


Estamos perante a reunião do banco central mais aguardada de 2026. Na quarta-feira, a Reserva Federal anunciará a sua decisão sobre as taxas de juro. Atualmente, o mercado parece quase convencido de que o comunicado, cuja divulgação está prevista para as 19h00, irá mencionar um aumento das taxas de 25 pontos base, o primeiro desde julho de 2023.
O que dizem os dados?
O aumento das apostas num aumento das taxas tem sido muito dinâmico nos últimos dias, o que parece um pouco surpreendente, dado que os fundamentos se mantiveram, em grande parte, inalterados.
Figura 1: Variação da probabilidade implícita no mercado de um aumento das taxas pelo Fed em setembro (2025 - 2026)
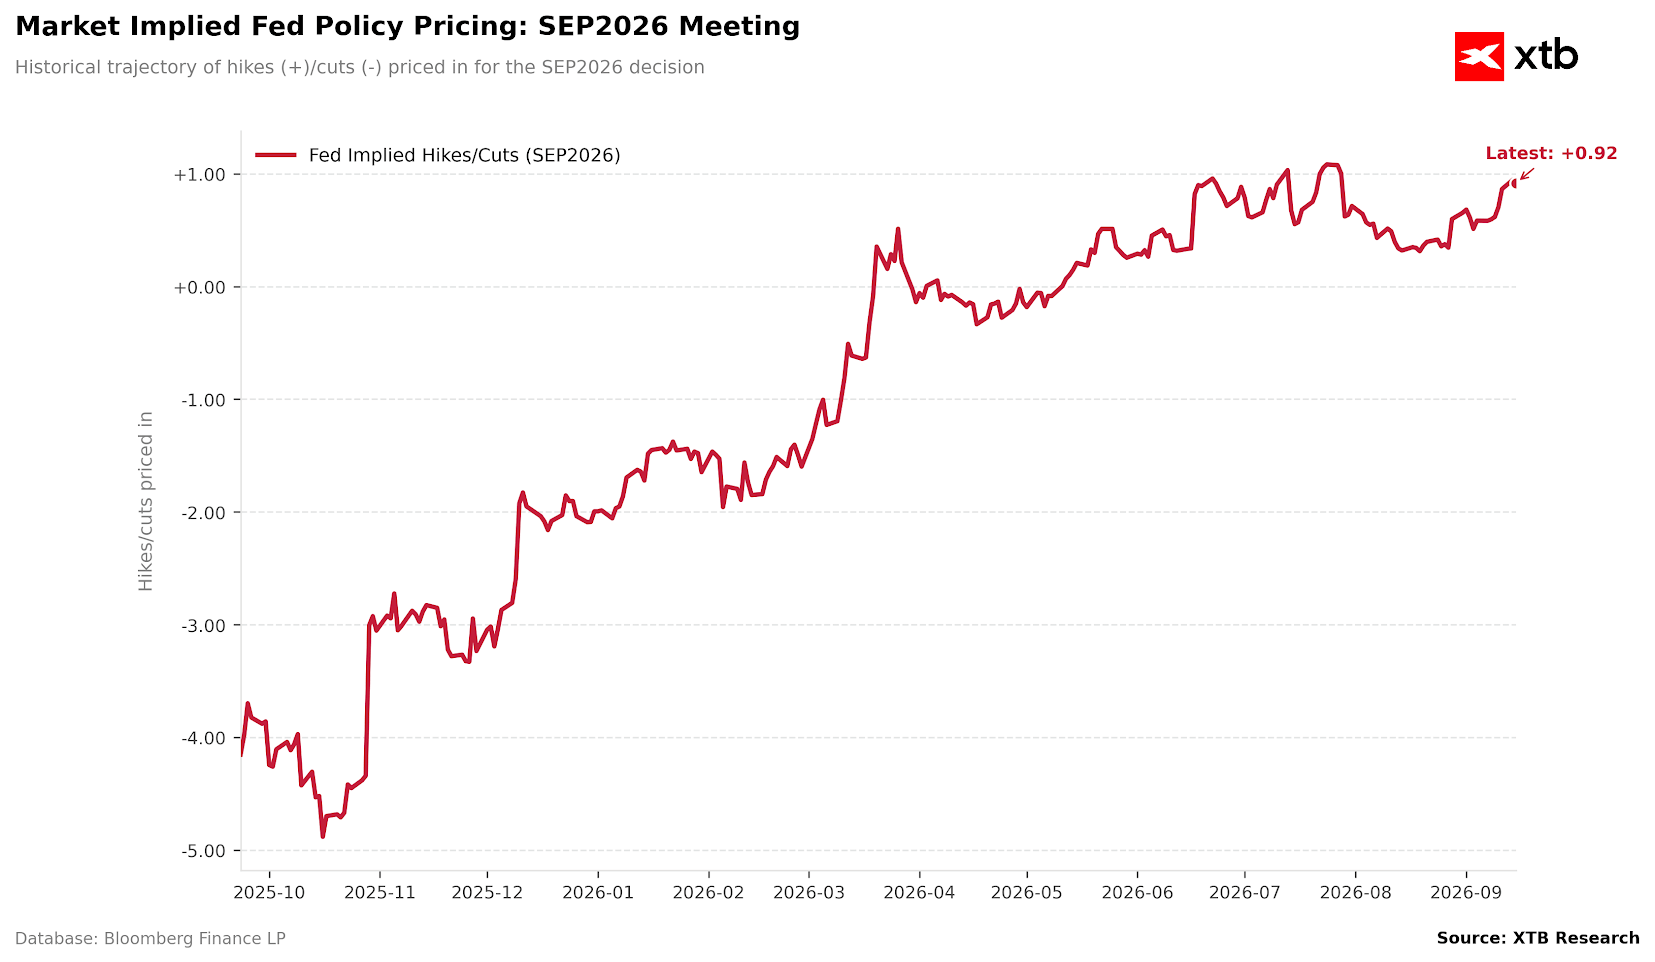
Fonte: XTB Research, 15.09.2026
Os dados da inflação da semana passada, que, segundo Christopher Waller, deveriam ter inclinado a balança para um lado ou para o outro, não forneceram uma resposta definitiva, revelando uma descida da inflação subjacente para 2,4 % em termos homólogos. Os mercados centraram-se no aumento mensal ligeiramente superior ao esperado (0,3%), embora, na nossa opinião, isso seja insuficiente para comprovar a necessidade de um aumento das taxas de juro.
Figura 2: Inflação do IPC nos Estados Unidos (2026 - 2027)
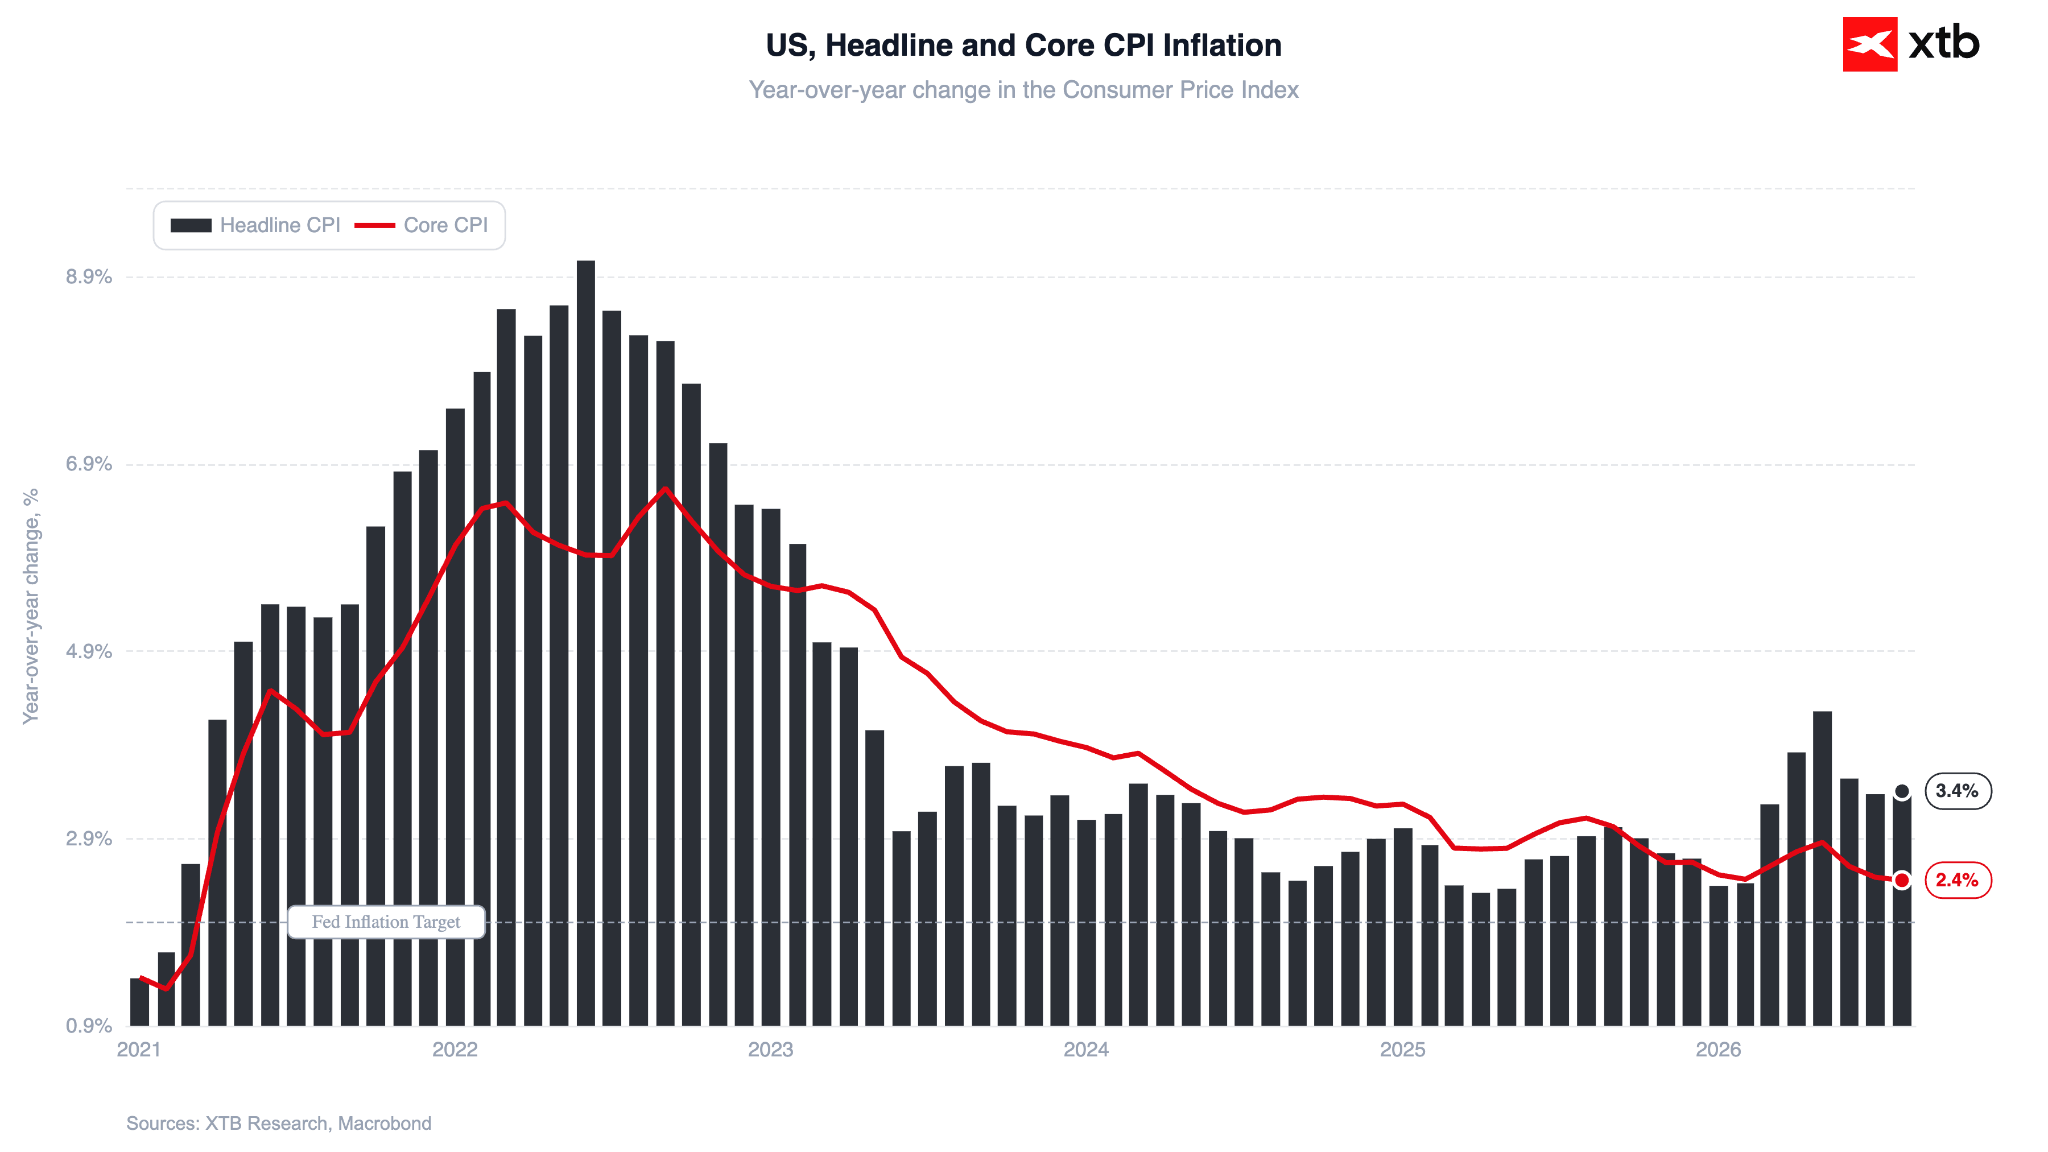
Fonte: XTB Research, 15.09.2026
Os argumentos a favor de um aperto monetário podem ser encontrados na inflação elevada no setor dos serviços (3,1 %), mas também neste caso a dinâmica não é motivo de grande preocupação. De acordo com o Fed Wage Growth Tracker, o crescimento salarial está a acelerar (4,1% em agosto), o que poderá estimular o consumo nos próximos meses, embora os níveis atuais (menos de 1% em termos reais) não pareçam prestes a alterar fundamentalmente as perspetivas. Isto é particularmente verdade, dado que as despesas de consumo americanas nos últimos meses (e, na verdade, nos últimos trimestres) têm dependido fortemente de poupanças cada vez mais escassas que, mais cedo ou mais tarde, terão de ser reconstituídas.
Isto não significa, evidentemente, que um aumento das taxas seja injustificado ou macroeconomicamente irracional. Pode ser justificado de muitas formas. Um fator-chave que poderia explicar um movimento ascendente é a situação de escassez nos mercados de matérias-primas energéticas. Os preços elevados do petróleo bruto e do GNL ainda não se repercutiram de forma significativa na economia norte-americana em geral, mas não se pode excluir uma intensificação deste processo nos próximos meses.
O Fed poderia, certamente, optar por um aumento como forma de antecipação, agindo de forma proativa para evitar a potencial necessidade de um aperto monetário muito mais acentuado no futuro. Se o Fed decidir, de facto, avançar com tal medida na quarta-feira, isso poderá suscitar questões sobre o motivo pelo qual não aumentou as taxas em julho, uma vez que os dados macroeconómicos publicados desde então têm oferecido pouco apoio adicional à tese do aperto monetário. A antecipação da ação, de facto, foi o argumento apresentado na altura pelos decisores políticos que romperam o consenso e votaram a favor de um aumento.
Figura 3: Preços do petróleo bruto Brent e WTI (2026)
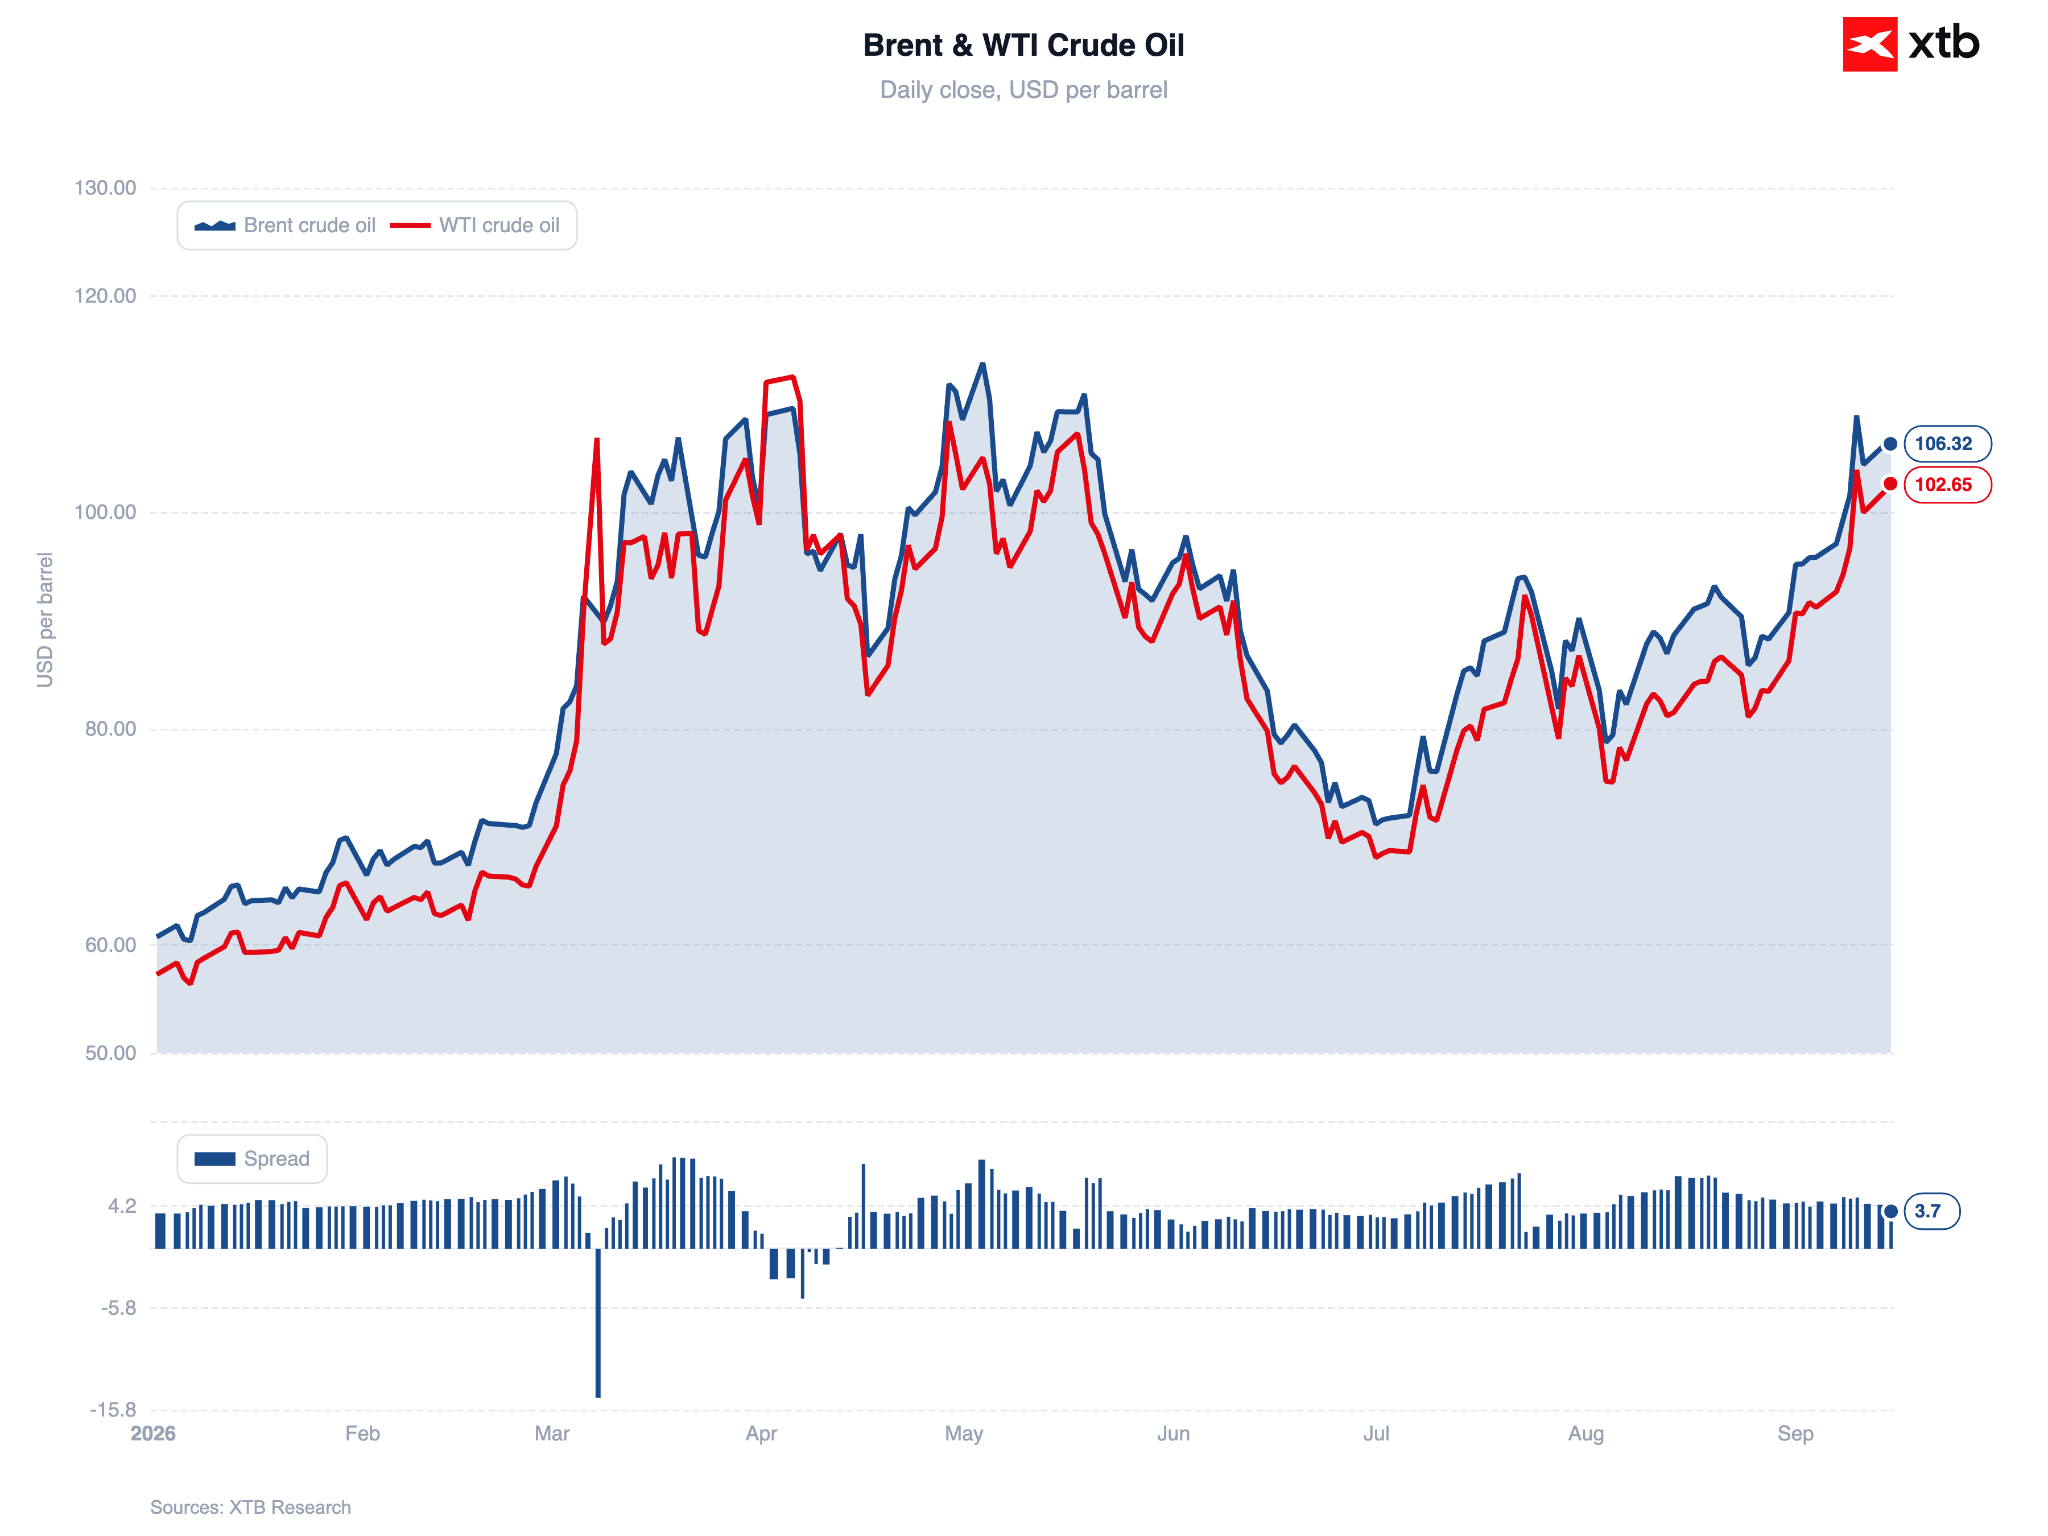
Fonte: XTB Research, 15.09.2026
A decisão será vista como politizada em qualquer cenário
De uma perspetiva macroeconómica, a decisão pode ser analisada sob várias perspetivas, com base numa vasta gama de dados. No entanto, o debate em torno da reunião, inflamado pelos recentes comentários do Presidente Trump e do conselheiro económico principal da Casa Branca, Kevin Hassett, significa que, em qualquer cenário, a medida será vista como politizada. Neste contexto, são, naturalmente, cruciais as próximas eleições intercalares.
Embora Hassett tenha sublinhado que o presidente Trump «respeita a 100 % a independência de Warsh» e lhe dá «100 % de apoio», também referiu que o presidente não ficaria «muito contente» se realmente ocorresse um aumento das taxas de juro. Os mercados recordam bem a pressão enfrentada durante os últimos meses do seu mandato pelo antigo presidente da Reserva Federal, Jerome Powell, que, na opinião de Trump, manteve as taxas de juro insuficientemente baixas. Também é impossível ignorar o contexto em torno de Lisa Cook, que foi «despedida» pelo presidente Trump. As aspas são deliberadas neste caso: a decisão foi posteriormente anulada pelo Supremo Tribunal, e Cook continua a ser membro do FOMC, participando nas deliberações desta quarta-feira.
Se vier a ocorrer um aumento das taxas de juro, como muitos indicadores sugerem atualmente, podemos esperar mais uma tirada do presidente dos EUA. Uma questão intrigante é como o próprio Warsh seria tratado por Trump.
Vale a pena recordar que, apesar do seu passado «hawkish» (durante o seu mandato no FOMC, de 2006 a 2011, defendeu taxas de juro mais elevadas, apesar da Crise Financeira Global), Warsh sinalizou frequentemente o seu apoio a cortes nas taxas antes de assumir o cargo. Há pouco mais de um ano, alinhou-se abertamente com o presidente, afirmando na FOX News que a frustração de Trump com a forma como Powell conduzia a política monetária era plenamente justificada. Na altura, criticou a instituição por reduzir as taxas demasiado lentamente e por se basear excessivamente em dados económicos retrospectivos.
Para a Fed e para o próprio Warsh, aumentar as taxas é o menor de dois males
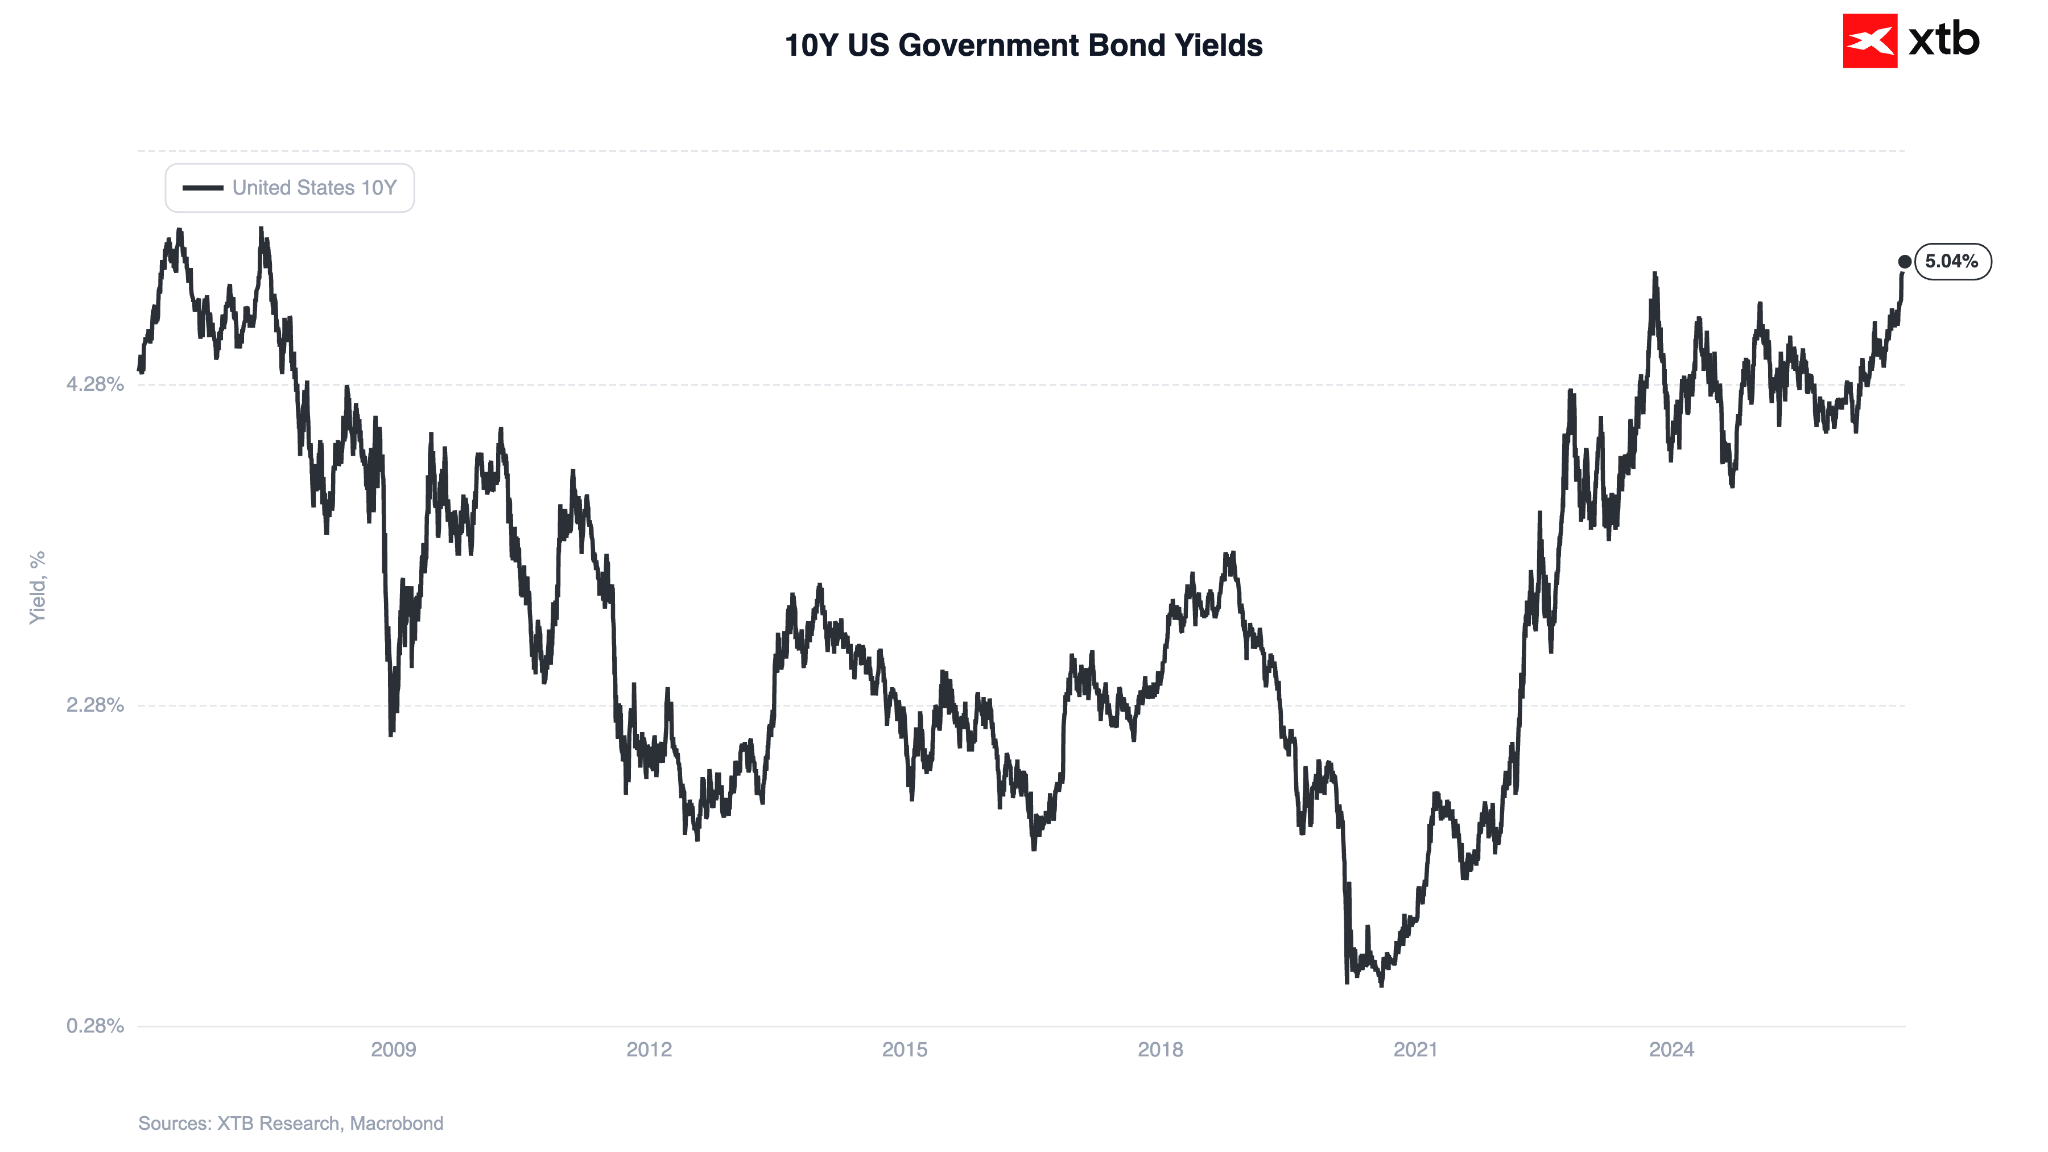
Uma pausa poderia ser interpretada pelos mercados como uma cedência da Fed à pressão de Donald Trump, sinalizando uma perda de independência para a instituição financeira mais importante do mundo. Isto resultaria num novo aumento das taxas de rendibilidade das obrigações de longo prazo (com as taxas de rendibilidade dos títulos do Tesouro a 10 anos a atingirem hoje o seu nível mais elevado desde 2007) e num ressurgimento da estratégia de «debasement», que envolve uma mudança das moedas fiduciárias para ativos tangíveis com oferta limitada, tais como metais preciosos e Bitcoin.
Figura 4: Taxas de rendibilidade dos títulos do Tesouro dos EUA a 10 anos (2006 - 2026)
Fonte: XTB Research, 15.09.2026
Um aumento das taxas de juro não significa necessariamente um dólar mais forte
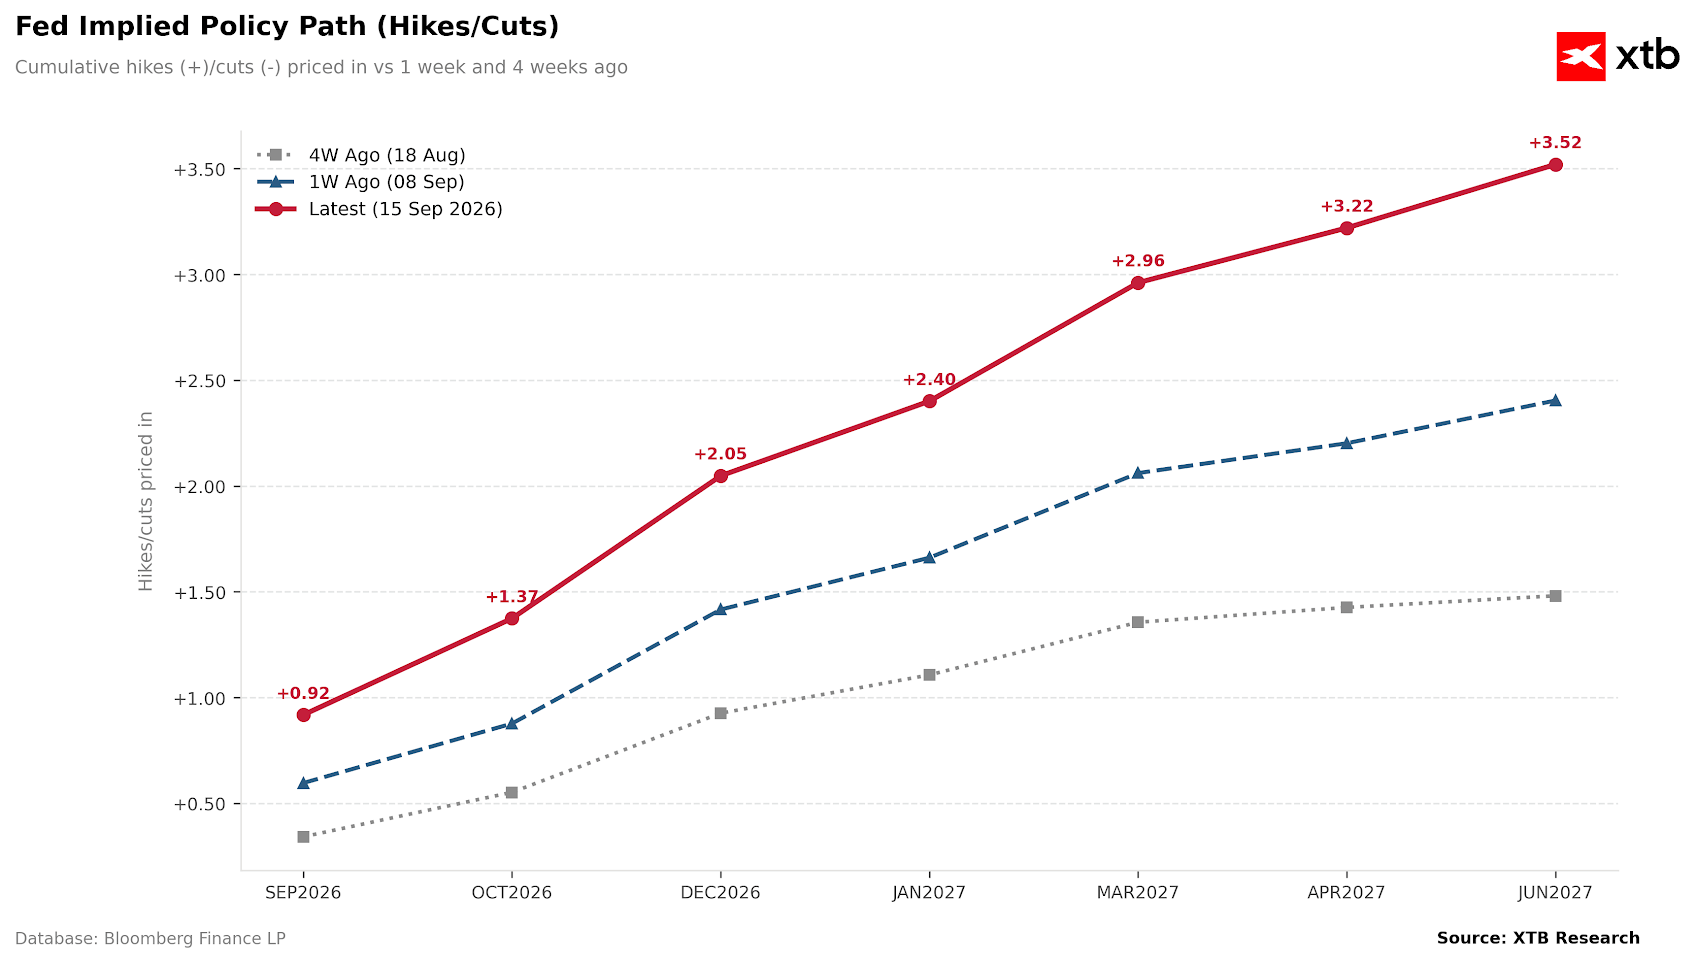
O aumento das taxas de juro não garante automaticamente uma valorização da moeda americana. Dado que tal medida já está quase totalmente descontada nos mercados, é também necessária uma narrativa relativamente «hawkish» e, acima de tudo, credível. Se Warsh, tal como em julho, não conseguir convencer os mercados, as apostas em novos aumentos das taxas de juro poderão diminuir, exercendo pressão sobre o dólar americano.
Figura 5: Trajetória das taxas da Fed implícita no mercado (2026 - 2027)
Fonte: XTB Research, 15.09.2026
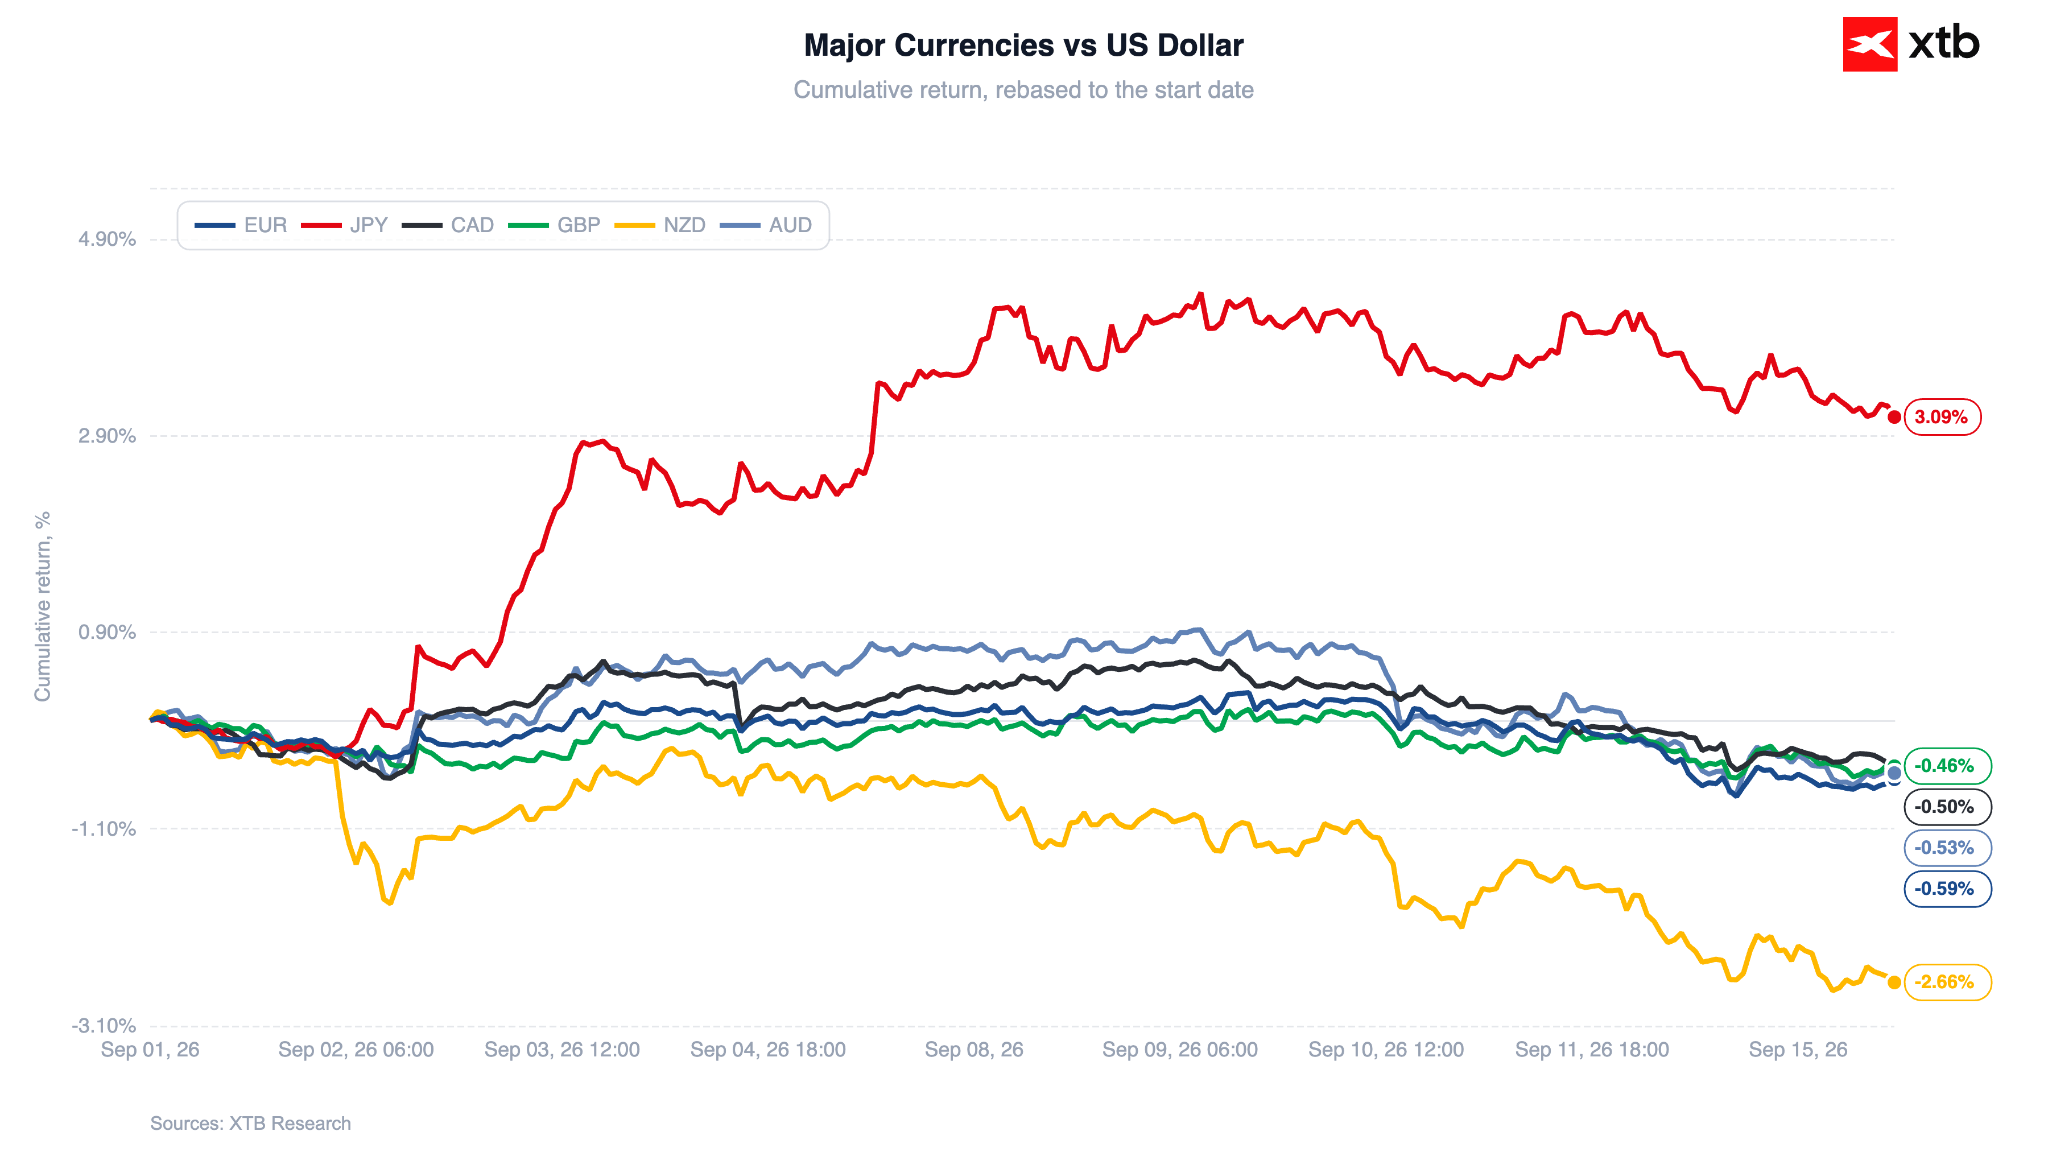
Isto parece plausível. A reavaliação de tom hawkish observada recentemente foi, na nossa opinião, excessivamente agressiva. Não esperamos que o cenário de base do mercado, que prevê quatro subidas das taxas de juro pela Fed antes do final do primeiro semestre de 2027, venha efetivamente a concretizar-se. Uma retração nas expectativas de subida das taxas de juro não seria, naturalmente, uma boa notícia para o dólar.
Figura 6: Desempenho das principais moedas face ao dólar dos EUA (01.09.2026 - 15.09.2026)
 Fonte: XTB Research, 15.09.2026


🟡⬇️Ouro recua antes da Fed

Gráfico do dia: Ouro



Calendário económico: Mercados aguardam pela decisão da Fed (15.09.2026)


Destaques da manhã (15.09.2026)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.