


O presidente dos EUA, Donald Trump, manifestou o seu apoio às restrições às exportações de gasóleo dos Estados Unidos, enquanto o secretário do Tesouro, Scott Bessent, confirmou que a administração está a analisar tanto uma proibição total como uma proibição parcial. Ainda não foi tomada qualquer decisão, mas Trump afirmou que esta deverá ser tomada em breve. Isto representa uma mudança significativa na posição da administração, uma vez que esta se tinha mostrado anteriormente cética quanto à restrição das exportações de combustível. Se for aprovada, tal medida poderá representar um duro golpe para o abastecimento global de gasóleo.
A razão é simples: os preços do gasóleo nos EUA atingiram níveis que começam a ter impacto não só para os condutores, mas também para a economia em geral. De acordo com a EIA, o preço médio de retalho do gasóleo situava-se nos 6,52 dólares por galão a 21 de setembro, em comparação com 5,96 dólares apenas duas semanas antes. A AAA registou uma média recorde de cerca de 6,53 dólares por galão a 22 de setembro. À primeira vista, uma proibição das exportações parece, portanto, uma solução simples: se mais gasóleo ficar nos EUA, a oferta interna deverá aumentar e os preços deverão baixar. Mas o mercado dos produtos refinados é muito mais complexo.
Uma proibição de exportação pode apenas parecer reduzir os preços
O efeito mais imediato seria, de facto, provavelmente favorável para o mercado norte-americano. Os barris de gasóleo que atualmente são exportados para o México, a América Latina, a Europa e outros destinos teriam de ser vendidos no mercado interno. O aumento da oferta local exerceria uma pressão descendente sobre os preços grossistas e, com o tempo, potencialmente sobre os preços pagos pelos distribuidores e nas estações de serviço.
A escala potencial do impacto está longe de ser marginal. Os Estados Unidos são um dos maiores exportadores mundiais de produtos petrolíferos refinados. Em 2025, as exportações dos principais combustíveis para transportes atingiram uma média de cerca de 2,4 milhões de barris por dia, sendo que os destilados, dos quais o gasóleo é o componente mais importante, representaram mais de metade desse volume. Em abril de 2026, as exportações de destilados subiram para 1,6 milhões de barris por dia, o nível mais elevado desde 2017.
Redirecionar mesmo que seja apenas uma parte destes volumes para o mercado interno poderia, por conseguinte, fazer baixar rapidamente os preços à vista na Costa do Golfo dos EUA, o centro da indústria de refinação e exportação do país. O problema é que preços mais baixos na Costa do Golfo não se traduziriam automaticamente em quedas igualmente significativas nos preços do gasóleo em Iowa, Nova Iorque ou na Califórnia. Os produtos refinados têm ainda de ser transportados fisicamente através de oleodutos, terminais, redes ferroviárias e infraestruturas de armazenamento, enquanto as restrições logísticas regionais significam que o mercado de combustíveis dos EUA não é totalmente uniforme.
O maior problema: os EUA não produzem gasóleo independentemente da gasolina e do combustível para aviões
Uma refinaria não é uma fábrica que possa simplesmente decidir, um dia, produzir apenas gasóleo. Um único barril de petróleo bruto rende uma gama de produtos, incluindo gasolina, gasóleo, combustível de aviação, GPL e outros componentes. Em junho de 2026, cerca de 43,8 % da produção das refinarias dos EUA consistia em gasolina, aproximadamente 29,6 % em destilados e 12,4 % em combustível de aviação. Na Costa do Golfo, os destilados representavam cerca de 31,5 %.
Isto é crucial para compreender o risco. Se uma proibição de exportação provocasse uma queda acentuada nos preços do gasóleo na Costa do Golfo, a rentabilidade das refinarias também começaria a deteriorar-se. As refinarias não analisam o preço de um produto isoladamente. Avaliam o valor de toda a gama de combustíveis em relação ao custo do petróleo bruto.
Num cenário extremo, as restrições à exportação poderiam, portanto, criar um paradoxo: inicialmente, aumentariam a oferta de gasóleo nos EUA e pressionariam os preços para baixo, mas, ao mesmo tempo, enfraqueceriam as margens de refinação. Se algumas unidades respondessem reduzindo a capacidade de produção, ou seja, o volume de petróleo bruto processado, a produção de gasóleo, gasolina e combustível para aviões poderia começar a diminuir. É por isso que Trump reconheceu que as restrições às exportações de gasóleo também poderiam afetar o mercado da gasolina, enquanto a administração analisa as consequências para todo o sistema de refinação.
O verdadeiro problema atual reside nas margens de refinação, e não apenas nos preços do petróleo bruto
O mercado atual do gasóleo é invulgar, porque o aumento dos preços não está a ser impulsionado exclusivamente pelo petróleo bruto caro. A EIA salienta que os preços do gasóleo estão atualmente a ser sustentados tanto pelos preços elevados do petróleo bruto como pelos spreads de crack muito elevados, ou seja, a diferença entre o preço de um produto refinado e o custo do petróleo bruto necessário para o produzir. Os spreads de crack estão entre os indicadores de mercado mais importantes da rentabilidade das refinarias.
A oferta global de produtos refinados tem sido limitada por perturbações geopolíticas e interrupções que afetam parte da capacidade global de refinação. De acordo com a Axios, cerca de 7 a 8 % da capacidade global de refinação encontra-se atualmente fora de serviço, enquanto as restrições que afetam a Rússia e as perturbações mais generalizadas nos fluxos de combustível estão a exercer uma pressão adicional sobre o mercado do gasóleo.
Isto significa que o petróleo bruto pode estabilizar ou mesmo descer, enquanto o gasóleo se mantém extremamente caro. Para os consumidores, o preço do Brent ou do WTI é apenas uma parte da equação. Entre o petróleo bruto e o preço pago na bomba encontram-se a refinação, a logística, a distribuição grossista, os impostos e as margens de retalho.
O mundo poderá perder cerca de 1,5 milhões de barris por dia em exportações de destilados dos EUA
Do ponto de vista do mercado global, uma proibição total das exportações constituiria um acontecimento muito mais grave do que do ponto de vista dos próprios Estados Unidos. Atualmente, os EUA atuam como uma espécie de «fornecedor de equilíbrio» de produtos refinados. Quando surgem situações de escassez noutros locais, as refinarias competitivas da Costa do Golfo podem aumentar as exportações e redirecionar o combustível para os mercados onde os preços são mais elevados.
Na primavera de 2026, quando as perturbações na região do Estreito de Ormuz impulsionaram a procura global por combustíveis norte-americanos, as exportações totais de petróleo bruto e produtos petrolíferos dos EUA atingiram um recorde de 13,6 milhões de barris por dia. Só as exportações de destilados atingiram uma média de cerca de 1,6 milhões de barris por dia em abril.
Retirar uma parte substancial deste abastecimento do mercado global significaria que os importadores teriam de competir pelo gasóleo proveniente de fontes alternativas. As economias mais expostas seriam aquelas fortemente dependentes do gasóleo dos EUA. A Polónia importa apenas volumes relativamente pequenos de gasóleo dos Estados Unidos. O México, em contrapartida, é um dos principais destinos dos combustíveis norte-americanos. Só em junho, foram enviados para lá mais de 7,6 milhões de barris de destilados a partir da Costa do Golfo, o que equivale a cerca de 256 000 barris por dia.
O resultado poderia ser o aumento dos preços dos produtos refinados em toda a América Latina e noutros mercados dependentes das importações, bem como uma concorrência mais acirrada pelo abastecimento proveniente da Europa, do Médio Oriente e da Ásia.
Por que razão a proibição poderá, eventualmente, traduzir-se em preços mais elevados nos EUA?
Este é o paradoxo central da proposta. Numa primeira fase, o mecanismo é simples: fica mais gasóleo nos EUA, os stocks internos aumentam e os preços grossistas descem. Mas apenas até certo ponto.
Na fase seguinte, a situação torna-se mais complicada. Os EUA restringem as exportações, a oferta global de gasóleo diminui, os preços internacionais dos produtos refinados sobem e os spreads de crack fora dos EUA aumentam. Isso, por sua vez, altera os fluxos comerciais globais, bem como os preços das matérias-primas e dos componentes de mistura.
Ao mesmo tempo, as refinarias norte-americanas perdem a capacidade de vender parte da sua produção nos mercados externos mais rentáveis. Se os preços internos forem artificialmente empurrados para níveis inferiores aos globais, o incentivo para maximizar a produção poderá enfraquecer-se. É precisamente por isso que alguns analistas citados pela Axios argumentam que uma proibição das exportações poderia reduzir temporariamente os preços nos Estados Unidos, ao mesmo tempo que os aumentaria no estrangeiro e, eventualmente, repercutiria custos mais elevados na economia norte-americana.
O gasóleo é particularmente importante para a inflação. Será que as refinarias poderão enfrentar um problema?
A importância económica do gasóleo é muito maior do que a sua quota direta nas despesas das famílias possa sugerir. O transporte rodoviário pesado, grande parte da agricultura, a maquinaria de construção, a logística e setores da indústria dependem fortemente do gasóleo. Preços mais elevados do gasóleo aumentam o custo do transporte de alimentos, matérias-primas e praticamente todos os bens que circulam pelas cadeias de abastecimento.
É por isso que o gasóleo é um dos combustíveis cujos aumentos de preço podem repercutir-se de forma relativamente rápida na inflação subjacente, através de custos mais elevados de transporte e produção. Com os preços agora acima dos 6,50 dólares por galão, a pressão sobre os agricultores, transportadores e empresas de logística é, por conseguinte, muito maior do que era há um ano. De acordo com dados da AAA, o preço médio atual do gasóleo é quase 2,83 dólares por galão superior ao registado um ano antes. Isto ajuda a explicar por que razão o governo está a considerar uma medida que, até recentemente, parecia improvável.
Do ponto de vista dos mercados financeiros, é importante distinguir os produtores de crude das refinarias. Para os produtores de petróleo, o impacto seria indireto. A procura de crude por parte das refinarias só poderia diminuir se margens mais reduzidas acabassem por conduzir a um menor volume de produção.
Para os operadores de refinarias, no entanto, as consequências seriam diretas. As empresas com ativos na Costa do Golfo beneficiam atualmente da capacidade de arbitragem entre os mercados interno e externo. As exportações permitem-lhes vender gasóleo onde quer que o seu valor seja mais elevado. Uma proibição restringiria essa flexibilidade.
A reação inicial do mercado seria, por conseguinte, provavelmente um estreitamento dos spreads de crack do gasóleo dos EUA em relação aos índices de referência internacionais. Ao mesmo tempo, os spreads de crack na Europa ou na América Latina poderiam alargar-se. Isto ajuda a explicar a oposição por parte da indústria de refinação. O American Petroleum Institute argumenta que o mercado necessita de mais oferta e de maior flexibilidade, em vez de restrições às exportações, uma vez que tais medidas poderiam agravar os problemas existentes. Esta é a posição de um grupo de pressão da indústria e deve ser distinguida de uma avaliação independente dos efeitos da regulamentação.
Uma proibição total e uma restrição parcial são dois cenários completamente diferentes
A variável-chave para o mercado será agora a conceção de qualquer regulamentação potencial. Uma proibição total constituiria uma medida altamente agressiva e poderia desencadear uma reestruturação acentuada dos fluxos globais de combustível. Restrições parciais, um sistema de licenciamento ou limites temporários às exportações proporcionariam à administração um maior controlo sobre os inventários nacionais, permitindo simultaneamente que as refinarias continuassem a servir clientes-chave no estrangeiro.
É por isso que Bessent confirmou que o governo está a avaliar tanto as opções de proibição total como as de restrição parcial e a analisar de que forma as restrições afetariam a capacidade de refinação dos EUA. Para o mercado de combustíveis, esta distinção é fundamental. Reduzir as exportações em algumas centenas de milhares de barris por dia poderia funcionar, principalmente, como um mecanismo para reconstituir os stocks nacionais. Uma retirada total do gasóleo norte-americano do mercado global, no entanto, equivaleria a um choque de oferta significativo a nível internacional.
O mercado do gasóleo está a entrar numa fase difícil
A ideia de restringir as exportações demonstra, acima de tudo, o quão restrito se tornou o mercado global de produtos refinados. Os Estados Unidos dispõem de uma capacidade de refinação substancial e são um importante exportador de gasóleo, mas não operam isoladamente do resto do mundo. As refinarias norte-americanas compram petróleo bruto, produzem vários combustíveis em simultâneo e direcionam-nos para os mercados onde a estrutura de preços oferece os maiores retornos.
Uma proibição das exportações poderia, portanto, aumentar rapidamente a disponibilidade interna de gasóleo e fazer baixar os preços grossistas nos EUA, particularmente na Costa do Golfo. Isso não significa que se veria automaticamente uma descida igualmente acentuada nos preços nas bombas em todo o país. Num horizonte mais alargado, a questão fundamental seria a forma como as refinarias reagiriam. Se os preços internos mais baixos do gasóleo levassem a uma descida significativa das margens e da produção das refinarias, o aumento inicial da oferta poderia, eventualmente, ser parcialmente revertido.
É por isso que o mercado se irá agora concentrar em três aspetos mais do que na própria notícia: a dimensão das restrições, durante quanto tempo permanecerão em vigor e se a administração permitirá que as refinarias continuem a exportar parte da sua produção. Estes fatores determinarão se a regulamentação continuará a ser uma ferramenta de curto prazo para reduzir os preços nos EUA ou se se tornará mais uma fonte de perturbação num mercado global de combustíveis já excepcionalmente restrito.
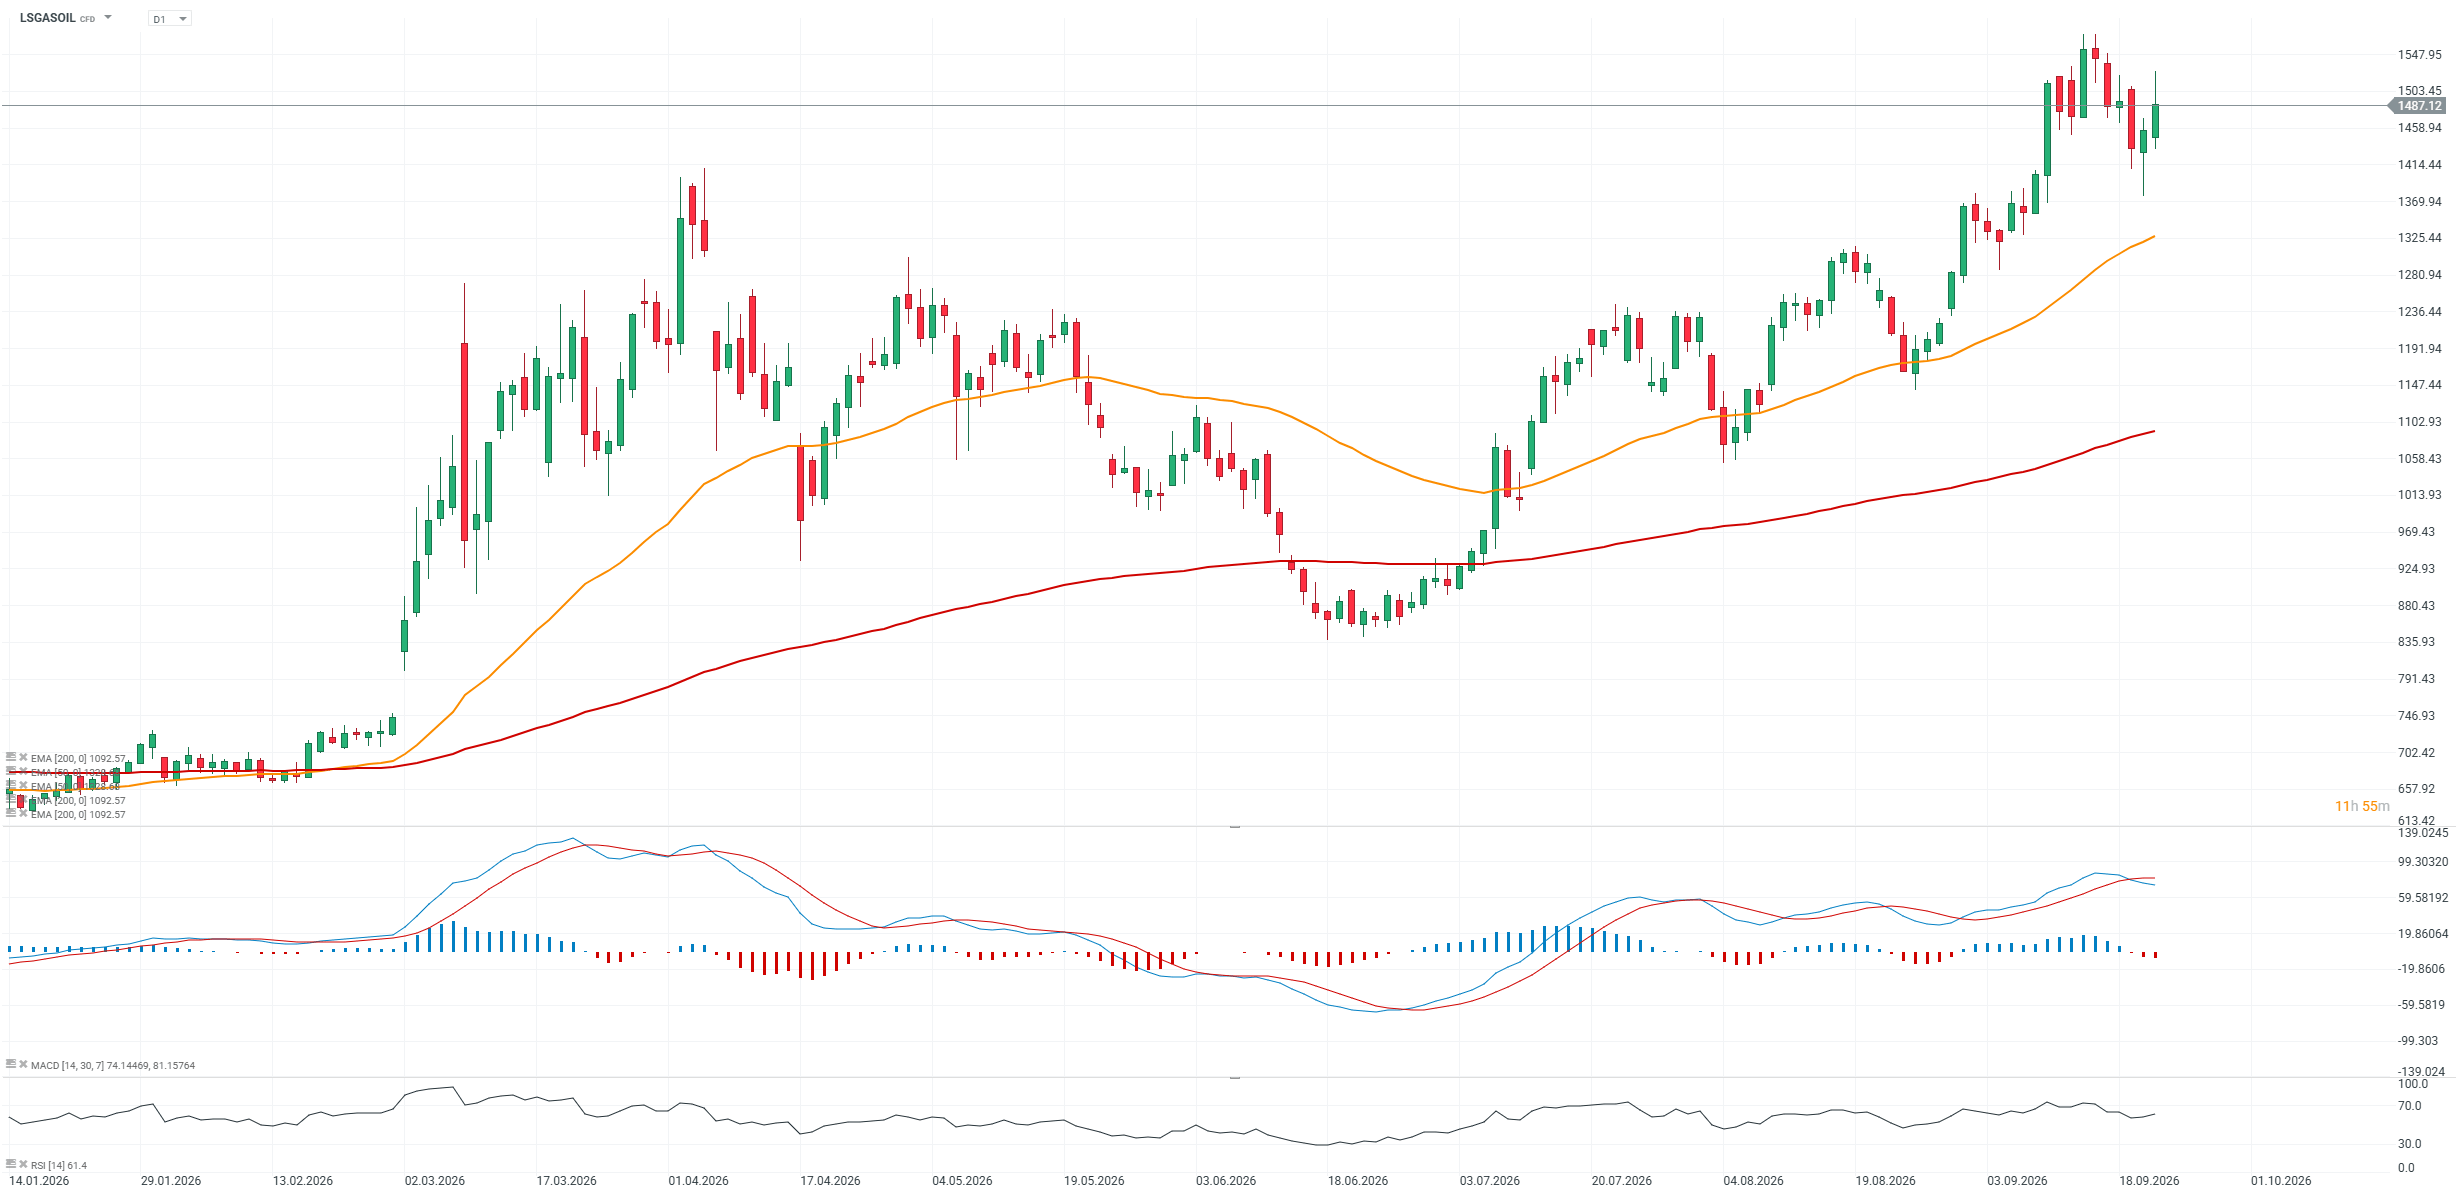
LSAGASOIL (D1)
Podemos constatar que os futuros do gasóleo registaram uma descida menor do que os preços do petróleo bruto Brent e mantêm-se próximos de máximos históricos. As notícias sobre uma potencial proibição das exportações por parte dos EUA proporcionaram um apoio adicional aos otimistas.

Prata sob pressão da Fed e do dólar



Resumo diário: O discurso de Trump na ONU coloca o Irão, o Estreito de Ormuz e a IA no centro das atenções


🛢️WTI testa os $90. Brent abaixo dos $100

Última hora: Irão propõe reabrir o Estreito de Ormuz em sete dias; petróleo cai
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.