

Investir em ETFs envolve, essencialmente, quatro passos: abrir uma conta numa corretora com acesso aos mercados, depositar fundos, escolher um ETF de acordo com os seus objetivos e critérios como os custos, a diversificação e o risco, e executar uma ordem de compra. O montante mínimo necessário para investir depende da corretora e do ETF, e algumas plataformas permitem comprar frações de ETFs, possibilitando começar com montantes reduzidos. Aprenda, passo a passo, como investir em ETFs, escolher um fundo adequado aos seus objetivos, evitar erros comuns e construir uma carteira diversificada a longo prazo.
Investir em ETFs envolve, essencialmente, quatro passos: abrir uma conta numa corretora com acesso aos mercados, depositar fundos, escolher um ETF de acordo com os seus objetivos e critérios como os custos, a diversificação e o risco, e executar uma ordem de compra. O montante mínimo necessário para investir depende da corretora e do ETF, e algumas plataformas permitem comprar frações de ETFs, possibilitando começar com montantes reduzidos. Aprenda, passo a passo, como investir em ETFs, escolher um fundo adequado aos seus objetivos, evitar erros comuns e construir uma carteira diversificada a longo prazo.
Os ETFs são negociados em bolsa ao longo do dia, de forma semelhante às ações, e permitem obter exposição a um conjunto de ativos através de um único investimento. Antes de investir, é importante compreender o que o ETF acompanha, quais os custos associados, como é feita a sua replicação, a sua política de dividendos e o nível de risco dos ativos subjacentes. Se ainda não se sente totalmente à vontade com o funcionamento dos ETFs, vale a pena ler primeiro o nosso artigo «O que é um ETF?».
Neste guia, explicamos como escolher e comprar ETFs, quanto investir e com que frequência, as diferenças entre investir um montante único e fazer contribuições regulares e os principais erros a evitar.
Pontos-chave
- Visão geral do processo: O processo de investimento em ETF envolve quatro etapas claras: abrir uma conta numa corretora, depositar capital nessa conta, escolher um ativo específico e executar uma transação no mercado.
- Método de execução: Os ETFs são negociados numa bolsa de valores, durante o horário normal de funcionamento do mercado, tal como as ações de empresas.
- Critérios de seleção: A seleção de fundos deve basear-se em métricas concretas, tais como o rácio de despesas, a liquidez e a precisão de acompanhamento do índice, em vez de seguir o entusiasmo do mercado ou as tendências das redes sociais.
- Volatilidade inerente: O risco de mercado é inerente a todos os investimentos, o que significa que o valor da sua carteira pode flutuar em função de condições macroeconómicas mais amplas e de eventos geopolíticos.
Como começar a investir em ETFs?
Para dar os primeiros passos no investimento em ETFs, é necessário abrir uma conta numa corretora que conceda acesso aos mercados financeiros, permitindo-lhe comprar e vender ações de fundos de forma simples. O tipo exato de conta que escolher poderá depender da sua estratégia fiscal.
Assim que a sua conta de investimento estiver ativa, terá de a depositar fundos através de uma transferência bancária, cartão de débito ou outra opção disponível antes de poder executar quaisquer transações. Os investidores iniciantes costumam perguntar como navegar na plataforma, mas o processo fundamental mantém-se universal em todas as interfaces modernas: depositar fundos na conta, procurar o símbolo específico do fundo e introduzir os detalhes da sua ordem.
Como escolher o ETF certo para o seu perfil?
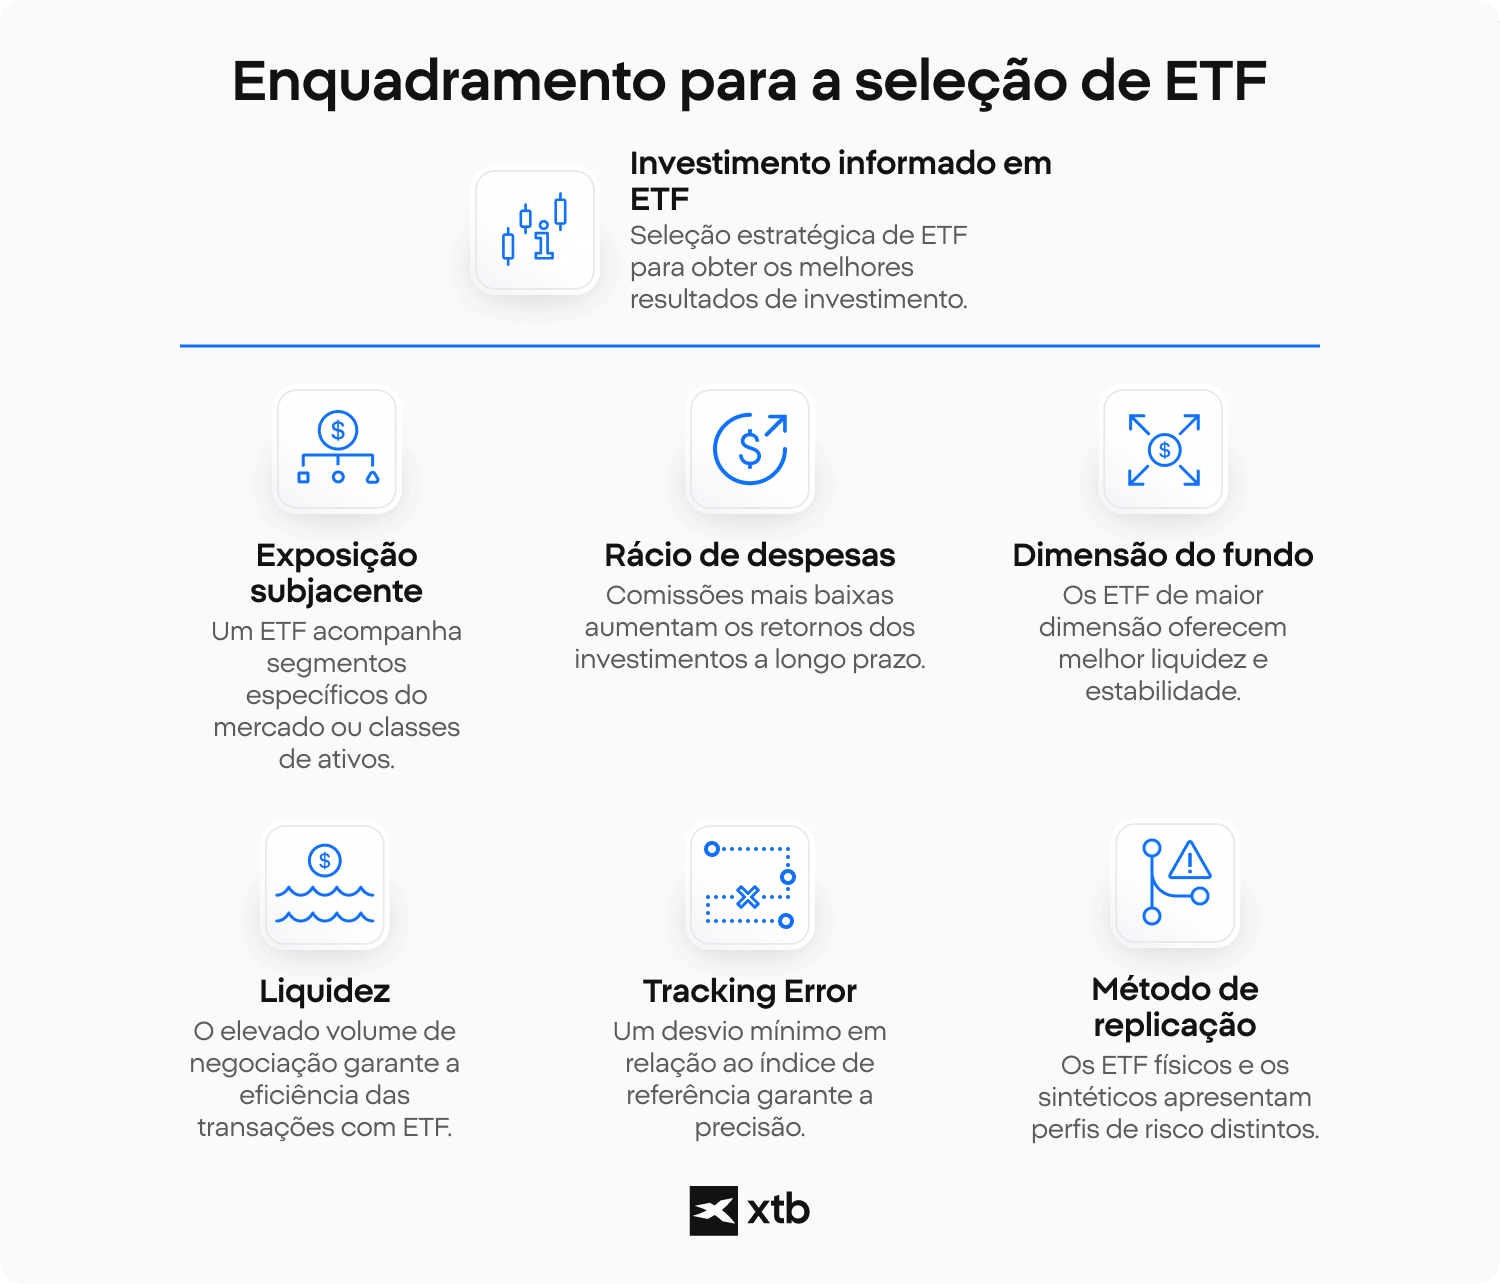
A escolha do ETF certo depende da avaliação de critérios específicos: o índice subjacente ou a exposição à classe de ativos, o rácio de despesas total (TER), a dimensão e a liquidez do fundo, o seu erro de acompanhamento e a forma como lida com os dividendos. Saiba mais sobre os dividendos dos ETFs e as diferenças entre ETFs acumulativos e distributivos.
Quando pretender investir em ETFs, não deve basear-se em dicas da moda ou tendências de curto prazo; em vez disso, elabore uma lista de verificação analítica rigorosa.
Em primeiro lugar, identifique a classe de ativos, quer tenha como alvo um índice de mercado alargado, setores geográficos específicos ou títulos de rendimento fixo.
Em segundo lugar, avalie os custos operacionais nos ETFs; o TER representa os custos anuais de funcionamento do fundo. Um TER mais baixo pode contribuir para melhores resultados líquidos a longo prazo, assumindo que os restantes fatores são semelhantes. Os fundos que replicam índices têm normalmente um rácio de despesas entre 0,05% e 0,5%, o que tem um impacto direto nos seus rendimentos compostos a longo prazo. Entretanto, deve também considerar outros custos, como spreads, comissões de negociação e eventuais custos associados à conversão cambial.
Em terceiro lugar, analise a liquidez e a dimensão do fundo. ETFs com maior liquidez tendem a apresentar spreads mais reduzidos, embora a dimensão do fundo, por si só, não determine o spread. Deve também decidir como pretende gerir os rendimentos. Os fundos de distribuição pagam o dinheiro diretamente na sua conta, o que exige que compreenda o que é um dividendo, enquanto os fundos de acumulação reinvestem automaticamente esses pagamentos para acelerar o crescimento.
Por fim, compreender as diferenças fundamentais entre os diferentes instrumentos de investimento, tais como o funcionamento de um ETF em comparação com um CFD ou com um fundo de investimento, garante que seleciona o instrumento que realmente corresponde aos seus objetivos em termos de titularidade legal e duração. Lembre-se de que os ETFs menos populares, que permitem o investimento temático, são normalmente mais caros do que os mais populares, como os produtos baseados no MSCI World ou no S&P 500.
10 critérios para escolher um ETF
- Exposição subjacente: Verifique o que o ETF realmente replica: um índice abrangente, um país, um setor, obrigações, matérias-primas ou um tema específico.
- Rácio de despesas / TER: Custos mais baixos costumam ser mais importantes a longo prazo, porque as comissões reduzem os retornos compostos ano após ano.
- Dimensão do fundo: Os ETFs de maior dimensão são frequentemente mais líquidos, mais consolidados e menos suscetíveis de serem encerrados pelo gestor.
- Liquidez e spread entre o preço de compra e o de venda: Um volume de negociação elevado e spreads estreitos tornam a compra e a venda mais eficientes.
- Erro de acompanhamento: Um bom ETF deve acompanhar de perto o seu índice de referência, com um desvio de desempenho limitado ao longo do tempo.
- Método de replicação: Os ETFs físicos detêm os títulos subjacentes, enquanto os ETFs sintéticos utilizam swaps. Ambos podem funcionar, mas acarretam riscos diferentes.
- Política de dividendos: Os ETFs de acumulação reinvestem os dividendos automaticamente, enquanto os ETFs de distribuição pagam os rendimentos diretamente aos investidores.
- Exposição cambial: Considere a exposição cambial dos ativos subjacentes. A moeda em que o ETF é negociado não elimina necessariamente o risco cambial associado aos ativos que o fundo detém.
- Domicílio e tratamento fiscal: O país onde o ETF está registado pode influenciar o imposto retido na fonte, as regras de reporte e os retornos líquidos.
- Papel na carteira: O ETF deve enquadrar-se na sua estratégia global, não duplicando a exposição existente nem acrescentando risco de concentração desnecessário.
Como comprar ETFs?
É possível comprar ETFs enviando uma ordem numa bolsa de valores através da sua plataforma de negociação, normalmente escolhendo entre uma ordem de mercado, executada ao preço atual disponível, ou uma ordem com limite, limitada a um preço máximo estrito. A execução de uma transação envolve encontrar o equilíbrio entre a velocidade de execução e o controlo preciso do preço. Uma ordem de mercado dá prioridade à execução imediata, satisfazendo o seu pedido o mais rapidamente possível com base na liquidez atual do mercado.
Por outro lado, uma ordem com limite permite-lhe especificar o preço máximo exato que está disposto a pagar, protegendo-o de picos repentinos de preço durante o dia. O custo total desta transação não se resume apenas ao preço de cotação do fundo; inclui o rácio de despesas / TER (deduzido internamente pelo gestor do fundo), o spread entre o preço de compra e o de venda e qualquer comissão de execução direta cobrada. Assim que a ordem for executada, as unidades do ETF adquiridas passam a aparecer na sua carteira.
Lembre-se de procurar corretores com as ofertas mais competitivas para otimizar os retornos a longo prazo do investimento em ETF. Procure corretores regulamentados que permitam o investimento em ETF sem comissões, como é o caso da XTB.
Quanto deve investir e com que frequência?
Pode investir em ETFs através de um montante único ou de contribuições regulares e fixas, recorrendo à estratégia dollar-cost averaging (DCA), sendo que o montante ideal depende inteiramente dos seus objetivos financeiros, horizonte temporal e tolerância pessoal ao risco. Decidir como aplicar o seu capital é um pilar fundamental do investimento em ETFs. Uma estratégia de montante único envolve investir uma grande quantia de capital de uma só vez, o que, segundo os dados históricos, pode maximizar o tempo de permanência no mercado se for implementada numa fase inicial.
Em alternativa, a DCA significa investir um montante fixo e recorrente, como, por exemplo, 100 EUR por mês, independentemente das condições atuais do mercado. Esta abordagem sistemática suaviza o preço médio de compra ao longo do tempo e elimina o stress emocional de tentar antecipar na perfeição a evolução do mercado. A frequência e o montante das suas contribuições devem estar em estreita sintonia com modelos mais amplos de alocação de ativos.
Mesmo que comece com um montante reduzido, pode investir de forma regular e disciplinada, recorrendo a ETFs fracionados se a sua corretora disponibilizar essa opção. Nada é garantido no mundo dos investimentos, mas o retorno nominal anualizado do S&P 500 é de cerca de 10%, com um retorno ajustado à inflação de aproximadamente 6,5% desde a adoção das 500 ações no índice em 1957, de acordo com dados da Fidelity Investments.
Durante o último período de 15 anos, de 2010 a 2025, o S&P 500 registou um retorno total anualizado muito mais elevado, de cerca de 14,5%. Os investidores que optam por ETFs de ações fazem-no, geralmente, com a expectativa de que os mercados bolsistas valorizem a longo prazo. A história corrobora, em grande medida, essa perspetiva: apesar de grandes quedas, como a de 1987, a Grande Depressão, a era da estagflação da década de 1970, o colapso das empresas «dot-com» e a Crise Financeira Global, as ações norte-americanas geraram retornos positivos a longo prazo ao longo do último século.
Quais são os riscos e os erros mais comuns ao investir em ETFs?
Investir em ETFs envolve, por natureza, risco de mercado, o que significa que o valor das suas ações pode descer significativamente; além disso, os principiantes muitas vezes agravam esta situação ao ignorarem os custos totais, ao adquirirem fundos temáticos de nicho que não compreendem ou ao não manterem um plano diversificado.
O risco mais fundamental é o risco de mercado; uma vez que um fundo acompanha um cabaz específico de ativos, se o índice subjacente descer devido a pressões económicas, o valor do fundo descerá em simultâneo. A perda de capital é uma possibilidade real que todos os investidores devem aceitar.
Embora os fundos de mercado alargado ofereçam, por natureza, diversificação por várias empresas, a diversificação, por si só, não elimina a possibilidade de rendimentos negativos durante recessões macroeconómicas graves. Os erros comuns resultam frequentemente de uma falta de disciplina estratégica. Os investidores iniciantes procuram muitas vezes replicar o desempenho passado, investindo em massa em fundos de setores específicos que estão na moda, em vez de seguir uma estratégia central diversificada e de baixo custo. Além disso, ignorar o impacto cumulativo de rácios de despesas elevados e spreads amplos entre o preço de compra e o de venda pode corroer significativamente os ganhos da carteira a longo prazo.
FAQ
Sim, iniciantes podem investir em ETFs, mas é necessário ter conhecimento e cautela, uma vez que todo investimento envolve riscos. Os ETFs são considerados um dos produtos de investimento mais acessíveis para principiantes, uma vez que proporcionam diversificação imediata através de uma única compra. Muitas corretoras permitem que os investidores comecem com um montante reduzido de capital e algumas plataformas suportam o investimento fracionário em ETFs, tornando possível investir mesmo que não tenha meios para adquirir uma ação completa. Antes de investir, certifique-se de que compreende a composição do ETF, os seus custos e o seu próprio horizonte de investimento.
Ambas as abordagens podem ser adequadas, dependendo da sua situação financeira. Investir um montante único permite que o seu dinheiro permaneça mais tempo no mercado, o que, historicamente, tem gerado rendimentos esperados mais elevados ao longo de períodos prolongados. O investimento mensal através da média de custo em dólares (DCA), no entanto, reduz a pressão emocional de tentar encontrar o ponto de entrada «perfeito» e distribui as compras por diferentes condições de mercado. Muitos investidores de longo prazo preferem contribuições mensais regulares, pois estas promovem disciplina e consistência.
Sim. Os ETFs são investimentos, não produtos de poupança, e o seu valor pode tanto descer como subir. Mesmo os ETFs de índices de mercado amplos podem sofrer quedas significativas durante recessões, crises financeiras ou períodos de taxas de juro elevadas. A diversificação reduz o risco específico de cada empresa, mas não consegue eliminar o risco global do mercado. Os investidores devem apenas comprometer dinheiro de que não necessitem a curto prazo.
Mesmo comissões anuais aparentemente pequenas podem ter um impacto significativo ao longo de décadas, porque os custos se acumulam tal como os retornos dos investimentos. Por exemplo, um ETF que cobra 0,10% ao ano irá, geralmente, proporcionar aos investidores mais riqueza a longo prazo do que um fundo comparável que cobra 0,80%, assumindo um desempenho semelhante antes das comissões. Para além do rácio de despesas (TER), os investidores devem também ter em conta as comissões de negociação, os spreads entre o preço de compra e o de venda e o erro de acompanhamento ao compararem fundos.
Não existe um ETF totalmente seguro nem um ETF adequado para todos os investidores. Em geral, ETFs que acompanham índices amplamente diversificados, como o MSCI World, o FTSE All-World ou o S&P 500, podem apresentar menor risco específico do que ETFs concentrados num único setor, país ou tema. Ao distribuir o investimento por várias empresas, estes ETFs reduzem a exposição ao risco associado a uma empresa individual. No entanto, continuam sujeitos ao risco de mercado e podem registar quedas significativas durante períodos de recessão ou de maior instabilidade nos mercados financeiros.
Muitos ETFs recebem dividendos das empresas em que investem. O facto de receber esses pagamentos depende da estrutura do fundo. Os ETFs de distribuição transferem os dividendos diretamente para os investidores, enquanto os ETFs de acumulação os reinvestem automaticamente na carteira. Ambas as estruturas participam no mesmo fluxo de dividendos subjacente, mas gerem o dinheiro de forma diferente. Leia o nosso artigo e descubra quais são os melhores ETFs que pagam dividendos.
Um ETF que acompanha um índice de mercado é concebido para igualar o desempenho desse índice, não para o superar. Os ETFs geridos ativamente têm como objetivo exceder os retornos do índice de referência, mas normalmente cobram comissões mais elevadas e não há garantia de que venham a apresentar um desempenho superior ao longo do tempo. Para muitos investidores a longo prazo, igualar consistentemente o desempenho do mercado a um custo baixo tem-se revelado, historicamente, uma estratégia de investimento eficaz.
Não existe um período de detenção universal, mas os ETFs de ações generalistas são geralmente concebidos para investimentos a longo prazo, medidos em anos e não em meses. As flutuações de preço a curto prazo são normais, enquanto, historicamente, a probabilidade de retornos positivos tem aumentado em horizontes de investimento mais longos. O seu período de detenção ideal deve corresponder aos seus objetivos financeiros, tolerância ao risco e ao momento em que espera precisar do dinheiro investido.
Antes de investir, analise o objetivo do ETF, o índice que acompanha, a sua taxa de despesas (TER), a dimensão do fundo, a liquidez de negociação, o erro de acompanhamento histórico e a política de dividendos. Deve também verificar se o ETF é replicado fisicamente ou sinteticamente, compreender os riscos dos ativos subjacentes e confirmar que o investimento se enquadra na sua carteira global, em vez de o comprar simplesmente porque teve um bom desempenho recentemente.
Como Construir um Portfólio de Ações e ETFs: Guia XTB
Como Investir na Nvidia: a Empresa que Lidera a Revolução da IA
Investir em ESG
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.