

O EBITDA é um indicador financeiro utilizado para avaliar a rentabilidade operacional de uma empresa. Descubra o que significa esta sigla, como calcular o EBITDA através de diferentes fórmulas e como interpretar a margem EBITDA e o rácio EV/EBITDA. Conheça também as principais limitações deste indicador e saiba por que razão não deve ser confundido com o fluxo de caixa.
O EBITDA é um indicador financeiro utilizado para avaliar a rentabilidade operacional de uma empresa. Descubra o que significa esta sigla, como calcular o EBITDA através de diferentes fórmulas e como interpretar a margem EBITDA e o rácio EV/EBITDA. Conheça também as principais limitações deste indicador e saiba por que razão não deve ser confundido com o fluxo de caixa.
O EBITDA (Earnings Before Interest, Taxes, Depreciation and Amortization) significa resultados antes de juros, impostos, depreciações e amortizações e é um indicador amplamente utilizado para avaliar a rentabilidade operacional de uma empresa. É frequentemente calculado a partir do resultado operacional, ao qual se adicionam as depreciações e amortizações. Por exemplo, uma empresa com um resultado operacional de 1 milhão de dólares e depreciações e amortizações de 500 000 dólares apresenta um EBITDA de 1,5 milhões de dólares. Os investidores utilizam este indicador para comparar o desempenho operacional de diferentes empresas, reduzindo o impacto das diferenças nas respetivas estruturas de capital e taxas de imposto. No entanto, o EBITDA tem uma limitação importante: não reflete as despesas de investimento (CAPEX).
Pontos-chave
- Significado de EBITDA: A sigla corresponde a resultados antes de juros, impostos, depreciações e amortizações.
- Fórmula: O EBITDA pode ser calculado adicionando as depreciações e amortizações ao resultado operacional ou, em alternativa, partindo do resultado líquido e adicionando os juros, os impostos e as depreciações e amortizações.
- Principal utilização: Os investidores utilizam o EBITDA para avaliar e comparar a rentabilidade operacional das empresas, excluindo o impacto dos juros, dos impostos e das depreciações e amortizações.
- Principal limitação: O EBITDA não substitui o fluxo de caixa livre, uma vez que não tem em conta despesas de investimento (CAPEX) nem variações do fundo de maneio.
O que é o EBITDA?
EBITDA é a sigla inglesa para Earnings Before Interest, Taxes, Depreciation and Amortization, ou seja, resultados antes de juros, impostos, depreciações e amortizações. Trata-se de um indicador da rentabilidade operacional de uma empresa antes de serem considerados estes encargos financeiros e contabilísticos. Ajuda a avaliar o desempenho das atividades operacionais da empresa, sem o impacto direto desses elementos.
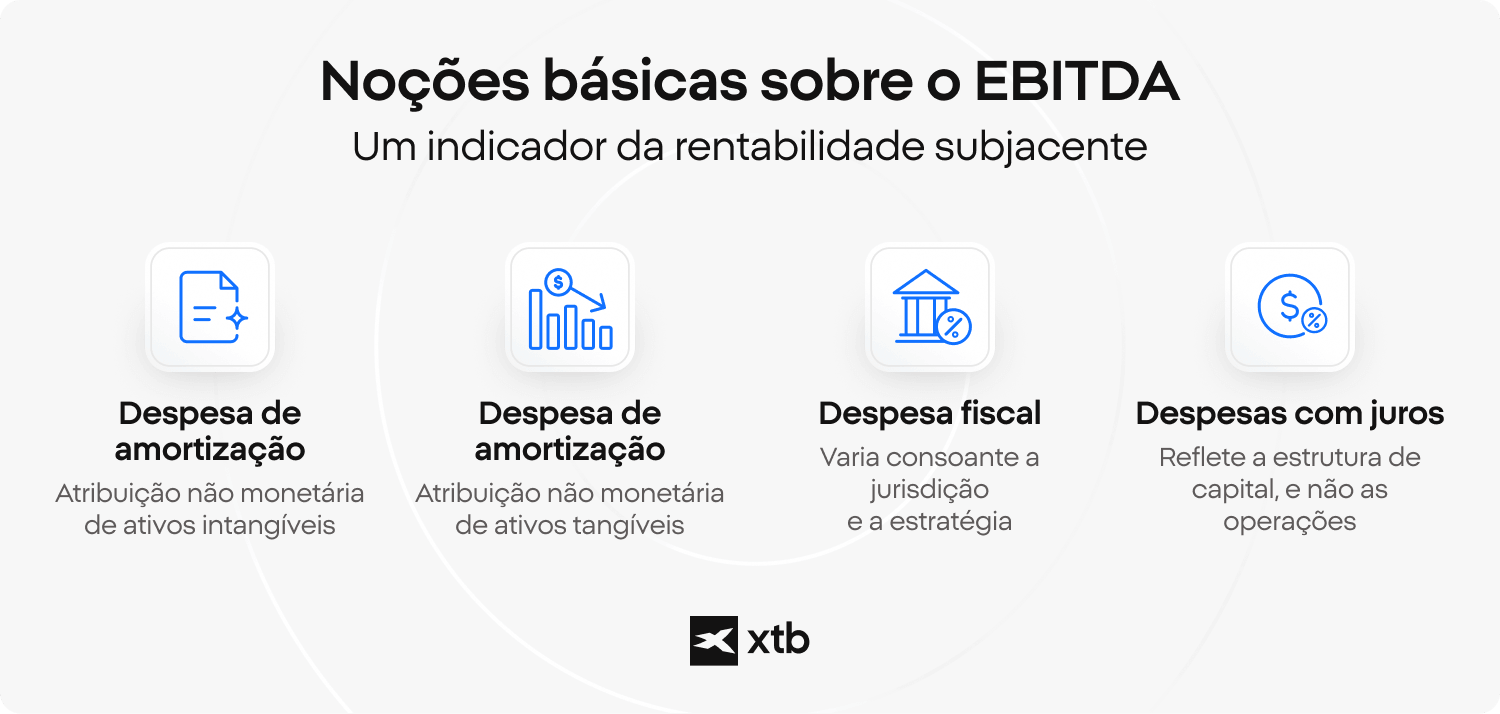
Para compreender melhor o significado do EBITDA, é útil analisar cada componente da sigla:
- Resultados (Earnings): Referem-se aos resultados gerados pela empresa durante um determinado período. No cálculo do EBITDA, o ponto de partida pode ser o resultado operacional ou o resultado líquido, consoante o método utilizado.
- Antes (Before): Indica que os juros, os impostos, as depreciações e as amortizações não são deduzidos no cálculo do EBITDA ou são adicionados novamente quando se parte de um resultado que já os inclui.
- Juros (Interest): Correspondem aos encargos financeiros associados ao financiamento da empresa. Estes encargos dependem, entre outros fatores, da sua estrutura de capital e das condições de financiamento.
- Impostos (Taxes): Referem-se aos impostos sobre o rendimento. O respetivo valor pode variar consoante a jurisdição fiscal e a situação da empresa.
- Depreciações (Depreciation): Correspondem à imputação contabilística sistemática do custo depreciável dos ativos tangíveis ao longo da respetiva vida útil, como acontece com máquinas e equipamentos.
- Amortizações (Amortization): Correspondem à imputação contabilística sistemática do custo de determinados ativos intangíveis ao longo da respetiva vida útil, como patentes e software, quando aplicável.
Qual é a fórmula do EBITDA e como se calcula?
O EBITDA pode ser calculado de duas formas principais: através da abordagem bottom-up, partindo do resultado líquido, ou da abordagem top-down, partindo do resultado operacional. É importante saber interpretar as demonstrações financeiras, uma vez que os dados necessários são obtidos sobretudo a partir da demonstração dos resultados e, consoante o método utilizado, de outras informações financeiras da empresa.
A fórmula bottom-up parte do resultado líquido e adiciona os encargos com juros, os impostos e as depreciações e amortizações:
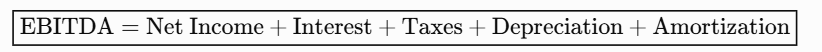
A fórmula top-down parte do resultado operacional (EBIT), ao qual se adicionam as depreciações e amortizações, uma vez que estas são despesas que não implicam saídas de caixa:

Margem EBITDA, cobertura de juros e rácio EV/EBITDA: explicação
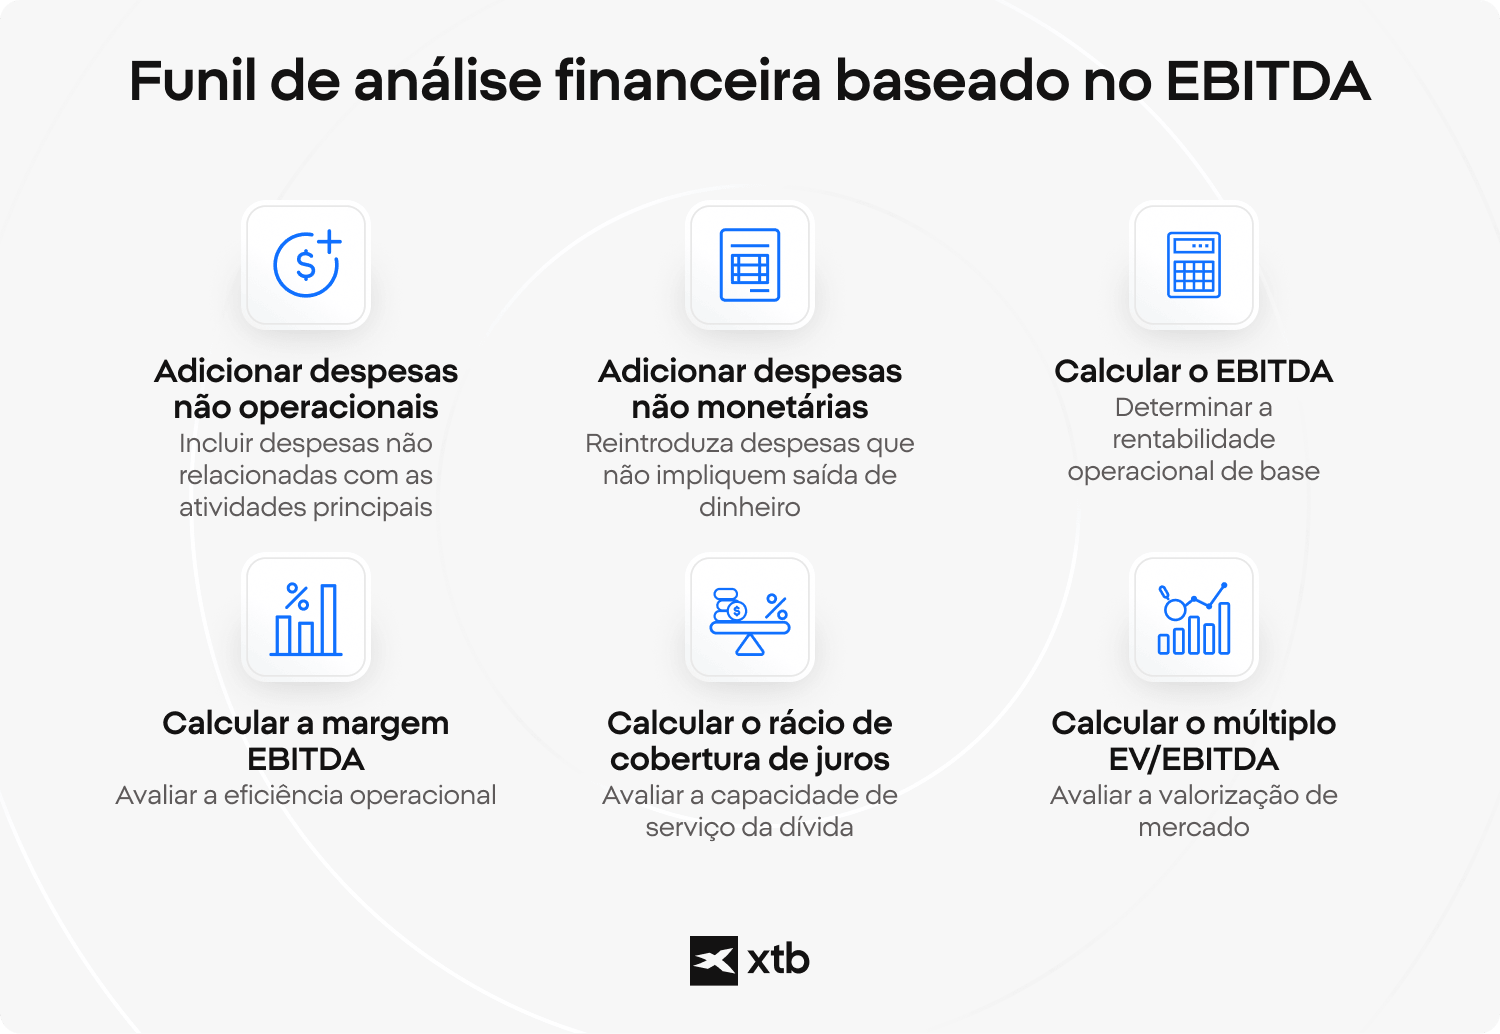
Depois de calcular o EBITDA, os investidores utilizam-no frequentemente como ponto de partida para vários indicadores financeiros, incluindo a margem EBITDA, o rácio de cobertura de juros e o rácio EV/EBITDA. Estes indicadores ajudam a avaliar a eficiência operacional, a capacidade para suportar os encargos da dívida e a valorização da empresa, embora nenhum deva ser analisado isoladamente.
Para perceber como funcionam, consideremos o exemplo de uma empresa hipotética do setor do retalho, com receitas totais de 5 000 000 de dólares.
As demonstrações financeiras da empresa apresentam um resultado líquido de 500 000 dólares, encargos com juros de 100 000 dólares, impostos de 150 000 dólares e depreciações e amortizações no valor total de 250 000 dólares. Admitindo que o valor da empresa (Enterprise Value ou EV) é de 8 000 000 de dólares, vejamos como calcular o EBITDA e os principais indicadores financeiros associados:
- Cálculo do EBITDA: Adicionam-se os encargos com juros, os impostos e as depreciações e amortizações ao resultado líquido (500 000 + 100 000 + 150 000 + 250 000 dólares), obtendo-se um EBITDA de 1 000 000 de dólares.
- Margem EBITDA: Calcula-se dividindo o EBITDA (1 000 000 de dólares) pelas receitas totais (5 000 000 de dólares), obtendo-se uma margem de 20%. Isto significa que, por cada dólar de receitas, a empresa apresenta 20 cêntimos de EBITDA.
- Rácio de cobertura de juros: Dividindo o EBITDA (1 000 000 de dólares) pelos encargos com juros (100 000 dólares), obtém-se um rácio de 10x. Este resultado significa que o EBITDA corresponde a dez vezes os encargos com juros. No entanto, não garante que a empresa disponha de fluxo de caixa suficiente para cumprir todas as suas obrigações financeiras.
- Múltiplo EV/EBITDA: Calcula-se dividindo o valor da empresa (8 000 000 de dólares) pelo EBITDA (1 000 000 de dólares), obtendo-se um múltiplo de 8x. Os investidores utilizam frequentemente este indicador para comparar a valorização de empresas, incluindo potenciais empresas-alvo de aquisição. Ao contrário do rácio preço/lucro (P/E), o EV/EBITDA relaciona o valor da empresa com o EBITDA, permitindo comparar empresas com diferentes estruturas de capital.
O que indica realmente o EBITDA e por que razão é utilizado pelos investidores?
O EBITDA permite avaliar a rentabilidade operacional de uma empresa, excluindo o impacto dos juros, dos impostos e das depreciações e amortizações. Isto facilita a comparação entre empresas com diferentes estruturas de capital, regimes fiscais e políticas contabilísticas. Por exemplo, uma empresa com um elevado nível de endividamento pode apresentar um resultado líquido inferior ao de uma empresa semelhante com menos dívida, devido aos encargos com juros. Ao excluir estes encargos e as depreciações e amortizações, o EBITDA permite analisar a rentabilidade operacional numa perspetiva diferente. No entanto, não constitui uma medida direta do fluxo de caixa operacional.
Os investidores utilizam o EBITDA como um indicador de referência, mas combinam-no frequentemente com outros indicadores para obter uma visão mais completa da rentabilidade e da valorização de uma empresa. Por exemplo, dividindo o EBITDA pelas receitas totais, obtém-se a margem EBITDA, que expressa o EBITDA em percentagem das receitas.
Os analistas também comparam frequentemente o EBIT com o EBITDA para avaliar o impacto das depreciações e amortizações no resultado operacional. Além disso, na avaliação de empresas, dividem o valor da empresa (Enterprise Value ou EV) pelo EBITDA para calcular o múltiplo EV/EBITDA. Quando uma empresa apresenta despesas pontuais significativas, os analistas podem recorrer ao EBITDA ajustado para obter uma perspetiva mais normalizada do desempenho operacional. Estes ajustamentos devem, contudo, ser analisados cuidadosamente.
Quais são as limitações do EBITDA?
O EBITDA não tem em conta as despesas de investimento (CAPEX), as variações do fundo de maneio nem os encargos com juros e impostos. Por isso, pode dar uma imagem excessivamente favorável da capacidade de uma empresa para gerar caixa. Embora seja útil para comparar empresas, confiar exclusivamente neste indicador pode ocultar compromissos financeiros significativos e dificuldades na geração de caixa. Um estudo de 2018 de Bouwens, De Kok e Verriest sugere que o EBITDA pode transmitir uma imagem mais favorável da rentabilidade e da geração de caixa do que a realidade, sobretudo no caso de empresas muito endividadas ou com elevada intensidade de capital.
Um dos equívocos mais comuns consiste em considerar que o EBITDA equivale ao fluxo de caixa. Não é esse o caso. Como não inclui as despesas de investimento (CAPEX), o EBITDA não reflete os montantes que uma empresa tem de investir para manter ou expandir a sua base de ativos. Também não deve ser confundido com o lucro bruto: este corresponde às receitas deduzidas do custo das mercadorias vendidas ou dos serviços prestados, enquanto o EBITDA tem também em conta outras despesas operacionais, antes de juros, impostos, depreciações e amortizações. Por sua vez, a análise dos fluxos de caixa descontados é um método de avaliação distinto, que estima o valor de uma empresa com base nos fluxos de caixa futuros esperados.
Os críticos alertam ainda para a possibilidade de o EBITDA ajustado ser utilizado para apresentar uma imagem excessivamente favorável do desempenho de uma empresa, sobretudo durante períodos de recessão económica. Os juros e os impostos excluídos do EBITDA continuam a representar encargos reais, e as despesas recorrentes não deixam de existir por serem classificadas como ajustamentos. Por esse motivo, os investidores devem analisar cuidadosamente os ajustamentos apresentados pelas empresas, verificando se correspondem efetivamente a elementos pontuais ou se incluem custos operacionais recorrentes.
O que pensam os investidores profissionais sobre o EBITDA?
O EBITDA continua a ser um dos indicadores mais debatidos na análise financeira. A sua utilidade reside no facto de excluir os juros, os impostos, as depreciações e as amortizações, facilitando a comparação entre empresas. No entanto, esta mesma simplicidade pode ocultar custos importantes.
- Warren Buffett tem criticado a utilização do EBITDA como indicador da saúde financeira de uma empresa, uma vez que as depreciações podem refletir o custo económico de substituir os ativos ao longo do tempo.
- Charlie Munger foi ainda mais contundente, criticando o recurso ao EBITDA quando este é tratado como substituto da verdadeira capacidade de geração de caixa.
- Howard Marks tem alertado para os riscos de confiar excessivamente em indicadores de avaliação simplificados, sobretudo quando estes levam os investidores a desvalorizar o endividamento, a intensidade de capital ou a qualidade do negócio.
- Aswath Damodaran também tem salientado a importância de distinguir o EBITDA do fluxo de caixa, uma vez que são conceitos diferentes.
Ainda assim, o EBITDA continua a ser útil. As sociedades de private equity, os credores e os analistas de fusões e aquisições utilizam-no frequentemente como ponto de partida para comparar empresas com diferentes estruturas de capital, regimes fiscais e políticas contabilísticas. O EBITDA pode ajudar a avaliar a rentabilidade operacional, mas deve ser analisado em conjunto com o fluxo de caixa livre, as despesas de investimento (CAPEX), os níveis de endividamento e as necessidades de fundo de maneio.
FAQ
Não necessariamente. Um EBITDA mais elevado pode indicar uma maior rentabilidade operacional, mas não significa, por si só, que uma empresa tenha uma situação financeira mais sólida. Os investidores devem também analisar o fluxo de caixa livre, o nível de endividamento, as necessidades de investimento (CAPEX) e as margens de lucro, uma vez que o EBITDA não reflete todos os custos nem todas as saídas de caixa relevantes.
Não existe um valor de referência universal, uma vez que as margens EBITDA variam significativamente consoante o setor de atividade. As empresas com poucos ativos, como muitas empresas de software, apresentam frequentemente margens EBITDA superiores às de empresas industriais, serviços públicos ou companhias aéreas, que tendem a exigir investimentos mais avultados em ativos fixos. Em geral, a comparação é mais útil quando incide sobre empresas do mesmo setor e com modelos de negócio semelhantes.
O EBITDA é calculado antes de juros, impostos, depreciações e amortizações, pelo que não reflete os pagamentos associados a esses encargos. Também não tem em conta as despesas de investimento (CAPEX) nem as variações do fundo de maneio. O fluxo de caixa, por sua vez, evidencia as entradas e saídas de dinheiro da empresa ao longo de um determinado período. Por isso, permite avaliar aspetos da liquidez e da capacidade de geração de caixa que o EBITDA, isoladamente, não revela.
Muitas empresas apresentam o EBITDA ajustado para excluir determinados gastos que consideram pontuais ou não recorrentes, como custos de reestruturação, acordos judiciais ou despesas relacionadas com aquisições. O objetivo é evidenciar o desempenho operacional que a empresa considera representativo da sua atividade recorrente. No entanto, os investidores devem analisar cuidadosamente os ajustamentos efetuados, uma vez que não existe uma definição universal de EBITDA ajustado e as empresas podem aplicar critérios diferentes. Além disso, gastos apresentados como não recorrentes podem repetir-se ao longo do tempo.
O EBITDA é amplamente utilizado em setores como a indústria transformadora, as telecomunicações, a energia, a mineração, os transportes e o setor imobiliário. É também uma métrica frequente na análise de fusões e aquisições (M&A), nas operações de private equity e na avaliação de empresas. A sua utilidade, contudo, varia consoante o setor e o modelo de negócio.
Sim. Uma empresa pode apresentar um EBITDA positivo e, ao mesmo tempo, registar um resultado líquido negativo, uma vez que os encargos com juros, os impostos, as depreciações e as amortizações são considerados posteriormente no cálculo do resultado líquido. Também pode apresentar um EBITDA positivo e um fluxo de caixa livre negativo, por exemplo, se tiver despesas de investimento elevadas ou se as necessidades de fundo de maneio aumentarem significativamente.
O múltiplo EV/EBITDA relaciona o valor da empresa (EV), que tem em conta o capital próprio e a dívida líquida, com o EBITDA. É frequentemente utilizado para comparar empresas com diferentes estruturas de financiamento, uma vez que o EBITDA é calculado antes dos juros e dos impostos. Em comparação com o rácio P/E, é também menos diretamente afetado pelas diferenças nas taxas de imposto e nas políticas de depreciação e amortização. No entanto, não elimina todas as diferenças contabilísticas ou económicas entre empresas e deve ser interpretado tendo em conta, entre outros fatores, o nível de endividamento e as necessidades de investimento.
Não com a mesma utilidade. O EBITDA pode ser informativo em muitos setores, mas é menos esclarecedor quando analisado isoladamente em empresas com necessidades elevadas de investimento ou níveis significativos de endividamento. Nesses casos, uma empresa pode apresentar um EBITDA robusto e, ainda assim, enfrentar dificuldades de liquidez ou ter uma capacidade limitada para gerar caixa disponível. Por esse motivo, os investidores devem complementar a análise do EBITDA com indicadores como o fluxo de caixa livre, os rácios de endividamento e de cobertura de juros e outras medidas de rentabilidade.
Trading para Iniciantes: Entenda o Vocabulário da Negociação
Índice de Preços ao Consumidor (IPC): Como Funciona e Por Que é Importante
Redução das taxas de juro — Como ajustar a sua estratégia de investimento
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.