


El sector de defensa se ha mantenido como uno de los temas de inversión más sólidos en los mercados bursátiles globales durante los últimos años. El elevado gasto en defensa, la guerra en Ucrania, las tensiones de seguridad en Oriente Medio y el aumento de los pedidos militares han respaldado tanto los ingresos de las empresas como sus valorizaciones. Sin embargo, el panorama se está volviendo más complejo: algunas compañías siguen beneficiándose de presupuestos de defensa récord, mientras que los riesgos relacionados con los elevados múltiplos de valorización, el costo de ampliar la capacidad de producción y los posibles cambios en las prioridades geopolíticas adquieren cada vez mayor importancia.
Al mismo tiempo, la guerra parece estar volviéndose cada vez más "tecnológica", lo que plantea interrogantes sobre los modelos de negocio de algunos contratistas tradicionales de defensa al competir con compañías como Palantir y, potencialmente en el futuro, con las grandes tecnológicas estadounidenses que tienen acceso a capacidades avanzadas de inteligencia artificial. Sin embargo, la cuestión dista mucho de ser unidimensional. Este año, incluso RTX Corp, el mayor contratista de defensa estadounidense, anteriormente conocido como Raytheon y ampliamente considerado como uno de los beneficiarios de la expansión de la producción de Patriot, THAAD y PAC-3, ha enfrentado dificultades. Sus acciones han caído por debajo de una media móvil clave de largo plazo y retroceden alrededor de un 20% desde su máximo. Entonces, ¿qué está presionando al sector de defensa?
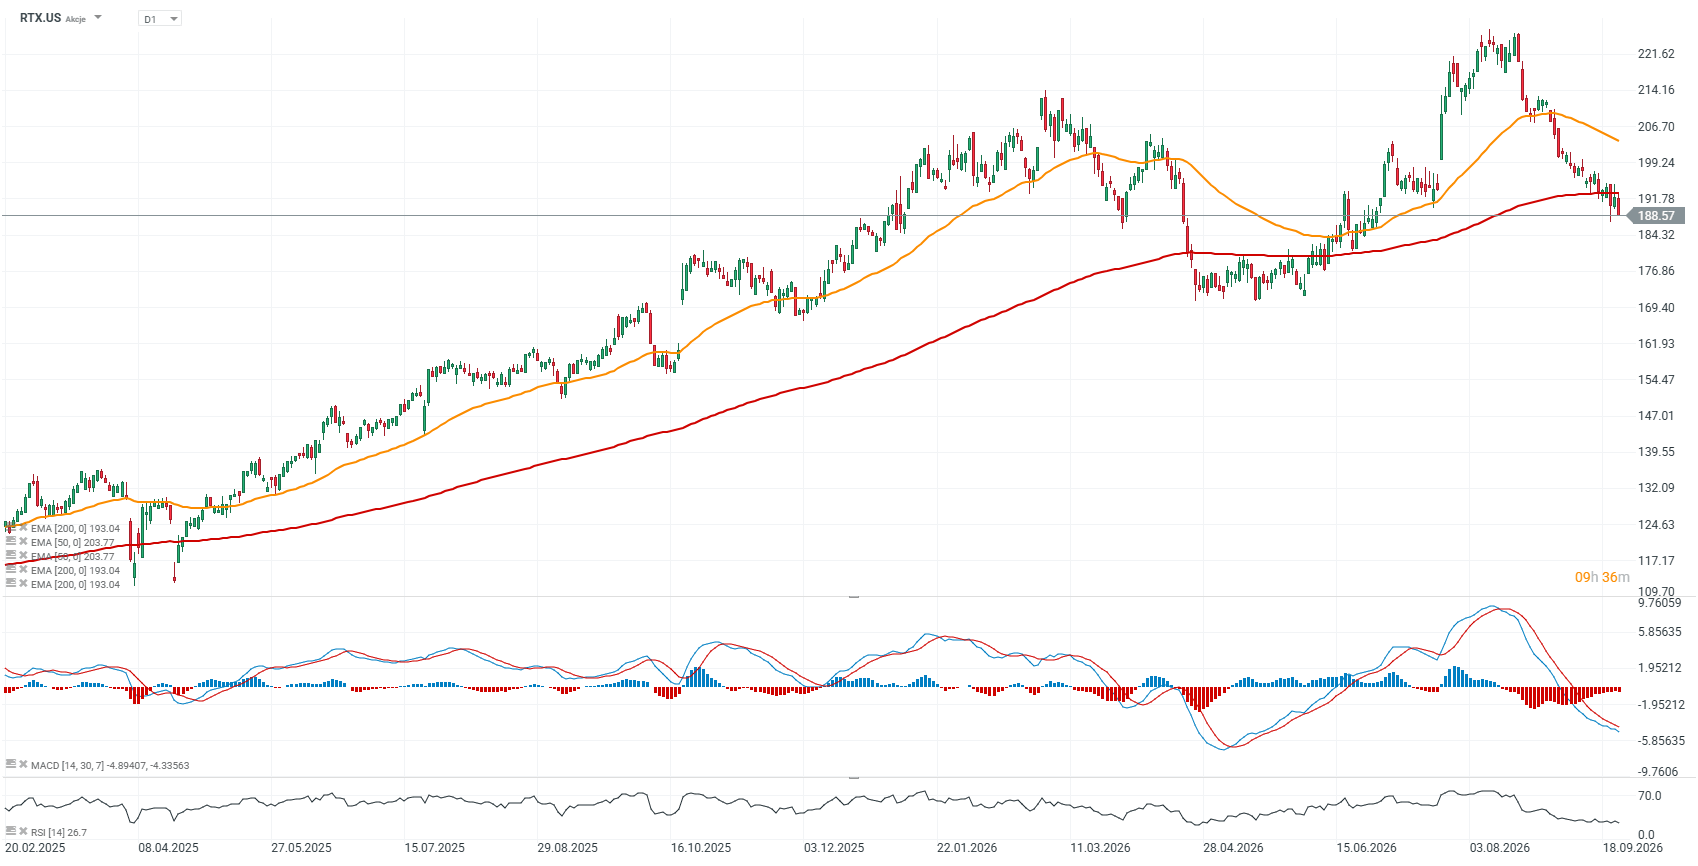
Gráfico de RTX, temporalidad D1
Las acciones de RTX Corp han retrocedido y ahora cotizan por debajo de la EMA de 200 días, representada por la línea roja, por primera vez desde mayo de este año. Aun así, las acciones acumulan un alza cercana al 115% durante los últimos cinco años, frente a aproximadamente un 72% del S&P 500 y un 98% del Nasdaq 100. Entonces, ¿RTX se ha beneficiado de esta megatendencia? Sin duda, pero los períodos de debilidad son inevitables.
 Fuente: xStation5
Acciones de defensa tras varios años de fuertes alzas
El sector de defensa estadounidense, y especialmente su equivalente europeo, ha disfrutado de varios años de fuerte expansión, por lo que cierta toma de beneficios no debería resultar sorprendente. La guerra en Ucrania, el aumento del gasto de la OTAN y la necesidad de reponer los inventarios de municiones y equipos se han traducido en un fuerte incremento de las carteras de pedidos de los principales fabricantes de defensa. Al mismo tiempo, los inversores se preguntan cada vez más si el ritmo de crecimiento observado en los últimos años puede mantenerse.
Las valorizaciones de muchas compañías europeas de defensa siguen siendo elevadas, mientras que los inversores prestan cada vez más atención a la calidad de las carteras de pedidos, los márgenes y la capacidad real de las empresas para ampliar su producción. La geopolítica también continúa siendo un factor importante. Cualquier desescalada de la guerra en Ucrania o una mejora temporal de las relaciones entre Estados Unidos y China podría reducir parte de la prima de riesgo geopolítico que ha respaldado al sector durante los últimos años.
Las empresas europeas de defensa siguen cotizando con una prima considerable
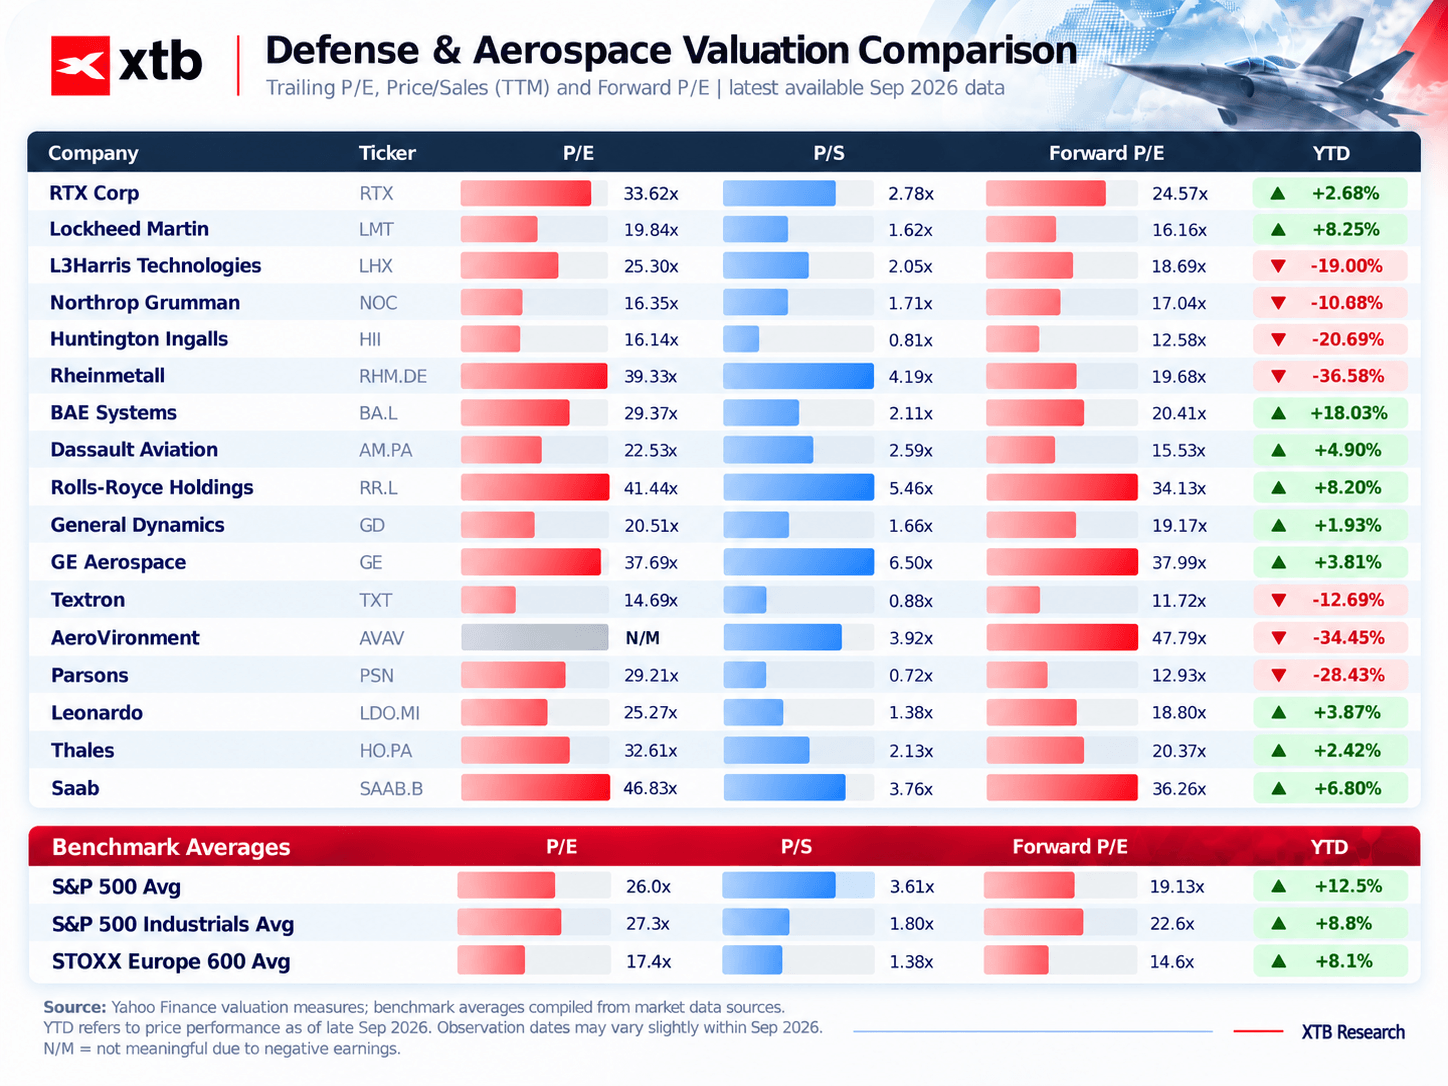
Las mayores compañías europeas de defensa continúan cotizando con valorizaciones significativamente superiores a las del mercado en general. Rheinmetall cotiza con una relación precio-utilidad (P/U) cercana a 40 veces, mientras que Saab cotiza a más de 46 veces sus beneficios. También se observan múltiplos elevados en compañías como Rolls-Royce, GE Aerospace y varios fabricantes de tecnología aeroespacial y de misiles. En comparación, la relación P/U promedio del S&P 500 se sitúa alrededor de 26 veces, mientras que el STOXX Europe 600 cotiza aproximadamente a 17 veces sus beneficios. Esto demuestra que los inversores siguen dispuestos a pagar una prima considerable por la exposición al aumento del gasto en defensa.
Sin embargo, no todas las compañías parecen igual de caras. Lockheed Martin, Northrop Grumman, Huntington Ingalls, General Dynamics y Textron cotizan mucho más cerca de los estándares históricos de valorización del sector industrial estadounidense que algunas de las compañías europeas con las valorizaciones más elevadas. Algunas incluso presentan valorizaciones entre un 30% y un 40% inferiores al promedio del índice general, entre ellas Huntington Ingalls, que construye portaaviones, y Textron, enfocada en aviación y helicópteros.
Por lo tanto, un posible factor de apoyo para el sector es la valorización relativamente más baja de algunos de los grandes contratistas de defensa estadounidenses.
Fuente: XTB Research, Yahoo Finance
La "prima de defensa" de Europa es cada vez más difícil de justificar
En Europa, una cuestión clave es cada vez más si las carteras de pedidos récord se traducirán realmente en un crecimiento sostenible de los beneficios. Una gran cartera de pedidos no garantiza automáticamente una alta rentabilidad, especialmente cuando el cumplimiento de los contratos requiere importantes aumentos de personal, nuevas fábricas y un mayor gasto de capital.
Un buen ejemplo es el gran contrato de fragatas de la Bundeswehr en el que participaba Rheinmetall, que fue cancelado a pesar de que ya se habían gastado más de 2.000 millones de euros. Esto podría hacer que los inversores sean más cautelosos respecto de la «calidad» de las carteras de pedidos del sector de defensa en Europa. Las elevadas valorizaciones también dejan menos margen de error. Cuando los múltiplos se encuentran muy por encima del promedio del mercado general, incluso una decepción moderada en el crecimiento puede provocar una reacción mucho más fuerte en el precio de las acciones.
El riesgo político tampoco debe ignorarse. En Europa Occidental, incluida Alemania, los partidos de derecha que defienden una normalización de las relaciones económicas con Rusia han ido ganando popularidad. No es difícil imaginar que un cambio político en esta dirección podría, al menos temporalmente, debilitar la confianza en la continuidad del aumento del gasto en defensa.
En EE. UU., el costo de ampliar la capacidad de producción se convierte en un problema
Las compañías estadounidenses de defensa se enfrentan a un conjunto de desafíos algo diferente. La demanda de misiles, sistemas de defensa aérea y tecnologías espaciales sigue siendo fuerte, pero aumentar la producción requiere inversiones considerables. Con los rendimientos de los bonos todavía elevados, el costo del capital sigue siendo relativamente alto, mientras que el Pentágono podría volverse más cauteloso a la hora de destinar fondos públicos en un contexto de una deuda pública muy elevada y creciente.
Para compañías como RTX, Lockheed Martin y General Dynamics, esto implica tener que financiar nuevas líneas de producción, aumentar inventarios y ejecutar contratos gubernamentales plurianuales al mismo tiempo. Los grandes programas estratégicos, incluida la expansión de la producción de misiles y los proyectos relacionados con Golden Dome, podrían respaldar los ingresos a largo plazo, pero inicialmente pueden presionar el flujo de caja.
Las empresas más pequeñas, bajo mayor presión. ¿Qué significa?
El desempeño de varios proveedores de defensa de pequeña y mediana capitalización es significativamente más débil. AeroVironment, Parsons, Booz Allen Hamilton, BNTX Technologies y otras compañías han registrado fuertes caídas, mientras que algunos de los mayores contratistas han mostrado un desempeño mucho más estable. Las empresas más pequeñas suelen ser más sensibles a contratos individuales, aumentos de costos y cambios en los calendarios de adquisiciones. También tienden a tener menor poder de negociación frente a los grandes clientes y contratistas principales.
A más largo plazo, otro riesgo potencial es la creciente competencia de las empresas tecnológicas. En áreas como las tecnologías de drones, los sistemas de combate autónomos, el análisis de datos y la inteligencia artificial, los proveedores tradicionales de defensa compiten cada vez más no solo entre sí, sino también con empresas tecnológicas de rápido crecimiento.
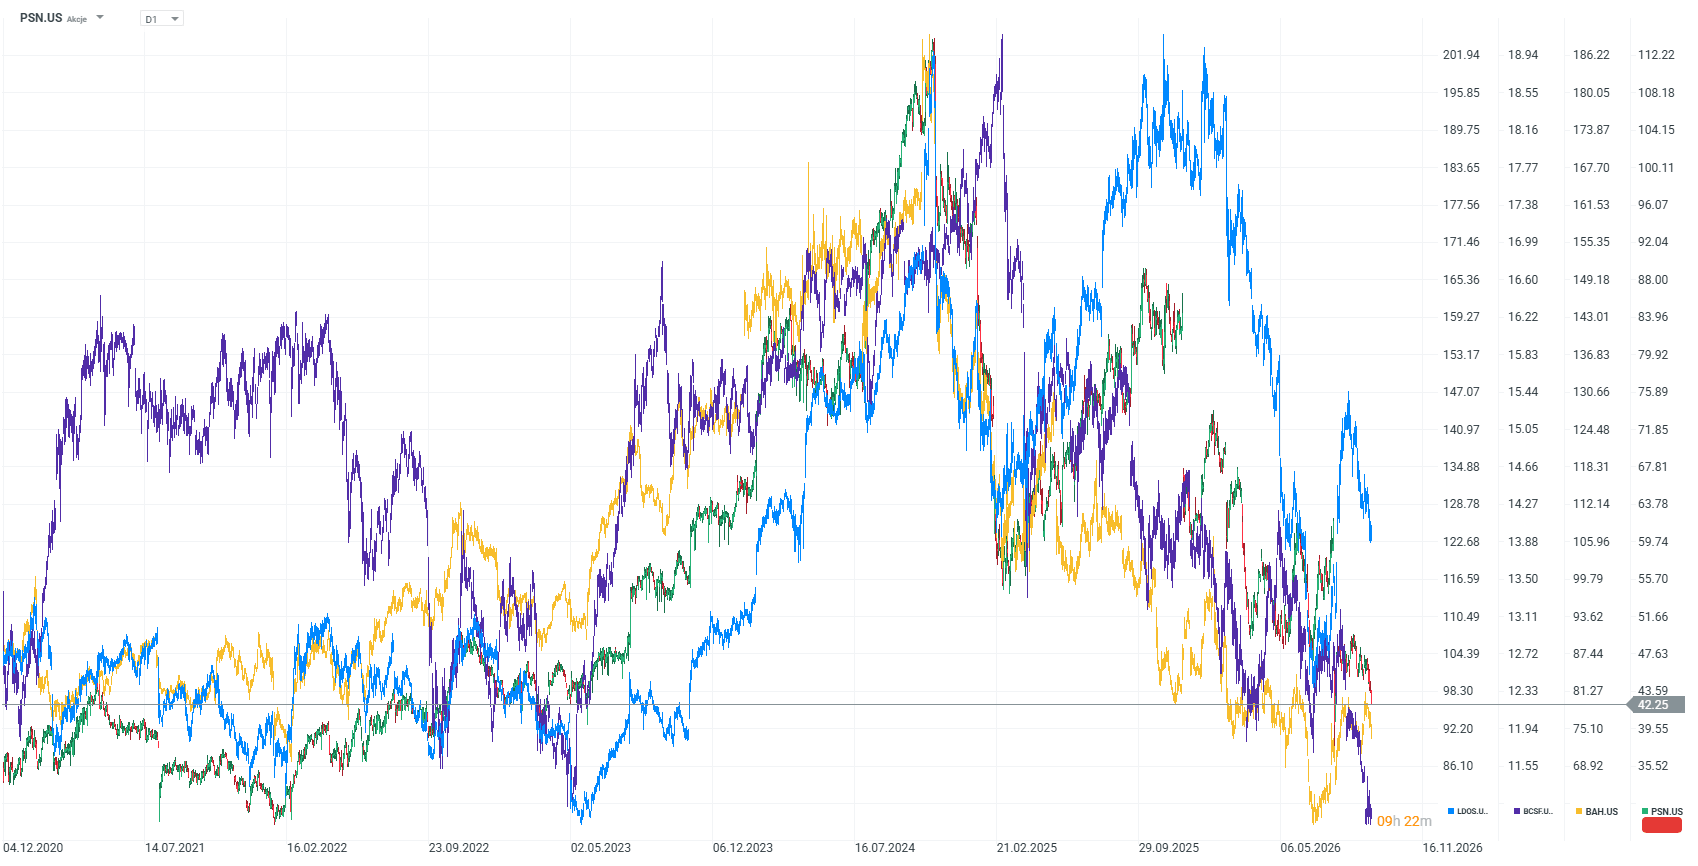
Por lo tanto, el sector de defensa ya no es simplemente una apuesta por un mayor gasto militar. La selección de compañías, la valorización, la calidad de la cartera de pedidos y la capacidad de convertir el aumento de los ingresos en flujo de caja y beneficios son cada vez más importantes. El gráfico siguiente muestra los precios de las acciones de Parsons, Leidos, BAE y Booz Allen Hamilton, compañías que han registrado caídas superiores al 50%.
Todo esto sugiere que los inversores probablemente seguirán siendo selectivos al elegir acciones del sector de defensa. Las compañías más expuestas a los cambios en la naturaleza de la guerra, incluidos los portaaviones, helicópteros, consultoría militar e infraestructura de "segundo nivel", podrían seguir cotizando con descuento durante más tiempo, mientras que los principales fabricantes de misiles, sistemas espaciales y tecnologías críticas podrían salir de la corrección en una posición más sólida. Es difícil sostener que la era de inestabilidad geopolítica ya haya quedado atrás. Esta sigue siendo una tendencia de largo plazo que podría continuar respaldando a las empresas más sólidas con tecnologías estratégicas y activos de producción.
 Fuente: xStation5


Apertura de EE. UU.: Wall Street sube mientras cae el petróleo 🗽 Synopsys se dispara tras mejora de HSBC

Microsoft está convirtiendo Copilot en un motor de ingresos para la IA

🤖 ¡Akamai entra en la liga de los grandes y firma un acuerdo con Anthropic! Las acciones «se disparan» un 23 % 💥



Resumen de la mañana: El petróleo retrocede tras conocerse las noticias sobre las conversaciones entre Washington y Teherán (25/09/2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.