

-
Anthropic enfrenta una revisión de su valoración, desde los 2 billones de dólares inicialmente considerados hasta una cifra cercana a 1.5 billones, pese a registrar ingresos de 16,800 millones de dólares en el tercer trimestre.
-
El crecimiento trimestral de los ingresos se moderó del 147% al 45%, mientras la compañía mantiene compromisos de infraestructura de cómputo por al menos 518,000 millones de dólares durante la próxima década.
-
La posible salida a bolsa podría afectar al Nasdaq-100 y a empresas como Amazon, Alphabet y Broadcom, tanto por sus participaciones e inversiones en Anthropic como por su exposición al desarrollo de infraestructura de inteligencia artificial.

-
Anthropic enfrenta una revisión de su valoración, desde los 2 billones de dólares inicialmente considerados hasta una cifra cercana a 1.5 billones, pese a registrar ingresos de 16,800 millones de dólares en el tercer trimestre.
-
El crecimiento trimestral de los ingresos se moderó del 147% al 45%, mientras la compañía mantiene compromisos de infraestructura de cómputo por al menos 518,000 millones de dólares durante la próxima década.
-
La posible salida a bolsa podría afectar al Nasdaq-100 y a empresas como Amazon, Alphabet y Broadcom, tanto por sus participaciones e inversiones en Anthropic como por su exposición al desarrollo de infraestructura de inteligencia artificial.
Lo que Anthropic presentó a sus inversionistas
Anthropic, la empresa que desarrolla los modelos de inteligencia artificial Claude, reunió el miércoles 14 de octubre en sus oficinas de San Francisco a inversionistas actuales y potenciales de su próxima salida a bolsa, en un encuentro con su director general Dario Amodei y su director de finanzas Krishna Rao en el que la compañía informó ingresos de 16,800 millones de dólares en el tercer trimestre, 45% más que en el trimestre anterior, además de ganancias en términos ajustados durante el periodo. Tras esa reunión parte de los asistentes comenzó a discutir una valuación cercana a 1.5 billones de dólares para la oferta pública prevista para noviembre, nivel 25% inferior a los cerca de 2 billones que se habían manejado, de modo que la diferencia equivale a unos 500,000 millones de dólares de valor que los inversionistas dejarían de asignarle a la empresa antes de que sus acciones empiecen a cotizar.
Los ingresos del primer trimestre fueron de 4,700 millones de dólares y los del segundo de 11,600 millones, lo que significa que entre el primer y el segundo trimestre las ventas crecieron 147% mientras que en el tercero el avance fue de 45%, con lo cual la empresa sigue vendiendo cada vez más aunque a una velocidad que se redujo a menos de una tercera parte de la anterior. Una compañía en plena expansión suele valorarse por lo que podría facturar y ganar dentro de varios años, ya que hoy todavía invierte más de lo que obtiene, de manera que cuando el ritmo de crecimiento se modera el precio que los inversionistas están dispuestos a pagar tiende a ajustarse aunque las cifras absolutas sigan siendo muy altas. De acuerdo con personas cercanas a las conversaciones, algunos inversionistas tomaron precisamente esa moderación como motivo para reconsiderar el precio que pagarían por la empresa.
Ingresos trimestrales y el historial de valuación de Anthropic
En todo 2025 Anthropic facturó 4,590 millones de dólares, unas doce veces lo que vendió en 2024, mientras que en los primeros nueve meses de 2026 ya acumula 33,100 millones, lo cual muestra el tamaño del salto que dio la empresa en menos de un año. A finales de julio sus ingresos anualizados, que es el cálculo de lo que facturaría en doce meses si mantuviera su ritmo de ventas más reciente, alcanzaron los 65,000 millones de dólares, mientras que hacia 2028 la compañía proyecta ventas de entre 190,000 y 200,000 millones de dólares.
La valuación acompañó ese crecimiento, ya que en septiembre de 2025 la empresa valía 183,000 millones de dólares, en febrero de 2026 levantó 30,000 millones con una valuación de 380,000 millones y en mayo recaudó 65,000 millones con una valuación de 965,000 millones, con lo que superó a OpenAI. La cifra de 2 billones que circulaba para la salida a bolsa implicaba más que duplicar ese último precio en apenas unos meses y habría superado los 1.77 billones con los que SpaceX debutó en junio en la mayor oferta pública registrada, mientras que los 1.5 billones que ahora se discuten implicarían un aumento de 55% sobre la ronda de mayo.
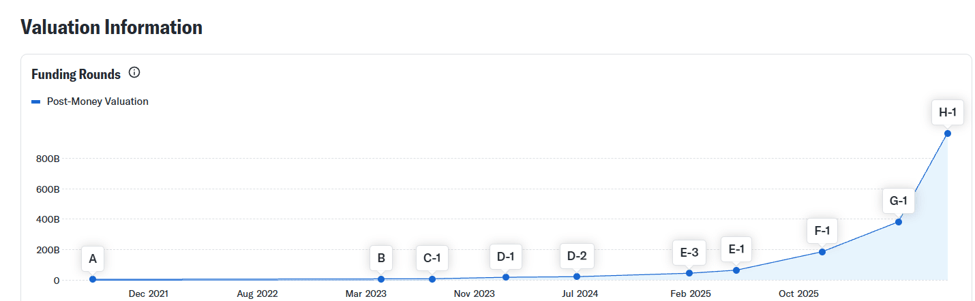 Gráfico: Valuación de Anthropic por ronda de financiamiento, de 183,000 millones de dólares en septiembre de 2025 a 965,000 millones en mayo de 2026.
Compromisos de cómputo, pérdidas y la forma de contar los ingresos
El prospecto confidencial de la oferta, cuyo contenido se conoció a finales de septiembre, muestra que la empresa se comprometió a gastar al menos 518,000 millones de dólares en infraestructura de cómputo durante la próxima década con seis socios, de los cuales destacan 111,100 millones con Google, 110,000 millones con Amazon y 31,400 millones con Microsoft, además de que cerca de 80% de ese total debe pagarse sin importar cuánta capacidad utilice la compañía. Repartidos de forma uniforme esos compromisos equivaldrían a unos 52,000 millones de dólares por año, cifra que representa alrededor de 77% de lo que Anthropic facturaría en doce meses al ritmo del tercer trimestre, lo cual explica la atención que ponen los inversionistas en la velocidad de crecimiento de las ventas, ya que de ella depende que esos pagos puedan cubrirse con los propios ingresos de la empresa sin recurrir a más financiamiento.
En 2025 la compañía tuvo una pérdida operativa superior a 8,000 millones de dólares, con gastos de operación por 12,650 millones de los cuales 7,330 millones se destinaron a cómputo e infraestructura, mientras que su pérdida neta llegó a cerca de 42,000 millones, aunque unos 34,000 millones de ese monto corresponden a un cargo contable relacionado con obligaciones de rondas de financiamiento anteriores. En el segundo trimestre de 2026 la empresa ya reportaba utilidad operativa ajustada y en el tercero volvió a registrar ganancias en esos mismos términos, aunque las cifras ajustadas excluyen partidas que sí cuentan en los estados financieros oficiales.
Anthropic registra como ingreso el valor completo de lo que vende a través de las nubes de Amazon y Google y anota como gasto la parte que se quedan esos socios, mientras que OpenAI solo contabiliza la porción que le corresponde, diferencia que tomó relevancia cuando OpenAI informó a sus inversionistas ingresos anualizados de alrededor de 50,000 millones de dólares a finales de septiembre, unos 20,000 millones por debajo de lo que se había estimado al comparar sus cifras con las de Anthropic, lo que llevó al Nasdaq a caer 1.25% el jueves 8 de octubre. Con métodos distintos las cifras de ambas empresas no son directamente comparables, de modo que algunos inversionistas podrían aplicar un descuento adicional al calcular cuánto vale cada dólar de ventas de Anthropic.
Cuánto pagaría el mercado por cada dólar de ventas de Anthropic
Como Anthropic todavía reporta pérdidas contables, el múltiplo precio/utilidad no sirve para valuarla, por lo que la referencia más usada es cuántas veces sus ventas anuales se está pagando por la empresa. Si los 16,800 millones del tercer trimestre se multiplican por cuatro la compañía estaría facturando a un ritmo de 67,200 millones de dólares al año, con lo cual una valuación de 2 billones equivaldría a pagar cerca de 30 veces esas ventas mientras que 1.5 billones bajaría el múltiplo a unas 22 veces.
Algunos inversionistas esperan que los ingresos anualizados de Anthropic se ubiquen entre 100,000 y 120,000 millones de dólares al cierre de 2026, en cuyo caso una valuación de 1.5 billones representaría entre 12.5 y 15 veces esas ventas, mientras que frente a la proyección de 190,000 a 200,000 millones para 2028 el múltiplo bajaría a cerca de 7.5 a 8 veces. La distancia entre esos múltiplos depende de cuánta confianza tengan los inversionistas en que el crecimiento de los próximos dos años se parezca al de los últimos doce meses, ya que si la desaceleración del tercer trimestre se extiende el múltiplo sobre ventas futuras tendería a subir y la valuación actual se vería más cara.
Tasas altas y deuda en la infraestructura de inteligencia artificial
El ajuste coincide con un rendimiento del bono del Tesoro de Estados Unidos a 10 años que a inicios de octubre llegó a 5.32%, su nivel más alto desde 2002, lo cual encarece el financiamiento y reduce el valor que hoy se le asigna a las ganancias que una empresa podría generar dentro de varios años, efecto que suele pesar más en compañías como Anthropic cuyo valor depende en buena medida de utilidades futuras. Ese mismo entorno golpeó a CoreWeave, empresa que renta capacidad de cómputo con chips de Nvidia a laboratorios de inteligencia artificial, ya que sus bonos con vencimiento en 2032 llegaron a pagar un rendimiento de 15% y sus acciones cayeron hasta 16% en la sesión del 14 de octubre, jornada en la que Oracle bajó casi 7%, Nebius 9% y Dell 10%, para después registrar el jueves 15 nuevas caídas tanto en sus acciones como en sus bonos.
El director general de Broadcom, Hock Tan, dijo el 12 de octubre en Singapur que el acceso a capital podría convertirse en la principal limitante para seguir ampliando la infraestructura de inteligencia artificial, comentario que toca directamente a Anthropic porque se perfila como el mayor cliente de chips a la medida de Broadcom hacia 2027 y 2028. En el mercado de ofertas públicas el operador de centros de datos SB Energy pospuso su salida a bolsa en septiembre y Holtec Nuclear retiró sus planes de cotizar, de modo que la oferta de Anthropic llegaría en un momento en el que los inversionistas revisan con más cuidado la relación entre el gasto en infraestructura, el costo de financiarlo y los ingresos que podría generar.
Qué implica la salida a bolsa de Anthropic para la inteligencia artificial
La oferta de Anthropic se adelantaría a la de OpenAI, cuya salida a bolsa podría darse el próximo año, por lo que se considera la primera prueba del apetito de los inversionistas por desarrolladores de inteligencia artificial que todavía pierden dinero mientras buscan crecer a gran escala. Una valuación de 1.5 billones tendería a convertirse en la referencia con la que el mercado compare a OpenAI y a otras rondas privadas del sector, mientras que una recepción más débil de lo esperado podría sumar presión sobre las valuaciones de toda la industria.
Los datos de ventas siguen mostrando una demanda creciente por los modelos de Anthropic, por lo que la discusión parece concentrarse en el precio que se paga por ese crecimiento y en el costo de financiar el cómputo que lo sostiene. Ese gasto se reparte entre Google, Amazon, Microsoft, Broadcom y AMD, empresa que acordó comprar hasta 5,000 millones de dólares en acciones de Anthropic y suministrarle capacidad de cómputo por más de 20,000 millones, mientras que bancos comenzaron a colocar un paquete de financiamiento de 60,000 millones de dólares ligado al arrendamiento de chips diseñados por Google para Anthropic. Anthropic busca recaudar en su oferta un monto comparable o superior al que obtuvo SpaceX, de modo que a una valuación menor necesitaría vender una mayor proporción de su capital para obtener la misma cantidad de dinero, lo que implicaría más dilución para los accionistas actuales.
Qué implica la valoración de Anthropic para el Nasdaq-100 y el S&P 500
Anthropic eligió el Nasdaq para cotizar, bolsa que desde mayo aplica una regla de entrada rápida al Nasdaq-100 para empresas recién listadas cuyo valor de mercado se ubique entre los 40 mayores del índice, con un aviso de al menos cinco sesiones e ingreso después de 15 sesiones de cotización sin desplazar a ningún integrante. El lugar 40 del índice ronda los 121,000 millones de dólares, de modo que tanto a 2 billones como a 1.5 billones Anthropic cumpliría con holgura ese requisito y los más de 800,000 millones de dólares en fondos que siguen al Nasdaq-100 tendrían que incorporar sus acciones.
SpaceX salió a bolsa el 12 de junio y entró al Nasdaq-100 el 7 de julio con un peso cercano a 1% pese a valer más de 2 billones de dólares, porque el índice pondera a las empresas según las acciones disponibles para negociar y en compañías con menos de un tercio de sus títulos en circulación libre limita el cálculo a un máximo de tres veces esa proporción. Si Anthropic coloca una fracción similar de su capital, su peso inicial también sería reducido, mientras que la compra obligatoria de los fondos indexados sería cerca de 25% menor con una valuación de 1.5 billones que con una de 2 billones, ya que ese flujo depende del valor de mercado ajustado.
S&P Dow Jones Indices decidió en junio no modificar sus criterios para el S&P 500, que exigen al menos 12 meses de cotización y utilidades en el último año, con lo cual las pérdidas contables de Anthropic la dejan fuera de ese índice por ahora y su efecto sobre el S&P 500 llegaría de forma indirecta a través de Amazon y Alphabet.
Amazon tendría entre 20% y 21% de Anthropic y Alphabet entre 13% y 15%, de modo que una diferencia de 500,000 millones de dólares en la valuación equivaldría, antes de considerar la dilución de la oferta, a unos 100,000 millones menos de valor potencial para la participación de Amazon y a cerca de 70,000 millones menos para la de Alphabet. En el segundo trimestre la utilidad neta de Amazon pasó de 18,200 a 62,600 millones de dólares impulsada sobre todo por la revaluación de su inversión en Anthropic, mientras que Alphabet reportó ganancias por 99,000 millones de dólares en el mismo periodo por la salida a bolsa de SpaceX y la última ronda de Anthropic, por lo que el precio final de la oferta podría influir en lo que ambas reporten en el cuarto trimestre. Amazon y Alphabet se encuentran entre las empresas de mayor peso del Nasdaq-100 y del S&P 500, de manera que un cambio en la valuación de Anthropic tendería a reflejarse en ambos índices aun antes de que sus acciones empiecen a cotizar.
Correlación de Anthropic con otros activos tecnológicos
Amazon y Alphabet tienen una doble exposición a Anthropic porque además de ser accionistas reciben buena parte de su gasto en cómputo a través de AWS y Google Cloud, de modo que una valuación más baja tendería a reducir el valor de sus participaciones mientras que sus contratos de nube siguen dependiendo de que los ingresos de Anthropic mantengan su ritmo. Broadcom se mueve con el mismo tema por ser proveedor de chips a la medida y por respaldar con su calificación crediticia parte de los préstamos ligados a Anthropic, mientras que CoreWeave, Oracle y Nebius reflejan el costo de la deuda que sostiene la construcción de centros de datos, por lo que una oferta bien recibida podría aliviar la presión sobre el crédito del sector mientras que una recepción débil tendería a ampliarla.
Las acciones de semiconductores como Nvidia, Micron y AMD han tendido a moverse en la misma dirección que las noticias sobre ingresos de los desarrolladores de inteligencia artificial, como ocurrió con las caídas posteriores al dato de OpenAI, mientras que el rendimiento del bono a 10 años mantiene una relación inversa con las valuaciones de empresas de crecimiento, de manera que un repunte adicional en las tasas tendería a presionar tanto la valuación de Anthropic como la de los índices tecnológicos.
Escenarios para la valuación de Anthropic: de 965,000 millones a 2 billones de dólares
En caso de que durante la presentación a inversionistas Anthropic logre mostrar que el crecimiento del cuarto trimestre se mantiene cerca de 45%, lo que llevaría sus ingresos trimestrales a unos 24,400 millones de dólares, la valuación podría regresar a la zona de 2 billones o superarla, escenario en el que Amazon y Alphabet registrarían mayores ganancias contables en el cuarto trimestre, los fondos que replican al Nasdaq-100 tendrían que destinar más recursos a la compra de sus acciones y el sector de semiconductores e infraestructura podría recuperar parte de lo perdido en octubre, además de que OpenAI tendría una referencia más alta para su propia salida a bolsa.
Una oferta alrededor de 1.5 billones equivaldría a unas 22 veces las ventas anualizadas del tercer trimestre y a un aumento de 55% frente a la ronda de mayo, de modo que Amazon y Alphabet seguirían reportando ganancias por su inversión aunque menores a las previstas con 2 billones, mientras que el efecto sobre el Nasdaq-100 dependería sobre todo de la proporción de acciones que Anthropic coloque y del comportamiento de las tasas de interés en las semanas previas a la oferta.
Si el rendimiento del bono a 10 años supera de nuevo 5.32%, si los bonos de CoreWeave se mantienen por encima de 15% o si el crecimiento del cuarto trimestre se reduce a menos de la mitad del 45% del tercero, la valuación podría acercarse a los 965,000 millones de la ronda de mayo, nivel que equivaldría a unas 14 veces las ventas anualizadas del tercer trimestre y que implicaría para Amazon y Alphabet ganancias contables mucho menores. En ese escenario la presión sobre el Nasdaq-100 y sobre las empresas de semiconductores e infraestructura tendería a extenderse, la salida a bolsa de OpenAI enfrentaría una referencia más baja y los 518,000 millones de dólares en compromisos de cómputo de Anthropic quedarían bajo una revisión más estricta por parte de los inversionistas.
Raúl Ojeda Espino — Analista colaborador de XTB


Resultados en Wall Street: los ganadores y perdedores de la primera semana


Anthropic aumenta sus ingresos un 45% y prepara una posible salida a bolsa de US$2 billones


El desplome del Kospi ya contagió a Wall Street y Europa: hasta dónde puede llegar

🔴ANÁLISIS INTRADAY DE MERCADOS (15.10.2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.