

-
Alphabet registró ingresos de 127.600 millones de dólares en el tercer trimestre, un aumento interanual del 25%.
-
El beneficio neto cayó un 25%, hasta los 26.200 millones de dólares, debido a pérdidas en inversiones de capital.
-
El beneficio por acción alcanzó los 2,12 dólares, por debajo de las expectativas de los analistas.
-
Los ingresos de Google Cloud se dispararon un 103%, hasta los 30.700 millones de dólares, con una mejora del margen operativo.
-
Las inversiones de capital aumentaron hasta los 51.400 millones de dólares, provocando un flujo de caja libre negativo.
-
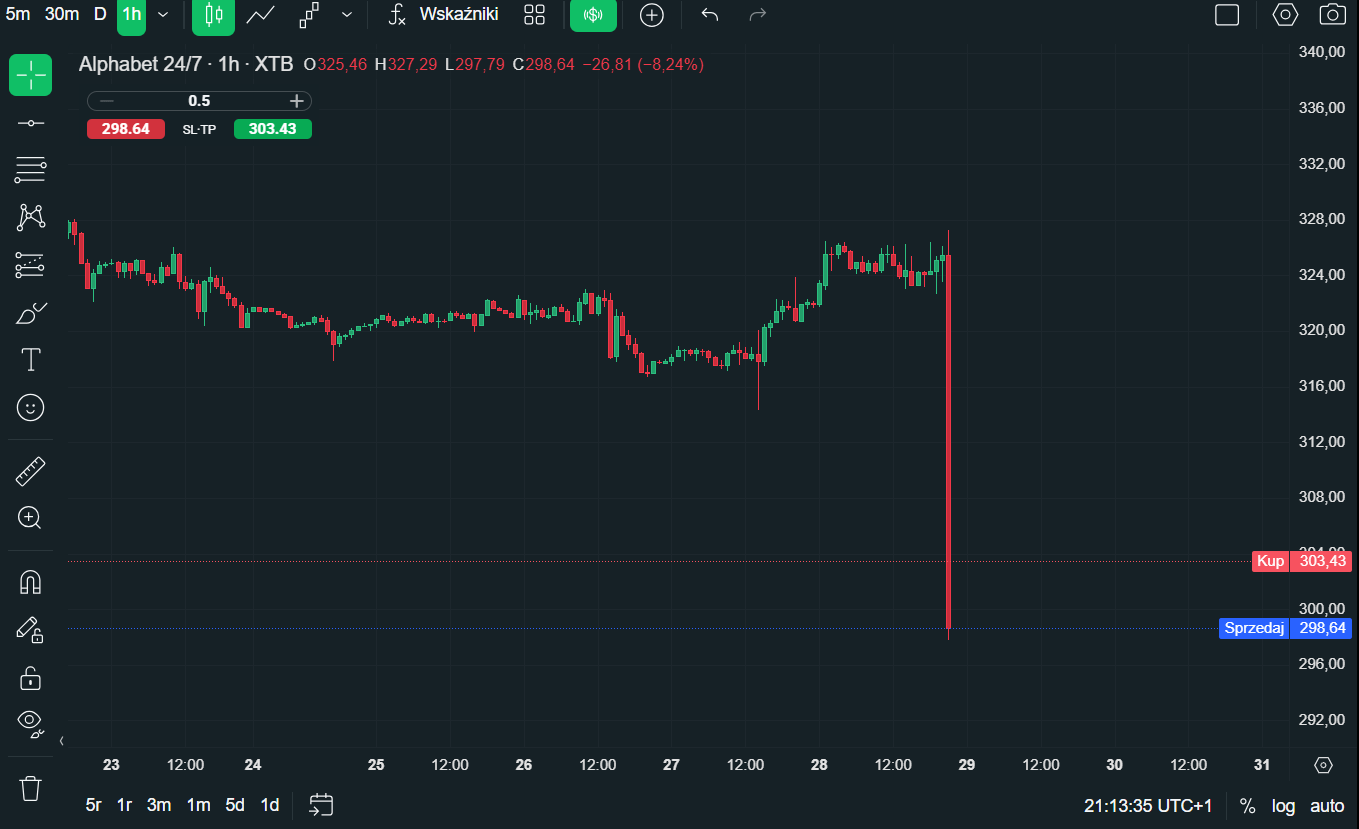
Las acciones de Alphabet cayeron un 8,25% en las operaciones posteriores al cierre tras la publicación de los resultados.

-
Alphabet registró ingresos de 127.600 millones de dólares en el tercer trimestre, un aumento interanual del 25%.
-
El beneficio neto cayó un 25%, hasta los 26.200 millones de dólares, debido a pérdidas en inversiones de capital.
-
El beneficio por acción alcanzó los 2,12 dólares, por debajo de las expectativas de los analistas.
-
Los ingresos de Google Cloud se dispararon un 103%, hasta los 30.700 millones de dólares, con una mejora del margen operativo.
-
Las inversiones de capital aumentaron hasta los 51.400 millones de dólares, provocando un flujo de caja libre negativo.
-
Las acciones de Alphabet cayeron un 8,25% en las operaciones posteriores al cierre tras la publicación de los resultados.
Alphabet cerró el tercer trimestre de 2026 con ingresos de 127.600 millones de dólares, un aumento interanual del 25%, acumulando así su decimotercer trimestre consecutivo de crecimiento de ingresos de dos dígitos. Sin embargo, la cifra se situó ligeramente por debajo de las expectativas de los analistas, que apuntaban a aproximadamente 128.000 millones de dólares. El beneficio operativo aumentó un 30%, hasta los 40.600 millones de dólares, mientras que el margen operativo mejoró del 30,5% al 31,8%. No obstante, las buenas noticias terminan ahí, ya que el beneficio neto mostró un panorama mucho más débil, con una caída del 25%, hasta los 26.200 millones de dólares. El beneficio por acción se situó en apenas 2,12 dólares, frente a las expectativas cercanas a los 3,00 dólares. La disminución del beneficio neto se debió, en parte, a una pérdida de 8.700 millones de dólares en inversiones de capital, derivada de cambios en la valoración de los activos financieros mantenidos por la compañía. Esta pérdida redujo el beneficio por acción en 0,55 dólares, aunque Alphabet no reveló qué inversiones específicas fueron responsables del resultado negativo.
A pesar del sólido crecimiento operativo, los inversores reaccionaron de manera claramente negativa, con una caída del 8,25% en las acciones de Alphabet durante las operaciones posteriores al cierre, poniendo a prueba el nivel psicológico de los 300 dólares. El mercado también está prestando cada vez más atención al costo de financiar la expansión de la compañía en inteligencia artificial.
Principales resultados del tercer trimestre de 2026:
-
Ingresos: 127.600 millones de dólares (+25% interanual).
-
Google Cloud: 30.700 millones de dólares (+103% interanual).
-
Google Search: 63.400 millones de dólares (+12% interanual).
-
Publicidad de YouTube: 11.200 millones de dólares (+9% interanual).
-
-
Beneficio operativo: 40.600 millones de dólares (+30% interanual).
-
Beneficio por acción (BPA): 2,12 dólares, frente a expectativas de aproximadamente 3,00 dólares.
-
Inversiones de capital (CapEx): 51.400 millones de dólares (+114% interanual).
-
Flujo de caja libre: −9.100 millones de dólares.
La mayor sorpresa positiva fue Google Cloud, que se está consolidando cada vez más como el segundo gran pilar del negocio de Alphabet. Los ingresos del segmento se dispararon un 103%, frente al 82% del trimestre anterior, superando ampliamente las expectativas de los analistas. Más importante aún, el beneficio operativo de Cloud aumentó de 3.600 millones a 11.100 millones de dólares, mientras que su margen operativo pasó del 23,7% a un impresionante 36,2%. Esto constituye una prueba convincente de que el auge de la inteligencia artificial está comenzando a traducirse no solo en mayores ventas, sino también en una rentabilidad más sólida. Google también se está beneficiando de sus chips TPU propios, que ofrece cada vez más a clientes externos, compitiendo directamente con otros proveedores de infraestructura de inteligencia artificial.
Curiosamente, a pesar de la creciente competencia de los chatbots, Google registró su mayor crecimiento en consultas de búsqueda en cinco años, mientras que la aplicación Gemini superó los 1.000 millones de usuarios activos mensuales. Por ahora, la inteligencia artificial parece estar fortaleciendo el ecosistema de Google, aunque no ha desaparecido el riesgo de que los asistentes de IA competidores capten una parte de las consultas de búsqueda.
Inversiones masivas en inteligencia artificial
Mantener su posición a la vanguardia del nuevo auge tecnológico exige inversiones igualmente masivas por parte del gigantesco negocio de Alphabet. La compañía destinó 51.400 millones de dólares a inversiones de capital durante el tercer trimestre, más del doble de lo invertido un año antes. Este fue otro trimestre en el que las inversiones de capital superaron el flujo de caja operativo, lo que provocó un flujo de caja libre negativo de 9.100 millones de dólares. Al mismo tiempo, la compañía obtuvo aproximadamente 28.700 millones de dólares mediante emisiones de bonos y 12.400 millones de dólares mediante emisiones de acciones. La principal referencia sigue siendo la previsión de inversiones de capital presentada por Alphabet en julio, de entre 195.000 y 205.000 millones de dólares para todo 2026. Cumplir este objetivo implicaría inversiones de aproximadamente 63.000 a 73.000 millones de dólares solo durante el cuarto trimestre.
La fuerte caída de las acciones de Alphabet demuestra que Wall Street ya no está dispuesto a recompensar a los gigantes tecnológicos únicamente por sus impresionantes tasas de crecimiento en inteligencia artificial y sus enormes compromisos de inversión. Las acciones de Alphabet retroceden un 8,25% tras la publicación de los resultados, poniendo a prueba la zona de los 300 dólares, que ahora representa un nivel técnico importante. La caída resulta especialmente llamativa considerando que los ingresos de Google Cloud se duplicaron con creces y que la rentabilidad operativa general del grupo mejoró. En cambio, los inversores parecen estar concentrándose en un beneficio por acción inferior a lo esperado, el deterioro del flujo de caja y el riesgo de nuevos aumentos en las inversiones de capital.


Resultados de Microsoft: el crecimiento de la nube eclipsa las dudas sobre CAPEX y FCF



Cierre de Mercado: Oracle impulsa al mercado al alza y el dólar se debilita tras la reunión de la Fed (28.10.2026)

IPO de Anthropic: Todo lo que debes saber antes de su debut en Nasdaq

Robinhood cae 4% tras resultados: cripto se desploma y los contratos de eventos ganan peso
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.