


Wall Street abrió la sesión del miércoles en terreno negativo. El S&P 500 cayó un 0,8%, mientras que el Nasdaq 100 retrocedió un 1%. El principal factor detrás de la ola de ventas fue una lectura del IPC de septiembre superior a lo esperado, que volvió a elevar las expectativas de subidas de tasas de la Fed, tanto para este año como para el próximo.
La inflación vuelve al centro de atención
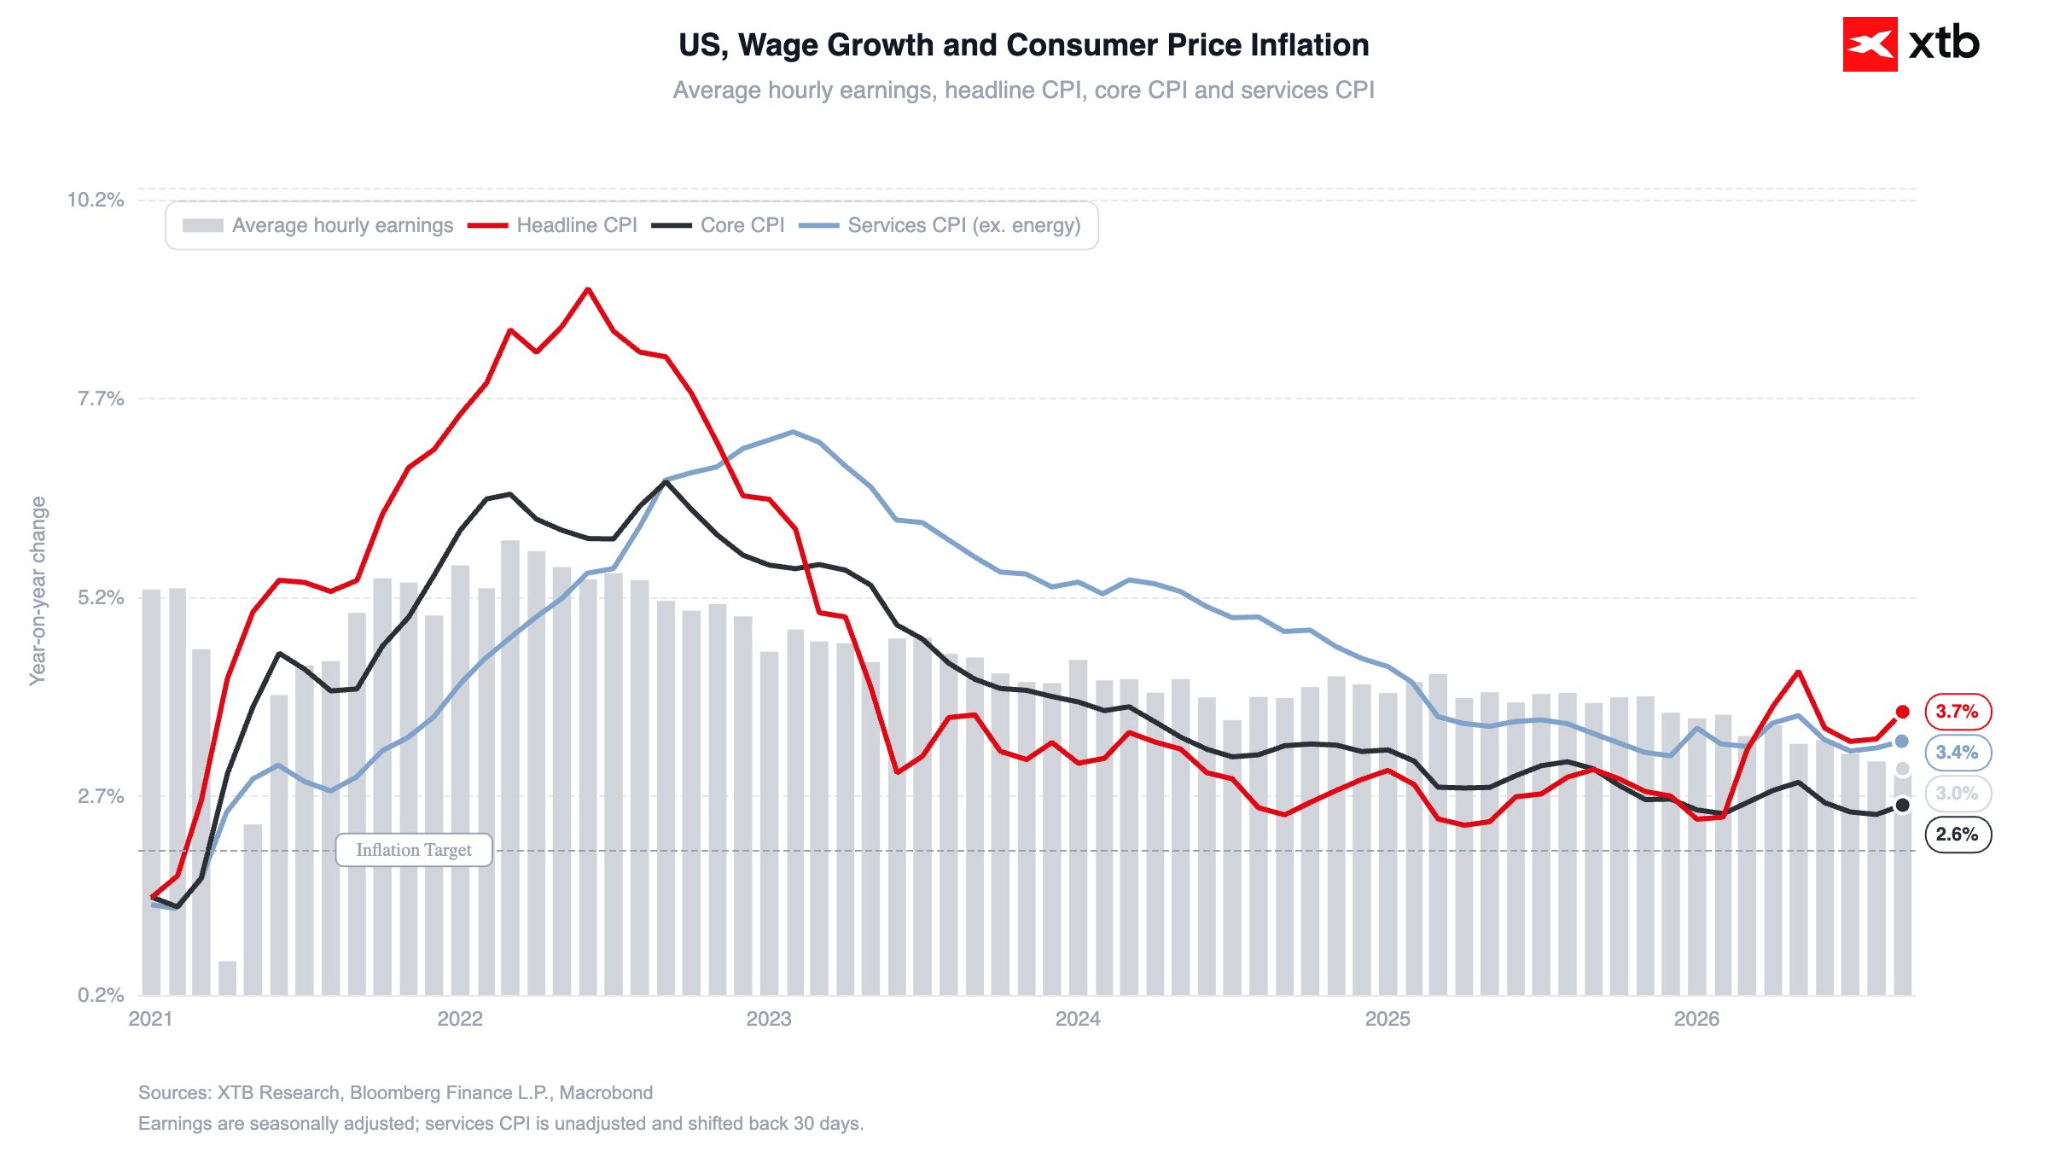
La publicación del IPC de hoy mostró una inflación más elevada de lo que había anticipado el consenso. La inflación general se aceleró hasta el 3,7% interanual (desde el 3,4% de agosto), superando las expectativas del 3,6%. La inflación subyacente (que excluye los precios de los alimentos y la energía) aumentó hasta el 2,6% interanual, frente a las previsiones del 2,5%. La inflación se ha mantenido por encima del objetivo de la Fed durante 66 meses consecutivos, con pocas señales de un rápido regreso a la meta.
Figura 1: Inflación del IPC y crecimiento salarial en Estados Unidos (2021 - 2026)
Fuente: XTB Research, 14.10.2026
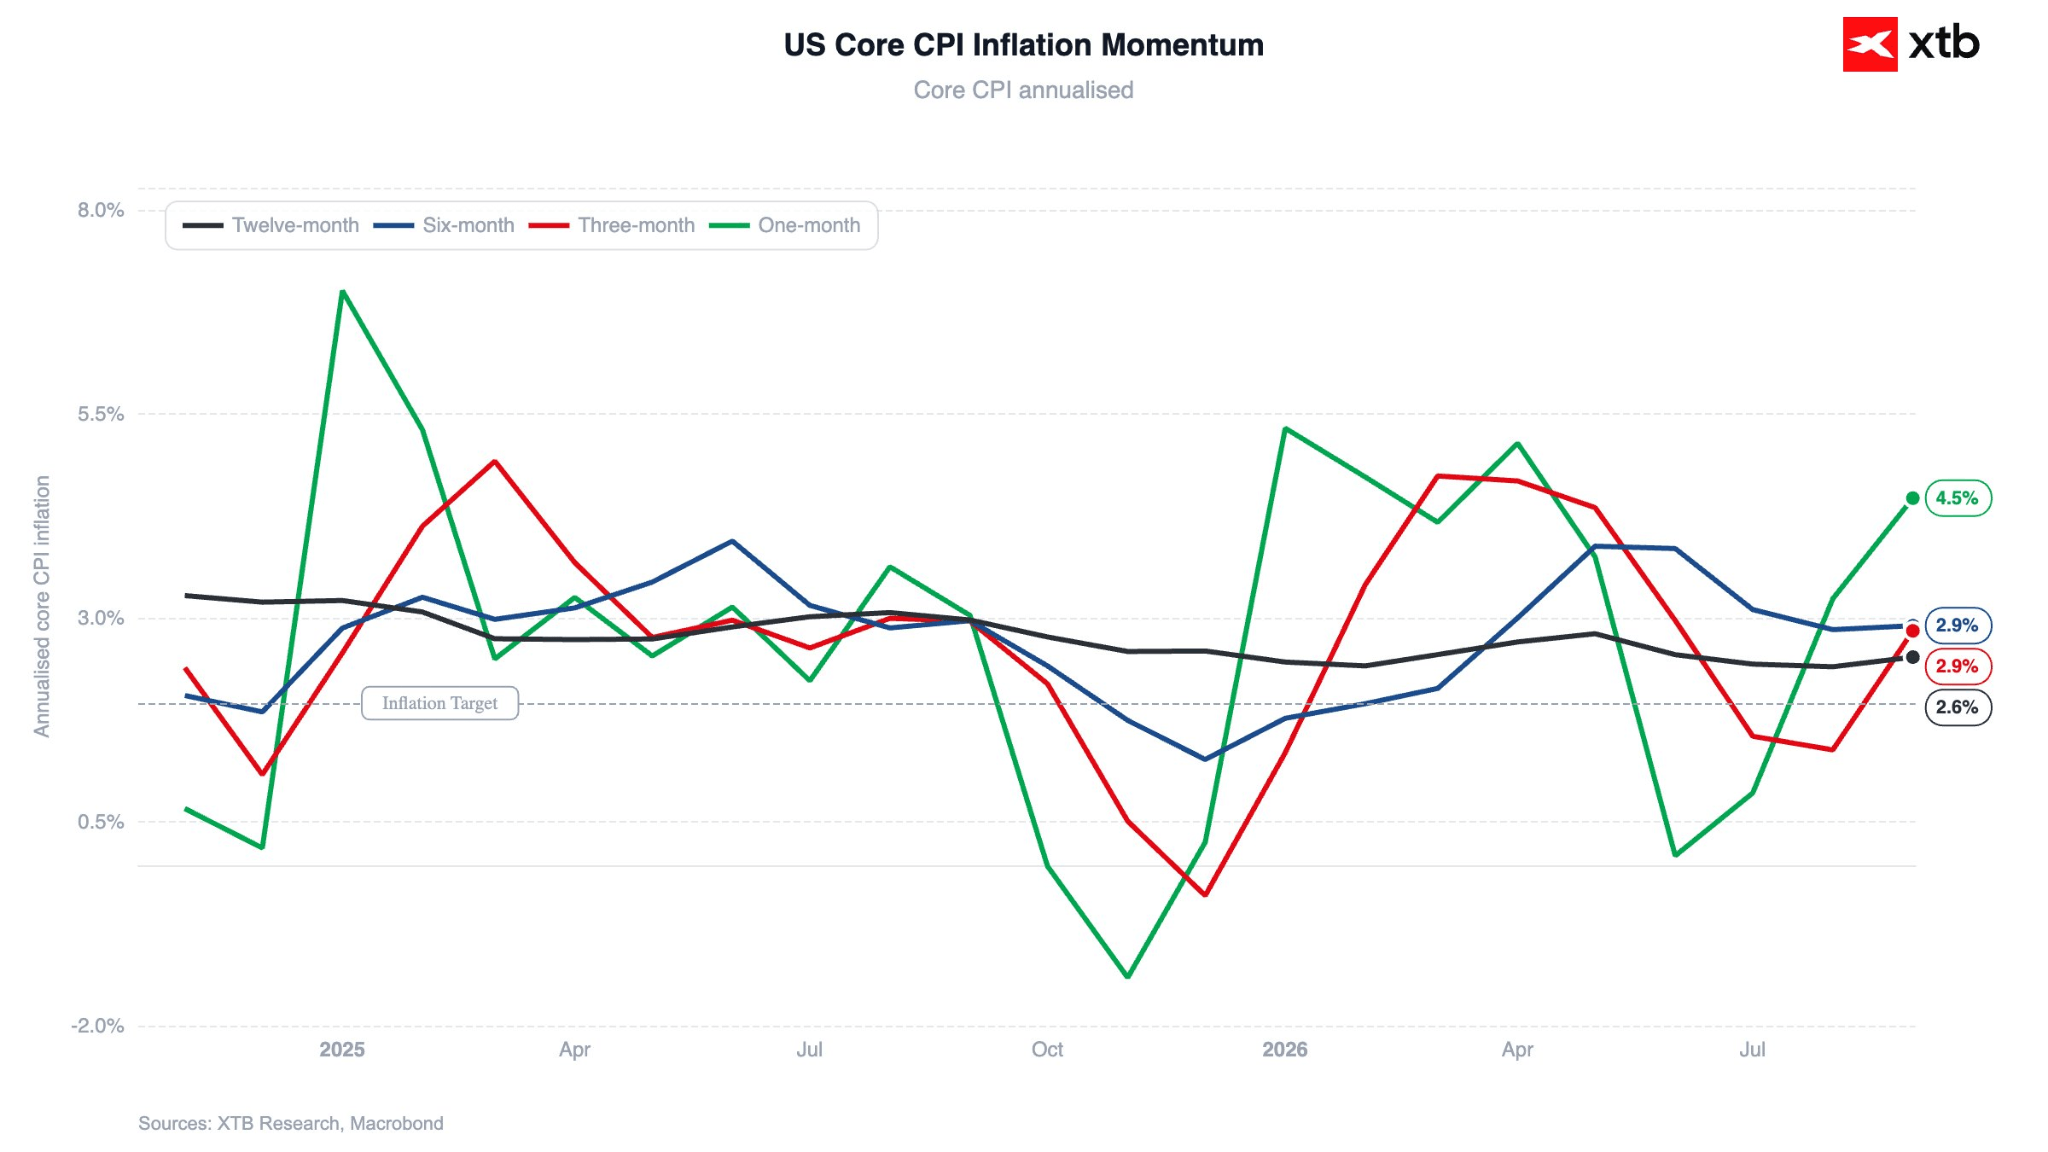
En términos mensuales, la inflación general aumentó un 0,6% (su ritmo más rápido en cinco meses), mientras que la subyacente subió un 0,3%. Como era de esperar, el impulso de la inflación subyacente a tres meses volvió a situarse por encima del objetivo de inflación de la Fed.
Figura 2: Impulso de la inflación subyacente del IPC en Estados Unidos (14.10.2026)
Fuente: XTB Research, 14.10.2026
El alcance de las presiones inflacionarias también se está ampliando. Los precios de más del 52% de los productos aumentaron a un ritmo superior al 3% en septiembre, mientras que el 35% registró incrementos superiores al 4%.
Sin embargo, cabe destacar que el fuerte aumento de la inflación subyacente estuvo impulsado en gran medida por un único componente: el alquiler equivalente de los propietarios (OER). Las condiciones del mercado inmobiliario habían sido relativamente moderadas durante los meses anteriores, lo que naturalmente plantea dudas sobre si este incremento podría ser un dato atípico temporal.
El dólar alcanza su nivel más alto desde mayo de 2025; el oro y los bonos caen
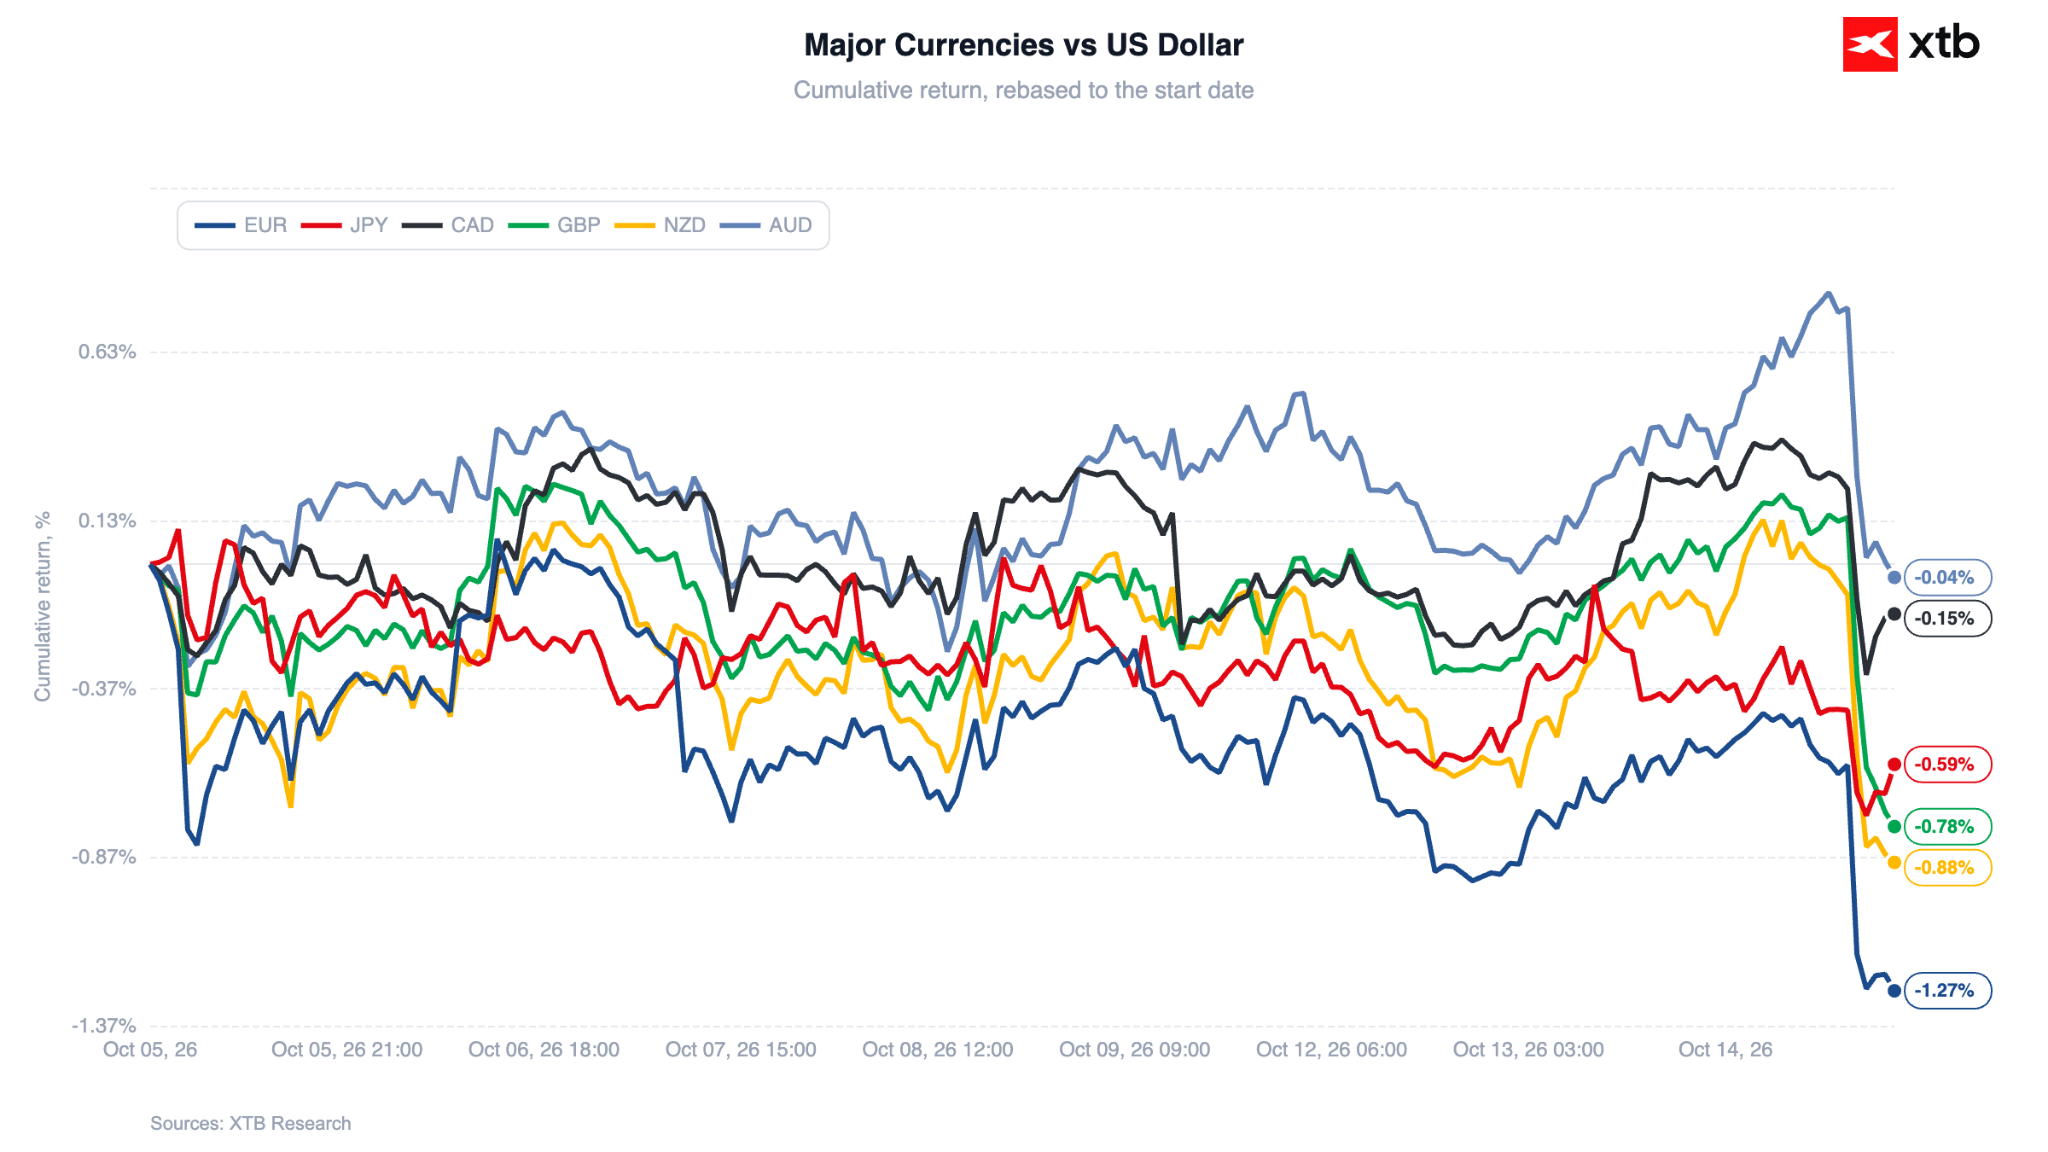
La fuerte reacción del mercado a los datos de hoy se hizo evidente en los mercados de divisas. Todas las monedas del G10 se debilitaron frente al dólar estadounidense, incluido el euro, que cayó aproximadamente un 0,7%. El par EUR/USD se acerca al nivel de 1,11.
Figura 3: Desempeño de las principales divisas frente al dólar (05.10.2026 - 14.10.2026)
Fuente: XTB Research, 14.10.2026
Esta reacción se produce tras un aumento significativo de las apuestas a que la Fed continuará su ciclo de endurecimiento monetario en la reunión de octubre. Apenas ayer, los mercados asignaban una probabilidad relativamente baja a este resultado, según los precios de los contratos de futuros, pero las expectativas ahora han convergido hacia el 50%.
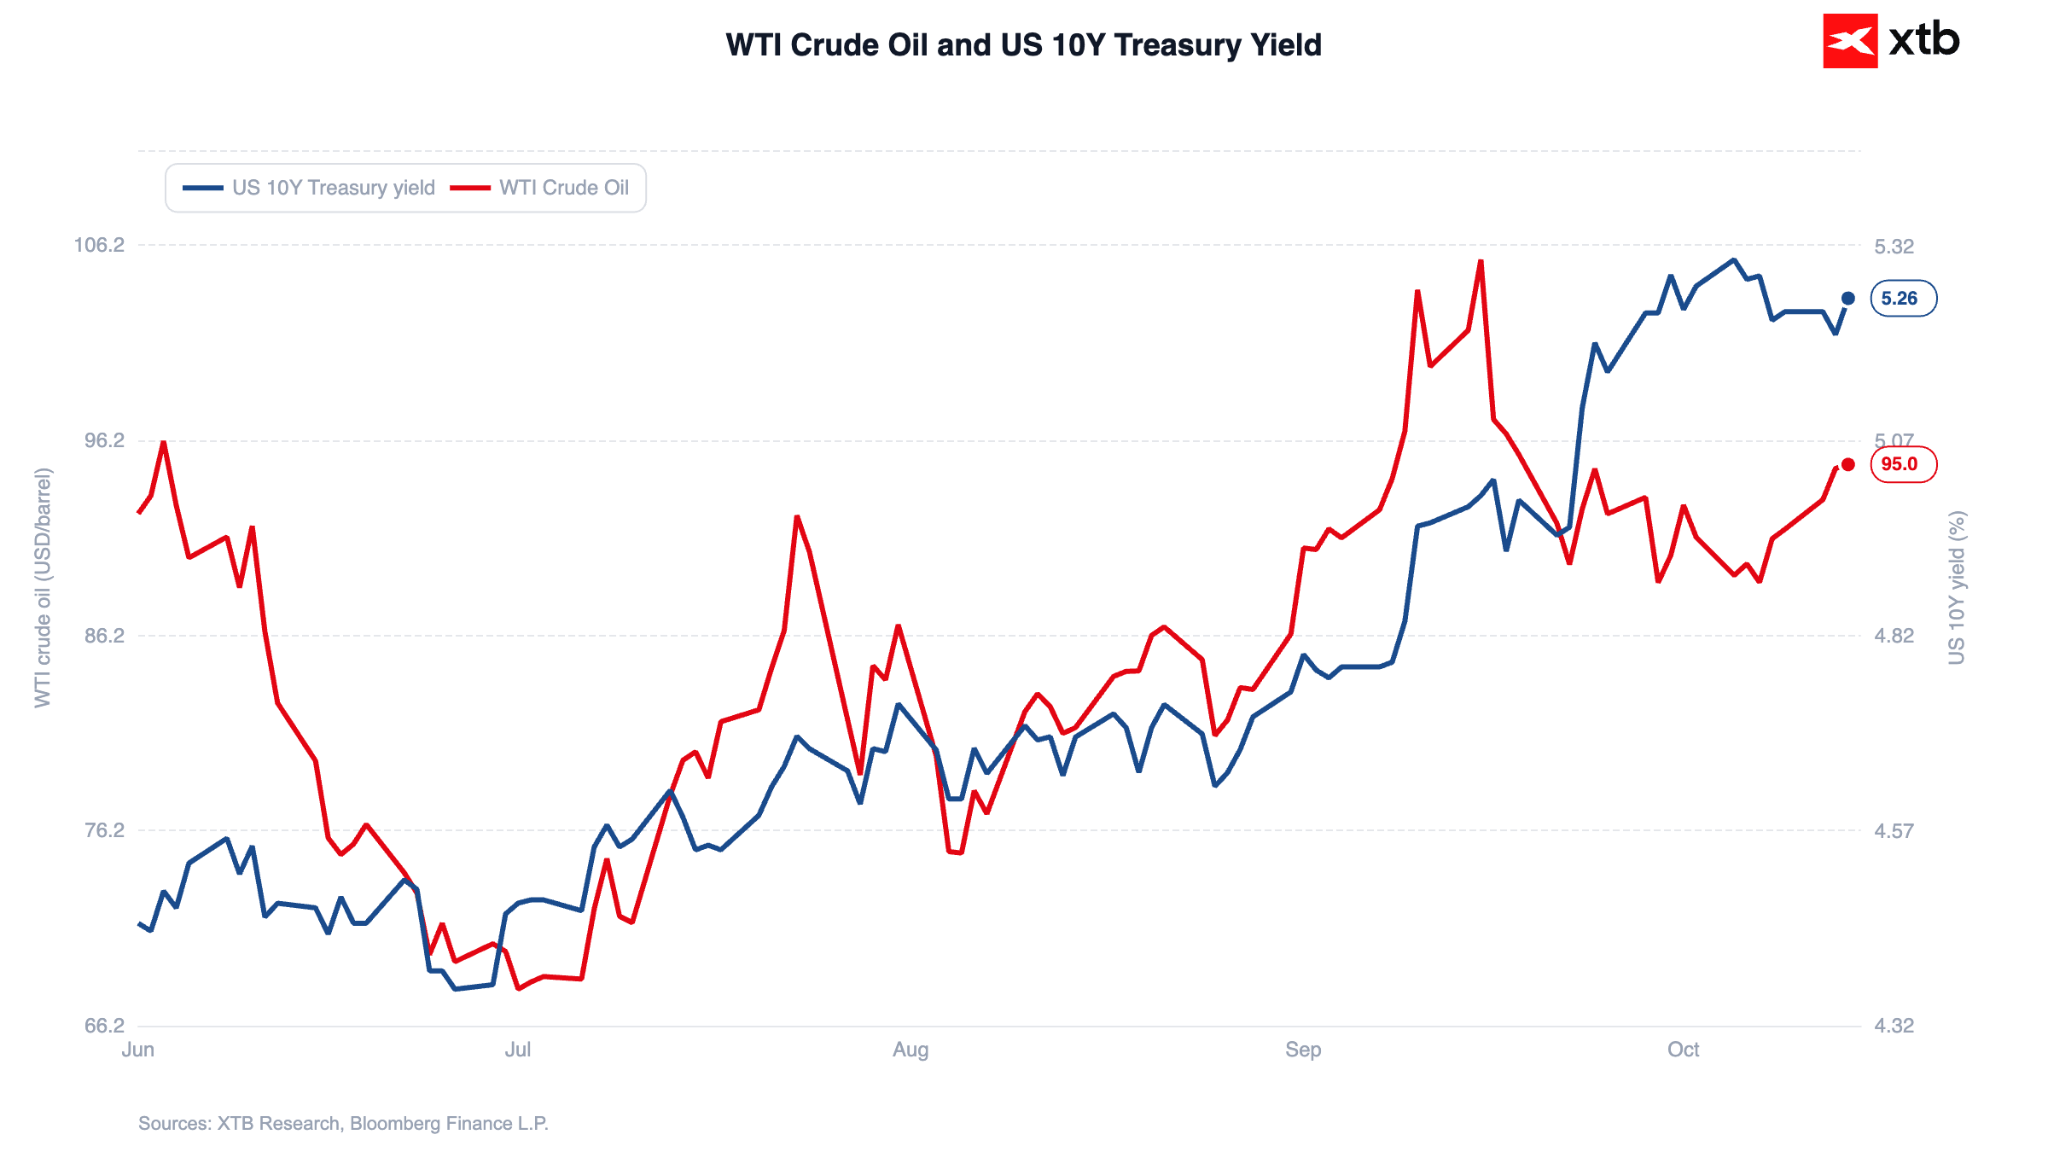
Como era previsible, los rendimientos de los bonos del Tesoro estadounidense aumentaron. Los rendimientos de referencia a 10 años alcanzaron brevemente el 5,33% antes de estabilizarse cerca del 5,27%. Los rendimientos a dos años, considerablemente más sensibles a las expectativas de inflación, se dispararon hasta el 4,95% antes de moderarse hacia el 4,86%.
Figura 4: Rendimiento de los bonos del Tesoro estadounidense a 10 años y petróleo crudo WTI (06.2026 - 10.2026)
Fuente: XTB Research, 14.10.2026
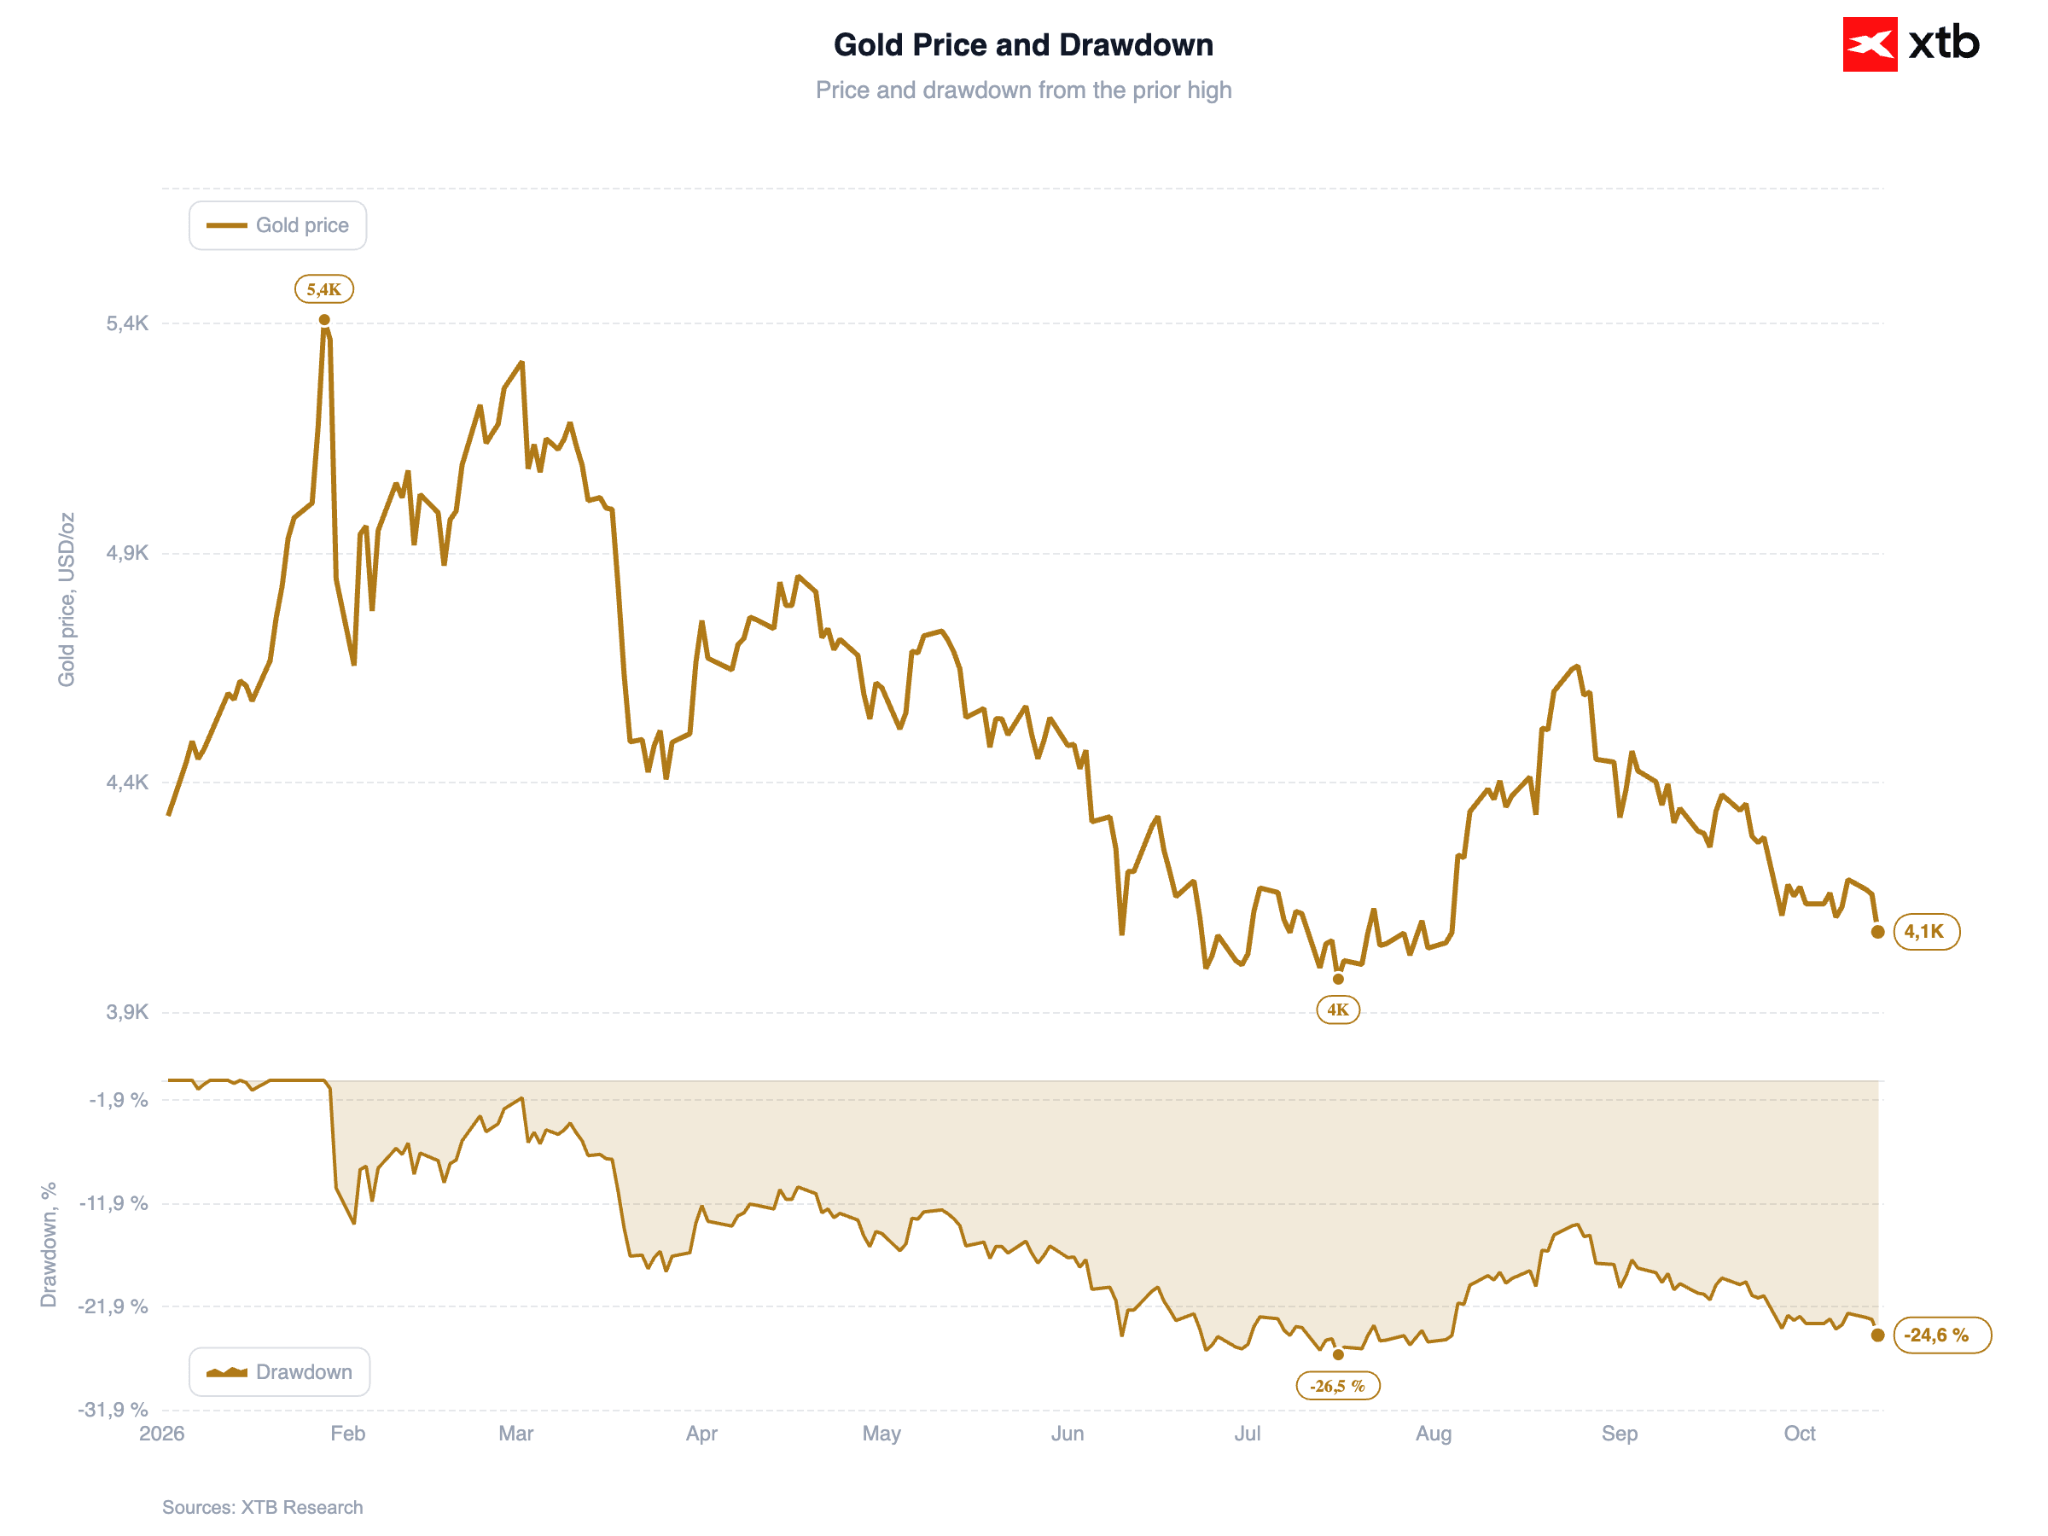
Los metales preciosos, que actúan como alternativas directas a la deuda pública estadounidense, enfrentaron presión vendedora. El oro cayó un 2% hacia los $4.075 por onza troy, mientras que la plata retrocedió un 6% hasta los $55,60.
Figura 5: Oro (2026)
Fuente: XTB Research, 14.10.2026
El aumento de los rendimientos de los bonos también generó, naturalmente, obstáculos para los principales índices bursátiles.
Se acelera la ola de ventas en semiconductores
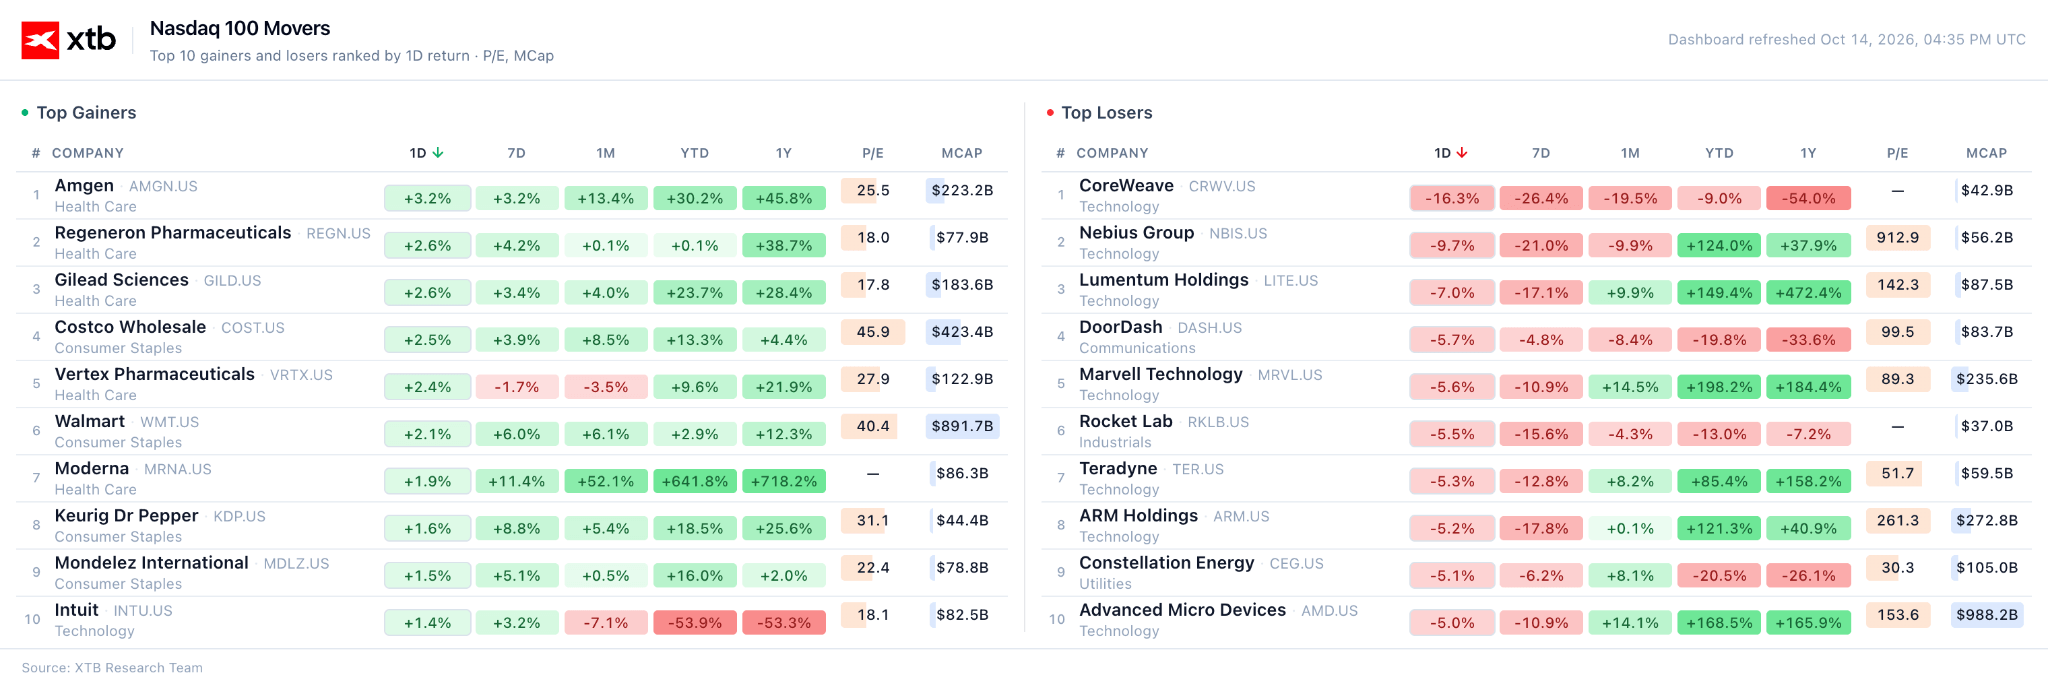
Junto con la publicación del IPC, la persistente ola de ventas en las acciones de semiconductores fue el segundo tema clave de la sesión bursátil. El índice SOXX se desplomó un 4%, ampliando su caída acumulada de cinco días a más del 10%.
Los inversionistas cuestionan cada vez más la sostenibilidad del auge de la inversión en inteligencia artificial, ante las preocupaciones por los elevados niveles de deuda en el sector, las mayores tasas de interés, las valoraciones exigentes y la intensificación de la competencia (incluida la del competidor chino CXMT).
Figura 6: Acciones con mayores alzas y caídas del Nasdaq 100 (14.10.2026)
Fuente: XTB Research, 14.10.2026
Otro posible catalizador para el sentimiento del mercado será la reunión de Anthropic con un grupo seleccionado de inversionistas en San Francisco durante la jornada de hoy, organizada como parte de los preparativos para su posible salida a bolsa (IPO). Wall Street estará atento a las previsiones sobre la trayectoria de crecimiento de los ingresos para evaluar mejor el apetito del mercado por mantener los gastos de capital en inteligencia artificial.
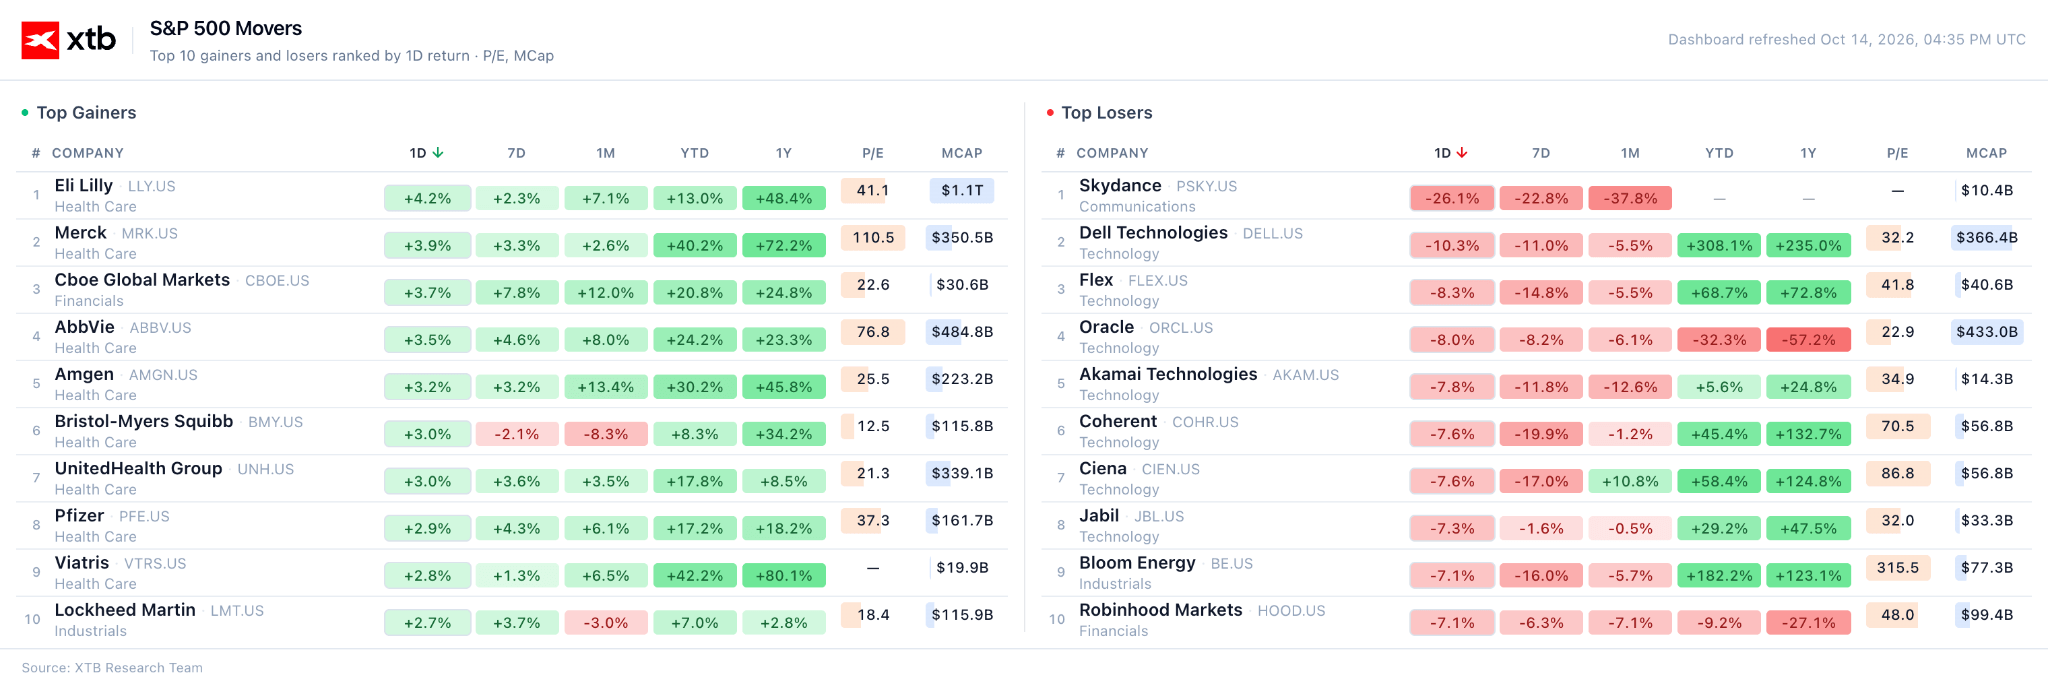
Figura 7: Acciones con mayores alzas y caídas del S&P 500 (14.10.2026)
Fuente: XTB Research, 14.10.2026
Noticias corporativas
Bank of America ($BAC.US)
Las acciones del banco cayeron más de un 5% hoy, encaminando a la entidad hacia su peor sesión en el mercado al contado desde abril de 2025. La fuerte ola de ventas estuvo impulsada principalmente por ingresos inferiores a lo esperado, publicados en el informe de resultados trimestrales de hoy. Los resultados de las operaciones de trading y renta fija quedaron por debajo de las expectativas de los analistas, mientras que la institución también enfrentó sanciones regulatorias relacionadas con deficiencias en la prevención del lavado de dinero y el cumplimiento de sanciones.
Progressive ($PGR.US)
Las acciones de la aseguradora cayeron un 6%, pese a que las primas netas suscritas durante el tercer trimestre cumplieron las previsiones de los analistas.
State Street ($STT.US)
Los ingresos netos del tercer trimestre quedaron por debajo de las expectativas, mientras que la compañía registró una salida de efectivo inesperada de $62.000 millones. Las acciones cayeron un 6,4%.
BlackRock ($BLK.US)
La mayor gestora de activos del mundo registró alzas moderadas hoy. La compañía captó $205.000 millones en nuevas entradas netas de capital durante el tercer trimestre, junto con una aceleración del crecimiento de sus ingresos.
—
Michał Jóźwiak, Financial Markets Analyst at XTB



Resumen diario: El aumento de la inflación presiona a los mercados y los semiconductores sufren las mayores caídas (14.10.2026)

Aumenta la preocupación por la inflación en Estados Unidos

Moderna es la acción con mejor rendimiento del S&P 500 en 2026: ¿qué explica el +633%?


Aluminio cae a mínimos del año mientras el cobre roza máximos: ¿qué está pasando con los metales?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.