

-
El índice PCE subyacente subió un 3,0% interanual en agosto, frente al 3,3% interanual esperado, lo que debilitó inmediatamente los rendimientos de los bonos y al dólar.
-
La revisión del PIB de Estados Unidos del segundo trimestre elevó el ritmo de crecimiento económico anualizado del 1,5% al 2,2%, impulsado por un fuerte aumento mensual real del 0,6% en el gasto de los consumidores.
-
Los contratos sobre índices bursátiles en Nueva York abren la sesión en verde: el tecnológico Nasdaq 100 sube un 0,35% y el amplio S&P 500 avanza un 0,23%.

-
El índice PCE subyacente subió un 3,0% interanual en agosto, frente al 3,3% interanual esperado, lo que debilitó inmediatamente los rendimientos de los bonos y al dólar.
-
La revisión del PIB de Estados Unidos del segundo trimestre elevó el ritmo de crecimiento económico anualizado del 1,5% al 2,2%, impulsado por un fuerte aumento mensual real del 0,6% en el gasto de los consumidores.
-
Los contratos sobre índices bursátiles en Nueva York abren la sesión en verde: el tecnológico Nasdaq 100 sube un 0,35% y el amplio S&P 500 avanza un 0,23%.
La sesión del miércoles, último día del mes y del trimestre en Wall Street, comienza con un moderado apetito por el riesgo, impulsado por un paquete clave de datos macroeconómicos de la economía estadounidense. Publicado a las 8:30 hora de Nueva York, el informe de la BEA mostró la esperada moderación en la medida de inflación preferida de la Fed. El capital fluyó inmediatamente hacia las acciones que habían sido castigadas en los últimos días, mientras que los rendimientos de los bonos del Tesoro y la cotización del dólar cayeron a mínimos diarios. El optimismo de los compradores se ve reforzado por el hecho de que la desaceleración de la dinámica de precios está acompañada por un consumidor que sigue mostrando una notable resiliencia: el gasto real de los estadounidenses registró su mayor aumento mensual en más de un año. La atención de los inversores se desplaza ahora hacia el mercado laboral —el informe NFP del viernes— y los resultados financieros de Micron Technology previstos para esta noche, que servirán como prueba para las valorizaciones de las compañías vinculadas a la IA.
El impulso desinflacionario del PCE subyacente y la fortaleza del consumidor reducen la presión sobre la Fed
El acontecimiento clave antes de la apertura fue la publicación del índice de gastos de consumo personal (PCE) de agosto. El PCE subyacente, que excluye los volátiles precios de los alimentos y la energía, subió un 0,2% mensual —por debajo del consenso del 0,3%— y un 3,0% interanual, significativamente por debajo del 3,3% interanual previsto. El índice PCE general creció a un ritmo del 0,3% mensual y del 3,4% interanual. Al mismo tiempo, la Oficina de Análisis Económico (BEA) revisó al alza el crecimiento anualizado del PIB de Estados Unidos del segundo trimestre, hasta el 2,2% desde la estimación preliminar del 1,5%.
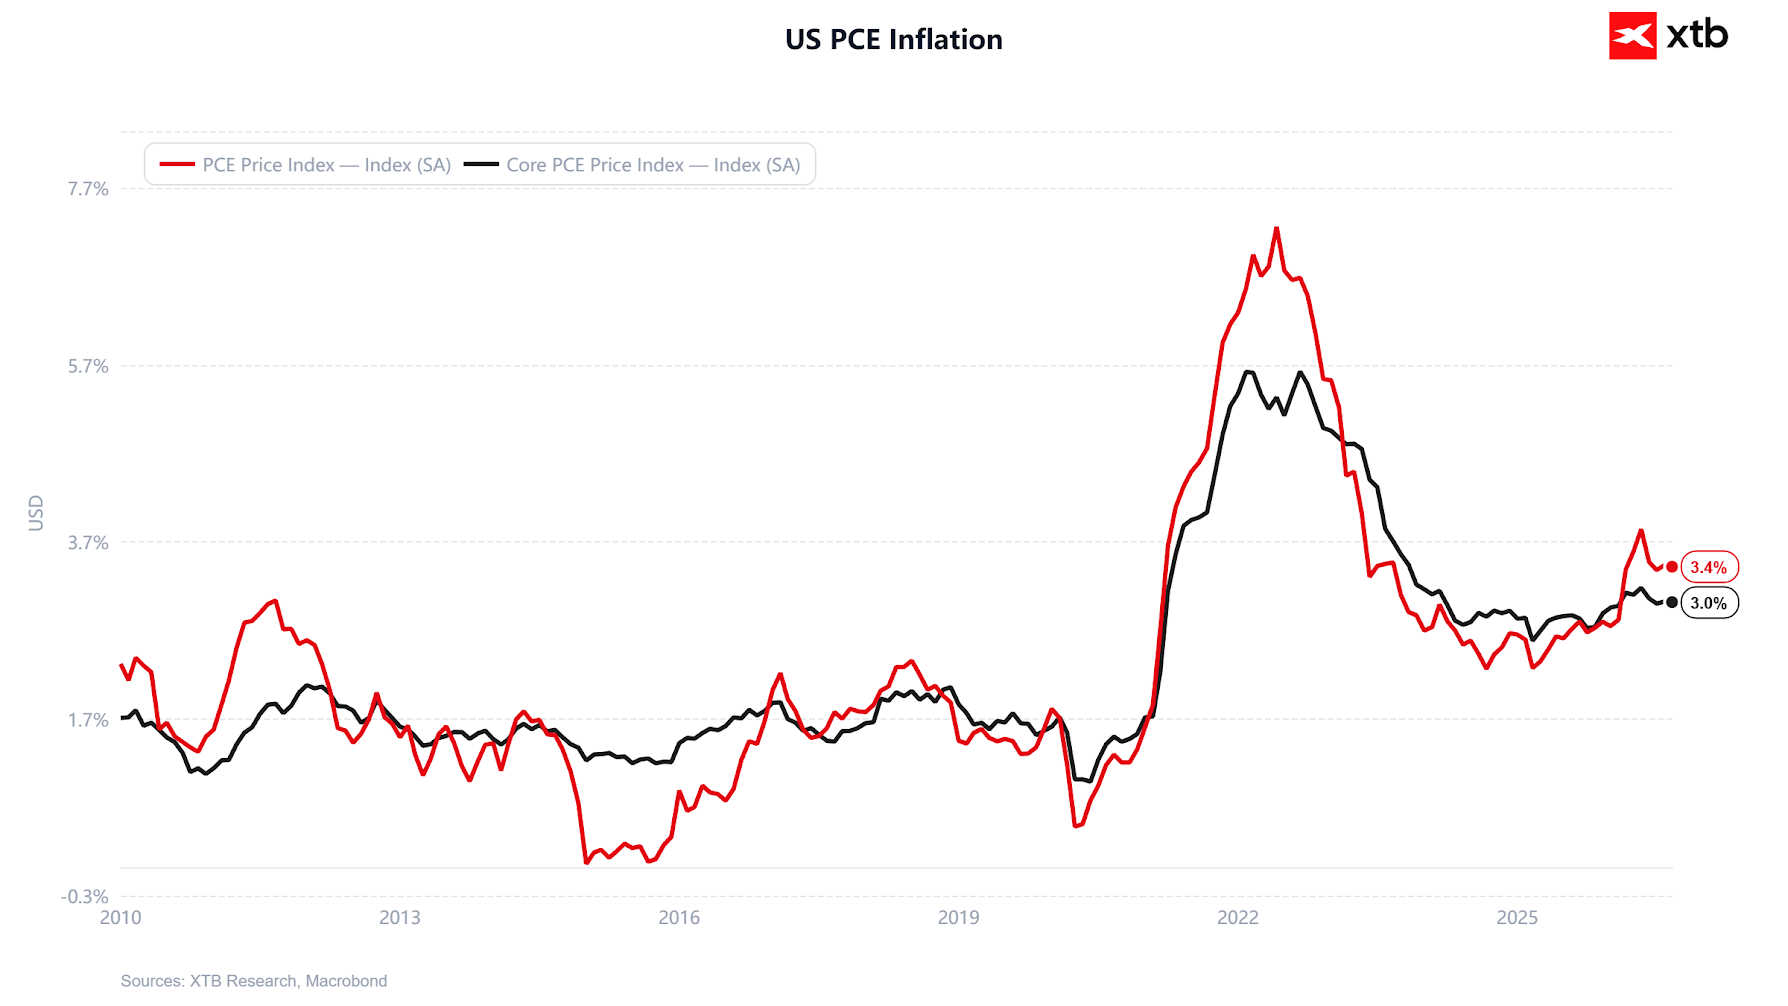
En respuesta a estos datos, los rendimientos de los bonos del Tesoro estadounidense a 10 años retrocedieron con fuerza desde máximos de varios años, mientras que el índice del dólar cayó hoy hasta mínimos de la sesión. La moderación de las presiones sobre los costos, junto con un aumento mensual del 0,9% en el gasto de los consumidores —0,6% mensual en términos reales—, respalda el escenario de aterrizaje suave y reduce los temores del mercado a nuevas subidas agresivas de tasas de interés antes de la reunión de la Fed prevista para el 28 de octubre.
El posicionamiento en la apertura de la sesión refleja un retorno de la demanda por activos de riesgo:
-
S&P 500: 7.755,4 puntos (+0,23%, -0,64% semanal) – el índice del mercado amplio responde con alzas a la menor lectura de inflación subyacente, defendiendo zonas clave de soporte tras la presión matinal sobre los futuros.
-
Nasdaq 100: 30.757,8 puntos (+0,35%, -0,53% semanal) – el sector tecnológico avanza gracias a la caída de los rendimientos de los bonos del Tesoro y al repunte del segmento de semiconductores.
-
Dow Jones: 51.741,0 puntos (-0,01%, -0,83% semanal) – el tradicional índice industrial consolida cerca del cierre de ayer, bajo la presión de algunas acciones de materias primas y defensa.
-
Russell 2000: 2.839,3 puntos (+0,28%, -0,71% semanal) – las acciones de pequeña capitalización se benefician del alivio en el mercado de deuda, reduciendo rápidamente las caídas semanales.
Análisis técnico del S&P 500
En el gráfico diario (D1) del S&P 500 se observa una amplia estructura de tendencia alcista, iniciada por un fuerte movimiento al alza desde el mínimo de marzo de 2026 en 6.368 puntos (retroceso de Fibonacci del 100,0%). Actualmente, el precio cotiza alrededor de los 7.760 puntos, manteniéndose por encima de las principales medias móviles: la SMA rápida de 25 períodos, situada en 7.707,2 puntos, y la SMA más lenta de 50 períodos, en 7.680,8 puntos.
La situación en el gráfico diario indica que, tras alcanzar un máximo local cerca de los 7.853,6 puntos, el mercado entró en una ligera fase de corrección, que puso a prueba con éxito una amplia zona horizontal de demanda situada entre los 7.500 y 7.595,7 puntos —reforzada por el retroceso de Fibonacci del 23,6% en 7.503,1 puntos—. Las últimas velas diarias muestran la formación de una base por encima del soporte de 7.719,2 puntos y una sólida defensa de la SMA de 25 períodos.
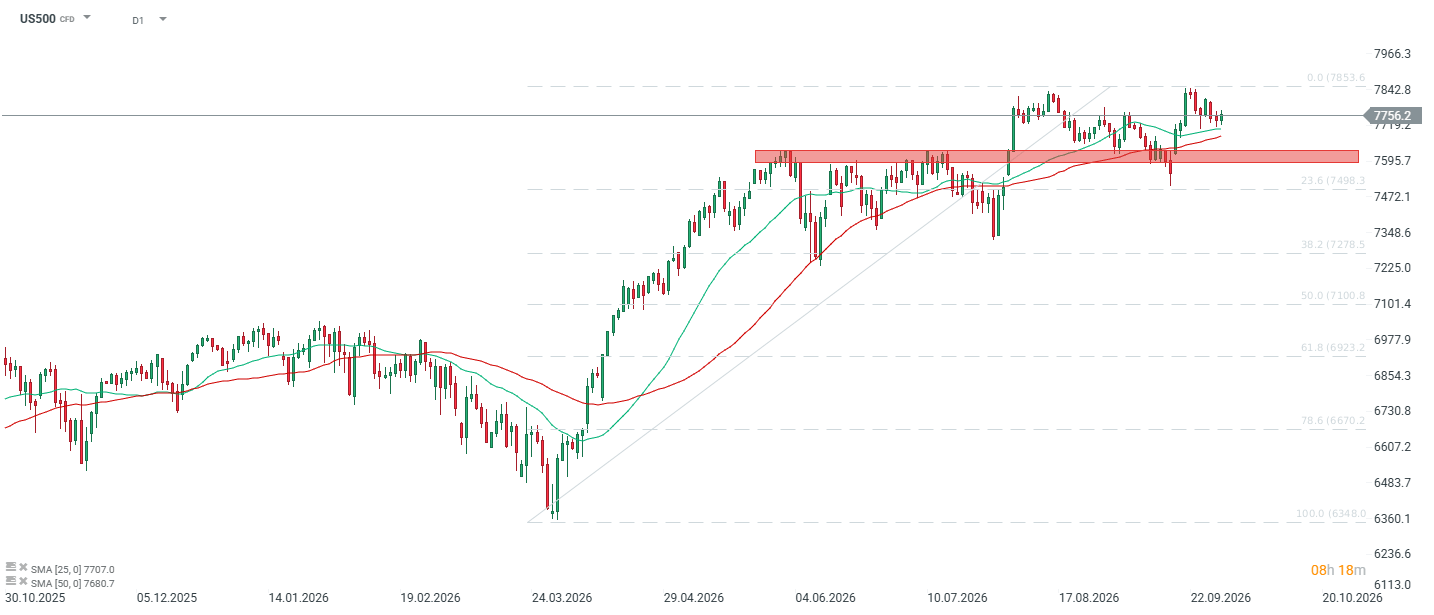
Escenario alcista: Mantenerse por encima de los 7.719 puntos y de la SMA de 25 períodos (7.707 puntos) abre el camino para que los compradores vuelvan a poner a prueba los máximos locales de 7.842,8–7.853,6 puntos. Una ruptura por encima de esta resistencia confirmaría la continuación del impulso hacia la barrera psicológica de los 8.000 puntos.
Escenario bajista: Una ruptura por debajo de las SMA de 25 y 50 períodos —con un cierre de la vela D1 por debajo de los 7.680 puntos— invalidaría la señal alcista de corto plazo y arrastraría los precios nuevamente hacia la zona clave de soporte en torno a los 7.595,7–7.503,1 puntos (retroceso de Fibonacci del 23,6%).
Principales noticias corporativas
-
Las licitaciones de defensa y los contratos gubernamentales impulsan la polarización: Boeing (BA.US) sube un 2,0% tras adjudicarse un prestigioso contrato de la Marina de Estados Unidos para producir cazas de próxima generación para el programa Top Gun, superando a un rival del sector. Como resultado, las acciones del competidor que perdió la licitación, Northrop Grumman (NOC.US), caen un 4,3% en la apertura.
-
Las Big Tech y la infraestructura en la nube se ven influenciadas por los desarrollos en IA: las acciones tecnológicas registran una recuperación selectiva tras la publicación del PCE subyacente.
-
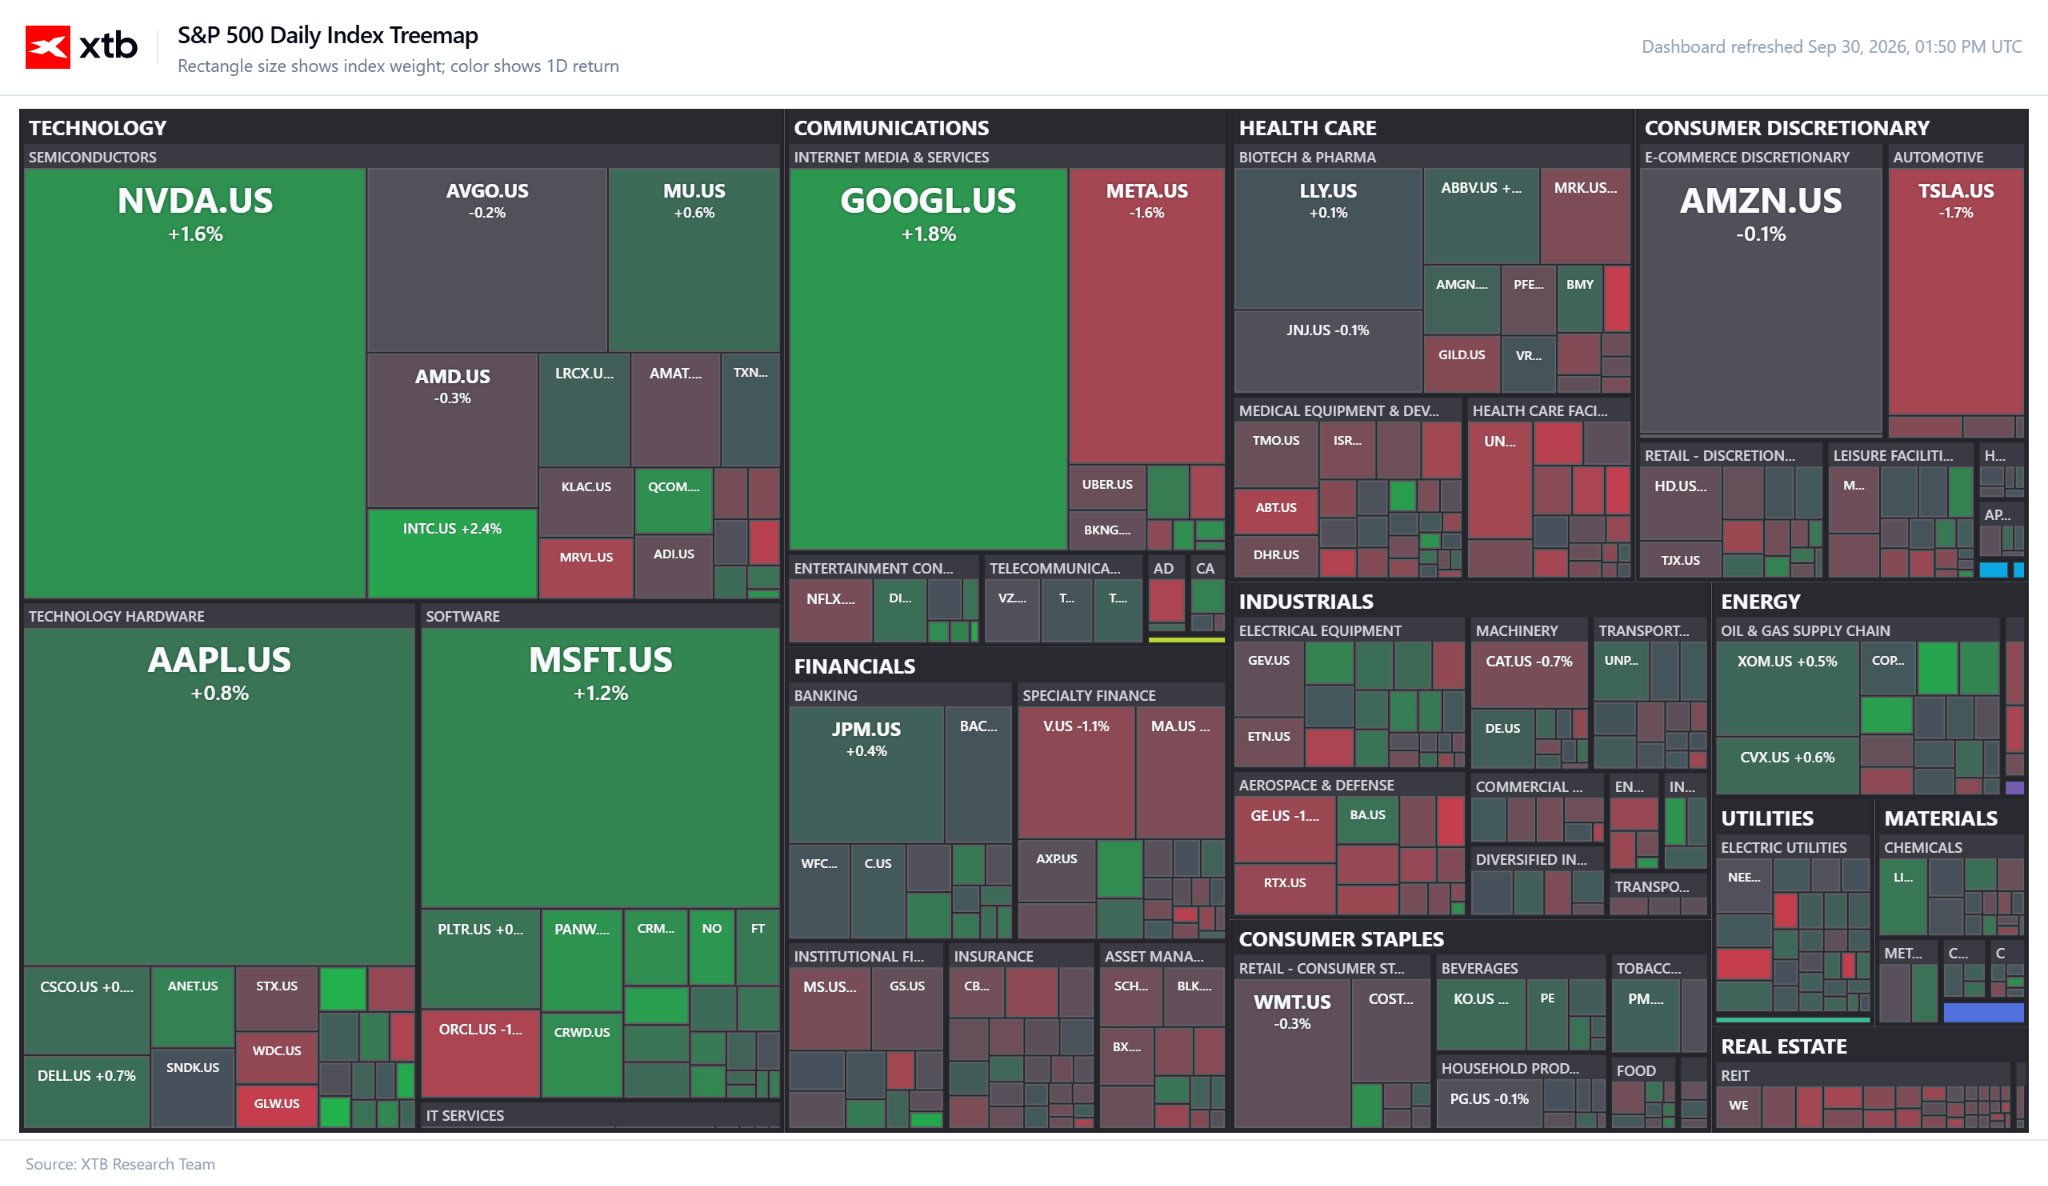
Alphabet (GOOGL.US) avanza un 1,90% hasta los 346,02 dólares (RSI de 47,41, P/U de 17,07 y precio objetivo promedio de Wall Street de 433,94 dólares).
-
Microsoft (MSFT.US) sube un 1,20% hasta los 515,78 dólares (consenso de 4,83/5 y precio objetivo de 561,39 dólares).
-
Apple (AAPL.US) avanza un 0,8% hasta los 332,67 dólares.
-
El líder de IA, Nvidia (NVDA.US), sube un 1,43% hasta los 230,41 dólares (P/U de 28,44, consenso de recomendación de compra y precio objetivo de 301,86 dólares), impulsado en parte por la noticia de que CoreWeave ofrecerá chips "Vera CPU" dedicados a agentes autónomos de IA.
-
Mientras tanto, Amazon (AMZN.US) avanza ligeramente un 0,14% hasta los 246,95 dólares (P/U de 19,66 y precio objetivo recomendado de 314,42 dólares), respaldada por un acuerdo plurianual con Synopsys valorado en más de 1.000 millones de dólares para soluciones propias de propiedad intelectual de silicio destinadas a la nube de AWS.
-
En el lado contrario, Meta Platforms (META.US) cae un 1,93% hasta los 724,60 dólares, mientras que Tesla (TSLA.US) retrocede un 1,75% hasta los 346,70 dólares (-21,5% en lo que va del año, con un RSI de 44,87).
-
-
Advanced Micro Devices (AMD.US) abre con un alza del 0,48% hasta los 610,03 dólares (la compañía viene de un fuerte repunte del 183,5% en lo que va del año, con un elevado P/U de 154,11 y un precio objetivo de 498,29 dólares).
-
Se observa un fuerte impulso en toda la cadena de suministro de hardware: Applied Materials (AMAT.US) sube un 5,19% hasta los 511,87 dólares y Lumentum Holdings (LITE.US) se dispara un 5,60% hasta los 969,98 dólares, mientras la atención de Wall Street se centra en los resultados trimestrales de Micron Technology previstos para después del cierre.
-
Fair Isaac (FICO.US) registra una fuerte caída, con sus acciones desplomándose un 26,99% hasta los 612,00 dólares.
-
La caída también arrastra a Equifax (EFX.US) (-3,41%, hasta los 140,63 dólares).
-
Mientras tanto, FactSet Research Systems (FDS.US), pese a las caídas iniciales en las operaciones previas a la apertura debido a una previsión de UPA de largo plazo para 2027 inferior a lo esperado, repunta durante la sesión regular un 0,78% hasta los 260,86 dólares.
-
Moderna (MRNA.US) cae un 6,0% después de que los analistas de Citigroup rebajaran su recomendación a "vender", al considerar que el optimismo en torno a los medicamentos oncológicos ya está plenamente incorporado en la cotización.
-
En el lado opuesto, Vanda Pharmaceuticals (VNDA.US) sube un 4,0% después de anunciar que Hetlioz alcanzó su objetivo primario en los ensayos de fase III para trastornos del ritmo circadiano.
-
Además, Achieve Life Sciences (ACHV.US) avanza un 3,0% después de que Stifel iniciara su cobertura con una recomendación de "comprar", señalando el potencial éxito comercial de su candidato a medicamento para dejar de fumar.
-
La debilidad afecta al minorista Lululemon Athletica (LULU.US), que cae un 3,62% hasta los 96,86 dólares.
-
El bróker Robinhood Markets (HOOD.US) sube un 2,0% tras el lanzamiento de herramientas de agentes de IA que ayudan con estrategias de inversión y de contratos de futuros perpetuos sobre determinadas criptomonedas.
-
La favorita entre las acciones meme, GameStop (GME.US), sube un 1,0% después de que una presentación ante la SEC revelara que el presidente y CEO Ryan Cohen compró 10,6 millones de dólares adicionales en acciones de la compañía.
Pulso minorista
-
Las comunidades de inversores minoristas en foros como WallStreetBets y r/StockMarket recibieron con alivio las lecturas macroeconómicas de la mañana.
-
Los hilos sobre la caída del PCE subyacente interanual al 3,0% dominaron rápidamente las discusiones, con los usuarios interpretando la menor lectura como una señal clara de reducción de la presión restrictiva sobre la Reserva Federal.
-
El segundo tema más comentado del día siguen siendo los próximos resultados trimestrales de Micron Technology (MU): los foros muestran una clara división entre un posicionamiento agresivo en opciones call y los temores de toma de beneficios ante las elevadas expectativas para el sector de semiconductores.
-
La atención de los operadores minoristas volvió a centrarse en Ryan Cohen, cuya compra de 10,6 millones de dólares en acciones de GameStop reavivó las especulaciones sobre el regreso del "impulso meme", aunque el alza de la cotización (+1%) sigue siendo moderada en comparación con los flujos de capital institucional de varios millones de dólares.
-
Al mismo tiempo, continúa un intenso debate en los foros sobre la diversificación de las carteras más allá de la burbuja de las Big Tech, impulsado por informes sobre una participación récord de los fondos de cobertura en el mercado de bonos del Tesoro —superior a los 30 billones de dólares— y por el hecho de que solo una de las diez mayores compañías de Estados Unidos ofrece actualmente un rendimiento superior al de la deuda de largo plazo a 30 años.
Calendario
Principales publicaciones y eventos próximos:
-
Hoy después del cierre (30 de septiembre): informe financiero de Micron Technology (MU.US) correspondiente al cuarto trimestre fiscal (una prueba clave para las valorizaciones del sector de semiconductores).
-
Viernes (3 de octubre): informe del mercado laboral de Estados Unidos correspondiente a septiembre (nóminas no agrícolas, tasa de desempleo y crecimiento salarial).
-
28 de octubre: decisión de tasas de interés del Comité Federal de Mercado Abierto (FOMC).


La volatilidad de los bonos se dispara: ¿arrastrará al VIX?
🔴ANÁLISIS INTRADAY DE MERCADOS (30.09.2026)

PCE de EE. UU. por debajo de lo esperado, PIB supera las expectativas 🗽 Wall Street reacciona


Lo que debes saber hoy: PCE de EE.UU. y resultados de Micron dominan la jornada
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.