


El mercado estadounidense abrió hoy a la baja, con el S&P 500 (-0,5%), el Nasdaq 100 (-0,7%) y el Dow Jones (-0,4%) cotizando en rojo. El aumento de los precios del petróleo y el gas natural, junto con el alza de los rendimientos de los bonos del Tesoro estadounidense —con el rendimiento a 10 años alcanzando el 5,06%—, continúa presionando el sentimiento.
La atención del mercado se centra cada vez más en los comentarios restrictivos de los funcionarios de la Reserva Federal, que respaldan las expectativas de nuevas subidas de las tasas de interés. Esto ha fortalecido al dólar estadounidense, con el EUR/USD cayendo un 0,5% hoy y rompiendo por debajo de 1,14 por primera vez desde julio.
Los inversores esperan la reunión de mañana entre Donald Trump y Xi Jinping en Washington.
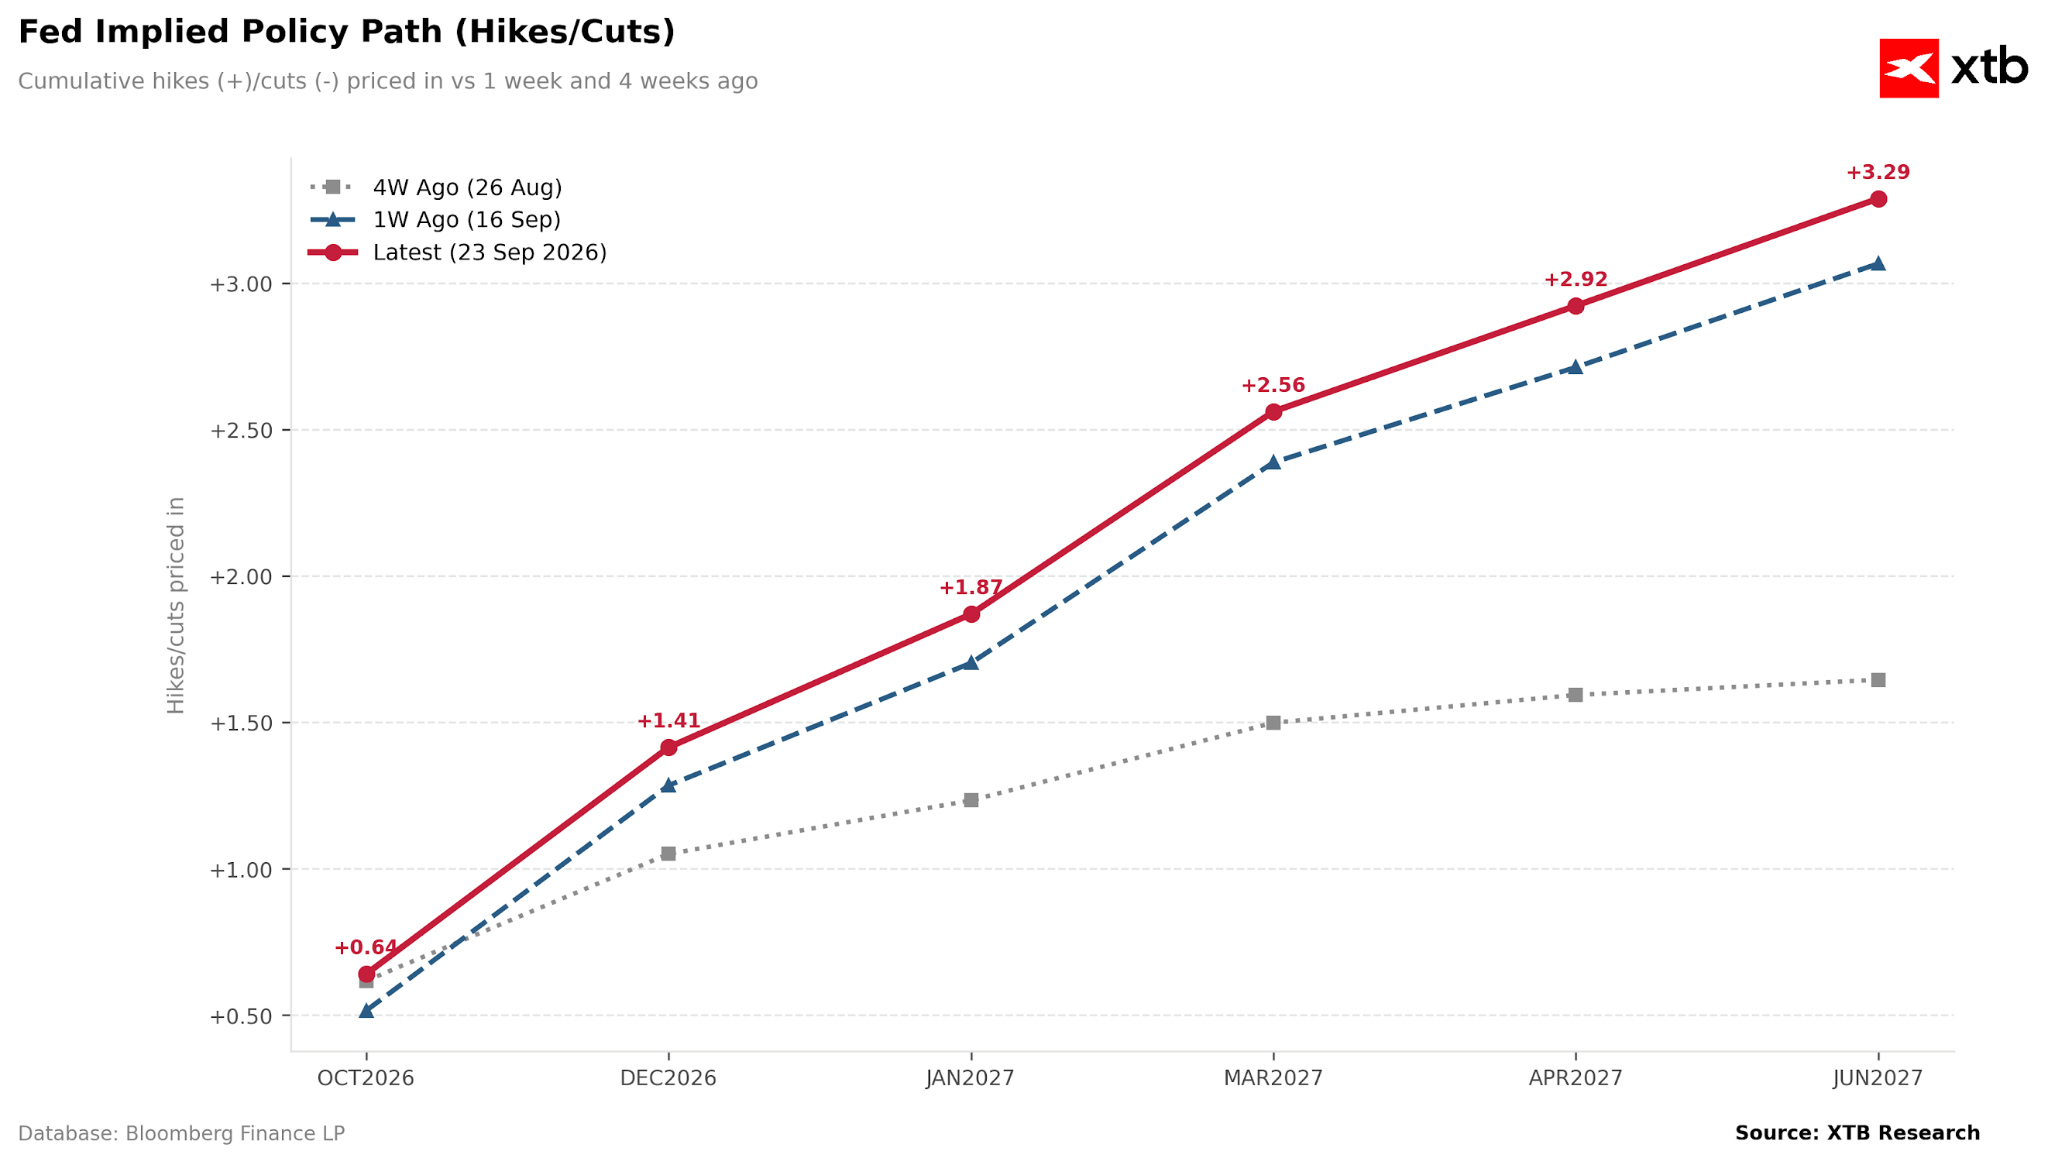
Los mercados descuentan rápidas subidas de tasas en EE. UU.
El dólar estadounidense extendió el repunte iniciado hace dos semanas, impulsado principalmente por el aumento de las expectativas de subidas de las tasas de interés por parte de la Fed. Los mercados descuentan cada vez más una subida de tasas en la reunión de octubre, impulsados por los comentarios excepcionalmente restrictivos de los funcionarios de la Fed y por la solidez de los datos económicos.
Figura 1: Cambios en las expectativas del mercado sobre las subidas de tasas de interés de la Reserva Federal (2026-2027)
Fuente: XTB Research, 23.09.2026
Nota: La trayectoria de hace 4 semanas se refiere a una base más baja (es decir, al nivel de las tasas de interés anterior a la subida de la semana pasada).
El gobernador de la Reserva Federal, Michael Barr, destacó la necesidad de nuevas subidas de tasas durante un discurso en Chicago hoy. Señaló que la economía estadounidense sigue siendo sólida y que el mercado laboral se mantiene robusto, proporcionando margen para un mayor endurecimiento monetario.
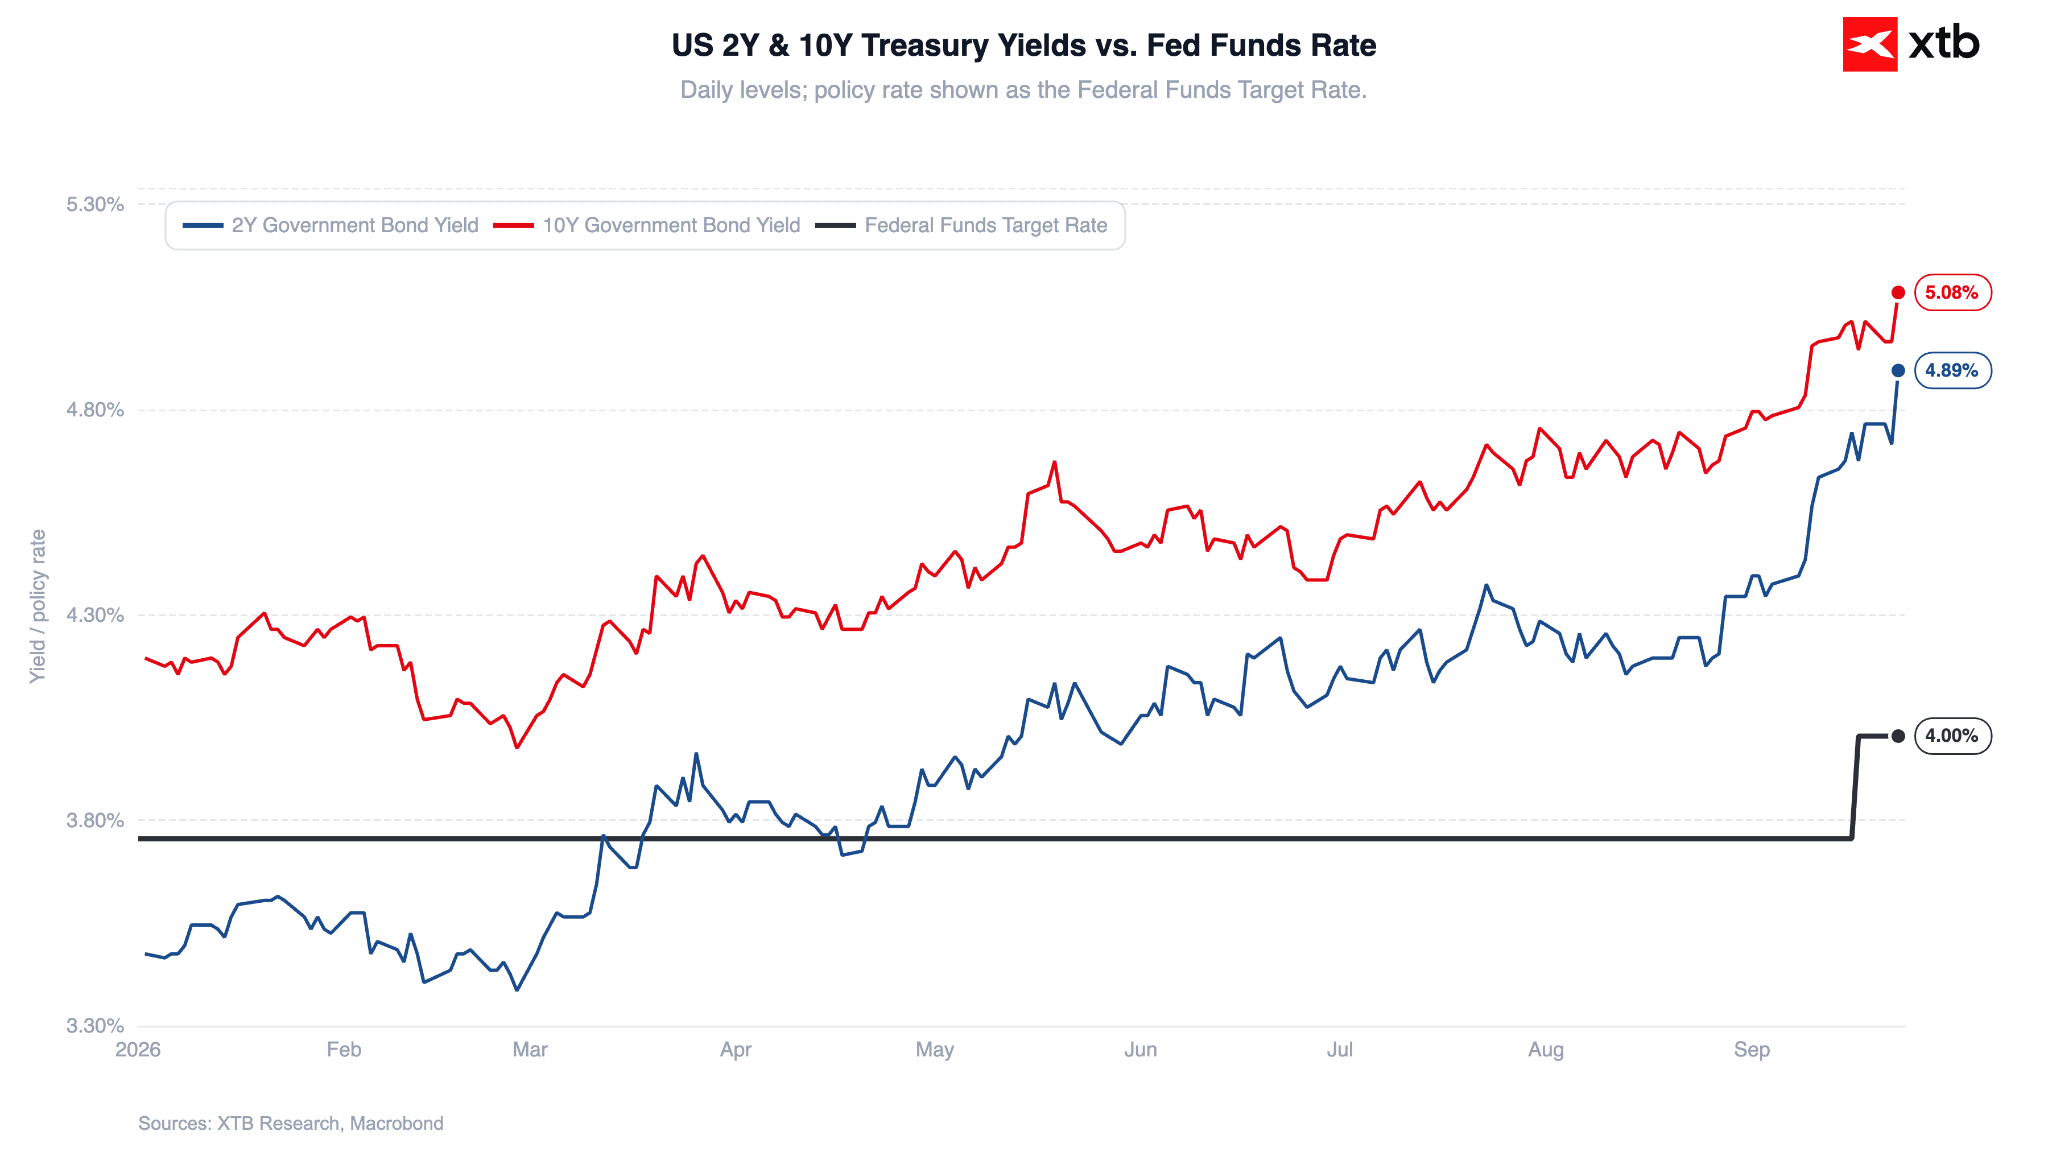
El aumento de las expectativas de subidas de tasas está ejerciendo presión sobre los mercados de renta fija. Los rendimientos de los bonos del Tesoro estadounidense a 10 años subieron aproximadamente 14 puntos base hoy, hasta el 5,08%.
Figura 2: Rendimientos de los bonos del Tesoro de EE. UU. a 2 y 10 años frente a la tasa de los fondos federales (2026)
 Fuente: XTB Research, 23.09.2026
Los datos PMI vuelven a superar las expectativas
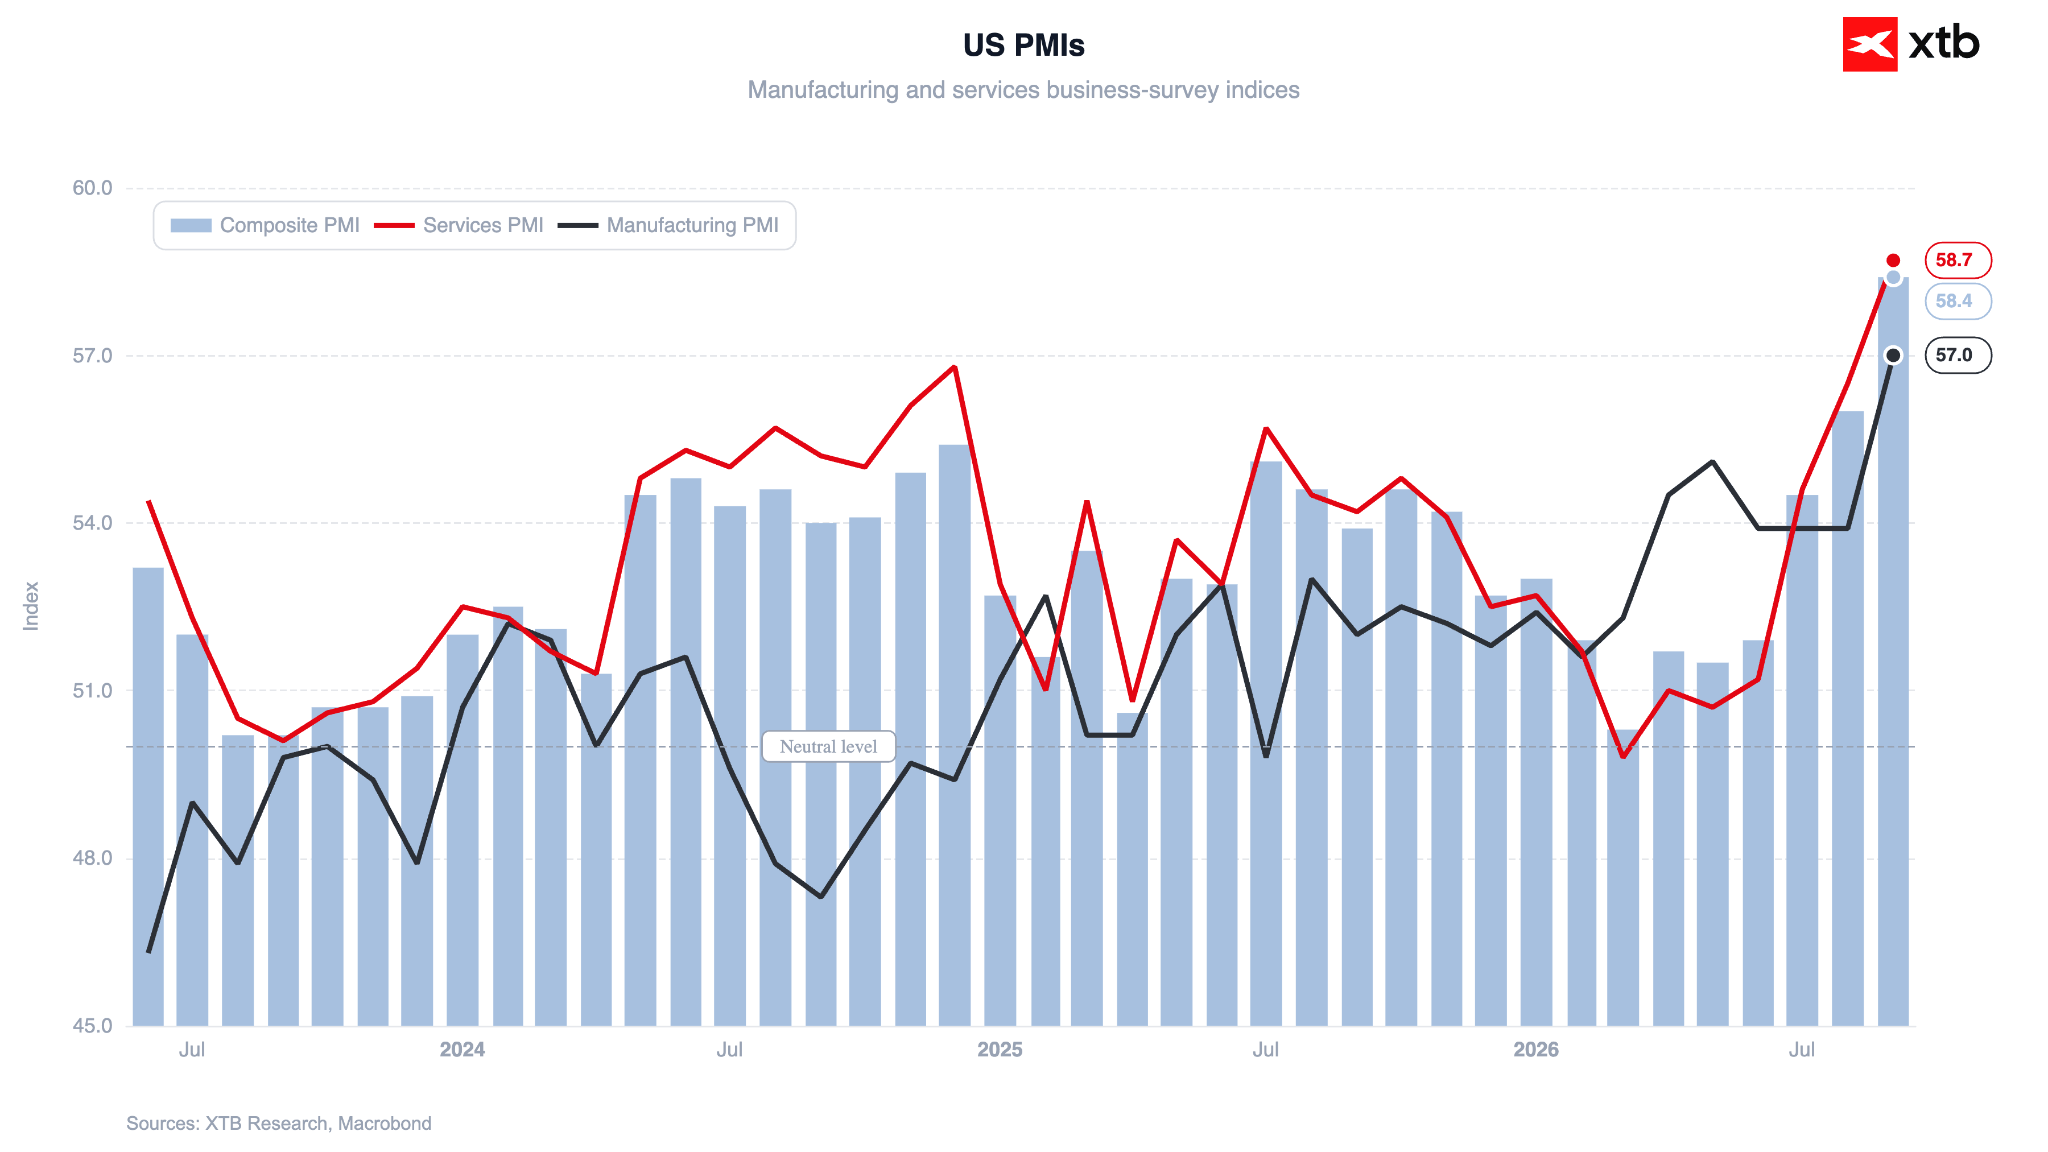
Esta fortaleza económica se vio confirmada hoy por los principales indicadores adelantados de la economía estadounidense.
Figura 3: Índices PMI de EE. UU. (2023-2026)
 Fuente: XTB Research, 23.09.2026
Los indicadores de ambos sectores se situaron significativamente por encima de las expectativas del consenso. El índice de servicios subió hasta 58,7, mientras que el manufacturero avanzó hasta 57,0. En términos compuestos, estas cifras representan las lecturas más altas de los últimos 5 años, en línea con un crecimiento del PIB de alrededor del 5%.
Según el informe de S&P, las condiciones del mercado laboral mejoraron notablemente, con las empresas aumentando agresivamente sus plantillas para hacer frente a una considerable acumulación de pedidos pendientes. Además, los pedidos pendientes se acumularon al ritmo más rápido desde mayo de 2022.
Las presiones sobre los costos volvieron a intensificarse, y las empresas trasladaron cada vez más estos mayores costos a los clientes.
El petróleo pone fin a su racha de caídas
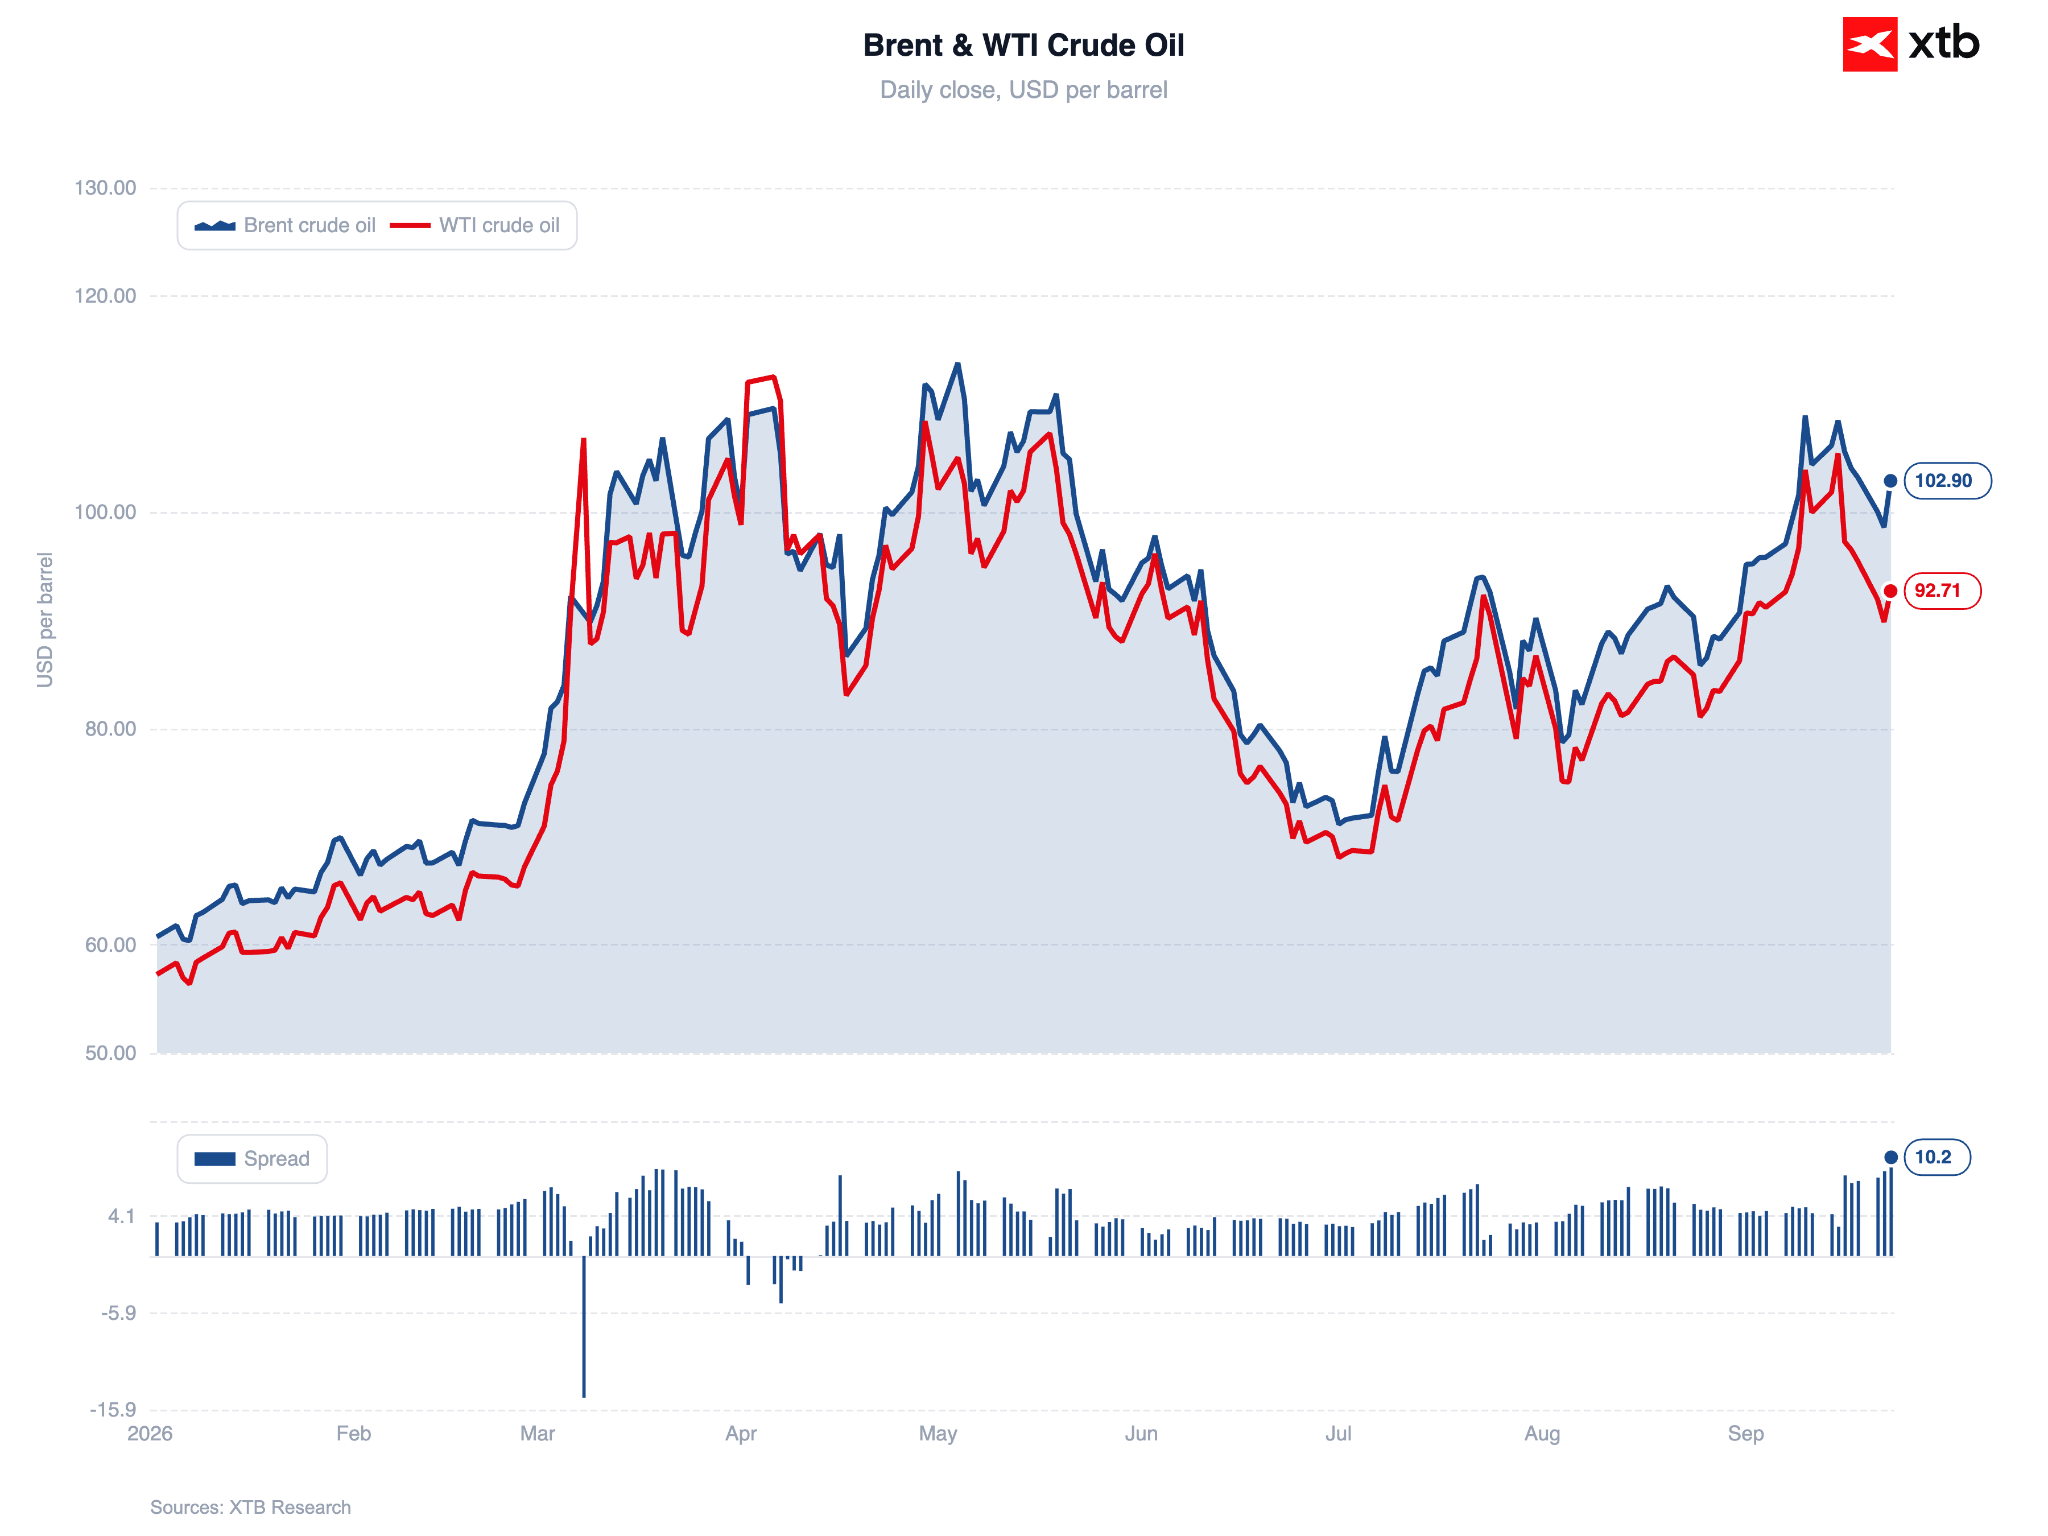
El petróleo Brent subió más de un 3% hoy, volviendo a superar los 102 dólares por barril y poniendo fin a una racha de caídas de varias sesiones. El WTI avanzó un 2,4%, hasta situarse justo por debajo de los 93 dólares por barril. El presidente Trump señaló avances en las conversaciones entre Estados Unidos e Irán, aunque los mercados parecieron reaccionar poco a sus comentarios.
En este contexto, el informe del Departamento de Energía de Estados Unidos señaló un aumento de 3 millones de barriles en los inventarios de petróleo durante la semana finalizada el 18 de septiembre. Mientras tanto, tanto las importaciones como las exportaciones cayeron con fuerza, en 1,2 millones y 1,6 millones de barriles, respectivamente. Los inventarios de gasolina también disminuyeron, en 1,7 millones de barriles, mientras que la utilización de la capacidad de las refinerías cayó hasta el 94%.
Figura 4: Precios del petróleo Brent y WTI (2026)
 Fuente: XTB Research, 23.09.2026
Wall Street retrocede
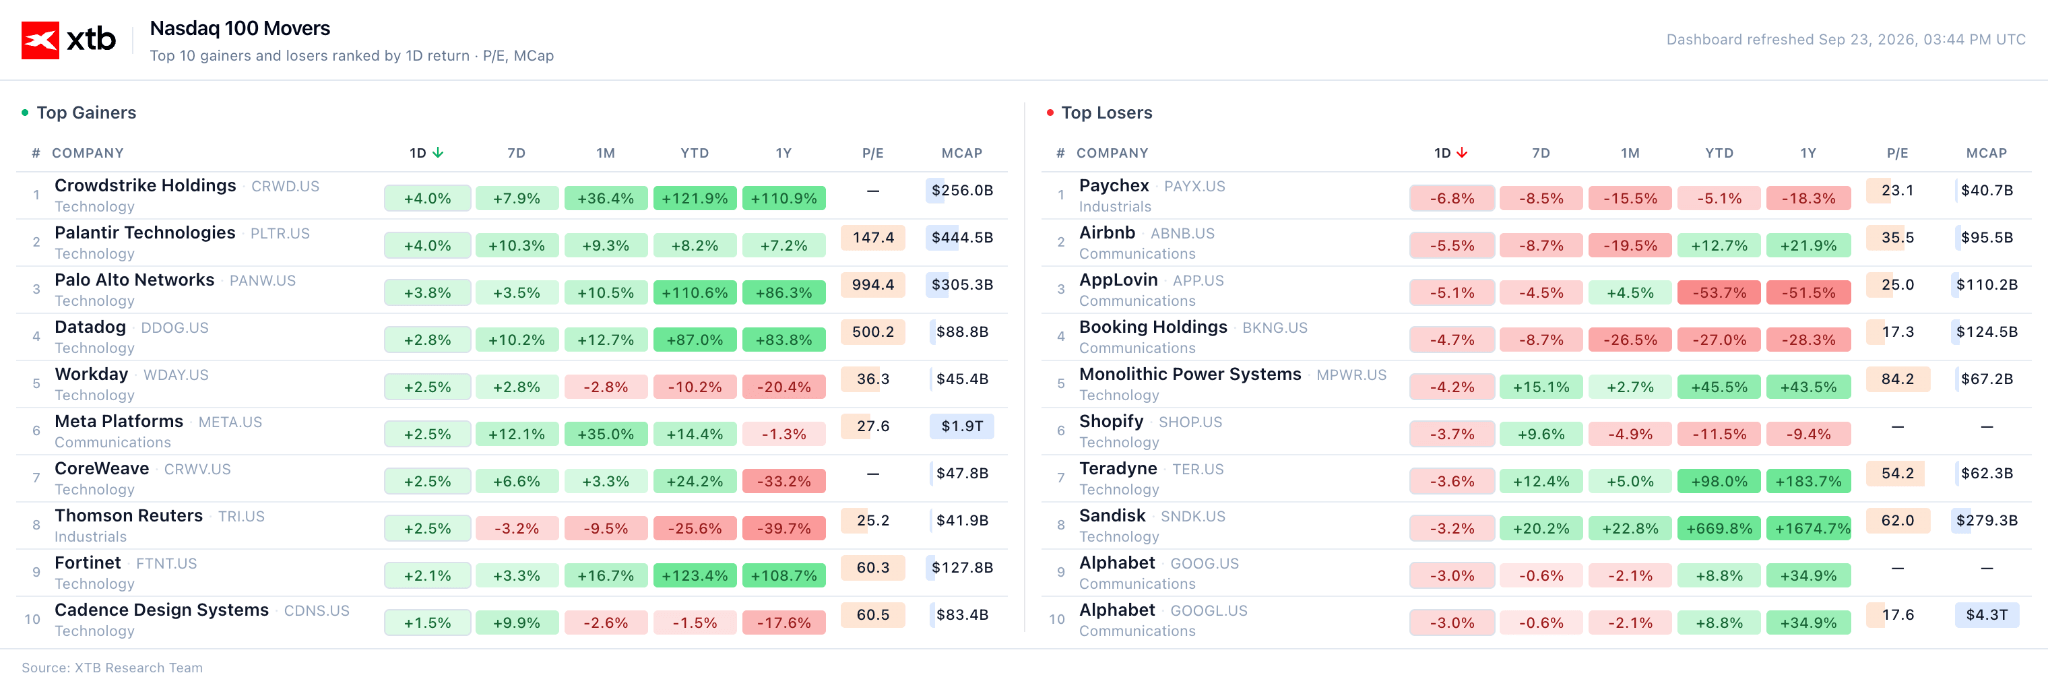
Las acciones de pequeña capitalización y los fabricantes de semiconductores registraron caídas destacadas hoy, con el índice SOXX retrocediendo un 1,7% y el Russell 2000 cayendo un 1,4%. Sandisk y Micron devolvieron parte de las alzas de ayer, con caídas del 3,0% y 1,8%, respectivamente, mientras que Nvidia retrocedió un 1,6%. El movimiento puede atribuirse a una toma de beneficios tras el máximo histórico registrado ayer por el Nasdaq 100, así como al aumento de los precios del petróleo y de los rendimientos de los bonos del Tesoro estadounidense.
Figura 5: Principales alzas y caídas del Nasdaq 100 (23.09.2026)
 Fuente: XTB Research, 23.09.2026
Meta: la estrella del mes
Las acciones de Meta volvieron a avanzar (+2,7%), acercándose a su mejor desempeño mensual desde julio de 2013. Las acciones acumulan un alza del 32% en septiembre, impulsadas principalmente por el creciente interés en su agente de IA, Muse.
Esto ha provocado fuertes caídas en las compañías identificadas por Meta como socios de integración de Muse o como competidores en áreas que el agente podría dominar: Expedia cayó un 6,8%, Booking retrocedió un 4,4% y Airbnb cayó un 5,7%.
Cumbre de alto nive
En segundo plano, la atención sigue centrada en la cumbre del jueves entre el presidente Trump y Xi Jinping, acompañada de una cena para un grupo selecto de líderes empresariales estadounidenses. La semana pasada, Trump afirmó que anticipa "muchos acuerdos diferentes".
Noticias corporativas
Cracker Barrel
Las acciones de la cadena de restaurantes subieron casi un 10% después de que la utilidad por acción (UPA) ajustado del cuarto trimestre superara las expectativas de los analistas y de que las previsiones de EBITDA ajustado para todo el año 2027 también se situaran por encima del consenso.
Royal Caribbean
El operador de cruceros acordó adquirir una participación del 50% en Sandals Resorts International por aproximadamente 3.000 millones de dólares. La operación otorga a la compañía acceso a una red de resorts todo incluido en el Caribe.
General Mills
El fabricante de alimentos reportó un crecimiento de los ingresos del primer trimestre superior a las expectativas de Wall Street, cambiando su estrategia desde las anteriores reducciones de precios hacia el lanzamiento de nuevos productos.
—
Michał Jóźwiak, analista de mercados financieros de XTB


Mercados a Observar: COPPER, USDIDX y OIL (23.09.2026)


Resumen de mitad de sesión: los índices europeos, bajo presión por el fortalecimiento del dólar 🚩 Las acciones del sector cuántico suben; IONQ se dispara un 12%
ÚLTIMA HORA: ¡Los sólidos indicadores del PMI no ayudan al euro! El EUR/USD pone a prueba el nivel clave de 1,1400


China compra oro a niveles récord y supera las mil toneladas importadas en 2026
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.