

-
Los inversionistas adoptan una postura de aversión al riesgo mientras el petróleo crudo continúa subiendo (Brent por encima de los $111 por barril).
-
Las acciones de Lockheed Martin avanzan un 7,8% tras una revisión al alza de sus previsiones de beneficios para todo el año y sólidos resultados en el segmento de misiles.
-
SpaceX planea adquirir estaciones base para una red móvil, impulsando las acciones de Crown Castle un 11%.

-
Los inversionistas adoptan una postura de aversión al riesgo mientras el petróleo crudo continúa subiendo (Brent por encima de los $111 por barril).
-
Las acciones de Lockheed Martin avanzan un 7,8% tras una revisión al alza de sus previsiones de beneficios para todo el año y sólidos resultados en el segmento de misiles.
-
SpaceX planea adquirir estaciones base para una red móvil, impulsando las acciones de Crown Castle un 11%.
La apertura de la sesión del viernes en la Bolsa de Nueva York se desarrolla en un ambiente de marcada aversión al riesgo y desplazamiento de capital hacia activos refugio. El sentimiento del mercado continúa bajo presión debido al conflicto en curso en Medio Oriente, que ha elevado los precios de las materias primas energéticas y alimentado las preocupaciones sobre un regreso de las presiones inflacionarias antes de las próximas elecciones al Congreso de Estados Unidos.
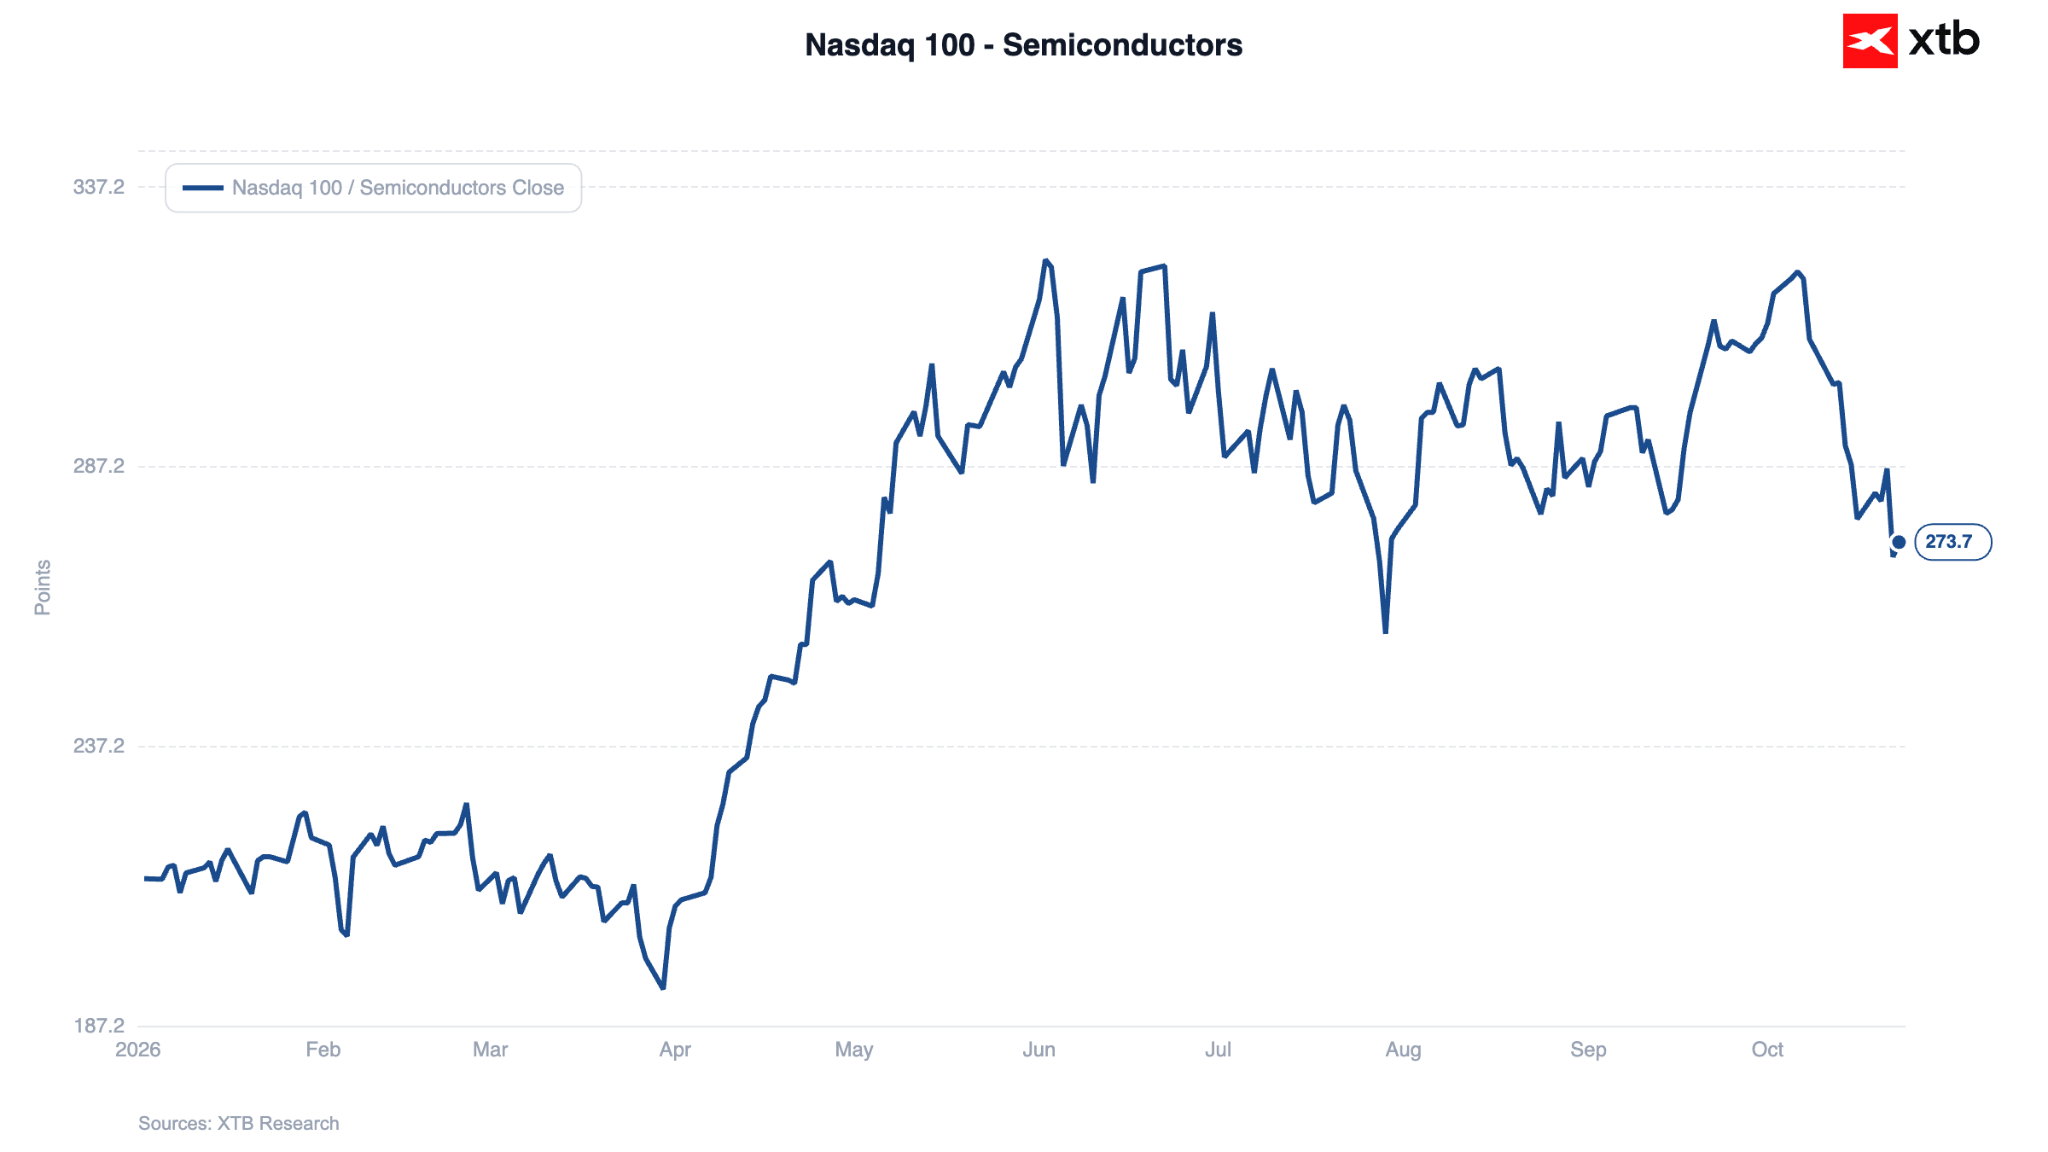
Al mismo tiempo, los inversionistas institucionales continúan reevaluando las valoraciones de las empresas beneficiadas por la revolución de la inteligencia artificial, trasladando liquidez desde el sector de semiconductores hacia industrias defensivas, como consumo básico y servicios públicos.
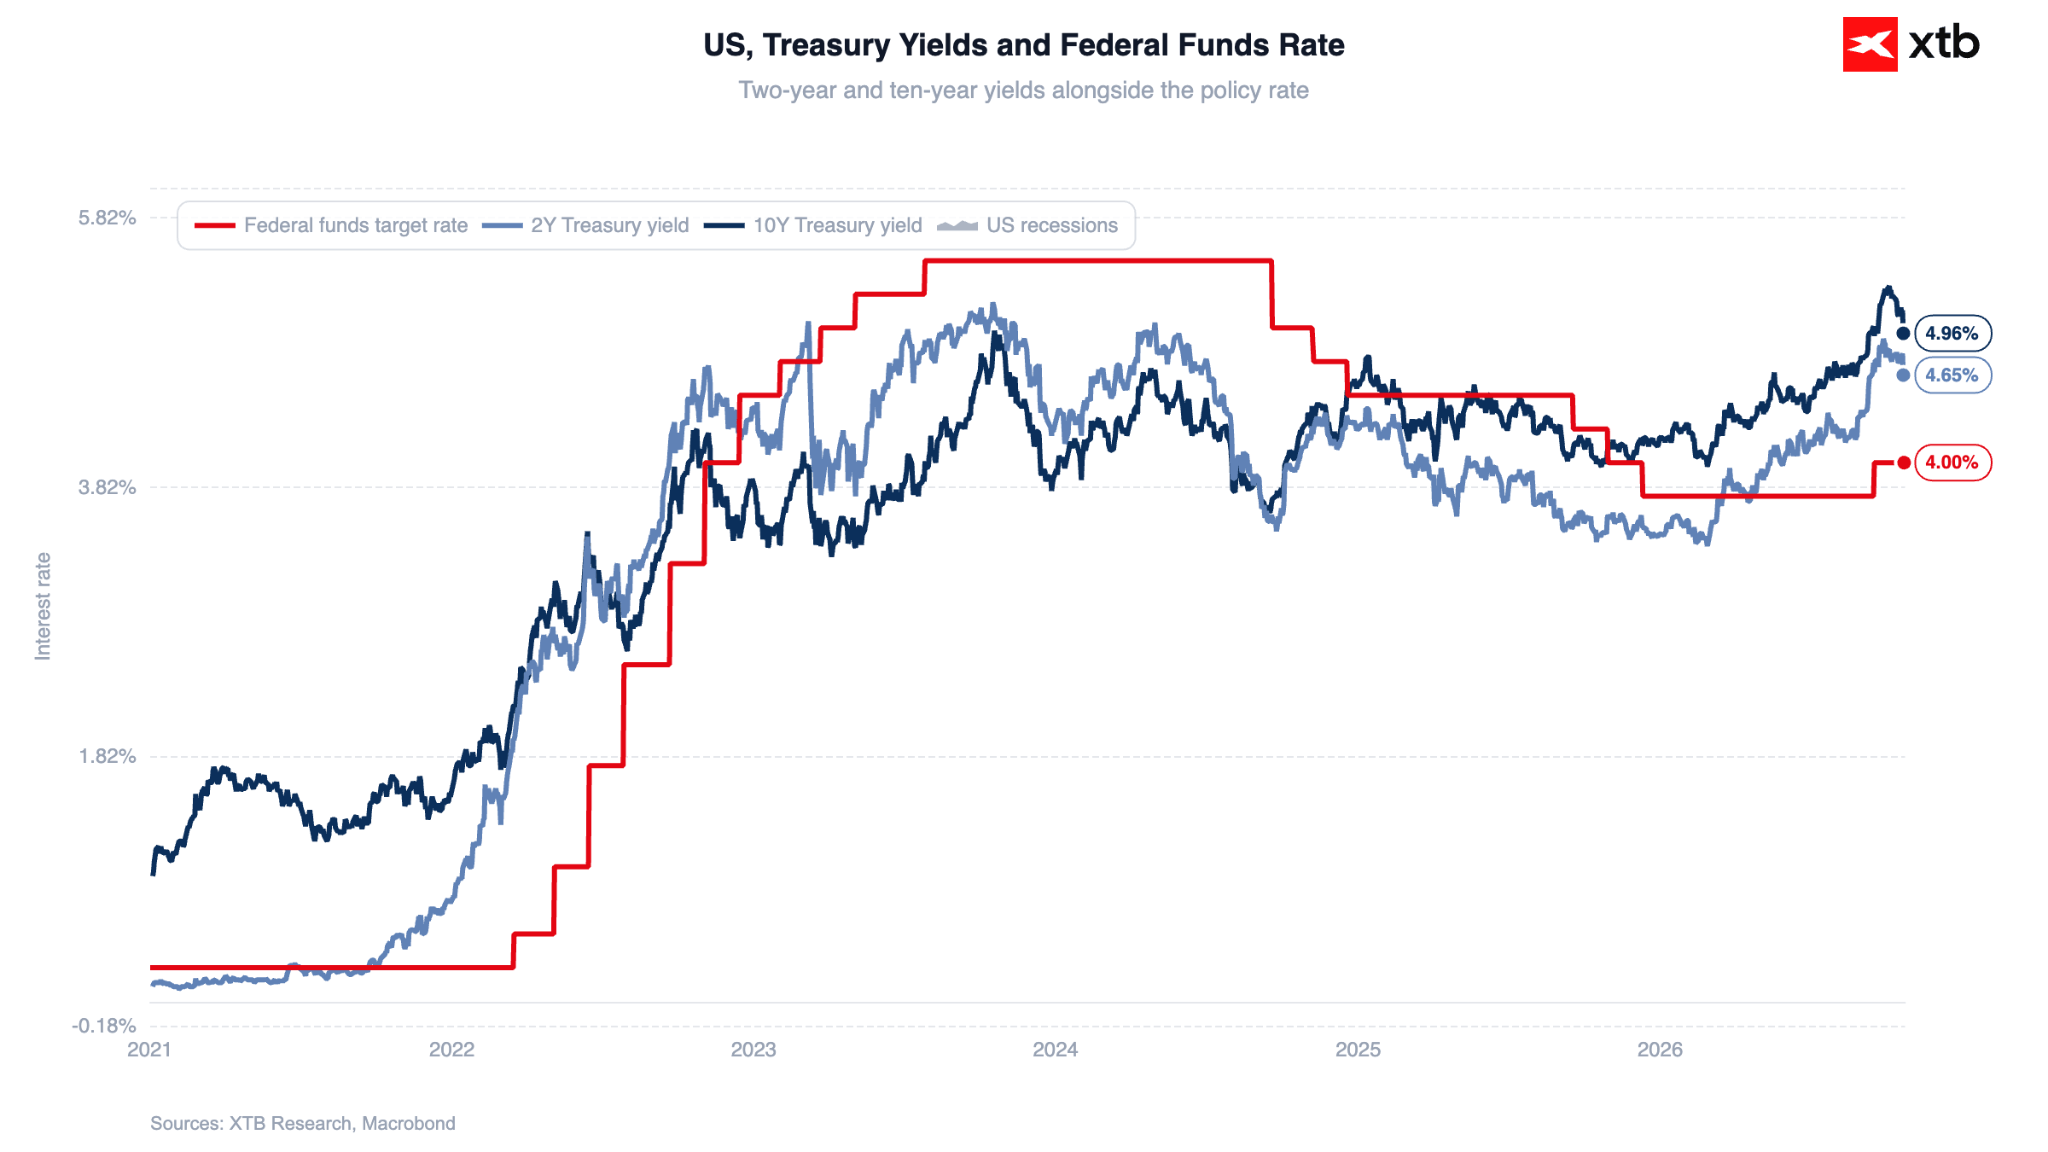
En cuanto al mercado de deuda, la caída de los rendimientos de los bonos del Tesoro estadounidense a 10 años se detuvo cerca de la barrera psicológica del 5%.
Figura 1: Tasa objetivo de los fondos federales y rendimientos de los bonos del Tesoro estadounidense a 2 y 10 años (2021-2026)
Fuente: XTB Research, 23.10.2026
La presión de las materias primas determina la dirección del mercado
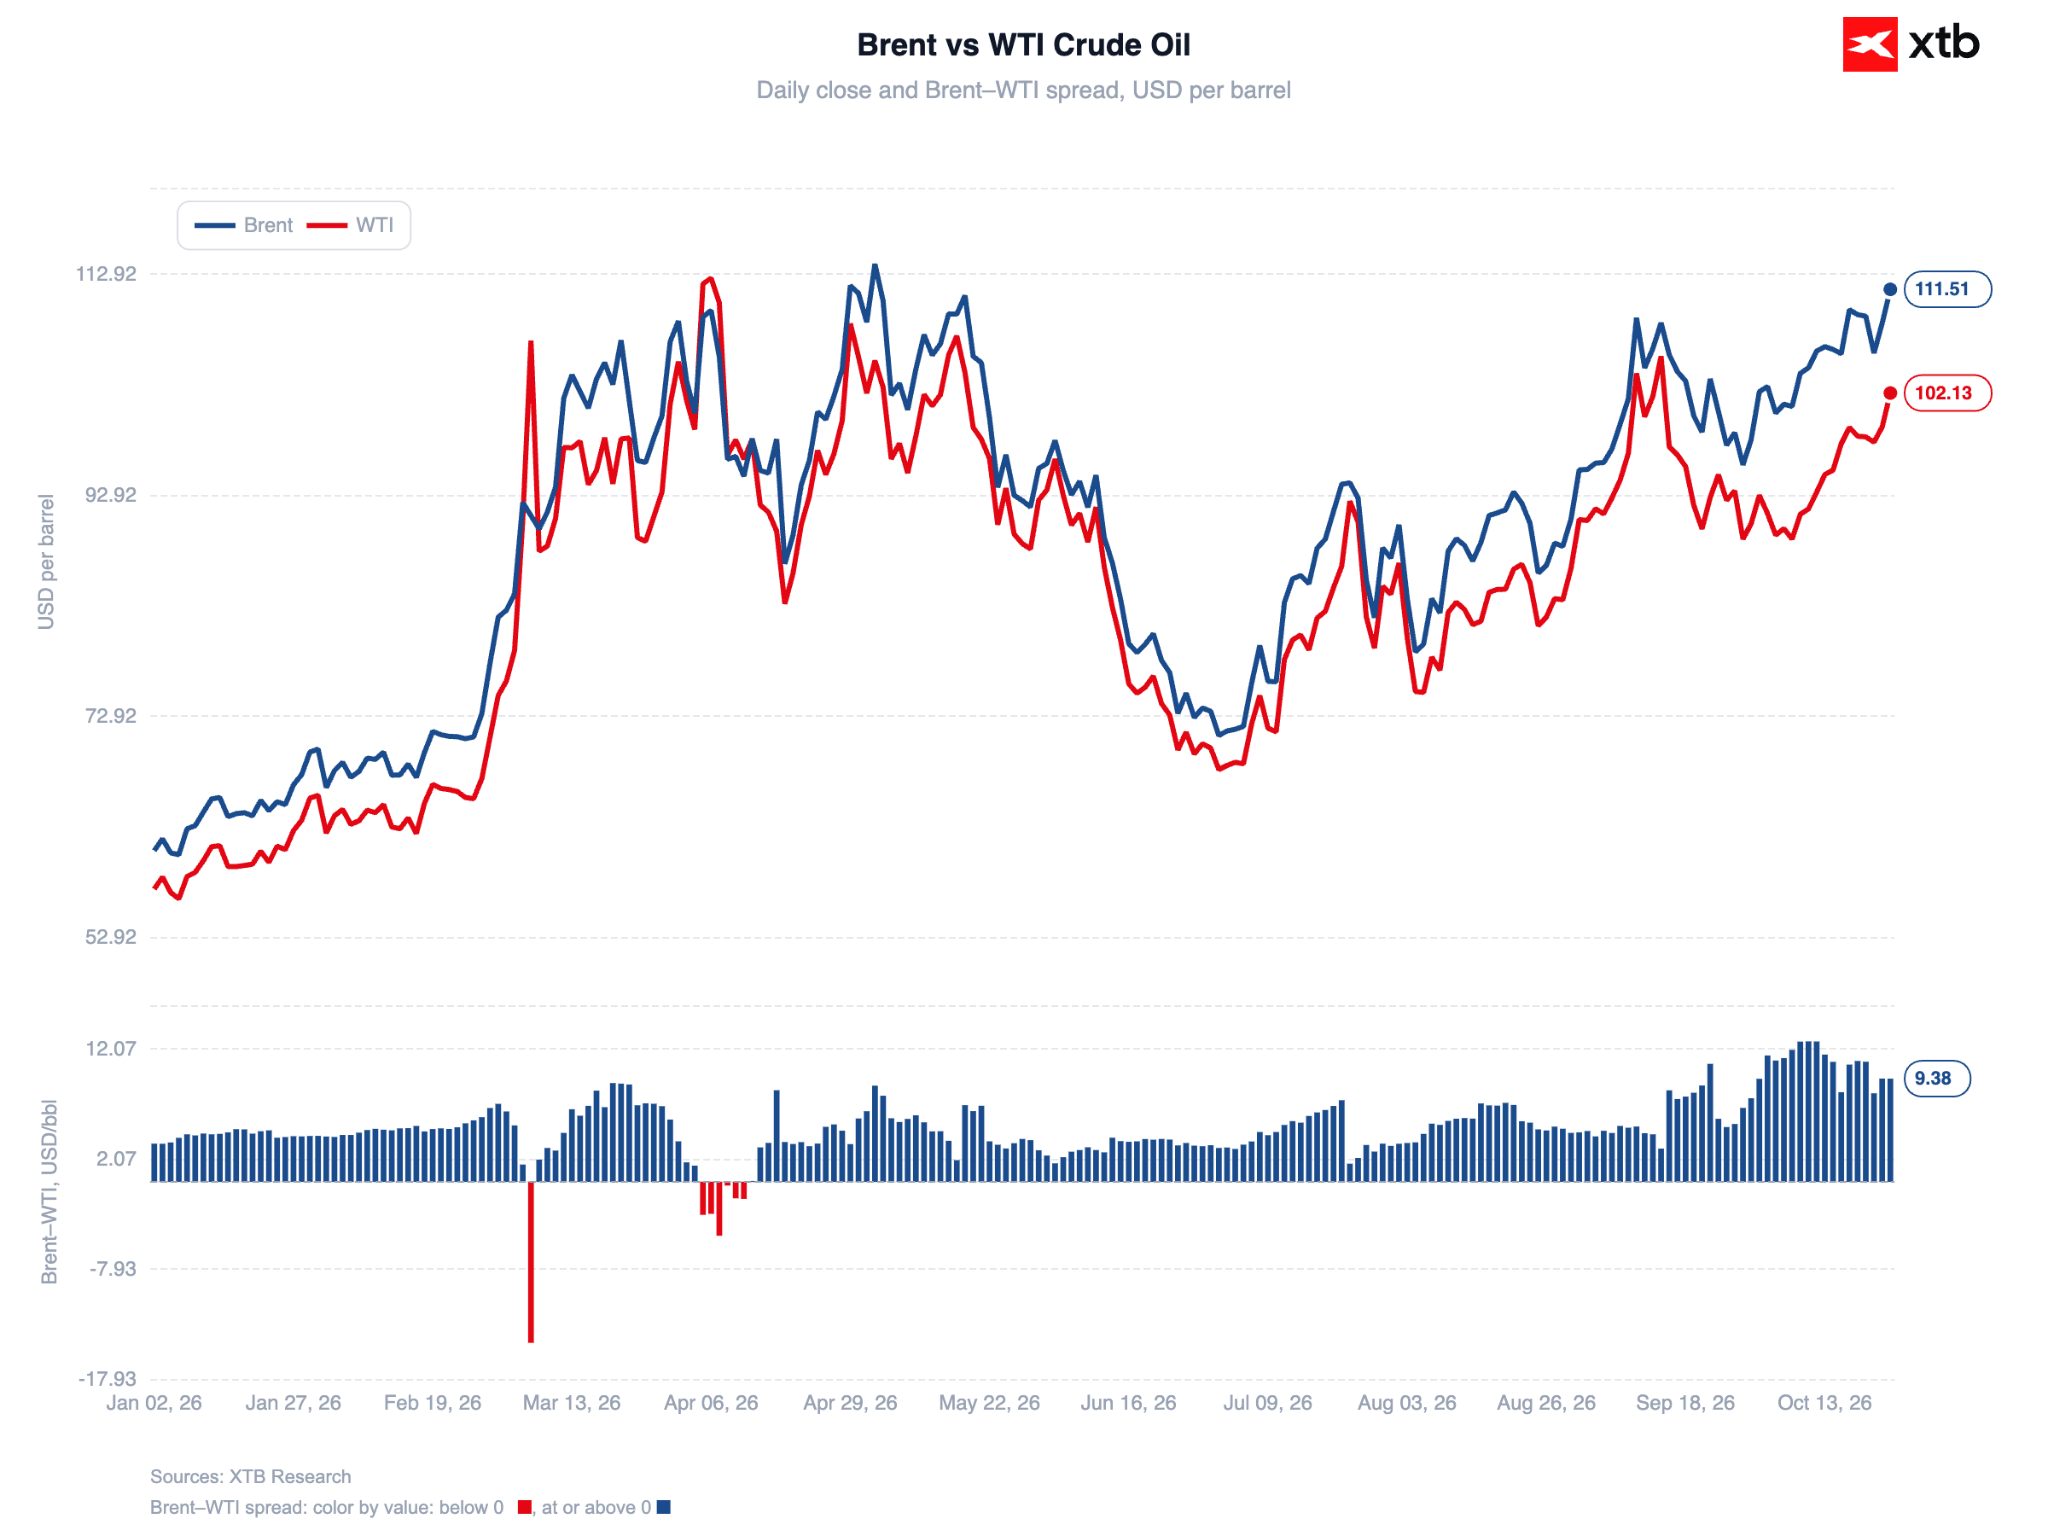
Tras los ataques de militantes hutíes contra el puerto saudí de Yanbu y las instalaciones petroleras de Aramco, los precios del petróleo Brent se dispararon por encima de los $111. El WTI cotiza cerca de los $102 por barril. El mercado petrolero está ignorando los informes sobre entregas temporales de diésel ruso a Estados Unidos y está incorporando en los precios el riesgo de un estancamiento militar prolongado en la zona del estrecho de Ormuz.
Figura 2: Petróleo crudo Brent y WTI (2026)
Fuente: XTB Research, 23.10.2026
Aparecen grietas en la narrativa de la IA
Mientras tanto, en el segmento de IA, los diferenciales de crédito se están ampliando significativamente. Los inversionistas comienzan a plantearse una pregunta clave: ¿quién financiará el rápido aumento del gasto de los hiperescaladores con los rendimientos de la deuda alcanzando el 5%, considerando que la propia OpenAI tuvo que reducir su valoración objetivo de $1,4 billones a $1,25 billones?
Figura 3: Nasdaq 100 - Empresas de semiconductores (2026)
Fuente: XTB Research, 23.10.2026
Panorama mixto en los datos del PMI
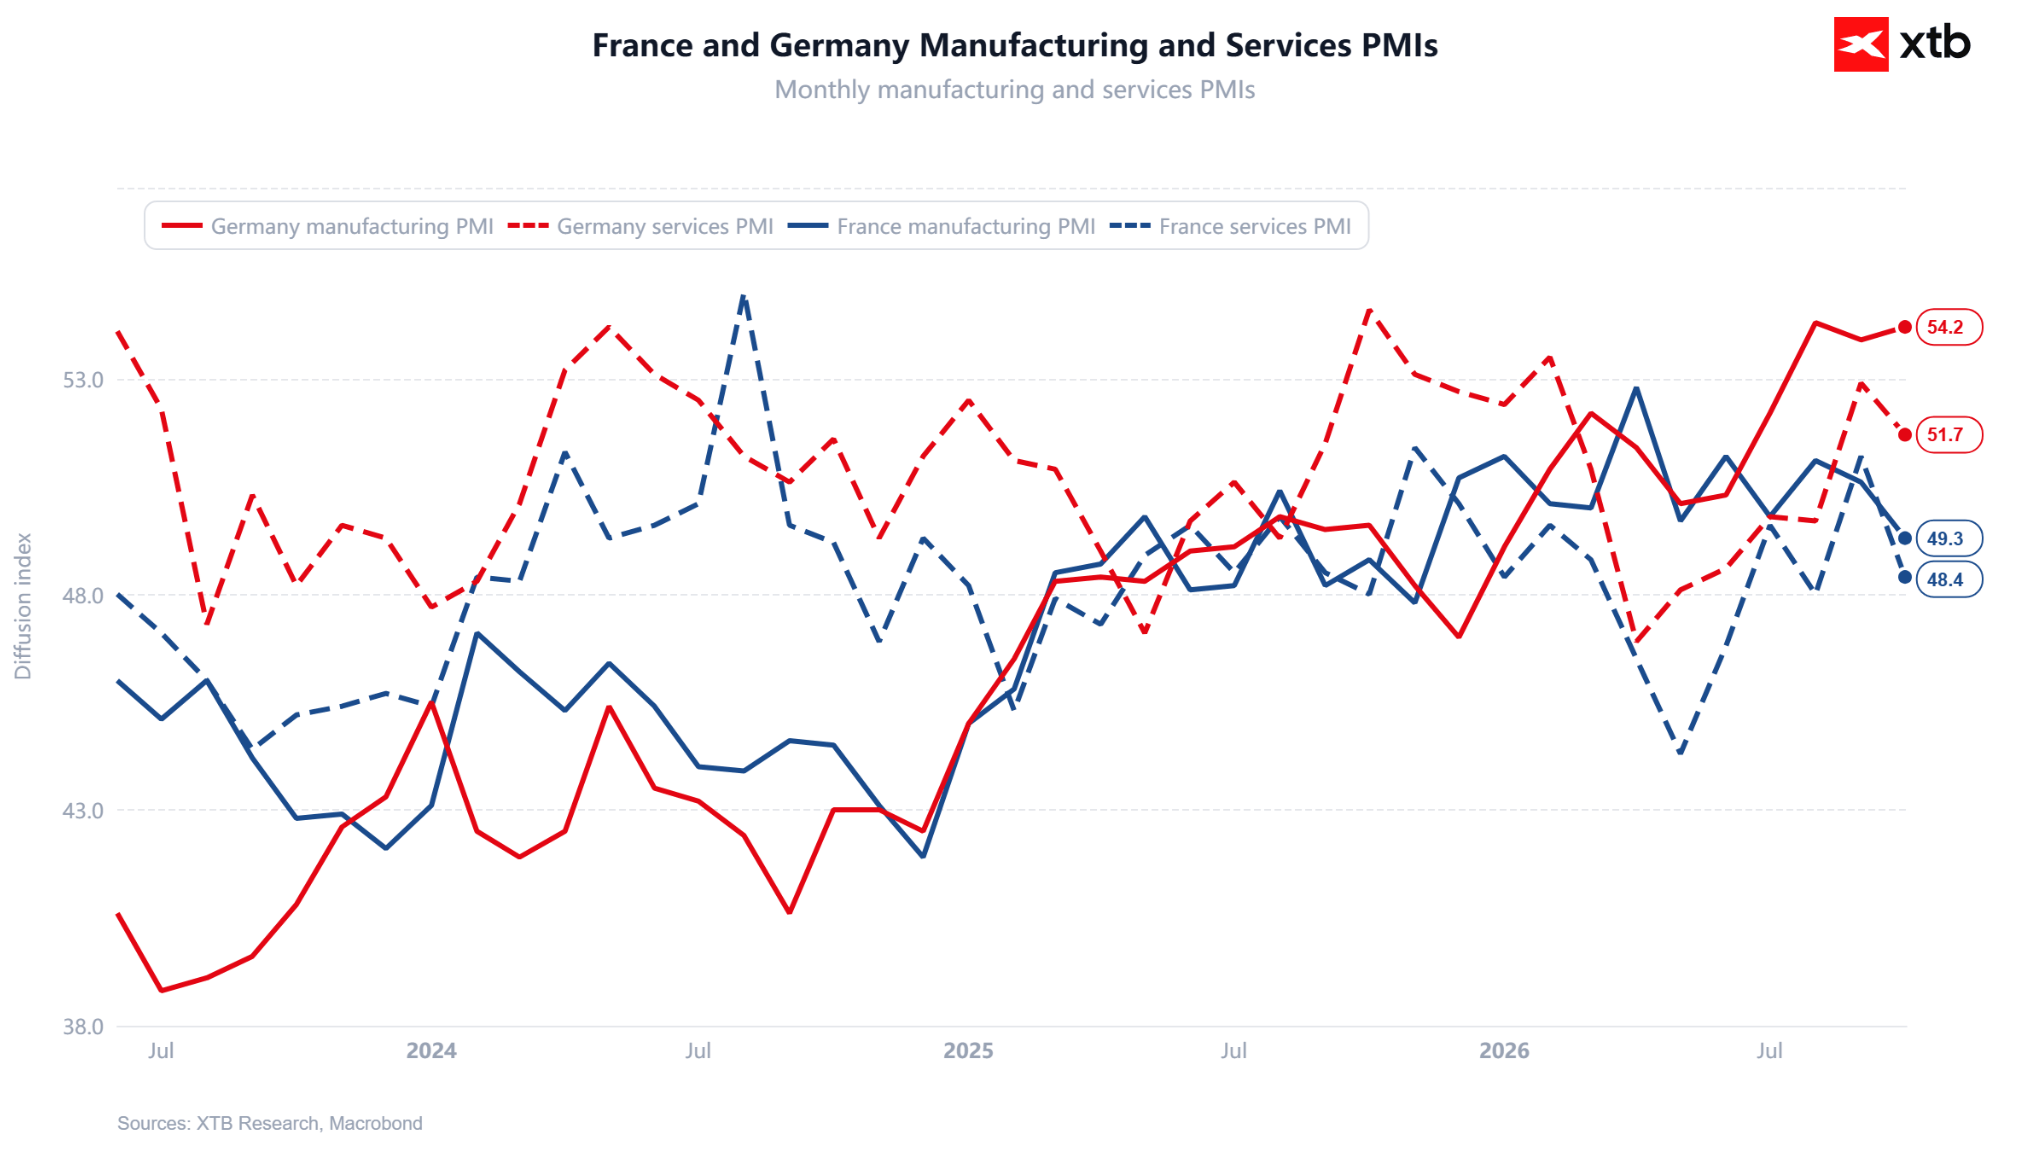
En Europa, las lecturas del PMI decepcionaron (con una caída del índice compuesto de la eurozona hasta los 51,9 puntos), principalmente debido a Francia (indicador compuesto en 48,4 puntos).
Figura 4: Indicadores PMI de Alemania y Francia (2024-2026)
Fuente: XTB Research, 23.10.2026
-
Excluyendo el período de la pandemia, la confianza empresarial en Francia cayó a su nivel más bajo desde la crisis de deuda de 2012.
-
El empleo se contrajo en Francia, mientras que creció en Alemania y el resto de la eurozona.
-
El ritmo de crecimiento de las compras de materias primas se aceleró hasta su nivel más alto en 4,5 años (acumulación de inventarios, similar a abril).
-
Los precios de los insumos alcanzaron su nivel más alto desde mayo, mientras que los precios de venta fueron inferiores a los de septiembre (lo que sugiere una compresión de los márgenes).
-
Datos compatibles con un mayor endurecimiento monetario, aunque los problemas en Francia podrían obstaculizarlo.
En el Reino Unido, la lectura fue sorprendentemente sólida (53,1 puntos).
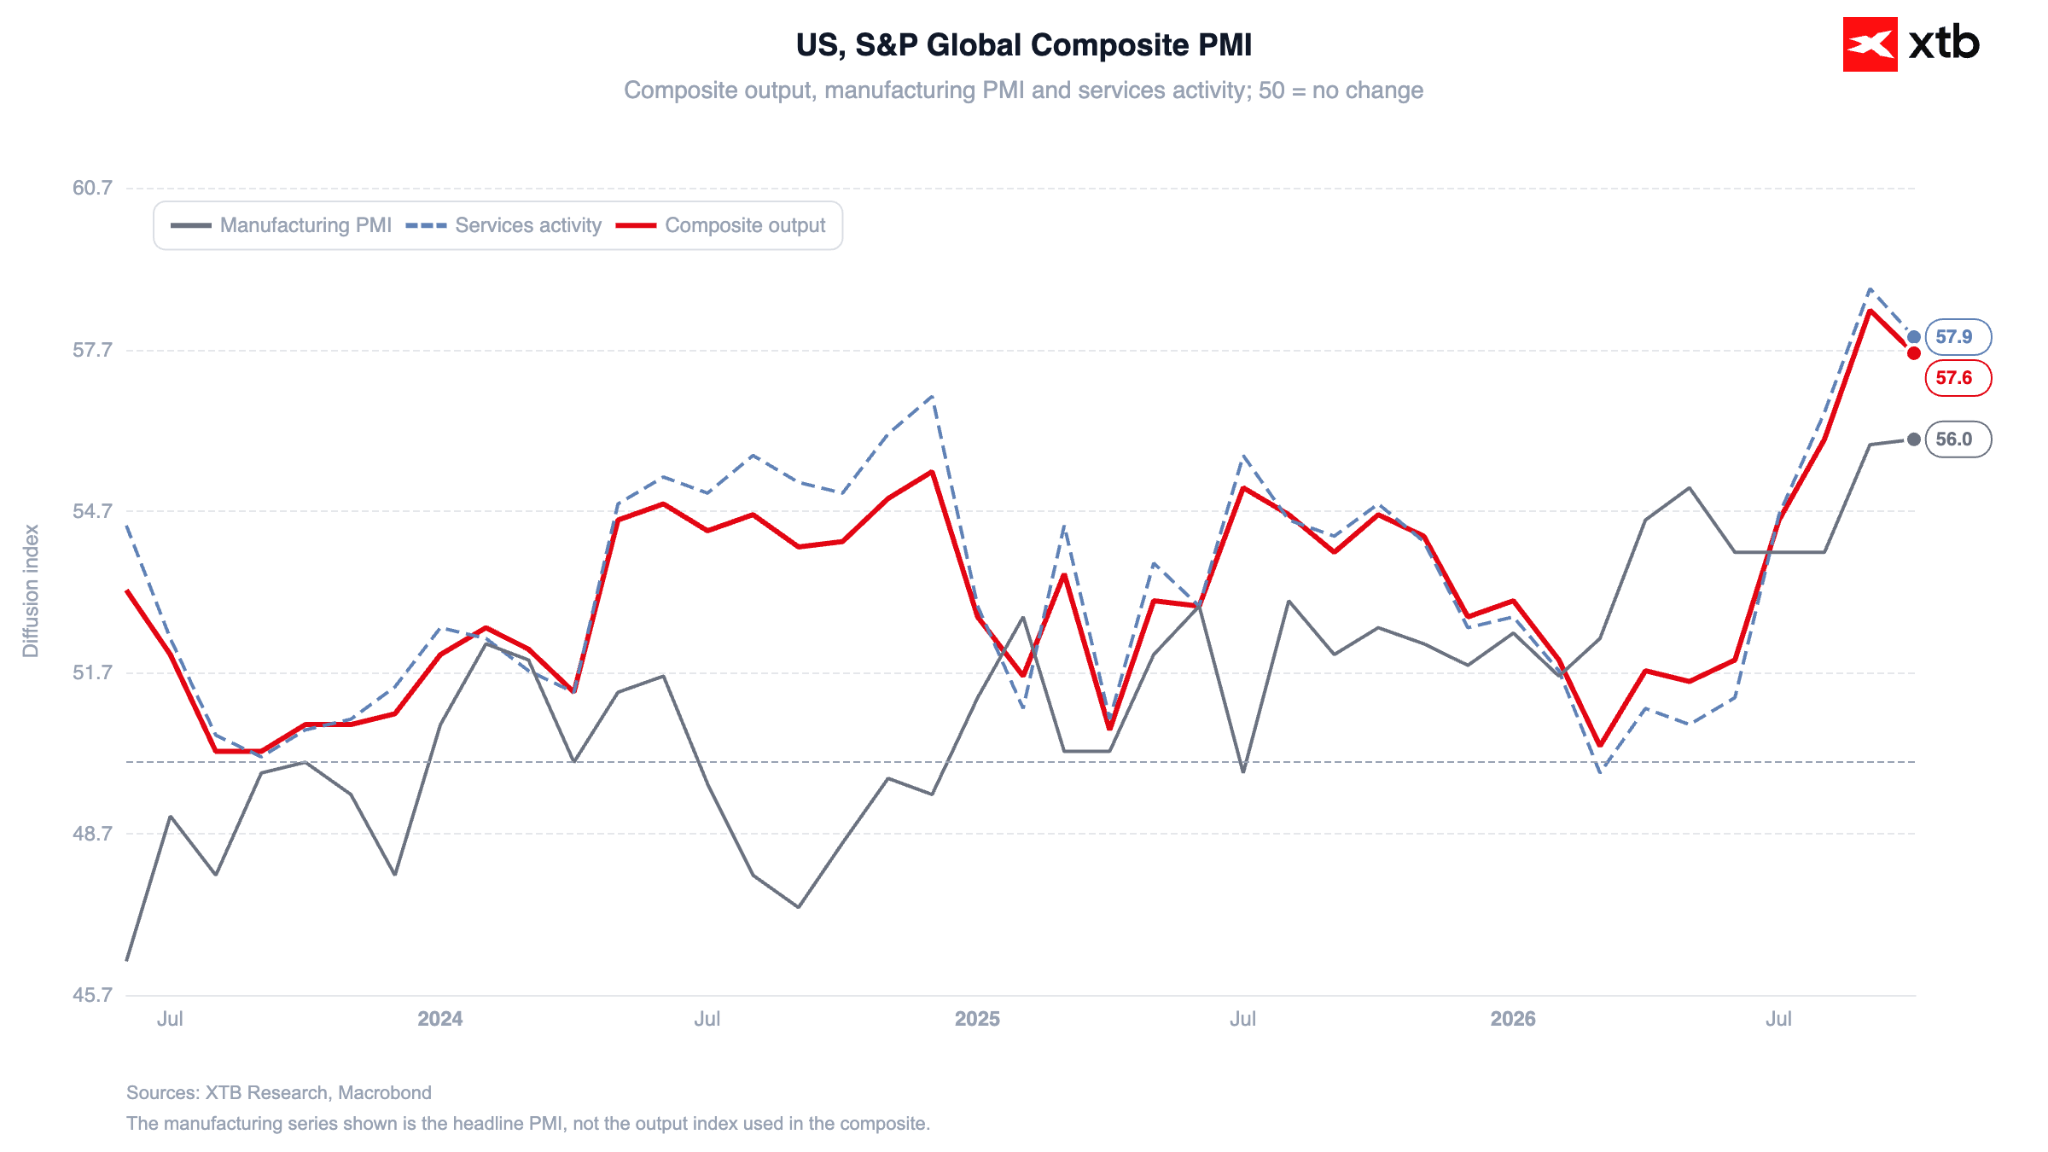
Los datos de Estados Unidos mostraron una desaceleración, aunque siguen apuntando a un crecimiento del PIB cercano al 4% (la estimación actualizada del tercer trimestre, Nowcast, se sitúa en el 3,5%). El sector manufacturero (56) tuvo un desempeño ligeramente inferior al de servicios (57,9).
Figura 5: Indicadores PMI de Estados Unidos (2024-2026)
Fuente: XTB Research, 23.10.2026
-
Sin embargo, cabe destacar que, en términos de las perspectivas a 12 meses, la situación es la contraria. Además, el empleo manufacturero está creciendo a su ritmo más rápido desde marzo de 2012.
-
Los precios están aumentando más rápido en el sector manufacturero que en el de servicios (lo que parece bastante lógico dado el fuerte aumento de los precios del petróleo).
-
Los nuevos pedidos de exportación de bienes están creciendo por primera vez desde junio del año pasado, mientras que las exportaciones de servicios se expanden a su ritmo más rápido desde julio de 2023.
Índices
El rojo predomina en Wall Street, aunque la magnitud de la ola de ventas entre los líderes tecnológicos comienza a mostrar señales iniciales de estabilización:
-
US500: 7.665 puntos (-0,5%); el índice continúa bajo presión por las ventas de empresas de megacapitalización, pero la fortaleza de las acciones defensivas está moderando el ritmo de las caídas.
-
US100: 29.071 puntos (-0,1%); tras la ola de ventas del jueves, el índice tecnológico se estabiliza gracias a compras selectivas de acciones que han sufrido fuertes correcciones.
-
US30: 52.485 puntos (-1,1%); registra el peor desempeño de la sesión debido a una ola de ventas en el sector financiero, vulnerable al endurecimiento de las condiciones crediticias.
-
US2000: 2.774 puntos (-0,6%); el segmento de pequeña capitalización pierde terreno en medio de los elevados precios del petróleo y los altos costos del servicio de la deuda.
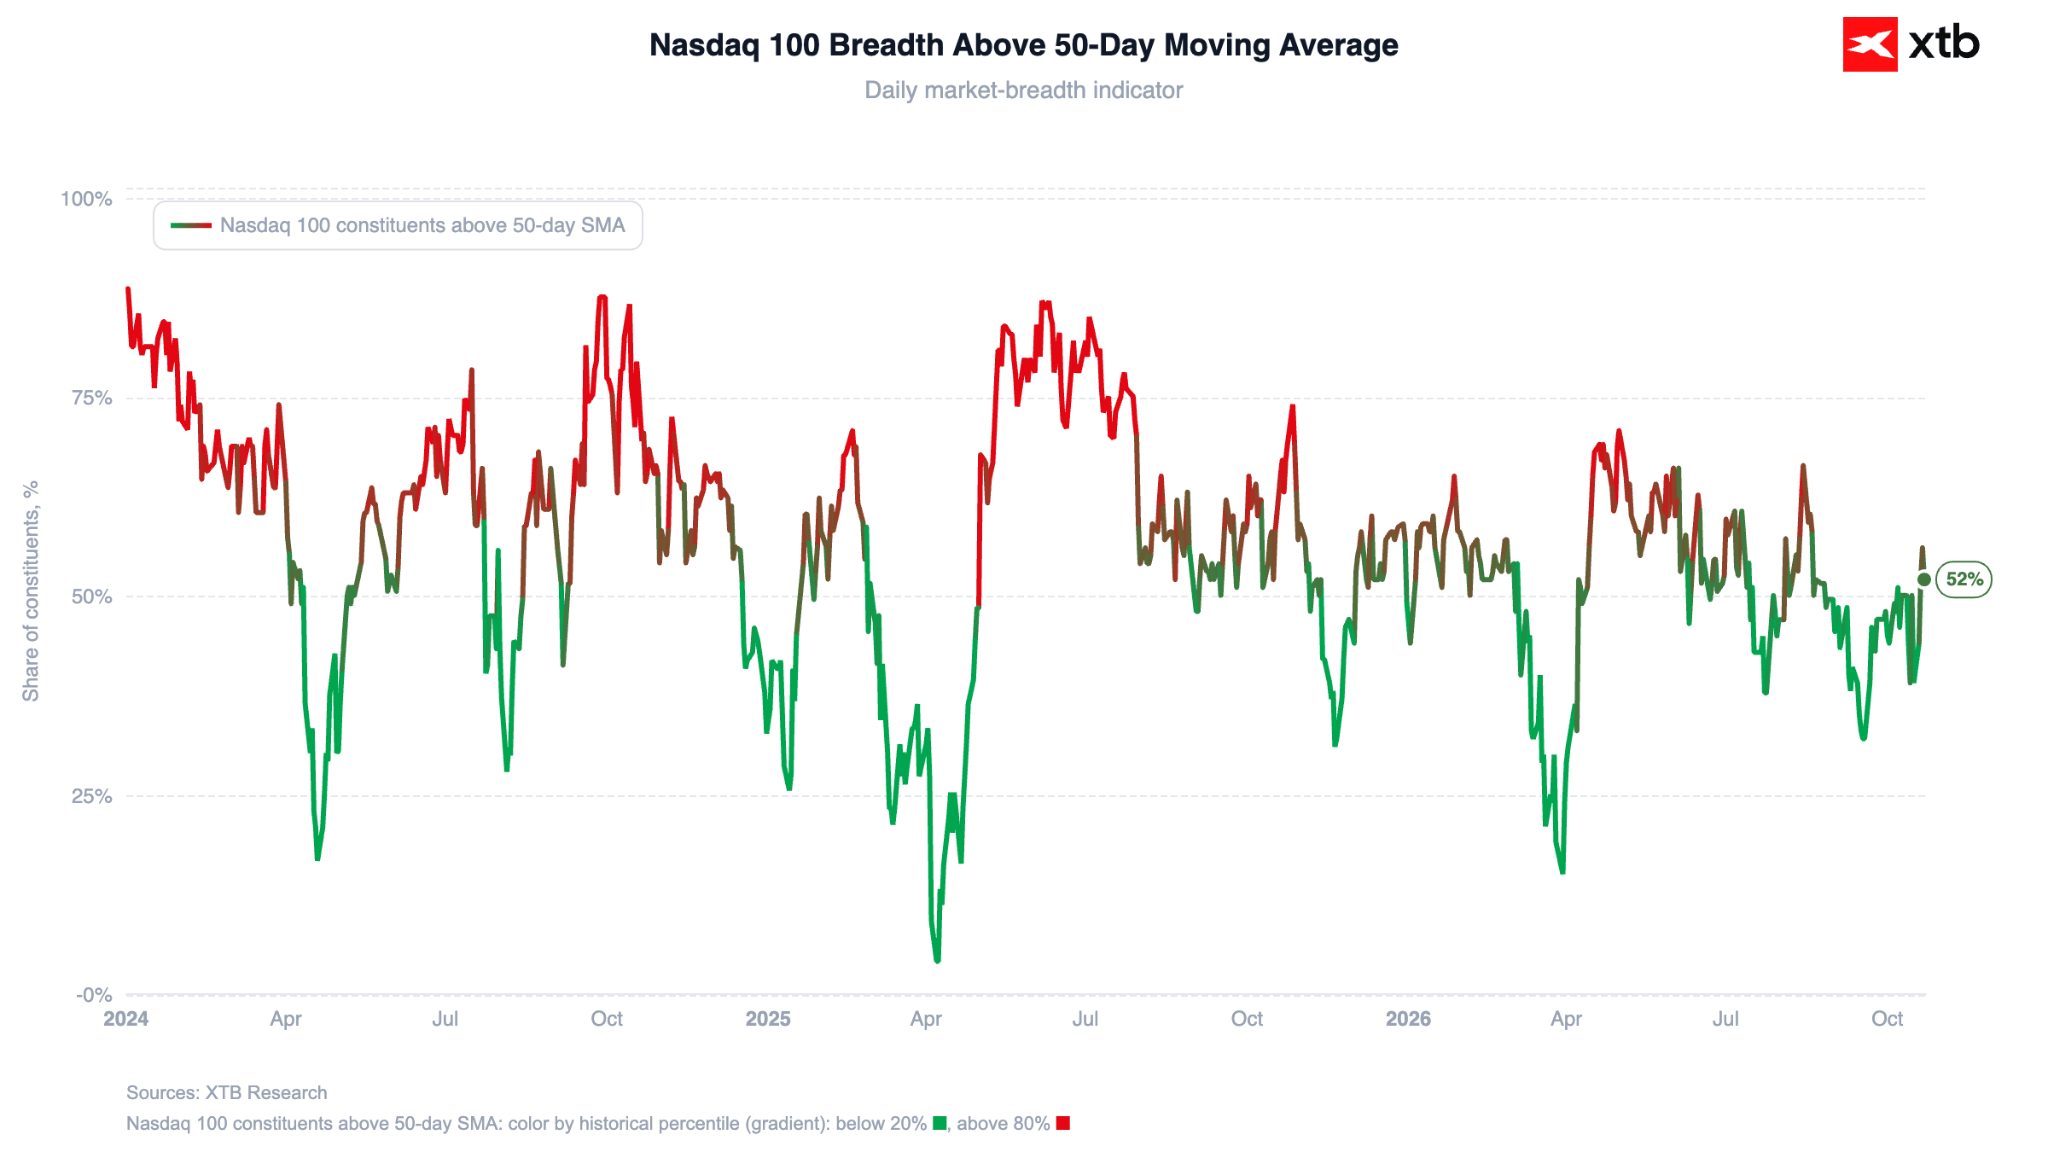
Figura 6: Porcentaje de empresas del Nasdaq 100 por encima de su media móvil de 50 días (2024-2026)
Fuente: XTB Research, 23.10.2026
Principales noticias corporativas
-
Reconfiguración del sector de telecomunicaciones (planes de SpaceX): Los informes sobre la intención de SpaceX de adquirir al menos 80.000 estaciones base para lanzar su propia red móvil provocaron una rotación masiva de capital en el sector. Los propietarios de infraestructura pasiva registraron fuertes alzas, con Crown Castle (CCI.US) avanzando aproximadamente un 11% y American Tower (AMT.US) subiendo casi un 8%. Al mismo tiempo, los operadores tradicionales enfrentan la perspectiva de una intensa competencia: AT&T (T.US) se desplomó un 4%, mientras que T-Mobile US (TMUS.US) perdió un 5%.
-
Lockheed Martin (LMT.US): Las acciones del gigante de defensa subieron aproximadamente un 7,8% tras una revisión al alza de sus previsiones de beneficios para todo el año (beneficio por acción ajustado de entre $30,35 y $30,75, frente a un consenso del mercado situado en el extremo inferior de ese rango). Los resultados están impulsados por un aumento interanual del 24% en el beneficio operativo del segmento de misiles y una cartera de pedidos récord que alcanza los $292.000 millones, en medio de los conflictos en Medio Oriente y Ucrania.
-
Moderna (MRNA.US): Las acciones cayeron aproximadamente un 6%, hasta alrededor de $189 (ampliando las caídas semanales a más del 13%). Los inversionistas recibieron con frialdad los últimos datos de ensayos clínicos de estudios avanzados sobre una vacuna personalizada contra el melanoma.
-
Deckers Outdoor (DECK.US): Las acciones se desplomaron un 8% en respuesta a un recorte de las previsiones de ingresos netos para todo el año de las marcas UGG y Hoka, situándolas por debajo del consenso del mercado, lo que desencadenó una ola de rebajas de recomendación por parte de intermediarios financieros (incluida una reducción a «infraponderar» por parte de Piper Sandler).
-
RingCentral (RNG.US): La compañía se disparó alrededor de un 15,2% después de elevar sus previsiones de beneficio operativo ajustado para todo el año.
-
Meta Platforms (META.US): Una caída del 1,8%, hasta alrededor de $637, llevó el rendimiento semanal al -10%. A pesar de sus sólidos fundamentos, la compañía está sufriendo el retroceso generalizado del sector tecnológico; el RSI descendió hasta una lectura de sobrecompra/sobreventa de 36,8, con una relación precio-beneficio (P/E) de 22,0.
-
American Express (AXP.US): Las acciones cayeron un 1,9% (-12% en lo que va del año), ya que el volumen de transacciones y los ingresos del tercer trimestre quedaron ligeramente por debajo de las expectativas de los analistas, pese a mantener una sólida calidad de su cartera crediticia.
-
General Motors (GM.US): La compañía se encamina a su peor semana en más de 20 meses (con una caída semanal de aproximadamente el 8%). No obstante, los analistas de Wall Street (incluidos BNP Paribas y StoneX) recomiendan ampliamente aprovechar la caída para comprar, señalando múltiplos de valoración extremadamente bajos y una creciente generación de efectivo.
-
SLB (SLB.US): La empresa de servicios petroleros avanzó un 2% después de que su beneficio ajustado del tercer trimestre superara las expectativas del mercado, impulsado por una clara recuperación de la actividad de perforación en Medio Oriente.
Principales temas del mercado
-
¿Estallido de la burbuja u oportunidad única en la vida?: Los inversionistas minoristas debaten cada vez más el fenómeno del «consumo acelerado de efectivo» en infraestructura de nube, destacando la creciente divergencia entre un aumento de 93 veces en el uso de modelos y la falta de monetización directa entre los proveedores.
-
Envidia por el sector de defensa: El alza de las acciones de Lockheed Martin (+17% en nueve sesiones) desencadenó debates sobre las oportunidades de alza desaprovechadas en sectores defensivos que se benefician de la inestabilidad geopolítica.
-
Temor a un desapalancamiento forzado: Existe una inquietud palpable ante los informes sobre la peor semana para los fondos de cobertura globales desde la pandemia. Algunos inversionistas temen una ola de liquidaciones forzadas de posiciones en semiconductores, aunque un grupo creciente de compradores que buscan oportunidades a precios reducidos espera un fuerte rebote tras la ola de ventas.
Michał Jóźwiak, Financial Markets Analyst at XTB

IBM cae tras superar las expectativas: ¿por qué no logró sostener el rebote?


Semiconductores y crédito: ¿puede el estrés de la inteligencia artificial contagiar a Wall Street?



Bonos del Tesoro suben y tecnología cae: ¿Wall Street está entrando en una gran rotación?


Dólar hoy en México: sube a 18,72 pese a que la inflación refuerza los argumentos para que Banxico mantenga las tasas
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.