

- La victoria demócrata en las elecciones de mitad de mandato aumenta las expectativas de un posible fin anticipado de la guerra con Irán. Trump reconoció el impacto del conflicto en los resultados electorales, mientras surgen avances diplomáticos y nuevas presiones políticas para detener las operaciones militares.
- El petróleo continúa bajo presión tras desplomarse más de un 8% en la sesión anterior, ante las perspectivas de una menor tensión geopolítica. En contraste, el oro recuperó los 4.100 dólares, impulsado por la debilidad del dólar y la caída de los rendimientos de los bonos estadounidenses.
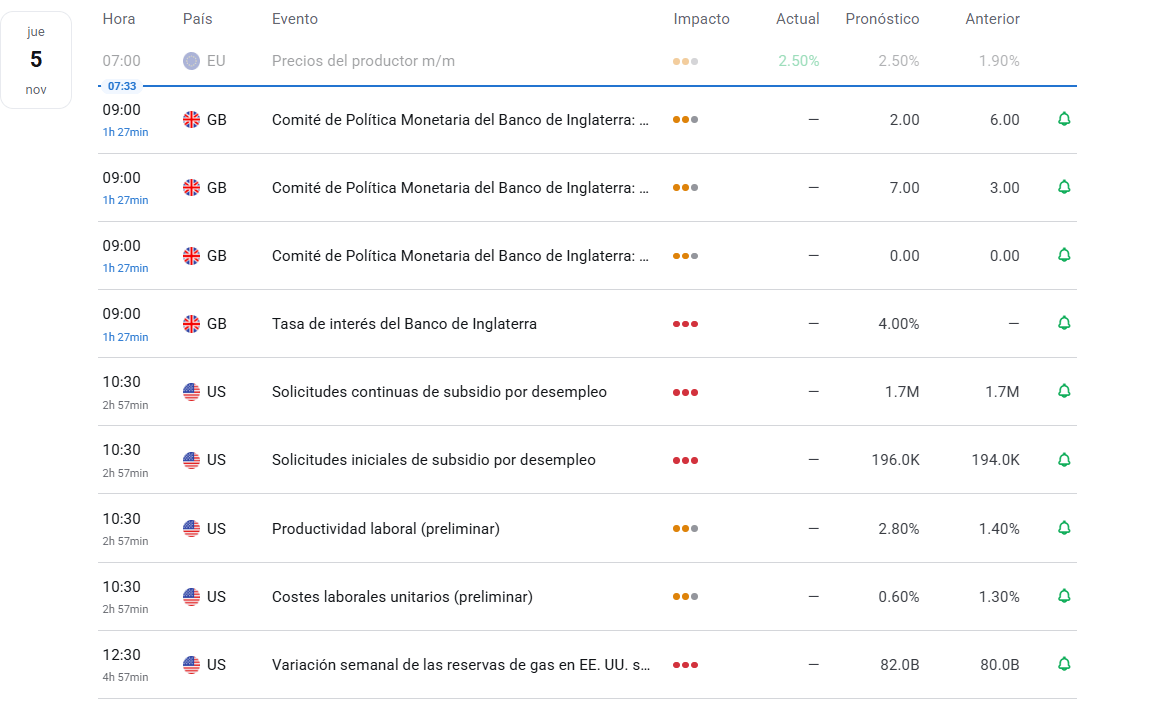
- El dólar mantiene su debilidad tras las elecciones y un ISM de servicios inferior a lo esperado. Los mercados centran su atención en la decisión del Banco de Inglaterra, con un 95% de probabilidad de subida de tasas, y en el informe de empleo de Estados Unidos del viernes, clave para las expectativas sobre la Reserva Federal.

- La victoria demócrata en las elecciones de mitad de mandato aumenta las expectativas de un posible fin anticipado de la guerra con Irán. Trump reconoció el impacto del conflicto en los resultados electorales, mientras surgen avances diplomáticos y nuevas presiones políticas para detener las operaciones militares.
- El petróleo continúa bajo presión tras desplomarse más de un 8% en la sesión anterior, ante las perspectivas de una menor tensión geopolítica. En contraste, el oro recuperó los 4.100 dólares, impulsado por la debilidad del dólar y la caída de los rendimientos de los bonos estadounidenses.
- El dólar mantiene su debilidad tras las elecciones y un ISM de servicios inferior a lo esperado. Los mercados centran su atención en la decisión del Banco de Inglaterra, con un 95% de probabilidad de subida de tasas, y en el informe de empleo de Estados Unidos del viernes, clave para las expectativas sobre la Reserva Federal.
La victoria demócrata en las elecciones de mitad de mandato aumenta las expectativas de un posible fin anticipado de la guerra con Irán. Trump reconoció el impacto del conflicto en los resultados electorales, mientras surgen avances diplomáticos y nuevas presiones políticas para detener las operaciones militares.
El petróleo continúa bajo presión tras desplomarse más de un 8% en la sesión anterior, ante las perspectivas de una menor tensión geopolítica. En contraste, el oro recuperó los 4.100 dólares, impulsado por la debilidad del dólar y la caída de los rendimientos de los bonos estadounidenses.
El dólar mantiene su debilidad tras las elecciones y un ISM de servicios inferior a lo esperado. Los mercados centran su atención en la decisión del Banco de Inglaterra, con un 95% de probabilidad de subida de tasas, y en el informe de empleo de Estados Unidos del viernes, clave para las expectativas sobre la Reserva Federal.
Los futuros de Estados Unidos se mantienen mixtos, con el Nasdaq cayendo en torno al 0,5%, luego de que ayer las acciones estadounidenses repuntaron tras la victoria demócrata en las elecciones de mitad de mandato. La reacción inicial durante la noche fue vender futuros de renta variable, pero el movimiento se moderó rápidamente porque Luisiana, un estado con alta exposición a centros de datos, se mantuvo en manos republicanas, lo que dio soporte a los hiperescaladores. A estos también los favoreció la reciente debilidad de las acciones de neocloud, que ha alimentado la especulación de que, si esos proveedores no tienen capacidad para satisfacer la elevada demanda de IA, los hiperescaladores podrían intervenir y absorber el exceso. En el frente corporativo hubo muchos resultados que digerir: AMD, SMCI y McDonald's presentaron buenas cifras, aunque AMD y SMCI recortaron sus alzas iniciales, mientras que Datadog decepcionó y arrastró a otros nombres del sector software.
En el plano político, el presidente Trump afirmó que era "en gran parte cierto" que los republicanos perdieron las elecciones de mitad de mandato a causa de la guerra con Irán, aunque aseguró que no reemplazará al secretario de Guerra, Pete Hegseth. En divisas y renta fija, el dólar se mantuvo contenido tras los comicios, en un contexto de rendimientos más bajos, mientras los bonos del Tesoro estadounidense y los Bunds alemanes extienden sus ganancias ante la caída del petróleo, que alivia las preocupaciones inflacionarias.
En materias primas, el crudo sigue bajo presión tras el retroceso del miércoles, mientras que el oro spot volvió a superar los 4.100 dólares por onza. Hoy la atención estará puesta en los datos de solicitudes de subsidio por desempleo en Estados Unidos, en una semana centrada en las cifras del mercado laboral.
Fuente: xStation
Noticias Claves
-
Geopolítica: Trump reconoció que la guerra con Irán influyó en gran medida en la derrota republicana en las elecciones de mitad de mandato, al elevar los precios de la gasolina, aunque defendió la acción militar como necesaria para impedir que Irán obtenga un arma nuclear y se mostró dispuesto a entenderse con los demócratas. Pese a reportes de CBS de que consultó a sus asesores sobre la continuidad del secretario de Guerra Hegseth, Trump afirmó que no lo reemplazará y la Casa Blanca le expresó plena confianza; no obstante, el republicano Thomas Massie planea forzar la próxima semana una votación de impeachment si no dimite. Los demócratas, encabezados por Schumer y Adam Smith, buscan poner fin a la guerra e investigar las operaciones militares en Irán, el Caribe y América Latina, mientras el Tesoro emitió nuevas sanciones contra Irán. En el terreno, la Guardia Revolucionaria informó incendios en dos petroleros tras impactar minas cerca del Estrecho de Ormuz, fuentes diplomáticas apuntan a avances significativos en las negociaciones entre EE.UU. e Irán, cuyo rumbo se aclararía el viernes, e Israel mantiene la alerta ante un posible ataque iraní.
-
Divisas: El dólar se mantuvo débil junto con menores rendimientos y la caída del petróleo tras la victoria demócrata, que abre la posibilidad de un fin anticipado del conflicto con Irán, pero también genera incertidumbre política ante la advertencia de Trump de convertirse en "el señor Veto". El ISM de servicios cayó más de lo esperado, con componentes mixtos: menor actividad y nuevos pedidos, pero más empleo y precios más bajos. El EUR/USD avanzó, con Kazaks, del BCE, abriendo la puerta a alzas graduales de tasas y Países Bajos proponiendo a Knot para presidir la entidad; el GBP/USD se acercó a la resistencia de 1,3500 antes de la decisión del BoE, donde el mercado descuenta un 95% de probabilidad de un alza de 25 pb; y el USD/JPY retrocedió, con el yen apoyado por el menor precio del petróleo. La agenda clave en EE.UU. incluye el informe de empleo (NFP) y comentarios de Williams, de la Fed, el viernes.
-
EE.UU.: Trump dijo que puede trabajar con los demócratas en iniciativas financieras de beneficio mutuo, mientras el líder demócrata en la Cámara, Hakeem Jeffries, anunció que impulsarán leyes para frenar los aranceles y poner fin a la guerra con Irán, además de revertir los recortes a Medicaid y extender los créditos fiscales de la ACA. Los demócratas de la Cámara elegirán a su liderazgo el 18 y 19 de noviembre.
-
Europa: El PMI de construcción de la Eurozona de S&P Global cayó a 42,5 en octubre desde 43,4, su mayor contracción desde abril y el mes 54 consecutivo de retroceso, con caídas en las tres principales economías del bloque. Francia lideró el deterioro, con su índice bajando a 38,8 desde 39,8, lo que prolonga una recesión sectorial iniciada en junio de 2022 ante el continuo descenso de nuevos proyectos, compras y empleo.
-
Japón: El Nikkei 225 borró sus ganancias iniciales y pasó a terreno negativo por la debilidad de las acciones electrónicas y tecnológicas, sin que la caída del petróleo sirviera de soporte pese a la fuerte dependencia energética del país. Las actas de la reunión de septiembre del BoJ mostraron consenso en seguir subiendo la tasa y reduciendo el estímulo monetario, reconociendo la dificultad de precisar la tasa neutral y la necesidad de ajustar la política según las condiciones financieras; un miembro abogó por acercar la tasa a su objetivo relativamente pronto, manteniendo margen para ajustes ágiles en ambas direcciones.
-
China: Los índices mostraron un desempeño mixto, con las bolsas del continente acotadas, mientras el índice de referencia de Hong Kong se disparó gracias al avance de hiperescaladores y acciones de comercio electrónico, impulsados por la rotación desde los semiconductores.
-
Brasil: El Banco Central mantuvo de forma unánime la tasa Selic en 13,75%, en línea con lo esperado, y señaló que el escenario actual combina una política sustancialmente contractiva, mayor incertidumbre en torno al escenario base y expectativas de inflación más elevadas.
-
Petróleo: Los futuros del crudo siguen bajo presión tras desplomarse más de 8% ayer, ya que la victoria demócrata redujo la probabilidad de una guerra prolongada con Irán, en medio de la incertidumbre sobre el futuro de Hegseth ante una posible votación de destitución la próxima semana. Además, según el FT, el acuerdo de diésel entre Trump y Putin se desmorona, con petroleros con destino a EE.UU. desviando su rumbo.
-
Metales: El oro spot extendió su repunte tras las elecciones y volvió a superar los 4.100 USD/oz, apoyado por la debilidad del dólar, menores rendimientos y la caída del petróleo. El cobre se mantuvo contenido ante un apetito por riesgo mixto en Asia, mientras los mercados asimilan la ola demócrata.
Análisis US100
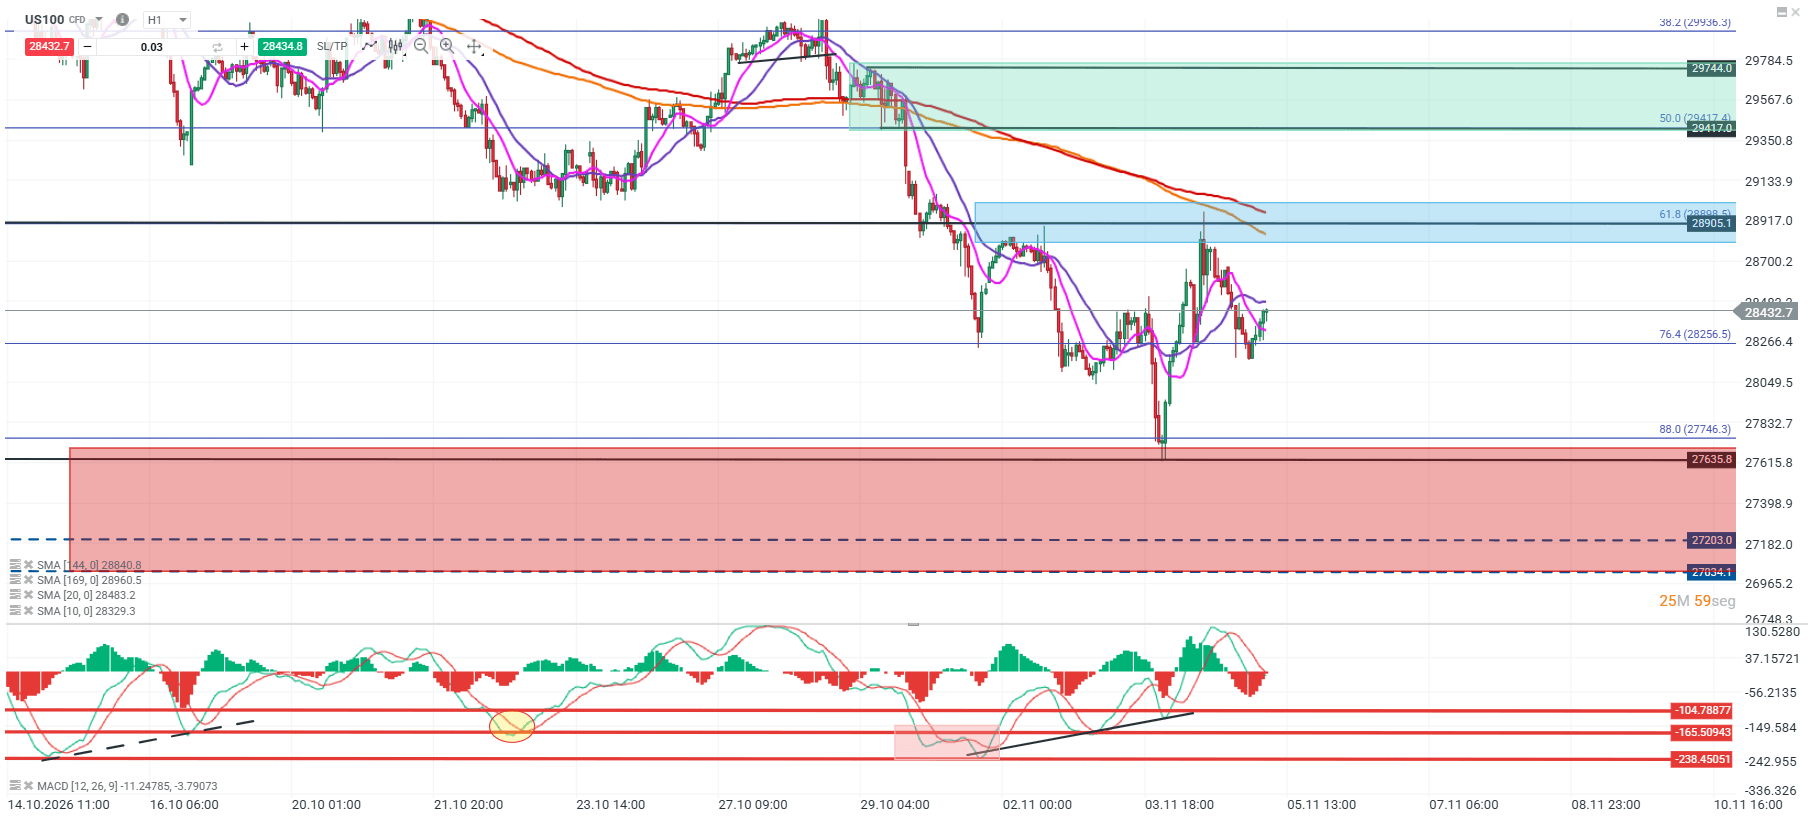
El US100 intenta estabilizarse tras la corrección reciente, cotizando cerca de los 28.444 puntos y manteniéndose sobre el retroceso del 76,4% de Fibonacci, ubicado en los 28.256 puntos. Aunque el precio muestra una recuperación de corto plazo, permanece por debajo de sus medias móviles de largo plazo. El MACD mantiene un momentum bajista, aunque comienza a mostrar señales de moderación de la presión vendedora.
Una mantención sobre los 28.256 puntos podría favorecer un nuevo intento de recuperación hacia la resistencia de los 28.905 puntos, cuya superación abriría espacio hacia los 29.417 puntos. En cambio, una pérdida de este soporte podría reactivar las caídas hacia los 27.746 puntos, con una siguiente referencia relevante en torno a los 27.635 puntos.
Fuente: xStation
Análisis GOLD
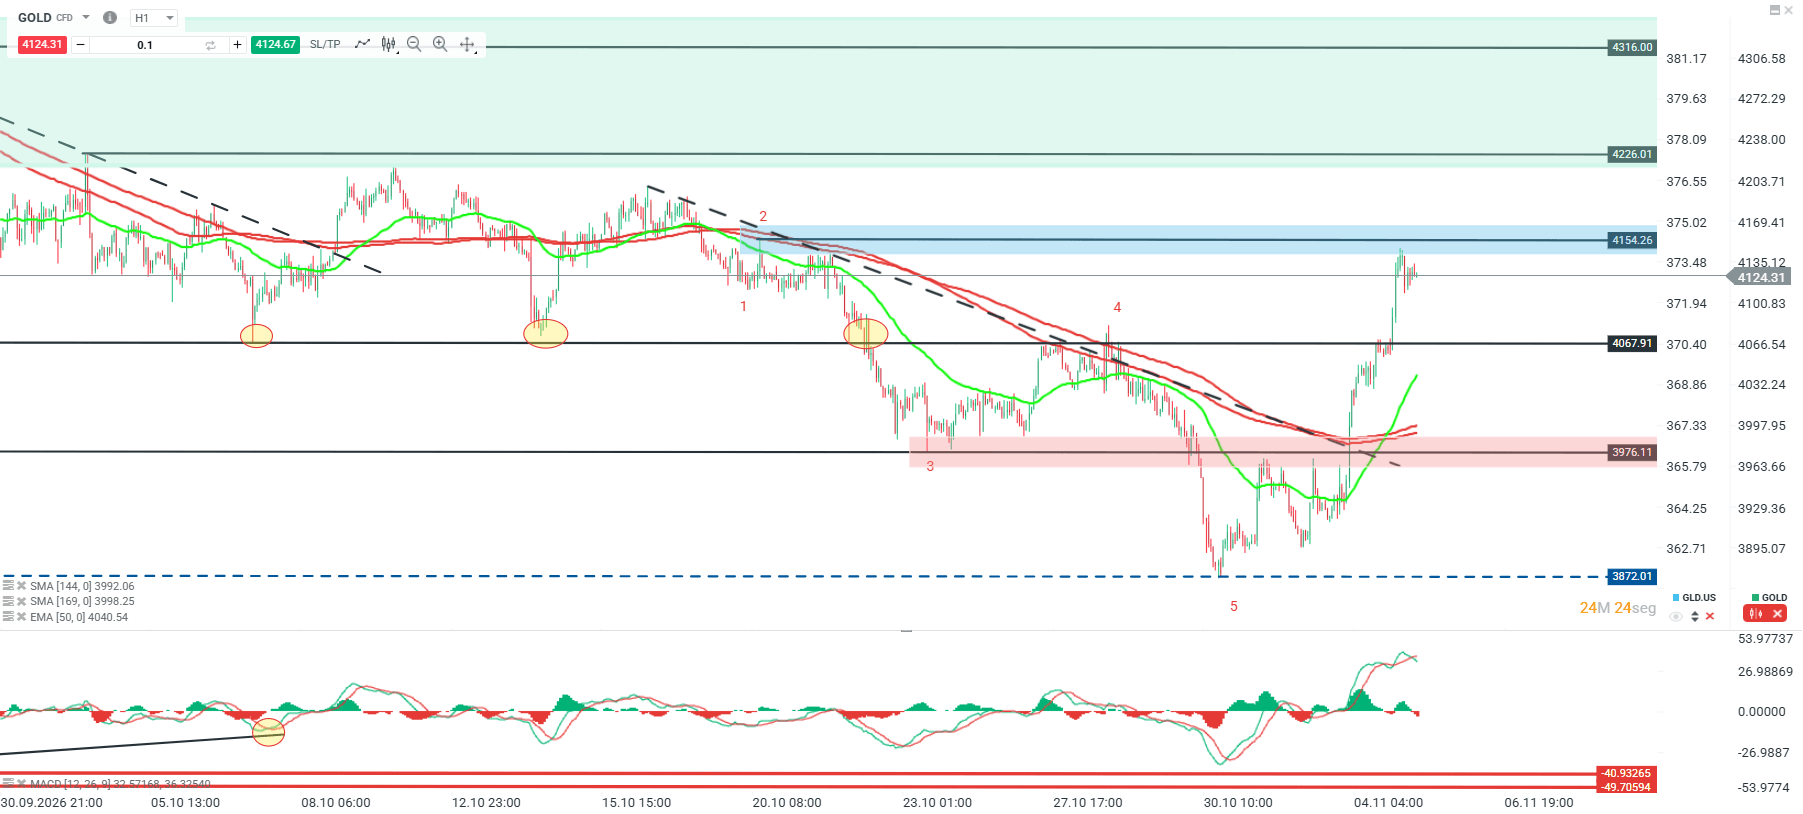
El oro ha acelerado su recuperación desde los mínimos cercanos a los 3.872 dólares, superando la directriz bajista y recuperando sus medias móviles de corto y largo plazo. Actualmente, cotiza cerca de los 4.124 dólares, tras alcanzar la resistencia de los 4.154 dólares. El MACD mantiene un fuerte impulso alcista, aunque comienza a mostrar cierta moderación, lo que podría anticipar una fase de consolidación tras el reciente avance.
Una ruptura sobre los 4.154 dólares podría extender el movimiento hacia la siguiente resistencia de los 4.226 dólares, con una referencia posterior en los 4.316 dólares. En cambio, un rechazo desde esta zona podría generar una corrección hacia el soporte de los 4.067 dólares, cuya pérdida abriría espacio para un retroceso hacia los 3.976 dólares.
Fuente: xStation5

ÚLTIMA HORA: Banco de Inglaterra sube tasas al 4%


Niveles clave del día: Plata, GBP/USD y Petróleo Brent

📹 Oro en 4.100 dólares y la rotación continúa tras las elecciones | PREMERCADO

El euro alcanza su nivel más alto en un mes
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.