


- La victoria demócrata en ambas cámaras no elimina los aranceles de Donald Trump, pero aumenta significativamente la capacidad del Congreso para fiscalizar, cuestionar y tratar de limitar el uso unilateral de la política comercial.
- México aparece como el principal beneficiario potencial si disminuye el riesgo de nuevas barreras comerciales, aunque un Congreso demócrata también puede exigir mayores compromisos laborales, reglas de origen y controles frente a productos chinos que utilicen México como vía de acceso al mercado estadounidense.
- Para el resto de Latinoamérica, el impacto más importante puede llegar indirectamente: menos riesgo arancelario puede significar menor presión inflacionaria en EE.UU., tasas más bajas y un dólar menos fuerte, una combinación favorable para las monedas regionales.

- La victoria demócrata en ambas cámaras no elimina los aranceles de Donald Trump, pero aumenta significativamente la capacidad del Congreso para fiscalizar, cuestionar y tratar de limitar el uso unilateral de la política comercial.
- México aparece como el principal beneficiario potencial si disminuye el riesgo de nuevas barreras comerciales, aunque un Congreso demócrata también puede exigir mayores compromisos laborales, reglas de origen y controles frente a productos chinos que utilicen México como vía de acceso al mercado estadounidense.
- Para el resto de Latinoamérica, el impacto más importante puede llegar indirectamente: menos riesgo arancelario puede significar menor presión inflacionaria en EE.UU., tasas más bajas y un dólar menos fuerte, una combinación favorable para las monedas regionales.
La reacción inicial del mercado a las elecciones de mitad de mandato de Estados Unidos fue clara. El dólar retrocedió, las tasas del Tesoro bajaron y las monedas latinoamericanas avanzaron, con el peso chileno apreciándose cerca de 1,6% y el peso mexicano alrededor de 1,4% durante el 4 de noviembre. Sin embargo, interpretar este movimiento únicamente como una respuesta a un dólar más débil deja fuera una parte importante de la historia.
El resultado electoral modifica el equilibrio de poder detrás de la política comercial estadounidense. Los demócratas controlarán ambas cámaras del Congreso desde enero de 2027, después de dos años en los que la administración Trump contó con un Legislativo republicano para avanzar buena parte de su agenda económica. En comercio exterior, el cambio no significa que Washington vaya a desmontar inmediatamente los aranceles existentes. Sí implica que la Casa Blanca tendrá mayores dificultades políticas para ampliar la guerra comercial sin enfrentar resistencia institucional. Dicha distinción resulta fundamental para los tipos de cambio en América Latina.
La victoria demócrata no elimina los aranceles, pero cambia quién pone los límites
La política arancelaria estadounidense tiene una particularidad de que aunque la Constitución entrega al Congreso la autoridad sobre aranceles y comercio exterior, durante décadas el Legislativo ha delegado amplias facultades al presidente. Herramientas como la Sección 232, la Sección 301 y otras leyes comerciales permiten que el Ejecutivo imponga restricciones bajo determinadas condiciones. Por eso, controlar el Congreso no permite a los demócratas simplemente ordenar el retiro inmediato de todos los aranceles.
El escenario que se abre es más complejo porque los demócratas pueden convocar audiencias, aumentar la fiscalización sobre la política comercial, aprobar resoluciones contra determinadas medidas y, sobre todo, intentar recuperar parte de las facultades que el Congreso delegó al Ejecutivo. Durante el actual ciclo legislativo ya se presentaron propuestas para exigir aprobación del Congreso antes de mantener determinados aranceles presidenciales o para hacer que algunas medidas expiren automáticamente si no reciben respaldo legislativo.
El mercado señalaba antes de las elecciones que una mayoría demócrata probablemente impulsaría precisamente esa agenda de más investigaciones sobre el impacto de los aranceles, votaciones para revertir algunas medidas y propuestas para restringir las facultades presidenciales. Tras el resultado, ese riesgo para la agenda comercial de Trump dejó de ser hipotético. Aquí aparece la primera conclusión para el mercado, la de que el riesgo de una nueva escalada arancelaria unilateral disminuye, pero no desaparece.
Trump conserva la presidencia, mantiene facultades ejecutivas importantes y puede vetar legislación aprobada por el nuevo Congreso. En consecuencia, el panorama principal no apunta a un desmantelamiento veloz de los aranceles, sino a un entorno comercial más disputado, donde implementar nuevas barreras conllevará un costo político sustancialmente mayor.
México es el país latinoamericano con más en juego
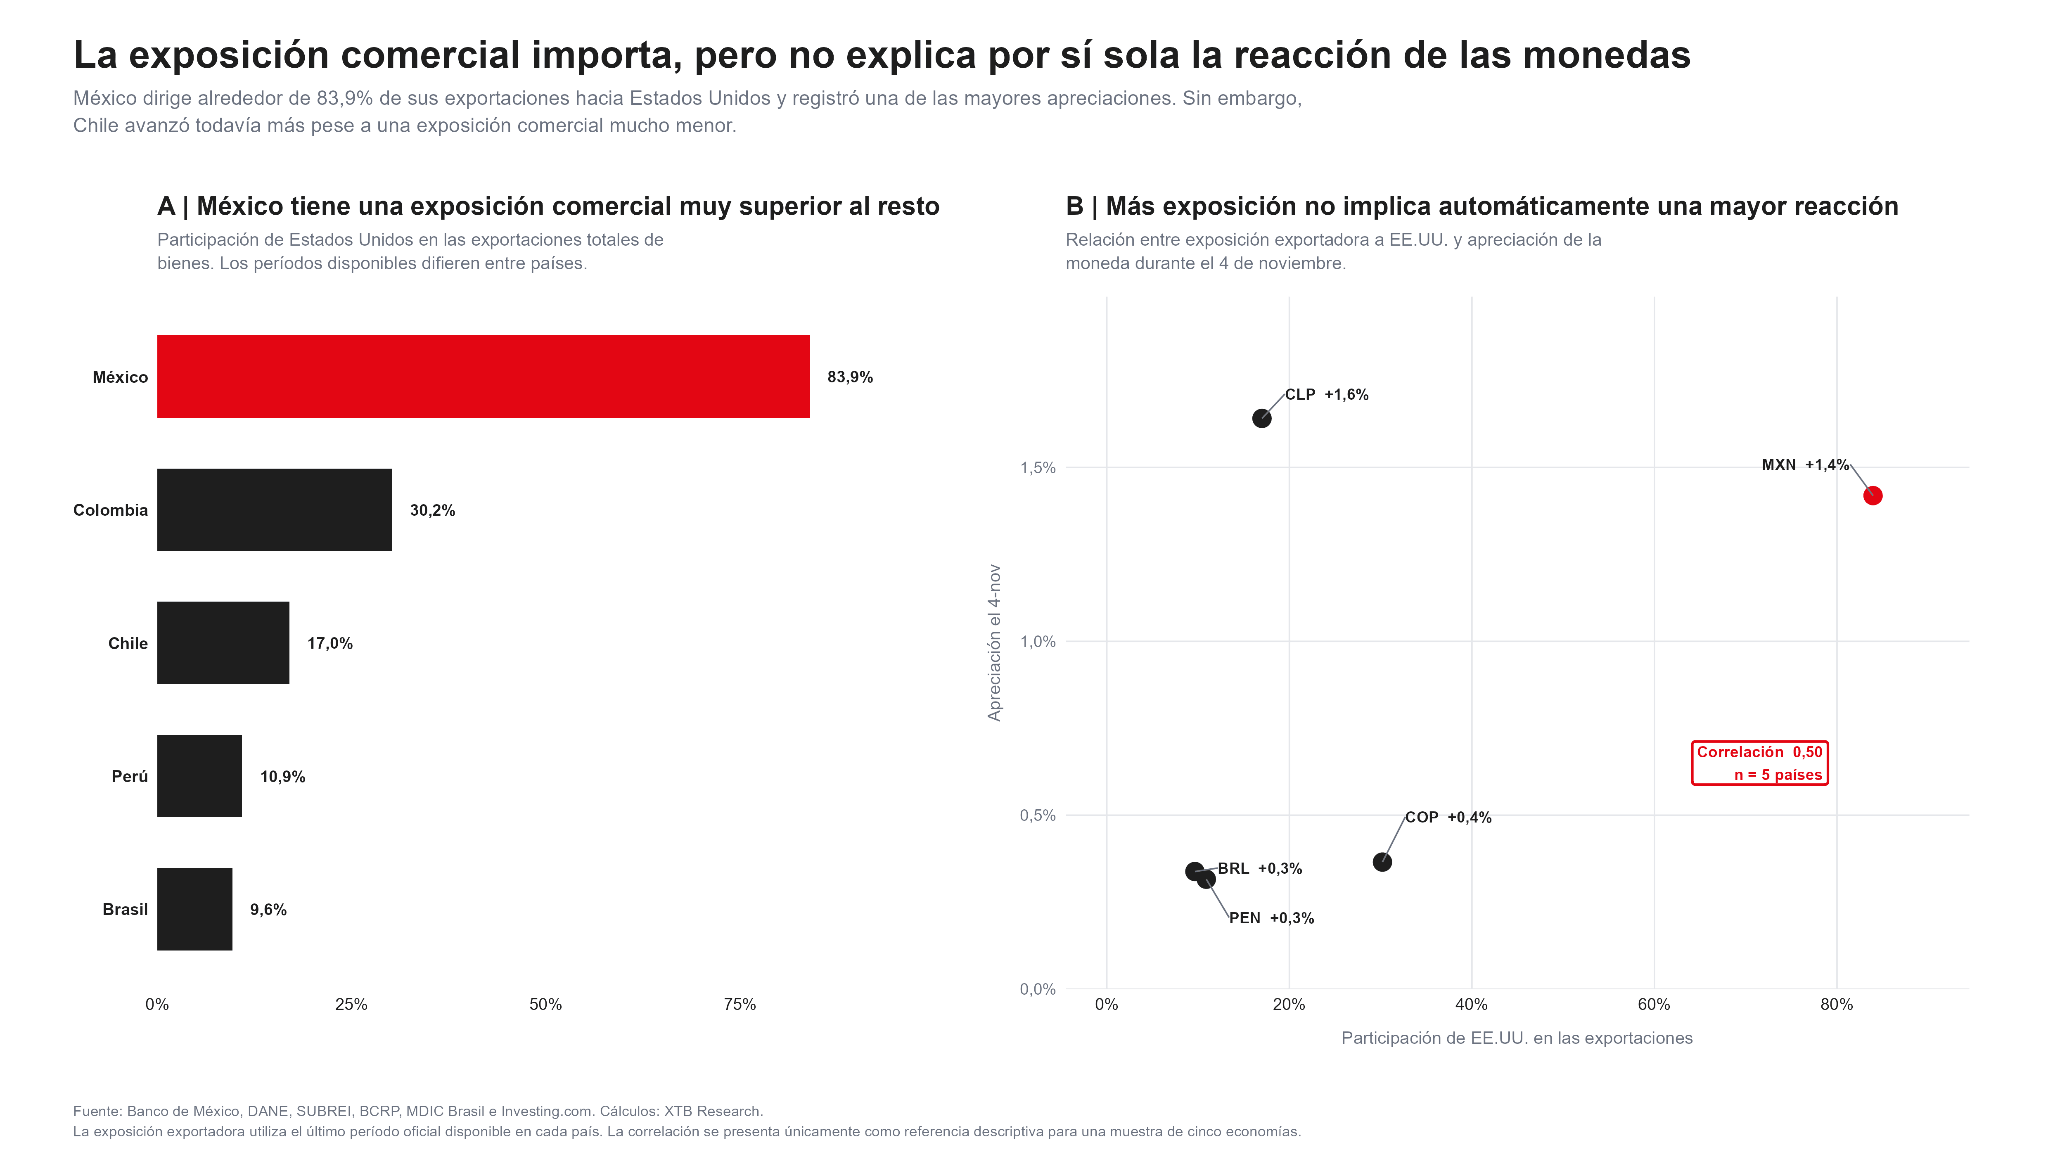
Ninguna de las grandes economías latinoamericanas tiene una exposición comparable a la mexicana. Cerca de 83,9% de las exportaciones de México tienen como destino Estados Unidos, frente a aproximadamente 30,2% en Colombia, 17% en Chile, 10,9% en Perú y 9,6% en Brasil, eso significa que una menor probabilidad de nuevos aranceles tiene un valor económico muy distinto para México que para el resto de la región.
Además, el cambio político ocurre mientras continúa la discusución sobre la relación comercial norteamericana. Estados Unidos, México y Canadá siguen negociando cuestiones vinculadas al acuerdo comercial regional, y Washington mantiene capacidad para utilizar aranceles sectoriales y otras medidas como herramienta de negociación. El nuevo Congreso tendrá más capacidad de intervenir en el debate si cualquier modificación relevante requiere cambios en la legislación estadounidense.
Desde la perspectiva del peso mexicano, eso reduce parte de una prima de riesgo que había aumentado durante los últimos meses. Pero, un Congreso demócrata no equivale necesariamente a una política comercial más permisiva con México. La presión podría cambiar de forma ya que los demócratas han mostrado históricamente mayor interés por la aplicación de disposiciones laborales, ambientales y de cumplimiento de acuerdos comerciales. A su vez, existe consenso bipartidista en Washington sobre la necesidad de limitar la utilización de México como plataforma para que productos o componentes chinos accedan indirectamente al mercado estadounidense. Por eso, el escenario más favorable para México no es simplemente “menos aranceles”, es uno donde las disputas pasan de medidas generales y abruptas hacia negociaciones más institucionalizadas, con mayor énfasis en reglas de origen, contenido regional, cumplimiento laboral y cadenas de suministro.
Para las empresas mexicanas ya integradas a Norteamérica, ese cambio puede ser positivo. Para actividades dependientes de componentes chinos o estructuras de triangulación comercial, el nuevo Congreso podría incluso significar más fiscalización.
El peso mexicano también estaba descontando un escenario especialmente adverso Desde comienzos de septiembre hasta el 2 de noviembre, el peso mexicano había perdido alrededor de 8,5% frente al dólar, una depreciación muy superior a la registrada por el resto de las monedas analizadas. Brasil acumulaba una pérdida cercana al 5,3%, Chile del 3,2%, Perú del 2,4% y Colombia de apenas 0,4%.
El 4 de noviembre, tras las elecciones, MXN recuperó aproximadamente 1,4%, mientras CLP avanzó 1,6%, COP 0,4% y BRL y PEN cerca de 0,3%.
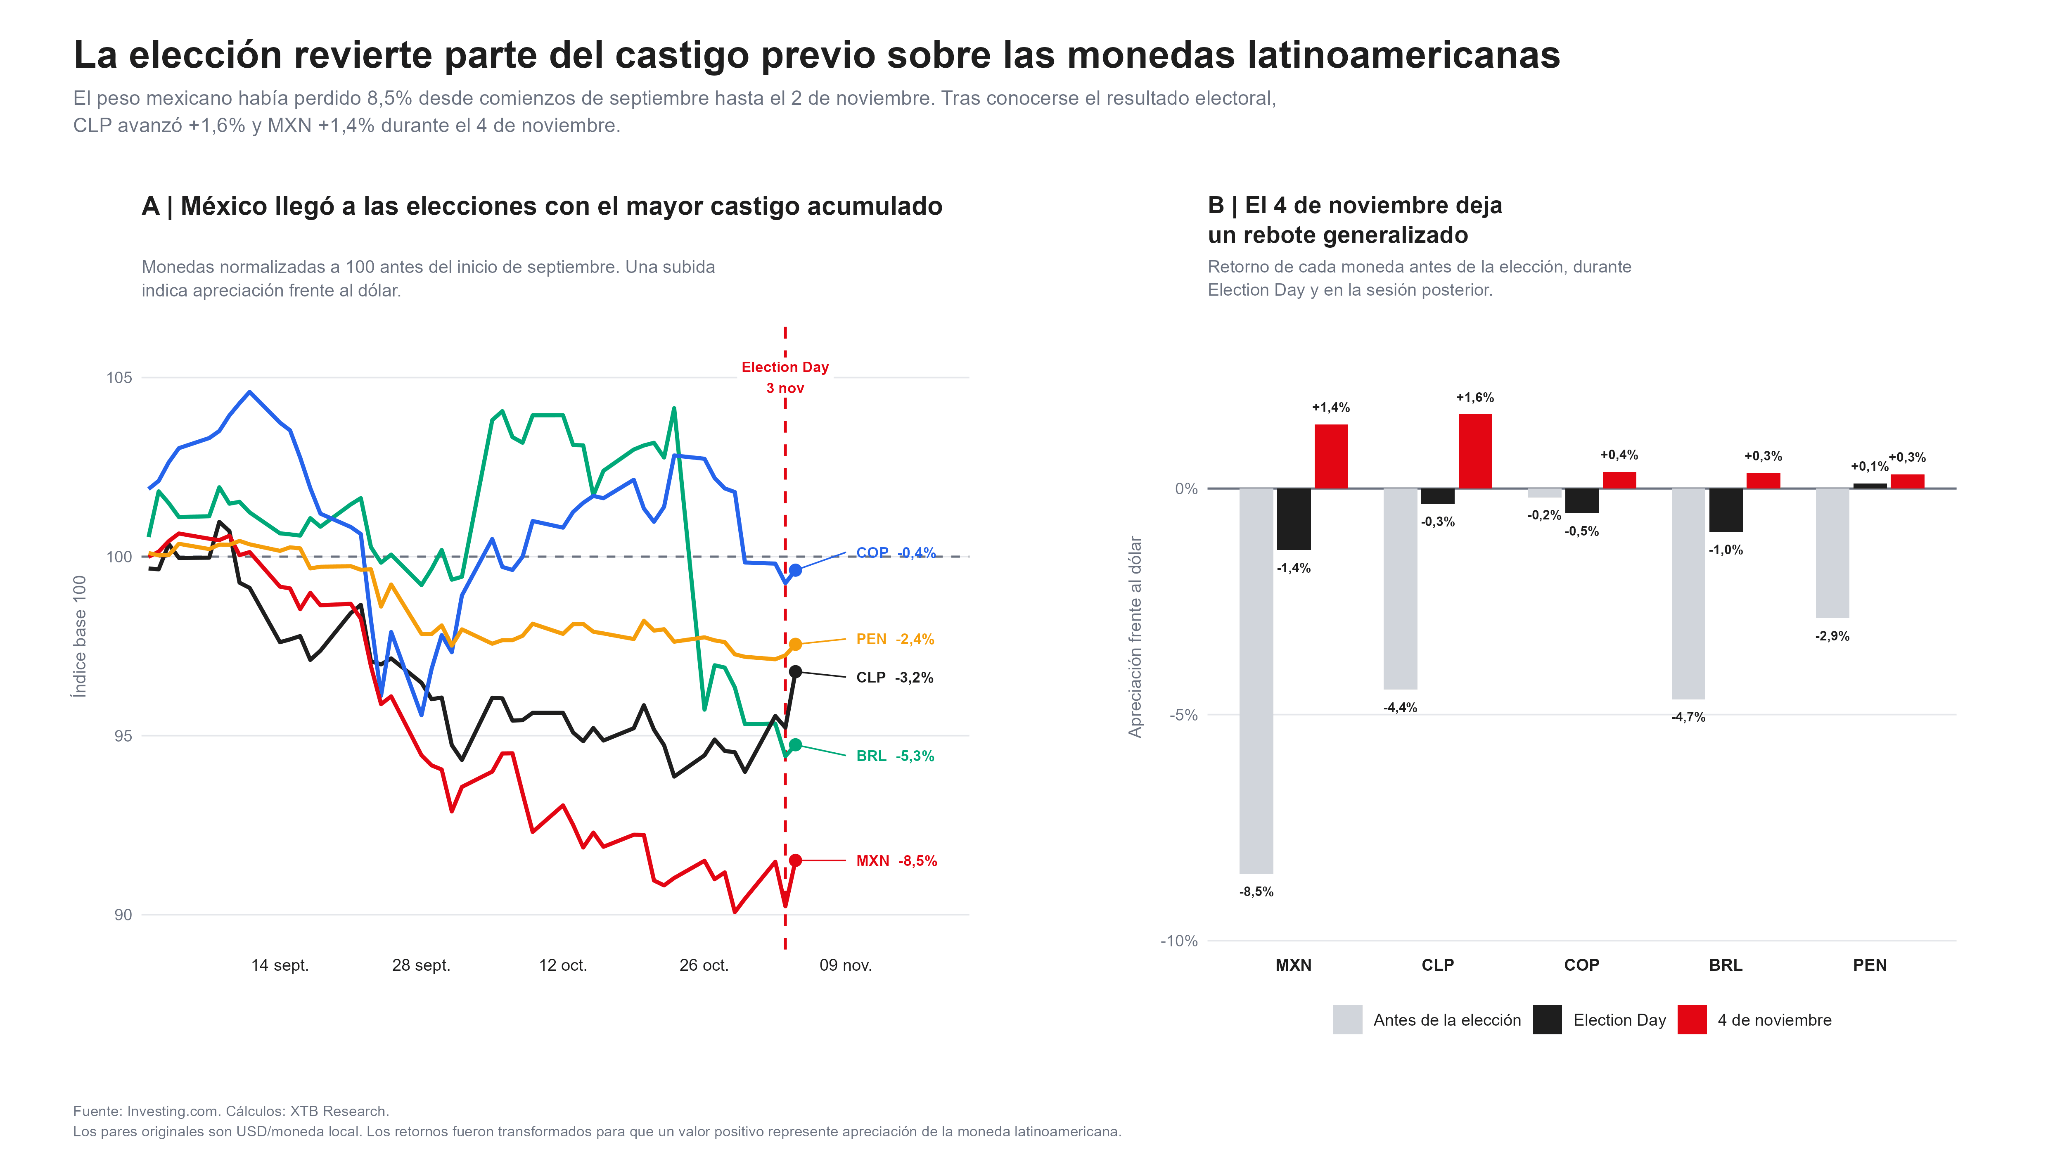
En México, entonces, el movimiento no refleja únicamente una valoración positiva de la nueva composición del Congreso, también existe un componente de reversión de posiciones después de un castigo mucho mayor que el registrado por sus pares. El mercado estaba pagando una prima elevada por la combinación de aranceles, menor diferencial de tasas, fortaleza del dólar y riesgo político estadounidense. La elección reduce una de esas amenazas y eso basta para provocar una reacción importante en una moneda que llegaba considerablemente depreciada.
El verdadero impacto regional puede venir de la inflación y la Reserva Federal Para Brasil, Chile, Colombia y Perú, las decisiones concretas sobre aranceles bilaterales con Estados Unidos son menos relevantes que para México. Su principal efecto puede llegar por otra vía, dado que los aranceles elevan el precio de los bienes importados y pueden trasladarse a los costos empresariales y al consumidor estadounidense. Precisamente, la preocupación por el costo de vida y el impacto de las políticas comerciales tuvo un papel relevante en las elecciones. Con los demócratas controlando el Congreso, crece la posibilidad de que nuevas medidas arancelarias enfrenten mayor resistencia política. Si esa nueva restricción institucional reduce el riesgo de otra escalada comercial, también disminuye uno de los factores que podrían mantener elevada la inflación estadounidense.
Ahí entra la Reserva Federal, porque antes del resultado electoral, el mercado había llegado a asignar alrededor de 84% de probabilidad a una subida de 25 puntos base en diciembre. Tras las elecciones, esa estimación retrocedió hacia 77%. Es una diferencia importante para Latinoamérica, dado que menos inflación importada por aranceles, un eventual menor impulso fiscal y una política monetaria estadounidense menos restrictiva podrían traducirse en menores rendimientos del Treasury y menor soporte para el dólar. Ese canal puede terminar siendo más importante para varias monedas regionales que cualquier modificación comercial directa.
México y Chile son especialmente sensibles a un dólar más débil
Los datos de las últimas 120 sesiones refuerzan esa lectura, la correlación entre el peso mexicano y el índice del dólar se aproxima a -0,50, mientras para el peso chileno alcanza aproximadamente -0,48. Son las sensibilidades más altas entre las cinco monedas analizadas. Perú registra -0,29, Colombia -0,24 y Brasil -0,23.
El 4 de noviembre, precisamente, se produjo la combinación que favorece a MXN y CLP de un índice del dólar a la baja y Treasury a diez años retrocediendo alrededor de 5,2 puntos base. En Chile apareció además un tercer factor: el cobre avanzó aproximadamente 0,6%.
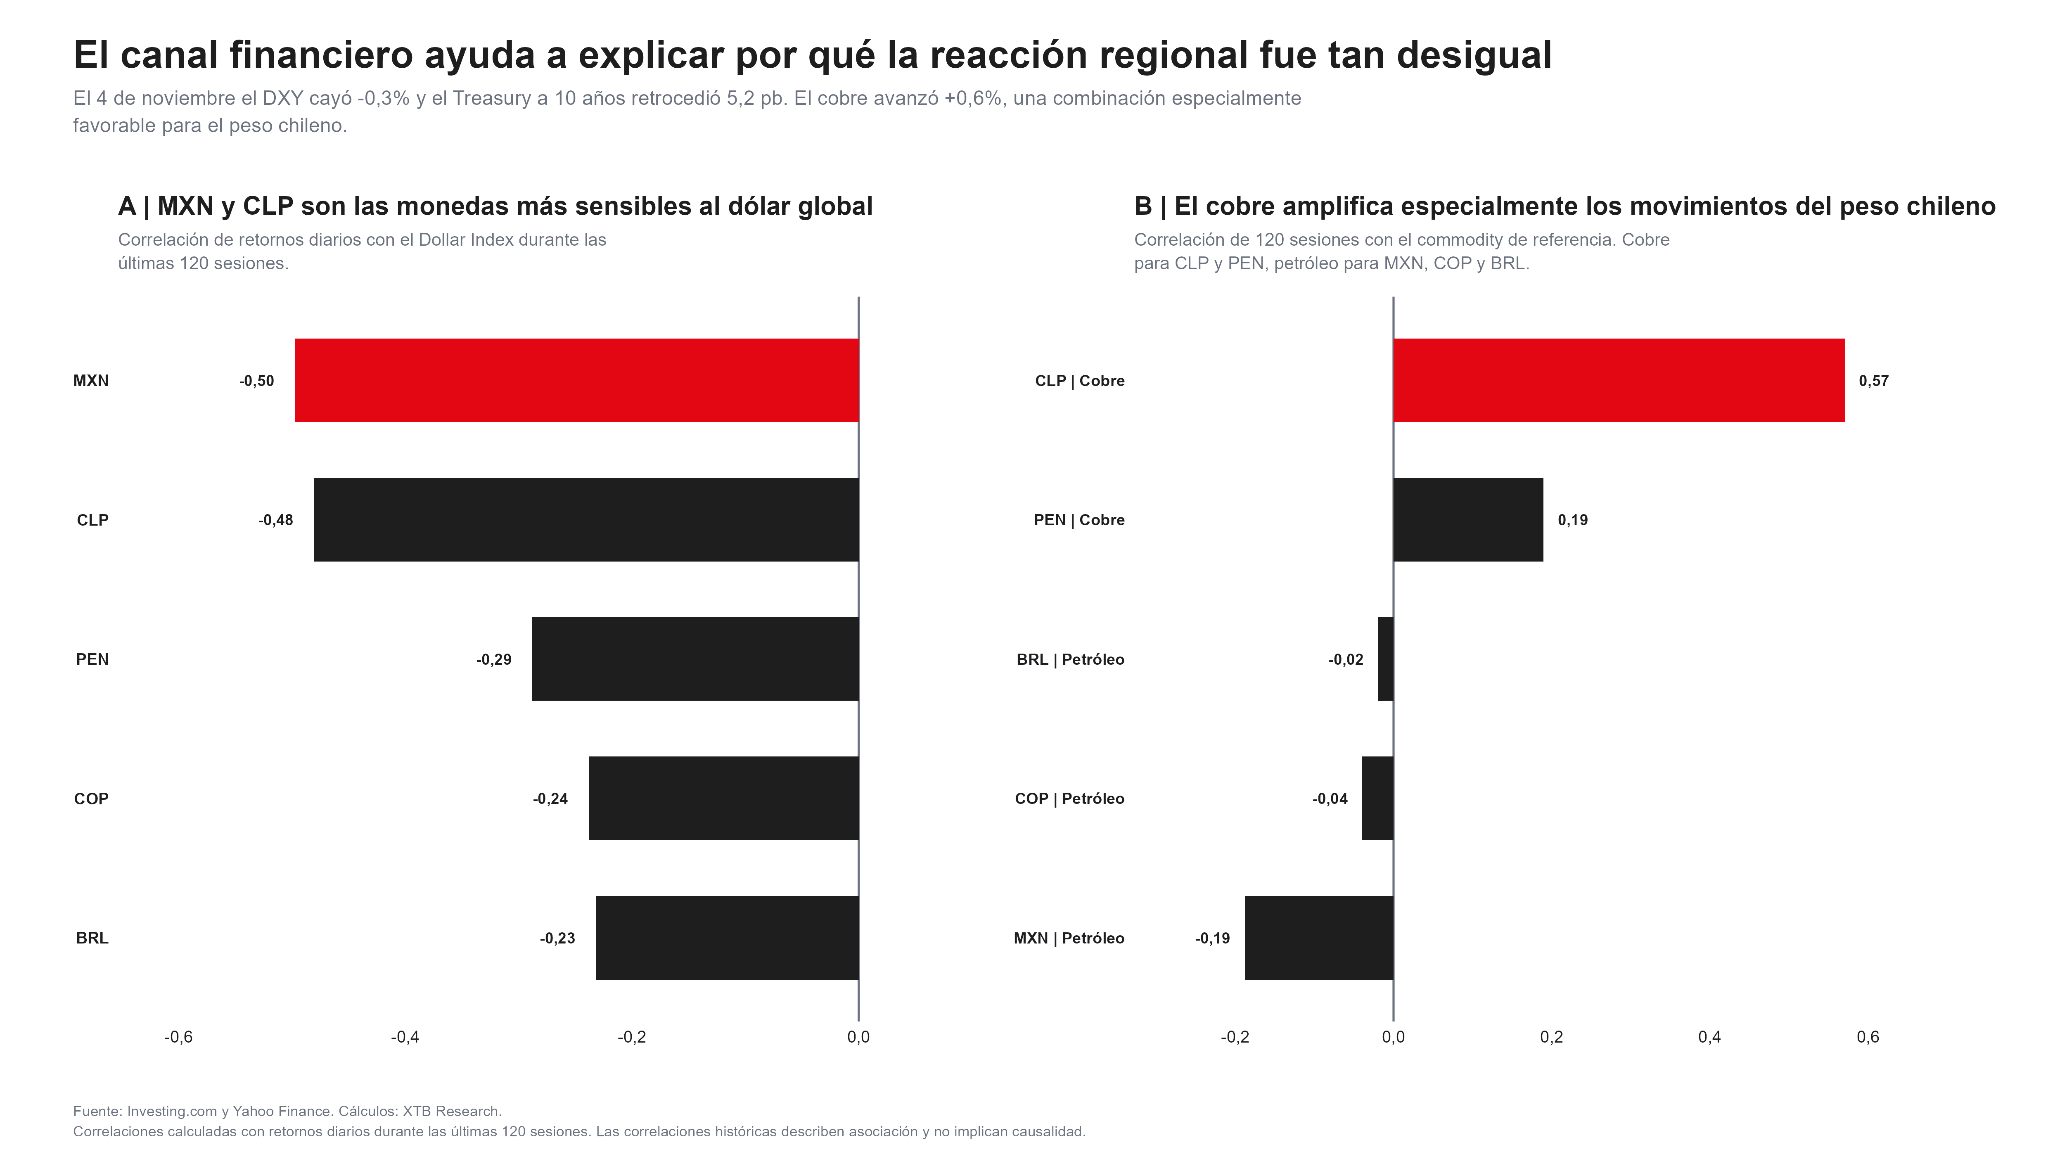
La correlación de 120 sesiones entre el peso chileno y el cobre alcanza aproximadamente 0,57, ayudando a explicar por qué Chile superó incluso a México durante la sesión pese a tener una exposición comercial estadounidense mucho menor. Esto demuestra que la elección no debe analizarse únicamente como una noticia sobre comercio.
Para México es simultáneamente una noticia comercial y financiera y para Chile es principalmente una noticia financiera que, durante esta sesión, fue reforzada por el cobre. Para Brasil, Colombia y Perú, la reacción depende todavía más de la evolución del dólar, las tasas estadounidenses y sus propios factores internos.
¿Puede comenzar una etapa menos agresiva en aranceles?
La respuesta más razonable es sí, pero no necesariamente porque Trump cambie su estrategia. El cambio proviene de las restricciones alrededor de esa estrategia, una Casa Blanca enfrentada a ambas cámaras del Congreso tendrá que dedicar más capital político a defender decisiones comerciales, responder investigaciones y negociar recursos fiscales. Los socios de Estados Unidos también podrían sentirse en una posición algo más fuerte para resistir nuevas demandas, precisamente porque ahora saben que la agenda arancelaria de la administración tendrá oposición dentro de Washington. Después de la elección, este nuevo equilibrio podría incentivar a algunos socios comerciales a adoptar una postura negociadora más firme.
Eso no significa el final de la guerra comercial, en particular, las restricciones vinculadas a China, tecnología estratégica, seguridad nacional y cadenas de suministro probablemente conservarán respaldo político más amplio. Incluso con un Congreso demócrata, no hay razones suficientes para asumir un regreso al modelo comercial previo a Trump. La diferencia puede estar en el objetivo de menos disposición para imponer aranceles generalizados que eleven el costo de vida estadounidense y más énfasis en restricciones selectivas relacionadas con China, tecnología y seguridad económica. Para Latinoamérica, esa distinción es crucial.
El mejor escenario para el peso mexicano sería uno en que el nuevo Congreso reduzca la probabilidad de nuevas tarifas generales, el diálogo comercial norteamericano avance y, paralelamente, la menor presión inflacionaria permita que las tasas estadounidenses dejen de subir. En esa combinación, México sería uno de los principales beneficiarios regionales tanto por comercio como por flujos financieros. Sin embargo, el escenario no es unilateralmente positivo, porque si los demócratas reemplazan el riesgo de aranceles generalizados por mayores exigencias sobre reglas de origen, contenido chino, condiciones laborales o cumplimiento del acuerdo comercial, algunas industrias mexicanas seguirán enfrentando incertidumbre.
El mensaje del mercado del 4 de noviembre parece ser que esa segunda clase de riesgo resulta más manejable que una nueva escalada arancelaria impulsada directamente desde la Casa Blanca. Esa distinción ayuda a entender por qué el peso mexicano reaccionó con tanta fuerza. La victoria demócrata no elimina los aranceles ni convierte a Estados Unidos en una economía menos proteccionista, lo que cambia es la capacidad del Ejecutivo para ampliar esa política sin oposición y, con ella, la distribución de riesgos para Latinoamérica.
Para las monedas regionales, el efecto inmediato ha sido positivo. La sostenibilidad dependerá ahora de si esa nueva restricción política termina traduciéndose en menos inflación, menores tasas estadounidenses y un dólar estructuralmente menos fuerte.


Nasdaq-100 o Dow Jones, qué índice se beneficia más tras las elecciones


¿Estamos en diciembre de 2000 o en abril de 2009?


Cierre de Mercado: La ola azul en el Congreso desata euforia en los mercados y desploma el petróleo

🛢️ El petróleo registra su mayor caída desde abril (-9%)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.