


Los índices europeos comienzan la semana a la baja, mientras que los decepcionantes datos industriales aumentan la cautela. La producción industrial de la eurozona correspondiente a septiembre se contrajo un 1,5% interanual, frente a una caída prevista del 0,2%. Esto confirma la debilidad del sector manufacturero europeo y complica la posición del Banco Central Europeo (BCE), que todavía está considerando un mayor endurecimiento monetario. El DAX alemán cae alrededor de un 0,4%, el FTSE MIB italiano cerca de un 0,5% y el Euro Stoxx 50 aproximadamente un 0,5%, hasta situarse cerca de los 6.380 puntos. El CAC 40 francés se mantiene estable, mientras que el FTSE 100 británico avanza alrededor de un 0,2% y se encamina hacia un cierre récord. Aun así, Europa sigue siendo un refugio relativamente seguro por ahora, ya que Morgan Stanley prevé que las acciones europeas suban alrededor de un 15% hasta finales de 2027. Los inversionistas podrían considerar a las empresas europeas como una alternativa al sector tecnológico.
También llegaron datos débiles desde Asia. En China, las ventas minoristas de octubre aumentaron apenas un 0,4% interanual (previsión: 0,8%), la producción industrial creció un 4,8% interanual (previsión: 5,3%) y la inversión en activos fijos acumuló una caída del 8,1% interanual en lo que va del año, lo que refleja un deterioro de la demanda y la inversión. En Japón, el PIB del tercer trimestre se desaceleró hasta el 0,0% trimestral, frente al 0,1% esperado, lo que indica una moderación del consumo privado. En este contexto, el Taiex de Taiwán cayó alrededor de un 6%, su mayor descenso desde julio, y el Kospi retrocedió cerca de un 3,6%, mientras que los fabricantes de semiconductores siguieron las caídas de sus pares estadounidenses. Para los inversionistas, la menor demanda de China representa un riesgo para materias primas como el petróleo y el cobre, así como para las empresas europeas que dependen en gran medida del consumidor chino, por ejemplo, en el sector de artículos de lujo.
La presión sobre el sentimiento del mercado también proviene de Estados Unidos. Nvidia perdió más de 500.000 millones de dólares en capitalización bursátil la semana pasada, después de que Jensen Huang dejara su cargo como CEO. Hoy han surgido informaciones sobre un posible regreso de Huang, mientras que Scott Bessent, secretario del Tesoro estadounidense, exige un cambio "drástico" en la dirección de la compañía. Los futuros del Nasdaq 100 caen alrededor de un 0,5%, mientras que los futuros del S&P 500 se mantienen estables. Esta mañana, los descensos todavía se acercaban al 1%. Tras la fuerte ola de ventas en el mercado de bonos, el rendimiento de los bonos del Tesoro estadounidense a 10 años se sitúa por encima del 5,1%, y el mercado descuenta completamente una subida de tasas de 25 puntos básicos por parte de la Fed en diciembre. Por ello, la atención de hoy se centrará en el discurso del presidente de la Fed, Warsh, a las 18:00 horas (CET). Un tono restrictivo podría intensificar la presión sobre los bonos y las acciones tecnológicas. Un mensaje más prudente daría cierto alivio al mercado.
Mercado de divisas
-
EUR/USD: El euro se debilita ligeramente (alrededor de un 0,1%) y se mantiene cerca de 1,10, mientras que el dólar sigue respaldado por las expectativas de nuevas subidas de tasas por parte de la Fed.
-
GBP/USD: La libra esterlina cae alrededor de un 0,2% y retrocede hacia 1,319. La presión sobre la moneda británica persiste pese al buen desempeño del índice bursátil de Londres.
-
USD/JPY: El tipo de cambio se mantiene prácticamente sin cambios, cerca de 159,6. Los débiles datos de Japón no modifican el panorama.
-
USD/PLN: El esloti polaco se deprecia alrededor de un 0,2%, y el dólar cotiza cerca de 4,00 PLN. La debilidad del esloti responde a la cautela de los inversionistas antes del discurso de Warsh y de los datos estadounidenses.
Mercado de materias primas
-
Petróleo: El Brent cae alrededor de un 1%, hasta aproximadamente 95 dólares, mientras que el WTI retrocede más de un 1%, hasta cerca de 88 dólares. Los precios se ven presionados por los débiles datos de China y la advertencia de Goldman Sachs de que el mercado enfrentará un "superávit considerable" el próximo año. El respaldo proviene de las tensiones en Medio Oriente, después de que Irán atacara Baréin por segunda vez en tres días.
-
Gas natural: En Europa, el gas natural europeo cae alrededor de un 3,5%, hasta aproximadamente 86 euros/MWh, mientras que en Estados Unidos, el gas natural estadounidense retrocede cerca de un 2,6%, hasta unos 3,15 dólares. La presión sobre los precios proviene de las exportaciones récord de gas natural licuado (GNL) estadounidense.
-
Metales preciosos: El oro retrocede alrededor de un 0,3%, hasta aproximadamente 3.870 dólares por onza, mientras que la plata cae más de un 1%, hasta cerca de 47,6 dólares. La fortaleza del dólar y los elevados rendimientos de los bonos presionan a ambos metales.
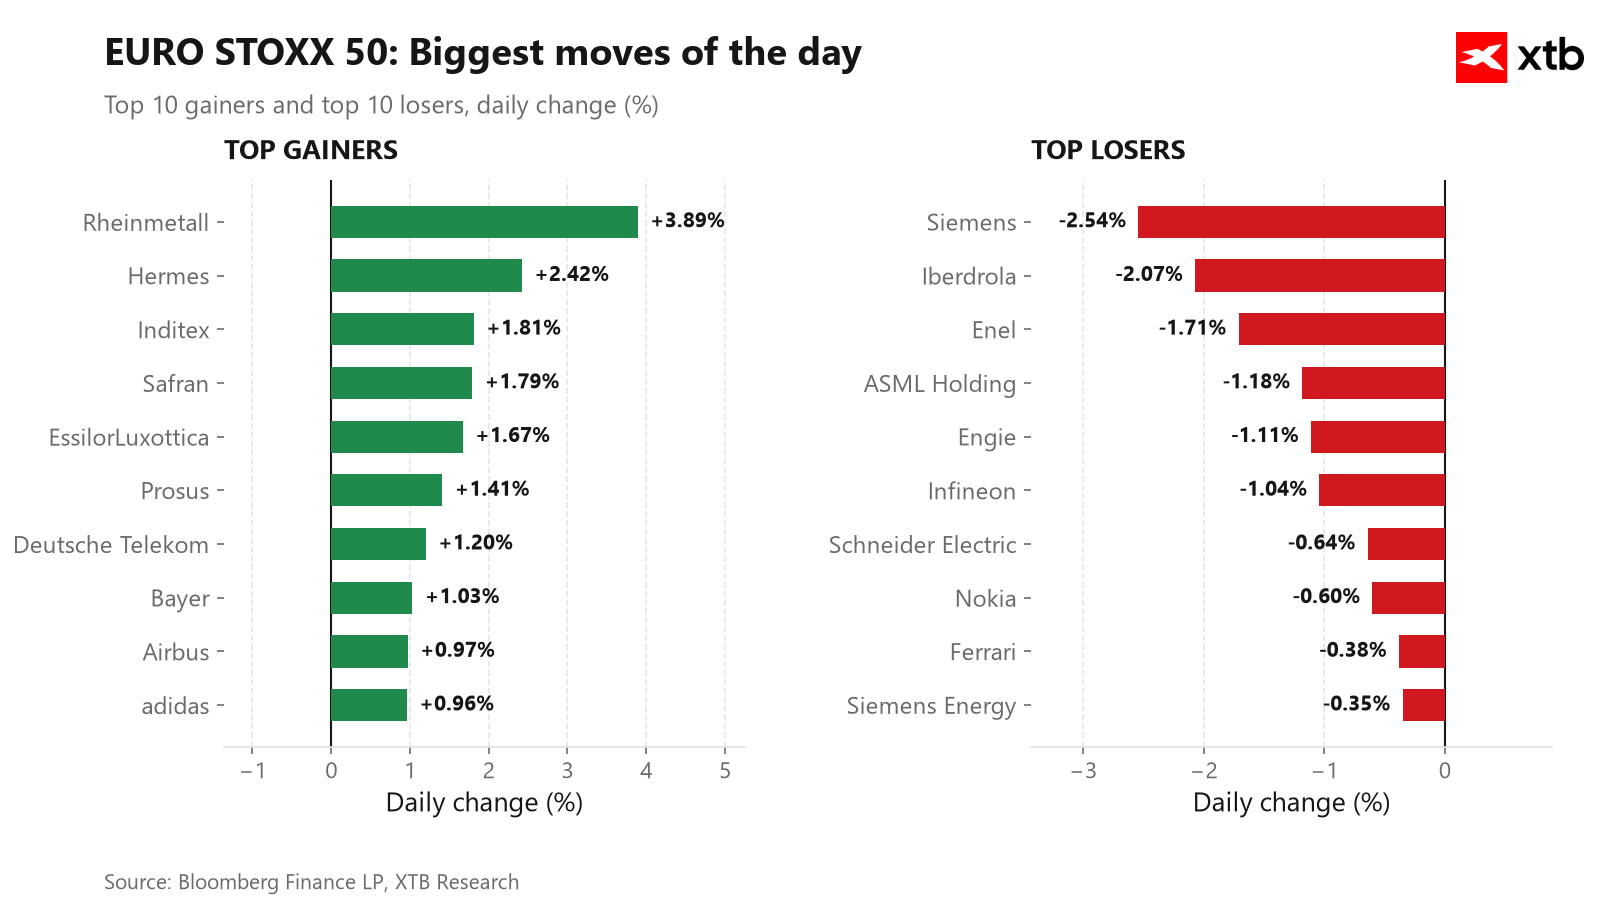
El gráfico 1 muestra los mayores movimientos entre las compañías del índice Euro Stoxx 50.
Noticias corporativas
Mayores alzas:
-
Rheinmetall: Las acciones rebotan después de alcanzar el viernes un nuevo mínimo de 52 semanas (alrededor de 742 euros). El precio todavía se sitúa aproximadamente un 60% por debajo de su máximo de enero, tras un recorte previo de las previsiones debido a retrasos en las entregas de municiones y en proyectos de las Fuerzas Armadas alemanas (Bundeswehr). Los inversionistas también están atentos al día del mercado de capitales del 26 de noviembre. (Alza de alrededor del 3,7%).
-
Hermès: La compañía avanza en medio de un rebote del sector de bienes de consumo, que se encontraba entre los líderes del mercado europeo esta mañana. La mejora del sentimiento tras las previsiones de Morgan Stanley también contribuye al avance. (Alza de casi un 2%).
-
Inditex: El minorista español se mantiene cerca de niveles récord, por encima de los 60 euros. El mercado espera los resultados de los primeros nueve meses del año, que se publicarán el 2 de diciembre. (Alza de alrededor del 1,4%).
Mayores caídas:
-
Siemens: La compañía se encuentra bajo presión tras los resultados de la semana pasada, pese a registrar pedidos récord y elevar sus objetivos a mediano plazo. El mercado está tomando beneficios y reaccionando a la ola de ventas de acciones vinculadas a la inteligencia artificial antes de los resultados de Nvidia. (Caída de alrededor del 2,5%).
-
Iberdrola: El sector de servicios públicos se encuentra entre los más débiles de Europa durante la jornada. Las acciones defensivas retroceden en medio del aumento de los rendimientos de los bonos y las expectativas de subidas de tasas en Estados Unidos y la eurozona. (Caída de casi un 2%).
-
Enel: El grupo italiano sigue la tendencia del conjunto del sector de servicios públicos, que está reaccionando a los mismos factores que Iberdrola. (Caída de alrededor del 1,2%).


Apertura de mercados: Nvidia presenta resultados en una semana clave para el Nasdaq 100 y la inteligencia artificial


Niveles clave del día: Bitcoin y plata se desploman mientras el petróleo intenta recuperarse


⚪Gráfico del día: La plata cae mientras los datos fundamentales empeoran

📹 Nvidia y Anthropic dominarán la semana en Wall Street | PREMERCADO
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.