


Los índices bursátiles europeos continúan retrocediendo tras la fuerte ola de ventas de ayer, ya que el respaldo de los resultados de Nvidia, superiores a las expectativas, resulta insuficiente para revertir el sentimiento negativo. El índice STOXX Europe 600 registra una ligera caída y se mantiene cerca de los 651 puntos, después de retroceder un 1,75% el martes, su mayor descenso desde marzo. El DAX alemán y el CAC 40 francés permanecen prácticamente sin cambios, mientras que el FTSE 100 británico cae alrededor de un 0,3%. Las acciones tecnológicas siguen concentrando la atención, con un alza del 1,2% en el índice sectorial durante las primeras horas de la sesión, impulsada por un avance del 1,8% de ASML y un incremento cercano al 2% de ASM International, aunque parte de estas subidas se ha revertido posteriormente. Los resultados récord de Nvidia, que incluyen un aumento interanual del 103% en sus ingresos trimestrales, hasta 115.800 millones de dólares, han reducido las preocupaciones sobre la sostenibilidad de las inversiones en infraestructura de inteligencia artificial, pero no han eliminado los riesgos asociados a las elevadas valoraciones del sector y al aumento de los costos de financiamiento.
Las acciones de las compañías mineras europeas muestran un desempeño considerablemente peor, con una caída cercana al 3% en el índice sectorial, hasta su nivel más bajo en nueve meses. Glencore retrocede aproximadamente un 3,5%, mientras que el productor alemán de cobre Aurubis cae alrededor de un 2,9%, reflejando nuevas bajas en los precios de los metales industriales y la fortaleza del dólar estadounidense. En este contexto, destaca la empresa británica de análisis de datos Experian, cuyas acciones suben aproximadamente un 3,7% tras la publicación de sus resultados semestrales. Los ingresos superaron las expectativas de los analistas, mientras que la dirección anunció un programa adicional de recompra de acciones por 500 millones de dólares. Los inversionistas también esperan la fijación del precio de las acciones de Anthropic en el marco de su oferta pública inicial (OPI), prevista para hoy, que representará otra prueba importante del apetito de los mercados de capitales por el sector de inteligencia artificial.
Uno de los principales acontecimientos macroeconómicos de hoy es el informe de inflación del Reino Unido, que mostró una aceleración de la inflación interanual hasta el 3,6% en octubre, desde el 3,5% registrado en septiembre, alcanzando su nivel más alto en un año. La inflación subyacente se mantuvo sin cambios en el 2,8%, mientras que el aumento de los precios de los combustibles añadió nuevas presiones sobre los presupuestos de los hogares. Estas cifras refuerzan las expectativas de un endurecimiento monetario adicional por parte del Banco de Inglaterra, complicando las perspectivas de la economía británica. Los inversionistas también esperan la publicación de las actas de la última reunión del Comité Federal de Mercado Abierto (FOMC), que podrían ofrecer nuevas señales sobre la disposición de la Reserva Federal a volver a subir las tasas de interés.
Mercado de divisas
-
EUR/USD: El euro continúa bajo presión debido a la fortaleza del dólar estadounidense, con el par cotizando alrededor de 1,0980–1,1000. Las expectativas de nuevas subidas de tasas por parte de la Fed limitan el potencial de recuperación del euro, mientras los inversionistas esperan las actas del FOMC previstas para hoy.
-
GBP/USD: La libra esterlina cae aproximadamente entre un 0,2% y un 0,3%, retrocediendo hacia 1,3170. La inflación británica superior a las expectativas respalda la posibilidad de un mayor endurecimiento monetario por parte del Banco de Inglaterra, pero no ha sido suficiente para fortalecer la libra frente al dólar.
-
USD/JPY: El par se estabiliza cerca de 159,2, registrando una ligera caída. El persistente diferencial de rendimientos entre los bonos gubernamentales estadounidenses y japoneses continúa favoreciendo al dólar, aunque la proximidad del nivel de 160 aumenta las preocupaciones sobre una posible intervención de las autoridades japonesas.
-
USD/PLN: El dólar se mantiene cerca de 4,00–4,01 eslotis polacos. La perspectiva de tasas de interés persistentemente elevadas por parte de la Fed limita el potencial de apreciación del esloti, especialmente en un contexto de elevada aversión al riesgo.
Mercado de materias primas
-
Oro: El metal cae aproximadamente entre un 2% y un 2,5%, retrocediendo hacia los 3.770 dólares por onza. La fortaleza del dólar y los rendimientos persistentemente elevados de los bonos del Tesoro estadounidense reducen el atractivo del metal precioso, pese a la incertidumbre geopolítica.
-
Plata: Los precios caen más de un 3%, hasta alrededor de 45,7 dólares por onza. El metal prolonga su tendencia bajista de varios meses, reflejando tanto las expectativas de una política monetaria restrictiva por parte de la Fed como el debilitamiento de la demanda especulativa de metales preciosos.
-
Gas natural: El gas natural estadounidense Henry Hub retrocede aproximadamente un 0,6%, cotizando cerca de 3,19 dólares por millón de unidades térmicas británicas (MMBtu), mientras que los futuros del gas natural europeo TTF también registran caídas. Los precios siguen siendo sensibles a las previsiones meteorológicas, los niveles de inventarios y las perspectivas de demanda de gas durante el invierno.
Gráficos del Euro Stoxx 50 y DAX (temporalidad D1)
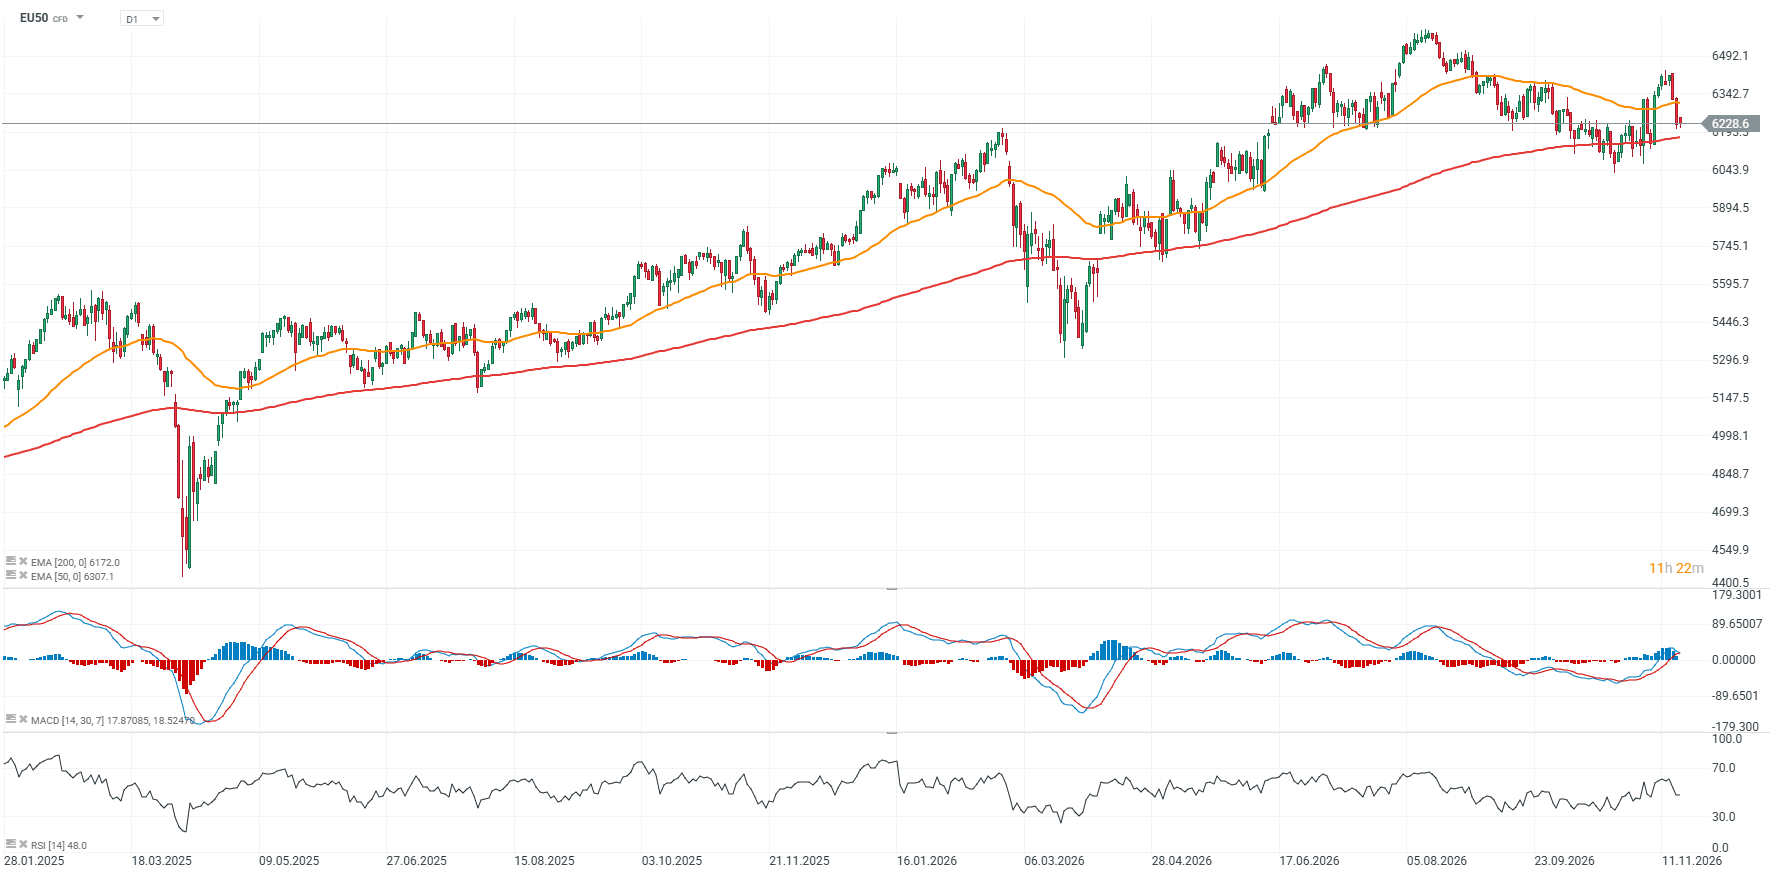 Fuente: XTB
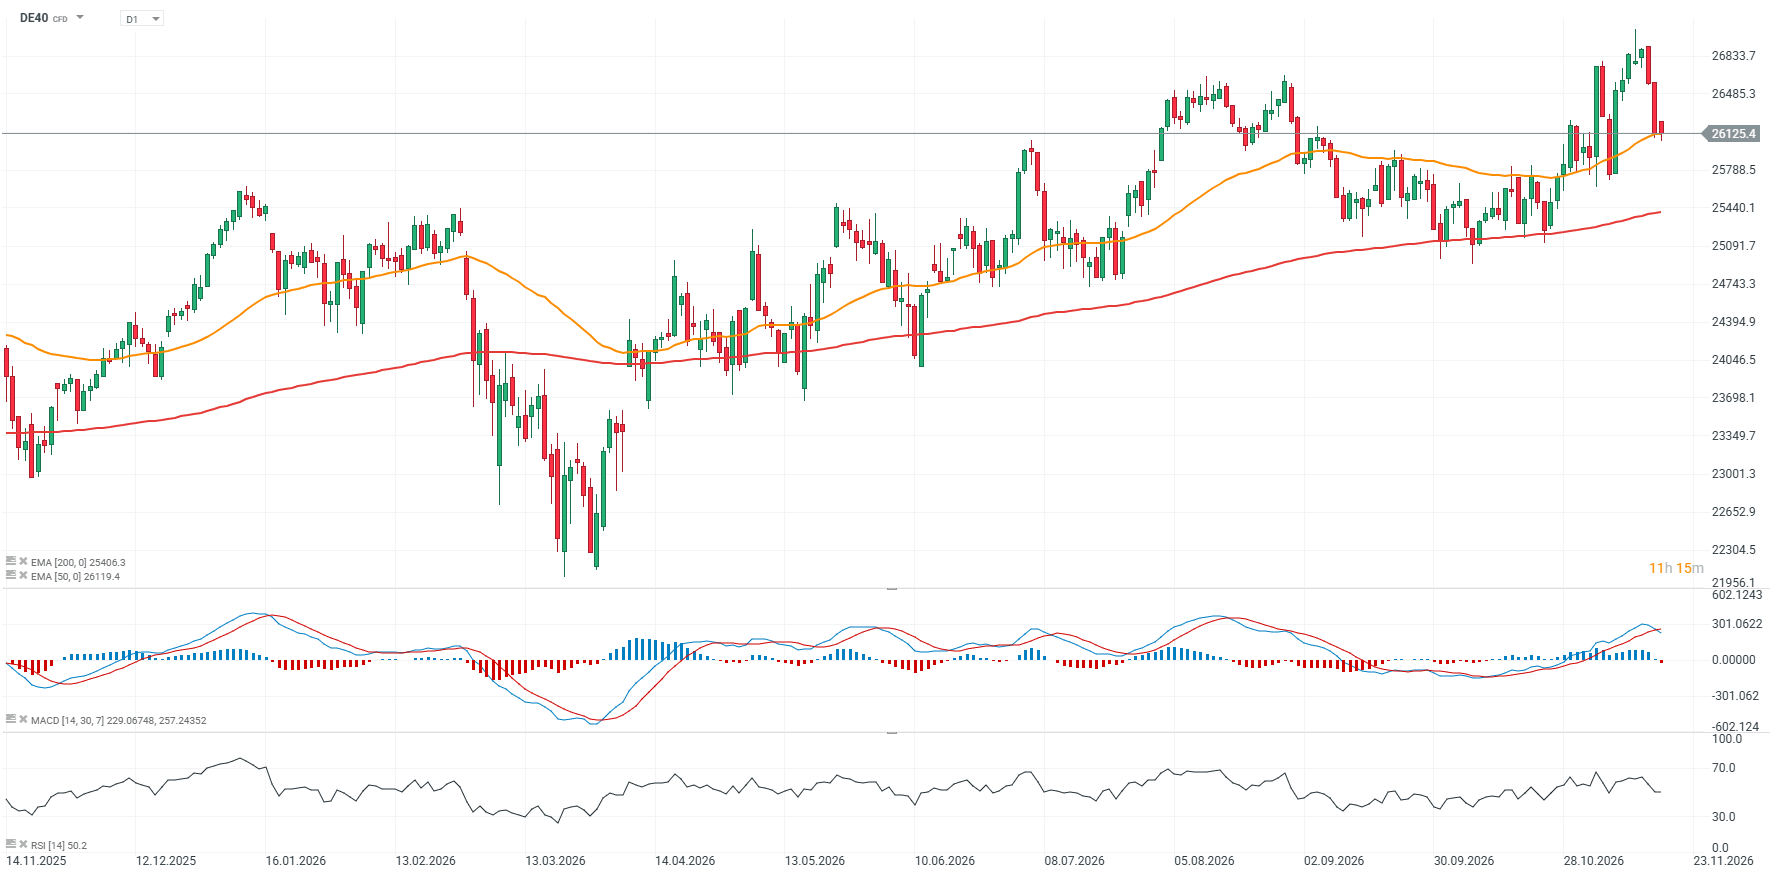 Fente: XTB
Noticias corporativas
- ASML y ASM International: Los fabricantes europeos de equipos para semiconductores rebotan tras la ola de ventas de ayer, respaldados por los resultados récord de Nvidia y sus perspectivas optimistas. El informe del fabricante estadounidense de chips ha mejorado el sentimiento en el sector de inteligencia artificial, reduciendo las preocupaciones sobre una posible desaceleración de las inversiones en centros de datos. ASML sube aproximadamente un 1,8%, mientras que ASM International avanza cerca de un 2%.
- Experian: Las acciones de la compañía británica de datos crediticios y análisis suben aproximadamente un 3,7% tras presentar resultados semestrales superiores a las expectativas. Los ingresos aumentaron un 8% a tipos de cambio constantes, mientras que el beneficio ajustado por acción creció un 15%. La compañía también anunció una recompra adicional de acciones por 500 millones de dólares, elevando el valor total de los programas de recompra anunciados en 2026 a 2.500 millones de dólares.
- Glencore y Aurubis: Las compañías europeas de minería y metales enfrentan una importante presión vendedora en medio de la caída de los precios del cobre y el fortalecimiento del dólar estadounidense. El índice del sector minero del STOXX Europe 600 retrocede alrededor de un 3%, alcanzando su nivel más bajo en nueve meses. Glencore cae aproximadamente un 3,5%, mientras que el productor alemán de cobre Aurubis pierde cerca de un 2,9%.
- Target: La cadena minorista estadounidense presentó resultados del tercer trimestre de 2026 considerablemente superiores a las expectativas, con ingresos de 27.070 millones de dólares frente a las previsiones de 26.530 millones, y un beneficio ajustado por acción de 2,65 dólares, comparado con una estimación de consenso de 2,08 dólares. Las ventas comparables aumentaron un 5,6%, superando ampliamente las expectativas del 3,66%, mientras que el margen bruto mejoró hasta el 30,5%, desde el 28,2% registrado un año antes. La compañía elevó su previsión de BPA ajustado para el conjunto del ejercicio hasta un rango de 10,65–11,40 dólares, desde el intervalo anterior de 9,90–10,90 dólares. La dirección también espera un crecimiento de las ventas netas de aproximadamente un 6% y un margen operativo cercano al 6,2%, lo que indica una mejora de la rentabilidad del negocio.
- Lowe's: La cadena estadounidense de productos para mejoras del hogar presentó resultados del tercer trimestre de 2026 superiores a las expectativas, con un BPA ajustado de 3,10 dólares frente a los 2,92 dólares previstos por los analistas. Las ventas comparables aumentaron un 1,8%, considerablemente por encima de la previsión de consenso de apenas un 0,37%. La compañía elevó su perspectiva de crecimiento de ventas comparables para el conjunto del ejercicio del 0% al 0,5%, mientras que sus ingresos anuales proyectados se sitúan ahora en 92.500 millones de dólares. Sin embargo, la dirección mantuvo su previsión de BPA ajustado en aproximadamente 12,25 dólares, ligeramente por debajo de las expectativas de los analistas de 12,35 dólares, y redujo su proyección de margen operativo del 11,6% al 11,5%, lo que refleja presiones persistentes sobre la rentabilidad.
Gráfico de las acciones de ASML (temporalidad D1)
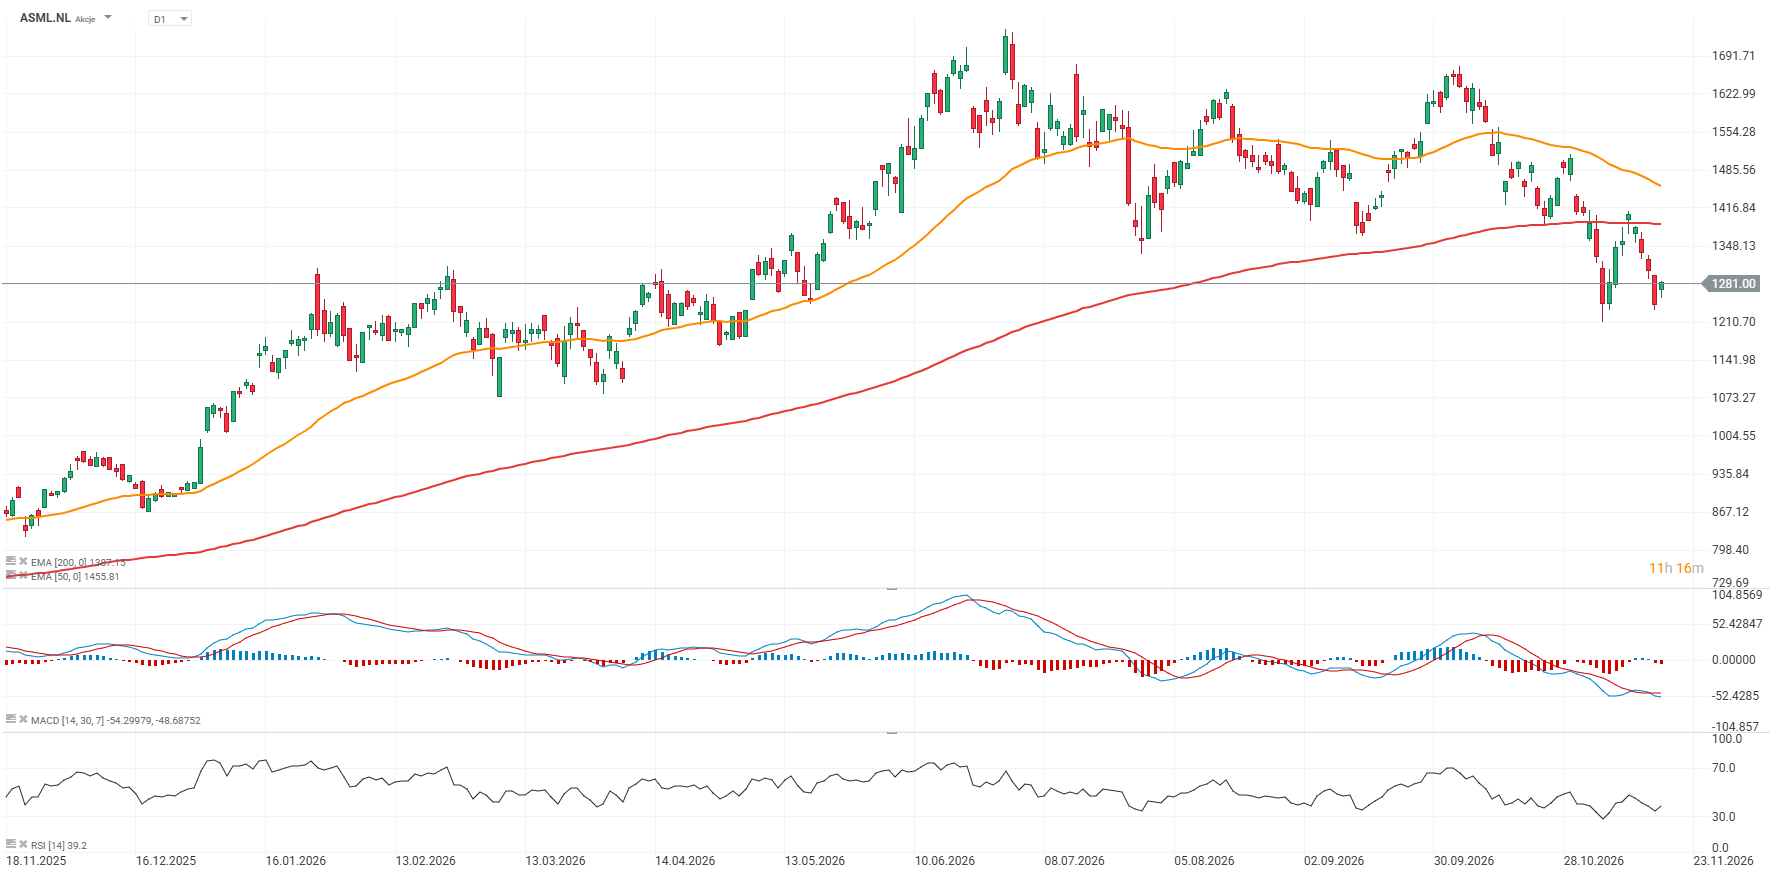 Fuente: XTB


🚨 Apertura de mercado: Nvidia sube tras resultados y disipa temores


La bolsa hoy: Nvidia bate las expectativas y los mercados afrontan nuevas preocupaciones sobre crecimiento

Las acciones de Nvidia rebotan un 4% tras presentar resultados
Nvidia duplica sus ingresos en un año y vuelve a superar las expectativas
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.