

-
El Banco Central de Brasil mantiene la Selic en 13,75% tras cinco recortes consecutivos.
-
El Copom eleva su previsión de inflación al 5,6% en 2026 y al 4,7% en 2027.
-
El dólar supera los 5,33 reales y mantiene la presión sobre la moneda brasileña.

-
El Banco Central de Brasil mantiene la Selic en 13,75% tras cinco recortes consecutivos.
-
El Copom eleva su previsión de inflación al 5,6% en 2026 y al 4,7% en 2027.
-
El dólar supera los 5,33 reales y mantiene la presión sobre la moneda brasileña.
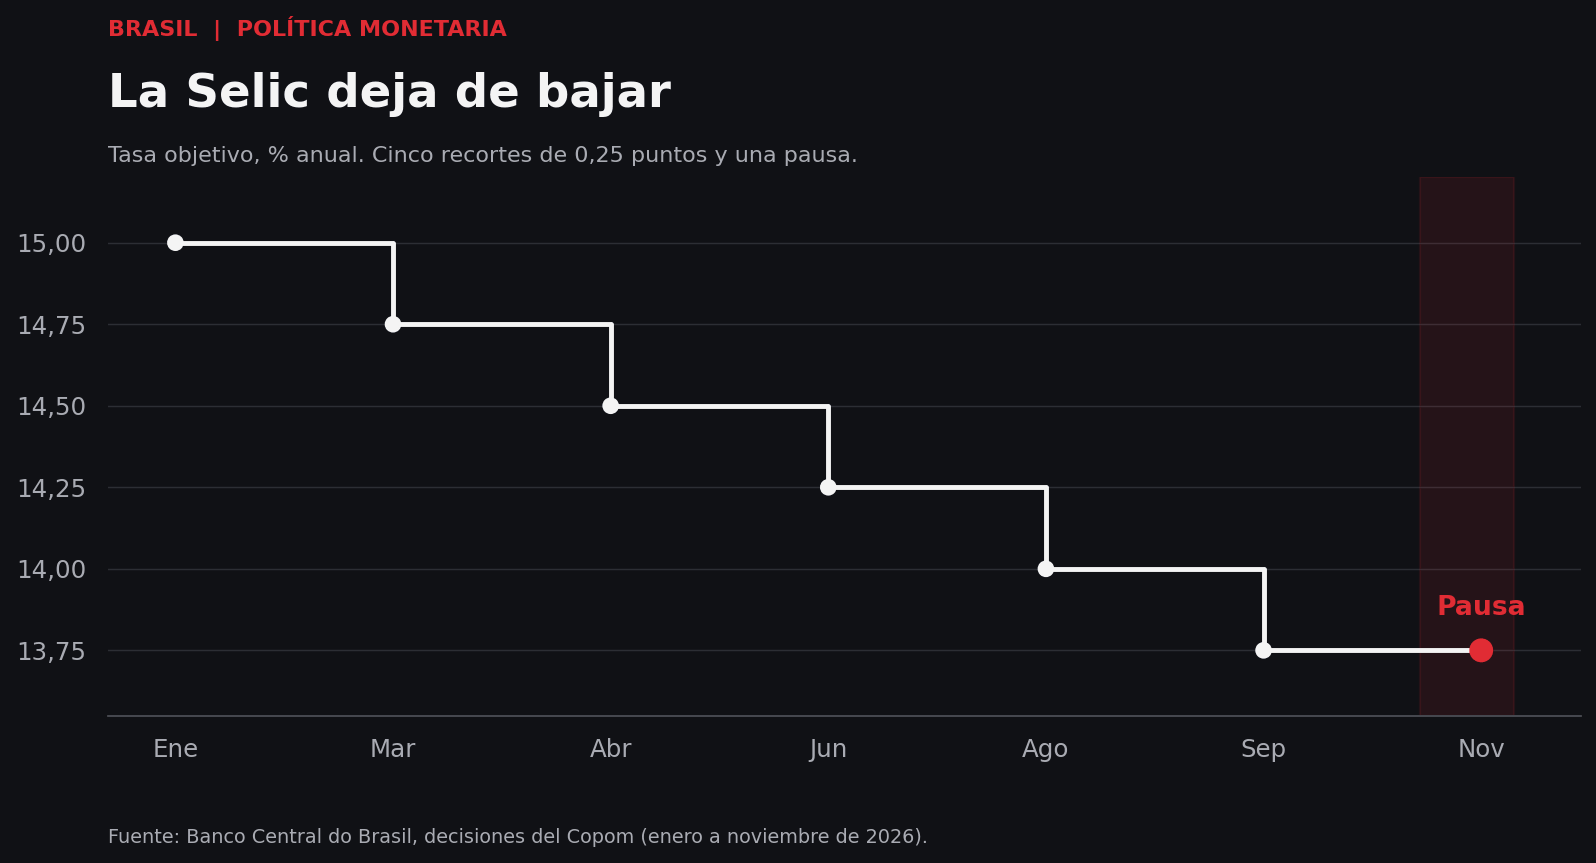
El Banco Central de Brasil ha detenido los recortes de tasas justo cuando más difícil resulta interpretar lo que está ocurriendo con el real. La Selic permanece en el 13,75% después de cinco reducciones consecutivas de un cuarto de punto. En condiciones normales, una tasa tan elevada sería un argumento poderoso a favor de la moneda. Sin embargo, el dólar ha roto la zona que veníamos vigilando entre 5,24 y 5,33 reales y, al cierre del miércoles, todavía cotizaba cerca de 5,45. ¿Por qué el mercado sigue exigiendo más reales por cada dólar cuando Brasil ofrece una de las remuneraciones más altas entre las grandes economías emergentes?
El Copom eleva sus previsiones de inflación para 2026 y 2027
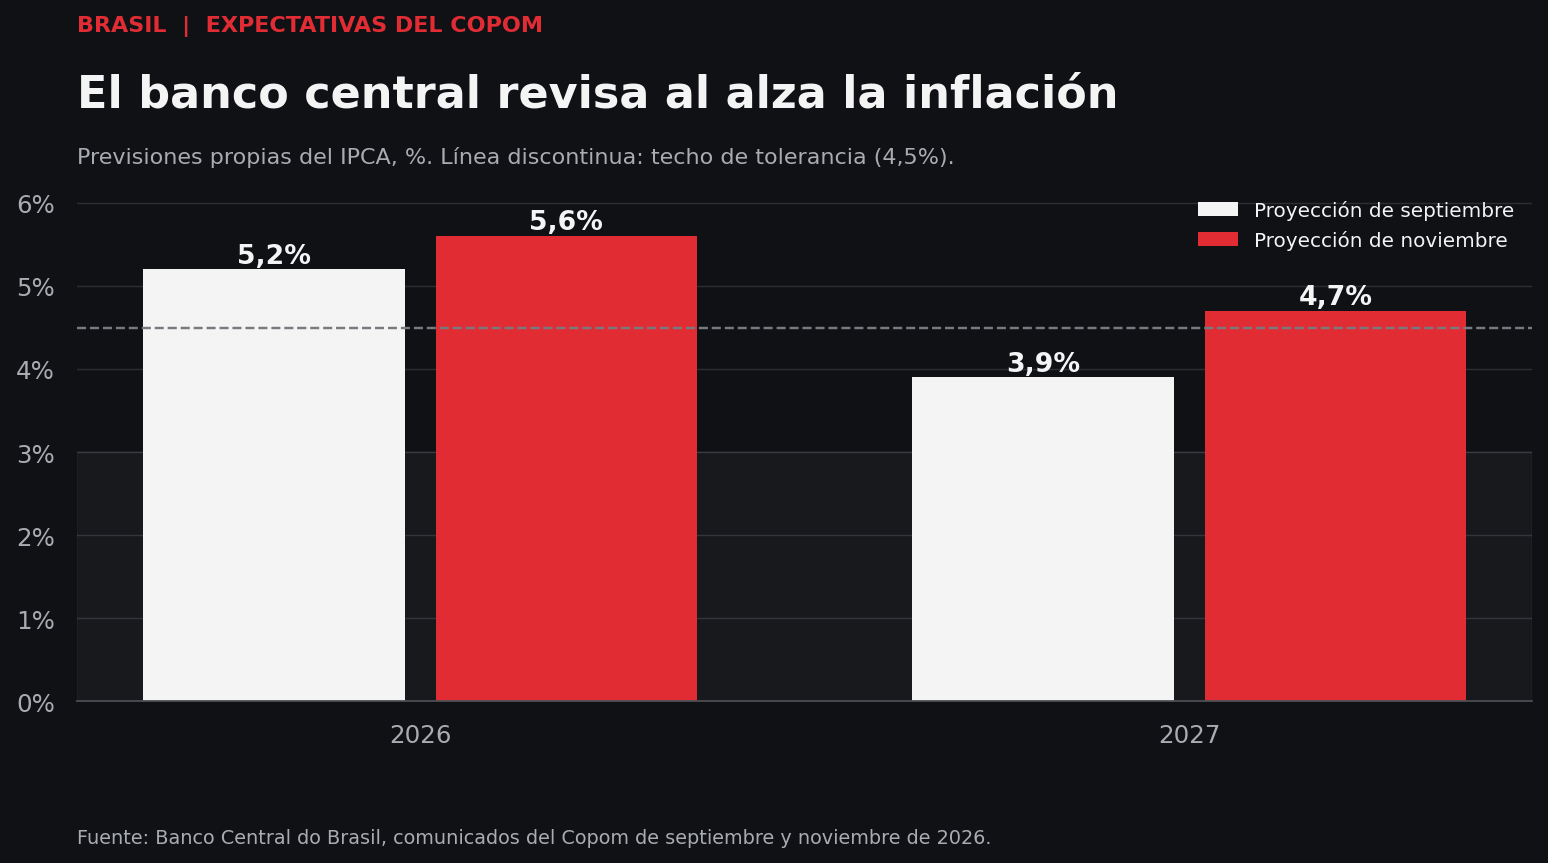
La respuesta empieza por la inflación. El Copom ha elevado su previsión para 2026 del 5,2% al 5,6% y la de 2027 del 3,9% al 4,7%. Esta última cifra supera incluso el techo del 4,5% del intervalo de tolerancia alrededor de la meta oficial. Al mismo tiempo, el banco central reconoce una desaceleración más acusada de la actividad económica. Tiene, por tanto, menos margen para seguir recortando y tampoco desea añadir presión a una economía que pierde velocidad.
Conviene mirar la pausa desde la perspectiva del inversor que mantenía activos brasileños. Hasta hace pocas semanas podía esperar que una inflación descendente permitiera nuevos recortes, aliviara el coste de financiación de las empresas y favoreciera a la bolsa. Ahora contempla una combinación menos sencilla: tasas altas durante más tiempo, previsiones de precios revisadas al alza y dudas sobre la trayectoria de las cuentas públicas. El cambio de expectativas puede pesar sobre las acciones aunque el banco central haya tomado una decisión prudente.
La situación se tensó después de la segunda vuelta presidencial. La reelección de Luiz Inácio Lula da Silva llevó a los inversores a revisar sus previsiones sobre gasto, deuda y política económica. Eso describe una reacción del mercado, no una conclusión sobre medidas que aún no se han concretado. De hecho, aquí está una de las claves para las próximas semanas: el Gobierno tiene capacidad para cambiar esa percepción si presenta un programa fiscal creíble y explica cómo financiará sus compromisos. Por ahora, la falta de detalles deja espacio para movimientos bruscos.
Selic en 13,75%: por qué las tasas altas no frenan la depreciación del real
¿No debería bastar el 13,75% para atraer capital? Una operación en reales cobra una tasa elevada, pero su resultado para un inversor extranjero depende también del tipo de cambio. Si la moneda se deprecia con fuerza, esa pérdida puede consumir en poco tiempo buena parte del interés esperado. Por eso una tasa alta no siempre equivale a una moneda fuerte. A veces refleja precisamente el riesgo que el mercado exige cobrar para mantenerla.
El problema se transmite además en ambas direcciones. Un real más débil encarece los bienes importados y puede dificultar la bajada de la inflación. Si las expectativas de precios suben, el Copom tiene menos margen para reducir la Selic. Las tasas elevadas, a su vez, aumentan el coste de financiar empresas y deuda pública. El banco central puede contener una parte de la presión monetaria, pero necesita que las expectativas fiscales dejen de deteriorarse para que su trabajo tenga más efecto.
El dato de precios publicado por el IBGE ayuda a entender la cautela. El IPCA-15 acumuló un 4,62% en los doce meses hasta octubre. Es una lectura distinta de la previsión del Copom para el cierre del año, pero muestra que la inflación sigue suficientemente alta como para impedir una respuesta despreocupada ante la desaceleración. La pausa también puede leerse como un intento de evitar que la caída de la moneda añada otra fuente de presión sobre los precios.
Bolsa brasileña y petróleo: señales cruzadas para el mercado
La bolsa brasileña está recibiendo señales cruzadas. Las empresas muy endeudadas suelen sufrir cuando se retrasa el alivio de las tasas. Los bancos pueden beneficiarse de ciertos márgenes financieros, aunque también deben vigilar el crédito si la actividad se enfría. Para los exportadores, un real débil puede elevar los ingresos convertidos a moneda local; importa, claro, qué ocurra simultáneamente con el precio de lo que venden.
El miércoles ofreció un buen ejemplo de lo difícil que resulta atribuir todo el movimiento a una sola noticia. El Ibovespa rebotó un 1,23% después de seis sesiones de caídas, mientras el dólar cedió un 0,64% frente al real. La decisión del Copom llegó después del cierre bursátil, de modo que ese rebote no puede presentarse como una reacción a la pausa. También influyó un entorno internacional más favorable para los activos de riesgo. Queda por ver si los compradores mantienen el interés una vez incorporado el nuevo mensaje del banco central.
El petróleo introduce otra dificultad. Brasil exporta crudo, pero una caída de su precio puede perjudicar a las compañías petroleras y reducir parte del apoyo externo que reciben los activos del país. En la sesión del miércoles, el Brent sufrió un descenso muy fuerte y las petroleras limitaron la recuperación del Ibovespa. Para evaluar el real habrá que seguir tanto las decisiones de Brasilia como el comportamiento de las materias primas y del dólar a escala mundial.
¿Dónde podría empezar a cambiar la historia? La primera señal sería una propuesta fiscal suficientemente concreta para reducir las dudas sobre la deuda. Después haría falta comprobar que las expectativas de inflación dejan de subir. Eso permitiría al mercado volver a plantearse recortes de tasas sin interpretarlos como una amenaza para el real. Un repunte aislado de la bolsa o una sesión favorable para la moneda pueden ser el inicio de algo, pero todavía no resuelven esas cuestiones.
Análisis técnico del dólar frente al real brasileño
Fuente:Xstation5
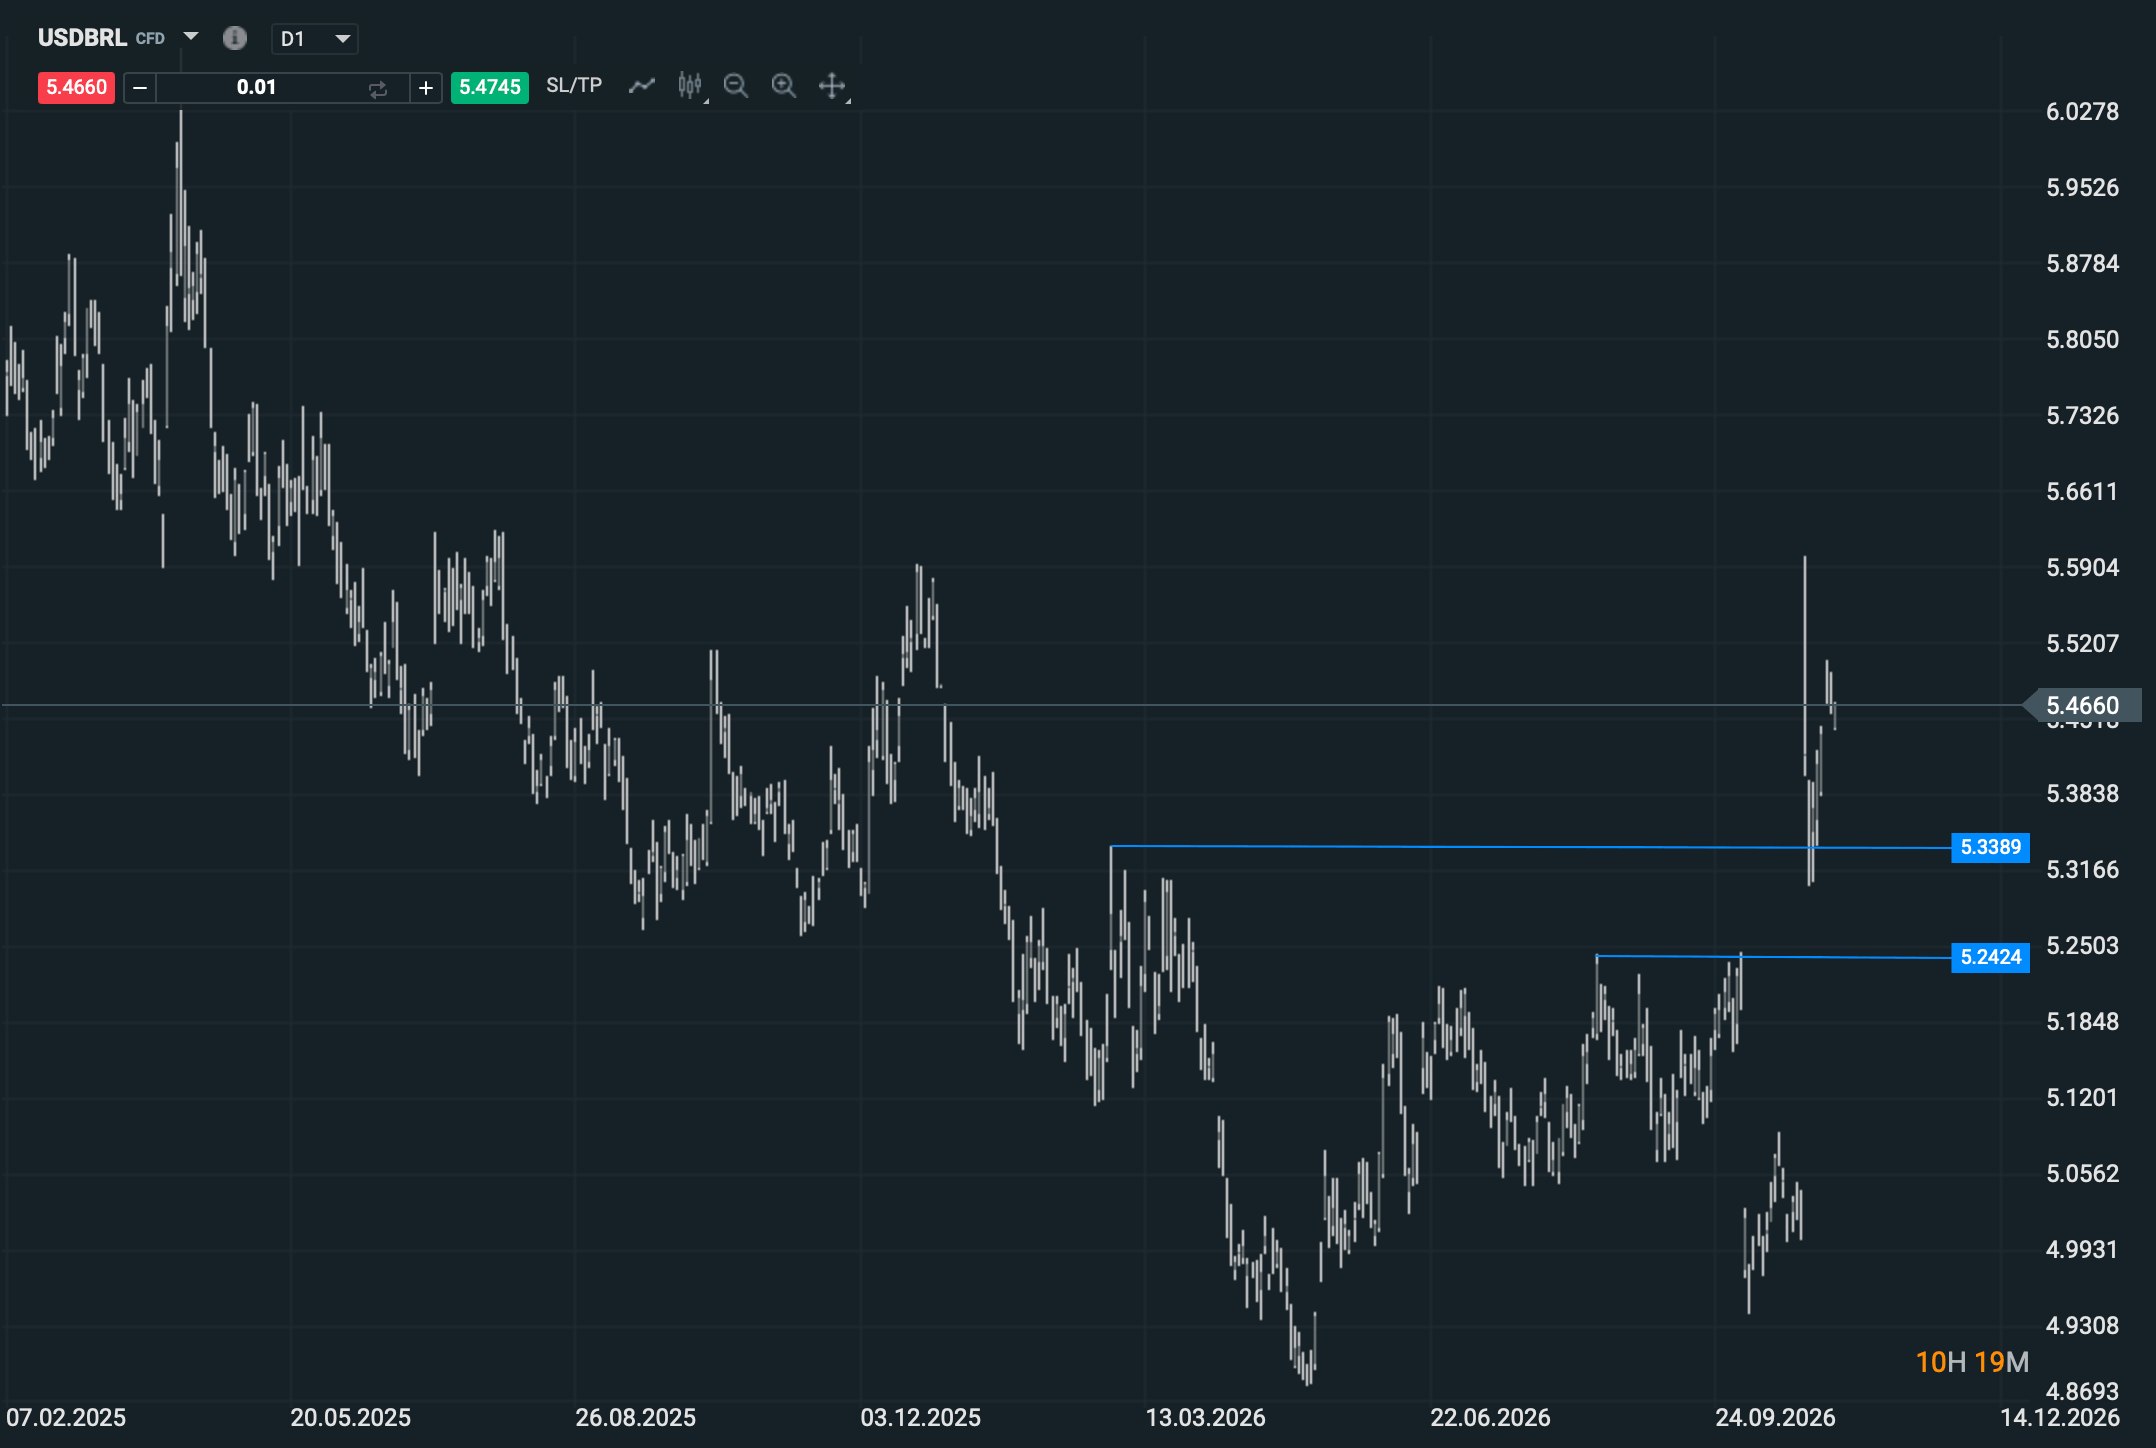
Desde el punto de vista técnico, la ruptura del USD/BRL por encima de la zona comprendida entre 5,24 y 5,33 ha inclinado el movimiento a favor del dólar. Mientras el par conserve esos niveles, los retrocesos que encuentren compradores seguirán apuntando a fortaleza del dólar y debilidad del real. La referencia más cercana para comprobarlo es 5,33: una vuelta puntual hacia ella puede ser un simple test de la antigua resistencia; una recuperación sostenida del real que devuelva al par por debajo obligaría a revisar la lectura de la ruptura.
La pausa del Copom merece atención porque aumenta el peso de cada dato y de cada anuncio fiscal. Brasil aún ofrece una tasa capaz de atraer capital, pero el mercado quiere saber cuánto de esa remuneración conservará después de asumir el riesgo cambiario. Ahí se decidirá si la ruptura del USD/BRL abre un tramo más amplio o termina siendo un episodio de volatilidad tras las elecciones.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Resumen de Mercado: El repunte poselectoral pierde fuerza ante la nueva realidad política


El petróleo apunta a su mayor caída semanal desde la pandemia
🔴ANÁLISIS INTRADAY DE MERCADOS (05.11.2026)


Bolsa Europea Hoy: Gas europeo repunta mientras Rheinmetall se desploma
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.