

- Los mercados se preparan para el informe de inflación IPC de Estados Unidos que determinará la futura ruta de tipos de la Fed.
- El gasto de los hogares en Japón se desplomó un -6,8 % interanual en septiembre, mostrando la debilidad del consumidor nipón.
- El superávit comercial de China se redujo en octubre hasta los 105 300 millones de USD, situándose por debajo de las previsiones del mercado.
- Los riesgos geopolíticos en Oriente Medio y el Mar Negro generan volatilidad en los precios del petróleo crudo.
- El índice del dólar estadounidense cotiza cerca de 101,5 puntos y mantiene una fase de consolidación técnica sin dirección clara.

- Los mercados se preparan para el informe de inflación IPC de Estados Unidos que determinará la futura ruta de tipos de la Fed.
- El gasto de los hogares en Japón se desplomó un -6,8 % interanual en septiembre, mostrando la debilidad del consumidor nipón.
- El superávit comercial de China se redujo en octubre hasta los 105 300 millones de USD, situándose por debajo de las previsiones del mercado.
- Los riesgos geopolíticos en Oriente Medio y el Mar Negro generan volatilidad en los precios del petróleo crudo.
- El índice del dólar estadounidense cotiza cerca de 101,5 puntos y mantiene una fase de consolidación técnica sin dirección clara.
La sesión está dominada por la expectativa ante el dato clave de inflación CPI de EE. UU., que determinará la futura trayectoria de tipos de la Reserva Federal. Aunque una subida de tipos en diciembre parece segura, en ausencia de una presión inflacionaria más fuerte, las siguientes subidas podrían dejar de ser necesarias.
El sentimiento del mercado se mantiene cauteloso debido al aumento de los riesgos geopolíticos en Oriente Medio (ataques interceptados de misiles y drones contra Arabia Saudí y la evacuación de aviones estadounidenses de bases británicas) y en el mar Negro. Por otro lado, el rebote de ayer en Wall Street y las fuertes caídas en los precios del petróleo muestran que el mercado podría estar pasando de un periodo de pánico a uno de euforia.
Ya han llegado desde Asia una serie de datos mixtos: el gasto de los hogares japoneses se desplomó un -6,8% interanual frente a la previsión de -3,1% interanual, la balanza por cuenta corriente de Japón se situó muy por debajo de lo esperado (JPY 1,82 billones frente a JPY 2,81 billones), y el sentimiento tanto del consumidor como de las empresas en Australia se mantiene en terreno claramente defensivo. China registró un superávit comercial por debajo del consenso (USD 105,3 mil millones frente a USD 126,5 mil millones), aunque el crecimiento de las exportaciones en sí mantuvo un ritmo sólido. La tarde estará dominada por el índice de precios al consumo (CPI) de EE. UU. a las 14:30 y numerosas intervenciones de miembros de la Fed (FOMC) y del Banco de Inglaterra (BoE).
Principales datos de la sesión asiática
China: el superávit de la balanza comercial en términos de dólares cayó en octubre a USD 105,3 mil millones (consenso: USD 126,5 mil millones; anterior: USD 133,5 mil millones), y en términos de yuanes a CNY 713 mil millones (previsión: CNY 855 mil millones). A pesar de unas exportaciones dinámicas, la balanza comercial global se desaceleró claramente por la influencia de los precios de las materias primas y los cambios en la demanda de importaciones.
Japón: el gasto de los hogares se desplomó en septiembre hasta un -6,8% interanual, frente a una caída prevista de -3,1% interanual (anterior: -3,1% interanual), lo que confirma la todavía frágil situación del consumidor japonés. El superávit por cuenta corriente se redujo a JPY 1,82 billones (se esperaban JPY 2,81 billones).
Japón: el índice de sentimiento Economy Watchers cayó a 46,1 puntos (consenso: 47,1 puntos; anterior: 47,0 puntos). Los préstamos bancarios crecieron un 5,2% interanual (por debajo del 5,4% interanual previsto).
Australia: el índice de confianza del consumidor Westpac mejoró ligeramente hasta -2,7% mensual (anterior: -4,7% mensual), pero la confianza empresarial NAB empeoró aún más, cayendo a -15 puntos (anterior: -14 puntos).
Reino Unido: el indicador BRC Retail Sales Monitor subió un 1,1% interanual, quedando ligeramente por debajo del consenso del mercado del 1,2% interanual (anterior: 1,0% interanual).
Calendario macroeconómico (CET)
09:30 Reino Unido - Intervención de un miembro del MPC (Sarah Breeden)
10:00 EE. UU. - Intervención de un miembro de la junta de la Fed (FOMC) (Christopher Waller)
12:00 EE. UU. - Índice de optimismo de pequeñas empresas NFIB. Consenso: 98,0 puntos. Lectura anterior: 97,9 puntos.
13:30 Reino Unido - Intervención de la vicegobernadora del BoE (Clare Lombardelli)
14:15 EE. UU. - Variación semanal del empleo ADP
14:30 EE. UU. - CPI subyacente mensual. Consenso: 0,2%. Lectura anterior: 0,3%.
14:30 EE. UU. - Índice de precios al consumo (CPI) mensual. Consenso: 0,3%. Lectura anterior: 0,6%.
16:50 EE. UU. - Intervención del presidente de la Fed de Dallas (Lorie Logan)
19:01 EE. UU. - Subasta de bonos del Tesoro a 10 años. Lectura anterior: rendimiento 5,30%, ratio de cobertura 2,8.
19:30 Canadá - Resumen de deliberaciones del Banco de Canadá (BOC)
19:30 Reino Unido - Intervención del economista jefe del BoE (Huw Pill)
19:30 EE. UU. - Intervención del presidente de la Fed de Kansas City (Jeffrey Schmid)
21:30 EE. UU. - Intervención de un miembro de la junta de la Fed (FOMC) (Michelle Bowman)
22:30 EE. UU. - Informe semanal de inventarios de petróleo del API
Durante el día: China - Oferta monetaria M2 interanual. Consenso: 7,2%. Lectura anterior: 7,2%.
Durante el día: China - Nuevos préstamos en yuanes. Consenso: CNY 80 mil millones. Lectura anterior: CNY 1080 mil millones.
Todo el día, a nivel global - Reuniones del G7 (día 2)
Resultados empresariales
Petroleo Brasileiro S.A. - Petrobras (PBR) — tras el cierre de mercado, previsión de EPS: USD 1,38; barómetro clave de la rentabilidad del sector petrolero en mercados emergentes globales y de la política de dividendos.
Vodafone Group Plc (VOD) — antes de la apertura, sin previsión oficial de EPS; indicador de la salud del sector de telecomunicaciones europeo y del avance de la reestructuración de activos.
Ecopetrol S.A. (EC) — tras el cierre de mercado, previsión de EPS: USD 0,62; representativo del sector extractivo latinoamericano en medio de una creciente incertidumbre sobre el precio del petróleo.
Venture Global, Inc. (VG) — antes de la apertura, previsión de EPS: USD 0,50; entidad clave en el segmento de exportación de gas natural licuado (GNL) de EE. UU. hacia Europa y Asia.
CoreWeave, Inc. (CRWV) — tras el cierre de mercado, previsión de EPS: USD -1,45; representante clave de la infraestructura en la nube dedicada a la inteligencia artificial (IA).
On Holding AG (ONON) — antes de la apertura, previsión de EPS: USD 0,42; indicador de la resiliencia del consumidor en los segmentos de artículos de lujo y deportivos frente a la presión inflacionaria global.
Telefonica Brasil S.A. (VIV) — tras el cierre de mercado, previsión de EPS: USD 0,24; barómetro de la demanda de telecomunicaciones en el mayor mercado de América Latina.
Embraer S.A. (EMBJ) — antes de la apertura, previsión de EPS: USD 0,87; información sobre la cartera de pedidos y la demanda de aeronaves regionales.
Mercados a seguir
Petróleo crudo (WTI / Brent) — Las tensiones militares en Oriente Medio (ataques con drones en Arabia Saudí) y un ataque a un petrolero en el mar Negro generan una fuerte prima de riesgo geopolítico, mientras que el informe vespertino de inventarios del API en EE. UU. marcará la dirección en cuanto a la demanda física.
USD (dólar estadounidense / DXY) — Las lecturas del CPI subyacente y general a las 14:30 serán el principal catalizador de la sesión; una lectura más baja consolidará las expectativas de recortes de tipos de la Fed, debilitando al dólar, mientras que una sorpresa al alza desencadenaría un repunte dinámico de la divisa estadounidense.
Rendimiento del bono del Tesoro de EE. UU. a 10 años (US10Y) — Reaccionará directamente al informe de inflación CPI y a la subasta vespertina de bonos del Tesoro a 10 años (19:01), marcando el tono del sentimiento general en los mercados bursátiles globales.
Perspectiva técnica del índice del dólar estadounidense
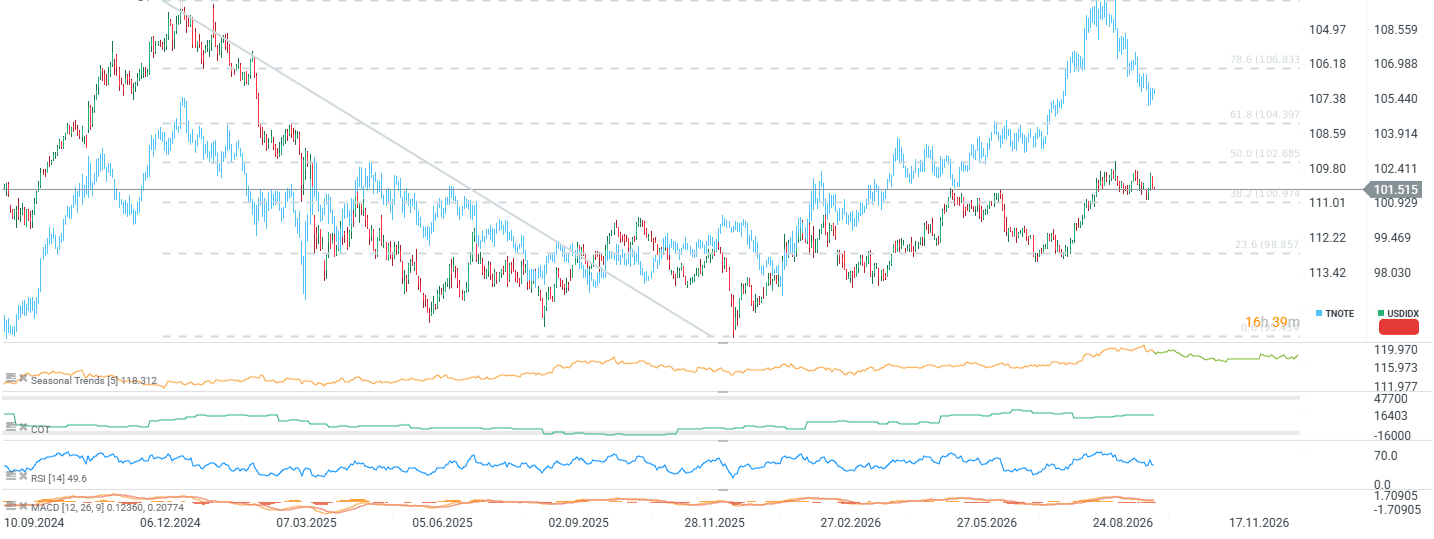
El índice del dólar cotiza cerca de los 101,5 puntos y lleva varias semanas consolidando entre los retrocesos del 38,2% (100,97 puntos) y del 50,0% (102,69 puntos) de la caída de finales de 2024 y principios de 2025. El rebote desde el mínimo de noviembre de 2025 (alrededor de 95,5 puntos) se estancó justo por debajo del retroceso del 50,0%, donde los vendedores han defendido claramente la zona desde septiembre. El RSI(14), en 49,6, se mantiene neutral, y las líneas del MACD se están aplanando cerca de cero, lo que indica que el impulso se ha agotado y que ninguno de los dos bandos tiene ventaja. El dólar ha seguido de cerca los rendimientos del Tesoro de EE. UU. (TNOTE invertido), por lo que su reciente retroceso desde los máximos del año explica por qué se estancó la ruptura. No obstante, un escenario alcista cuenta con el respaldo del posicionamiento COT, que se mantiene neto largo y en aumento, junto con la estacionalidad, que tiende a favorecer al USD hacia final de año. El soporte clave se sitúa en 100,97 puntos: una ruptura por debajo abriría la puerta hacia el retroceso del 23,6% (98,86 puntos). Por el contrario, una ruptura por encima de 102,69 puntos desplazaría la atención hacia el retroceso del 61,8% en 104,40 puntos.



La bolsa hoy: repunte del sector tecnológico y caída del precio del petróleo



Cierre de Mercado: Del pánico a la euforia. Los mercados recuperan terreno

Dólar hoy Colombia: abre al alza sobre los $3.250 a la espera de la inflación de octubre


Previa IPC EE. UU.: la inflación podría moderarse, pero la Fed aún tiene motivos para subir tasas
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.