

- Los grandes bancos de Estados Unidos inician hoy la temporada de resultados trimestrales.
- Los futuros del S&P500 desafía máximos recientes sin el respaldo del sector financiero.
- Las tensiones en Oriente Medio elevan la prima de riesgo en el mercado de petróleo crudo.

- Los grandes bancos de Estados Unidos inician hoy la temporada de resultados trimestrales.
- Los futuros del S&P500 desafía máximos recientes sin el respaldo del sector financiero.
- Las tensiones en Oriente Medio elevan la prima de riesgo en el mercado de petróleo crudo.
El calendario económico de este martes estará dominado principalmente por el inicio oficial de la temporada de publicación de resultados trimestrales en EE. UU. Los inversores conocerán los informes de las mayores entidades financieras estadounidenses, entre ellas JPMorgan Chase, Goldman Sachs, Citigroup y Wells Fargo. Esto permitirá evaluar la salud del sector bancario, la calidad de la cartera crediticia y la resiliencia del consumidor ante unos tipos de interés todavía elevados.
Al mismo tiempo, la situación geopolítica en Oriente Medio sigue siendo un factor de mercado importante. Las noticias sobre la suspensión de vuelos por parte de aerolíneas como Etihad y Qatar Airways avivan la preocupación por una escalada del conflicto, lo que se traduce en una prima de riesgo más alta en el mercado del petróleo crudo. Durante la noche se publicaron las actas de tono restrictivo de la reunión del RBA en Australia, que subrayaron la necesidad de frenar la demanda interna de forma prolongada para controlar la inflación, a pesar de que la confianza empresarial local sufrió una fuerte caída. Por su parte, los datos de Japón reflejaron una clara desaceleración en la dinámica de los precios de producción (el PPI cayó al 6,8% interanual), lo que reduce la presión para que el Banco de Japón suba los tipos de interés de forma acelerada. A lo largo del día, las declaraciones de miembros de la Fed (Waller, Barkin, Collins) y la lectura final del IPC alemán podrían generar volatilidad.
Principales publicaciones de la sesión asiática
- Japón – Índice de precios de producción (PPI) interanual de septiembre: 6,8% (consenso: 7,6%; anterior: 7,6%). La clara moderación de los costes en origen alivia las presiones inflacionarias en la economía japonesa.
- Japón – Préstamos bancarios interanual de septiembre: 5,3% (consenso: 5,5%; anterior: 5,3%). El crecimiento del crédito bancario mantuvo el ritmo del mes anterior, situándose ligeramente por debajo de las previsiones del mercado.
- Australia – Índice de confianza empresarial de NAB de septiembre: -13 pts (anterior: -9 pts). El mayor pesimismo entre las empresas refleja el peso creciente de la política monetaria restrictiva y las presiones de costes.
- Reino Unido – Monitor de ventas minoristas del BRC interanual de septiembre: 1,0% (consenso: 0,8%; anterior: 0,5%). Un dato superior a lo previsto apunta a una ligera mejoría en la disposición al gasto del consumidor británico.
Calendario económico
- 02:30 Australia – Actas de la reunión de política monetaria del RBA
- 05:00 Reino Unido – Discurso de Megan Greene, miembro del MPC del BoE
- 08:00 Eurozona – IPC final de Alemania intermensual. Consenso: 0,6%. Lectura anterior: 0,6%.
- 09:45 EE. UU. – Discurso de Christopher Waller, gobernador de la Junta de la Fed
- 12:00 EE. UU. – Índice de optimismo de las pequeñas empresas de la NFIB. Consenso: 98,1. Lectura anterior: 98,7.
- 14:15 EE. UU. – Variación del empleo semanal de ADP. Lectura anterior: 23,8k.
- 16:00 EE. UU. – Ventas de viviendas de segunda mano. Consenso: 3,95M. Lectura anterior: 3,98M.
- 16:30 Australia – Índice económico líder de The Conference Board intermensual. Lectura anterior: 0,5%.
- 19:00 EE. UU. – Discurso de Thomas Barkin, presidente de la Fed de Richmond
- 22:00 EE. UU. – Discurso de Susan Collins, presidenta de la Fed de Boston
- 23:45 Nueva Zelanda – Llegadas de turistas intermensual. Lectura anterior: 0,5%.
- Por determinar China – Oferta monetaria M2 interanual. Consenso: 7,4%. Lectura anterior: 7,5%.
- Por determinar China – Nuevos préstamos bancarios. Consenso: 1.025B. Lectura anterior: 60B.
- Todo el día Global – Asambleas anuales del FMI y el Banco Mundial (Día 2)
Resultados corporativos
JPMorgan Chase & Co (JPM) – antes de la apertura del mercado, previsión de EPS: $5,94. El mayor banco de EE. UU., termómetro clave de la salud financiera del consumidor y del volumen de provisiones para insolvencias.
Johnson & Johnson (JNJ) – antes de la apertura del mercado, previsión de EPS: $2,53. Barómetro defensivo del sector sanitario y de la estabilidad de la demanda en equipamiento médico y productos farmacéuticos.
UnitedHealth Group Incorporated (UNH) – antes de la apertura del mercado, previsión de EPS: $4,12. Información relevante sobre los costes de atención médica y la rentabilidad del mercado asegurador estadounidense.
The Goldman Sachs Group, Inc. (GS) – antes de la apertura del mercado, previsión de EPS: $12,90. Principal barómetro de la actividad en los mercados de capitales, ingresos por intermediación y recuperación de operaciones de M&A.
Wells Fargo & Company (WFC) – antes de la apertura del mercado, previsión de EPS: $1,85. Actor de referencia en el mercado hipotecario estadounidense y en el margen de intereses.
Citigroup Inc. (C) – antes de la apertura del mercado, previsión de EPS: $2,66. Entidad en pleno proceso de transformación, que ofrece visibilidad sobre los flujos corporativos globales y la banca transaccional.
Domino's Pizza Inc (DPZ) – antes de la apertura del mercado, previsión de EPS: $4,33. Referencia del gasto discrecional del consumidor en el segmento de comida rápida.
Albertsons Companies, Inc. (ACI) – antes de la apertura del mercado, previsión de EPS: $0,31. Indicador del comportamiento de compra de los hogares en un entorno de inflación alimentaria.
AZZ Inc. (AZZ) – tras el cierre del mercado, previsión de EPS: $1,82. Reflejo de la demanda de revestimientos metálicos y de la solidez del sector de infraestructuras industriales.
Otras compañías que presentan resultados hoy: FB Financial Corporation (FBK, antes de la apertura, previsión de EPS: $1,21), Unity Bancorp, Inc. (UNTY, previsión de EPS: $1,49), FingerMotion, Inc. (FNGR) y Biomerica, Inc. (BMRA).
Mercados a seguir
- S&P 500 / Sector financiero (XLF) – los informes de resultados de las grandes entidades financieras marcarán el rumbo de los índices estadounidenses al inicio del trimestre.
- Petróleo crudo (Brent / WTI) – las tensiones en Oriente Medio y la suspensión de vuelos en la zona impulsan la presión compradora ante el temor por la continuidad del suministro.
- Dólar australiano (AUD/USD) – el par de divisas reacciona al contraste entre las actas restrictivas del RBA y el fuerte retroceso de la confianza empresarial de NAB, en un contexto de aversión global al riesgo.
Futuros del S&P500: el índice sube, los bancos no.
El inicio de la temporada de resultados bancarios en EE. UU. llega hoy a un mercado que emite señales dispares. Los futuros del S&P 500 han desarrollado una tendencia alcista desde el mínimo de mediados de septiembre (en torno a los 7550 pts) y atacan máximos en la zona de 7800-7850 pts. El inconveniente es que lo hacen sin el respaldo de los líderes financieros.
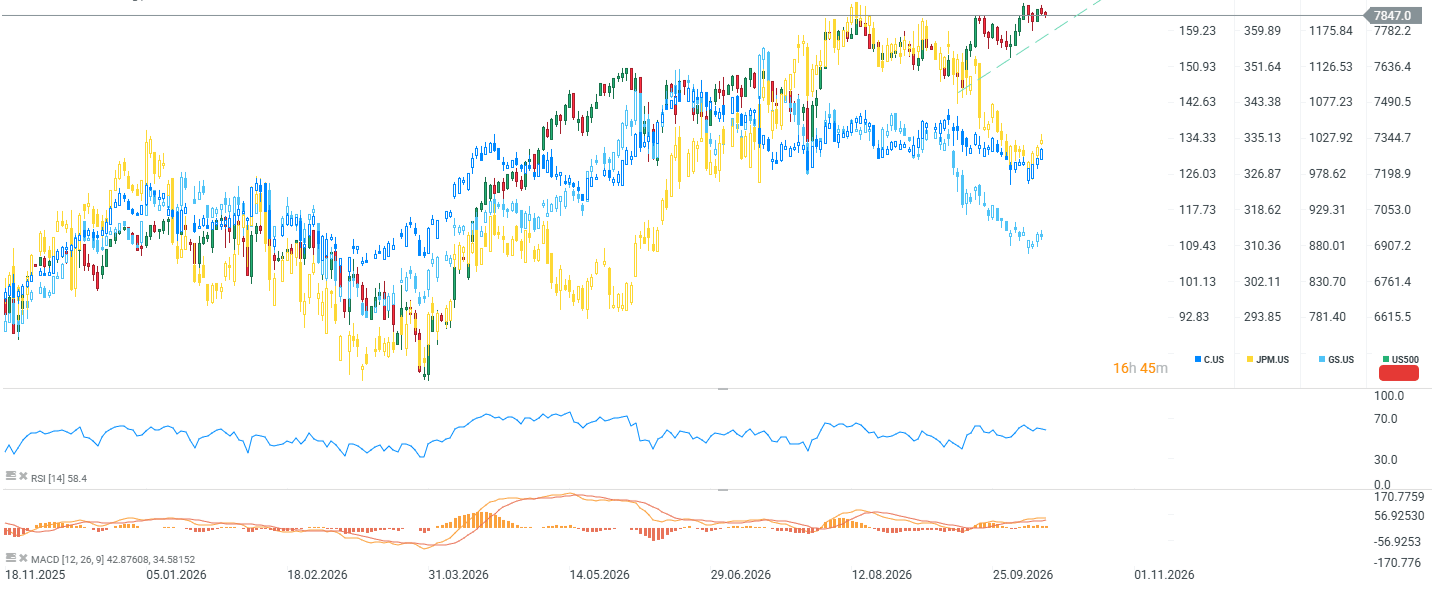
JPMorgan y Citi se mueven de forma lateral desde agosto, sin confirmar los nuevos máximos del índice. Goldman Sachs muestra un comportamiento relativamente más sólido, pero tampoco logra superar con claridad sus techos previos. Se trata de una señal de advertencia clásica: cuando el índice sube sin la confirmación de un sector que actúa como termómetro del crédito y la economía, las subidas dependen cada vez más de un grupo reducido de valores no financieros.
Los indicadores técnicos apuntan a una pérdida de impulso más que a un giro inmediato de tendencia. El RSI(14) en 58,4 se sitúa en terreno neutral, por lo que todavía existe margen técnico para un movimiento adicional. Sin embargo, el MACD muestra un histograma decreciente a pesar de la subida de los precios, lo que supone una divergencia bajista de impulso similar a la observada antes del retroceso de septiembre.
¿Qué podemos esperar?
Unos resultados sólidos (en especial con un desempeño fuerte en intermediación y banca de inversión) podrían resolver la divergencia del modo más saludable: impulsando las acciones bancarias y respaldando la fortaleza del S&P 500. El riesgo reside en un escenario de cifras aceptables acompañadas de previsiones prudentes (calidad del crédito, dotación de provisiones). En ese caso, el mercado podría considerar justificada la divergencia e iniciar una recogida de beneficios hacia la directriz de tendencia (en torno a 7600-7650 pts) o hacia niveles inferiores cerca de 7300-7350 pts. Las ventas en el sector tecnológico también podrían intensificar este movimiento, teniendo en cuenta la fuerte correlación existente entre el Nasdaq y el KOSPI.



Resumen de la mañana: Caída en Asia y bancos centrales pendientes del petróleo


¿Pueden caer los rendimientos de los bonos del Tesoro en 2026? Las lecciones de las elecciones de 2018


Cierre de Mercado: Rebote moderado antes de la temporada de resultados


Dólar hoy México: el tipo de cambio sube a 18.44 y se acerca a 18.50
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.