

- Los mercados globales registran un tono de aversión al riesgo con fuertes caídas en Asia y el sector tecnológico de Estados Unidos.
- El índice chino CSI 300 acumula diez semanas de descensos y profundiza su mercado bajista.
- El precio del oro cae por debajo de 4 100 USD y evalúa nuevos niveles de soporte clave.
- El petróleo sube hasta 107.5 USD impulsado por la tensión geopolítica en Oriente Medio.
La mañana trae consigo la vuelta al modo de aversión al riesgo (risk-off), a pesar de que la sesión previa en Wall Street fue sólida (S&P 500 +0.58%, Nasdaq +1.05%). Los inversores han digerido los resultados de Meta y Tesla, y el sentimiento del mercado se ha deteriorado con claridad. El epicentro de las ventas se sitúa hoy en Asia, donde el CSI 300 cae un 3,16%, lo que encaja con el escenario de mercado bajista en China (el CSI 300 ha caído un 20% desde sus máximos de junio y encadena diez semanas consecutivas a la baja, afectado por un exceso de oferta energética, un sector inmobiliario débil y la pérdida de confianza de los inversores minoristas). Japón también muestra debilidad: el Nikkei 225 cae un 2.76%. En EE. UU., la presión se traslada de nuevo hacia las firmas tecnológicas vulnerables al auge de financiación en IA: el Nasdaq 100 cae un 1,63%, notablemente más que el índice general S&P 500, que pierde un 0.86%. Europa también cotiza en rojo: el EuroStoxx 50 cae un 1,08%, el Dax 40 un 0,77%, el FTSE MIB un 0,94%, mientras que el FTSE 100, con un retroceso del 0,28%, aguanta algo mejor.
El mercado de metales preciosos registró un marcado giro respecto a su tendencia previa la plata se desplomó un 3,07% hasta el entorno de los 56,1 $, mientras que el oro cayó un 1,12% por debajo de los 4 100 $ (hacia los 4 094 $), poniendo a prueba el soporte clave de 4 100–4 117 dólares; un descenso sostenido por debajo de este nivel abriría la puerta al nivel psicológico de los 4 000 $. La subida de los rendimientos de los bonos y el encarecimiento del crudo presionan a los metales. Es el petróleo el que cotiza hoy al alza. Impulsado por una prima geopolítica (informaciones sobre planes de nuevos ataques a Irán tras las elecciones legislativas e intensificación de las ofensivas hutíes contra Arabia Saudí), el petróleo Brent sube un 1,66% hasta cerca de 107,5 $, y el WTI avanza un 1,70% hasta rondar los 99,4 dólares. En el mercado de divisas, el dólar cede ligeramente: el Dollar Index pierde un 0,19%, mientras el EUR/USD avanza un 0.15% hasta 1,1247, el GBP/USD un 0.10%, y el USD/JPY cae un 0.63% hasta situarse en torno a 157,1. La aversión al riesgo tampoco da tregua a las criptomonedas: el Bitcoin cae un 2.66% hasta cerca de los 82 400 USD.
Eventos clave del calendario económico
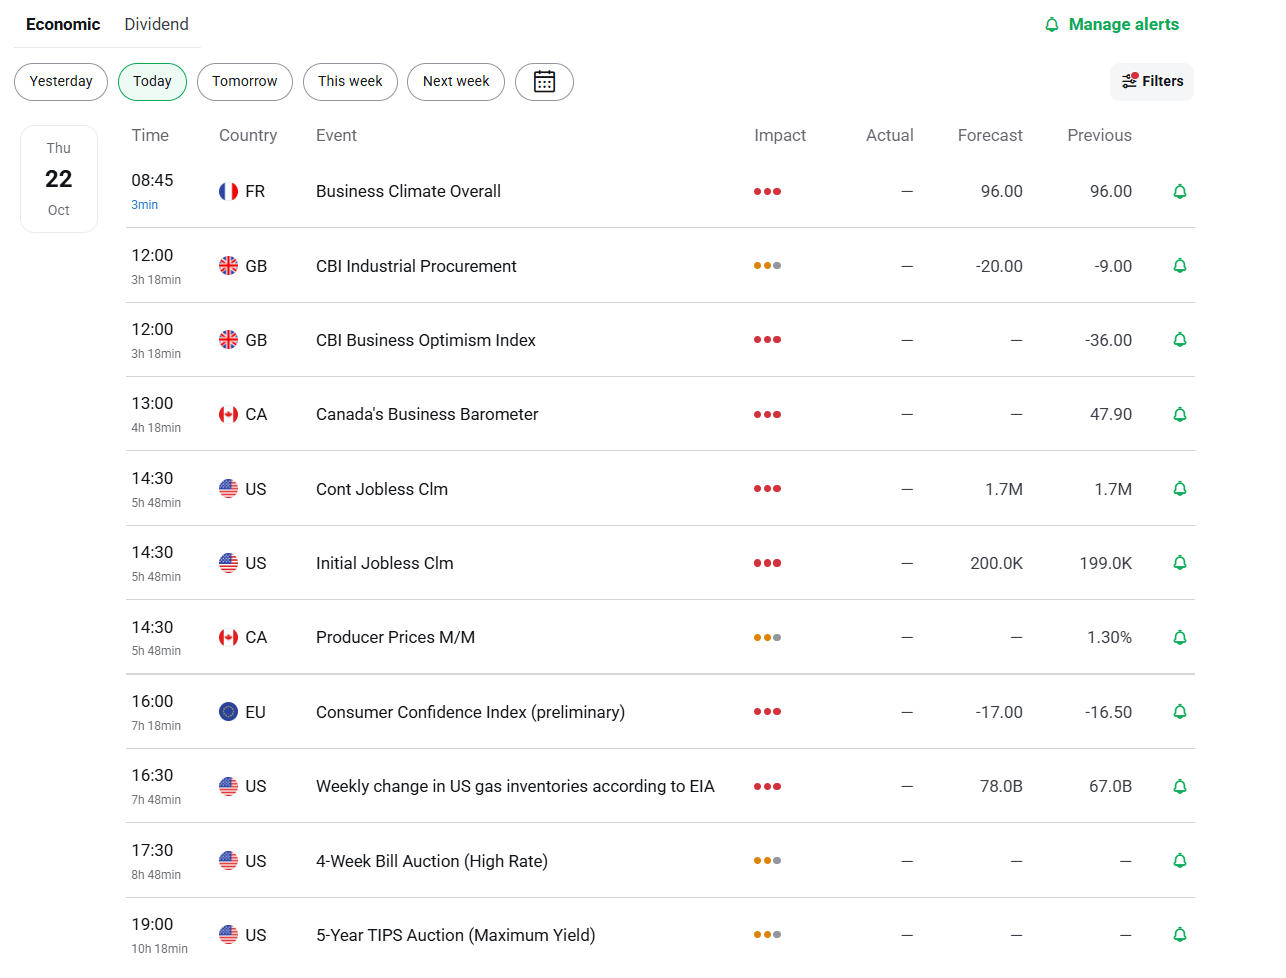
La sesión de hoy se presenta ligera en datos macroeconómicos. Desde Asia llegaron noticias sobre la moderación de la inflación en Nueva Zelanda (3.7% interanual frente al 3.8% previsto) y la decisión del Banco de Corea de mantener los tipos de interés en el 3.00%, dejando abierta la puerta a un ajuste en noviembre. En Polonia, a las 9:00, se publicarán las cifras de ventas minoristas polacas (interanual). Con todo, la referencia clave de la jornada serán las peticiones iniciales de subsidio por desempleo semanales de EE. UU. a las 14:30 (consenso en torno a las 200 000), seguidas del informe de inventarios de gas natural de la EIA a las 16:30.
La temporada de resultados marca el ritmo. La jornada de ayer estuvo dominada por las cuentas de Meta (ingresos récord con un avance del 26% interanual hasta los 64 600 millones de dólares y sólidas previsiones para el cuarto trimestre, aunque con un capex disparado un 80% interanual y flujo de caja libre negativo – el coste de la estrategia de «apuesta total por la IA») y Tesla (sorpresa positiva en la calidad del beneficio y comentarios sobre una posible fusión con SpaceX). Hoy, antes de la apertura del mercado, presentarán sus resultados Procter & Gamble (PG.US), Western Digital (WDC.US) y Lockheed Martin (LMT.US), mientras que Valero Energy (VLO.US) lo hará al cierre de la sesión. La intervención de Bill Ackman en CNBC (en torno a las 17:00) también captará la atención.
En un contexto más amplio, convendrá vigilar si la ola de ventas en Asia (en particular el mercado bajista chino) y la debilidad de esta mañana se intensifican con la apertura de Wall Street, así como si un repunte adicional de los precios del crudo reaviva los temores inflacionistas y añade presión a los bancos centrales.



Resumen de mercado: SpaceX y el sector tecnológico impulsan Wall Street, mientras el petróleo cae con fuerza por debajo de los $97

Rusia vende sus reservas de oro: ¿por qué, a quién y cómo afecta al mercado?
ÚLTIMA HORA: Inventarios de petróleo en EE. UU. caen más de lo esperado, pero el aumento de destilados modera el optimismo

La libra esterlina alcanza máximos de un mes frente al dólar: inflación, tipos de interés y niveles clave
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.