

-
La atención del mercado se centra en las intervenciones de los banqueros centrales (BCE, Fed y BoE) ante una agenda macroeconómica ligera.
-
Japón muestra persistencia inflacionaria en servicios (SPPI en 3,7 %) y contempla la retirada gradual del estímulo monetario.
-
Los mercados prevén mayor volatilidad en divisas y bonos, mientras el oro inicia la jornada con caídas superiores al 2 %.

-
La atención del mercado se centra en las intervenciones de los banqueros centrales (BCE, Fed y BoE) ante una agenda macroeconómica ligera.
-
Japón muestra persistencia inflacionaria en servicios (SPPI en 3,7 %) y contempla la retirada gradual del estímulo monetario.
-
Los mercados prevén mayor volatilidad en divisas y bonos, mientras el oro inicia la jornada con caídas superiores al 2 %.
La sesión de negociación de hoy estará marcada por numerosas declaraciones públicas de representantes de los principales bancos centrales, incluidos la presidenta del Banco Central Europeo, Christine Lagarde, y miembros de la Reserva Federal de EE. UU. (FOMC) y del Banco de Inglaterra. En los mercados asiáticos, la publicación clave fue el Índice de Precios al Productor de Servicios (SPPI) de Japón para junio, que se situó en el 3,7 % interanual frente al 3,6 % esperado (anterior: 3,6 %), indicando una ligera aceleración de las presiones sobre los precios en el sector servicios. El Banco de Japón también publicó las actas de su reunión, en las que sus miembros debatieron la necesidad de una normalización gradual de la política monetaria y los riesgos inflacionarios asociados a la debilidad del yen. Mientras tanto, el ministro de Comercio de China anunció la prórroga de la tregua comercial con EE. UU. hasta enero de 2027.
El calendario de datos macroeconómicos es excepcionalmente ligero hoy, y la atención de los inversores se centra en la retórica de los banqueros centrales.
Publicaciones clave de la sesión asiática:
Japón – SPPI (a/a) (septiembre): resultado 3,7 % vs. consenso 3,6 % (anterior 3,6 %). La lectura superó ligeramente las previsiones, confirmando la persistencia de la inflación subyacente en el sector servicios.
Japón – Actas de la reunión del Banco de Japón: las discusiones entre los miembros del consejo apuntan a la necesidad de una reducción gradual del apoyo monetario a la luz del riesgo de un aumento de las expectativas de inflación.
China – Beneficios industriales (acumulado anual) (agosto): la lectura se situó en 15,7 % (anteriormente 17,6 %), con una tasa de crecimiento mensual interanual del 4,2 %.
Calendario macroeconómico
12:00 Reino Unido – Discurso del miembro del MPC Ramsden.
14:15 EE. UU. – Discurso de la miembro del FOMC Bowman.
15:30 Zona Euro – Discurso de la presidenta del BCE Lagarde.
19:25 EE. UU. – Discurso de la miembro del FOMC Cook.
19:30 EE. UU. – Discurso del miembro del FOMC Barkin.
Mercados a seguir
EUR/USD - La anticipación del discurso de la presidenta del BCE Christine Lagarde y las observaciones de la tarde de los miembros del FOMC pueden desencadenar una mayor volatilidad en el par de divisas principal.
USD/JPY - La publicación de las actas de la reunión del Banco de Japón y una lectura más fuerte de lo esperado del SPPI japonés mantienen la atención de los inversores centrada en las perspectivas de la política de tipos de interés en Japón.
Bonos del Tesoro de EE. UU. – Una serie de discursos programados por parte de miembros de la Reserva Federal esta tarde y noche puede influir en la valoración de la trayectoria futura de los tipos de interés y los rendimientos de los bonos del Tesoro.
Oro – Caídas significativas al inicio, alcanzando más del 2 %. ¿Continuará este impulso en la segunda mitad del día?
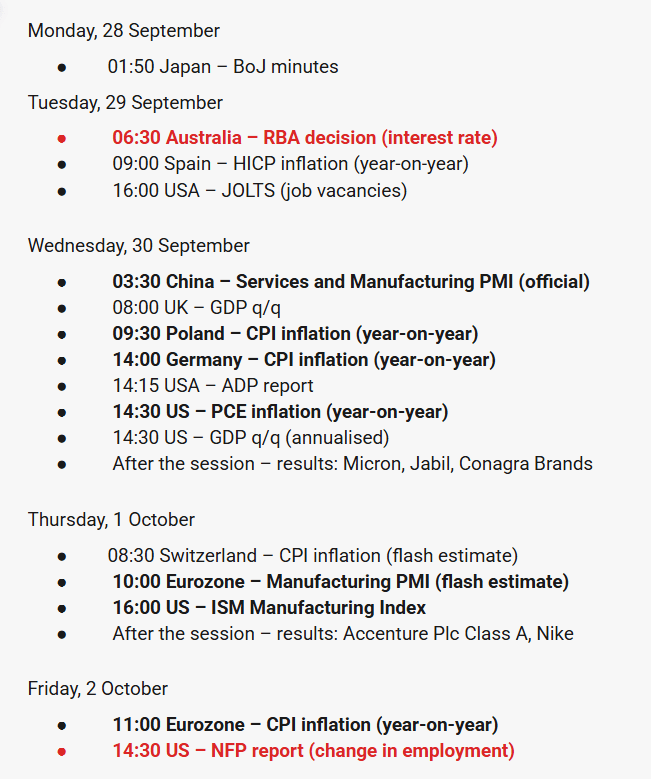
Calendario semanal:


Resumen de la mañana: «Lunes negro» para el mercado del oro; el precio cae más de un 2 %🚨


Claves de la semana: ¿pueden PCE y empleo justificar un Treasury sobre 5%?


Dólar hoy Colombia: el dólar corrige tras nueve jornadas al alza y cotiza cerca de la TRM


Resumen diario: Nasdaq sube pese al alza de los rendimientos 📈 Petróleo por debajo de $100
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.