

- El crudo supera los 105 y alcanza máximos de más de cuatro meses, impulsado por la suspensión de cargas en Yanbu, Arabia Saudita, y nuevos ataques ucranianos sobre infraestructura energética rusa.
- La subasta del Treasury a 20 años mostró una demanda débil y se colocó con una rentabilidad de 5,42%, la más alta desde que este vencimiento fue reintroducido en 2020, aumentando la atención sobre el costo de financiamiento estadounidense.
- El empleo privado semanal ADP mejoró hasta 16.250 puestos, pero el Empire State manufacturero cayó a 7,6 puntos, muy por debajo de los 14,8 esperados, mientras Europa mantiene presiones inflacionarias y Brasil muestra debilidad en el consumo.

- El crudo supera los 105 y alcanza máximos de más de cuatro meses, impulsado por la suspensión de cargas en Yanbu, Arabia Saudita, y nuevos ataques ucranianos sobre infraestructura energética rusa.
- La subasta del Treasury a 20 años mostró una demanda débil y se colocó con una rentabilidad de 5,42%, la más alta desde que este vencimiento fue reintroducido en 2020, aumentando la atención sobre el costo de financiamiento estadounidense.
- El empleo privado semanal ADP mejoró hasta 16.250 puestos, pero el Empire State manufacturero cayó a 7,6 puntos, muy por debajo de los 14,8 esperados, mientras Europa mantiene presiones inflacionarias y Brasil muestra debilidad en el consumo.
La sesión estuvo marcada por la volatilidad, con los principales índices de Estados Unidos alternando entre avances y retrocesos mientras el mercado se mantiene a la espera de la decisión de tasas de la Reserva Federal, un evento clave para las expectativas sobre política monetaria y el costo de financiamiento. A nivel sectorial, destacó el mejor desempeño de las compañías energéticas, apoyadas por el repunte de los precios del petróleo y del gas natural, mientras que el consumo discrecional mostró mayor debilidad. En materias primas, la energía lideró las ganancias, con avances tanto en Brent como en gas natural, mientras los metales se mantuvieron relativamente estables, aunque la plata y el cobre mostraron señales de recuperación. En el mercado de divisas, el dólar mantuvo su fortaleza frente a las principales monedas, reflejando una postura más defensiva de los inversionistas antes de la Fed, mientras que Bitcoin retrocedió en un contexto de menor apetito por activos de mayor riesgo.
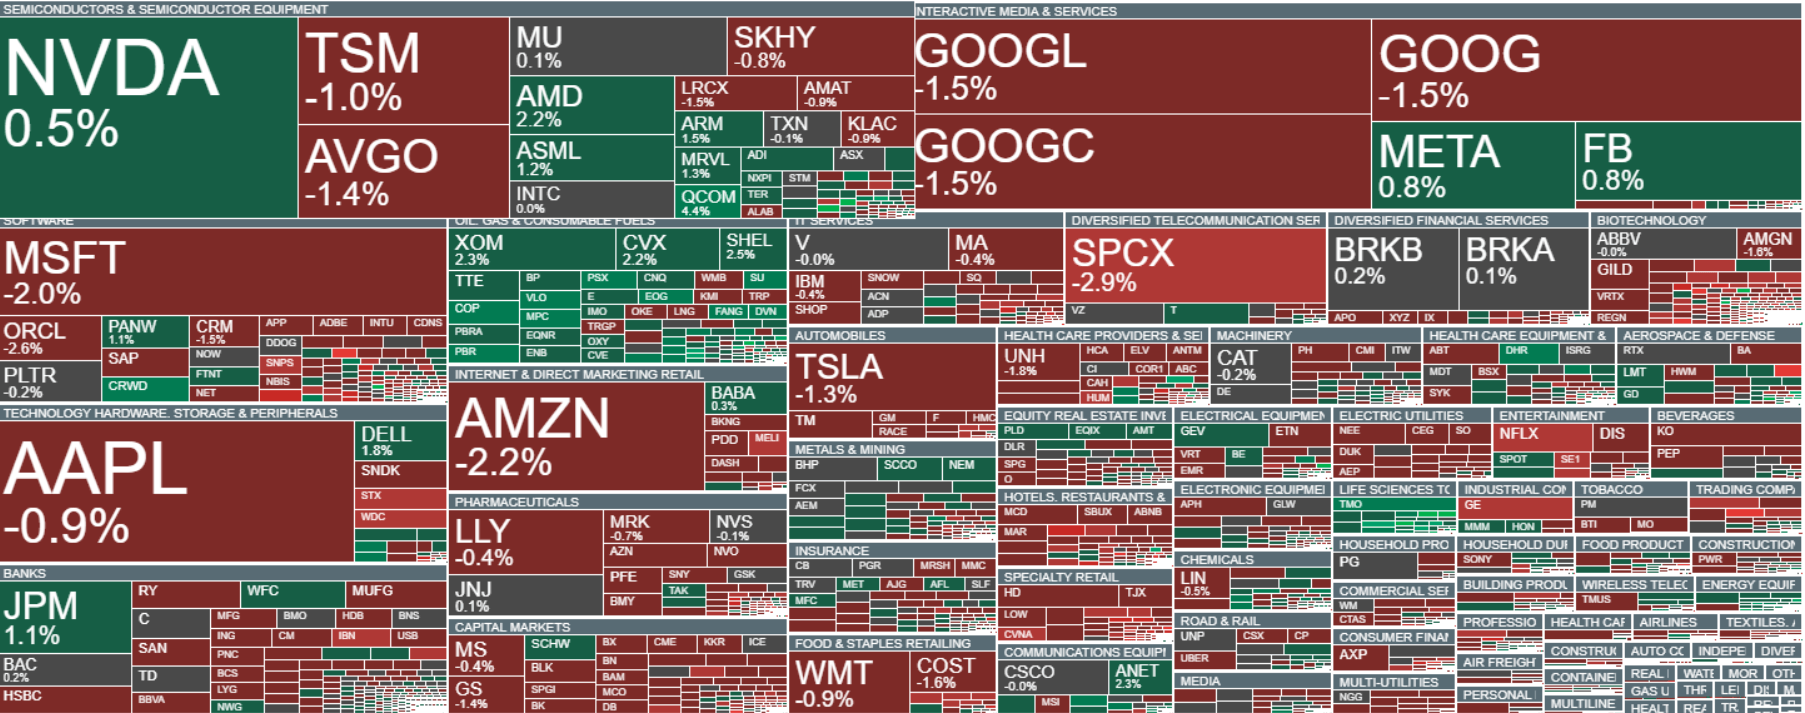 Heatmap mostrando el comportamiento de los principales activos durante la sesión. Fuente: xStation
Noticias clave que marcaron el cierre de mercado
Geopolítica
Las cargas de petróleo fueron suspendidas en Yanbu, principal puerto saudí del Mar Rojo, después de un ataque previo contra el oleoducto Este-Oeste, según fuentes navieras, aumentando nuevamente la preocupación por posibles interrupciones en el suministro energético. En paralelo, Ucrania volvió a atacar infraestructura energética rusa pese al reciente llamado de Donald Trump a detener este tipo de operaciones, golpeando la refinería de Syzran, en la región de Samara, además de objetivos vinculados a la producción y operación de drones en Taganrog y Oryol.
Estados Unidos
La variación semanal del empleo privado ADP mostró una creación de 16.250 puestos, por encima de los 12.000 registrados previamente, mientras que el índice manufacturero Empire State cayó a 7,6 puntos en septiembre, frente a los 14,8 esperados y los 20,6 anteriores. El secretario del Tesoro, Scott Bessent, señaló además que Estados Unidos mantuvo conversaciones constantes respecto de las intervenciones cambiarias de Japón y que la participación estadounidense en la operación sobre el yen fue nominal, agregando que una moneda japonesa más fuerte favorece a los exportadores estadounidenses. Bessent también afirmó que la economía iraní se encuentra en una situación crítica, destacó que las stablecoins podrían aumentar la demanda por activos denominados en dólares y confirmó que el Tesoro estudia alternativas para implementar cheques de US$5.000 sin incrementar el déficit. En el mercado de deuda, destacó la débil demanda en la subasta de bonos del Tesoro a 20 años, que se colocó con un rendimiento de 5,420%, el nivel más alto desde que este vencimiento fue reintroducido en 2020.
Europa
La inflación europea continúa mostrando presiones relevantes. En España, la inflación armonizada anual alcanzó un 4,6% en agosto, ligeramente por encima del 4,5% esperado y acelerándose desde el 3,9% anterior, mientras que la inflación general se ubicó en 4,3%, en línea con las estimaciones pero por encima del 3,6% previo. En Francia, los precios aumentaron un 0,7% mensual, en línea con las expectativas, mientras que la inflación armonizada avanzó también un 0,7%, ligeramente por debajo del 0,8% previsto. Al mismo tiempo, continúa aumentando la presencia de fabricantes chinos de automóviles en Europa occidental: según Schmidt Automotive Research, alcanzaron el 10,7% de las ventas durante el segundo trimestre, frente a solo 3,4% dos años atrás, apoyados por una oferta de modelos más competitivos en precio, como los de BYD.
Reino Unido
El mercado laboral británico mostró una evolución ligeramente mejor de lo esperado, con la tasa de desempleo ubicándose en 4,9% durante julio, por debajo del 5,0% proyectado y sin cambios respecto del registro anterior.
Japón
Japón está evaluando elevar su gasto en defensa hasta aproximadamente 3,5% del PIB, una decisión que implicaría más que duplicar el presupuesto actual y que ya está generando presión sobre el mercado de bonos. El gasto relacionado con defensa se sitúa actualmente cerca de ¥10,6 billones, equivalente aproximadamente a entre 1,5% y 1,9% del PIB dependiendo de la metodología utilizada, mientras que alcanzar el nuevo objetivo requeriría alrededor de ¥24 billones. La posibilidad de un fuerte aumento del gasto público ha impulsado los rendimientos de la deuda japonesa, con el bono a 10 años superando recientemente el 3%, su nivel más alto desde 1996.
Brasil
Las ventas minoristas brasileñas decepcionaron durante julio, aumentando apenas un 1,2% interanual frente al 2,2% esperado y desacelerándose desde el 2,8% anterior. En términos mensuales, las ventas retrocedieron un 0,8%, una caída significativamente mayor al -0,2% previsto y que contrasta con el crecimiento de 0,3% registrado previamente, mostrando una pérdida de dinamismo del consumo interno.
Petróleo
El petróleo continúa extendiendo su fuerte avance y alcanzó su nivel más alto en más de cuatro meses. El crudo llegó a subir alrededor de un 3,1%, superando los 105, en un contexto marcado por mayores riesgos sobre la oferta, especialmente después de la suspensión de cargas en el puerto saudí de Yanbu y los nuevos ataques contra la infraestructura energética rusa.
Bitcoin
El Senado de Estados Unidos bloqueó el avance de la Digital Asset Market Clarity Act, uno de los proyectos legislativos más relevantes para definir el marco regulatorio del mercado de criptomonedas. La moción para iniciar formalmente el debate obtuvo 49 votos a favor y 50 en contra, quedando por debajo de los 60 necesarios. La iniciativa buscaba distribuir las responsabilidades de supervisión entre la SEC y la CFTC, establecer reglas federales para las plataformas de negociación de activos digitales y definir protecciones para la autocustodia y los desarrolladores no custodiales, complementando además el marco regulatorio previamente aprobado para las stablecoins.
Acciones
Meta continúa avanzando en su estrategia para reducir su dependencia de Nvidia mediante el desarrollo de chips propios para inteligencia artificial. La compañía sostiene que sus procesadores podrían reducir tanto los costos como el consumo energético frente a determinadas soluciones de Nvidia y confirmó que planea lanzar su próxima generación de chips, denominada Astrid, hacia finales de 2027.
Análisis técnico del US100
El precio mantiene una estructura de canal bajista tras rechazar la resistencia ubicada en torno a los 29.302 puntos, acercándose nuevamente al soporte de los 28.818 puntos. La dinámica continúa mostrando presión a la baja, por lo que esta zona será clave para evaluar si el movimiento bajista se extiende o si aparece una reacción correctiva.
Una ruptura del soporte de los 28.818 puntos podría desarrollar un movimiento bajista de mayor amplitud, con un siguiente nivel relevante en torno a los 28.333 puntos. En cambio, una mantención sobre este soporte podría llevar al precio a realizar una corrección, donde la resistencia más relevante se ubica nuevamente en los 29.302 puntos.
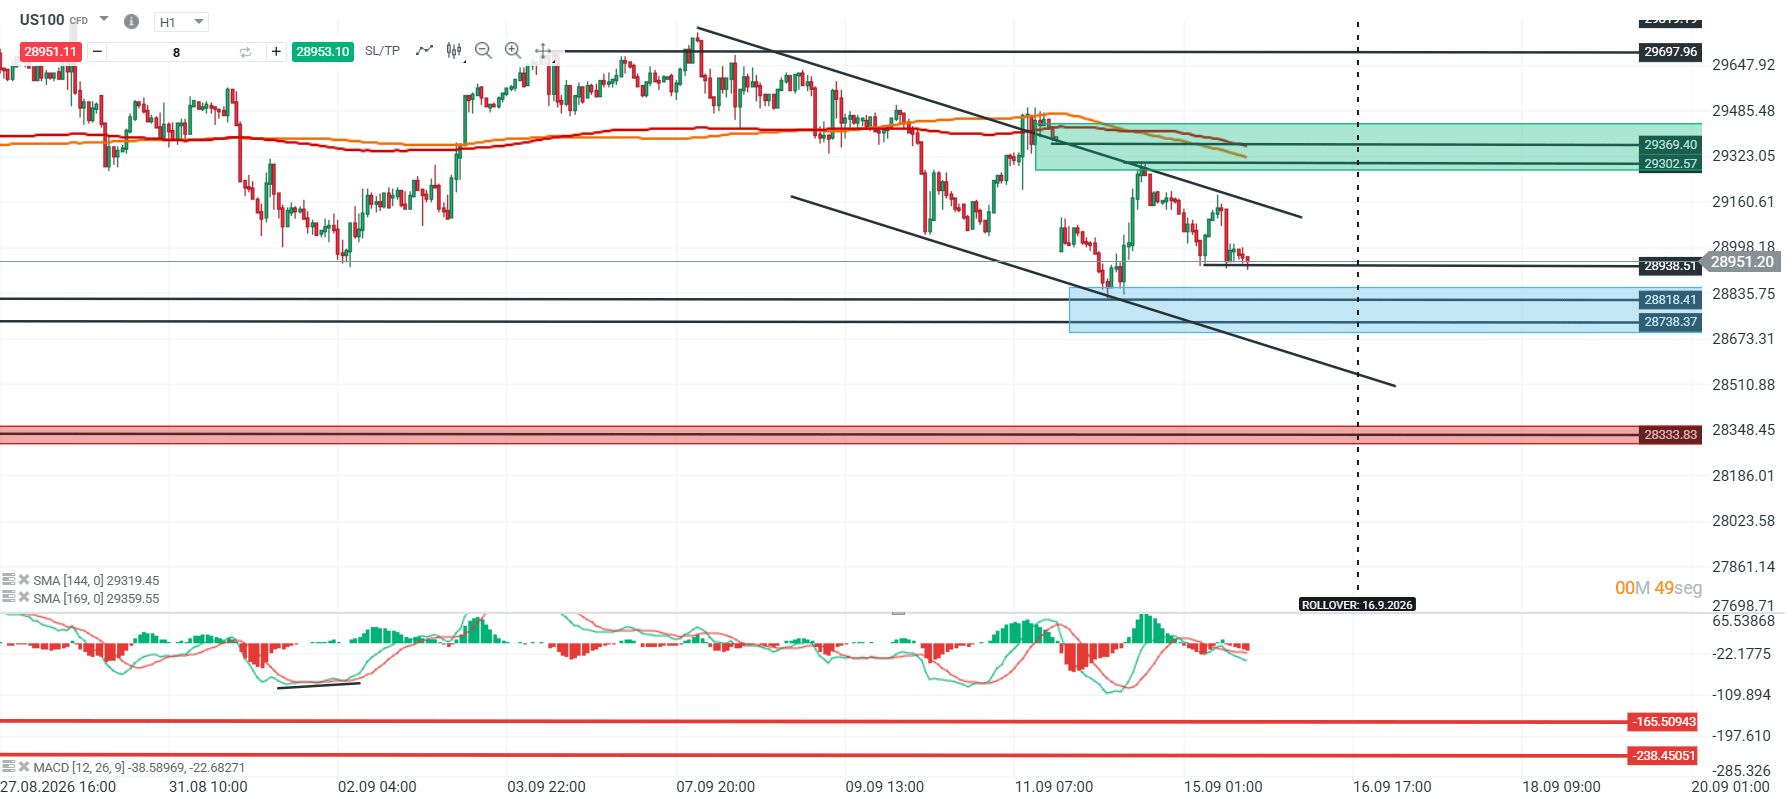 Evolución reciente del US100. Fuente: xStation
Análisis técnico del oro
El oro mantiene una zona de soporte en torno al retroceso del 61,8% de Fibonacci, con la región de los 4.236 dólares actuando como referencia relevante para la estructura de corto plazo. La media móvil de corto plazo ha comenzado a aplanarse y el MACD mantiene una divergencia alcista, lo que indica cierto agotamiento de la presión bajista.
Si el precio logra mantenerse sobre los 4.236 dólares, podría desarrollar un movimiento correctivo hacia la parte alta del canal o hacia su resistencia central, ubicada en torno a los 4.446 dólares. En cambio, una pérdida de este soporte podría acelerar la presión bajista y llevar al precio hacia la zona de los 4.117 dólares.
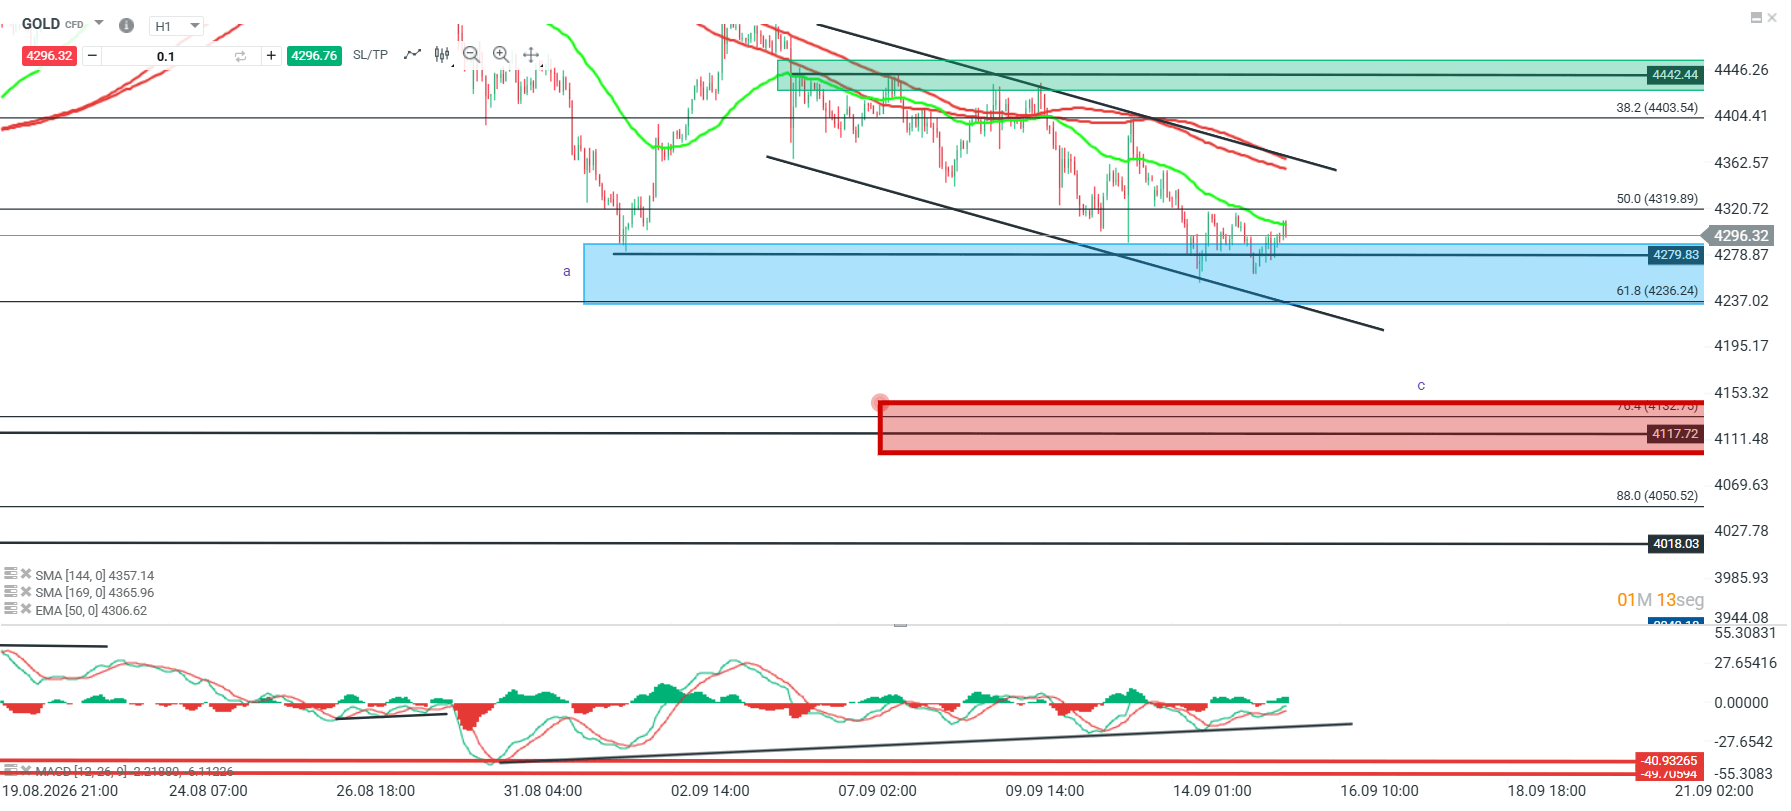 Evolución reciente del precio del oro. Fuente: xStation5


Treasury a 10 años en máximos desde 2007: ¿debe preocupar a Wall Street?


¿Qué tendría que pasar para que el dólar en Chile vuelva a $1.000?


Acciones de IA caen: ¿corrección o inicio de algo más?


Oro esta semana: Fed, bonos, petróleo y déficit de Estados Unidos
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.