

- Estados Unidos concentrará la atención con PCE, JOLTS, ADP, ISM y, sobre todo, las nóminas no agrícolas del viernes, datos capaces de modificar las expectativas para la próxima decisión de la Reserva Federal.
- El RBA podría subir su tasa al 4,60%, mientras la inflación de Alemania y la eurozona será clave para determinar si el mercado mantiene sus expectativas de mayor endurecimiento monetario en Europa.
- Los rendimientos de los Treasury y el dólar siguen siendo el principal canal de transmisión hacia los mercados: una nueva subida de tasas largas podría presionar acciones, oro y activos sensibles al costo de financiación, mientras Micron pondrá a prueba el entusiasmo por la inteligencia artificial.

- Estados Unidos concentrará la atención con PCE, JOLTS, ADP, ISM y, sobre todo, las nóminas no agrícolas del viernes, datos capaces de modificar las expectativas para la próxima decisión de la Reserva Federal.
- El RBA podría subir su tasa al 4,60%, mientras la inflación de Alemania y la eurozona será clave para determinar si el mercado mantiene sus expectativas de mayor endurecimiento monetario en Europa.
- Los rendimientos de los Treasury y el dólar siguen siendo el principal canal de transmisión hacia los mercados: una nueva subida de tasas largas podría presionar acciones, oro y activos sensibles al costo de financiación, mientras Micron pondrá a prueba el entusiasmo por la inteligencia artificial.
La última semana de septiembre y el comienzo de octubre llegan con una agenda especialmente cargada. Después del fuerte movimiento registrado en los bonos estadounidenses, el mercado necesita comprobar si los datos económicos justifican las expectativas cada vez más restrictivas para la Reserva Federal. El punto de partida es exigente, dado que el rendimiento del Treasury a 10 años se ha movido por encima del 5%, mientras el tramo a 30 años alcanzó niveles no observados desde 2004. Al mismo tiempo, el dólar viene de varias sesiones de apreciación y los últimos indicadores PMI mostraron una economía estadounidense todavía muy dinámica.
El PMI compuesto preliminar alcanzó 58,4 puntos, su lectura más elevada en cinco años, con servicios en 58,7 y manufacturas en 57. Además, las empresas reportaron mayores presiones de costos y una aceleración en las contrataciones. Por ello, una semana de datos nuevamente sólidos podría reforzar la narrativa de tasas más altas durante más tiempo.
PCE y empleo: la semana decisiva para las expectativas de la Fed
La primera gran prueba llegará el martes con las vacantes laborales JOLTS de agosto. El mercado espera alrededor de 7,23 millones, ligeramente por debajo de los 7,27 millones anteriores. Una cifra todavía elevada mantendría la percepción de que el mercado laboral estadounidense conserva suficiente fortaleza para tolerar una política monetaria más restrictiva.
El miércoles será uno de los días más importantes de la semana, el informe ADP de empleo privado anticipa una creación cercana a 70.000 puestos, frente a 38.000 anteriormente. Sin embargo, el verdadero foco estará en el PCE de agosto, la medida de inflación más seguida por la Reserva Federal. Se espera que el PCE general aumente alrededor de 0,4% mensual, frente al 0,2% anterior, mientras el PCE subyacente podría avanzar 0,3% mensual y acelerar desde 3,3% hasta 3,4% interanual. Si estas cifras se confirman o sorprenden al alza, resultarían difíciles de conciliar con una rápida moderación de las expectativas de tasas.
El jueves, el ISM manufacturero podría reforzar o contradecir ese mensaje. El consenso apunta a aproximadamente 55 puntos, frente a 54,6 anteriormente, mientras el componente de precios podría subir a 72 desde 71,1. Una combinación de mayor actividad y mayores costos probablemente mantendría la presión sobre los rendimientos.
Finalmente llegará el dato más importante: las nóminas no agrícolas de septiembre. El consenso apunta a una creación cercana a 100.000 empleos, claramente inferior a los 162.000 del mes anterior. Las previsiones compartidas no son completamente uniformes respecto al desempleo, las expectativas apuntan a una tasa de 4,1%, con el consenso en 4,2%, desde 4,1%. Para los mercados, no solo importará el número principal, también habrá que observar las revisiones de meses anteriores y el crecimiento de los salarios. Un informe claramente superior a las expectativas podría reforzar las apuestas por una nueva subida de tasas, presionando nuevamente a los Treasury, oro y acciones de crecimiento. En cambio, una desaceleración significativa del empleo acompañada por revisiones negativas podría reducir parte de la presión que se ha acumulado sobre las tasas.
Treasury sobre el 5%: el gran riesgo que sigue de fondo
Los datos económicos serán especialmente importantes porque llegan después de un fuerte ajuste en el mercado de deuda. El aumento reciente de los rendimientos no parece responder exclusivamente a mayores expectativas de inflación. Las expectativas de inflación a largo plazo continúan relativamente contenidas, mientras buena parte del movimiento se ha concentrado en los rendimientos reales y la prima por plazo.
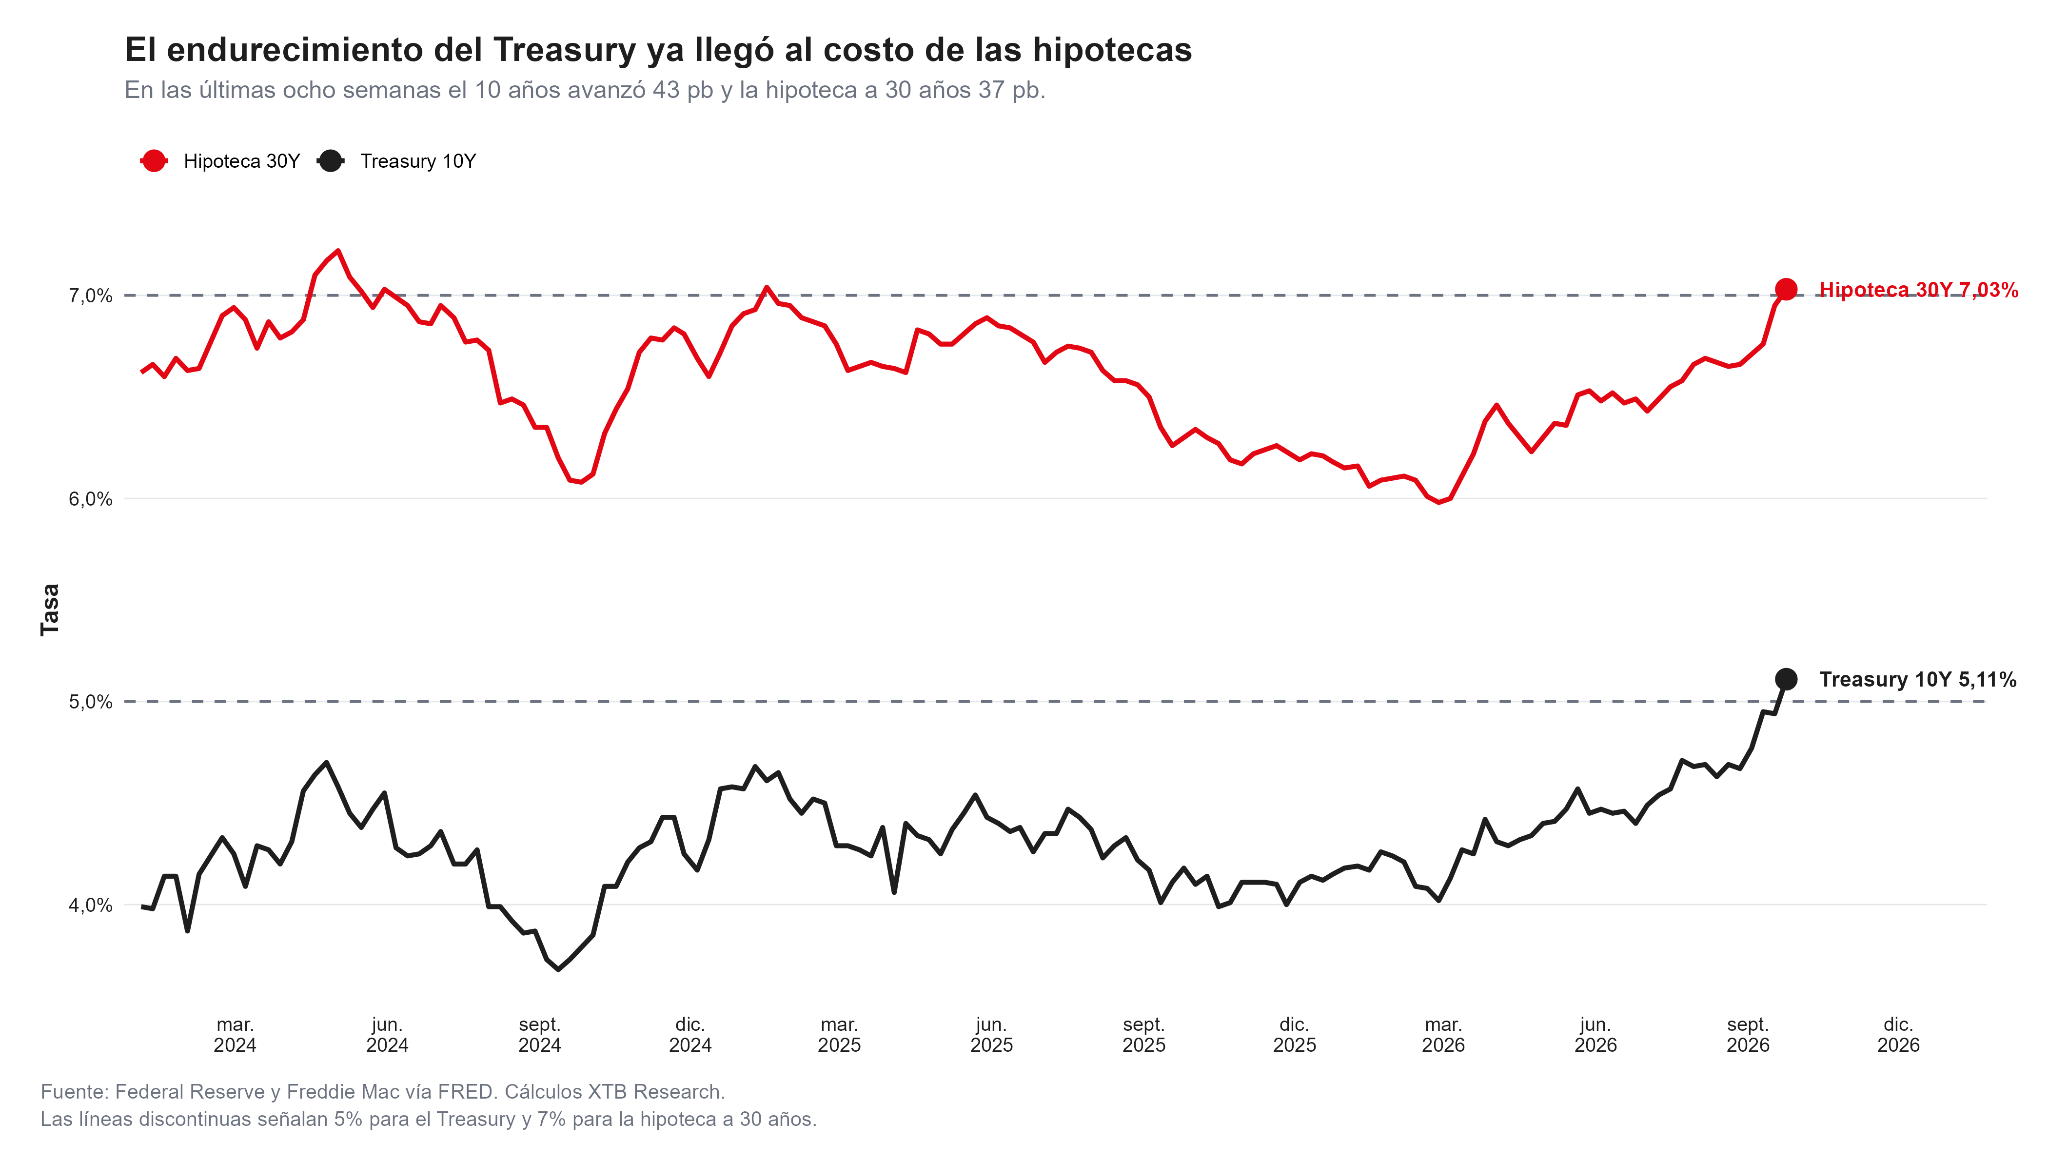
Esto coloca en el centro del debate factores como una Fed más restrictiva, el elevado volumen de emisión de deuda estadounidense y la mayor competencia por capital proveniente de las inversiones en infraestructura e inteligencia artificial. Para Wall Street, la velocidad del movimiento puede resultar tan importante como el nivel absoluto. El Nasdaq 100 ha mostrado una resistencia considerable gracias al impulso relacionado con IA, pero tasas persistentemente más elevadas aumentan la tasa de descuento aplicada a los beneficios futuros y encarecen el financiamiento. El martes y miércoles también coinciden con el cierre trimestral, por lo que los rebalanceos de carteras podrían amplificar temporalmente los movimientos en acciones, bonos y divisas.
RBA podría volver a subir las tasas
Fuera de Estados Unidos, una de las primeras decisiones importantes llegará desde Australia, el Banco de la Reserva de Australia anunciará su decisión el martes y el mercado espera un aumento de 25 puntos base, desde 4,35% hasta 4,60%. La combinación de crecimiento resistente, un mercado laboral relativamente sólido y riesgos inflacionarios todavía elevados respalda la expectativa de una nueva subida. Más que el aumento esperado, el mercado probablemente prestará atención al mensaje sobre los próximos meses. Una comunicación especialmente restrictiva podría mantener abierta la posibilidad de movimientos adicionales antes de terminar el año. Por el contrario, señales de que el ciclo se acerca a una pausa podrían limitar la reacción del dólar australiano.
China y Japón también pueden mover los mercados asiáticos
China publicará sus PMI de septiembre antes del comienzo de una prolongada semana festiva. El PMI manufacturero oficial podría mejorar hasta 50,1 puntos, desde 49,8, mientras el indicador de servicios se espera alrededor de 49,3, frente a 49 anteriormente. El mercado buscará comprobar si la economía consigue consolidar una recuperación justo cuando comienza el feriado del Día Nacional.
Japón también tendrá una agenda relevante. La producción industrial de agosto podría crecer alrededor de 1,2% mensual, tras una caída de 0,2%, mientras el Tankan de grandes manufactureras se espera en 25 puntos, frente a 22. El viernes, la inflación de Tokio proporcionará otra referencia para evaluar la trayectoria del Banco de Japón, en un momento en que el yen continúa muy sensible al diferencial de tasas con Estados Unidos.
Inflación europea
Europa tendrá su propia batería de datos de inflación, Alemania publicará sus cifras preliminares el miércoles, antes del dato agregado de la eurozona del viernes. Para el bloque, el consenso apunta a que la inflación general podría acelerar desde 3,2% hasta 3,5% interanual, mientras la subyacente podría aumentar desde 2,4% hasta aproximadamente 2,6%. Una inflación elevada podría mantener vivas las expectativas de nuevas subidas del Banco Central Europeo, aunque el comportamiento del euro también dependerá de la diferencia entre la trayectoria esperada del BCE y la de la Fed. Un dato considerablemente más débil tendría una lectura diferente: podría reducir las expectativas de endurecimiento europeo y ampliar nuevamente el diferencial de tasas favorable al dólar.
Micron pone a prueba el entusiasmo por la inteligencia artificial
Micron Technology publicará sus resultados trimestrales el miércoles después del cierre. La compañía se ha convertido en una de las acciones más expuestas al aumento de la demanda de memoria vinculada a centros de datos e inteligencia artificial. Según las estimaciones, el mercado espera un crecimiento extraordinariamente elevado de ingresos y beneficios frente al mismo período del año anterior. Más importante que las cifras históricas será la guía para el próximo trimestre, especialmente en ingresos, márgenes y demanda de memoria para IA. El mercado de opciones anticipa un movimiento cercano al 9% después de los resultados, por lo que la publicación podría generar volatilidad no solo en Micron, sino también en el conjunto del sector de semiconductores.
El jueves también llegarán los resultados de Nike, mientras durante la semana reportarán otras compañías como Jabil y Conagra Brands.
Latinoamérica: Colombia, Chile y México también entran en escena
En Colombia, el principal evento será la decisión de tasas del miércoles. El consenso apunta a que el banco central mantendrá su tasa en 12%. Ese mismo día se conocerán el desempleo y la confianza empresarial, mientras el jueves se publicará el PMI manufacturero.
Chile tendrá una agenda especialmente cargada. El miércoles se publicarán producción de cobre, producción industrial, manufacturas, ventas minoristas y desempleo. Para la producción industrial se espera una caída cercana a 3% interanual, menor que el retroceso de 5,1% anterior. El jueves llegará el Imacec de agosto, con una previsión aproximada de -0,4% interanual frente al -1,5% anterior. Ambos días podrían aportar volatilidad adicional al dólar en Chile.
En México, el lunes se conocerá la balanza comercial de agosto. El jueves serán publicados la confianza empresarial y el PMI manufacturero, para el que se espera una lectura cercana a 50 puntos, desde 49,8.
Brasil, por su parte, publicará desempleo, cifras fiscales, inflación al productor y producción industrial durante la semana.
Agenda económica de la semana
Lunes 28 de septiembre
- 09:00 — México: balanza comercial de agosto.
- 11:30 — EE.UU.: índice manufacturero de la Fed de Dallas.
Martes 29 de septiembre
- 01:30 — Australia: decisión del RBA, previsión 4,60% vs. 4,35%.
- 11:00 — EE.UU.: confianza del consumidor, previsión 90,1 vs. 89,4.
- 11:00 — EE.UU.: JOLTS, previsión 7,23 millones.
- 22:30 — China: PMI manufacturero y de servicios de septiembre.
Miércoles 30 de septiembre
- 03:00 — Reino Unido: PIB del segundo trimestre.
- 09:00 — Alemania: inflación preliminar de septiembre.
- 09:00 — Chile: producción industrial, cobre, ventas minoristas y desempleo.
- 09:15 — EE.UU.: ADP, previsión +70.000 empleos.
- 09:30 — EE.UU.: PCE de agosto y PIB del segundo trimestre.
- 12:00 — Colombia: desempleo y confianza empresarial.
- 15:00 — Colombia: decisión de tasas, previsión 12%.
- Después del cierre — Resultados de Micron.
Jueves 1 de octubre
- 03:30 — Suiza: inflación.
- 09:30 — EE.UU.: solicitudes de desempleo, previsión 199.000.
- 10:30 — Chile: Imacec de agosto.
- 11:00 — EE.UU.: ISM manufacturero, previsión 55.
- 12:00 — México y Colombia: PMI manufacturero.
- Después del cierre — resultados de Nike.
Viernes 2 de octubre
- 06:00 — Eurozona: inflación de septiembre, previsión 3,5% interanual.
- 09:30 — EE.UU.: nóminas no agrícolas de septiembre, previsión +100.000.
- 09:30 — EE.UU.: tasa de desempleo.
- 09:00 — Brasil: producción industrial.
¿Qué debería vigilar el mercado?
La semana puede resumirse en una pregunta: ¿los datos estadounidenses justificarán el endurecimiento monetario que ya está descontando el mercado? Si PCE, ISM y empleo vuelven a sorprender al alza, los rendimientos podrían mantenerse elevados y el dólar conservar parte de su ventaja, aumentando la presión sobre oro, bonos y los segmentos de renta variable más sensibles a las tasas. Si los datos comienzan a perder fuerza, podría ocurrir lo contrario: una moderación de las expectativas de la Fed reduciría presión sobre los Treasury y podría favorecer una recuperación de activos que han sufrido con el reciente aumento del costo del dinero.
En paralelo, Micron será una prueba para la narrativa de IA, mientras la decisión del RBA, la inflación europea y los datos de China completarán una de las agendas macroeconómicas más importantes de las últimas semanas.



Resumen de la mañana: El petróleo retrocede tras conocerse las noticias sobre las conversaciones entre Washington y Teherán (25/09/2026)


Cierre de mercado: acciones recortan caídas tras señales de avance geopolítico

Trump y Xi se reúnen en Washington: qué esperar de la cumbre entre EE.UU. y China


Bono de EE.UU. a 10 años supera el 5%: lo que la historia sí dice para el S&P 500, el oro y el dólar
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.