

-
Chile proyecta producir 4,94 millones de toneladas de cobre en 2026, su menor cifra desde 2003.
-
Los inventarios de cobre en China cayeron un 53,4% interanual.
-
El cobre mantiene una tendencia bajista, con los 13.900 puntos como referencia técnica.

-
Chile proyecta producir 4,94 millones de toneladas de cobre en 2026, su menor cifra desde 2003.
-
Los inventarios de cobre en China cayeron un 53,4% interanual.
-
El cobre mantiene una tendencia bajista, con los 13.900 puntos como referencia técnica.
El cobre plantea una pregunta que merece detenerse un momento. Chile va camino de producir menos metal que en cualquier año posterior a 2003. En China, los compradores que necesitan cobre para entrega inmediata están pagando primas extraordinarias. Sin embargo, la cotización ha perdido un soporte relevante y sigue dibujando máximos descendentes. ¿Cómo pueden convivir esas señales?
Producción de cobre en Chile: la menor desde 2003 si se cumplen las previsiones
La primera precaución está en el titular. La caída de la producción chilena todavía es una previsión para el conjunto de 2026, no el balance de un año cerrado. La Comisión Chilena del Cobre (Cochilco) calcula que el país producirá 4,94 millones de toneladas, un 8,4% menos que en 2025. Si se cumple, será la cifra anual más baja desde 2003. Entre enero y septiembre se habían producido 3,63 millones de toneladas, un descenso del 8,5% respecto al mismo periodo del año anterior. Es decir, la proyección parte de una caída que ya se observa en los datos, aunque el último trimestre todavía puede modificar el resultado.
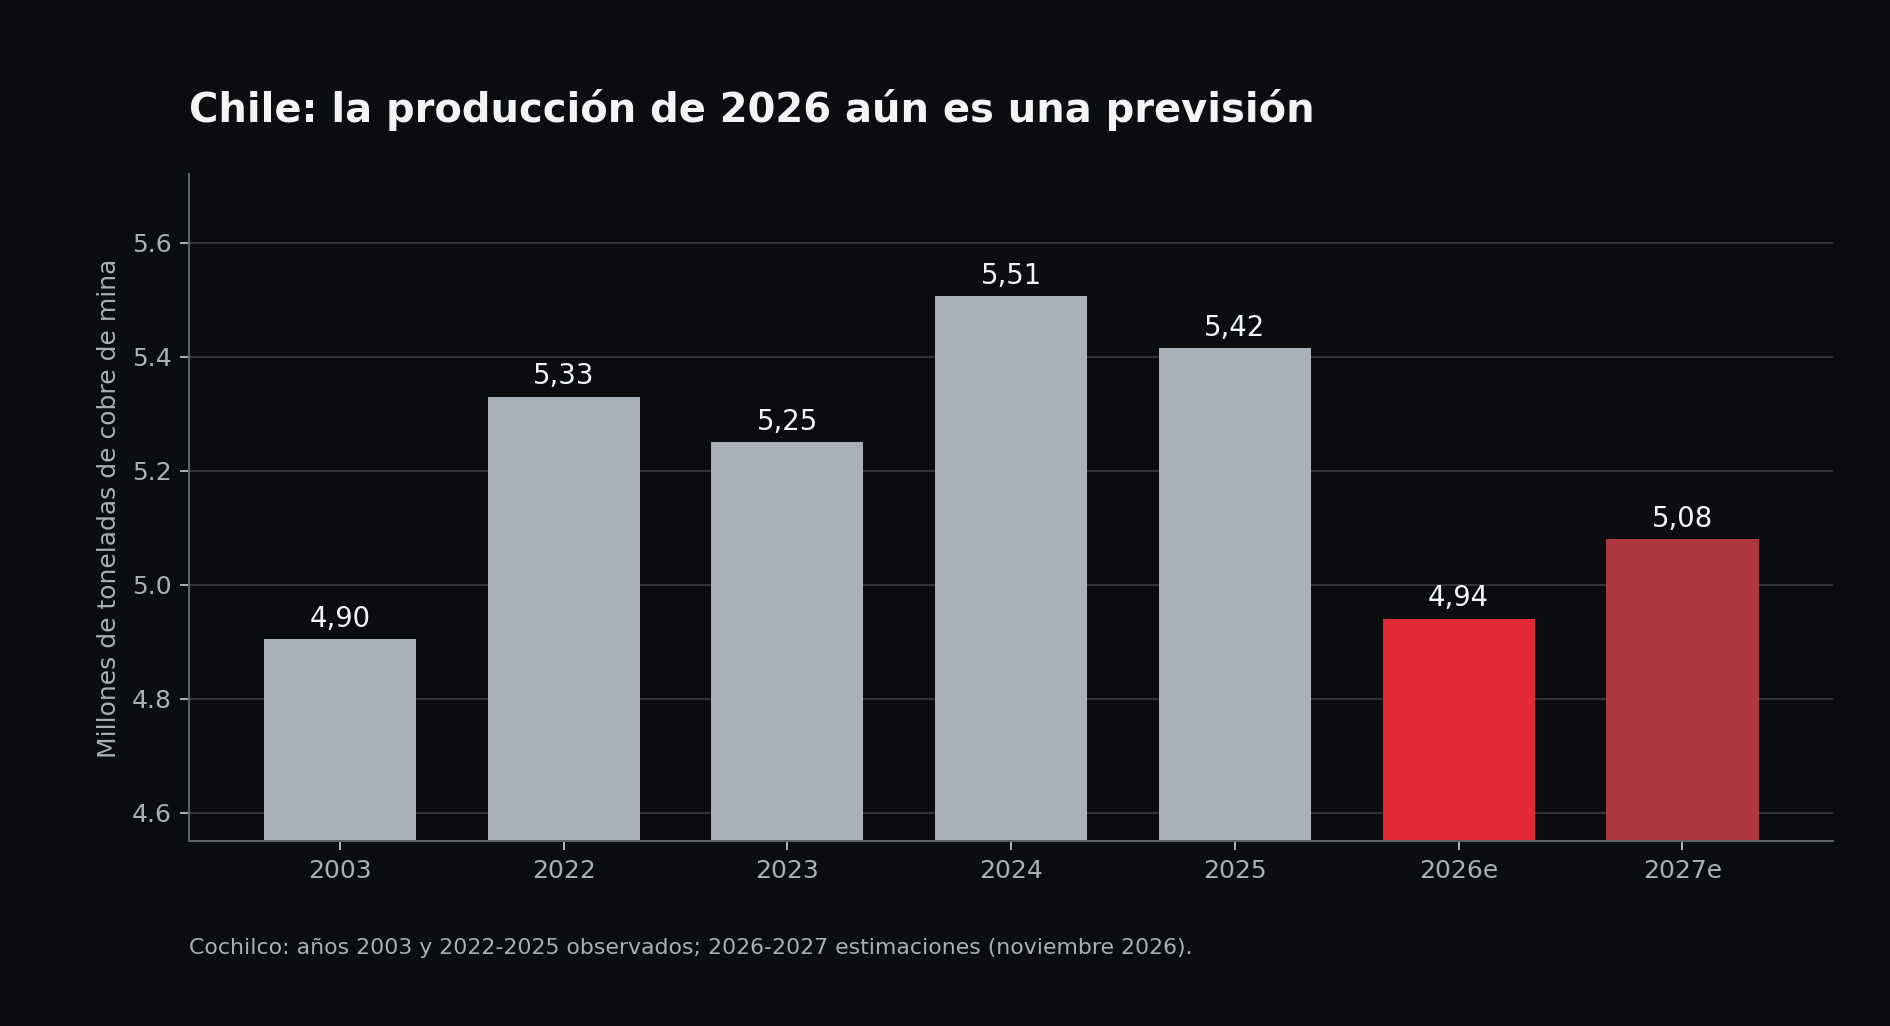
La dimensión del descenso importa. Chile produjo 5,42 millones de toneladas en 2025. Volver a una cifra inferior a cinco millones supone perder una cantidad considerable de oferta en el principal país productor del mundo. Cochilco atribuye el 77,3% de la reducción neta nacional a Escondida, Codelco y Spence. Detrás aparecen menores leyes del mineral, tareas de mantenimiento e interrupciones que han afectado al procesamiento. Para alcanzar siquiera los 4,94 millones previstos, el país necesitaría producir durante el cuarto trimestre una media mensual cercana a 434.000 toneladas, un 7,6% por encima del promedio de los nueve primeros meses. La previsión, por tanto, exige una mejora operativa en la recta final del año.
Hay una diferencia entre tener cobre bajo tierra y poder extraerlo al ritmo que pide el mercado. Cuando disminuye la concentración del mineral, hay que mover y procesar más roca para obtener una tonelada de metal. Eso requiere maquinaria, energía, agua y capacidad de tratamiento. Un proyecto de ampliación puede aliviar el problema, pero tarda años en aportar producción. Una parada imprevista, en cambio, se nota enseguida. Ahí reside buena parte de la dificultad actual de la oferta minera.
Ahora bien, una caída de la producción chilena no equivale automáticamente a una escasez mundial de cobre refinado. Entre la mina y el consumidor hay concentrados, fundiciones, refinerías, inventarios intermedios y material reciclado. Cochilco estima que la producción minera mundial disminuirá un 0,6% este año, hasta 23,30 millones de toneladas, mientras que la oferta de cobre refinado aumentará un 1,1%, hasta 27,64 millones. Ese aumento se apoyaría en existencias intermedias y materias primas secundarias. La distinción ayuda a entender por qué los problemas de las minas pueden tardar en trasladarse íntegramente al metal disponible para fabricar cables o componentes eléctricos.
Según el mismo organismo, el consumo mundial de cobre refinado alcanzaría 27,50 millones de toneladas en 2026. La diferencia dejaría un superávit estimado de 144.000 toneladas. A primera vista, la palabra «superávit» parece zanjar la discusión. Pero esa cantidad equivale aproximadamente al 0,5% del consumo mundial: un margen pequeño en un mercado donde una interrupción minera, un retraso marítimo o un cambio de destino de los cargamentos pueden alterar con rapidez la disponibilidad regional. Además, el balance es una previsión anual. Una fábrica que necesita cobre esta semana tiene que encontrarlo esta semana.
Escasez de cobre en China: inventarios, primas y dificultades de suministro
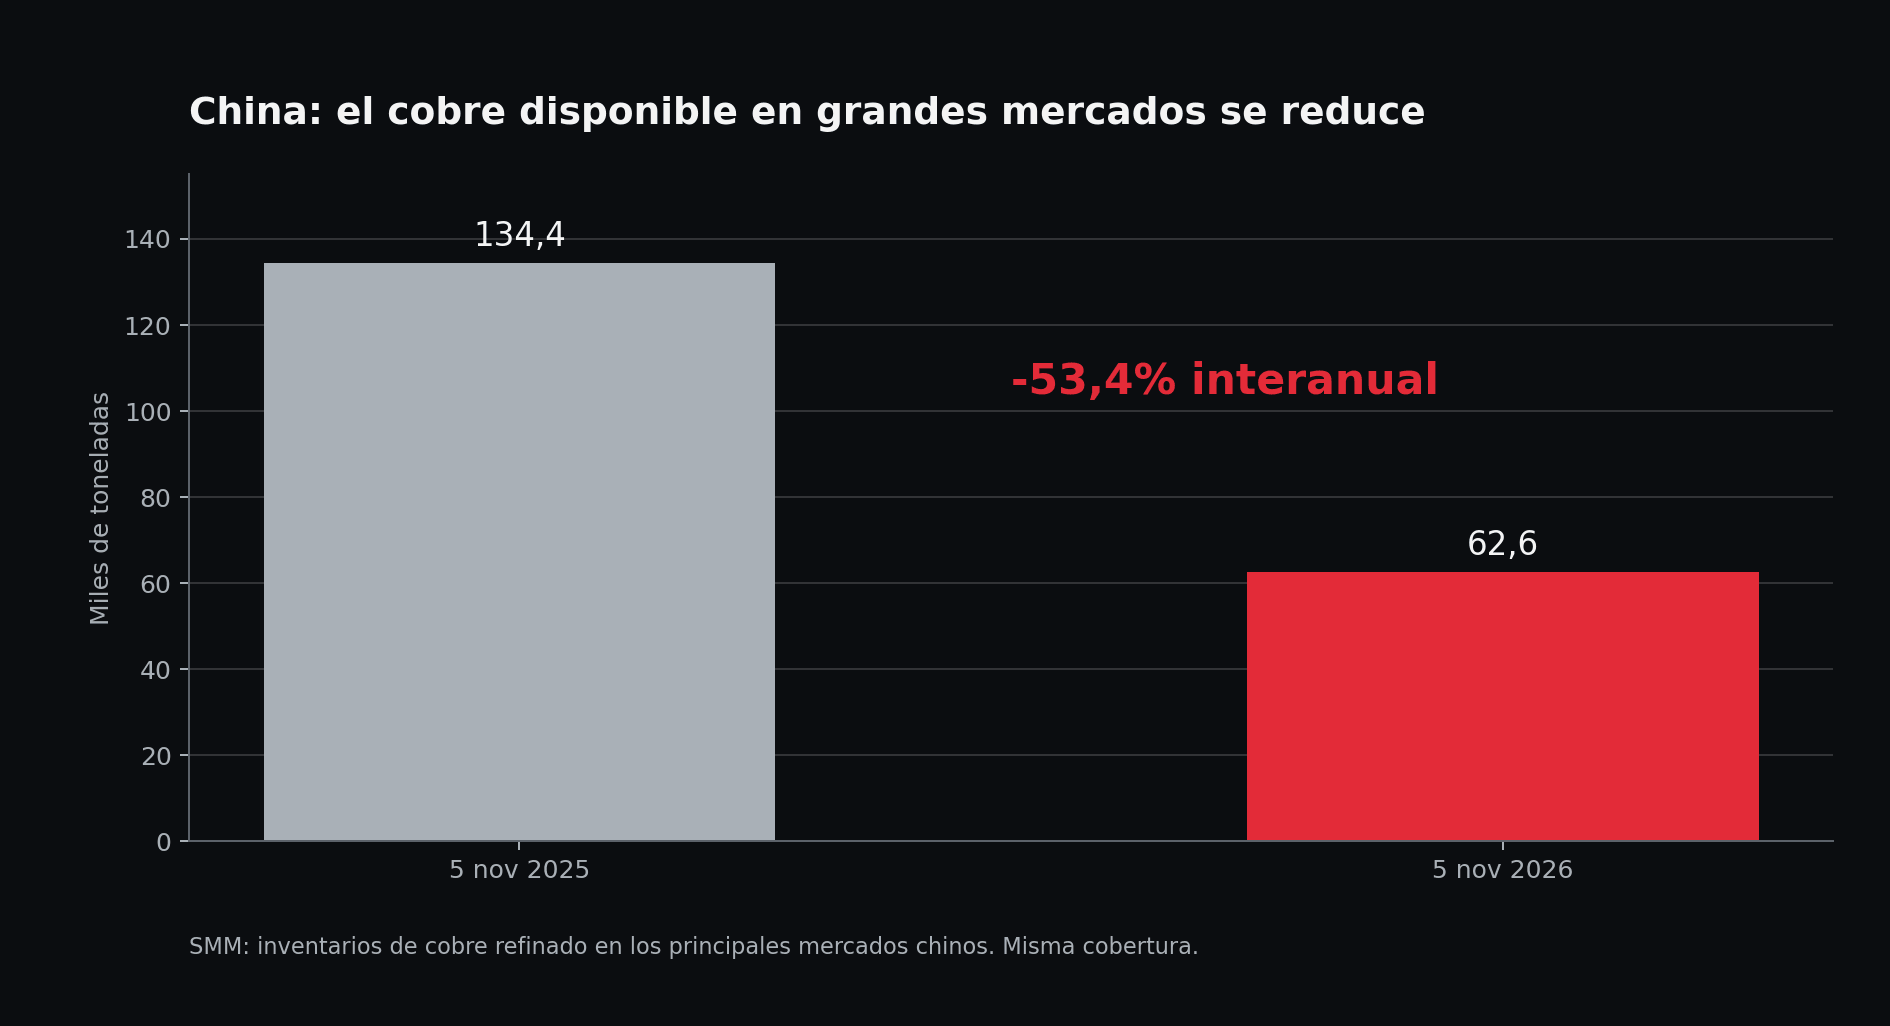
Eso nos lleva a China. El país concentra alrededor del 57% del consumo mundial de cobre, de modo que sus señales físicas merecen atención incluso cuando los futuros están cayendo. Shanghai Metals Market (SMM) calculó que las existencias de cátodos en los principales mercados chinos que sigue habían bajado a 62.600 toneladas el 5 de noviembre, frente a 134.400 toneladas un año antes. La reducción es del 53,4%. Se trata de un conjunto concreto de inventarios observados por SMM; no debemos confundirlo con todo el cobre almacenado en China. Aun con esa precisión, el cambio es notable.
La otra señal está en lo que pagan los compradores por recibir metal pronto. El 6 de noviembre, SMM situó la prima media del cobre físico número uno de Shanghái en 2.615 yuanes por tonelada sobre el contrato de noviembre de la bolsa local. Era un máximo para esa referencia. También registró una prima de 210 dólares por tonelada para determinados cargamentos de importación en Yangshan. Estas cifras cambian según el contrato utilizado como comparación y las condiciones de entrega, pero apuntan en la misma dirección: conseguir cobre disponible de inmediato en esos mercados se ha encarecido.
¿Por qué hay tan poco metal cercano si el balance mundial todavía prevé un pequeño excedente? Parte de la respuesta está en su ubicación. Las expectativas de aranceles estadounidenses al cobre refinado habían favorecido el envío de cargamentos hacia Estados Unidos cuando el precio allí ofrecía una ventaja frente al de Londres. SMM señala que, al 5 de noviembre, más del 70% de las existencias registradas en almacenes de la Bolsa de Metales de Londres se encontraba en territorio estadounidense. Al mismo tiempo, las importaciones chinas de cátodos entre enero y septiembre sumaron 2,14 millones de toneladas, un 16,34% menos que un año antes. Puede haber cobre contabilizado en el mercado internacional y, aun así, faltar material de entrega próxima en el lugar donde lo necesita un comprador.
El incentivo que llevó metal hacia Estados Unidos se ha reducido. En teoría, eso debería facilitar que más cargamentos vuelvan a dirigirse a Asia. En la práctica, un almacén no está al lado de una fábrica china: hay que retirar el material, reservar transporte, embarcarlo y despacharlo en aduanas. SMM espera llegadas adicionales durante noviembre, pero advierte que parte de ese alivio tardará en aparecer en el mercado físico. La evolución de las primas durante las próximas semanas ayudará a distinguir una tensión transitoria de otra más persistente.
Las fundiciones chinas tienen, además, su propio problema de abastecimiento. El mineral concentrado disponible para comprar en el mercado inmediato se ha encarecido tanto que los cargos de tratamiento medidos por SMM entraron profundamente en terreno negativo en octubre. Esos cargos reflejan lo que obtiene una fundición por procesar concentrado; cuando se deterioran de esa manera, revelan la competencia por conseguir materia prima y presionan los márgenes de quien la transforma. Once fundiciones realizaron tareas de mantenimiento durante octubre, con una pérdida de producción estimada en 103.200 toneladas. La fabricación china de cátodos cayó un 3,03% frente a septiembre, hasta 1,087 millones de toneladas.
Conviene seguir la cadena completa. Un fabricante puede encontrar difícil comprar cátodos para entrega inmediata porque llegan menos importaciones, mientras una fundición tiene dificultades para conseguir concentrado y producir nuevos cátodos. Son restricciones distintas que pueden coincidir durante unas semanas. También pueden resolverse a velocidades distintas. Si desembarcan los cargamentos retrasados, la prima física podría bajar antes de que mejore la oferta minera. Si las minas siguen rindiendo por debajo de lo previsto, la presión sobre los concentrados puede durar más.
Por qué cae el precio del cobre pese a las señales de escasez
Entonces, ¿por qué retrocede el precio internacional del cobre? Porque quien compra un contrato de cobre también está tomando posición sobre la demanda futura. Los inversores han revisado las expectativas de gasto en inteligencia artificial y el ritmo de construcción de centros de datos tras las recientes ventas de acciones tecnológicas. A eso se añade la duda habitual sobre la actividad industrial china. Un comprador físico puede necesitar metal para una entrega cercana y pagar una prima elevada, mientras un inversor reduce su exposición porque espera menos crecimiento dentro de varios meses. Ambas decisiones responden a plazos diferentes. SMM observó precisamente esa combinación de debilidad en futuros y tensión en las entregas próximas.
La construcción de redes eléctricas, la electrificación y los centros de datos sostienen el interés por el cobre a largo plazo. Pero es fácil exagerar lo que ese argumento dice sobre el precio de mañana. Los proyectos pueden retrasarse por financiación, permisos o falta de capacidad eléctrica. Una empresa también puede consumir existencias que ya había comprado antes de volver al mercado. Para saber si la demanda está absorbiendo la oferta disponible, habrá que seguir las compras efectivas y la evolución de los inventarios, además de los anuncios de inversión.
Tampoco todos los problemas de producción tienen por qué prolongarse. Cochilco prevé que Chile recupere un 3% en 2027, hasta 5,08 millones de toneladas. Calcula también una mejora de la extracción mundial y un superávit de refinado algo mayor el próximo año. Son proyecciones sujetas a que los proyectos y las operaciones cumplan sus calendarios. Si esa recuperación llega y las importaciones vuelven a abastecer con normalidad a China, las primas actuales podrían moderarse. Si vuelven a fallar las minas, el margen de seguridad mundial seguirá siendo escaso.
Ahí aparece la cuestión para los próximos meses: ¿estamos viendo una falta puntual de cátodos en China o los primeros efectos visibles de una oferta minera que lleva tiempo respondiendo con dificultad? El dato que mejor puede ayudar a contestarla quizá no sea una sola cotización. Habrá que observar si se recuperan las existencias chinas cuando lleguen los barcos, si las fundiciones logran mejorar sus condiciones de aprovisionamiento y si Chile consigue elevar su producción en el último trimestre. Unas primas altas durante pocos días cuentan una historia diferente de unas primas altas que sobreviven al regreso de los cargamentos.
Análisis técnico del cobre
Fuente:Xstation5
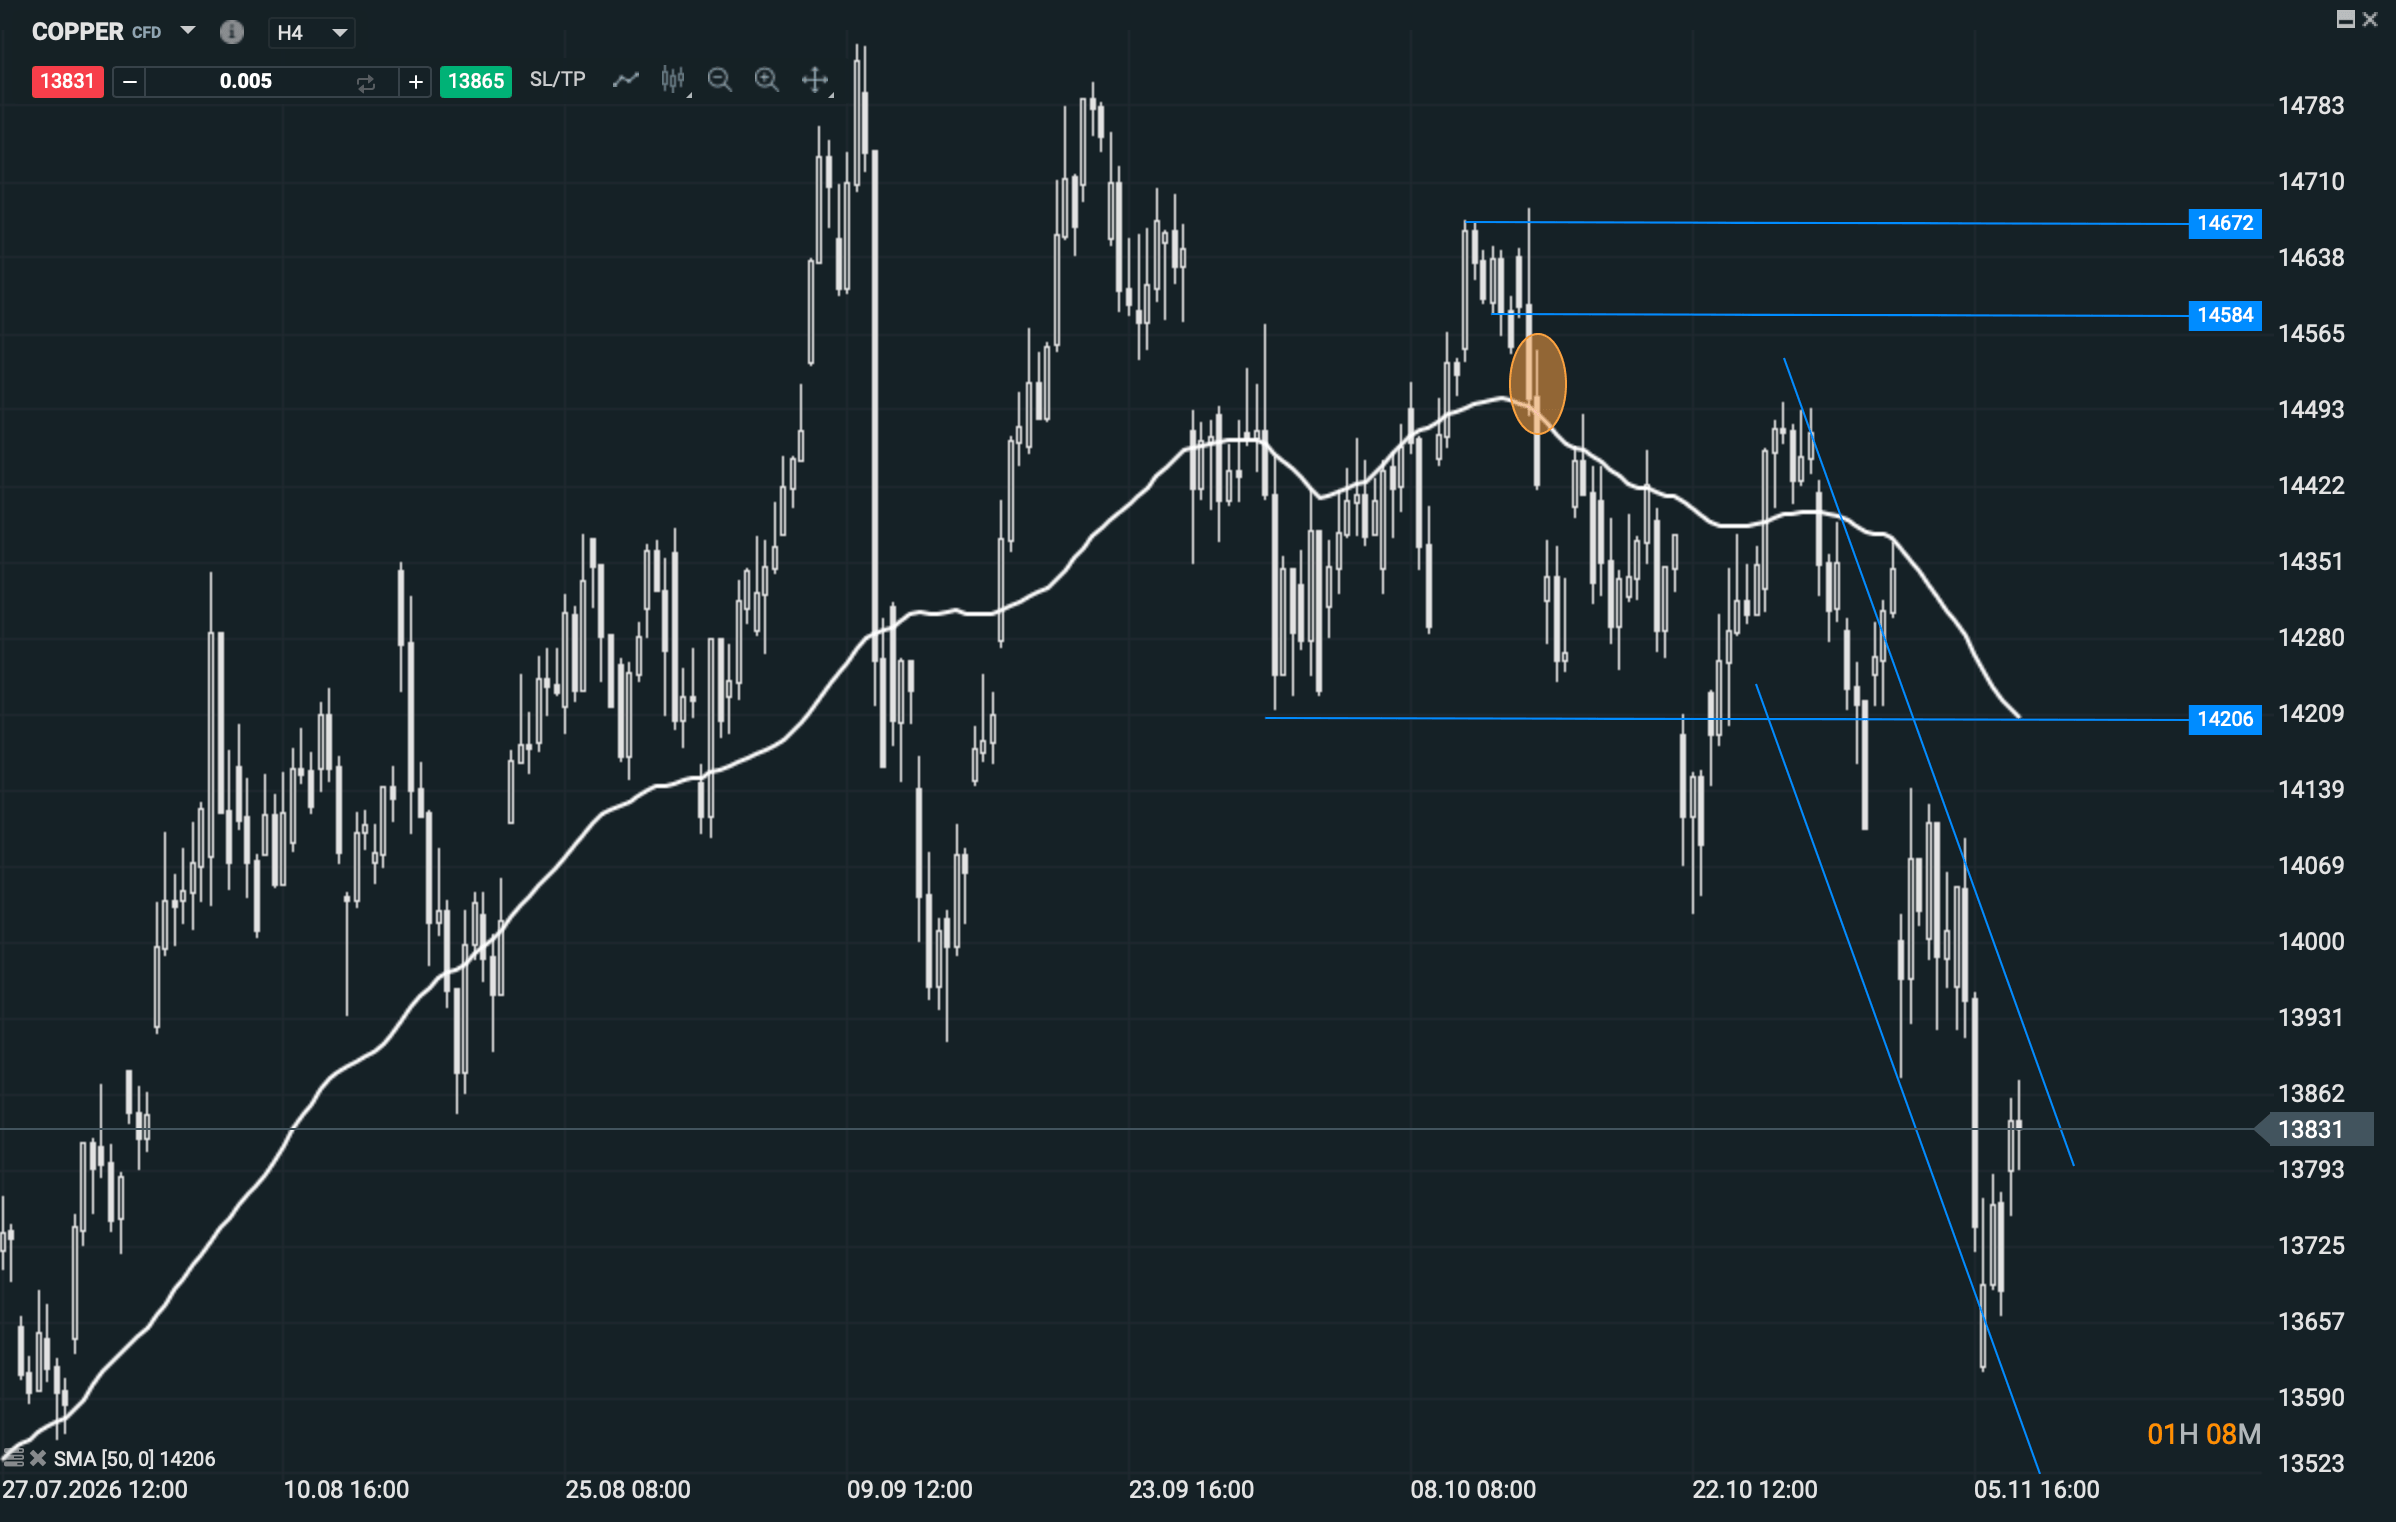
Desde el punto de vista técnico, el cobre sigue mostrando debilidad. Tras romper el soporte que veníamos vigilando, ha ido dejando una sucesión de máximos descendentes. Puede haber recuperaciones a corto plazo, especialmente después de una caída intensa, pero un rebote por sí solo no altera esa secuencia. Mientras el precio permanezca por debajo de 13.900, seguimos favoreciendo los movimientos bajistas y prestando atención a los retrocesos que pierdan fuerza antes de superar esa zona.
La reacción alrededor de 13.900 será más útil que una perforación momentánea. Si el cobre recupera el nivel, se mantiene por encima y empieza a construir mínimos crecientes, habrá que revisar la lectura bajista: quienes vendieron la ruptura del soporte podrían verse obligados a cerrar posiciones. Si se aproxima a esa referencia y vuelve a ceder, la antigua zona de apoyo estaría funcionando como resistencia. Por ahora, los datos físicos aconsejan vigilar de cerca cualquier giro, pero el gráfico aún no lo ha confirmado.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

Dólar hoy Colombia: abre al alza sobre los $3.250 a la espera de la inflación de octubre



Resumen de mercado: Caída del petróleo y compras tras las bajas impulsan el rebote pese al retroceso de Nvidia
🌐 VISIÓN SEMANAL DE MERCADOS (09.11.2026)
Resumen de mitad de sesión: Fortaleza del sector bancario y fuerte caída del petróleo
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.