

- El oro no paga intereses, por lo que una subida de los rendimientos puede aumentar su costo de oportunidad frente a los bonos y presionar su precio.
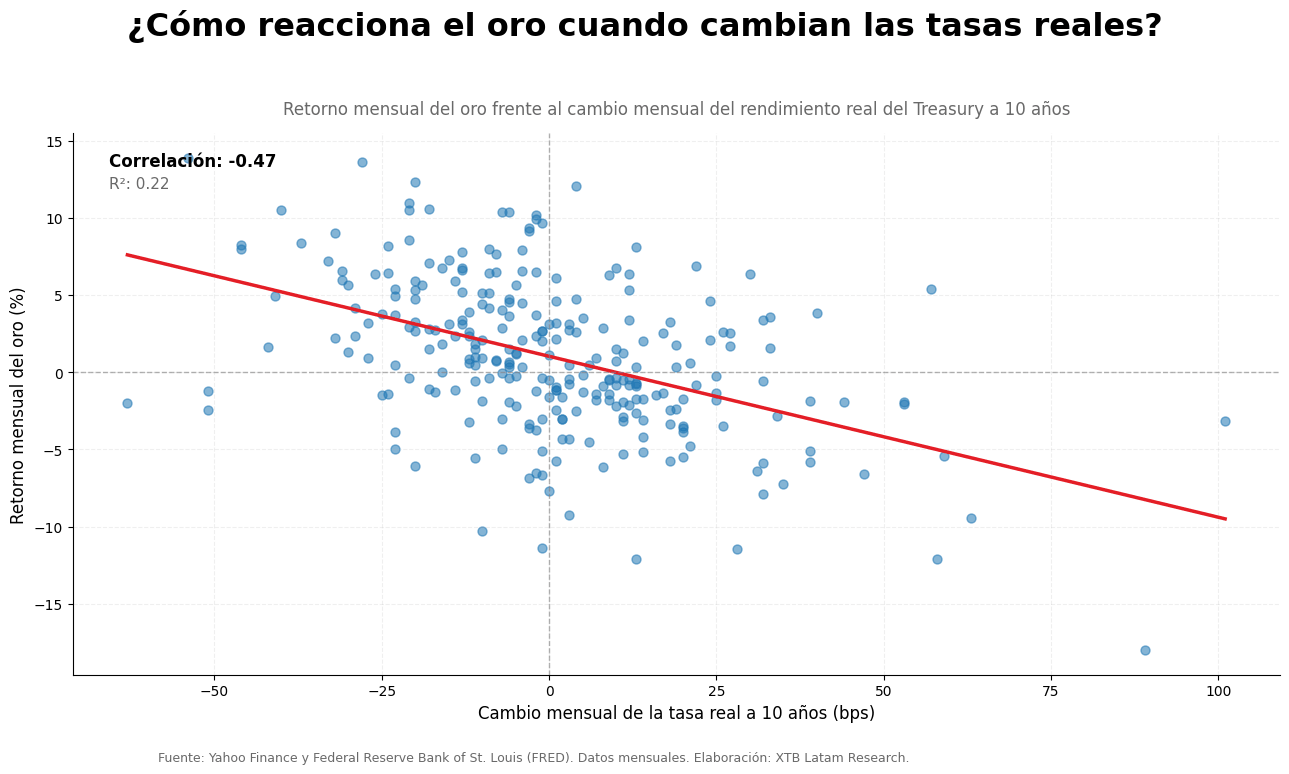
- Los rendimientos reales son especialmente importantes: desde 2004, sus cambios mensuales a 10 años muestran una correlación de -0,47 con los retornos mensuales del oro en la muestra analizada.
- La relación no es automática, porque el dólar, la inflación y la incertidumbre económica o geopolítica también pueden modificar el comportamiento del oro.
El oro suele reaccionar a los movimientos de los bonos porque, a diferencia de ellos, no paga intereses ni entrega un cupón por mantenerlo. Cuando los rendimientos suben, los bonos empiezan a ofrecer una rentabilidad más atractiva y también aumenta lo que un inversionista deja de ganar por mantener parte de su dinero en oro, lo que puede restarle atractivo al metal y presionar su precio. Si los rendimientos bajan ocurre lo contrario, porque ese costo de oportunidad disminuye y el oro vuelve a competir mejor frente a los activos que sí generan intereses. Aun así, esta relación no funciona de manera automática, ya que también cambia dependiendo de lo que esté pasando con la inflación, el dólar y el nivel de incertidumbre en el mercado.
Rendimientos reales y nominales: por qué la diferencia importa para el oro
No todos los movimientos de tasas pesan igual sobre el oro, porque una cosa es el rendimiento nominal que muestra el bono y otra lo que realmente gana el inversionista después de descontar la inflación. Por ejemplo, una tasa de 5% puede parecer alta, pero si los precios suben cerca de 4%, el retorno real es bastante menor. Esa diferencia importa porque el oro suele responder más a los rendimientos reales que a los nominales, ya que reflejan mejor cuánto atractivo ofrecen los bonos una vez considerado el efecto de la inflación. Cuando las tasas reales suben, los bonos pasan a ofrecer una rentabilidad más atractiva incluso después de descontar la inflación, por lo que mantener oro implica renunciar a un retorno mayor. Si bajan, esa diferencia se reduce y el oro pierde parte de esa desventaja frente a los bonos.
Esa diferencia entre tasas nominales y reales también se ve con bastante claridad al mirar los datos, ya que desde 2004 los cambios mensuales de la tasa real a 10 años muestran una correlación de -0,47 con los retornos mensuales del oro en una muestra de 272 observaciones. La relación es inversa y se mantiene lo bastante clara como para mostrar que las tasas reales sí importan, aunque la dispersión también deja claro que están lejos de explicar por sí solas el comportamiento del metal.
Cómo los rendimientos de los bonos afectan al oro a través del dólar
Los rendimientos también pueden influir en el oro a través del dólar, porque cuando suben en Estados Unidos los activos denominados en esa moneda suelen ganar atractivo y el dólar puede fortalecerse frente a otras divisas. Como el oro se cotiza principalmente en dólares, ese movimiento encarece su compra para quienes operan con euros, pesos, yenes u otras monedas, lo que puede enfriar parte de la demanda. Una misma subida de los rendimientos puede entonces restarle atractivo al oro por dos vías, aumentando el atractivo de los bonos y, al mismo tiempo, volviendo relativamente más caro el metal para una parte importante de los compradores fuera de Estados Unidos.
¿Por qué el oro puede subir incluso cuando los rendimientos son altos?
Por eso, aunque los rendimientos reales y el dólar ayudan a explicar buena parte del comportamiento del oro, hay momentos en que esa relación pierde fuerza porque el mercado empieza a valorar otras cosas. Cuando aumenta la incertidumbre económica, aparecen tensiones geopolíticas o crece el temor a problemas financieros, la búsqueda de activos considerados refugio puede aumentar incluso si los bonos siguen ofreciendo rendimientos altos. En esos periodos, el oro puede avanzar al mismo tiempo que las tasas reales se mantienen elevadas, porque la necesidad de protección termina pesando más que el costo de oportunidad de no recibir intereses. Esa es también la razón por la que la relación que vimos en los datos es clara, pero está lejos de ser perfecta. Los bonos importan, pero nunca explican por sí solos el precio del oro.

Dólar hoy Colombia: BanRep sube la tasa a 12,25% y sorprende al mercado


El euro alcanza su nivel más bajo en más de un año



Resumen diario: Wall Street se recupera mientras Micron brilla y el petróleo vuelve a subir

Dólar hoy en México: dólar sube hacia 18.35 y rompe la tendencia bajista
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.