


- Estados Unidos amplía los controles sobre semiconductores avanzados, incorporando nuevas exigencias para centros de datos extranjeros que permiten a empresas chinas acceder remotamente a grandes capacidades de procesamiento.
- Nvidia, AMD y los proveedores de infraestructura enfrentan riesgos indirectos, aunque el impacto dependerá de cuánto de la demanda restringida pueda trasladarse hacia otros clientes y regiones.
- Los fabricantes chinos podrían beneficiarse de una mayor sustitución tecnológica, pero las dificultades de fabricación avanzada y los mayores costos de infraestructura seguirán limitando su capacidad para competir.

- Estados Unidos amplía los controles sobre semiconductores avanzados, incorporando nuevas exigencias para centros de datos extranjeros que permiten a empresas chinas acceder remotamente a grandes capacidades de procesamiento.
- Nvidia, AMD y los proveedores de infraestructura enfrentan riesgos indirectos, aunque el impacto dependerá de cuánto de la demanda restringida pueda trasladarse hacia otros clientes y regiones.
- Los fabricantes chinos podrían beneficiarse de una mayor sustitución tecnológica, pero las dificultades de fabricación avanzada y los mayores costos de infraestructura seguirán limitando su capacidad para competir.
Las nuevas restricciones estadounidenses al acceso de China a chips avanzados de inteligencia artificial están provocando una reacción desigual entre las empresas tecnológicas. Mientras Alibaba y Baidu llegaron a registrar caídas cercanas al 5% y 7%, respectivamente, fabricantes nacionales de semiconductores como SMIC y Hua Hong avanzaron alrededor de un 9% durante la jornada del martes. La divergencia refleja cómo una misma decisión regulatoria puede perjudicar a las compañías que desarrollan inteligencia artificial y favorecer a aquellas que ofrecen alternativas tecnológicas nacionales.
El alcance de las medidas también se extiende fuera de China, ya que Nvidia, AMD y los operadores internacionales de centros de datos enfrentan nuevas incertidumbres sobre el mercado potencial de sus productos, especialmente en Asia, donde parte de la expansión de infraestructura tecnológica ha estado vinculada a la demanda china. Para los mercados, el impacto dependerá de cuánto negocio pierdan los proveedores afectados y de su capacidad para sustituir esa demanda sin deteriorar sus márgenes de rentabilidad.
Estados Unidos amplía los controles sobre el acceso a chips avanzados
Durante los últimos años, Washington ha utilizado las restricciones a la exportación de semiconductores para limitar la capacidad de China de desarrollar sistemas avanzados de inteligencia artificial. Sin embargo, la expansión de los servicios informáticos remotos abrió una vía alternativa, dado que una empresa puede utilizar procesadores instalados en otro país sin necesidad de comprarlos ni trasladarlos físicamente a sus instalaciones. Por ejemplo, un desarrollador chino que enfrenta dificultades para adquirir determinados chips de Nvidia puede contratar capacidad de procesamiento en un centro de datos ubicado en Singapur o Malasia. Los servidores permanecen en el extranjero, pero el cliente utiliza su potencia para entrenar modelos de inteligencia artificial.
Las nuevas disposiciones del Departamento de Comercio buscan restringir ese mecanismo mediante mayores controles sobre el destino y la utilización de la capacidad computacional. La supervisión estadounidense comienza a abarcar con mayor intensidad tanto el hardware como el acceso remoto a sus capacidades, ampliando las obligaciones de los operadores internacionales. La regulación establece requisitos de autorización cuando determinados centros de datos, individualmente o mediante instalaciones conectadas, proporcionan a empresas con sede o matriz en países restringidos una capacidad superior a 12 millones de unidades agregadas de rendimiento de procesamiento, según la definición técnica de la norma. También incorpora exigencias adicionales para determinados envíos de semiconductores avanzados hacia Singapur, Malasia, Tailandia, Indonesia y Brasil, considerados destinos con mayor riesgo de desvío tecnológico.
Existen diferencias importantes según el tipo de operación, las disposiciones contemplan excepciones y condiciones especiales, incluidas ciertas operaciones de compañías estadounidenses y determinados sistemas comerciales de recomendación. Por tanto, las medidas no equivalen a una prohibición general de todos los servicios de computación remota utilizados por empresas chinas. Los operadores que ya proporcionan grandes volúmenes de procesamiento a clientes comprendidos por las restricciones disponen, bajo las condiciones establecidas, de un plazo de 90 días para obtener las autorizaciones correspondientes. La entrada en vigor está prevista para el 19 de noviembre de 2026, fecha programada para su publicación oficial.
Las tecnológicas chinas enfrentan mayores costos para desarrollar inteligencia artificial
Los efectos más inmediatos se concentran en las compañías que necesitan grandes cantidades de procesamiento para desarrollar y entrenar modelos avanzados. Empresas como Alibaba, Baidu y Tencent han aumentado sus inversiones en infraestructura de inteligencia artificial, mientras desarrolladores especializados como Zhipu y MiniMax buscan competir en un mercado donde las exigencias tecnológicas crecen rápidamente. Para estas compañías, una menor disponibilidad de aceleradores avanzados puede traducirse en mayores costos de entrenamiento, retrasos en nuevos modelos y menores márgenes en los servicios de inteligencia artificial.
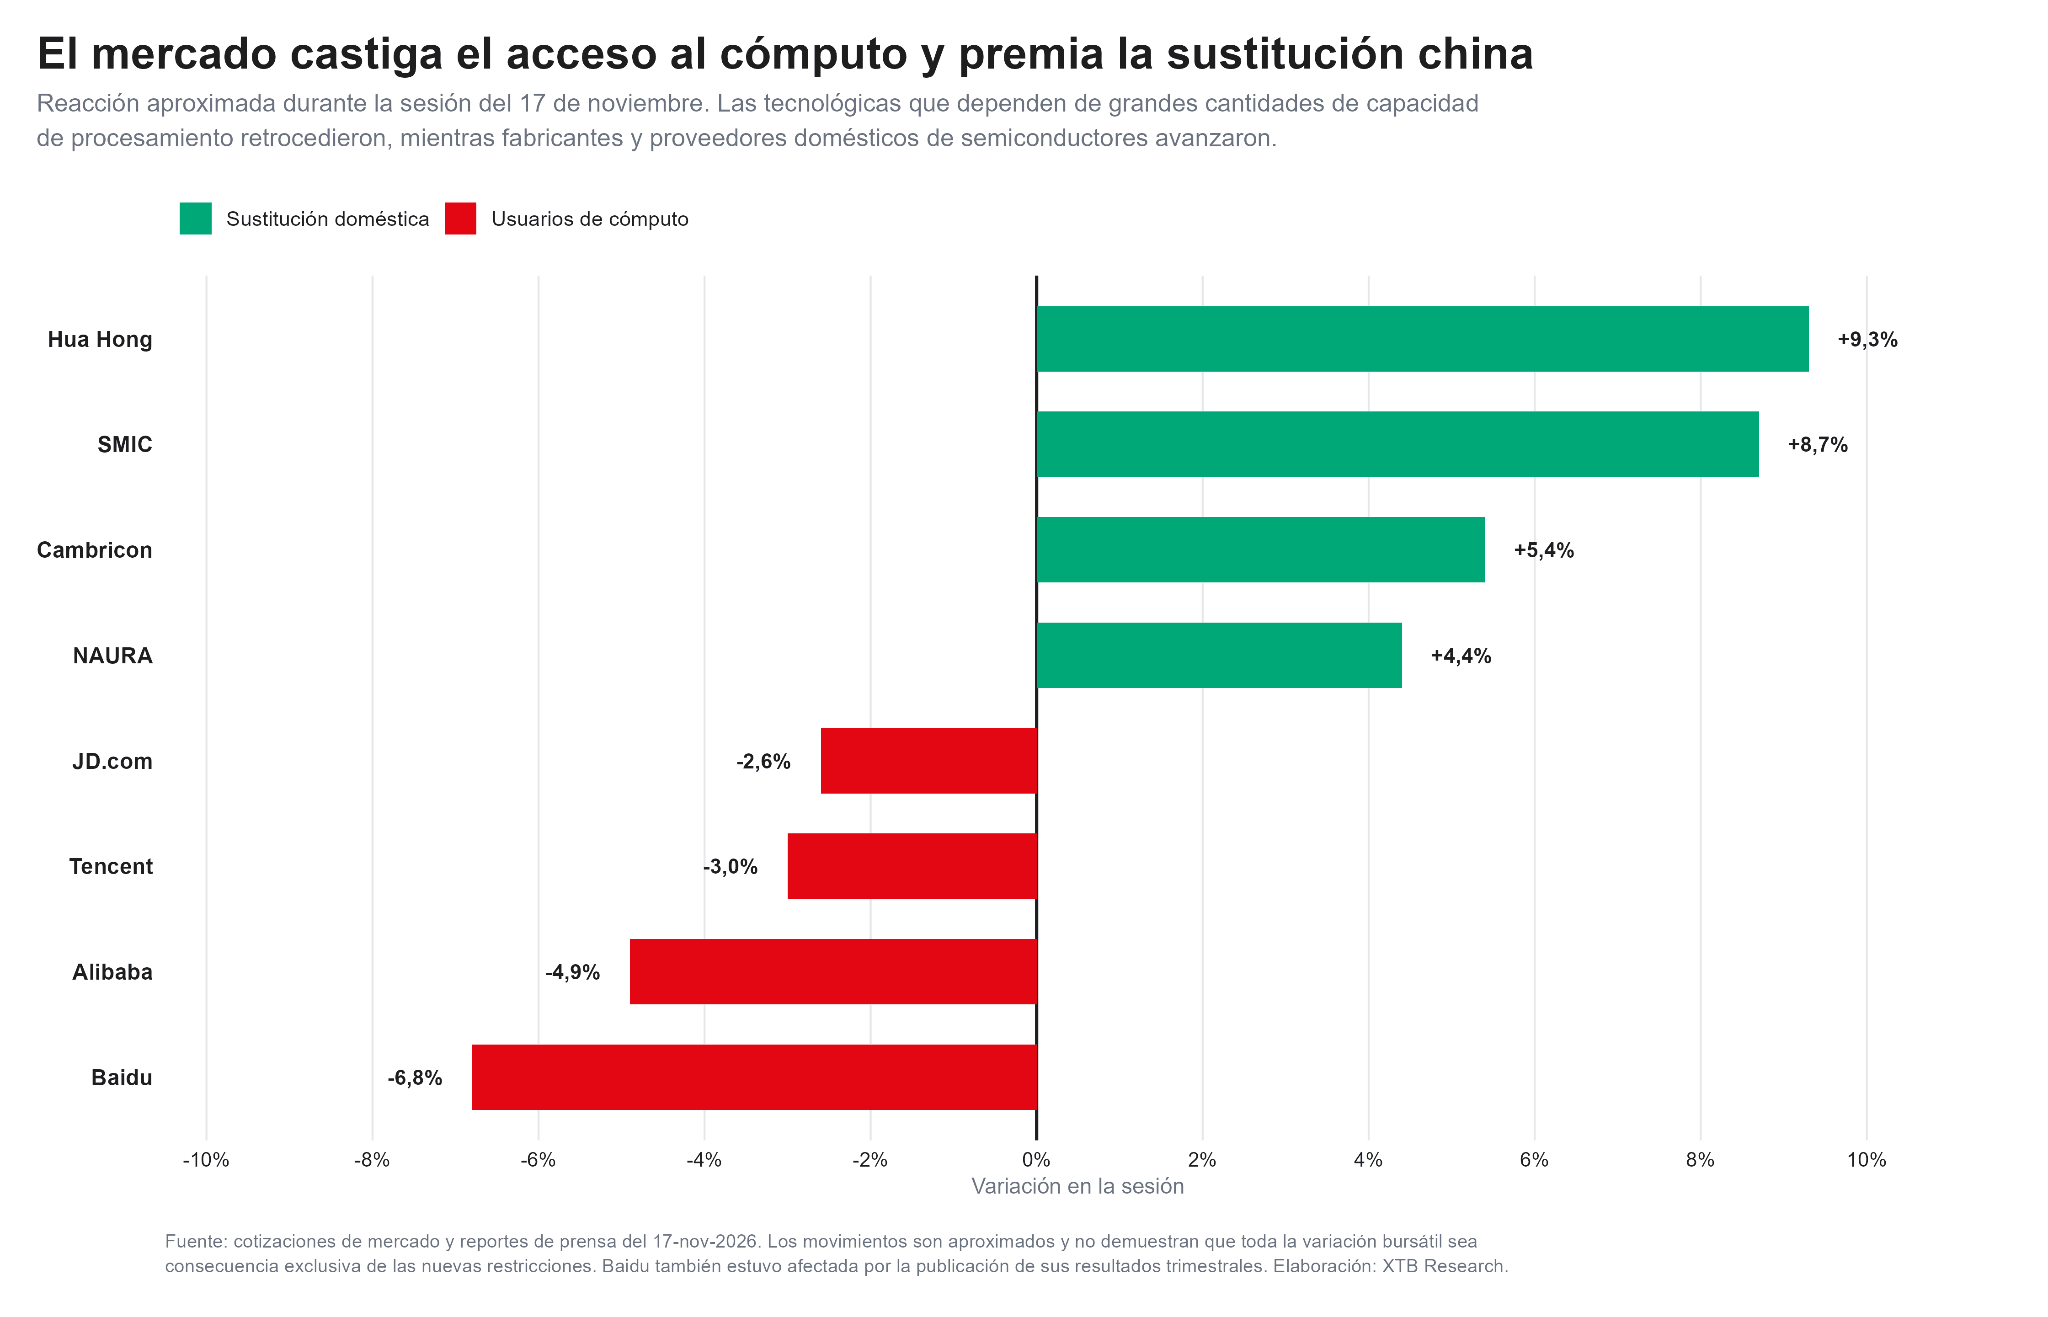
La capacidad para absorber estos costos dependerá de la estructura financiera de cada empresa. Las grandes plataformas cuentan con negocios más diversificados y mayores recursos para desarrollar infraestructura propia, mientras que los laboratorios especializados pueden enfrentar dificultades adicionales para financiar su expansión. El problema es que competir en inteligencia artificial requiere inversiones continuas, cada nueva generación de modelos demanda recursos destinados a entrenamiento, almacenamiento, redes y consumo energético. Si aumenta el costo de conseguir una determinada capacidad de procesamiento, las empresas deben decidir entre incrementar sus presupuestos, extender los tiempos de desarrollo o modificar sus estrategias tecnológicas.
Sin embargo, el efecto no será uniforme sobre todas las aplicaciones de inteligencia artificial. Entrenar modelos de última generación exige una capacidad computacional diferente a la necesaria para ejecutar modelos existentes. Esto abre espacio para que algunas compañías chinas continúen expandiendo servicios comerciales utilizando procesadores nacionales o modelos más eficientes. La presión podría ser mayor sobre quienes buscan competir directamente en el desarrollo de los sistemas más avanzados, donde disponer de grandes cantidades de aceleradores de alto rendimiento continúa representando una ventaja importante.
Para los inversionistas, esto introduce una diferencia entre crecimiento comercial y rentabilidad. Una empresa puede seguir aumentando sus usuarios e ingresos por inteligencia artificial mientras sus márgenes se deterioran por los mayores costos de infraestructura.
Nvidia, AMD y el riesgo para el sector tecnológico estadounidense
Aunque las nuevas restricciones están dirigidas principalmente a limitar el acceso tecnológico de China, también pueden modificar las perspectivas comerciales de los fabricantes estadounidenses.
Nvidia es especialmente relevante por su posición dominante en aceleradores de inteligencia artificial. Durante el segundo trimestre de su año fiscal 2027, la compañía registró ingresos por US$96.200 millones, de los cuales aproximadamente US$89.000 millones correspondieron al negocio de centros de datos. Sin embargo, la exposición directa a China requiere una interpretación cuidadosa, ya que Nvidia informó aproximadamente US$7.880 millones en ingresos asociados a clientes directos con sede en China y Hong Kong, una clasificación que incluye diferentes productos y que no permite identificar completamente dónde termina utilizándose su tecnología. Además, la compañía ya había excluido de sus previsiones para el tercer trimestre los ingresos por procesamiento de centros de datos procedentes de China. Por ello, las nuevas medidas no implican necesariamente un ajuste inmediato de magnitud equivalente sobre sus proyecciones financieras.
El riesgo más complejo aparece en la demanda indirecta.
Un operador de centros de datos ubicado en Asia puede adquirir aceleradores de Nvidia para ofrecer posteriormente servicios a múltiples clientes, incluidos desarrolladores chinos. Si las nuevas exigencias reducen la utilización esperada de esa infraestructura, el operador podría revisar sus decisiones de inversión. El impacto sobre Nvidia aparecería entonces de manera gradual, a través de menores pedidos destinados a nuevas instalaciones o ampliaciones de capacidad. AMD enfrenta un riesgo comparable en su negocio de aceleradores avanzados, aunque con una escala y composición comercial diferentes.
La magnitud del efecto dependerá de la demanda alternativa, porque si empresas estadounidenses, europeas o de otras regiones absorben la capacidad disponible, la pérdida de clientes chinos podría tener consecuencias limitadas sobre las ventas totales. En cambio, si la incertidumbre regulatoria lleva a cancelar proyectos que no encuentran compradores sustitutos, la demanda de nuevos equipos podría moderarse. Este escenario también alcanza a los proveedores de servidores, memorias, sistemas de redes y otros componentes utilizados en centros de datos. Su exposición dependerá de qué porcentaje de sus ventas esté relacionado con proyectos afectados y de su capacidad para conseguir pedidos alternativos.
Las grandes plataformas tecnológicas estadounidenses podrían experimentar efectos distintos, dado que un menor acceso de los desarrolladores chinos a procesadores avanzados puede ampliar temporalmente algunas ventajas competitivas de compañías como Microsoft, Alphabet y Amazon en infraestructura y servicios de inteligencia artificial. Sin embargo, estas empresas también deben operar bajo mayores exigencias de cumplimiento y pueden encontrar restricciones para atender determinados mercados internacionales.
En el corto plazo, los inversionistas estarán atentos a los resultados del tercer trimestre fiscal de Nvidia, programados para el 17 de noviembre después del cierre de Wall Street. La compañía había proyectado ingresos cercanos a US$108.000 millones, por lo que las nuevas perspectivas de demanda, márgenes e inversión serán especialmente relevantes para evaluar cómo está evolucionando el mercado de infraestructura tecnológica.
Por qué China no puede sustituir fácilmente los chips de Nvidia
La respuesta china a las restricciones anteriores demuestra que el país cuenta con capacidad para desarrollar alternativas tecnológicas. Huawei ha avanzado en el diseño de aceleradores propios y fabricantes como SMIC han conseguido progresar en procesos de producción avanzados utilizando tecnologías disponibles. Sin embargo, existe una diferencia importante entre desarrollar un procesador competitivo y fabricarlo en grandes cantidades con costos comparables a los de los principales productores internacionales.
Una de las mayores dificultades aparece en la litografía, una etapa fundamental en la fabricación de semiconductores. La empresa neerlandesa ASML continúa siendo el único fabricante mundial de sistemas comerciales de litografía ultravioleta extrema, conocidos como EUV, utilizados para producir algunas de las capas más complejas de los chips avanzados.
China carece de acceso comercial a estos sistemas y también enfrenta restricciones sobre determinados equipos de litografía ultravioleta profunda, o DUV. Esto obliga a recurrir a procesos alternativos que pueden requerir múltiples exposiciones y etapas adicionales de fabricación. Aunque estas técnicas permiten alcanzar resultados tecnológicamente sofisticados, también pueden incrementar los tiempos de producción, el consumo de recursos y la probabilidad de defectos. La principal dificultad económica consiste en fabricar suficientes chips avanzados con rendimientos adecuados y costos competitivos. A ello se suma el funcionamiento del sistema completo, dado que el rendimiento de una infraestructura de inteligencia artificial depende de los procesadores, pero también de las memorias, las conexiones entre equipos, el consumo eléctrico y las herramientas informáticas utilizadas para ejecutar los modelos.
China puede compensar parte de sus limitaciones mediante diseños alternativos, mayores inversiones y sistemas que combinan numerosos procesadores nacionales. Sin embargo, esa sustitución puede exigir más equipos, mayor infraestructura eléctrica y esfuerzos adicionales para adaptar programas a distintas arquitecturas. El país también dispone de oportunidades para competir mediante modelos más eficientes, optimización informática y aplicaciones especializadas. Estos avances pueden reducir determinadas necesidades de procesamiento, aunque no eliminan completamente las ventajas de acceder a los sistemas de fabricación y aceleradores más avanzados.
Los fabricantes chinos y los centros de datos, entre ganadores y perdedores
La reacción de las bolsas asiáticas muestra que las consecuencias de las restricciones serán muy diferentes entre empresas del mismo sector. Mientras los desarrolladores chinos enfrentan mayores dificultades para conseguir capacidad de procesamiento internacional, fabricantes nacionales como SMIC y Hua Hong podrían recibir más pedidos asociados al reemplazo de tecnología extranjera.
El incentivo económico es considerable, porque cuantas menos alternativas internacionales tengan las compañías chinas, mayor será su disposición a utilizar componentes nacionales, incluso cuando estos presenten diferencias de rendimiento o mayores costos. La sustitución también podría favorecer a fabricantes chinos de aceleradores, proveedores de equipamiento semiconductor y empresas dedicadas al desarrollo de herramientas de producción. Sin embargo, el aumento potencial de ventas debe evaluarse junto con las necesidades de inversión. Expandir la capacidad de fabricación avanzada exige grandes desembolsos y puede tardar años en generar retornos suficientes. Una empresa puede beneficiarse comercialmente de las restricciones y, al mismo tiempo, enfrentar mayores exigencias de capital y rentabilidad.
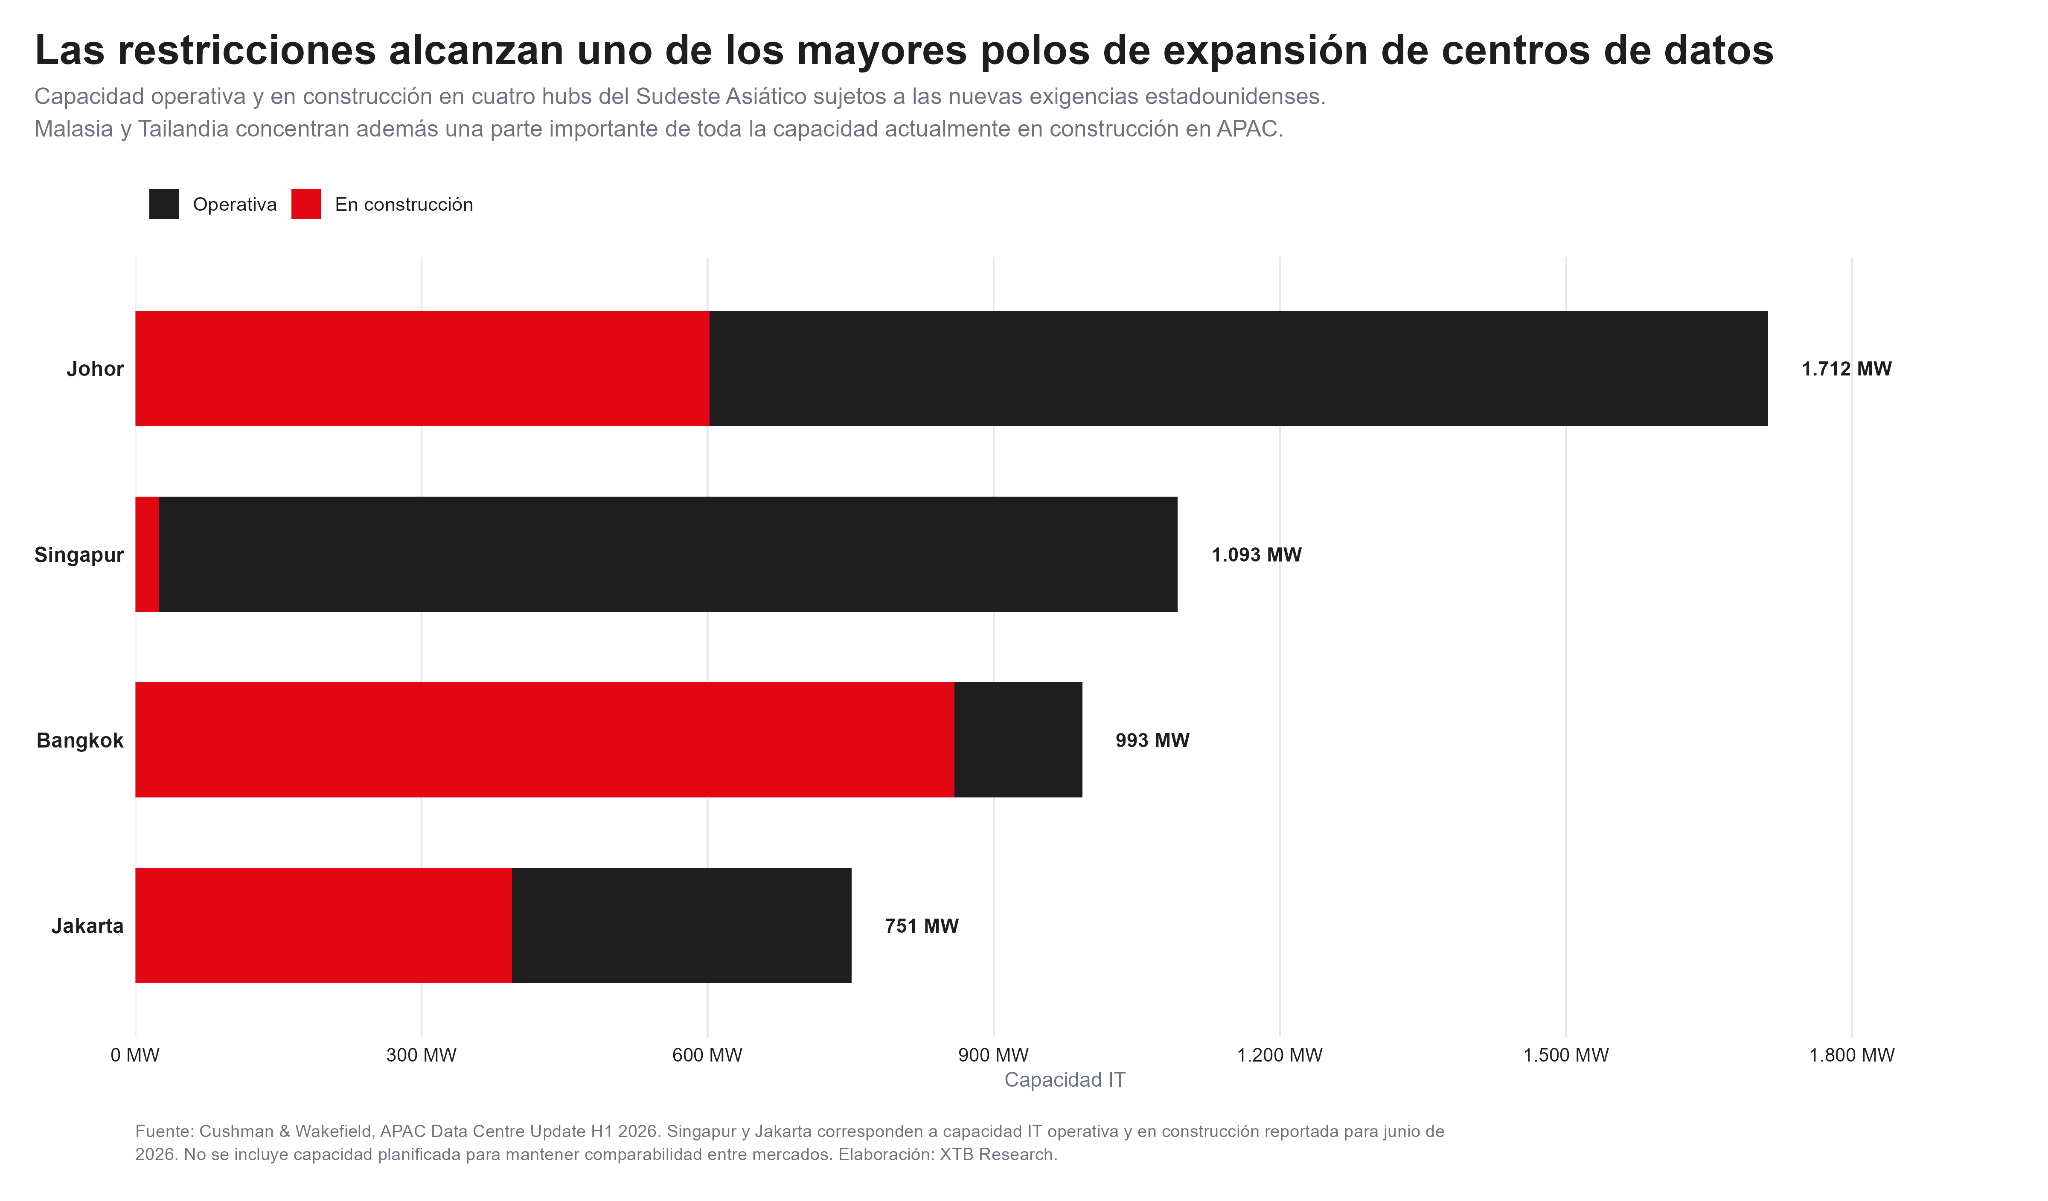
En el Sudeste Asiático, el panorama es diferente. Singapur, Malasia y otros mercados han atraído inversiones en centros de datos gracias a su infraestructura, conectividad y proximidad a grandes clientes tecnológicos. Las nuevas obligaciones de autorización aumentan la incertidumbre para operadores cuya utilización prevista depende de empresas sujetas a restricciones. Esto puede afectar la evaluación financiera de proyectos futuros, especialmente cuando requieren inversiones elevadas en servidores, terrenos, refrigeración y suministro eléctrico. Un centro de datos puede enfrentar problemas de rentabilidad incluso si conserva físicamente todos sus equipos. Basta con que disminuya la utilización de sus instalaciones o que algunos clientes reduzcan sus contratos para deteriorar el retorno esperado sobre el capital invertido.
También aparece una consecuencia para América Latina, la inclusión de Brasil entre los países con nuevos requisitos de autorización agrega un factor regulatorio a las decisiones de inversión en infraestructura avanzada. Su efecto dependerá de las características de los operadores, la estructura de propiedad y el destino final de los servicios. Esto podría influir en algunos proyectos, aunque todavía sería prematuro concluir que las medidas provocarán una caída generalizada de la inversión en centros de datos brasileños.
Una inteligencia artificial más fragmentada y con mayores riesgos de inversión
Las restricciones también implican un costo estratégico para Estados Unidos. Limitar el acceso de China a tecnología estadounidense puede reducir determinadas capacidades de sus competidores, pero también acelera los incentivos para que las empresas chinas desarrollen alternativas nacionales. A medida que ese proceso avanza, los fabricantes estadounidenses corren el riesgo de perder oportunidades comerciales que podrían ser difíciles de recuperar posteriormente. Una vez que una empresa adapta su infraestructura a nuevos procesadores y herramientas informáticas, regresar a un proveedor anterior puede implicar costos adicionales. Esto favorece la posibilidad de que el mercado mundial de inteligencia artificial evolucione hacia sistemas tecnológicos más separados, con diferencias en componentes, programas, proveedores y disponibilidad de procesamiento.
Para los inversionistas, las consecuencias pueden terminar reflejándose tanto en las expectativas de crecimiento como en las valoraciones bursátiles. El mercado deberá evaluar si las compañías pueden mantener sus planes de expansión, conseguir suficientes clientes y generar retornos adecuados sobre inversiones cada vez más elevadas. Si las autorizaciones permiten mantener buena parte de las operaciones internacionales y la demanda desplazada encuentra compradores alternativos, el impacto sobre los fabricantes estadounidenses podría ser limitado. En cambio, una aplicación más restrictiva, acompañada de represalias comerciales o menores inversiones en centros de datos, podría reducir las perspectivas de crecimiento de distintas empresas tecnológicas.
También será importante observar si la sustitución nacional china avanza con suficiente rapidez para compensar las limitaciones de acceso a semiconductores extranjeros. Una mayor demanda doméstica puede impulsar las ventas de fabricantes chinos, pero la evolución de sus márgenes dependerá de cuánto cueste aumentar la capacidad productiva.
En definitiva, las nuevas restricciones estadounidenses añaden una variable regulatoria a un sector cuyas valoraciones dependen de mantener un crecimiento elevado durante varios años. La capacidad de desarrollar inteligencia artificial seguirá aumentando, aunque las condiciones para acceder a ella serán cada vez más diferentes entre países y empresas. Para Nvidia y el resto de la industria, el resultado dependerá de si la demanda mundial consigue absorber las restricciones regionales. Para China, la sustitución tecnológica continuará ofreciendo oportunidades de crecimiento doméstico, pero requerirá inversiones superiores y un esfuerzo prolongado para reducir su dependencia de proveedores extranjeros.
La evolución de estas dos fuerzas determinará qué empresas logran preservar sus ventajas competitivas y cuáles deberán asumir un costo mayor para participar en la expansión mundial de la inteligencia artificial.


Más allá de China: la inteligencia artificial comienza a dictar el rumbo del precio del cobre

El real brasileño cae a mínimos desde abril de 2025: ¿cuánto más puede subir el dólar?


¿Siguen los bancos centrales comprando oro pese a la fuerte caída de su precio?



Resumen de mercados: Bolsas bajo presión, Iceye busca adquirir Avio
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.