


CoreWeave sigue siendo uno de los ejemplos más claros de las contradicciones que impulsan el mercado de la inteligencia artificial.
El proveedor de servicios de computación en la nube está aumentando rápidamente sus ingresos y asegurando contratos plurianuales, pero la expansión de su infraestructura está consumiendo capital más rápido de lo que el negocio puede generarlo.
Para los inversionistas, la pregunta más urgente es cuánto del valor generado por la IA llega a los accionistas y cuánto termina en manos de los proveedores de hardware o los acreedores.
Resultados financieros
-
Los ingresos de CoreWeave en el segundo trimestre de 2026 aumentaron un 112% interanual, hasta alcanzar los $2.580 millones.
-
La compañía elevó su previsión de ventas para todo el año a un rango de entre $12.400 y $13.200 millones.
-
La cartera de ingresos futuros contratados alcanzó aproximadamente $104.000 millones y, a comienzos del tercer trimestre, la compañía consiguió compromisos adicionales de clientes por más de $25.000 millones.
La demanda es sólida, pero la compañía sigue siendo extremadamente ineficiente a la hora de convertir los pedidos en beneficios.
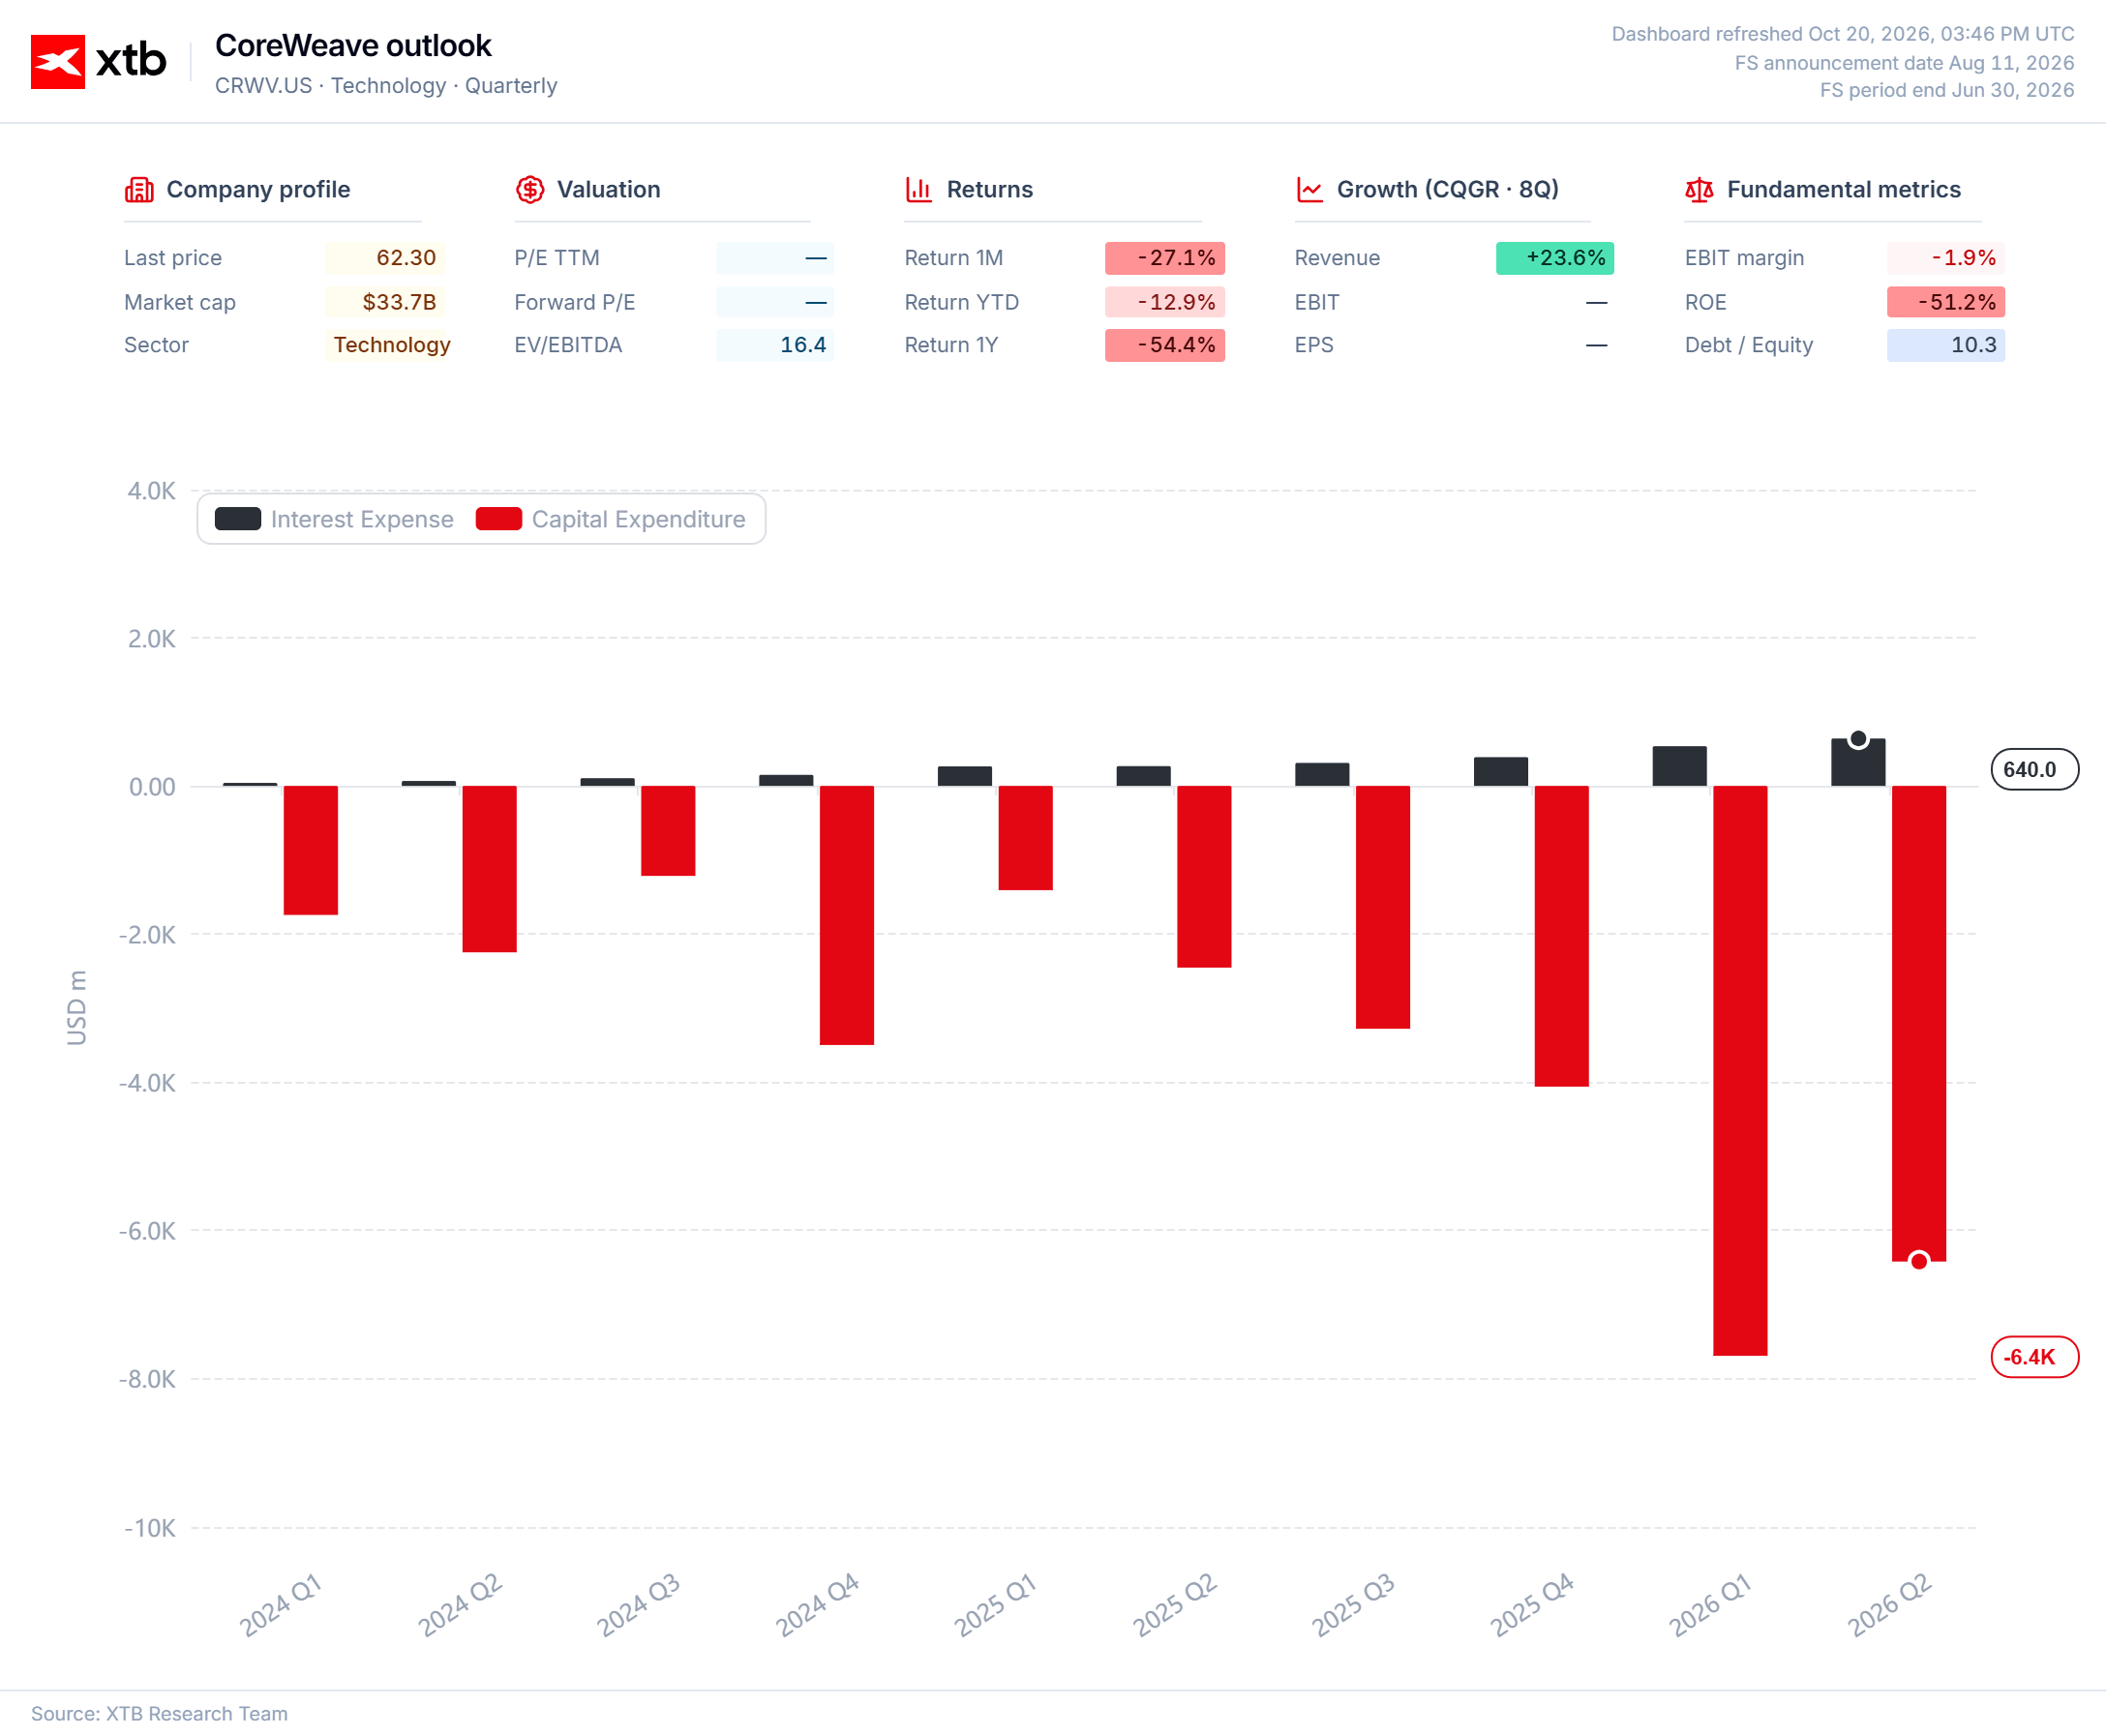
La brecha entre los beneficios y las ambiciones de la compañía se está financiando mediante un endeudamiento masivo, incluso para los estándares del sector. Los gastos de capital previstos para 2026 ascienden a entre $35.000 y $39.000 millones, casi tres veces los ingresos proyectados.
En el segundo trimestre, los gastos por intereses alcanzaron los $640 millones, frente a los $267 millones de un año antes, mientras que la pérdida neta aumentó hasta los $626 millones. A pesar de registrar un margen EBITDA ajustado de aproximadamente el 59%, la compañía todavía no alcanza la rentabilidad neta.
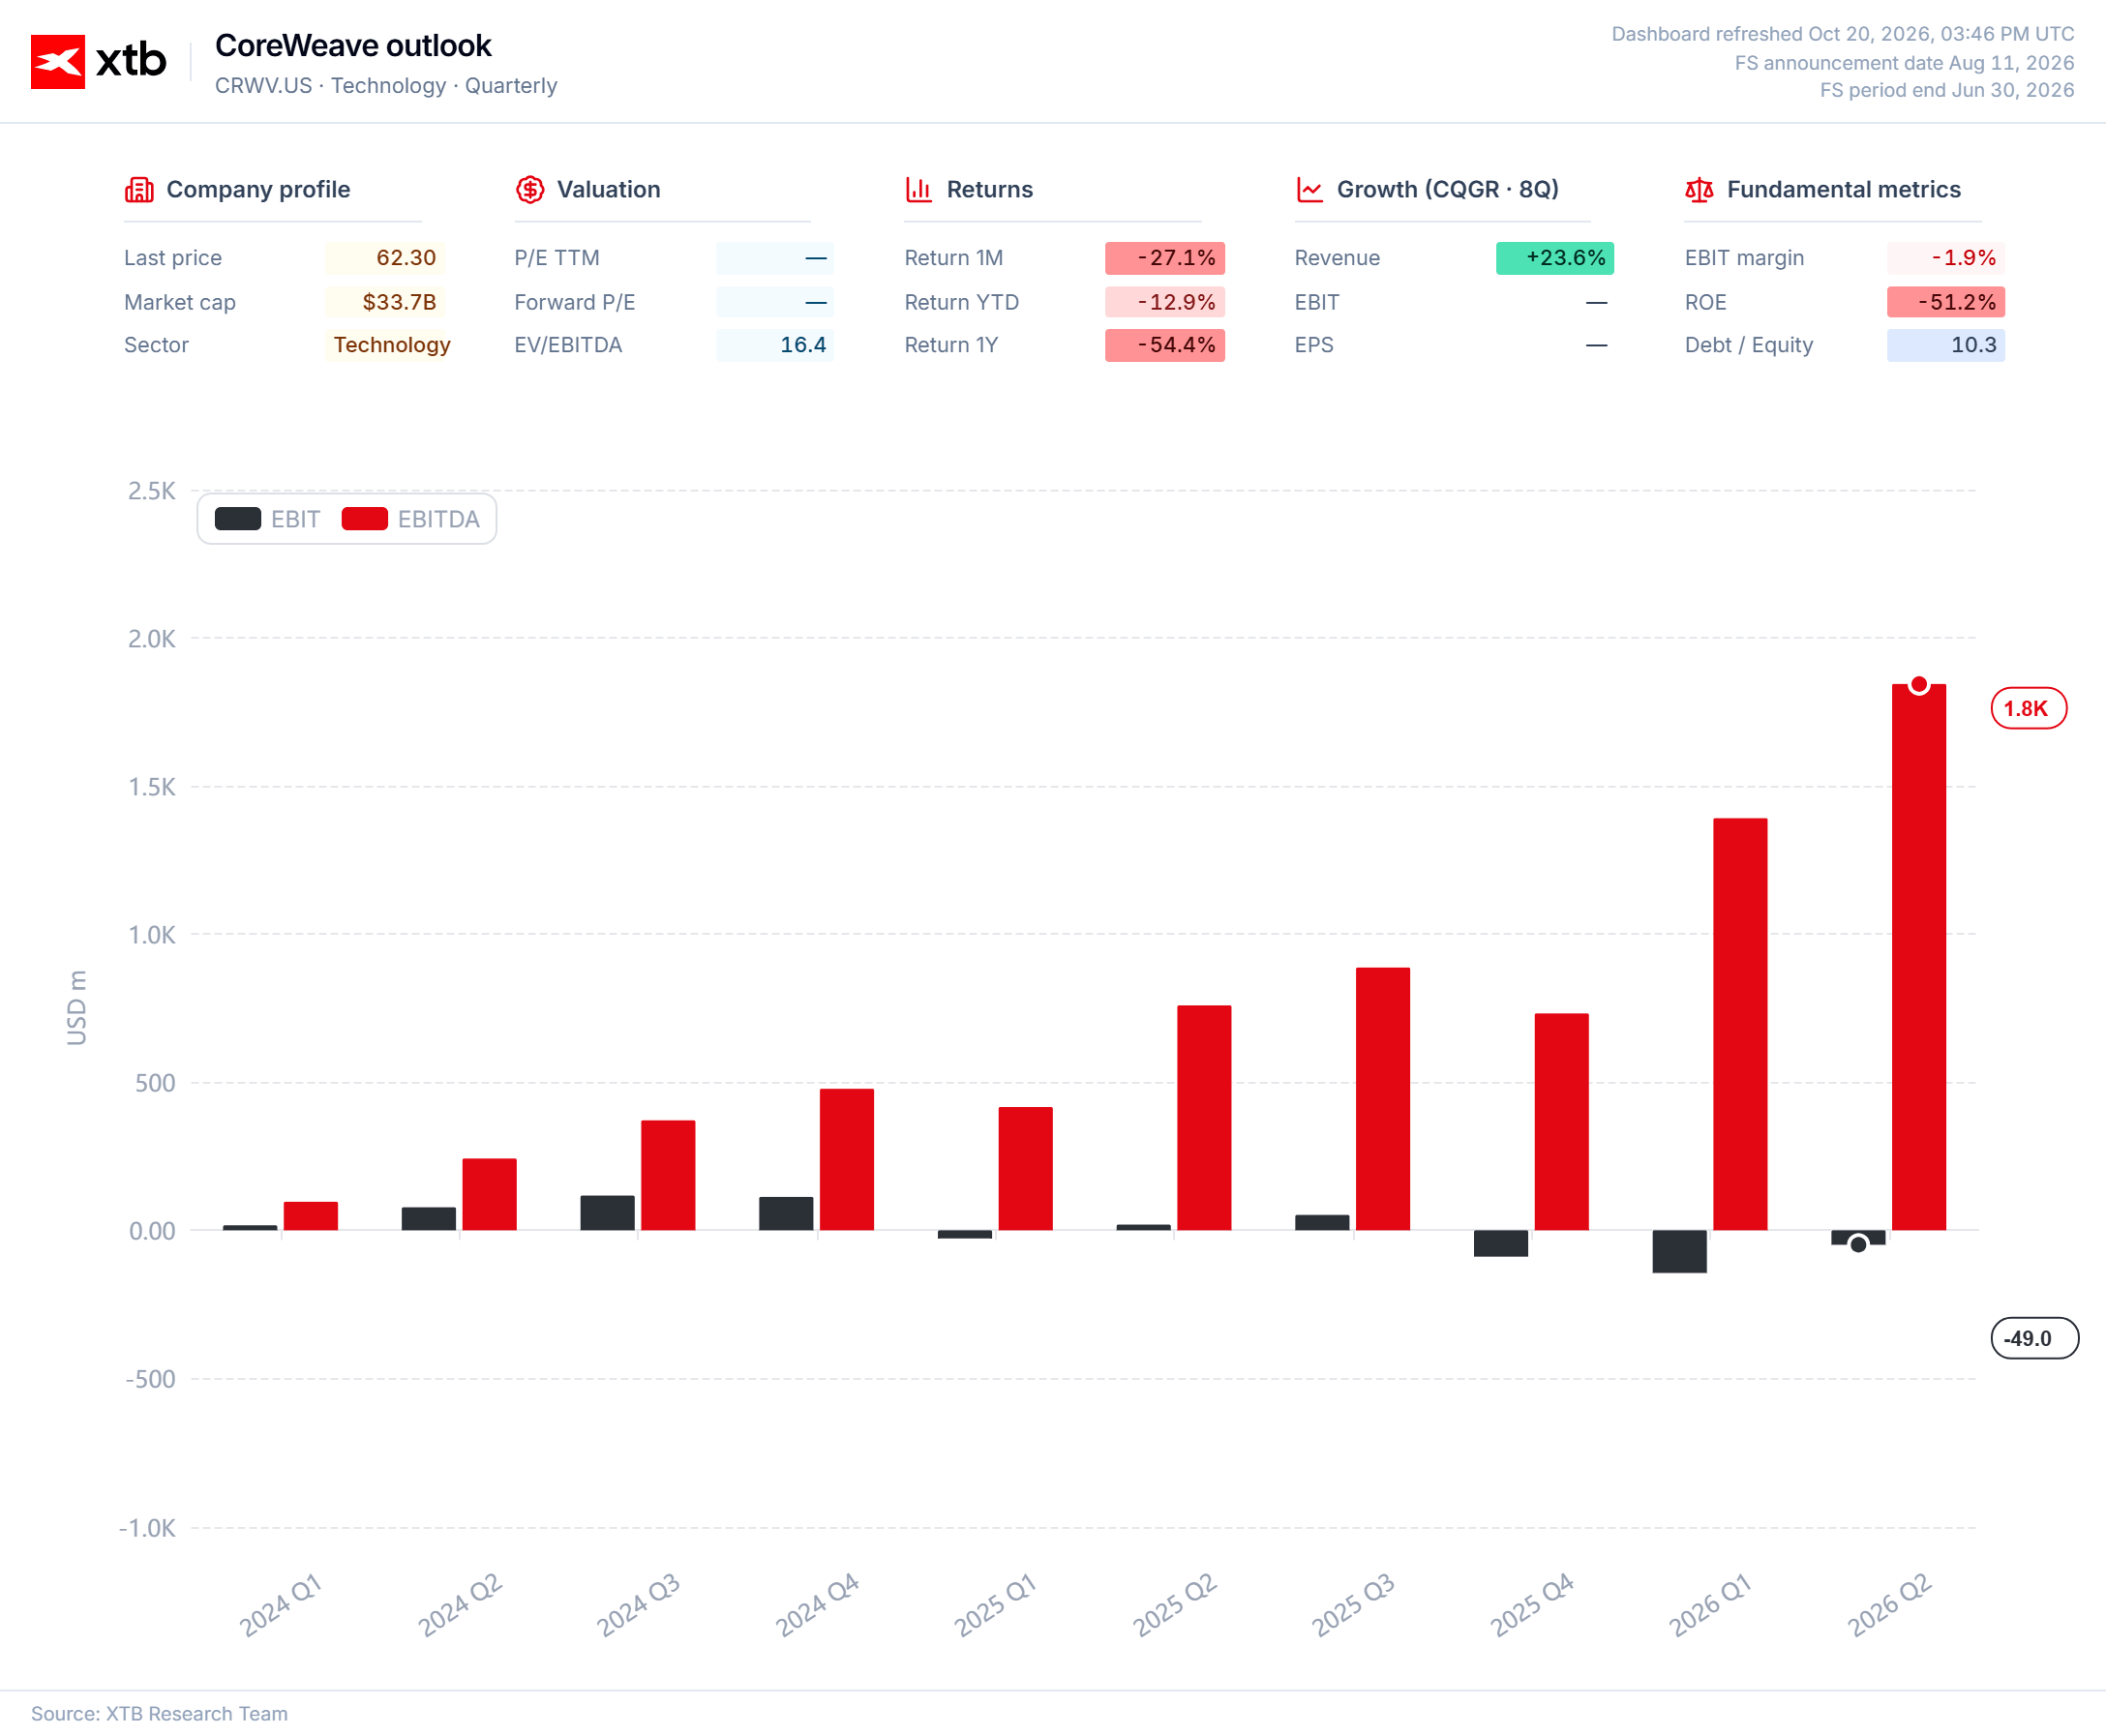
Es importante destacar que, como su nombre indica, el EBITDA no incluye la depreciación de la infraestructura ni los costos de su financiamiento. La compañía reporta enormes cargos por deterioro de activos de $2.500 millones. También es relevante que su política contable supone una vida útil de seis años para los activos, lo que parece no estar alineado con el vertiginoso ritmo de desarrollo de la industria de inteligencia artificial.
El peso de la deuda
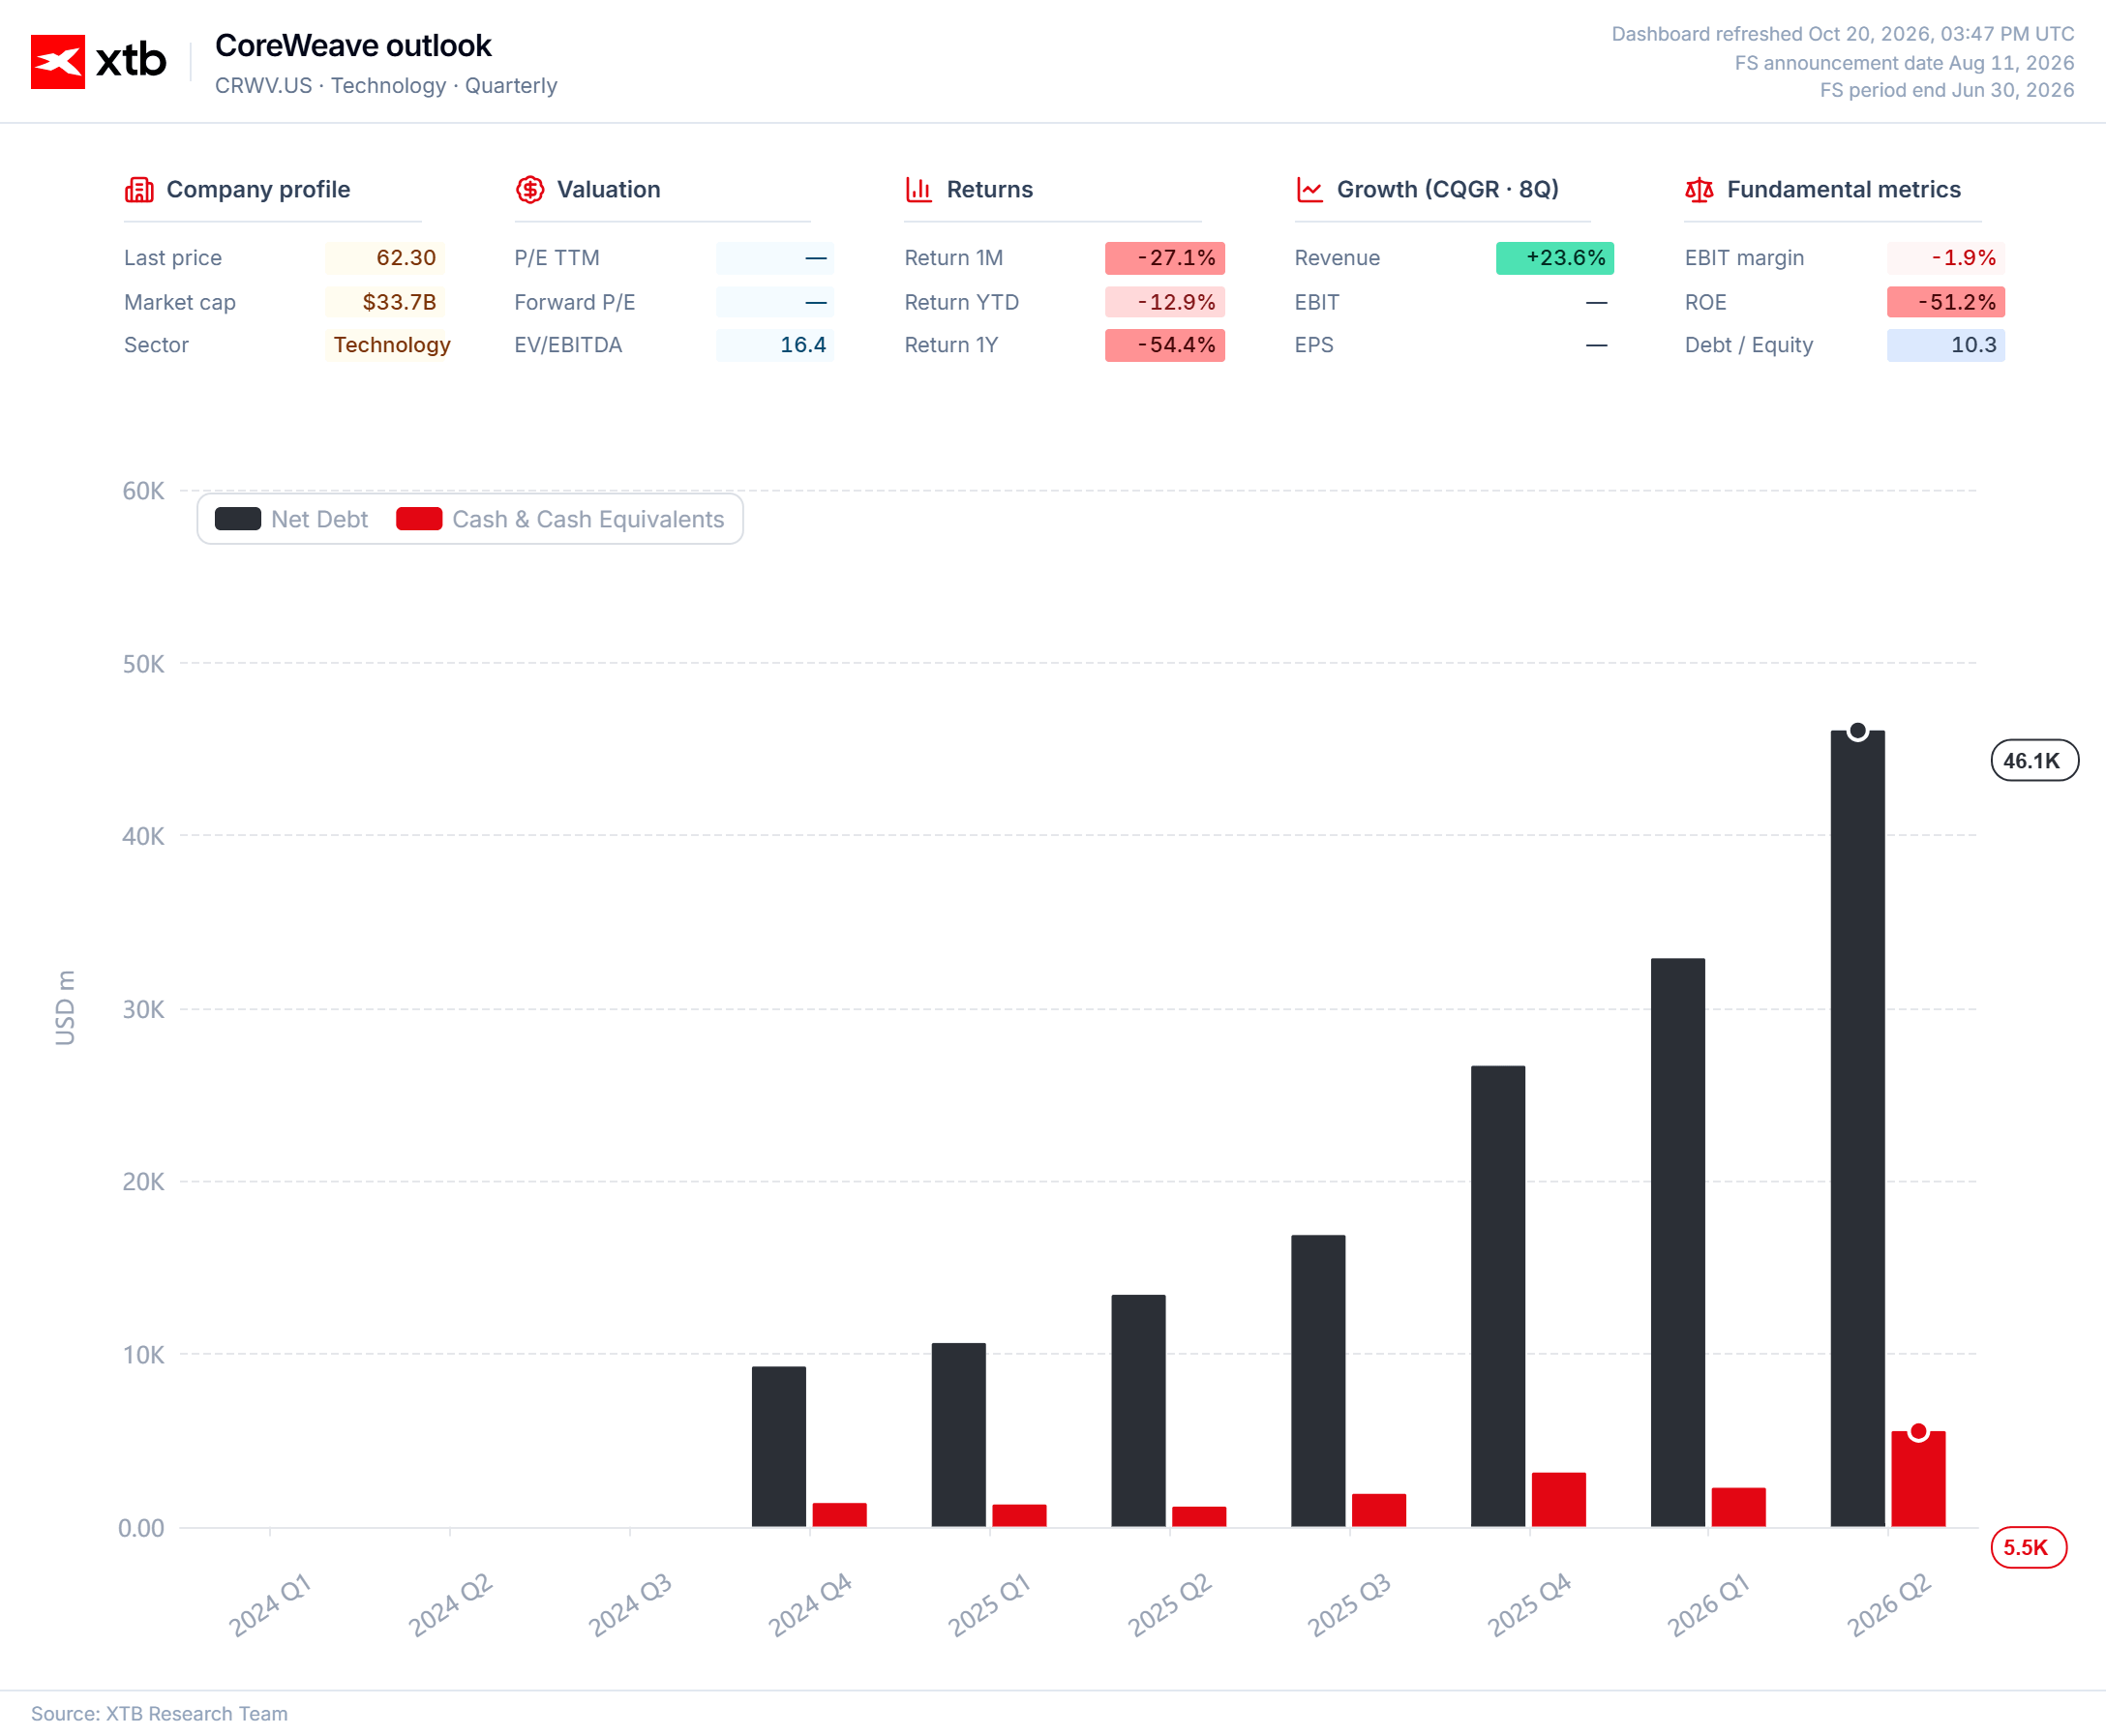
Las condiciones de financiamiento reflejan cada vez más los crecientes desafíos de la compañía y se están convirtiendo en su mayor problema. Los rendimientos de algunos bonos han aumentado hasta el 16%, lo que refleja serias preocupaciones entre los acreedores.
Además, a pesar del aumento de la oferta de semiconductores, la escasez sigue siendo grave y prolongada. A corto plazo, esto implica presión sobre los costos y, a largo plazo, presión sobre los márgenes debido al aumento de la competencia.
La situación de CoreWeave es difícil, pero todavía no es desesperada, y la compañía tiene margen para mejorar su eficiencia operativa.
Los nuevos contratos firmados durante el segundo trimestre ofrecieron márgenes de contribución hasta 10 puntos porcentuales superiores a los de trimestres anteriores. La expansión de los servicios de implementación de modelos de inteligencia artificial, así como del software, el almacenamiento de datos y las redes, podría aumentar los ingresos generados por la infraestructura existente.
Los factores clave en este escenario son la alianza con Nvidia y el acceso contratado al suministro eléctrico. Si la compañía logra recuperar la confianza de sus acreedores mientras mantiene su ritmo actual de crecimiento, el equilibrio de riesgos podría cambiar drásticamente a su favor. Sin embargo, si los precios y la disponibilidad de los componentes continúan bajo una presión tan intensa, la compañía podría no alcanzar las economías de escala necesarias para el crecimiento exponencial que supone el modelo de negocio «neocloud».


Los CDS vuelven a encender alertas sobre las acciones de IA: ¿señal de venta o ruido?


Gráfico del día: El Nasdaq se recupera impulsado por el sector de la IA: Intel, AMD y Micron lideran el avance


Calendario económico: mercado laboral del Reino Unido, índice ZEW y resultados en Wall Street


Mercados a observar hoy: CAC 40, libra esterlina y gas natural europeo (19 de octubre de 2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.