


-
El Nasdaq 100 cayó un 6,36%, afectado por las dudas sobre la regulación de la IA.
-
Los centros de datos enfrentan riesgos por permisos, electricidad y retrasos.
-
Los casos de Meta, New Oriental y el tabaco muestran diferentes efectos de la regulación.

-
El Nasdaq 100 cayó un 6,36%, afectado por las dudas sobre la regulación de la IA.
-
Los centros de datos enfrentan riesgos por permisos, electricidad y retrasos.
-
Los casos de Meta, New Oriental y el tabaco muestran diferentes efectos de la regulación.
El jueves, el Nasdaq 100 cayó un 6,36%. Para un índice que reúne a varias de las empresas más valiosas del mundo, fue un golpe serio. La tentación es buscar una explicación única: las elecciones de mitad de mandato han aumentado la probabilidad de nuevas normas para la inteligencia artificial y el mercado ha empezado a descontarlas. Hay algo de verdad en ello. También hay una pregunta anterior, quizá más difícil de responder: ¿cuánto dinero debe generar la IA para justificar todo lo que ya se está gastando en construirla?
La reacción del miércoles ofrece una pista. Tras las elecciones, Microsoft subió un 6,7% y Amazon un 6,1%, mientras varios operadores de centros de datos sufrieron fuertes caídas. Un día después llegó la venta generalizada. Si el temor fuera simplemente que “van a regular la IA”, costaría explicar por qué sus grandes compradores salieron inicialmente favorecidos. Los inversores distinguieron, al menos durante unas horas, entre quien dispone de efectivo y clientes propios y quien necesita que los nuevos centros de datos se construyan deprisa para cumplir sus previsiones.
Regulación de la inteligencia artificial: el riesgo para los centros de datos
Conviene mirar qué se está planteando realmente. Los legisladores demócratas que tomarán el control del Congreso en enero preparan propuestas para proteger a los consumidores del encarecimiento eléctrico asociado a los centros de datos. También quieren someter los modelos avanzados a evaluaciones independientes y aclarar la responsabilidad de las empresas cuando sus sistemas causen daños. Son propuestas. Su aprobación federal se enfrenta, entre otros obstáculos, a la oposición del presidente Trump. Mientras tanto, los permisos y las posibles moratorias estatales pueden afectar antes a proyectos concretos.
Goldman Sachs calcula que los estados donde podrían imponerse restricciones concentran alrededor del 45% de la capacidad de centros de datos prevista en Estados Unidos. La cifra impresiona, pero exige cuidado: capacidad situada en estados expuestos no significa capacidad cancelada. Cada proyecto tendrá su calendario, sus permisos y sus posibilidades de adaptación. El riesgo para una empresa, sin embargo, puede aparecer mucho antes de que un gobernador firme una prohibición. Basta con que se retrase la conexión eléctrica de una instalación cuyos ingresos ya figuraban en las expectativas del mercado.
Aquí la regulación toca una peculiaridad de este ciclo. El programa informático puede mejorar en meses; una subestación eléctrica no se levanta a la misma velocidad. La Agencia Internacional de la Energía estima que el consumo mundial de los centros de datos pasará de 485 teravatios hora en 2025 a unos 950 en 2030. La propia agencia advierte de que los cuellos de botella en electricidad, redes y equipos hacen menos probables los escenarios de expansión más rápidos a corto plazo. ¿Qué ocurre con la rentabilidad prometida a los accionistas si los chips están comprados, el edificio está financiado y la energía tarda dos años más en llegar?
Para una gran plataforma, aplazar parte de la inversión puede aliviar la presión sobre el flujo de caja. Para una empresa cuyo negocio consiste en vender esa capacidad futura, el mismo retraso puede ser mucho más grave. También hay un efecto menos evidente: si resulta difícil autorizar nuevos centros, las instalalaciones ya conectadas podrían adquirir más valor. Regular no reparte pérdidas por igual.
Qué enseñan Meta, New Oriental y el tabaco sobre la regulación
La historia ayuda a ordenar estas posibilidades, aunque hay que escoger bien los precedentes. En 2018, Facebook afrontó la crisis de privacidad asociada a Cambridge Analytica y una discusión creciente sobre el uso de datos personales. El día en que comunicó perspectivas de menores márgenes, sus acciones se desplomaron un 19%. Al año siguiente aceptó una sanción de 5.000 millones de dólares de la Comisión Federal de Comercio de Estados Unidos y nuevas obligaciones de supervisión. Era dinero real, además de un cambio en la manera de gestionar productos y datos.
Aun así, sus ingresos pasaron de 40.653 millones de dólares en 2017 a 55.838 millones en 2018 y 70.697 millones en 2019. La caída de la acción anticipaba más costes y un crecimiento potencialmente menos rentable; las cuentas posteriores muestran que los anunciantes no abandonaron de pronto la plataforma. Una sanción puede justificar una valoración bursátil menor incluso mientras las ventas siguen subiendo. Confundir ambas cosas lleva a diagnósticos precipitados.
En China ocurrió algo bastante distinto con la enseñanza extraescolar. Las restricciones de 2021 obligaron a New Oriental a cesar sus servicios académicos para alumnos de primaria y secundaria. En su ejercicio fiscal terminado en mayo de 2022, los ingresos cayeron un 27,4%, hasta 3.105 millones de dólares, y el beneficio operativo del ejercicio anterior dio paso a una pérdida operativa de 982,5 millones. La empresa conservó otros negocios, pero una parte esencial de su actividad anterior dejó de poder desarrollarse como lo hacía.
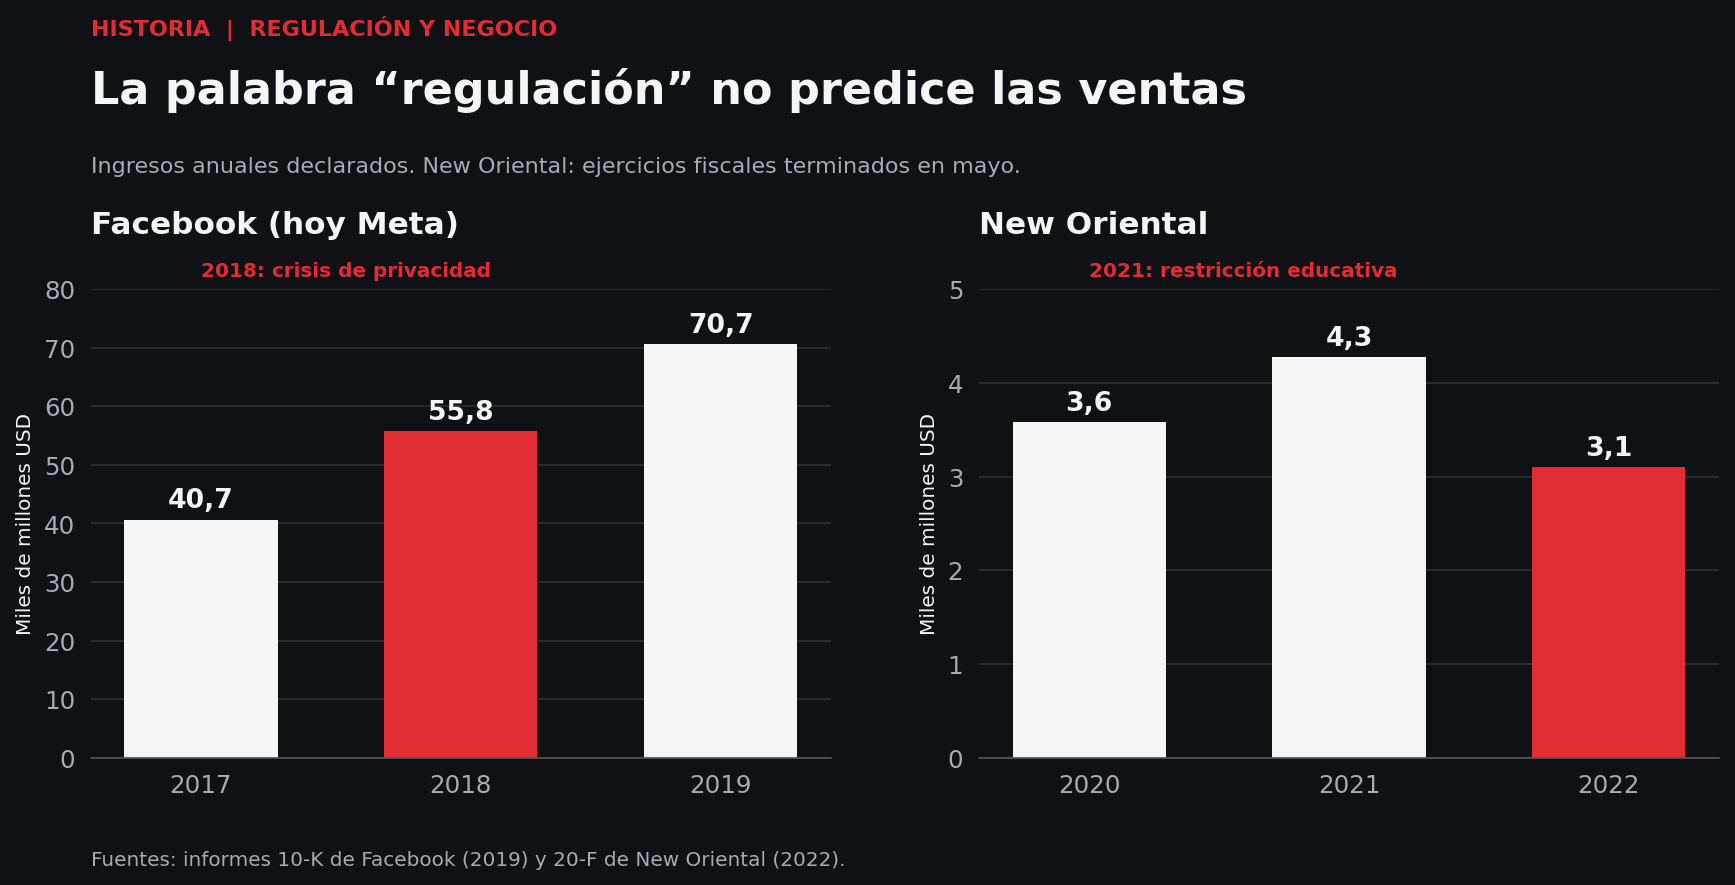
Es una diferencia decisiva para valorar la IA. Una norma que exija pruebas de seguridad, más documentación o pagar íntegramente una conexión a la red aumenta el coste de operar. Una norma que impida prestar el servicio que sostiene los ingresos altera el negocio desde su raíz. Hoy existe un debate político intenso sobre la IA, pero sería aventurado tratar cada propuesta sobre electricidad o responsabilidad civil como si ya hubiera provocado un resultado comparable al de las academias chinas.
El tabaco aporta otra perspectiva, esta vez de muy largo plazo. En 1998, las grandes compañías estadounidenses firmaron el Master Settlement Agreement para resolver litigios de los estados relacionados con los costes sanitarios del tabaquismo. El acuerdo restringió varias formas de publicidad y estableció pagos anuales que continúan mientras las empresas firmantes vendan cigarrillos. Más adelante llegaron otras medidas, incluida la autoridad reguladora concedida a la FDA en 2009.
En 1998 fumaba cigarrillos el 24,1% de los adultos estadounidenses. En 2008 lo hacía el 20,6% y en 2022, el 11,6%. Sería erróneo atribuir toda esa caída al acuerdo de 1998: influyeron las políticas posteriores, los impuestos, la información sanitaria y los cambios de conducta. El gráfico permite observar otra cosa. Una industria puede seguir vendiendo durante décadas y, al mismo tiempo, perder progresivamente la base de consumidores que sostenía sus perspectivas de crecimiento.
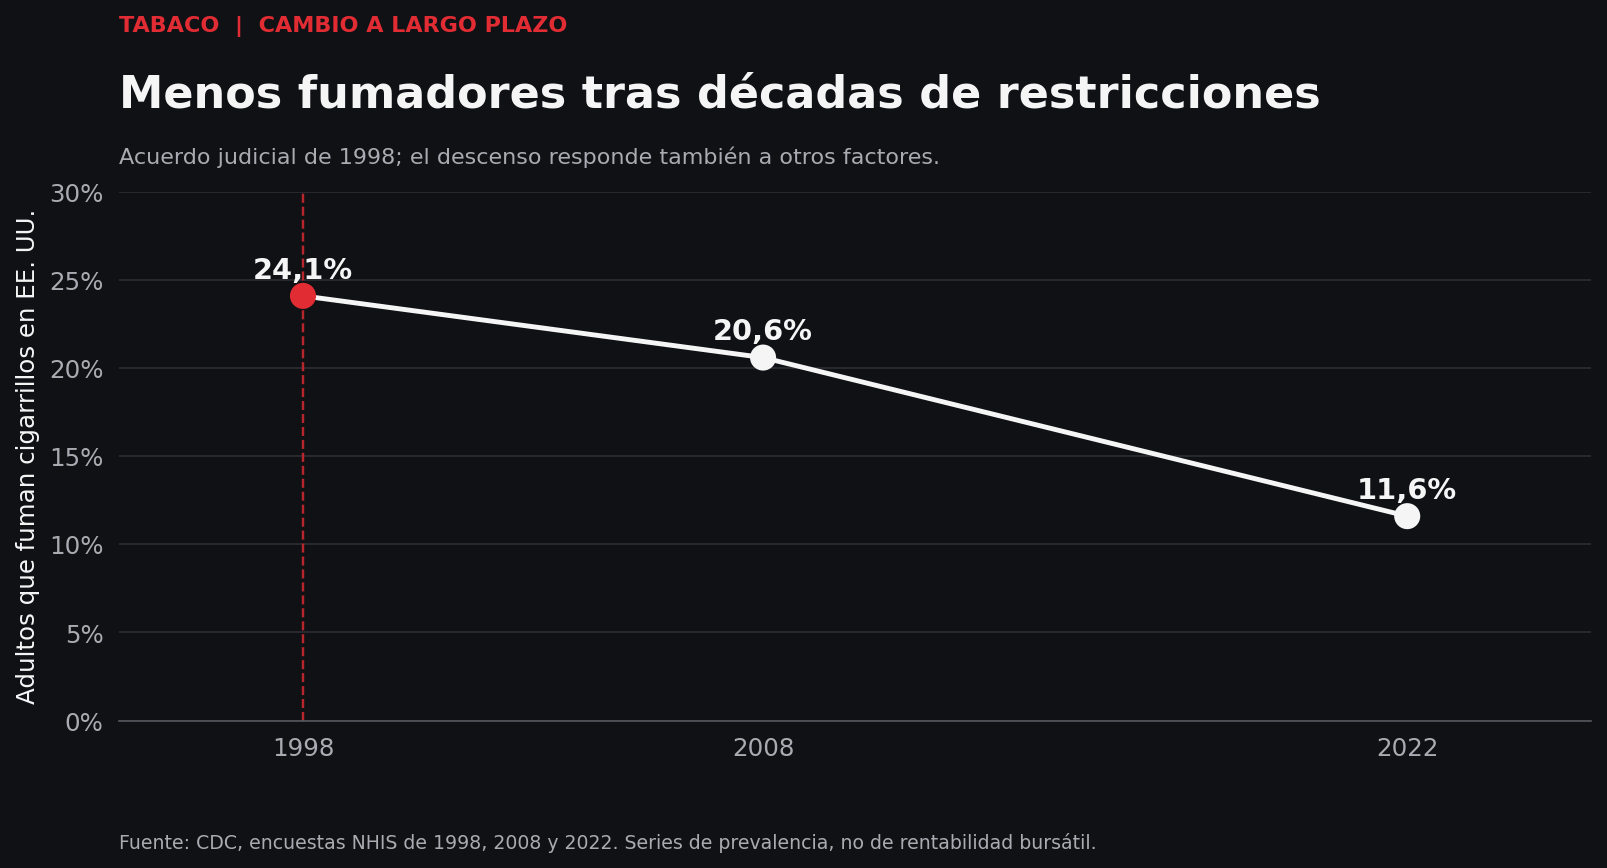
La comparación tiene límites evidentes. El daño sanitario del cigarrillo está documentado y el objetivo de muchas medidas era reducir su consumo. La IA reúne usos muy distintos, desde herramientas cuya utilidad ya se puede medir hasta proyectos que todavía viven de promesas. Lo que enseña el tabaco al inversor es algo más acotado: la supervivencia de una industria no garantiza que mantenga la tasa de crecimiento con la que se valoraron sus acciones años antes.
¿Corrección bursátil o fin del ciclo de inversión en IA?
¿En cuál de estas historias encaja mejor la situación actual? Por ahora, la crisis de privacidad de Facebook parece una comparación más cercana para las grandes plataformas: obligaciones adicionales, costes y una negociación sobre márgenes futuros. Los proyectos de infraestructura financiados bajo la premisa de una expansión sin retrasos afrontan un riesgo distinto. Si una moratoria les impide entregar capacidad comprometida, el problema deja de parecerse a una multa asumible. La misma noticia regulatoria puede ser moderada para un comprador de chips y severa para quien ha financiado la construcción de un centro concreto.
Tampoco sería prudente declarar terminado el ciclo porque la bolsa haya caído. La demanda presente tiene respaldo en actividad empresarial: la Semiconductor Industry Association informó de ventas mundiales de chips de 517.700 millones de dólares en el tercer trimestre de 2026, un 24,1% más que en el trimestre anterior. Son ventas realizadas. La duda bursátil se refiere a la siguiente fase: cuánto de esa inversión producirá servicios por los que los clientes pagarán lo suficiente y durante cuánto tiempo.
Durante los próximos meses habrá que leer los resultados con esa pregunta en mente. Un pedido de procesadores es una señal de gasto; un centro conectado y utilizado empieza a mostrar capacidad productiva; un contrato renovado a un precio rentable cuenta una historia más completa. Si los permisos retrasan las instalaciones, las compañías deberán explicar qué proyectos se aplazan y quién asume el coste. Si la regulación de los modelos avanza, importará conocer el gasto de cumplimiento y si modifica los productos que pueden venderse. Ninguna de esas respuestas aparece en un porcentaje de caída diaria.
También merece atención la competencia. Las grandes empresas cuentan con equipos jurídicos, infraestructura y recursos para cumplir reglas exigentes. Una pequeña compañía puede tener una idea mejor y carecer del capital para sostener años de evaluaciones o esperar una conexión eléctrica. Las normas pueden frenar abusos y proteger a quienes pagan la factura de la luz. Al mismo tiempo, su coste de cumplimiento puede terminar reforzando a los participantes que ya dominan el mercado. Habrá que juzgar cada medida por sus resultados y por quién acaba pagando.
Mi lectura es que el mercado está corrigiendo una expectativa muy concreta: que la construcción de capacidad para IA podía avanzar a la velocidad prevista, con costes controlados y sin una oposición política significativa. El debate regulatorio ha puesto fecha y lugar a riesgos que antes parecían lejanos. La caída exige revisar cifras y calendarios; todavía no demuestra que las empresas vayan a dejar de usar inteligencia artificial.
Queda una pregunta para las próximas publicaciones de resultados. Si se construyen menos centros de los previstos, ¿mejorará la rentabilidad de las plataformas porque gastarán con más disciplina, o caerán sus ingresos futuros porque no podrán atender la demanda? Según cuál sea la respuesta, este episodio se recordará como el momento en que el mercado aprendió a valorar mejor el ciclo, o como el momento en que descubrió que había pagado por un crecimiento que no llegaría.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


El VIX sube 70% en su tercer mayor salto de la historia, qué pasó después

OpenAI planea mantener sus inversiones en centros de datos de IA 📈 Continúa el rebote del Nasdaq


El petróleo cae tras alcanzar los 100 dólares 📉 ¿Irán evalúa cambios en su programa nuclear?

🚩 EUR/USD cae un 0,6%
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.