

- La cumbre Trump-Xi mejora el entorno táctico al reducir el riesgo de una ruptura inmediata de la tregua comercial, pero todavía faltan detalles operativos que permitan medir su impacto económico.
- Los potenciales efectos se reparten de forma desigual: importadores, cadenas de suministro asiáticas y cotizadas chinas podrían beneficiarse, mientras chips, tierras raras, agricultura y aeronáutica siguen condicionados por licencias o compromisos concretos.
- El mercado necesitará confirmar el acercamiento mediante aranceles efectivos, licencias, compras, flujos comerciales y revisiones de beneficios, no únicamente mediante declaraciones políticas.

- La cumbre Trump-Xi mejora el entorno táctico al reducir el riesgo de una ruptura inmediata de la tregua comercial, pero todavía faltan detalles operativos que permitan medir su impacto económico.
- Los potenciales efectos se reparten de forma desigual: importadores, cadenas de suministro asiáticas y cotizadas chinas podrían beneficiarse, mientras chips, tierras raras, agricultura y aeronáutica siguen condicionados por licencias o compromisos concretos.
- El mercado necesitará confirmar el acercamiento mediante aranceles efectivos, licencias, compras, flujos comerciales y revisiones de beneficios, no únicamente mediante declaraciones políticas.
Las cumbres entre Estados Unidos y China suelen producir dos relatos a la vez. El primero se escribe en comunicados cargados de estabilidad, cooperación y diálogo. El segundo aparece en los detalles: aranceles, licencias de exportación, compras, tecnología y plazos verificables. Tras la reunión del 24 de septiembre entre Donald Trump y Xi Jinping en la Casa Blanca, ¿ha cambiado realmente el escenario del mercado o solo se ha reducido la probabilidad de un accidente inmediato?
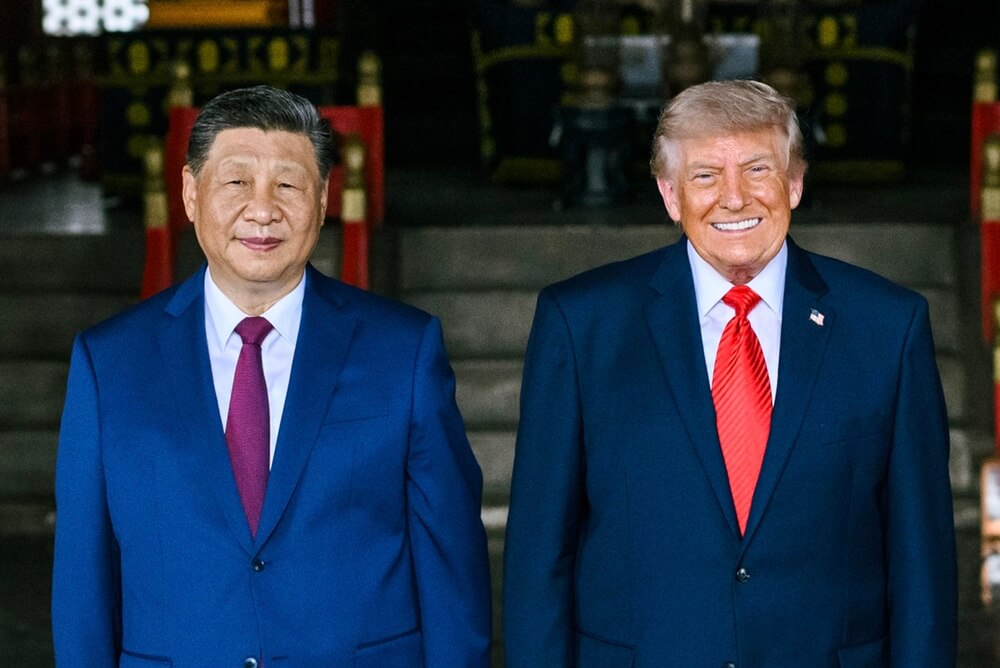
La respuesta más prudente es que la cumbre mejora el entorno táctico, pero todavía no transforma el marco estratégico. Los dos presidentes respaldaron una nueva disposición alcanzada por sus equipos económicos y comerciales, acordaron continuar el diálogo y defendieron una relación de mayor estabilidad. También apoyaron conversaciones sobre inteligencia artificial y gestión de riesgos. Sin embargo, al momento de escribir este análisis no se había publicado un texto conjunto detallado con calendarios, listas completas de productos, reducciones arancelarias cuantificadas o cambios verificables en los controles tecnológicos.
Esa distinción importa. Un acuerdo político reduce el riesgo de escalada porque crea canales para negociar y eleva el coste diplomático de romperlos. Un acuerdo operativo cambia flujos de caja, precios y decisiones empresariales. La cumbre ha avanzado con claridad en lo primero. Para confirmar lo segundo, el mercado necesita documentos de los ministerios, la representación comercial estadounidense y las aduanas de ambos países. El encuentro se apoyaba en el marco creado durante la reunión de mayo. Entonces, Washington y Pekín impulsaron un consejo bilateral de comercio para bienes no sensibles y un mecanismo paralelo de inversión. China asumió compromisos sobre compras agrícolas, aeronaves y acceso a determinados productos estadounidenses. Ambas partes también mantuvieron una tregua temporal en controles y medidas comerciales. La reunión de septiembre buscaba convertir esa arquitectura en resultados concretos y prolongar la estabilidad más allá de los próximos vencimientos.
La declaración china indica que los equipos alcanzaron una nueva disposición conjunta y que Trump consideró que las consultas habían producido nuevos resultados. No especifica, sin embargo, su tamaño ni su aplicación. Antes de la cumbre se negociaba una reducción recíproca de aranceles sobre alrededor de 30.000 millones de dólares en bienes no estratégicos de cada lado. Esa cifra era una propuesta en discusión, no un resultado que pueda darse por ejecutado hasta que aparezcan los anexos y las fechas de entrada en vigor.
El primer cambio para el mercado es, por tanto, la distribución de riesgos. La posibilidad de una ruptura abrupta de la tregua comercial ha disminuido. Eso beneficia especialmente a empresas dependientes de cadenas de suministro asiáticas, fabricantes con exposición a tierras raras, minoristas importadores y compañías chinas que cotizan en Hong Kong o Estados Unidos. No significa que sus beneficios mejoren de inmediato, pero reduce el descuento aplicado a un escenario de nuevas restricciones.
El segundo cambio afecta a la inflación. Una rebaja limitada de aranceles sobre bienes de consumo, productos agrícolas, energía o dispositivos médicos podría aliviar algunos costes en Estados Unidos. El impacto agregado dependerá del alcance y de si las empresas trasladan el ahorro a precios. La dirección sería desinflacionaria, aunque 30.000 millones por cada lado representan una fracción pequeña del comercio total. Para los bonos, la señal es favorable solo si el alivio comercial es lo bastante creíble como para moderar expectativas de inflación y no queda compensado por otros shocks, en particular la energía. El tercer elemento es la inteligencia artificial. Xi afirmó que las dos potencias pueden cooperar más de lo que compiten y pidió prevenir el abuso de la tecnología, manteniéndola bajo control humano. Trump respaldó la continuidad del diálogo. Los equipos habían trabajado previamente en un mecanismo de notificación de incidentes de IA y en nuevas reuniones sobre seguridad. Esto reduce el riesgo de incomunicación ante un incidente grave, pero no equivale a abrir el mercado chino a los chips estadounidenses más avanzados ni a retirar controles sobre equipos de fabricación de semiconductores.
Para Nvidia, fabricantes de maquinaria de chips y plataformas tecnológicas, esa diferencia es decisiva. Un canal de seguridad puede evitar errores de cálculo y ofrecer una base institucional. Los ingresos, sin embargo, dependen de licencias, especificaciones de productos autorizados y decisiones de compra en China. La cumbre no ha eliminado la competencia tecnológica. La ha colocado dentro de un marco más previsible, que es útil, pero mucho menos poderoso que una liberalización comercial.
Las tierras raras son otra prueba. China conserva una posición dominante en el procesamiento de varios minerales críticos empleados en defensa, vehículos eléctricos, electrónica y energía. Una aceleración comprobable de licencias de exportación tendría efectos directos sobre inventarios y costes de fabricantes occidentales. Las declaraciones públicas de la cumbre no detallan ese mecanismo. Hasta que los plazos de entrega y las autorizaciones muestren una mejora, el riesgo de suministro seguirá incorporado en las valoraciones.
Taiwán permaneció como límite estructural. Xi reiteró que la reunificación y la integridad territorial son posiciones centrales de Pekín y pidió a Washington oponerse a la independencia taiwanesa. El comunicado chino señala que la cuestión debe tratarse con cautela, pero no anuncia un cambio formal en la política estadounidense, en las ventas de armas o en los controles tecnológicos relacionados con la isla. Para el mercado de semiconductores, la ausencia de deterioro es positiva, aunque no elimina el riesgo geopolítico de fondo.
La reacción previa a la cumbre ya había descontado una parte del acercamiento. El yuan alcanzó el 21 de septiembre sus niveles más firmes en más de tres años frente al dólar, con el tipo de cambio en el mercado continental alrededor de 6,695 yuanes por dólar. El Banco Popular de China permitió una fijación más favorable y redujo su resistencia a la apreciación. Goldman Sachs y otras casas interpretaron el movimiento como una búsqueda de estabilidad antes del encuentro, no necesariamente como el inicio de una tendencia indefinida. Este comportamiento ofrece una guía para evaluar el resultado. Si el yuan conserva su fortaleza después de la cumbre, indicará que los inversores confían en una menor tensión comercial y en flujos más equilibrados. Si devuelve rápidamente el movimiento, la lectura será que el encuentro produjo lenguaje político, pero no suficientes cambios económicos. La moneda es especialmente útil porque combina crecimiento chino, diferencial de tipos, comercio y percepción de riesgo.
La renta variable necesita la misma confirmación. Antes del encuentro, las bolsas habían reaccionado favorablemente a la posibilidad de estabilidad, mientras las opciones sobre varios activos vinculados a China no anticipaban un movimiento extremo. Una subida duradera de las acciones chinas, semiconductores, industriales y minoristas exigiría revisiones de beneficios, no solo expansión de múltiplos. Esas revisiones aparecerían si bajan aranceles efectivos, mejoran licencias o se recuperan pedidos. Sin ellas, el impulso puede convertirse en una reacción breve de alivio.
Para Estados Unidos, el efecto no es uniforme. Los importadores de bienes de consumo se benefician de menores costes, pero algunos productores domésticos pierden parte de la protección arancelaria. Las empresas agrícolas y aeronáuticas ganarían si China cumple compras adicionales. Los grupos tecnológicos obtendrían valor de reglas más previsibles, aunque una apertura parcial también intensificaría la competencia. Por eso un acuerdo limitado puede favorecer al índice general y, al mismo tiempo, producir ganadores y perdedores sectoriales.
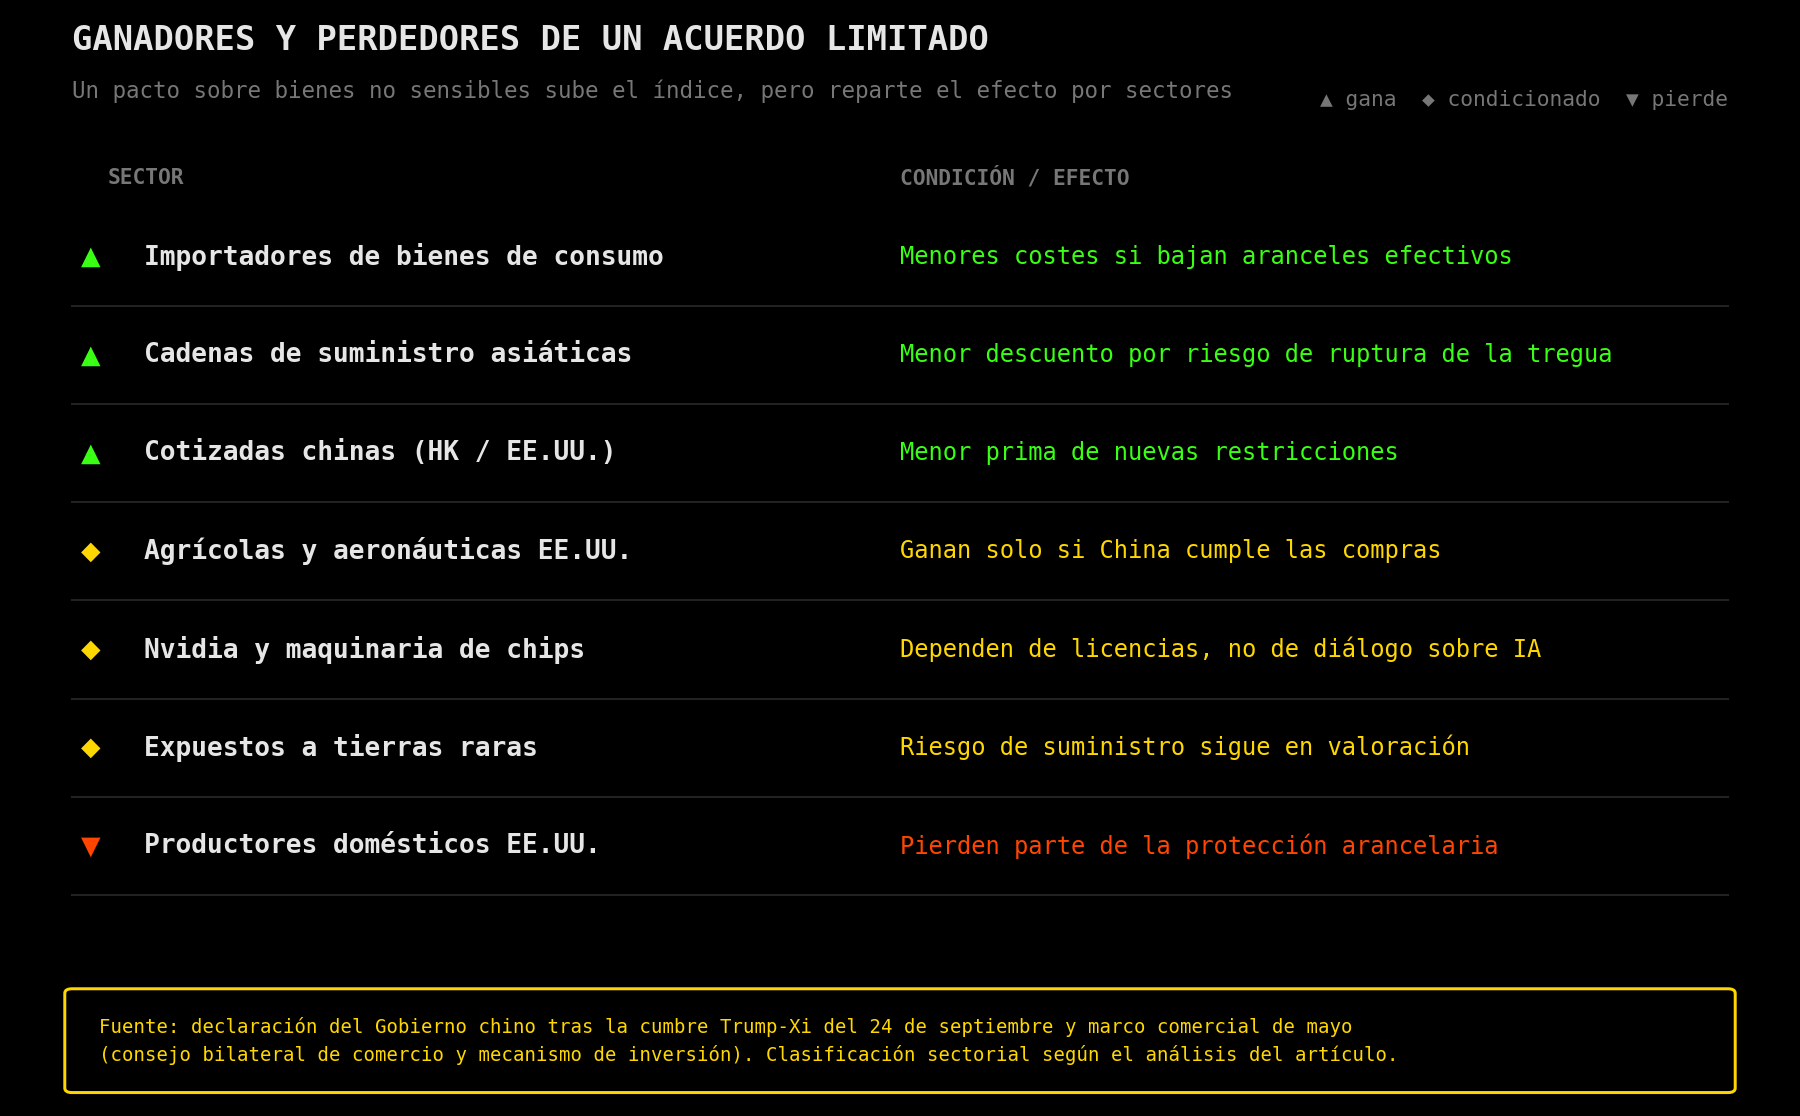
El gráfico permite visualizar esta distribución: importadores de bienes de consumo, cadenas de suministro asiáticas y cotizadas chinas aparecen entre los potenciales beneficiarios; las compañías agrícolas y aeronáuticas estadounidenses, Nvidia y maquinaria de chips, y las empresas expuestas a tierras raras mantienen beneficios condicionados; mientras que los productores domésticos estadounidenses podrían perder parte de la protección arancelaria.
China busca algo más que aranceles bajos. Necesita preservar acceso a mercados, tecnología no restringida y capital internacional mientras intenta sostener el crecimiento. Una relación estable con Washington reduce el incentivo para que empresas globales aceleren la diversificación de cadenas de suministro. También permite a Pekín concentrarse en consumo interno, sector inmobiliario y productividad. No obstante, una tregua no revierte automáticamente años de relocalización ni elimina las restricciones en sectores considerados estratégicos.
Estados Unidos persigue una combinación difícil: reducir inflación y asegurar suministros sin renunciar a presión sobre tecnología, defensa y propiedad intelectual. Esa dualidad explica por qué los avances se concentran en bienes no sensibles. La cooperación puede crecer en agricultura, energía, salud o ciertos productos de consumo mientras continúa la rivalidad en chips avanzados, computación, telecomunicaciones y minerales críticos. El mercado debe acostumbrarse a una relación compartimentada, no a una reconciliación completa.
Qué niveles deben vigilar los mercados
Desde el punto de vista técnico, el yuan continental mantiene como referencia inmediata el área de 6,70 por dólar, mientras el Hang Seng y los índices chinos deberán confirmar cualquier ruptura con volumen y amplitud, no solo con el avance de grandes tecnológicas. En Estados Unidos, el Nasdaq 100 es el termómetro más sensible a cambios en política de chips, y el S&P 500 alrededor de sus máximos recientes refleja ya una prima considerable de continuidad económica. No se trata de extraer una señal de un gráfico, sino de comprobar si la reacción se extiende más allá de una sesión.
Tres escenarios después de la cumbre Trump-Xi
El escenario favorable requeriría la publicación rápida de anexos, fechas y listas de productos, junto con una extensión clara de la tregua. Una rebaja arancelaria recíproca, licencias más ágiles para minerales y un calendario de diálogo sobre IA reducirían costes e incertidumbre. Las acciones chinas, industriales, semiconductores autorizados y empresas de consumo podrían beneficiarse, mientras los bonos recogerían un modesto alivio inflacionario.
El escenario central es más limitado. Los equipos siguen negociando, se evitan nuevas medidas y la relación conserva un tono estable, pero la mayoría de los controles estratégicos permanece. El mercado habría ganado visibilidad, no un nuevo motor de crecimiento. La volatilidad política disminuiría, aunque los beneficios empresariales dependerían todavía del ciclo, los tipos y la demanda final.
El riesgo adverso no ha desaparecido. Una disputa sobre Taiwán, el cumplimiento de compras, las licencias de tierras raras o los controles de chips podría reabrir la confrontación. La falta de detalles también permite interpretaciones incompatibles entre ambos gobiernos. Si cada parte presenta el acuerdo de forma distinta y retrasa su ejecución, el alivio inicial puede revertirse.
La cumbre sí cambió algo importante: trasladó la relación desde la amenaza inmediata hacia una negociación administrada. Eso reduce el riesgo de cola y mejora la previsibilidad para empresas e inversores. Pero no resolvió la competencia estratégica ni entregó todavía pruebas suficientes para elevar de manera general las previsiones de beneficios. El mercado dispone ahora de un puente. Su valor dependerá de si aparecen el calendario, los documentos y los flujos comerciales capaces de sostenerlo.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

🚩 TNOTE cae a su nivel más bajo desde 2007


Apertura de EE. UU.: Wall Street sube mientras cae el petróleo 🗽 Synopsys se dispara tras mejora de HSBC

🔴🔒 CIERRE SEMANAL DE MERCADOS (25.09.2026)


Lo que debes saber hoy: La caída de los bonos se modera
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.