


-
Disney superó las expectativas del mercado, con ingresos de US$25.947 millones y un beneficio ajustado por acción de US$1,77 durante el cuarto trimestre fiscal de 2026.
-
La semana adicional de operaciones favoreció los resultados, aunque las ganancias también crecieron significativamente al descontar ese efecto.
-
Experiencias, streaming y deportes mejoraron su rentabilidad, mientras Disney proyecta nuevas inversiones en contenido y parques para 2027.

-
Disney superó las expectativas del mercado, con ingresos de US$25.947 millones y un beneficio ajustado por acción de US$1,77 durante el cuarto trimestre fiscal de 2026.
-
La semana adicional de operaciones favoreció los resultados, aunque las ganancias también crecieron significativamente al descontar ese efecto.
-
Experiencias, streaming y deportes mejoraron su rentabilidad, mientras Disney proyecta nuevas inversiones en contenido y parques para 2027.
Disney (DIS.US) cerró el cuarto trimestre de su año fiscal 2026 con ingresos de US$25.947 millones, un 16% más que un año antes y por encima de los US$25.200 millones que esperaba el mercado. El beneficio ajustado por acción también superó las estimaciones, alcanzando US$1,77 frente a los US$1,67 previstos, en un trimestre marcado por el crecimiento de los parques, el streaming y el negocio deportivo. Sin embargo, la comparación requiere una precisión importante, ya que este trimestre incluyó una semana adicional de operaciones respecto de 2025, lo que favoreció tanto los ingresos como las ganancias y hace necesario distinguir cuánto del crecimiento respondió a ese efecto y cuánto a la evolución de los propios negocios.
El impacto de esa semana extra fue considerable, ya que Disney estima que aportó cerca de US$1.630 millones a los ingresos y US$490 millones al beneficio operativo de sus segmentos. Al descontar este efecto, el crecimiento de las ventas pasa del 15,5% al 8,2%, mientras que el beneficio operativo registra un avance del 28,7% en lugar del 42,8% reportado. La diferencia es importante, pero no cambia el hecho de que la compañía consiguió aumentar sus ganancias a un ritmo bastante mayor que sus ingresos. Incluso sin esa semana adicional, el beneficio ajustado por acción habría alcanzado US$1,59, un 43% más que el año anterior, lo que muestra que la mejora de los resultados va más allá de un simple efecto calendario.
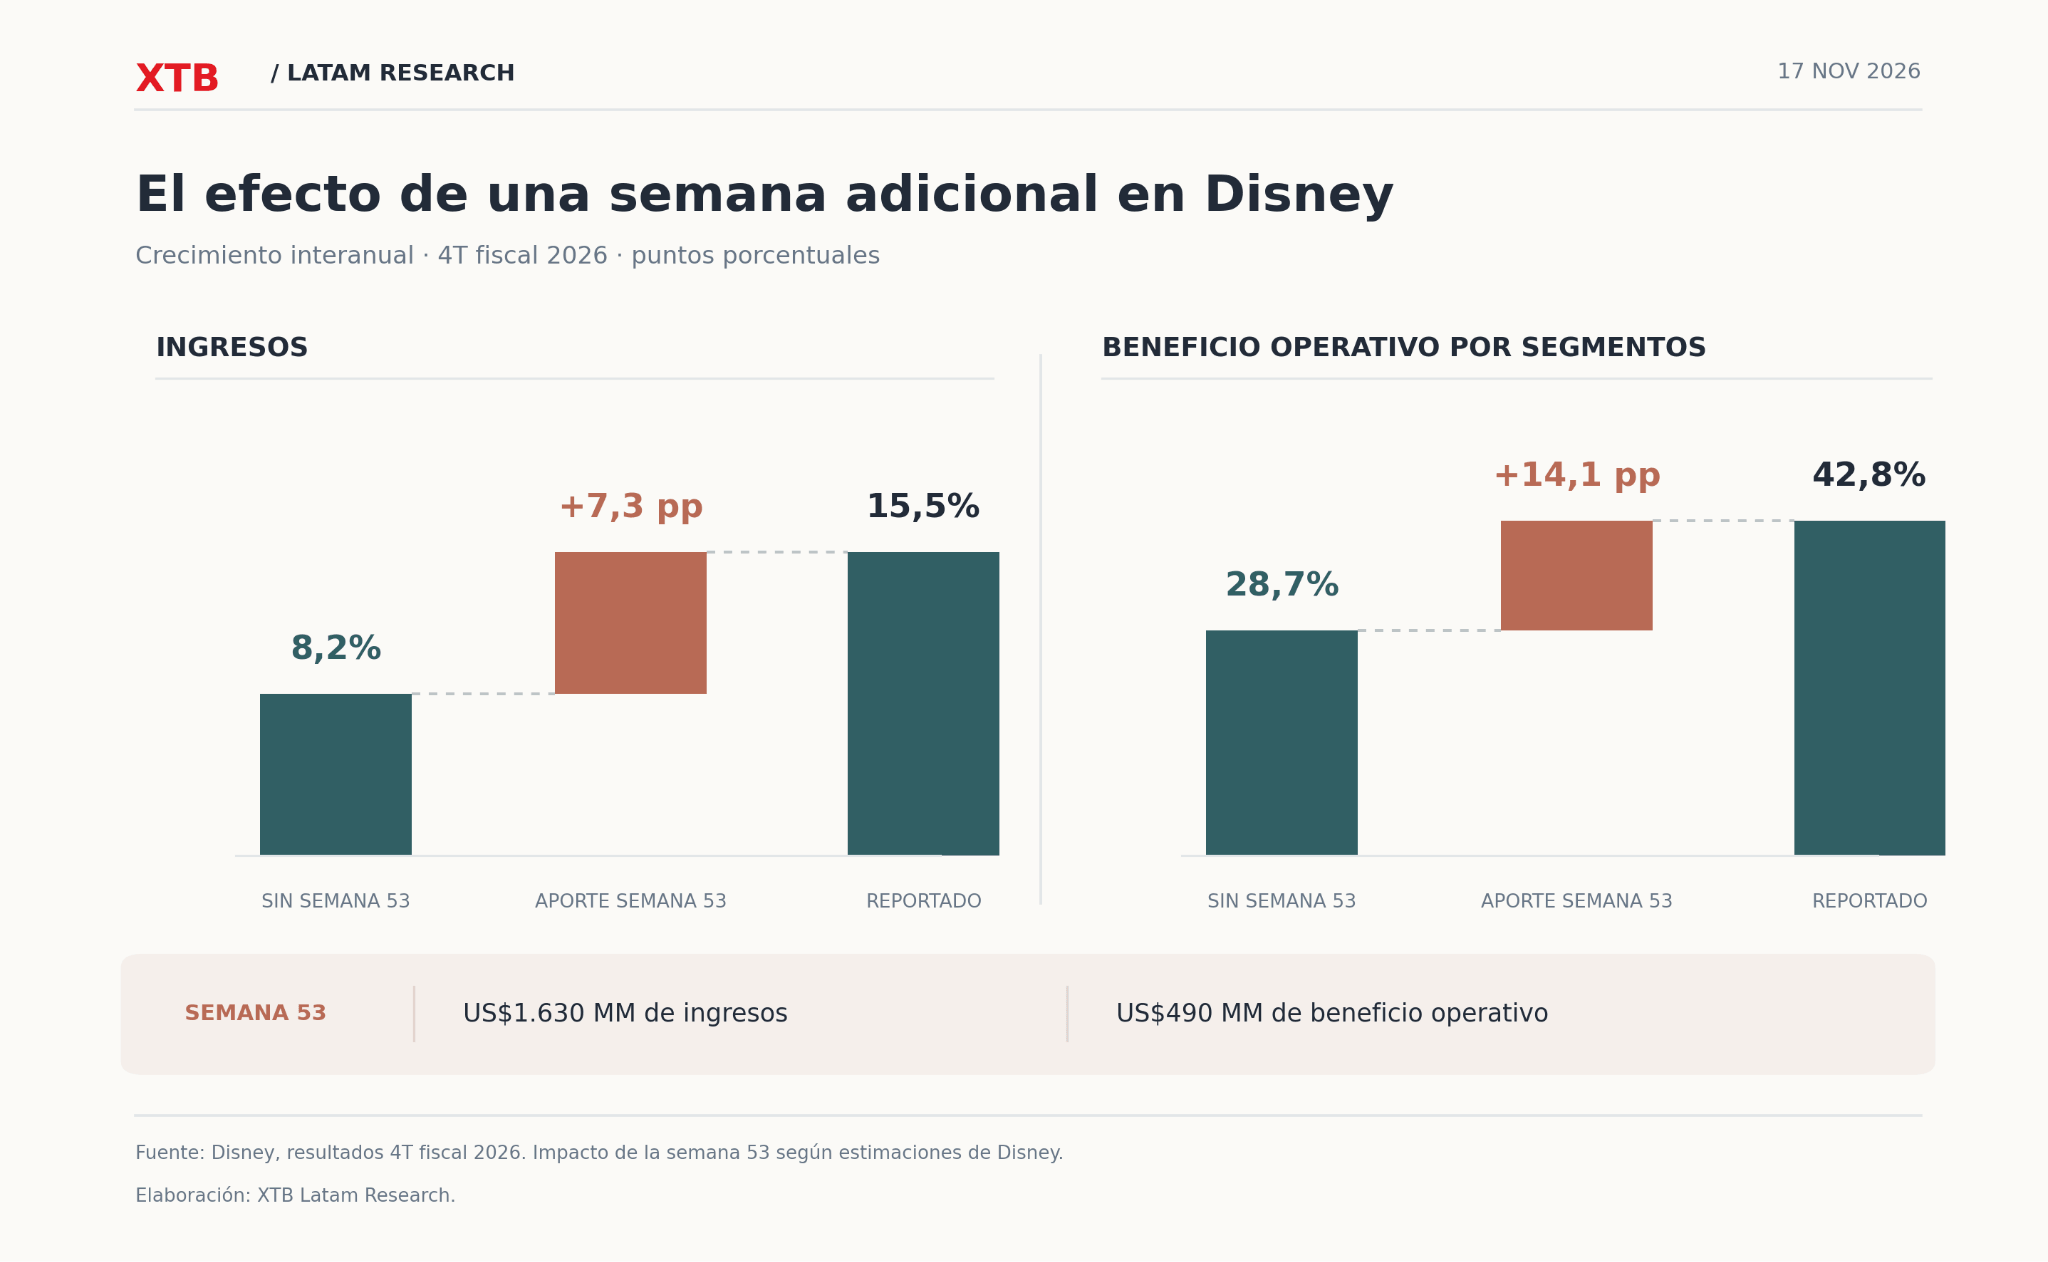 Gráficos de barras del efecto de la semana adicional en los ingresos y el beneficio operativo de Disney.
Parques, streaming y deportes impulsan las ganancias de Disney
Buena parte de esa mejora en las ganancias viene de Experiencias, la división que reúne los parques, cruceros y productos de consumo y que continúa siendo la principal fuente de beneficios de Disney. Esta división generó ingresos por US$10.105 millones y un beneficio operativo de US$2.250 millones, con aumentos del 15% y 20%, respectivamente. Aunque la semana adicional favoreció estos resultados, los parques estadounidenses registraron un crecimiento del 3% en asistencia incluso después de descontar ese efecto, mientras que el gasto promedio por visitante aumentó un 4%. Esto muestra que Disney no solo está recibiendo más público, sino que también consigue mayores ingresos por cada visita, algo especialmente importante considerando que esta división concentra cerca del 45% de las ganancias operativas de sus tres grandes negocios.
Mientras los parques siguen concentrando buena parte de las ganancias, el streaming se está convirtiendo en un negocio cada vez más rentable para Disney. Los ingresos de sus plataformas, principalmente Disney+ y Hulu, aumentaron un 19% hasta los US$6.050 millones, mientras que el beneficio operativo pasó de US$402 millones a US$824 millones, más del doble que un año atrás. Parte de esta mejora también estuvo favorecida por la semana adicional, que aportó cerca de US$160 millones al resultado operativo, aunque incluso descontando ese efecto las ganancias habrían crecido aproximadamente un 65%. El avance responde tanto al aumento de suscriptores como a mayores ingresos por usuario, lo que muestra cómo Disney está comenzando a transformar el crecimiento de sus plataformas en beneficios concretos, después de varios años en los que el foco estuvo principalmente en captar clientes.
El crecimiento de las plataformas también está cada vez más conectado con ESPN, ya que Disney ha comenzado a incorporar más transmisiones deportivas a Disney+ y a ofrecer paquetes que reúnen ambos servicios. Durante el trimestre, el negocio de Deportes registró ingresos por US$4.614 millones, un 16% más que un año antes, mientras que su beneficio operativo aumentó un 53% hasta los US$1.393 millones. La mejora estuvo respaldada por mayores ingresos de suscripciones y distribución, que crecieron un 18%, y por la publicidad, que avanzó un 20%, en un periodo de fuerte audiencia para la NFL y el fútbol universitario. Aunque la semana adicional aportó cerca de US$80 millones al beneficio operativo, incluso descontando ese efecto las ganancias de la división habrían crecido aproximadamente un 44%, mostrando que ESPN sigue siendo una fuente importante de rentabilidad para Disney.
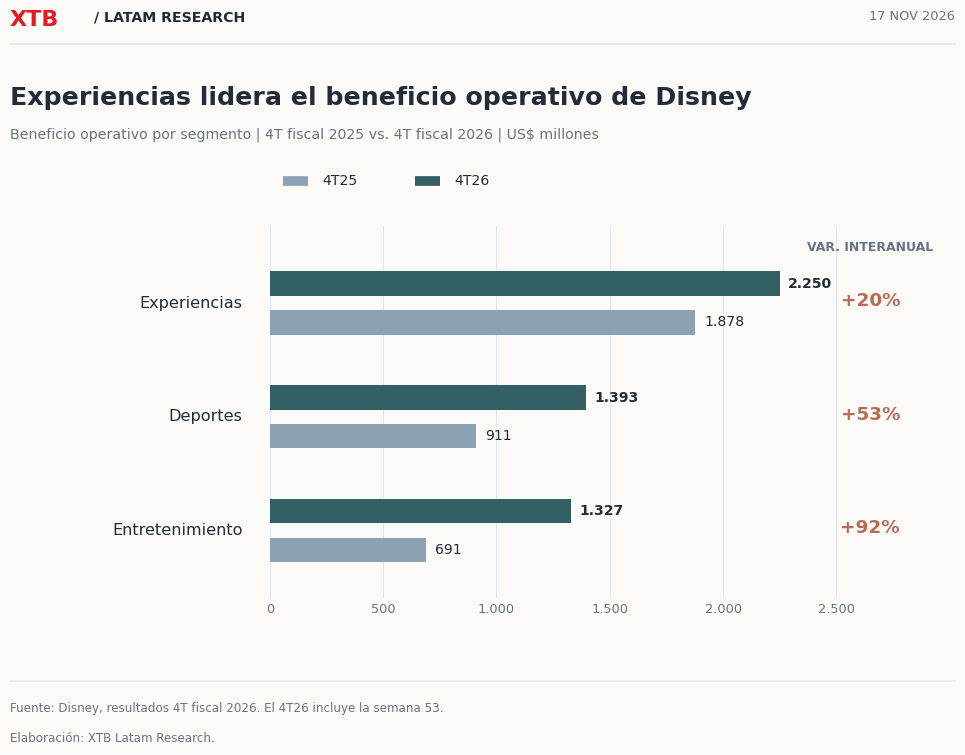 Gráfico de barras comparativo del beneficio operativo de Experiencias, Deportes y Entretenimiento de Disney.
Perspectivas de Disney para 2027: inversión, ahorro y recompra de acciones
Con sus tres grandes negocios mostrando avances, Disney espera mantener el crecimiento durante el año fiscal 2027, aunque las comparaciones seguirán afectadas por el calendario. La compañía proyecta que su beneficio ajustado por acción aumente a doble dígito, mientras que el beneficio operativo de sus segmentos crecería cerca de un 8%, descontando el efecto de la semana adicional y considerando los cambios en su forma de presentar los resultados. Al mismo tiempo, planea aumentar un 9% su inversión en contenido hasta los US$26.000 millones, principalmente en programación internacional, películas y derechos deportivos, además de destinar otros US$9.000 millones a inversiones de capital para seguir ampliando sus parques y experiencias. Pese a estos desembolsos, Disney espera generar alrededor de US$11.000 millones en flujo de caja libre, una señal de que busca seguir expandiendo sus negocios sin comprometer la generación de efectivo que ha conseguido mejorar durante los últimos años.
Para sostener ese ritmo de inversión, Disney también anunció un plan con el que espera reducir sus gastos operativos en unos US$3.000 millones anuales hacia 2029. La compañía pretende destinar la mayor parte de esos recursos a financiar su crecimiento, aunque una parte también debería contribuir directamente a mejorar las ganancias. A esto se suma la intención de recomprar cerca de US$9.000 millones en acciones durante 2027, lo que podría favorecer el beneficio por acción. Los resultados muestran así una compañía que está consiguiendo mejorar su rentabilidad en sus principales negocios, incluso después de descontar el efecto de la semana adicional. El desafío ahora será mantener ese avance mientras aumenta sus inversiones en contenido, parques y deportes, ya que de ese equilibrio dependerá buena parte de su capacidad para seguir aumentando las ganancias y sostener las expectativas del mercado.
Análisis técnico de Disney (DIS.US)
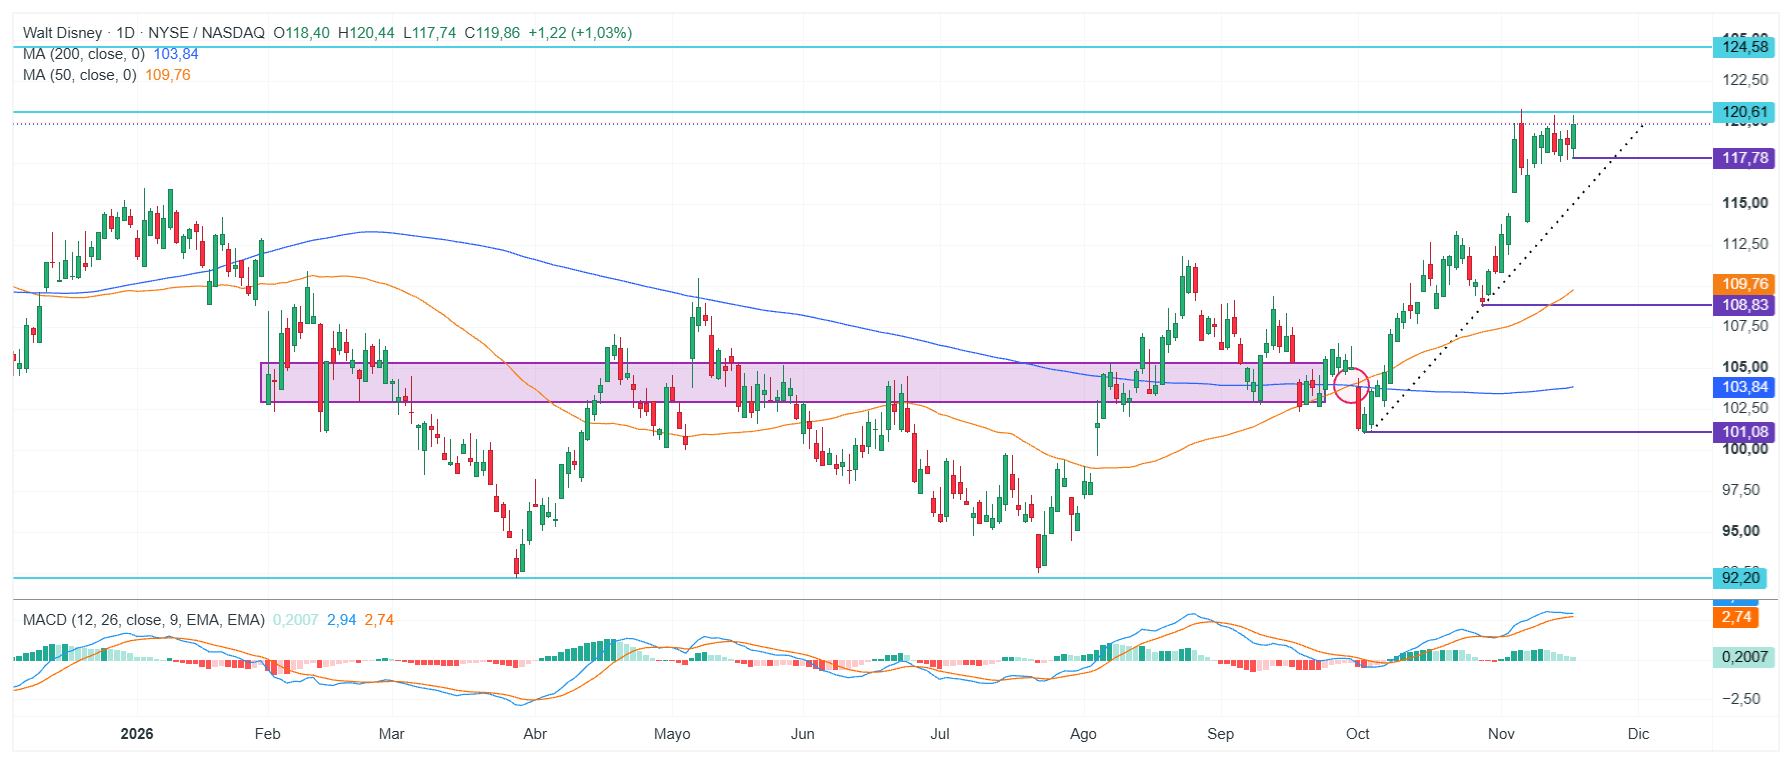 Gráfico diario de las acciones de Disney con medias móviles, niveles de soporte y resistencia, y MACD. Fuente: xStation 5, XTB. Elaboración: XTB Latam Research.
Las acciones de Disney cotizan cerca de los US$119,75, después de un fuerte repunte desde comienzos de octubre que las llevó a superar sus medias móviles de 50 y 200 sesiones, ubicadas en US$109,75 y US$103,84, respectivamente. El precio se encuentra ahora cerca de la resistencia de US$120,61, cuya superación podría abrir espacio para nuevas alzas hacia los US$124,58. Por el contrario, el primer soporte aparece en US$117,78, seguido de la zona de los US$108,83. El MACD se mantiene en terreno positivo, aunque muestra una moderación en el impulso de las últimas sesiones, lo que sugiere que la acción podría atravesar un periodo de consolidación antes de definir su próximo movimiento.


Cómo las nuevas restricciones de chips de EE.UU. afectan al sector


🚩 Nike cae pese a su plan de recuperación; Disney y Home Depot tras resultados


Más allá de China: la inteligencia artificial comienza a dictar el rumbo del precio del cobre

El real brasileño cae a mínimos desde abril de 2025: ¿cuánto más puede subir el dólar?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.