


- El cobre acumula una caída del 16,8% desde su máximo de septiembre, afectado por la liquidación de posiciones especulativas, las dudas sobre las inversiones en inteligencia artificial y el fortalecimiento del dólar.
- La caída contrasta con una escasez excepcional de cobre disponible para entrega inmediata en China, donde las primas de importación alcanzaron niveles récord y comenzaron a incentivar envíos desde Estados Unidos.
- Las correcciones históricas de al menos 15% continuaron profundizándose después de cruzar ese umbral, aunque los indicadores actuales de sobreventa aumentan la posibilidad de rebotes de corto plazo.

- El cobre acumula una caída del 16,8% desde su máximo de septiembre, afectado por la liquidación de posiciones especulativas, las dudas sobre las inversiones en inteligencia artificial y el fortalecimiento del dólar.
- La caída contrasta con una escasez excepcional de cobre disponible para entrega inmediata en China, donde las primas de importación alcanzaron niveles récord y comenzaron a incentivar envíos desde Estados Unidos.
- Las correcciones históricas de al menos 15% continuaron profundizándose después de cruzar ese umbral, aunque los indicadores actuales de sobreventa aumentan la posibilidad de rebotes de corto plazo.
El precio del cobre (COPPER) atraviesa una de sus correcciones más intensas de 2026, después de alcanzar máximos históricos durante septiembre. El metal ha perdido cerca del 17% de su valor en apenas dos meses, mientras los inversionistas reducen posiciones que habían sido impulsadas por las expectativas de crecimiento de la inteligencia artificial y las posibles restricciones comerciales estadounidenses. En los futuros del cobre en el COMEX, el metal retrocedió desde aproximadamente US$6,80 por libra el 9 de septiembre hasta US$5,66 al cierre del 18 de noviembre, acumulando una caída del 16,8% durante 50 sesiones.
La liquidación se intensificó este miércoles, cuando el cobre llegó a perder cerca de un 6% en Londres, registrando su mayor caída diaria desde abril de 2025. Durante el jueves 19 de noviembre consiguió recuperar parcialmente terreno, aunque todavía se mantiene cerca de sus mínimos de los últimos siete meses. Sin embargo, mientras los inversionistas venden contratos de cobre ante perspectivas menos favorables de demanda, los compradores chinos están pagando primas extraordinarias para conseguir metal disponible inmediatamente. Esta diferencia entre el comportamiento financiero y las condiciones físicas del mercado podría aumentar la volatilidad durante las próximas semanas.
El ajuste de las expectativas sobre inteligencia artificial
Durante buena parte de 2026, el cobre recibió un impulso considerable de las expectativas de crecimiento de la infraestructura tecnológica. La construcción de centros de datos, la expansión de redes eléctricas y las inversiones en inteligencia artificial elevaron las proyecciones de demanda futura de un metal esencial para la transmisión de electricidad. No obstante, el deterioro reciente de las acciones tecnológicas ha llevado a los inversionistas a revisar la velocidad con que podrían materializarse esas inversiones. El problema aparece en la diferencia entre la demanda esperada para los próximos años y el consumo industrial que efectivamente existe hoy. Aunque el desarrollo de inteligencia artificial requiere grandes cantidades de cobre, parte de la apreciación previa incorporaba expectativas de inversiones que todavía deben concretarse.
La revisión de esas perspectivas ha provocado una reducción de posiciones compradoras en los mercados de futuros. A medida que el precio comenzó a perder soportes técnicos, también aumentaron las ventas de fondos que utilizan estrategias automatizadas basadas en tendencias. A ello se suma el fortalecimiento del dólar y el aumento de los rendimientos estadounidenses, las expectativas de nuevas subidas de tasas de la Reserva Federal elevan los costos de financiamiento y reducen el atractivo de mantener posiciones especulativas en materias primas.
Los fundamentos industriales tampoco ofrecen un respaldo uniforme, dado que, en octubre, la producción industrial china creció un 4,8% interanual, por debajo del 5,3% esperado, mientras la inversión en activos fijos acumuló una contracción del 8,1% durante los primeros diez meses del año. Estas cifras reflejan una demanda industrial menos dinámica de lo previsto, aumentando las dificultades para justificar los elevados precios alcanzados durante septiembre. Otro factor importante es la política comercial estadounidense, ya que la posibilidad de imponer aranceles adicionales al cobre refinado había incentivado fuertes compras y envíos hacia Estados Unidos. La incertidumbre sobre la aplicación definitiva de esas medidas ha reducido parte del incentivo que anteriormente sostenía los precios.
China enfrenta una escasez de cobre pese al desplome de los futuros
La caída del precio internacional contrasta con las condiciones del mercado físico chino, donde las existencias disponibles para entrega inmediata han disminuido considerablemente. Durante la última semana, los inventarios registrados en la Bolsa de Futuros de Shanghái se redujeron hasta aproximadamente 27.642 toneladas, uno de sus niveles más bajos desde 2023 y una cantidad equivalente a menos de un día de consumo chino. Esta escasez provocó un aumento extraordinario de las primas por cobre disponible inmediatamente, la prima de Yangshan, que refleja el costo adicional que pagan los compradores chinos por importar metal sobre el precio internacional de referencia, alcanzó US$500 por tonelada durante el jueves 19 de noviembre, frente a US$360 el día anterior.
La presión también llegó a los contratos de futuros de Shanghái, durante el vencimiento de noviembre, la diferencia entre el precio de entrega inmediata y los contratos posteriores alcanzó niveles excepcionales, obligando a la bolsa a intervenir para reducir los riesgos asociados a la escasez de metal entregable. Esta situación se conoce como backwardation y ocurre cuando el cobre disponible inmediatamente alcanza un precio superior al de los contratos con vencimientos posteriores. En condiciones normales, representa una señal de tensión sobre los inventarios físicos, sin embargo, una escasez de cobre disponible para entrega inmediata no implica necesariamente que la demanda industrial mundial esté creciendo con fuerza.
Una parte importante del problema proviene de la distribución geográfica del metal, ya que durante los últimos años, las expectativas de aranceles estadounidenses incentivaron el traslado de grandes volúmenes hacia Estados Unidos, reduciendo la disponibilidad en otros mercados. Actualmente, el país acumula cerca de dos millones de toneladas de cobre en diferentes existencias, mientras China enfrenta dificultades para conseguir material disponible a corto plazo. Las primas extraordinarias han comenzado a modificar estos movimientos comerciales. Algunos operadores ya están organizando envíos desde Estados Unidos hacia China para aprovechar los mayores precios que ofrece el mercado asiático. Si los cargamentos aumentan, podrían contribuir a aliviar la escasez china durante los próximos meses. Sin embargo, los tiempos de transporte y la incertidumbre arancelaria pueden retrasar el ajuste.
La coexistencia de ventas especulativas y escasez física introduce riesgos en ambas direcciones. Una liquidación adicional podría profundizar la caída, mientras que la necesidad de cerrar posiciones bajistas ante entregas físicas costosas podría provocar recuperaciones bruscas.
¿Qué ocurrió históricamente cuando el cobre perdió más de 15%?
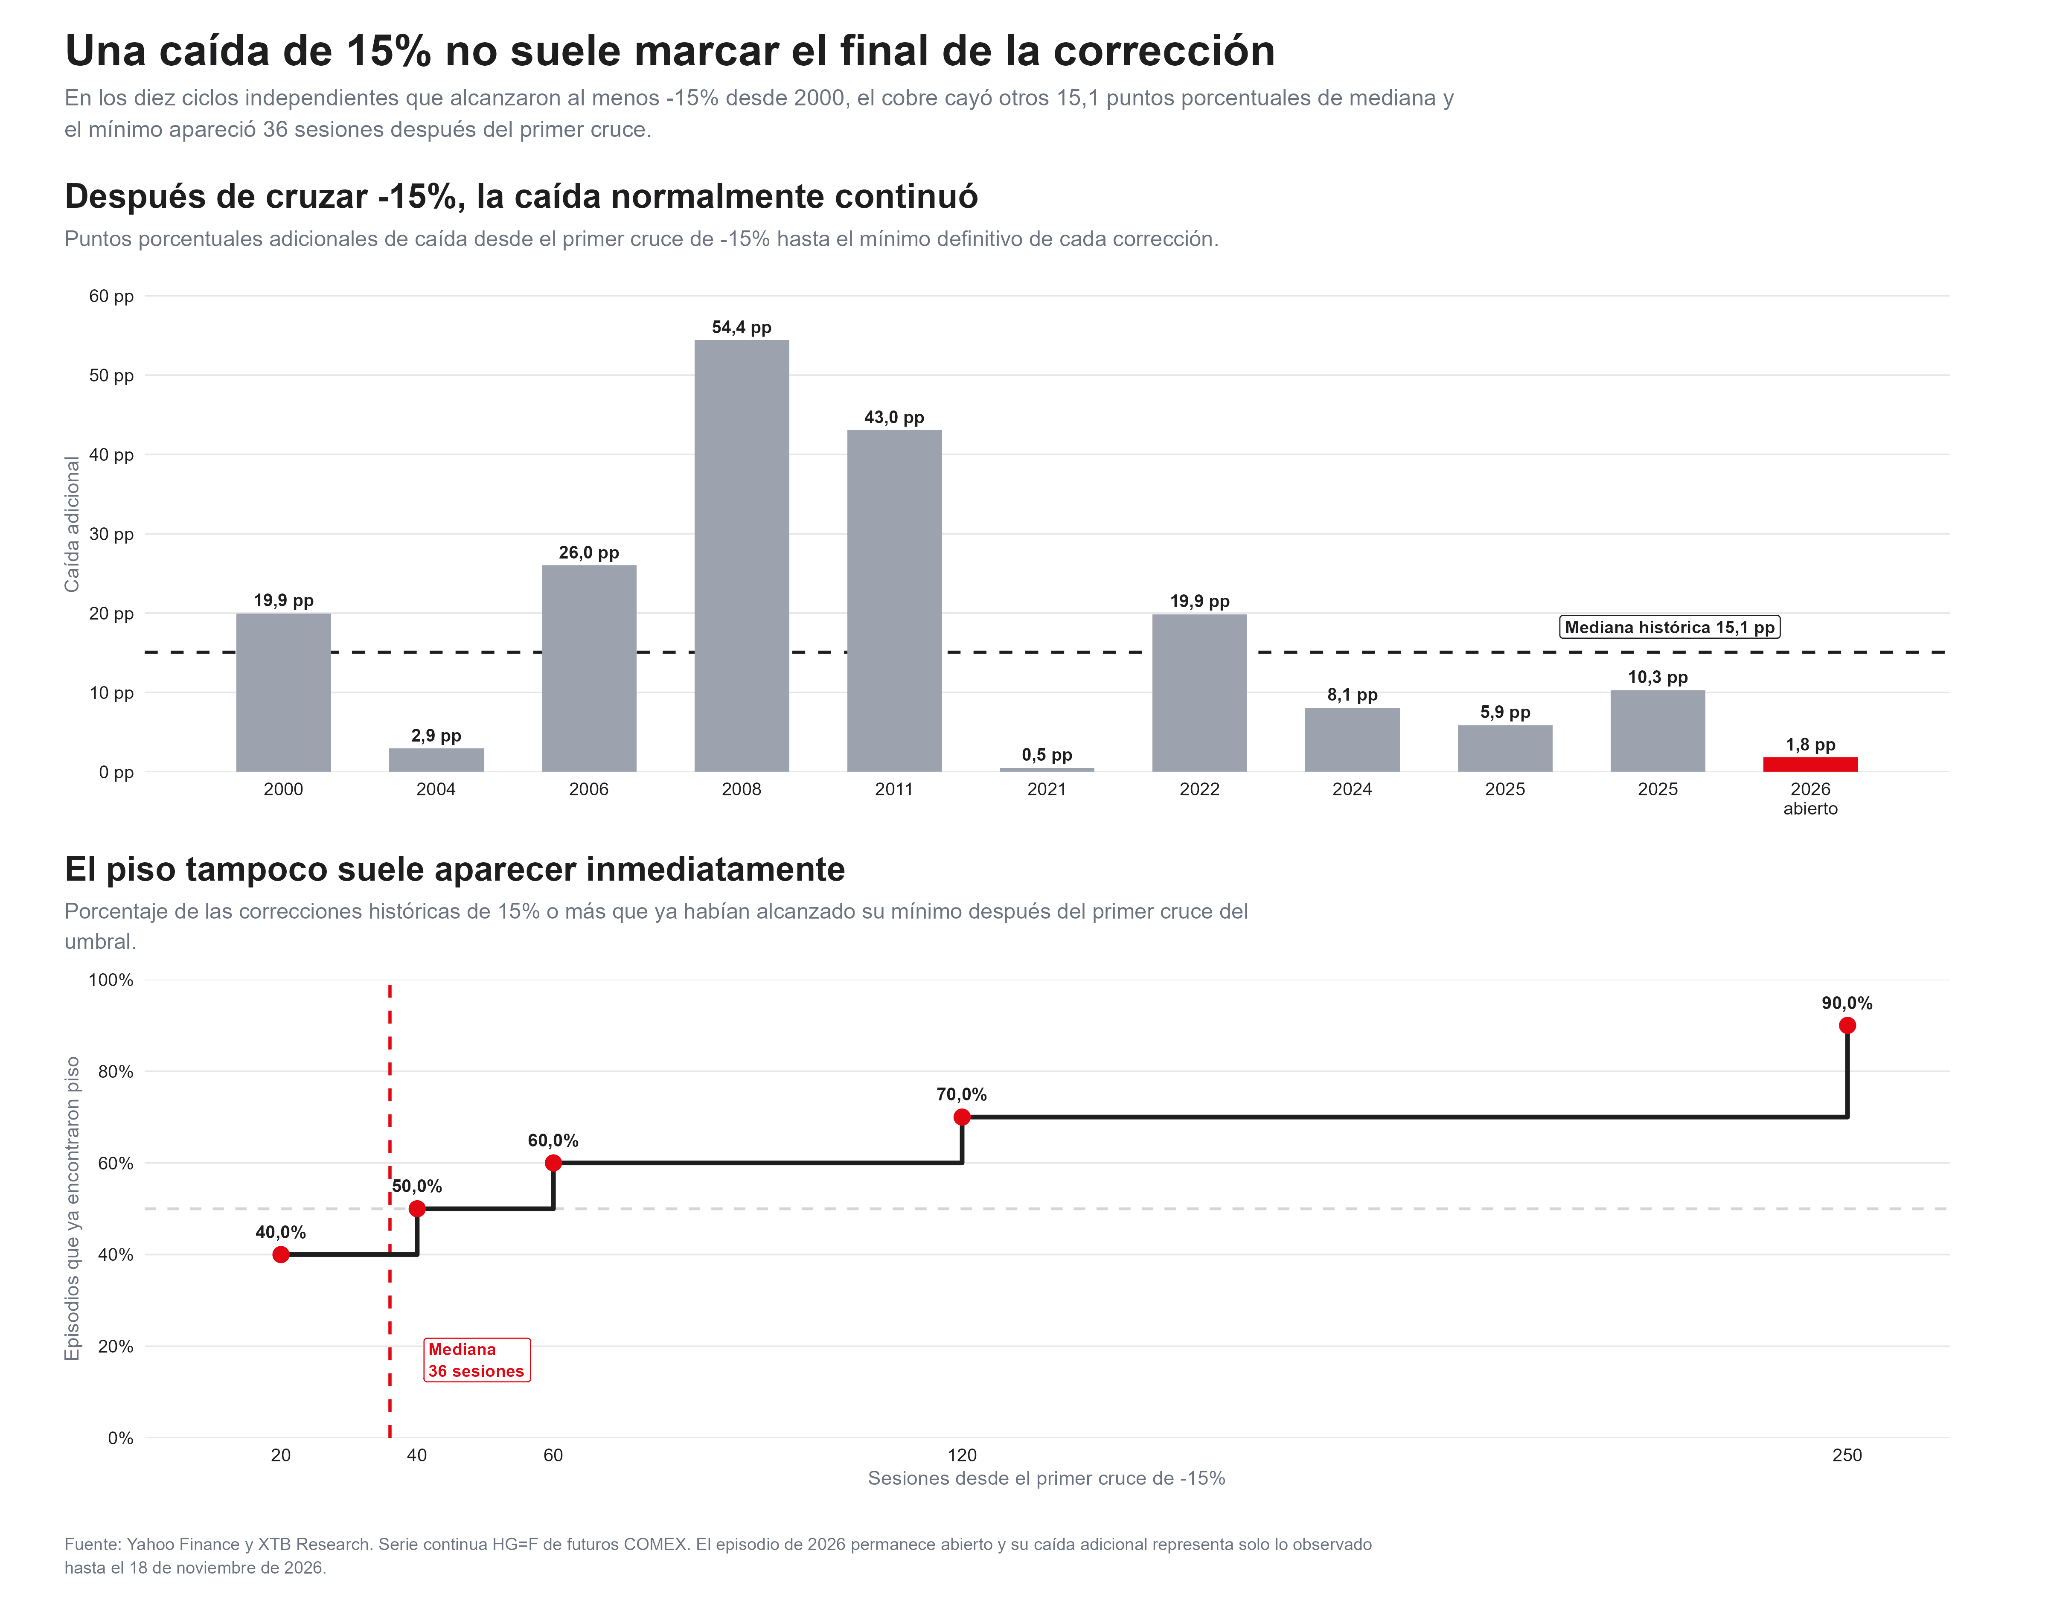
El deterioro reciente también puede evaluarse mediante los grandes ciclos correctivos del mercado. Observando los futuros del cobre desde agosto de 2000, cada caída es como un ciclo independiente que comienza en un máximo y termina cuando el precio recupera completamente ese nivel. Hay diez correcciones históricas completas que alcanzaron pérdidas de al menos 15%, sin incluir el episodio actual, que permanece abierto. En estos ciclos, la profundidad final mediana fue del 30,1%, considerablemente superior a la caída acumulada actualmente. Una vez superado el umbral del 15%, los episodios históricos registraron una pérdida adicional mediana de 15,1 puntos porcentuales antes de alcanzar su mínimo definitivo.
Esto significa que el primer descenso de 15% rara vez coincidió con el final de la corrección. Pero, las diferencias entre episodios fueron considerables, desde caídas adicionales relativamente pequeñas hasta desplomes mucho más pronunciados. El tiempo también proporciona una referencia importante, después de atravesar por primera vez el umbral de una caída del 15%, el cobre tardó una mediana de 36 sesiones adicionales en alcanzar su mínimo. De los diez ciclos analizados, cuatro habían encontrado su punto más bajo durante las primeras 20 sesiones posteriores al cruce, mientras que seis lo habían conseguido después de 60 sesiones. El episodio de 2026 cruzó este umbral el 18 de noviembre, por lo que todavía se encuentra en una etapa inicial cuando se mide desde ese acontecimiento. Estas frecuencias describen únicamente el comportamiento de las correcciones históricas y no permiten calcular una probabilidad confiable sobre cuándo terminará el episodio actual.
La corrección de 2026
Al comparar la caída actual con episodios anteriores, el cobre muestra una profundidad menor que la observada en varias de sus grandes correcciones históricas. Entre los antecedentes más importantes aparece el desplome de 2008, cuando el metal perdió aproximadamente un 69% desde su máximo, así como el ciclo iniciado en 2011, que acumuló una contracción cercana al 58% antes de finalizar varios años después. También destacan las correcciones de 2022, con una caída del 35%, y la de 2024, que alcanzó aproximadamente el 23%.
Los datos muestran que las correcciones del cobre pueden presentar profundidades y duraciones muy diferentes dependiendo del origen del deterioro económico. Durante 2008 predominó una crisis financiera internacional que afectó simultáneamente la demanda industrial y la disponibilidad de crédito. En otros episodios, las caídas estuvieron más relacionadas con la desaceleración china, el endurecimiento monetario o cambios en las expectativas de oferta.
La corrección actual reúne varios factores, pero también presenta características propias, especialmente por la importancia que adquirieron las inversiones en inteligencia artificial y las distorsiones comerciales provocadas por las expectativas de aranceles.
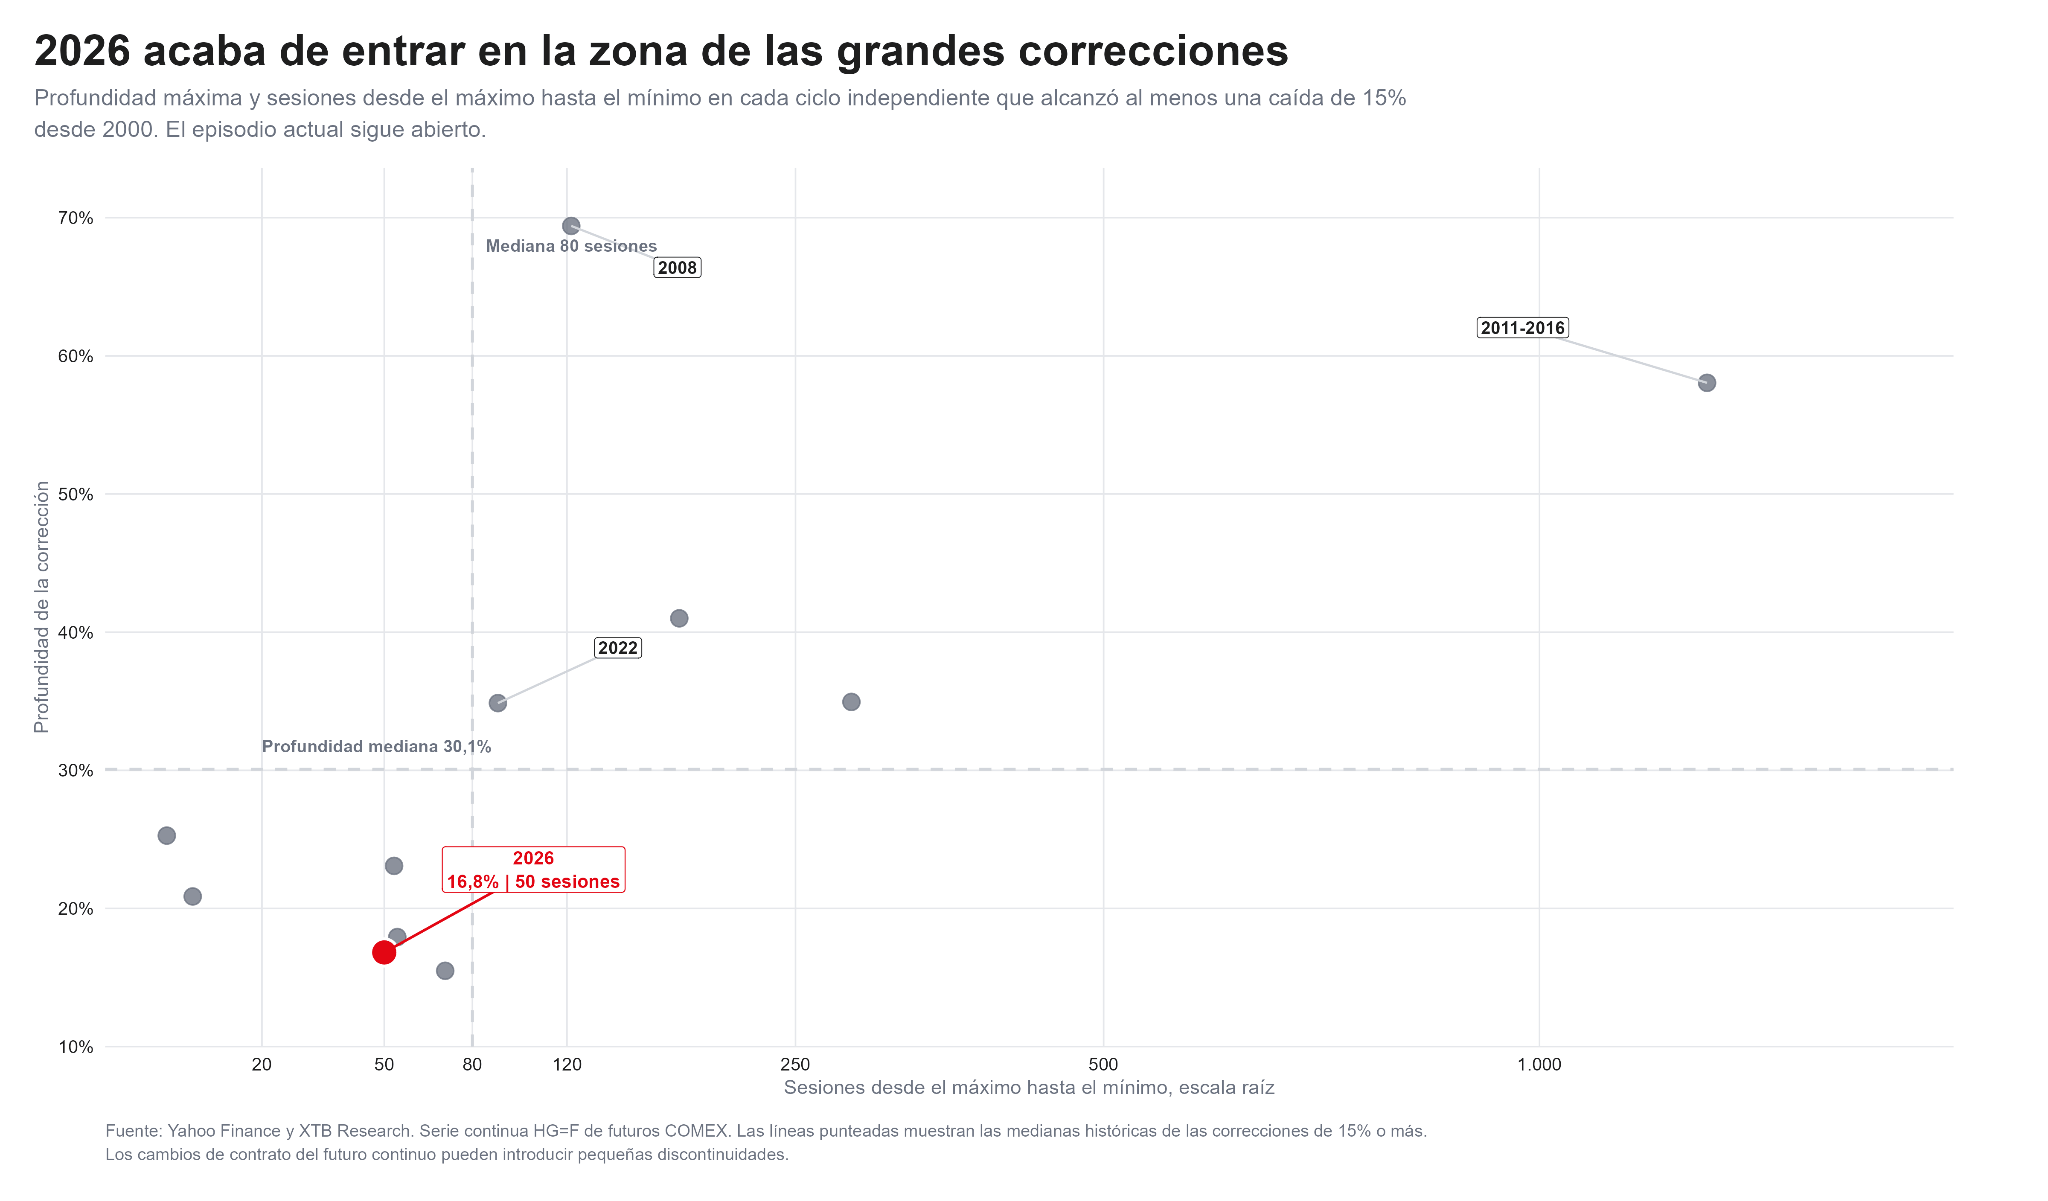
Después de cruzar una caída del 15%, el cobre registró históricamente un retorno mediano positivo de aproximadamente 3,3% durante las siguientes 60 sesiones. Esto puede parecer contradictorio frente a la pérdida adicional mediana de 15,1 puntos porcentuales, pero ambas mediciones describen aspectos diferentes, ya que una considera la caída máxima que terminó alcanzándose y la otra compara el precio observado en dos momentos separados por 60 sesiones. Un metal puede continuar cayendo, registrar un rebote importante y terminar ese periodo por encima del precio al que cruzó inicialmente el umbral. Por tanto, la historia permite identificar un riesgo de profundización, pero también muestra que las grandes correcciones no suelen desarrollarse mediante caídas continuas.
El cobre entra en sobreventa y enfrenta nuevos soportes técnicos
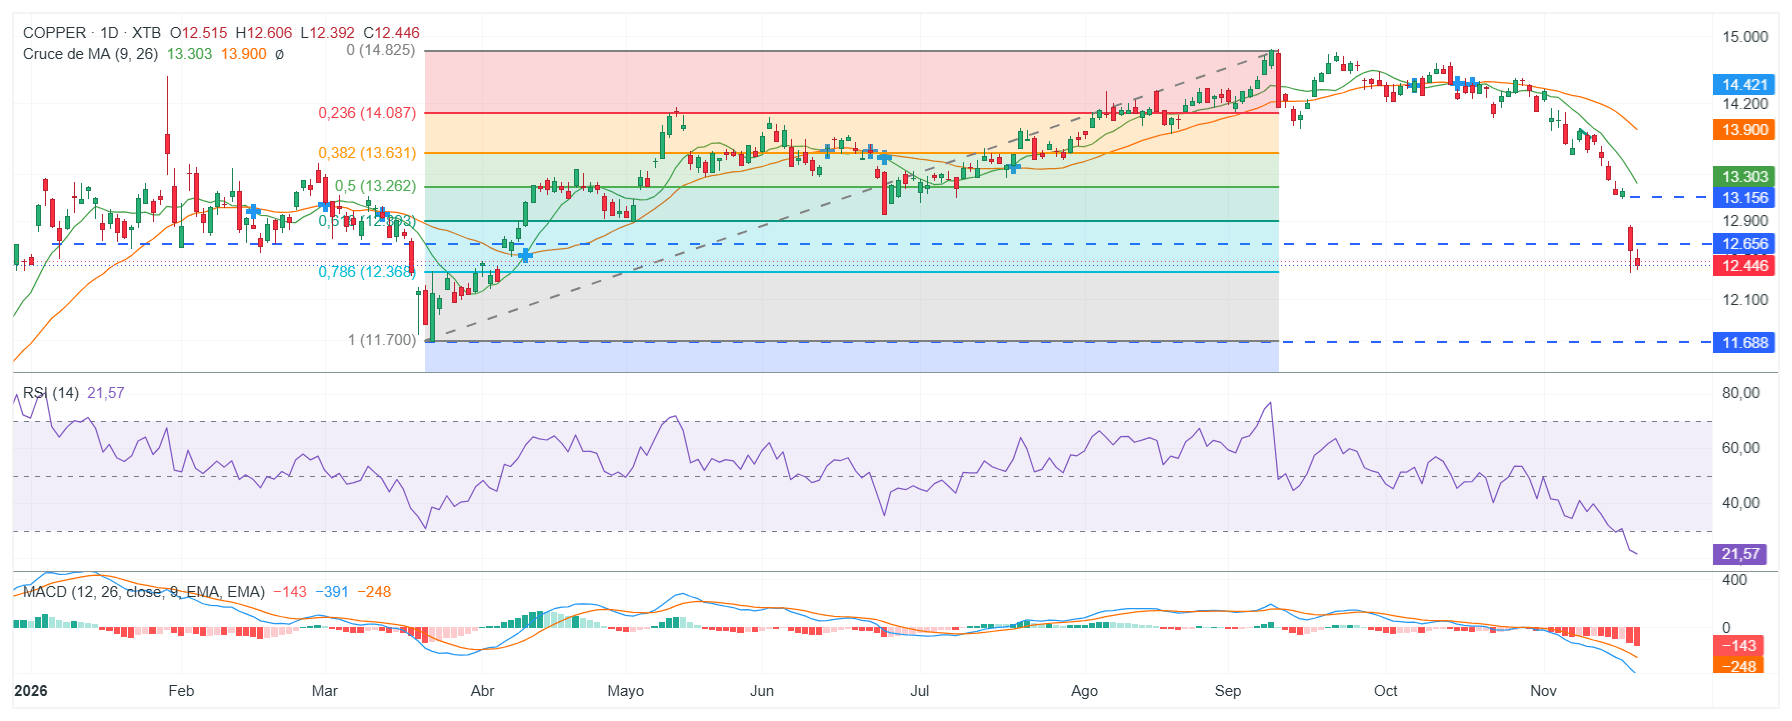
Desde una perspectiva técnica, el gráfico diario del cobre muestra un deterioro importante de la tendencia durante las últimas semanas.
La cotización se aproxima a 12,45, después de perder las medias móviles de 9 y 26 sesiones, ubicadas aproximadamente en 13,30 y 13,90 en la misma escala del gráfico. La aceleración bajista también ha llevado al índice de fuerza relativa hacia 22 puntos, entrando profundamente en territorio de sobreventa. Esta situación refleja la intensidad de las ventas recientes y aumenta la posibilidad de un rebote técnico. Con todo, el indicador no permite concluir que el metal haya alcanzado su mínimo definitivo, especialmente mientras las medias móviles y el impulso de corto plazo continúen apuntando a la baja.
La primera referencia importante aparece en torno a 12,37, una zona cercana al retroceso de Fibonacci del 78,6% del movimiento alcista anterior. Una pérdida sostenida de esta región podría abrir espacio para evaluar una extensión hacia 11,69, correspondiente a una referencia técnica inferior del gráfico diario. Por el contrario, si el cobre consigue estabilizarse y recuperar terreno, las primeras resistencias aparecen alrededor de 12,66 y 13,16, antes de enfrentar las medias móviles que actualmente se encuentran por encima del precio.
Fuente: xStation5.
La magnitud de la caída exige observar tanto el comportamiento de los inversionistas financieros como las condiciones de disponibilidad física. Una recuperación de los precios podría comenzar mediante el cierre de posiciones bajistas, aunque para sostenerse durante un periodo más prolongado necesitaría mejoras en las expectativas de demanda y estabilidad en los mercados internacionales.
La escasez física podría limitar las caídas, pero la presión financiera continúa
La evolución del cobre durante las próximas semanas dependerá de la interacción entre dos fuerzas que actualmente apuntan en direcciones diferentes.
- Las expectativas de mayores tasas estadounidenses, la debilidad de algunos indicadores económicos chinos y la reducción de posiciones especulativas mantienen un escenario desfavorable para los precios.
- Los bajos inventarios disponibles en China y las primas extraordinarias de importación muestran que el mercado físico todavía enfrenta importantes restricciones de suministro.
Si los envíos desde Estados Unidos consiguen aliviar la escasez china, parte del respaldo proporcionado por las primas actuales podría disminuir. En cambio, si las dificultades de abastecimiento persisten, los compradores podrían continuar pagando precios elevados por el metal disponible y provocar nuevos episodios de volatilidad. Para Chile, la corrección también representa un factor de riesgo, debido a que menores cotizaciones internacionales pueden afectar las expectativas de ingresos por exportaciones y reducir el respaldo del cobre sobre el peso chileno.
Los datos muestran que una caída cercana al 17% todavía puede formar parte de una corrección más profunda, aunque tampoco descarta recuperaciones importantes durante el proceso. La evolución del dólar, los inventarios físicos y la capacidad del cobre para recuperar sus soportes técnicos serán determinantes para evaluar si la caída reciente comienza a estabilizarse o continúa extendiéndose hacia niveles inferiores.

AMD se desploma tras investigación sobre China, mercado clave para sus ingresos


Alibaba toca mínimos de 22 meses pese al fuerte crecimiento de su negocio de IA


Salida a bolsa de Anthropic: qué empresas pueden beneficiarse de su debut en Nasdaq
La mayor IPO de la historia y su efecto sobre el Nasdaq 100
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.