

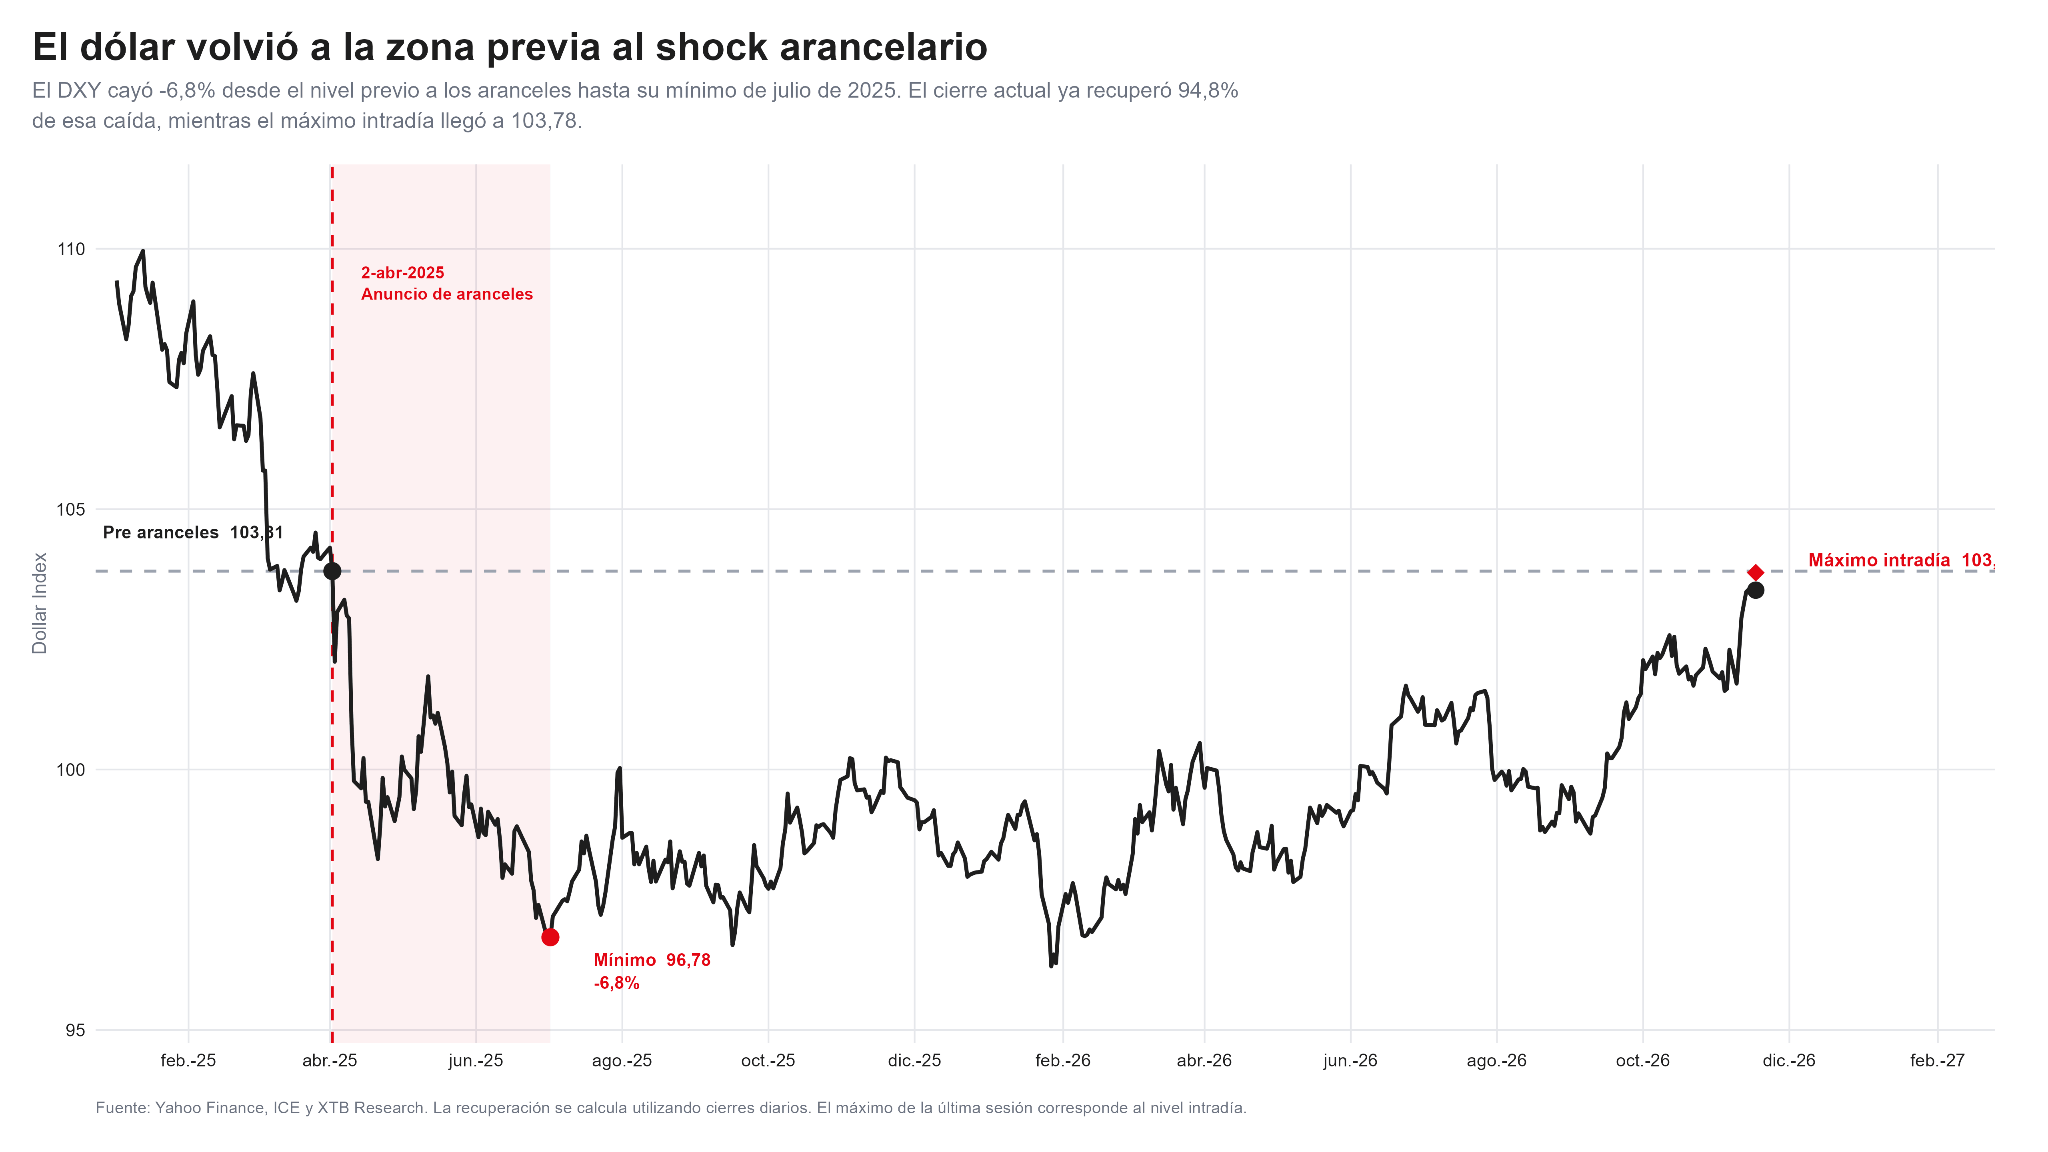
- El índice del dólar recuperó el 94,8% de la caída posterior a los aranceles de abril de 2025, mientras que su máximo intradía de 103,78 puntos quedó prácticamente en el nivel previo al desplome.
- Los rendimientos estadounidenses vuelven a favorecer al dólar, con correlaciones cercanas a 0,42 entre el USDIDX y las tasas reales y de corto plazo durante las últimas 60 sesiones. El euro y el yen explican conjuntamente el 80,5% de la recuperación desde julio de 2025.
- El auge de los semiconductores está transformando los flujos internacionales de capital, con mayores inversiones extranjeras en acciones estadounidenses. Esta tendencia podría fortalecer al dólar a largo plazo, aunque también elevaría su exposición a las correcciones del sector tecnológico.

- El índice del dólar recuperó el 94,8% de la caída posterior a los aranceles de abril de 2025, mientras que su máximo intradía de 103,78 puntos quedó prácticamente en el nivel previo al desplome.
- Los rendimientos estadounidenses vuelven a favorecer al dólar, con correlaciones cercanas a 0,42 entre el USDIDX y las tasas reales y de corto plazo durante las últimas 60 sesiones. El euro y el yen explican conjuntamente el 80,5% de la recuperación desde julio de 2025.
- El auge de los semiconductores está transformando los flujos internacionales de capital, con mayores inversiones extranjeras en acciones estadounidenses. Esta tendencia podría fortalecer al dólar a largo plazo, aunque también elevaría su exposición a las correcciones del sector tecnológico.
El índice del dólar (USDIDX) está cerca de recuperar completamente las pérdidas registradas después del anuncio de aranceles de Donald Trump en abril de 2025, impulsado por el aumento de los rendimientos estadounidenses, el deterioro de otras monedas desarrolladas y una economía que ha mantenido una resistencia considerable frente a las restricciones comerciales. El índice, que mide el desempeño del dólar frente a seis divisas internacionales, alcanzó recientemente un máximo intradía de 103,78 puntos, prácticamente en línea con los 103,81 puntos que marcaban la referencia previa al shock arancelario. El contraste con julio de 2025 es significativo, cuando el indicador había retrocedido hasta 96,78 puntos en medio de las preocupaciones sobre el crecimiento estadounidense y una posible salida de capitales del país.
Durante el episodio arancelario, las ventas simultáneas de acciones, bonos del Tesoro y dólares alimentaron las dudas sobre el atractivo de Estados Unidos como destino de inversión. Actualmente, el escenario es distinto, las expectativas de una Reserva Federal más restrictiva han aumentado la remuneración de los activos estadounidenses, mientras que las dificultades económicas de Europa y Japón han debilitado a dos de las monedas con mayor peso en el índice. Sin embargo, la recuperación también coincide con una transformación de los flujos internacionales de capital, la expansión de la inteligencia artificial está generando grandes ingresos para la industria asiática de semiconductores y parte de esos recursos está regresando a Estados Unidos mediante inversiones en acciones. Este mecanismo ofrece una fuente adicional de demanda por activos denominados en dólares, aunque introduce riesgos asociados a la volatilidad de los mercados bursátiles.
Las tasas estadounidenses recuperan protagonismo en el dólar
La política monetaria de Estados Unidos ha experimentado un cambio importante respecto del escenario que predominaba durante buena parte de 2025. Después de un periodo de flexibilización monetaria, la Reserva Federal retomó las subidas de tasas en septiembre de 2026 y actualmente mantiene el rango objetivo de los fondos federales entre 3,75% y 4,00%. La decisión responde a una economía que continúa mostrando capacidad de crecimiento y a presiones inflacionarias que han complicado el retorno de los precios hacia el objetivo del banco central.
En octubre, el índice de precios al consumidor aumentó un 0,4% mensual, mientras que los precios al productor registraron un incremento interanual del 6,5%, su mayor avance desde noviembre de 2022. Estas cifras han reforzado las expectativas de nuevas subidas de tasas y han impulsado los rendimientos de los bonos estadounidenses.
Desde el mínimo del dólar de julio de 2025, el rendimiento del Treasury a dos años ha aumentado aproximadamente 110 puntos básicos, mientras que el bono a diez años acumula un incremento de 85 puntos básicos. Las tasas reales a diez años también han avanzado cerca de 91 puntos básicos. Este movimiento resulta favorable para el dólar porque eleva la remuneración relativa de los instrumentos estadounidenses. Además, cuando los rendimientos de corto plazo aumentan más rápidamente que los de largo plazo, la curva puede aplanarse en un contexto de endurecimiento monetario, reflejando mayores expectativas de tasas oficiales y preocupación por sus efectos posteriores sobre la actividad.
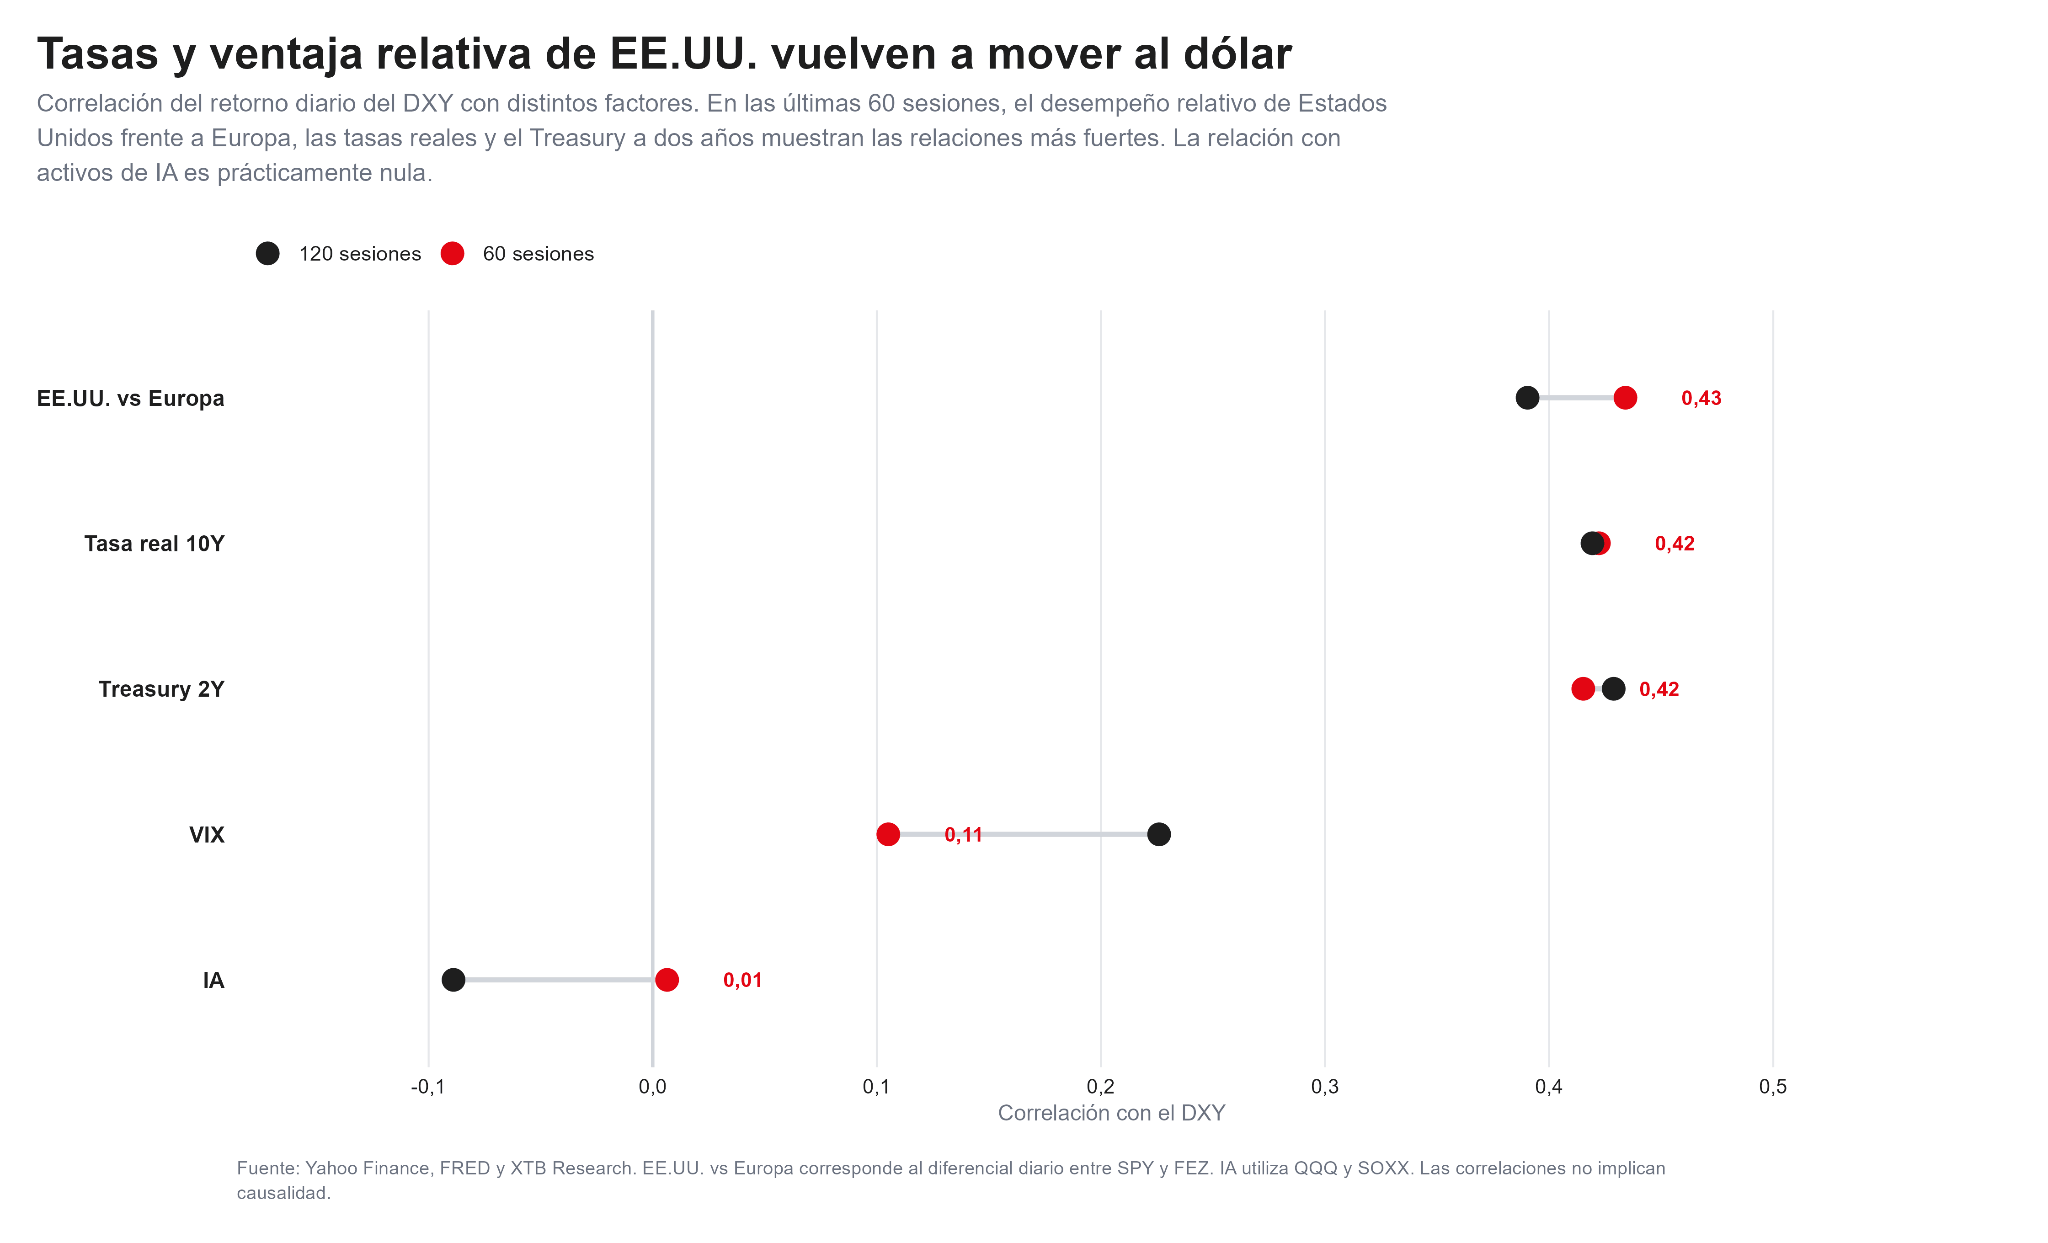
Los diferenciales de rendimiento de Estados Unidos frente a otras economías desarrolladas alcanzaron recientemente sus niveles más amplios en aproximadamente quince meses, según estimaciones de JPMorgan. Esta situación podría seguir respaldando al dólar si los rendimientos estadounidenses conservan su ventaja y las expectativas monetarias del resto de las economías avanzan con menor intensidad. Durante las últimas 60 sesiones, la correlación entre los retornos diarios del USDIDX y las variaciones de las tasas reales estadounidenses a diez años alcanzó 0,42, prácticamente el mismo registro observado para el Treasury a dos años. La relación con el desempeño relativo de las acciones estadounidenses frente a las europeas también fue positiva, con una correlación de 0,43. Este último indicador utiliza la diferencia entre los retornos de SPY y FEZ, por lo que debe interpretarse con cautela, dado que la cotización en dólares del fondo europeo también incorpora efectos cambiarios.
Aunque estas correlaciones no demuestran causalidad, muestran que los movimientos recientes del dólar han estado más asociados con los rendimientos estadounidenses y el desempeño relativo de sus activos que con otras variables financieras.
Los datos publicados este martes, sin embargo, introducen señales de moderación en algunos segmentos de la economía. Las ventas minoristas estadounidenses aumentaron un 0,2% en octubre, frente al avance del 0,8% registrado en septiembre, mientras que la producción industrial retrocedió un 0,4%. El panorama continúa siendo mixto, porque las ventas minoristas utilizadas para calcular componentes del consumo en el PIB aumentaron un 0,6% y la producción manufacturera avanzó un 0,3%. Estas diferencias muestran una economía que todavía conserva fuentes de crecimiento, aunque comienza a evidenciar los efectos de las tasas elevadas. Una desaceleración más pronunciada podría llevar al mercado a revisar cuánto endurecimiento adicional necesita la Fed, reduciendo parte del respaldo que actualmente recibe el dólar.
El euro y el yen explican gran parte de la recuperación
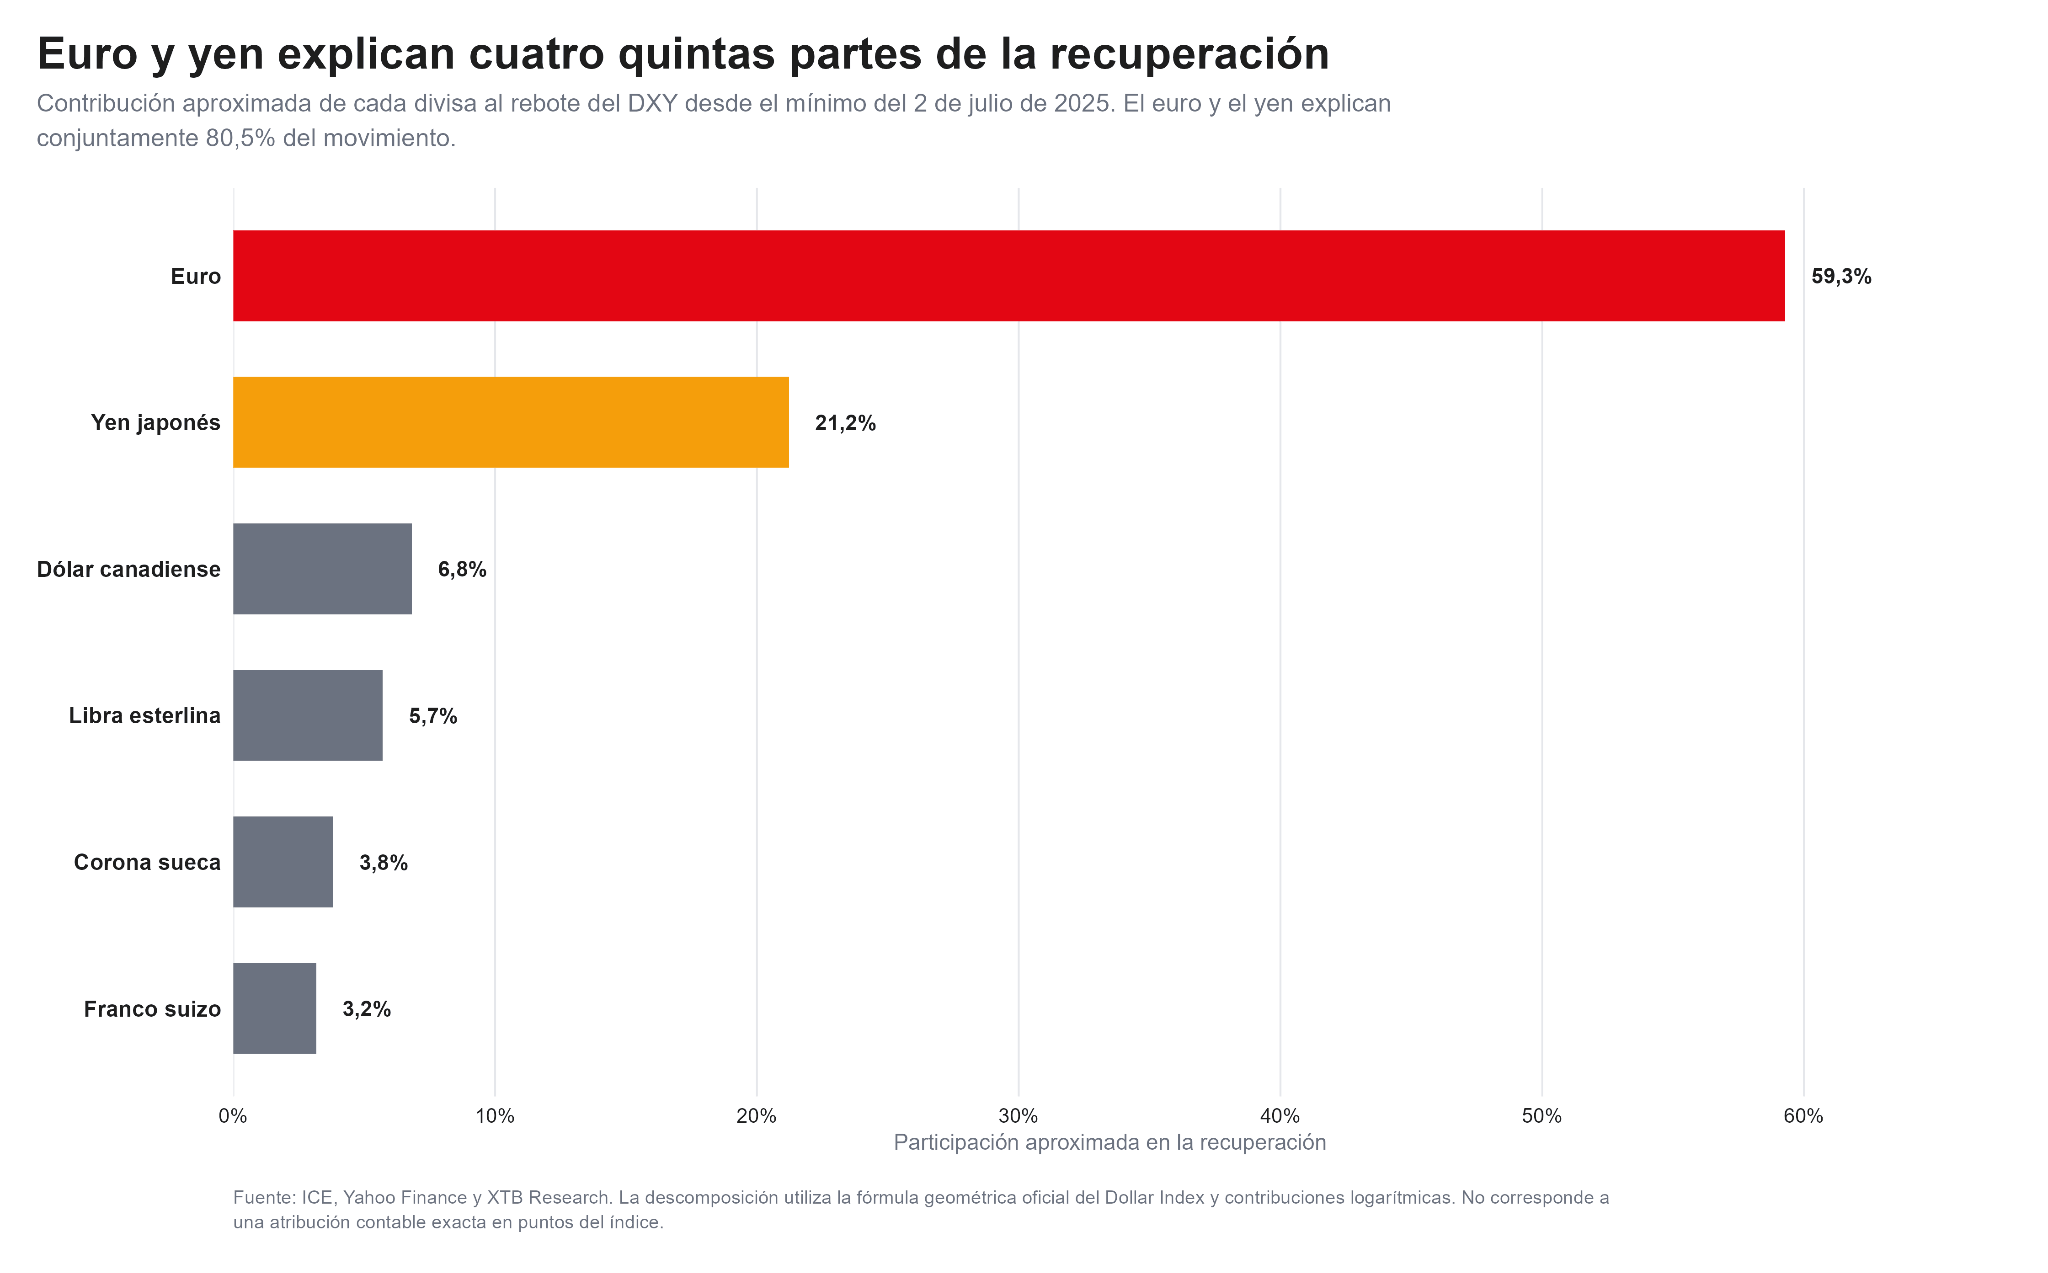
La composición del índice del dólar también ayuda a comprender su recuperación. El euro representa aproximadamente el 57,6% de la ponderación del índice, seguido por el yen japonés, con un 13,6%. El euro explica aproximadamente el 59,3% del rebote del USDIDX desde julio de 2025, mientras que el yen aporta otro 21,2%, es decir, ambas monedas concentran conjuntamente el 80,5% del movimiento, una proporción considerablemente superior a la de las demás divisas incluidas en el índice.
El euro ha retrocedido hasta la zona de 1,10 dólares, alcanzando su menor nivel desde abril de 2025. La moneda europea enfrenta una combinación de incertidumbre fiscal, especialmente en Francia, diferencias en las perspectivas de crecimiento y una Reserva Federal que ha elevado las expectativas de tasas estadounidenses. Aunque el Banco Central Europeo también enfrenta presiones inflacionarias, el mercado anticipa un endurecimiento monetario menos intenso que el de Estados Unidos. Esta diferencia favorece los rendimientos relativos estadounidenses y mantiene la presión sobre el euro.
En Japón, el yen continúa debilitado cerca de las 160 unidades por dólar, afectado por un crecimiento económico limitado y la persistencia de diferenciales de tasas favorables a Estados Unidos. Sin embargo, la depreciación japonesa introduce una vulnerabilidad para el propio USDIDX. La proximidad a las 160 unidades también ha incrementado las especulaciones sobre nuevas intervenciones cambiarias de las autoridades japonesas, después de las operaciones realizadas anteriormente para contener la depreciación del yen. Una recuperación importante de la moneda japonesa, especialmente si coincide con una moderación de los rendimientos estadounidenses, podría reducir parte del impulso que ha recibido el índice del dólar.
El auge de los semiconductores transforma los flujos internacionales de capital
La inteligencia artificial representa otro elemento importante para comprender el renovado atractivo financiero de Estados Unidos, aunque su influencia sobre el dólar opera mediante mecanismos diferentes a los de las tasas de interés. Las inversiones en centros de datos, aceleradores y memoria avanzada han elevado considerablemente la demanda de semiconductores fabricados en Asia. Economías como Taiwán y Corea del Sur se han beneficiado de esta expansión, acumulando ingresos por exportaciones tecnológicas que posteriormente pueden canalizarse hacia inversiones internacionales.
Un análisis reciente de Deutsche Bank plantea que los superávits comerciales asiáticos asociados a semiconductores están adquiriendo una importancia comparable a la que históricamente tuvieron los excedentes petroleros de Oriente Medio. La diferencia aparece en el destino de estos recursos, porque durante décadas, buena parte de los ingresos procedentes de las exportaciones de petróleo se reinvirtió en deuda estadounidense. Actualmente, los capitales vinculados a la expansión tecnológica parecen dirigirse en mayor medida hacia acciones de empresas estadounidenses, especialmente aquellas relacionadas con inteligencia artificial.
Los datos oficiales muestran la magnitud de este fenómeno financiero, en que, según las estadísticas de movimientos internacionales de capital del Tesoro estadounidense, las compras extranjeras netas de acciones del país alcanzaron aproximadamente US$1,01 billones durante los doce meses terminados en agosto de 2026. Esta cifra corresponde al conjunto de los inversionistas extranjeros y no exclusivamente a los flujos procedentes de Asia o de la industria de semiconductores. Sin embargo, los inversionistas asiáticos podrían ser como una fuente especialmente importante del aumento reciente de estas inversiones.
El mecanismo económico combina comercio internacional y mercados financieros. Las empresas asiáticas obtienen ingresos exportando tecnología, mientras que parte del ahorro generado en esas economías se invierte posteriormente en activos estadounidenses. Estos movimientos contribuyen a sostener la demanda por instrumentos denominados en dólares y pueden favorecer las valoraciones de las compañías que lideran el desarrollo de inteligencia artificial. Las valoraciones más elevadas también pueden facilitar la obtención de capital para financiar nuevos proyectos, aunque las compras de acciones existentes no equivalen directamente a inversiones productivas adicionales. Desde esta perspectiva, el liderazgo estadounidense en tecnología está adquiriendo una mayor influencia sobre los flujos internacionales de capital.
En las últimas 60 sesiones, la correlación diaria entre el índice del dólar y un indicador del Nasdaq 100 y semiconductores fue cercana a cero (0,01), mostrando que las variaciones bursátiles de inteligencia artificial no han tenido una relación lineal inmediata con el billete verde. Esto no anula la hipótesis de los flujos internacionales, pues los efectos de la inversión extranjera toman meses o años, las correlaciones diarias son de corto plazo y las compras de acciones pueden financiarse en dólares o con coberturas cambiarias. El riesgo radica en que una corrección tecnológica reduzca de forma prolongada la entrada de capitales, coincidiendo con menores ventajas de rendimiento. Por ahora, las tasas respaldan al dólar, mientras que el flujo tecnológico representa un factor estructural a futuro.
Impacto en mercados emergentes
La recuperación del índice del dólar también tiene consecuencias para las economías emergentes. Los mayores rendimientos estadounidenses elevan el atractivo relativo de sus activos financieros, mientras que un dólar más fuerte puede encarecer el financiamiento internacional y el servicio de obligaciones denominadas en esa moneda.
En América Latina, estos efectos pueden observarse en el peso chileno, mexicano y colombiano, aunque la respuesta depende también de las condiciones económicas y monetarias de cada país. En Chile, el tipo de cambio enfrenta además la influencia de los precios del cobre y de las expectativas sobre las tasas locales. En México, los diferenciales de rendimiento y los flujos comerciales pueden moderar o amplificar el impacto de la fortaleza estadounidense. En Colombia, el comportamiento del petróleo y las condiciones fiscales agregan factores adicionales.
Los resultados históricos muestran que los cruces del USDIDX por determinados niveles no producen respuestas uniformes entre las monedas latinoamericanas. Las condiciones particulares de cada economía siguen siendo fundamentales para explicar sus movimientos. Algo similar ocurre con las materias primas, en que desde el mínimo del dólar de julio de 2025, el oro acumuló un avance cercano al 14,9% y el cobre subió aproximadamente un 16,4%, pese a la recuperación simultánea del USDIDX. Estos movimientos reflejan cómo los factores de oferta, demanda y expectativas económicas pueden compensar la influencia habitual del dólar sobre los precios internacionales.
El dólar enfrenta una resistencia decisiva
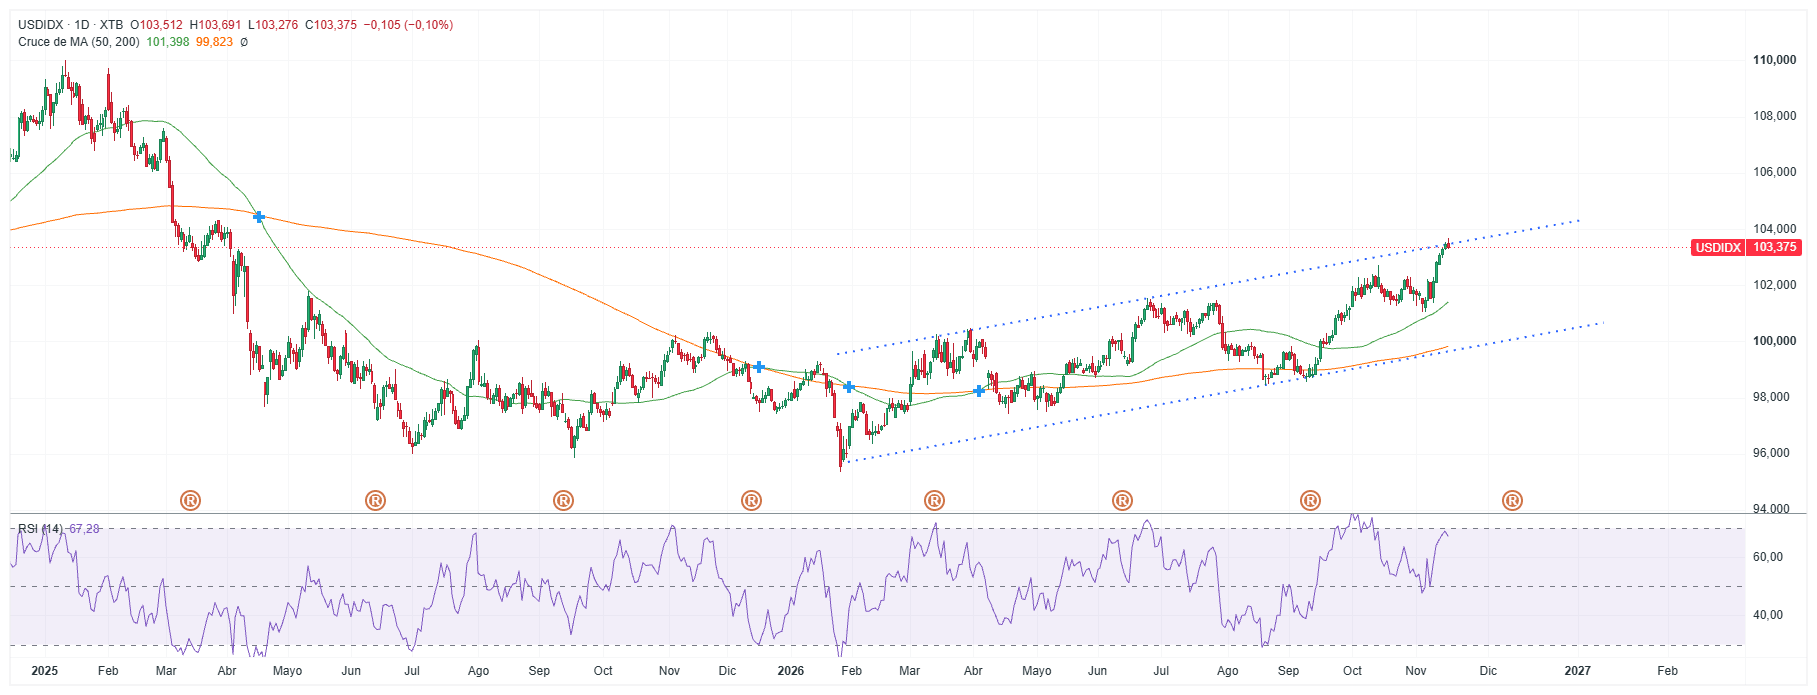
Desde una perspectiva técnica, el índice mantiene una tendencia alcista desde comienzos de 2026, caracterizada por una secuencia de máximos y mínimos crecientes y una aceleración durante las últimas semanas. La cotización se mantiene por encima de sus medias móviles de 50 y 200 sesiones, ubicadas aproximadamente en 101,4 y 99,8 puntos, respectivamente. Esta configuración muestra que el impulso comprador conserva respaldo tanto en el corto como en el mediano plazo.
Fuente: xStation5.
Sin embargo, el USDIDX se aproxima a una resistencia importante entre 103,8 y 104 puntos, donde coinciden los niveles previos al shock arancelario y la parte superior del canal alcista observado en el gráfico diario. Una ruptura sostenida de esta zona permitiría confirmar la recuperación completa de la caída posterior a abril de 2025 y abriría espacio para evaluar un avance hacia los 105 puntos. Una consolidación por encima de los máximos recientes podría activar una nueva etapa de apreciación, especialmente si los rendimientos estadounidenses continúan aumentando frente a sus equivalentes internacionales. En sentido contrario, un rechazo de las resistencias actuales podría favorecer una corrección hacia la zona de 102 puntos y posteriormente hacia la media móvil de 50 sesiones, cercana a 101,4 puntos.
El índice de fuerza relativa, RSI, se ubica alrededor de 67 puntos, mostrando un impulso comprador elevado y relativamente próximo a condiciones de sobrecompra. Esto podría favorecer episodios de consolidación sin que necesariamente se altere la tendencia alcista principal.


Cómo las nuevas restricciones de chips de EE.UU. afectan al sector


Más allá de China: la inteligencia artificial comienza a dictar el rumbo del precio del cobre

El real brasileño cae a mínimos desde abril de 2025: ¿cuánto más puede subir el dólar?


¿Siguen los bancos centrales comprando oro pese a la fuerte caída de su precio?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.