

- EUR/USD cae hacia mínimos de mayo ante la fortaleza económica de Estados Unidos.
- Los elevados costes energéticos en Europa presionan los márgenes empresariales y el consumo.
- Francia registra una fuerte subida en sus bonos soberanos por la incertidumbre fiscal.
- Estados Unidos presiona a la Unión Europea para liberar reservas de diésel.
Los altos precios de la energía siguen siendo uno de los factores de riesgo más importantes para las perspectivas económicas europeas, aunque su impacto negativo todavía no sea del todo visible en los indicadores macroeconómicos actuales. El EUR/USD cae a medida que las perspectivas económicas han mejorado principalmente para EE. UU., a pesar de que las lecturas finales del PMI de la zona euro, incluida Alemania, superaron las previsiones. El aumento de los costes de los combustibles y la energía en Europa incrementa la presión sobre los hogares y las empresas, especialmente en el transporte y las industrias electrointensivas, lo que lastra el poder adquisitivo real y los márgenes corporativos. Francia sigue siendo otra fuente de presión para los activos europeos.
Los rendimientos de los bonos del Estado franceses a 10 años han subido con fuerza, mientras que los mercados se muestran cada vez más cautelosos sobre las perspectivas fiscales del país. Desafortunadamente, el plan fiscal de 54 000 millones de euros no logró mejorar de forma apreciable el sentimiento de los inversores. Al mismo tiempo, el diferencial entre los rendimientos de los bonos gubernamentales franceses y alemanes se amplió a su nivel más alto desde la crisis de deuda soberana, lo que pone de relieve una creciente prima de riesgo en torno a Francia.
La presión sobre el euro también se ve reforzada por los elevados rendimientos de los bonos del Tesoro de EE. UU. y la demanda de dólares en medio de una postura más defensiva de los inversores. Los mercados esperan claramente las próximas publicaciones de datos clave de EE. UU.
Estados Unidos quiere que la Unión Europea libere alrededor de 120 millones de barriles de diésel de las reservas de emergencia durante los próximos seis meses. Según fuentes cercanas a las conversaciones, Washington también habría presionado a Francia y Alemania para que recurran a sus reservas de diésel, al tiempo que señalaba la posibilidad de restringir las exportaciones estadounidenses de este combustible.
El dólar es el claro ganador de la sesión: el informe Challenger de EE. UU. mostró una caída de los despidos cercana al 20% m/m, mientras los inversores esperan otra lectura baja de las solicitudes iniciales de subsidio por desempleo a las 14:30 CET.
El PMI manufacturero de Francia se situó en 50,6 puntos, frente a una previsión y lectura anterior de 50,3 puntos.
El PMI manufacturero final de Alemania subió a 53,9 puntos, por encima de las expectativas de 53,8 y de la lectura anterior de 53,8.
El PMI manufacturero final de la zona euro se situó en 52,9 puntos, frente a una previsión de 52,7 y el 52,7 anterior.
La tasa de desempleo de Italia subió al 6,2%, frente a una previsión del 5,75% y el 5,8% anterior.
El rendimiento del bono del Estado francés a 20 años subió al 5,4% en la subasta desde el 4,74% anterior, mientras que el ratio de cobertura cayó a 2,43 desde 3,07.
El rendimiento del bono del Estado francés a 10 años subió al 4,93% desde el 4,23% de la subasta anterior, con una caída del ratio de cobertura a 2,0 desde 2,28.
La tasa de desempleo de la zona euro se situó en el 6,4%, en línea tanto con las expectativas como con la lectura anterior.
Si la presión sobre los mercados de combustibles persiste por más tiempo, podría traducirse gradualmente en un consumo más débil, mayores costes de producción y transporte, y un mayor deterioro de la ya cuestionable competitividad de la industria europea. Por ahora, esto no tiene por qué ser claramente visible en los datos de actividad económica, ya que el canal de transmisión de los precios de la energía suele actuar con retraso. En este sentido, Estados Unidos parece estar mucho mejor posicionado que Europa y sigue siendo un importante exportador tanto de combustibles refinados como de gas natural.
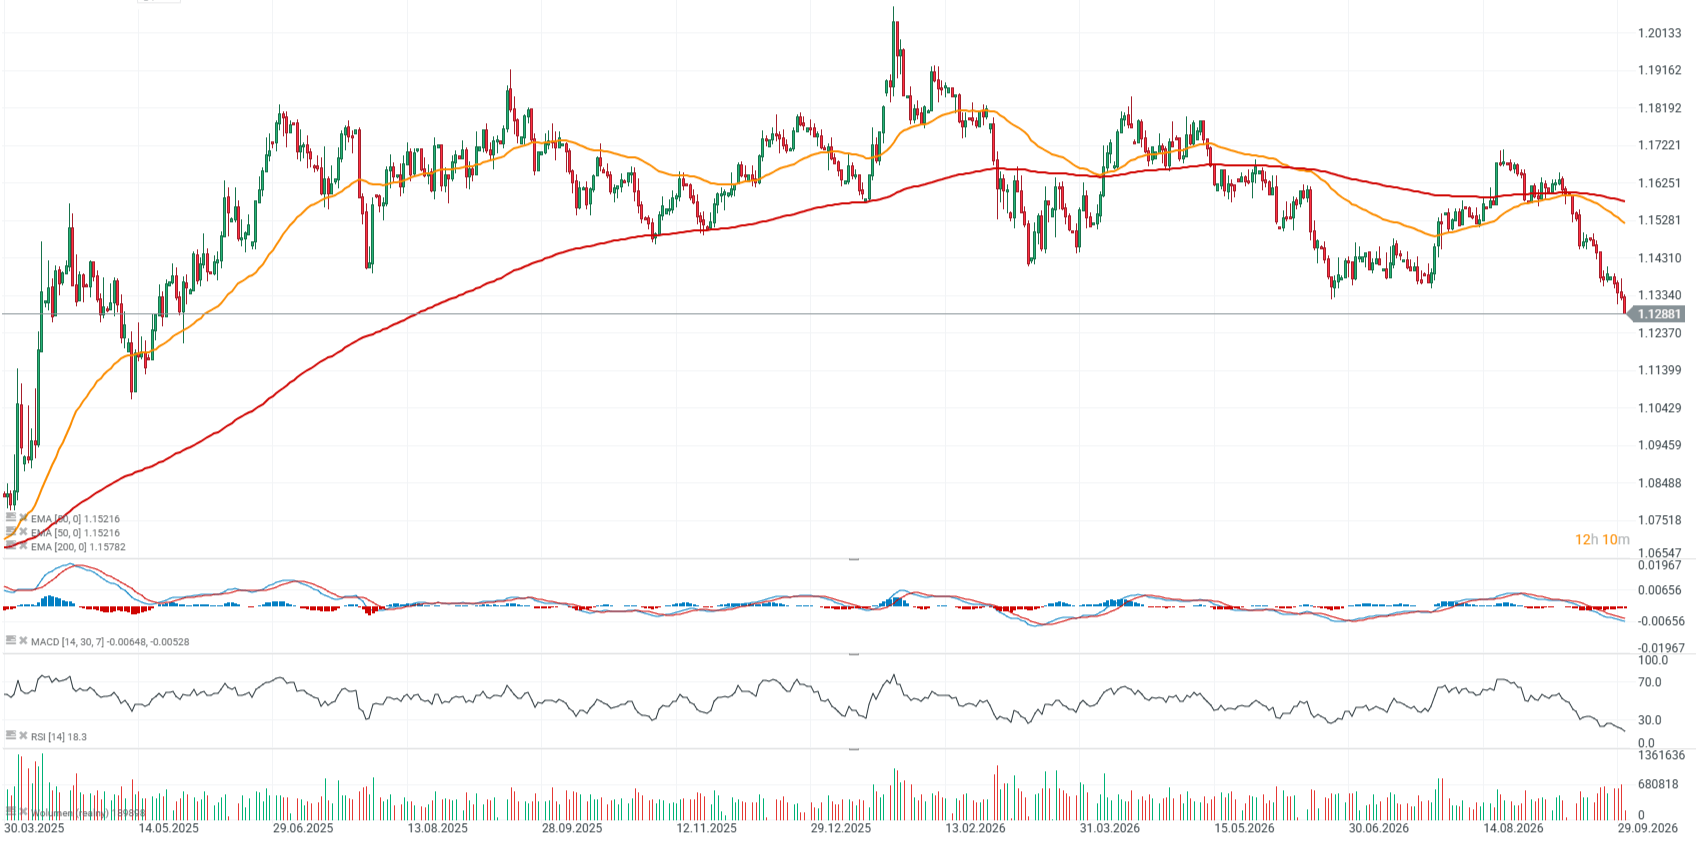
Gráfico del EUR/USD (intervalo D1)
El EUR/USD cae hoy a su nivel más bajo desde finales de mayo y se encamina a una cuarta sesión consecutiva de pérdidas. El par no ha logrado beneficiarse ni siquiera del cambio en las expectativas sobre las subidas de tipos en EE. UU., donde los futuros consideran ahora más probable diciembre que octubre. Este ajuste de precios siguió a los datos de inflación PCE de ayer, que resultaron más débiles de lo esperado.
Fuente: xStation5



🔴 Nikkei sube 2% impulsado por resultados de Micron | PREMERCADO
Calendario económico: PMI del sector manufacturero y discursos de los responsables de los bancos centrales


Resumen de la mañana: Repunte del sector tecnológico en Asia tras los resultados de Micron y el debilitamiento del yen



Cierre de Mercado: Menor inflación PCE alivia a Wall Street, mientras el petróleo sigue subiendo
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.