

- El EUR/USD tocó un mínimo de 1.1312, su nivel más bajo desde mayo de 2025, y se encamina a cerrar septiembre con una caída cercana al 2,4%.
- La brecha de tasas entre la Reserva Federal y el BCE, junto con el encarecimiento de la energía y la debilidad económica europea, continúa favoreciendo al dólar frente al euro.
- Los próximos datos de inflación de la eurozona y empleo de Estados Unidos serán determinantes para saber si el euro puede iniciar un rebote o extender la caída hacia niveles inferiores.
El EUR/USD tocó el martes 29 de septiembre un mínimo de 1.1312, su nivel más bajo desde mayo de 2025, con lo cual el euro regresa a precios de hace 16 meses y queda alrededor de 6% por debajo del máximo de 1.2082 que registró en enero. El par se encamina a cerrar septiembre con una caída cercana a 2.4%, su peor desempeño mensual en más de un año, mientras el índice del dólar llegó a su nivel más alto desde julio por una Reserva Federal que volvió a subir tasas y por una economía europea más expuesta al encarecimiento de la energía, de modo que el miércoles 30 de septiembre el par se mueve cerca de 1.1350 con un dólar que cede algo de terreno después de que la inflación PCE de Estados Unidos saliera por debajo de lo esperado.
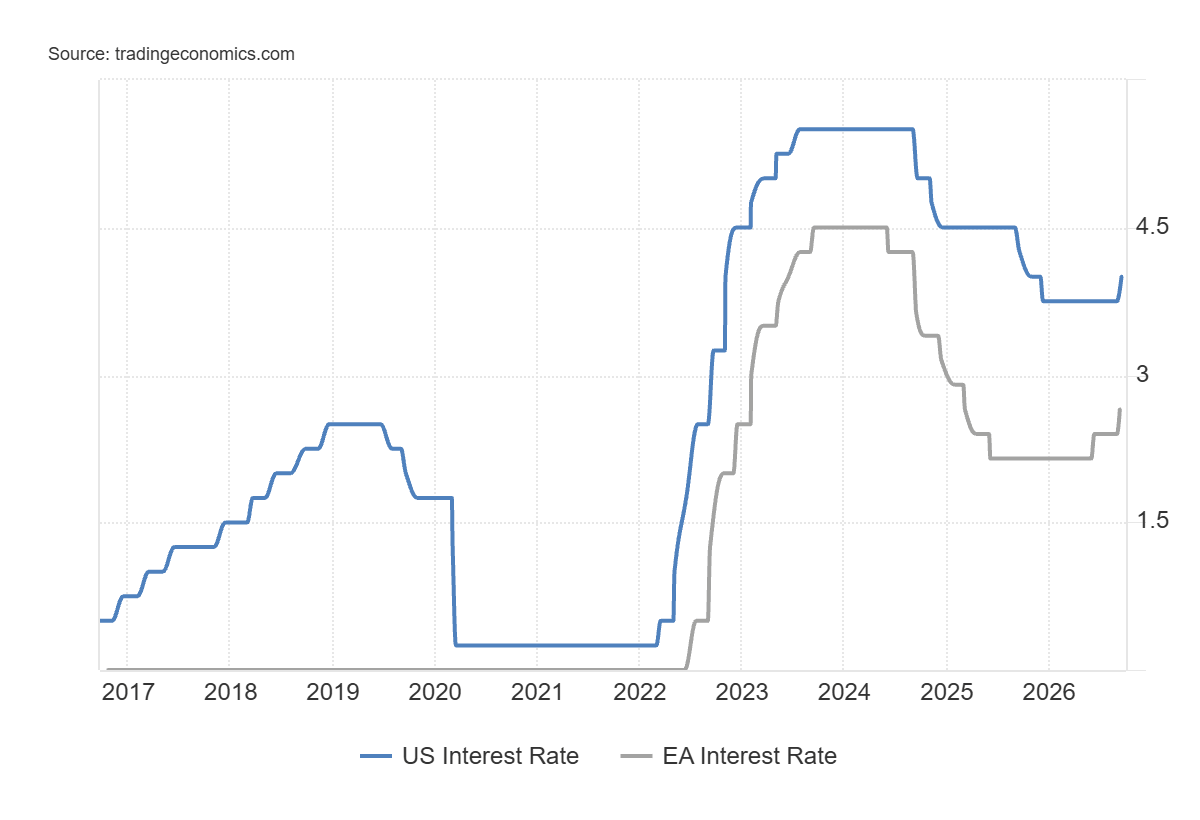
Las tasas de interés de Estados Unidos y de la eurozona
La Reserva Federal subió el 16 de septiembre su tasa de referencia en 0.25 puntos porcentuales hasta un rango de 3.75% a 4% en una decisión unánime, que fue su primer aumento desde julio de 2023, mientras que la proyección mediana de sus funcionarios ubica la tasa en 4.1% al cierre del año, lo cual implica una subida adicional. El Banco Central Europeo subió su tasa de depósito en junio y otra vez el 10 de septiembre hasta 2.50%, de manera que la diferencia entre ambas economías es de entre 1.25 y 1.50 puntos porcentuales a favor del dólar, según se tome el piso o el techo del rango de la Fed.
Quien tiene dinero para dejarlo invertido durante un año y puede elegir entre una cuenta en dólares que paga alrededor de 4% o una cuenta en euros que paga 2.50% tendería a preferir la de dólares porque recibe más intereses por la misma cantidad, con lo cual necesita vender euros para comprar dólares, de manera que cuando millones de inversionistas, bancos y empresas hacen ese mismo cálculo con bonos y depósitos el resultado suele ser una mayor demanda de dólares que presiona a la baja al EUR/USD.
Fuente:Tradingeconomics
En el gráfico la línea de Estados Unidos corresponde al techo del rango de la Fed en 4% mientras la del BCE corresponde a la tasa principal de refinanciación, que quedó en 2.65% tras la subida de septiembre y se ubica 0.15 puntos porcentuales por encima de la tasa de depósito de 2.50%, de modo que la brecha que muestra el gráfico es de 1.35 puntos porcentuales. El gráfico muestra además que durante 2025 la diferencia llegó a ser de cerca de 2.35 puntos porcentuales, con una tasa de 4.5% en Estados Unidos frente a 2.15% en la eurozona, periodo en el que el euro subió, lo cual sugiere que la dirección del par responde más a los cambios en las expectativas de tasas y a factores como la energía que al nivel de la diferencia.
Lo que más mueve al tipo de cambio es lo que el mercado espera que hagan los bancos centrales en las próximas reuniones ya que las divisas se ajustan antes de que las decisiones se conozcan, de manera que en Estados Unidos la probabilidad de una subida de la Fed en octubre bajó de alrededor de 70% la semana pasada a 37% después de que el PCE de agosto saliera en 3.4% en su lectura general y en 3% en la subyacente frente a 3.7% y 3.3% esperados, con cerca de 60% de probabilidad para diciembre, mientras el rendimiento del bono del Tesoro a 2 años cayó 0.04 puntos porcentuales y el dólar perdió parte de su fuerza. El PIB de Estados Unidos del segundo trimestre también se revisó al alza el 30 de septiembre a 2.2% desde 1.5% cuando el consenso esperaba que no hubiera cambios, por un consumo de los hogares más sólido del que se había calculado, lo cual apunta a una economía con más fuerza de la estimada mientras la Fed evalúa si sube tasas en octubre o en diciembre.
En la eurozona el mercado asigna 70% de probabilidad a que el BCE mantenga la tasa en su reunión del 29 de octubre y cerca de 68% a que la suba a 2.75% el 17 de diciembre, de modo que si ambos bancos centrales subieran 0.25 puntos porcentuales en diciembre la diferencia seguiría en el mismo rango de 1.25 a 1.50 puntos porcentuales.
Al comparar cada tasa con la inflación la diferencia se vuelve más visible, porque en Estados Unidos la inflación general medida por el PCE fue de 3.4% en agosto frente a una tasa de 3.75% a 4%, mientras que en la eurozona se espera una inflación general de 3.6% en septiembre frente a una tasa de depósito de 2.50%, de manera que en Estados Unidos el dinero depositado rinde algo más que el aumento de los precios y en la eurozona rinde menos, lo cual suele hacer más atractivos a los activos en dólares.
Energía, crecimiento europeo y refugio en el dólar
El petróleo Brent cotiza por encima de 97.70 dólares por barril por el conflicto en Medio Oriente, lo cual pesa más sobre Europa que sobre Estados Unidos porque la región está más expuesta a los precios del petróleo y del gas natural mientras sus industrias, sobre todo la alemana, enfrentan mayores costos de producción, y los datos recientes de la eurozona muestran un panorama débil con el indicador de sentimiento económico de septiembre a la baja, cifras alemanas por debajo de lo esperado y la deuda de Francia generando preocupación en el mercado de bonos. El dólar por su parte se beneficia de la búsqueda de refugio en momentos de incertidumbre geopolítica y de una Reserva Federal que subió tasas de forma unánime, con lo cual el movimiento del par refleja tanto la debilidad del euro como la fortaleza del dólar.
La inflación en Europa y lo que podría hacer el Banco Central Europeo
Los datos preliminares de septiembre mostraron una aceleración de los precios en las cuatro mayores economías de la eurozona, con la inflación de España en 5% desde 4.6%, la de Francia en 3.4% desde 2.6%, la de Italia en 4.1% desde 3.2% y la de Alemania en 3.3% desde 2.9%, cifras que en Francia, Italia y Alemania superaron lo esperado por el mercado, de modo que el viernes 2 de octubre la inflación general de la eurozona se publica con una expectativa de 3.6% y una subyacente de 2.5%, bastante por encima del objetivo de 2% del BCE.
Una inflación más alta suele llevar a un banco central a subir tasas y tasas más altas suelen fortalecer a su moneda, de modo que el euro podría encontrar soporte si el dato del viernes confirma la aceleración y el BCE se ve en la necesidad de actuar antes de lo previsto, aunque Lagarde ha señalado que por ahora no hay señales de que los precios más altos de la energía se estén trasladando a los salarios y el mercado ya descuenta una subida en diciembre, con lo cual una subida en octubre tendería a favorecer más al euro que una en diciembre ya que esta última está incorporada en los precios. El BCE enfrenta además una situación complicada porque la inflación actual proviene sobre todo del encarecimiento de la energía mientras la economía se ve frágil, de modo que subir tasas tendría un costo sobre el crecimiento.
Calendario de los próximos días
El jueves 1 de octubre se publican los PMI manufactureros de la eurozona y de Estados Unidos junto con el ISM manufacturero y el desempleo de la eurozona, mientras que el viernes 2 de octubre se conocen el IPC preliminar de septiembre de la eurozona y el informe de empleo de Estados Unidos, que suele mover al dólar porque modifica las apuestas sobre la Fed, con un ADP de septiembre que subió a 90,000 desde 36,000 frente a 70,000 esperados aunque esa cifra no siempre anticipa el dato oficial. Después se publican las minutas de la reunión de septiembre de la Fed el 7 de octubre y llegan las decisiones de la Fed el 28 de octubre y del BCE el 29 de octubre, con las siguientes el 9 de diciembre para la Fed y el 17 de diciembre para el BCE.
Escenario en el que el euro rebota
Si el IPC preliminar de la eurozona del 2 de octubre sale en 3.6% o por encima en la lectura general y en 2.5% o más en la subyacente, mientras el informe de empleo de Estados Unidos sale por debajo de lo esperado y la probabilidad de una subida de la Fed en octubre se mantiene por debajo de 40%, el EUR/USD tendería a recuperar terreno porque el mercado podría empezar a valorar una subida del BCE en octubre con una presión menor sobre las tasas de Estados Unidos, lo cual reduciría parte de la ventaja del dólar. Deutsche Bank mantiene un objetivo de 1.17 para finales de año, que implicaría una recuperación de 3.1% desde 1.1350 y dejaría al par dentro del rango de 1.13 a 1.20 en el que se ha movido durante el último año.
Escenario en el que el euro sigue cayendo
Si el informe de empleo de Estados Unidos sale por encima de lo esperado y la probabilidad de una subida de la Fed en octubre regresa a 60% o más, o si la inflación de la eurozona sale por debajo de 3.6% mientras el crecimiento europeo sigue debilitándose, el EUR/USD podría extender la caída por debajo de 1.1312 mientras ING señala que con datos estadounidenses fuertes y una subida de la Fed en octubre el par quedaría expuesto a una zona cercana a 1.10, unos 3.1% por debajo de 1.1350.
Escenario en el que el euro se mantiene cerca de los niveles actuales
Si los datos salen en línea con lo esperado el EUR/USD podría moverse de lado cerca de los niveles actuales mientras se acercan las reuniones de la Fed el 28 de octubre y del BCE el 29 de octubre, que son las fechas en que se confirmaría si la diferencia de tasas se mantiene entre 1.25 y 1.50 puntos porcentuales o se modifica.
Análisis técnico
Fuente:Xstation5
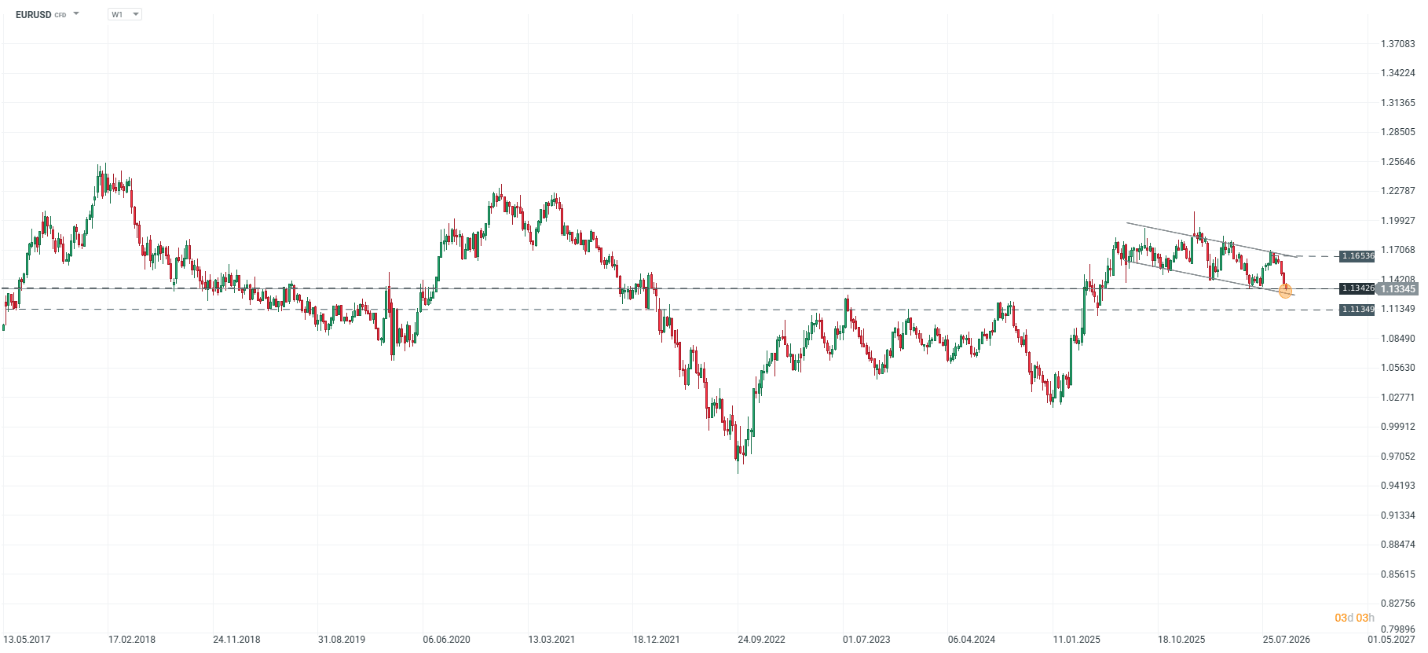
En el gráfico semanal el EUR/USD cotiza en 1.1335, prácticamente sobre la zona de 1.1343 que hoy puede funcionar como soporte porque coincide con niveles de volumen previo y con zonas donde el precio fue rechazado en ocasiones anteriores, mientras el precio se apoya además en el límite inferior del canal descendente que dibuja desde hace meses, de manera que respetando la tendencia bajista de ese canal el par se encuentra en una zona de posible presión de demanda. El mínimo de 1.1312 del martes quedó apenas 0.3% por debajo de esa zona y desde ahí el par rebotó, lo cual sugiere que los compradores han aparecido en las cercanías de ese nivel.
El soporte más importante podría estar cerca de 1.1135, a 1.8% por debajo del precio actual, de modo que en caso de que la zona de 1.1343 no se sostenga ese sería el siguiente nivel de referencia mientras la zona de 1.10 que señala ING quedaría 1.2% por debajo de él.
Hacia arriba la zona de resistencia en el marco semanal está en 1.1654, a 2.8% del precio actual y a la altura del techo del canal descendente, nivel que además queda 0.4% por debajo del objetivo de 1.17 de Deutsche Bank, de modo que un rebote hacia ese objetivo tendría que superar primero el techo del canal, mientras que la distancia total entre el soporte de 1.1135 y la resistencia de 1.1654 es de 4.7%, con lo cual el precio actual se ubica en la parte baja de ese rango, a 1.8% del soporte y a 2.8% de la resistencia.
Raúl Ojeda — Analista colaborador de XTB



Cierre de Mercado: Menor inflación PCE alivia a Wall Street, mientras el petróleo sigue subiendo

¿Qué necesita Bitcoin para repuntar?

Por qué la economía y las acciones de EE. UU. resisten tasas y petróleo altos


Dólar hoy Colombia: cae bajo la TRM mientras el desempleo salta un punto hasta 9,1%
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.