

- El gas natural en EE. UU. cae un 1,2% y se sitúa por debajo de 3,00 USD por MMBtu.
- Los elevados inventarios y el clima favorable generan una fuerte presión de sobreoferta en el mercado.
- Las previsiones apuntan a un invierno suave con inventarios holgados que limitan las subidas de precios.
- El precio cotiza cerca de niveles clave de soporte entre 2,96 y 3,00 USD con indicadores técnicos neutrales.
- Un posicionamiento bajista extremo deja al mercado expuesto a repuntes repentinos ante posibles olas de frío.
El gas natural de EE. UU. cae un 1,2% hoy, situándose por debajo del umbral psicológico de 3,00 $/MMBtu. El mercado se encuentra bajo una fuerte presión de sobreoferta, y el sentimiento bajista también domina en Europa, donde las preocupaciones sobre el suministro se ven mitigadas por un tránsito estable de LNG y un clima favorable.
¿Qué esperar durante la temporada de invierno?
Los precios del gas para el próximo invierno son, en general, muy planos en comparación con los años posteriores (diferenciales de calendario muy estrechos). Este es el resultado directo de las expectativas del mercado sobre un invierno relativamente suave, unos niveles de inventario holgadamente elevados y una capacidad de exportación de LNG que no resulta suficiente como para generar problemas de disponibilidad local de gas.
Los precios estimados para la primavera y el verano han caído con fuerza, situándose en torno a 2,70–2,80 $.
Las previsiones meteorológicas en EE. UU. hasta mediados de octubre apuntan a temperaturas cercanas a la media histórica, eliminando el riesgo de un aumento repentino de la demanda de calefacción a corto plazo.
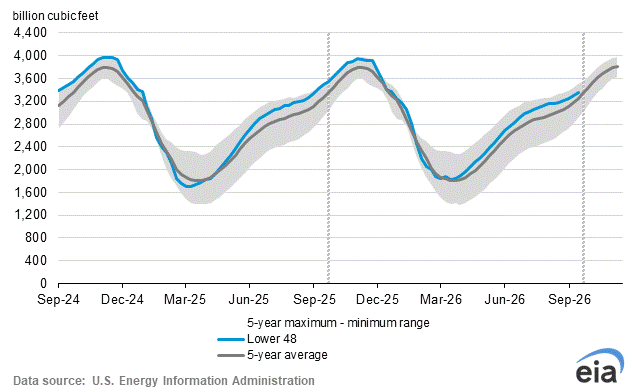
Los inventarios se mantienen por encima de la media de 5 años. Fuente: EIA
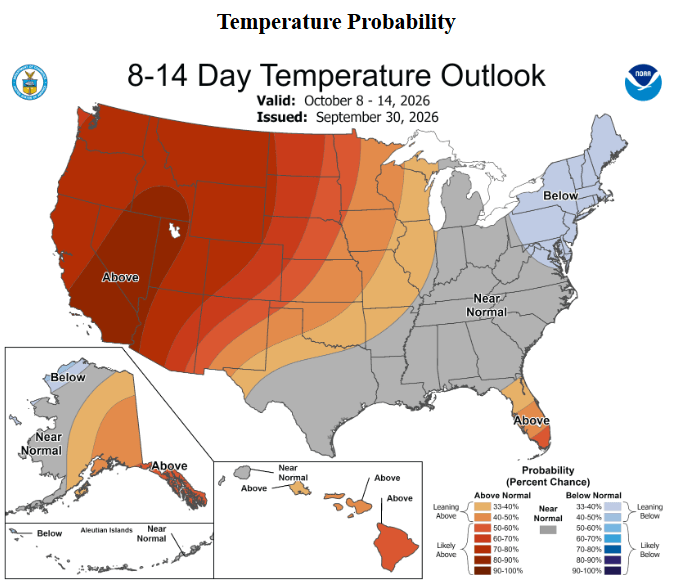
Se aprecian temperaturas más elevadas en el oeste (lo que mantiene un elevado consumo de refrigeración), mientras que el este muestra pocas perspectivas de un inicio temprano de la temporada de calefacción. Fuente: NOAA
Datos de almacenamiento de hoy (EIA):
Se espera que el informe de hoy muestre un incremento en los inventarios de gas de EE. UU. de 63 mil millones de pies cúbicos (Bcf).
Esto se sitúa por debajo de la media de 5 años para este periodo, que se ubica en 80 Bcf.
Sin embargo, lo más probable es que, una vez que la temporada de calefacción comience de lleno, las variaciones en los inventarios contribuyan a acumular aún más oferta y a reducir el excedente actual del mercado.
Análisis técnico del gas natural
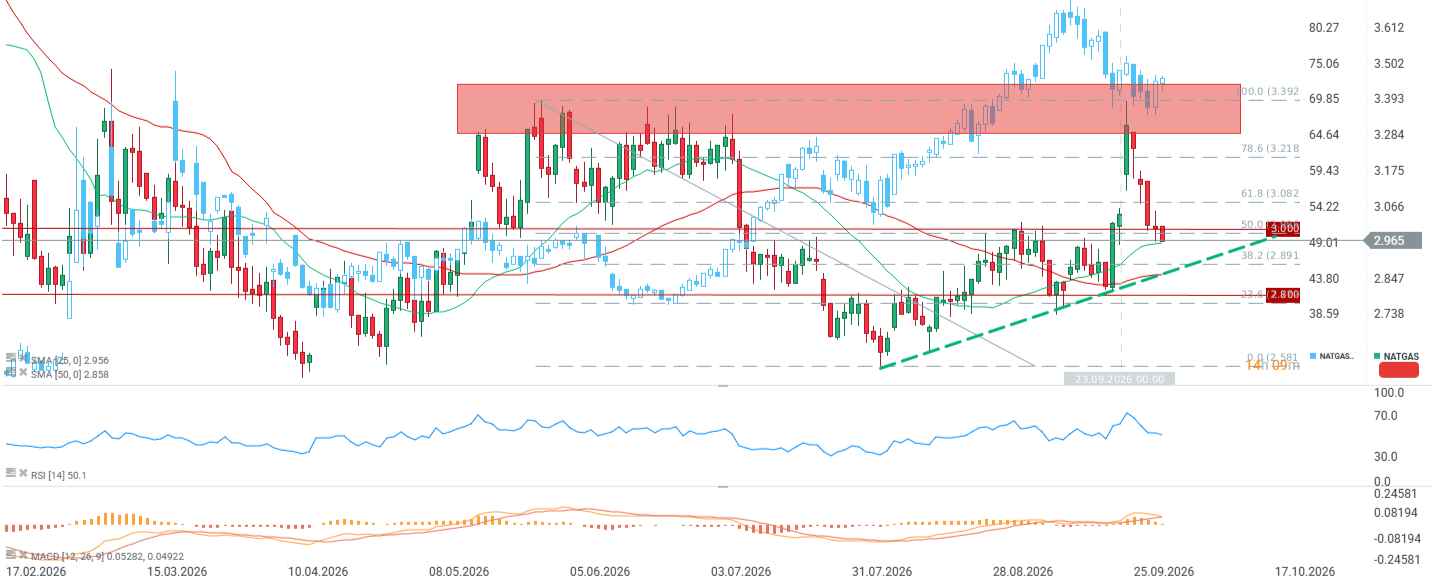
El gas ha caído a la zona de 2,96 a 3,00, donde convergen varios niveles clave a la vez: el retroceso del 50% del movimiento de 3,392 a 2,581 (el 61,8% se encuentra en 3,082, mientras que el 50% se sitúa cerca de 2,99), la media móvil de 25 días en 2,956 y la barrera psicológica de 3,00. Al situarse en 2,965, el precio se encuentra justo en el centro de esta confluencia.
La semana pasada trajo una fuerte corrección desde la zona de resistencia roja entre 3,28 y 3,39, que ya había frenado al mercado en mayo y junio. Las fuertes ganancias anteriores estuvieron impulsadas por los efectos del rollover y el cierre temporal de un gasoducto en EE. UU. Este es el tercer intento fallido en esta zona este año, lo que sirve como una clara señal de distribución. Al mismo tiempo, una línea de tendencia alcista que parte del mínimo de julio en 2,58 pasa actualmente por la zona de 2,93. Esto deja al mercado dentro de una cuña que se estrecha entre dicha línea de tendencia y la resistencia superior. Con un RSI perfectamente neutral en 50,1, no ofrece pistas sobre la dirección. El MACD se está debilitando tras el impulso alcista de septiembre.
Riesgos clave:
Aunque el mercado es fundamentalmente bajista, el posicionamiento especulativo (dominio extremo de posiciones cortas) crea una asimetría de riesgo. Una ola de frío repentina en la segunda mitad de octubre o interrupciones inesperadas en las cadenas globales de suministro de LNG podrían desencadenar un agresivo cierre de cortos (el llamado short squeeze) y un dinámico rebote del precio.


El sector manufacturero de la zona del euro presenta unos mejores datos del PMI 💡
Calendario económico: PMI del sector manufacturero y discursos de los responsables de los bancos centrales


Resumen de la mañana: Repunte del sector tecnológico en Asia tras los resultados de Micron y el debilitamiento del yen



Cierre de Mercado: Menor inflación PCE alivia a Wall Street, mientras el petróleo sigue subiendo
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.