


- El oro cae por debajo de 3 800 USD por onza y registra su nivel más bajo en más de un año.
- La política monetaria de la Reserva Federal y la fortaleza del dólar presionan a la baja al metal precioso.
- Los rendimientos de los bonos del Tesoro de Estados Unidos a 10 años se mantendrán cerca de 5.1%.
- Los bancos centrales y los ETF mantienen una demanda sólida a largo plazo a pesar de la corrección actual.

- El oro cae por debajo de 3 800 USD por onza y registra su nivel más bajo en más de un año.
- La política monetaria de la Reserva Federal y la fortaleza del dólar presionan a la baja al metal precioso.
- Los rendimientos de los bonos del Tesoro de Estados Unidos a 10 años se mantendrán cerca de 5.1%.
- Los bancos centrales y los ETF mantienen una demanda sólida a largo plazo a pesar de la corrección actual.
El oro continúa su caída, bajando de 3.800 USD por onza y alcanzando su nivel más bajo en más de un año. El metal precioso ha descendido hasta 3.780 USD, con una caída del 1,95% hoy, rompiendo una zona de soporte clave que había evitado nuevas pérdidas tan recientemente como a principios de noviembre. La venta masiva se produce pese al conflicto en curso en Oriente Medio, que tradicionalmente impulsaría la demanda de activos refugio. Sin embargo, esta vez el factor dominante sigue siendo la política monetaria de la Reserva Federal. Los mercados descuentan actualmente una probabilidad de aproximadamente el 96% de una subida de tipos en diciembre, mientras que hace solo un año los inversores esperaban un ciclo de recortes de tipos.
Gráfico de la cotización del oro desde abril de 2025, temporalidad diaria
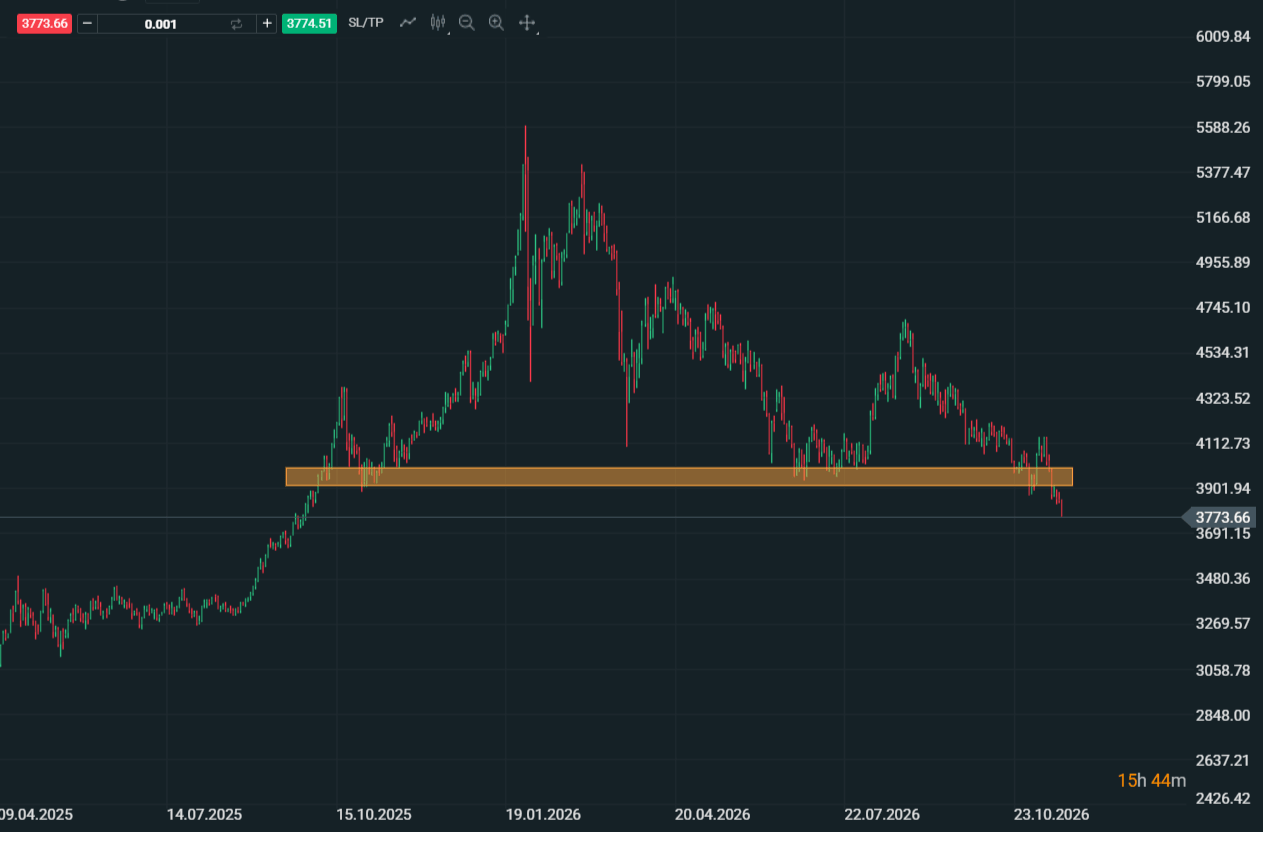
Desde una perspectiva técnica, la ruptura por debajo de 3.800 USD confirma la debilidad de los compradores y aumenta el riesgo de nuevas caídas. El antiguo nivel de soporte en 3.800 USD podría actuar ahora como la resistencia más cercana.
La rentabilidad del bono del Tesoro de EE. UU. a 10 años se mantiene cerca del 5,1%, mientras que el dólar cotiza cerca de un máximo de 19 meses. El creciente coste de oportunidad de mantener oro, que no genera rendimiento, es actualmente el principal obstáculo para una recuperación. Además, una escalada del conflicto con Irán podría, paradójicamente, jugar en contra del oro. Los precios más altos del petróleo sostienen las presiones inflacionarias, limitando el margen para una relajación monetaria. Como resultado, el impacto positivo de las tensiones geopolíticas sobre la demanda de activos refugio se ve contrarrestado por las expectativas de nuevas subidas de tipos de la Fed y un dólar más fuerte.
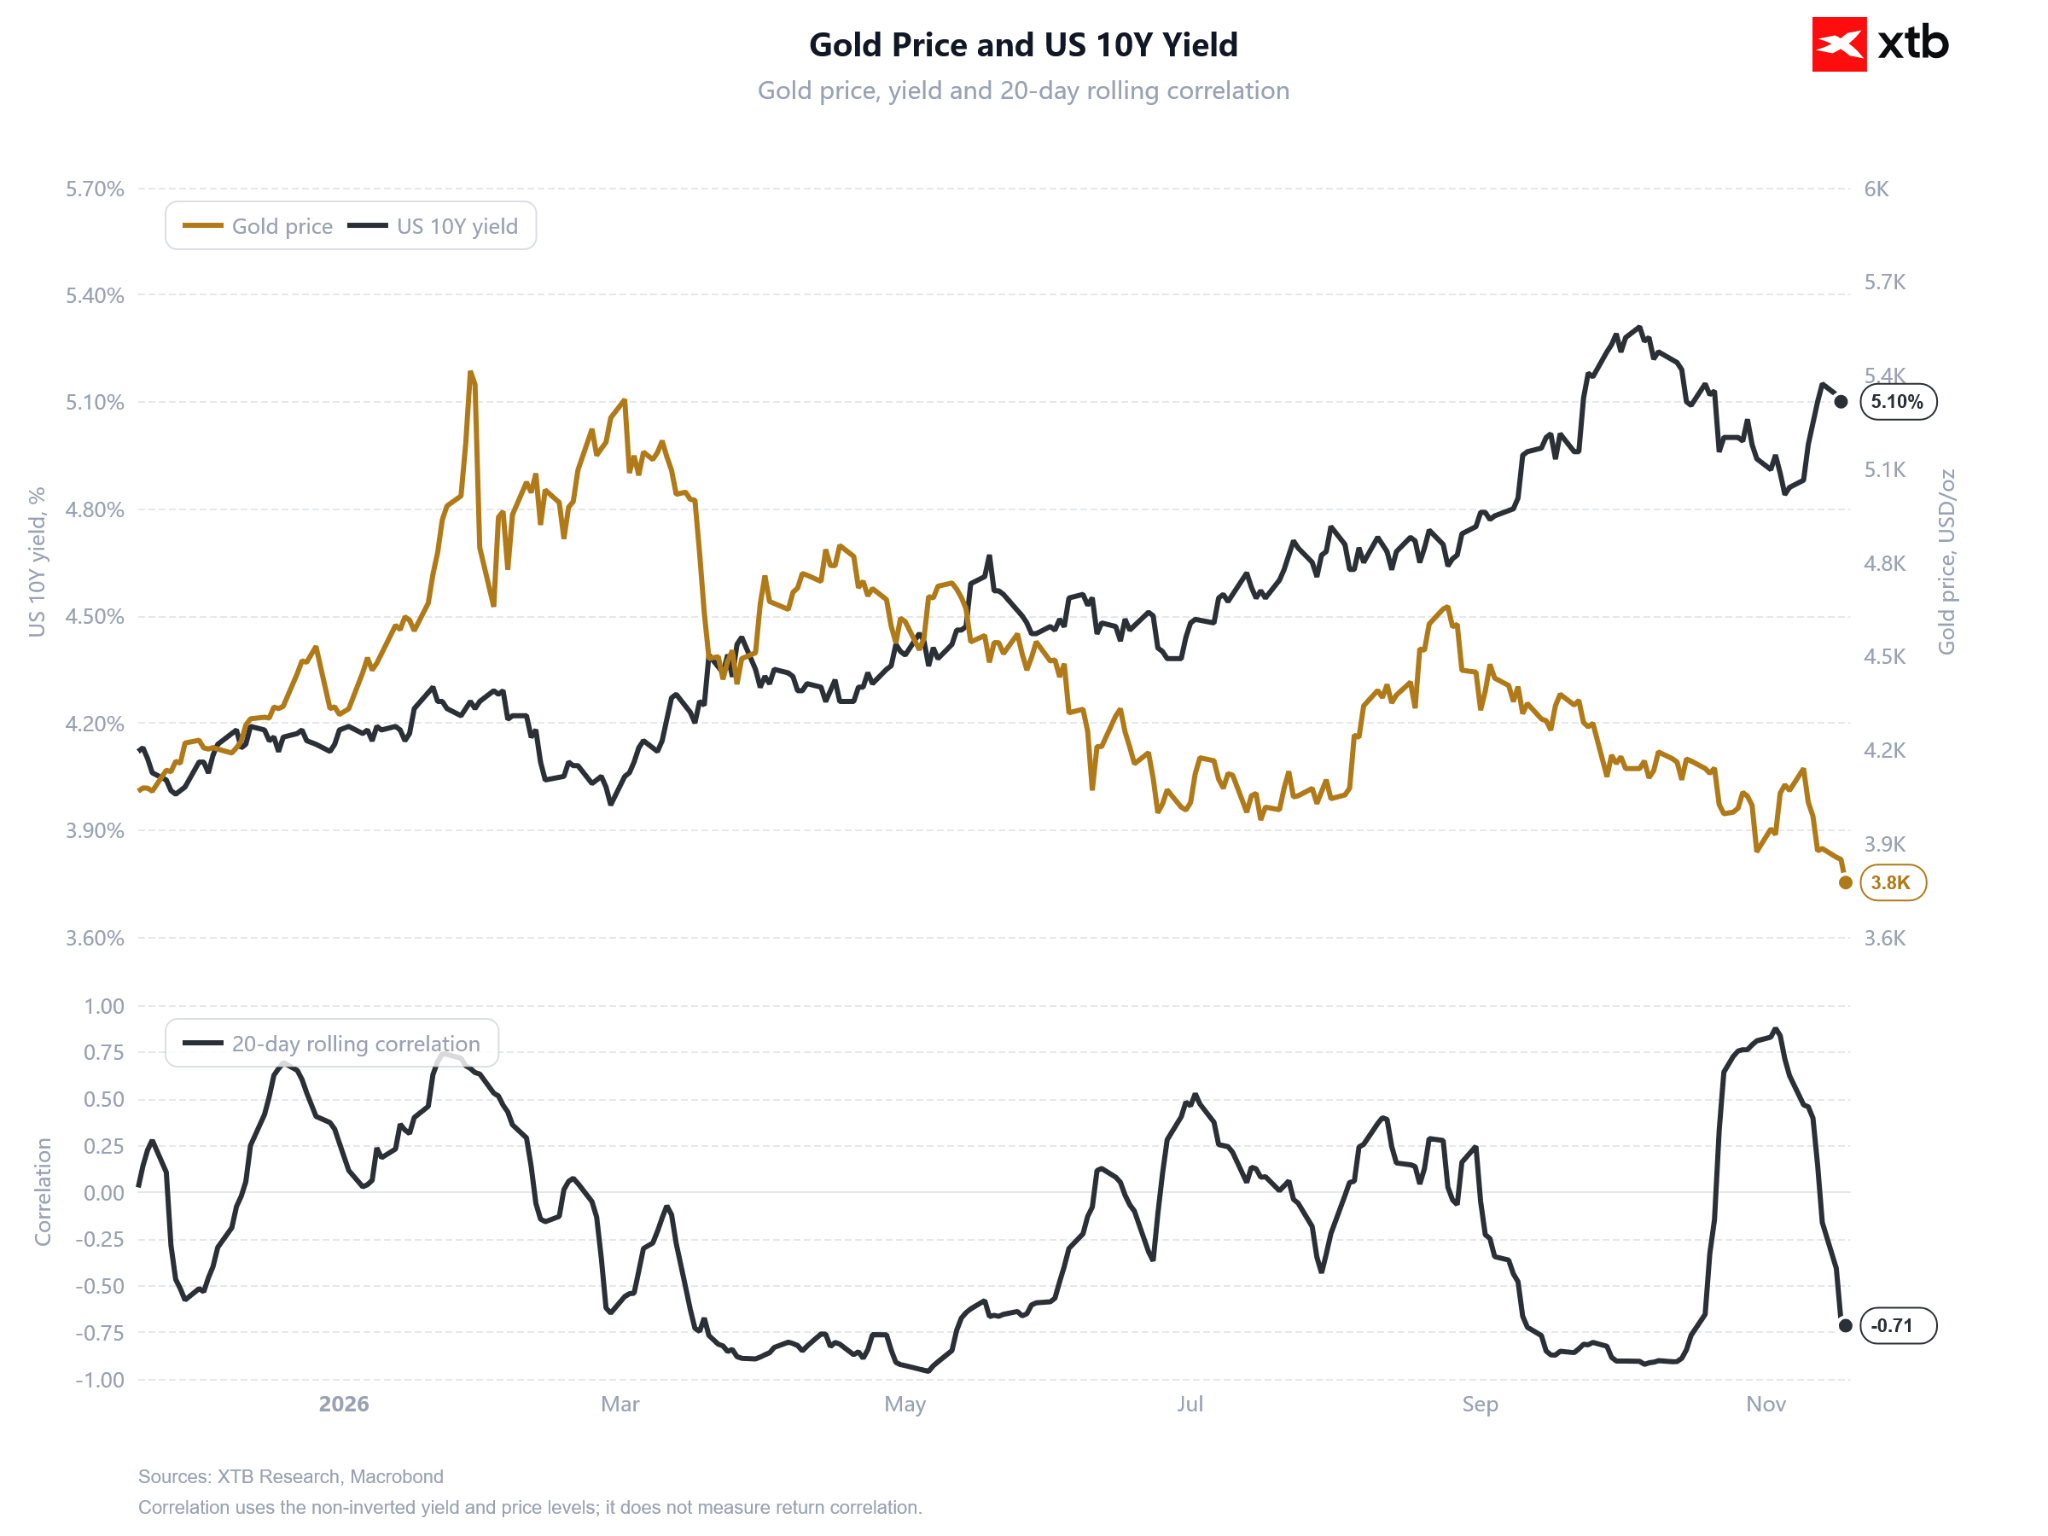
El oro ha mostrado una fuerte correlación negativa con la rentabilidad del bono del Tesoro de EE. UU. a 10 años en las últimas semanas.
Pese a la marcada debilidad de los precios, los fundamentos de demanda a largo plazo se mantienen relativamente sólidos. El análisis del tercer trimestre del World Gold Council destacó la continua actividad de compra por parte de los bancos centrales y el importante papel de los ETF en el sostenimiento de la demanda global. Por otro lado, una recuperación de la producción minera ha incrementado la oferta de oro, mientras que los fondos especulativos redujeron sus posiciones largas a principios de noviembre.
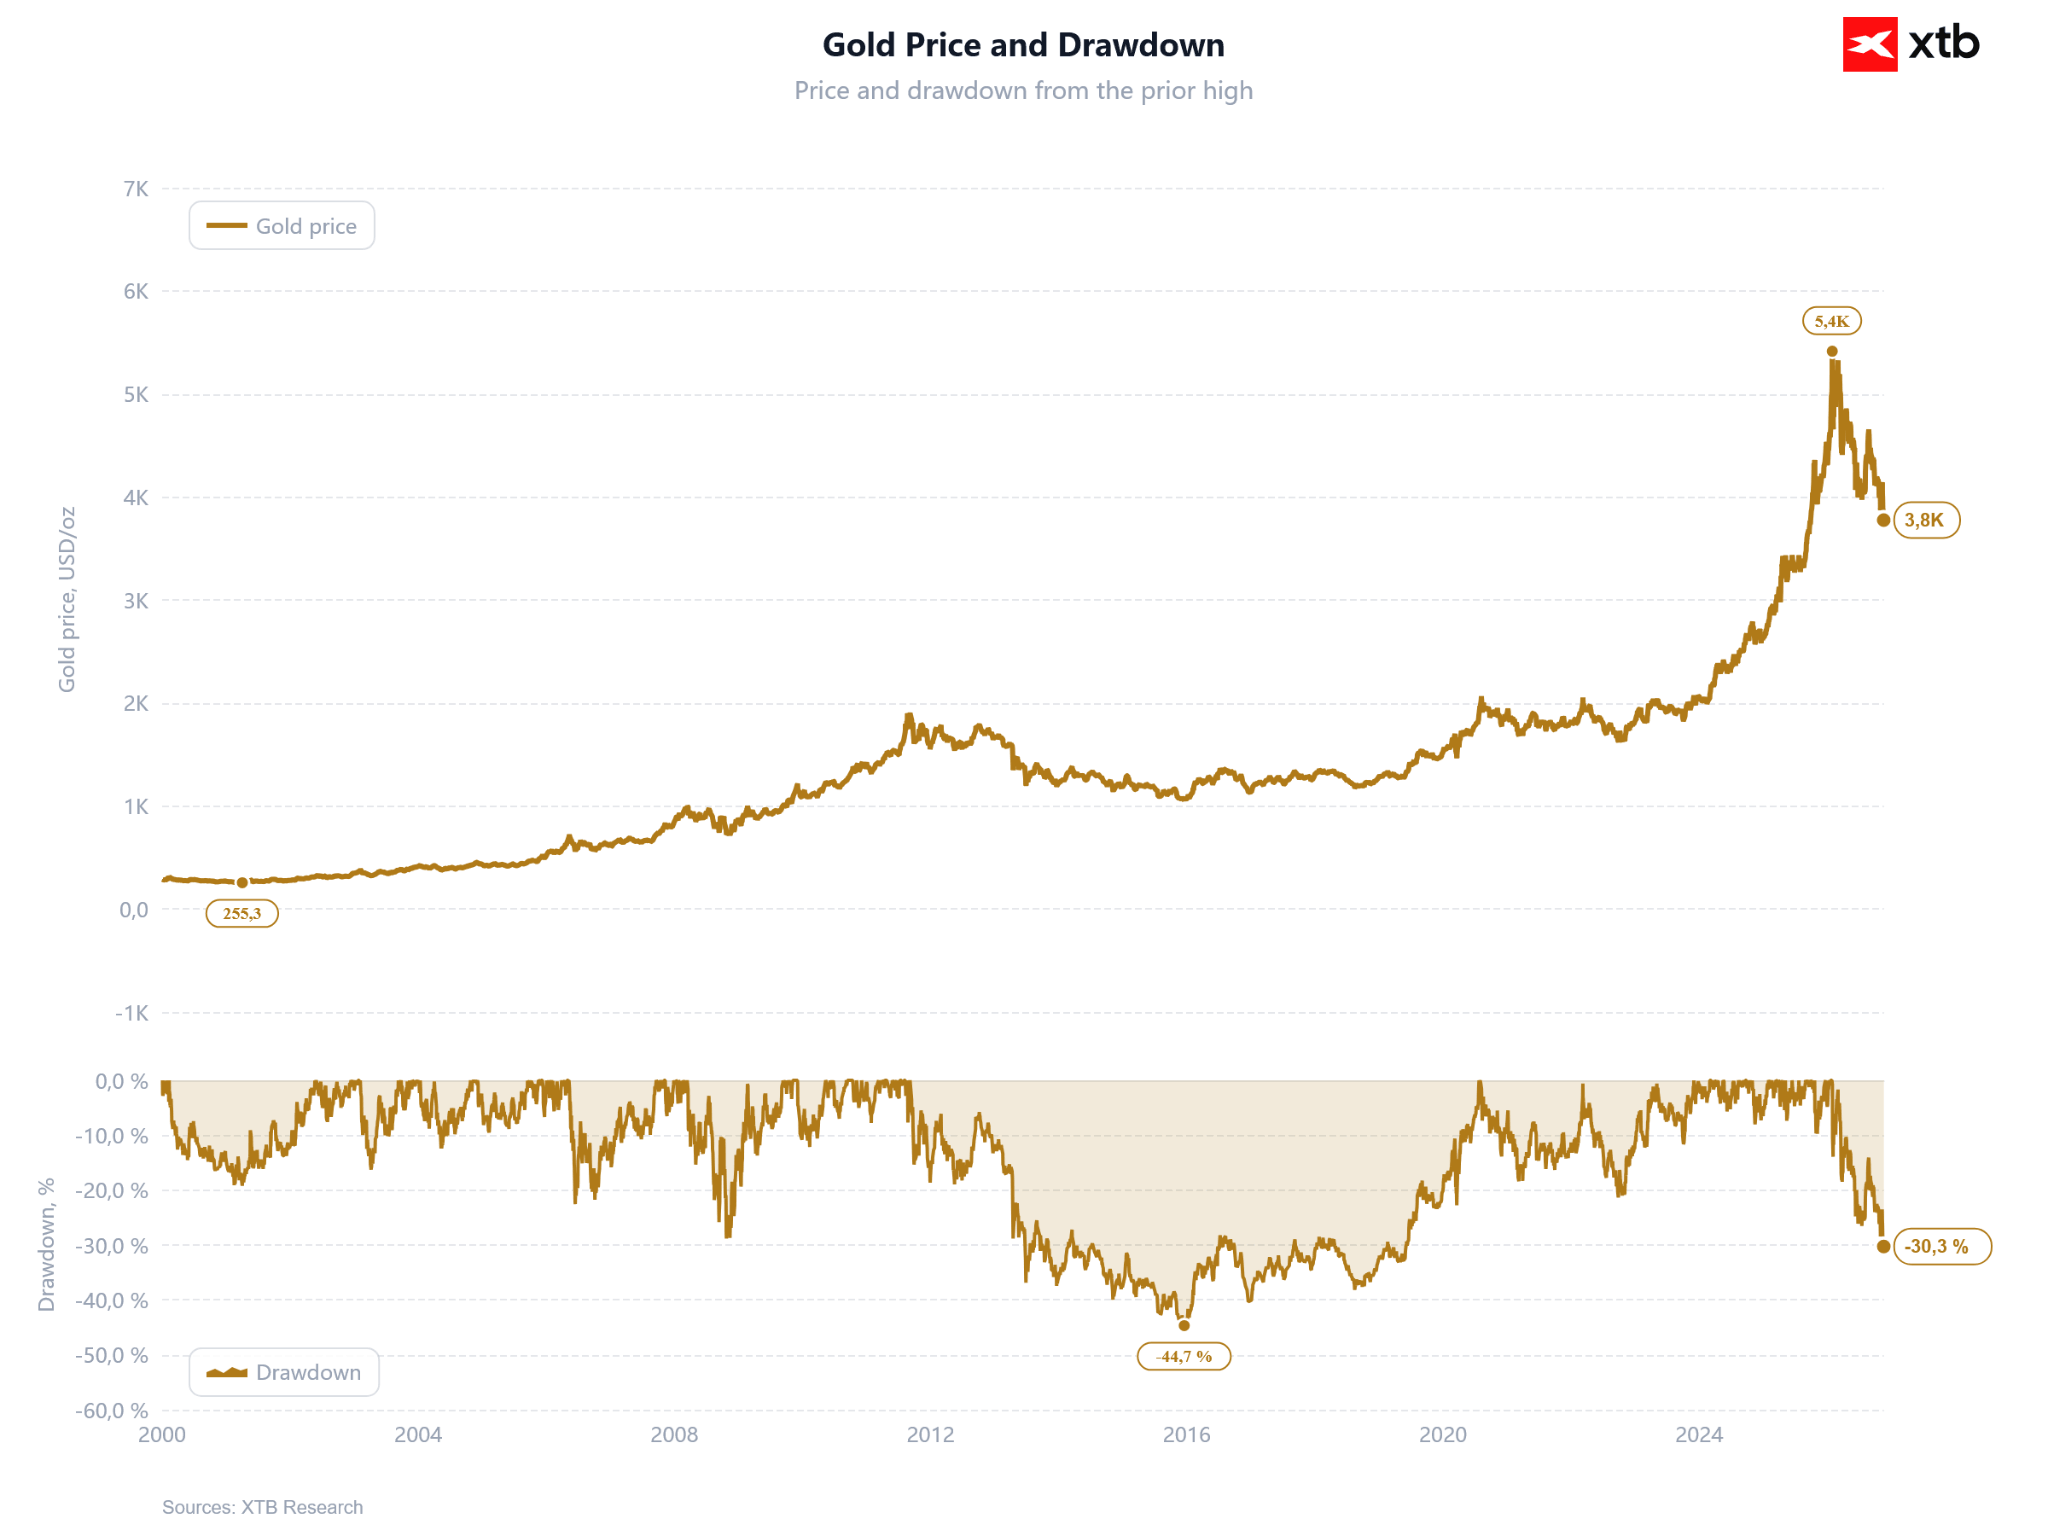
El oro ha caído más del 30% desde su máximo histórico. El metal precioso ha descendido desde un récord de 5.400 USD hasta alrededor de 3.800 USD por onza. Esto representa una de las correcciones más profundas de los últimos años, aunque históricamente la caída sigue siendo menor que durante el mercado bajista de 2012-2015, cuando la caída máxima alcanzó el 44,7%.


Más allá de China: la inteligencia artificial comienza a dictar el rumbo del precio del cobre


¿Siguen los bancos centrales comprando oro pese a la fuerte caída de su precio?


Druckenmiller apuesta por mineras de oro y sale de Alphabet antes de su desplome

🔼 El petróleo Brent sube un 1,5%
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.