

- El oro al contado cayó hasta los 3 559 USD por onza, lo que supone una caída de más del 34 % respecto a su máximo de enero.
- La plata bajó hasta los 42,15 USD por onza, lo que supone un descenso semanal del 14 %.
- La Reserva Federal está dando señales de subidas de tipos en lugar de recortes, lo que está impulsando al alza los rendimientos reales.
- Las liquidaciones forzadas provocadas por las pérdidas en los mercados de valores están acelerando la ola de ventas del oro.

- El oro al contado cayó hasta los 3 559 USD por onza, lo que supone una caída de más del 34 % respecto a su máximo de enero.
- La plata bajó hasta los 42,15 USD por onza, lo que supone un descenso semanal del 14 %.
- La Reserva Federal está dando señales de subidas de tipos en lugar de recortes, lo que está impulsando al alza los rendimientos reales.
- Las liquidaciones forzadas provocadas por las pérdidas en los mercados de valores están acelerando la ola de ventas del oro.
El oro se encamina a su peor semana desde marzo tras caer a su nivel más bajo desde septiembre de 2025. Ya ha perdido más del 34% desde su máximo de enero. El ritmo de la venta masiva de las últimas dos semanas se parece casi exactamente al de marzo de 2020. En aquel momento, un fuerte rebote siguió a una ola de ventas forzadas. Esta vez, sin embargo, falta el combustible que lo impulsó entonces: la Fed no está recortando tipos, sino señalando subidas.
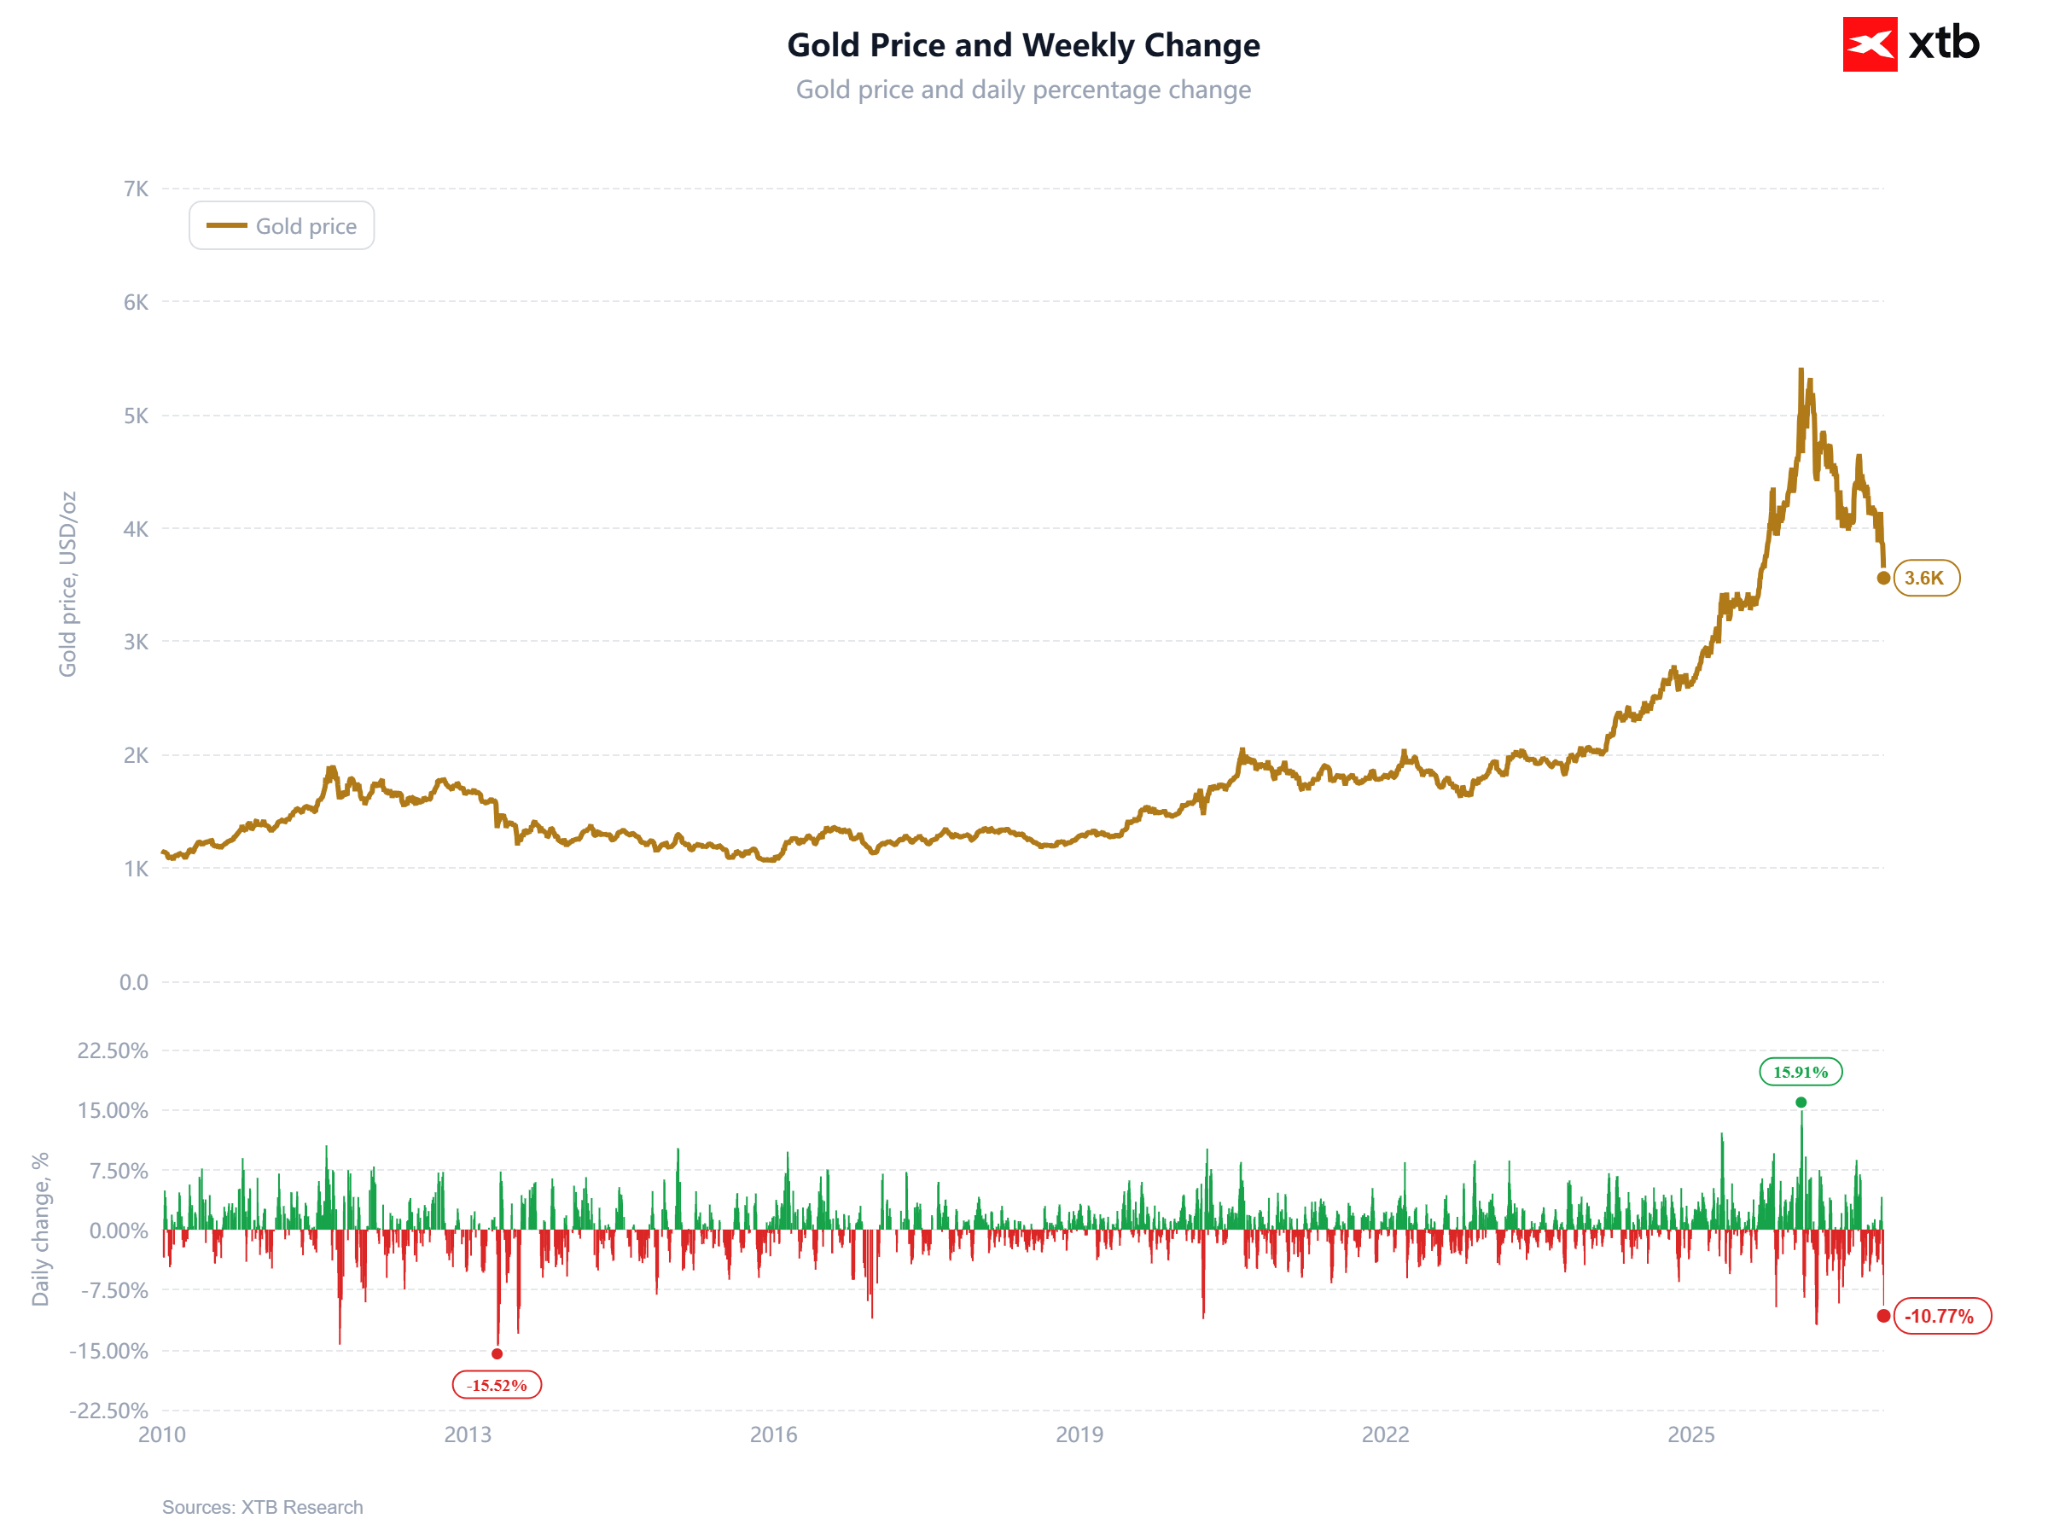
Probablemente la peor semana para el oro desde marzo está llegando a su fin.
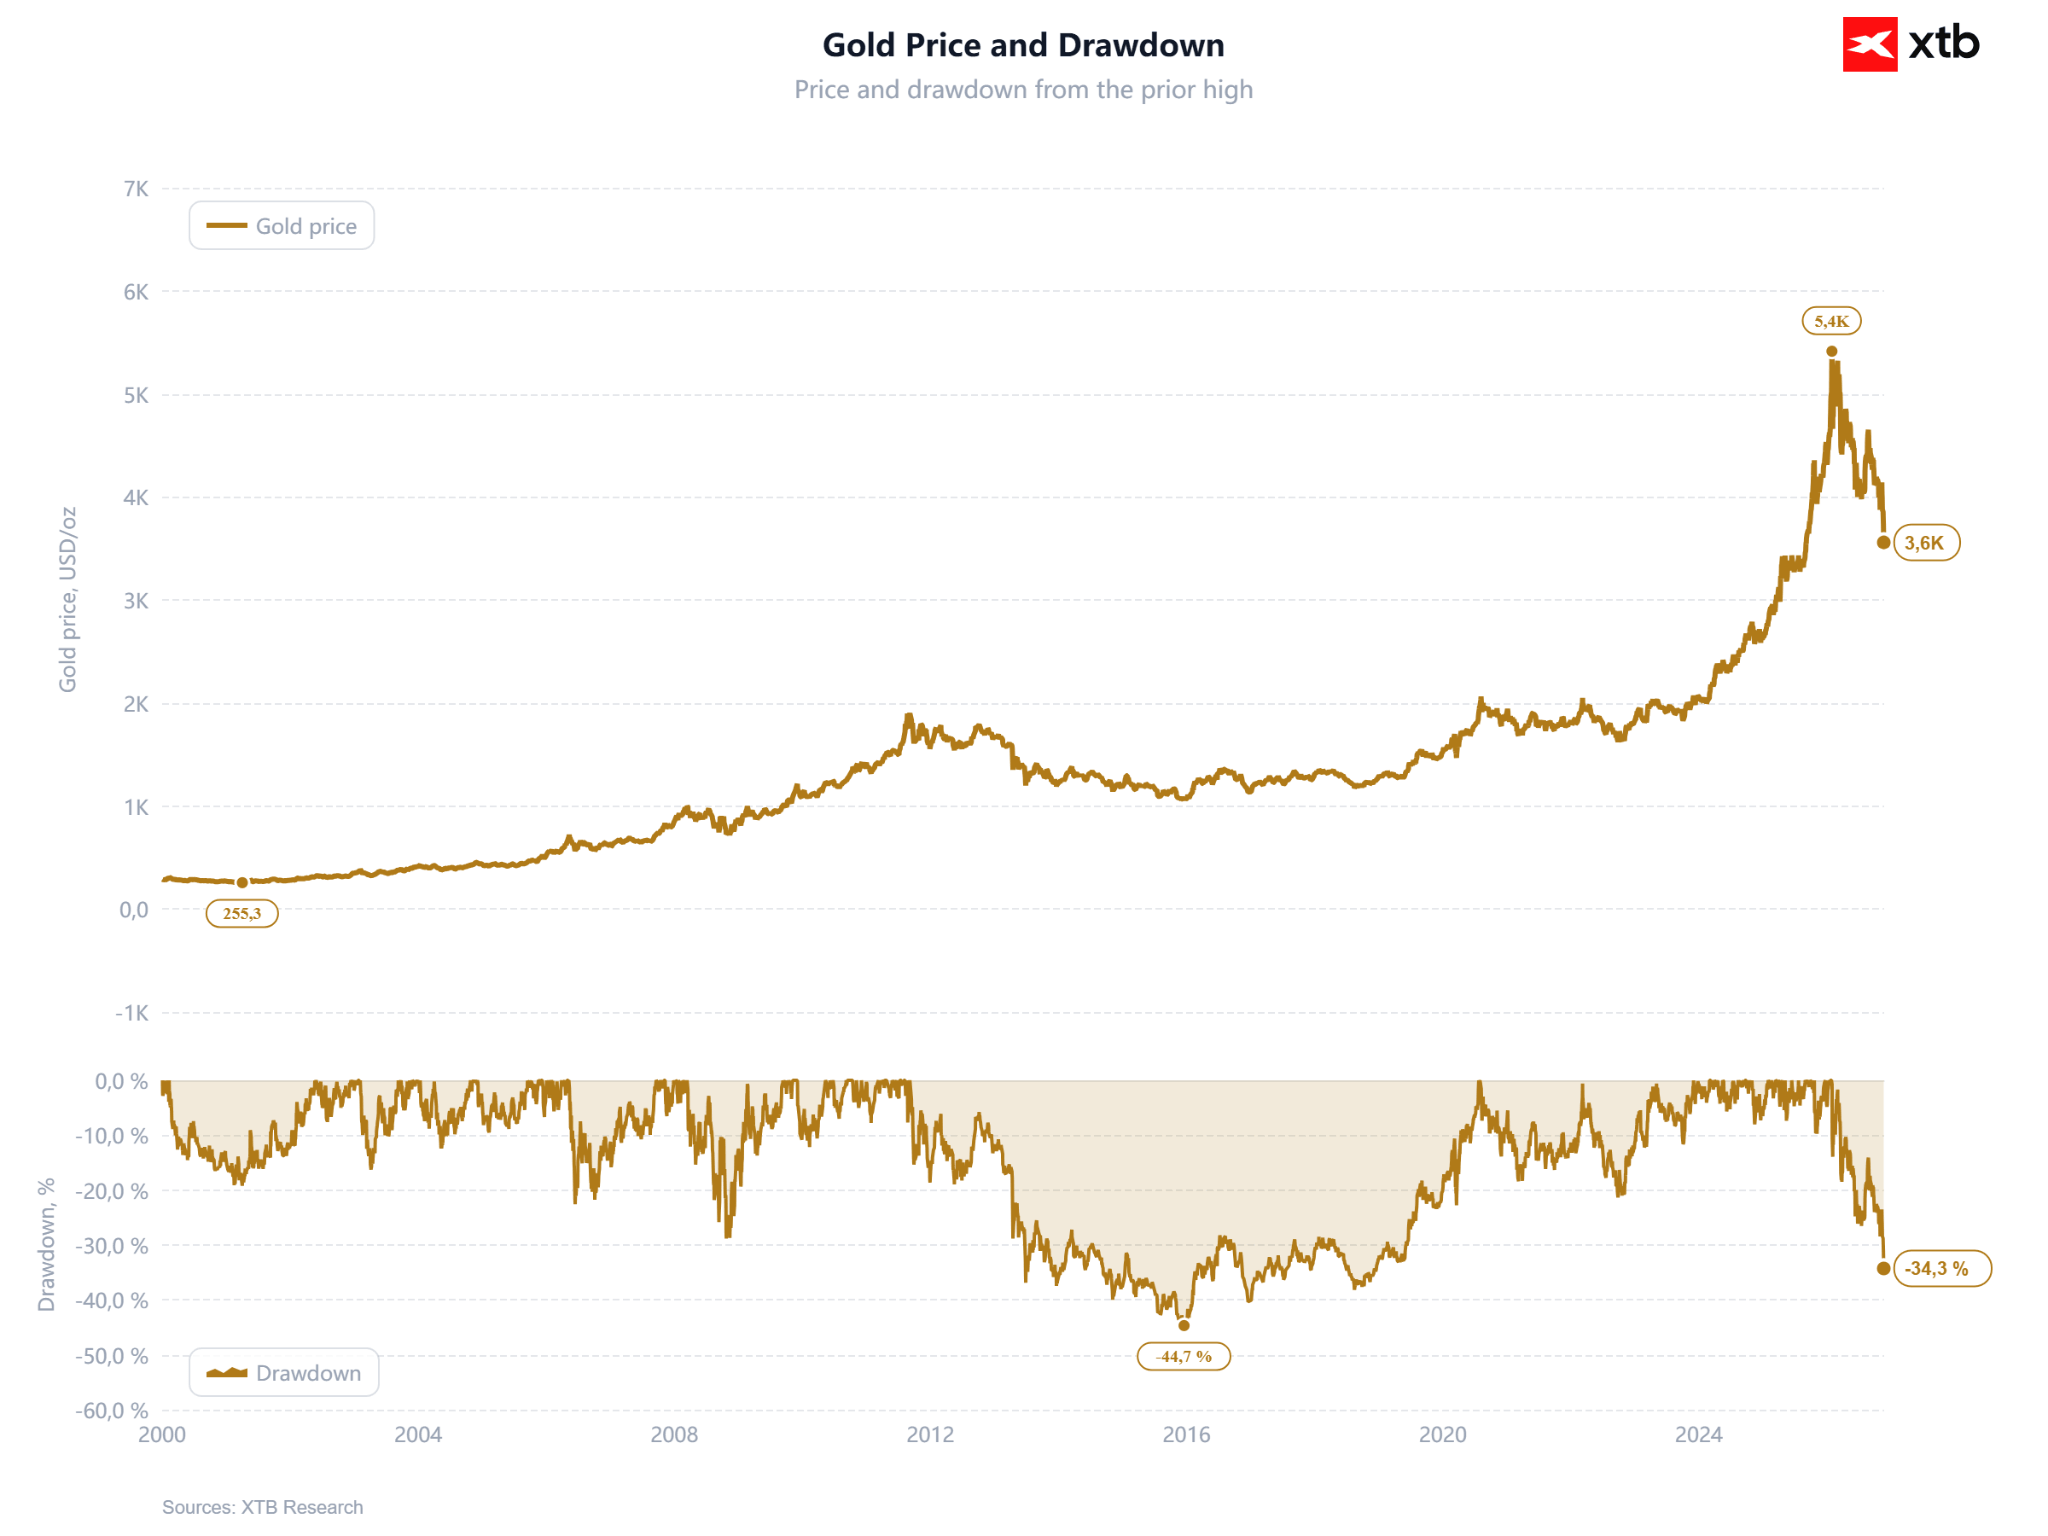
Las caídas desde el máximo ya alcanzan más del 34%. La magnitud del descenso no tiene precedentes.
Factores clave detrás de las caídas del oro
Oro spot: 3.559 USD/oz (20 de noviembre, por la mañana), lo que representa una caída de alrededor del 2%, aunque durante la sesión asiática hubo un descenso superior al 3% y un nivel por debajo de 3.515 USD.
Desde el récord de 5.400 USD (28 de enero de 2026): -34%. Desde el estallido de la guerra entre EE. UU. e Irán (27 de febrero: 5.278 USD): -33%.
Plata: 42,15 USD/oz, con una caída de aproximadamente el 14% esta semana y del 64% desde el máximo de enero (116,6 USD).
El mercado descuenta una probabilidad del 97% de una subida de tipos de la Fed de 25 pb en diciembre (CME FedWatch) y un 3% de probabilidad de una subida de 50 pb
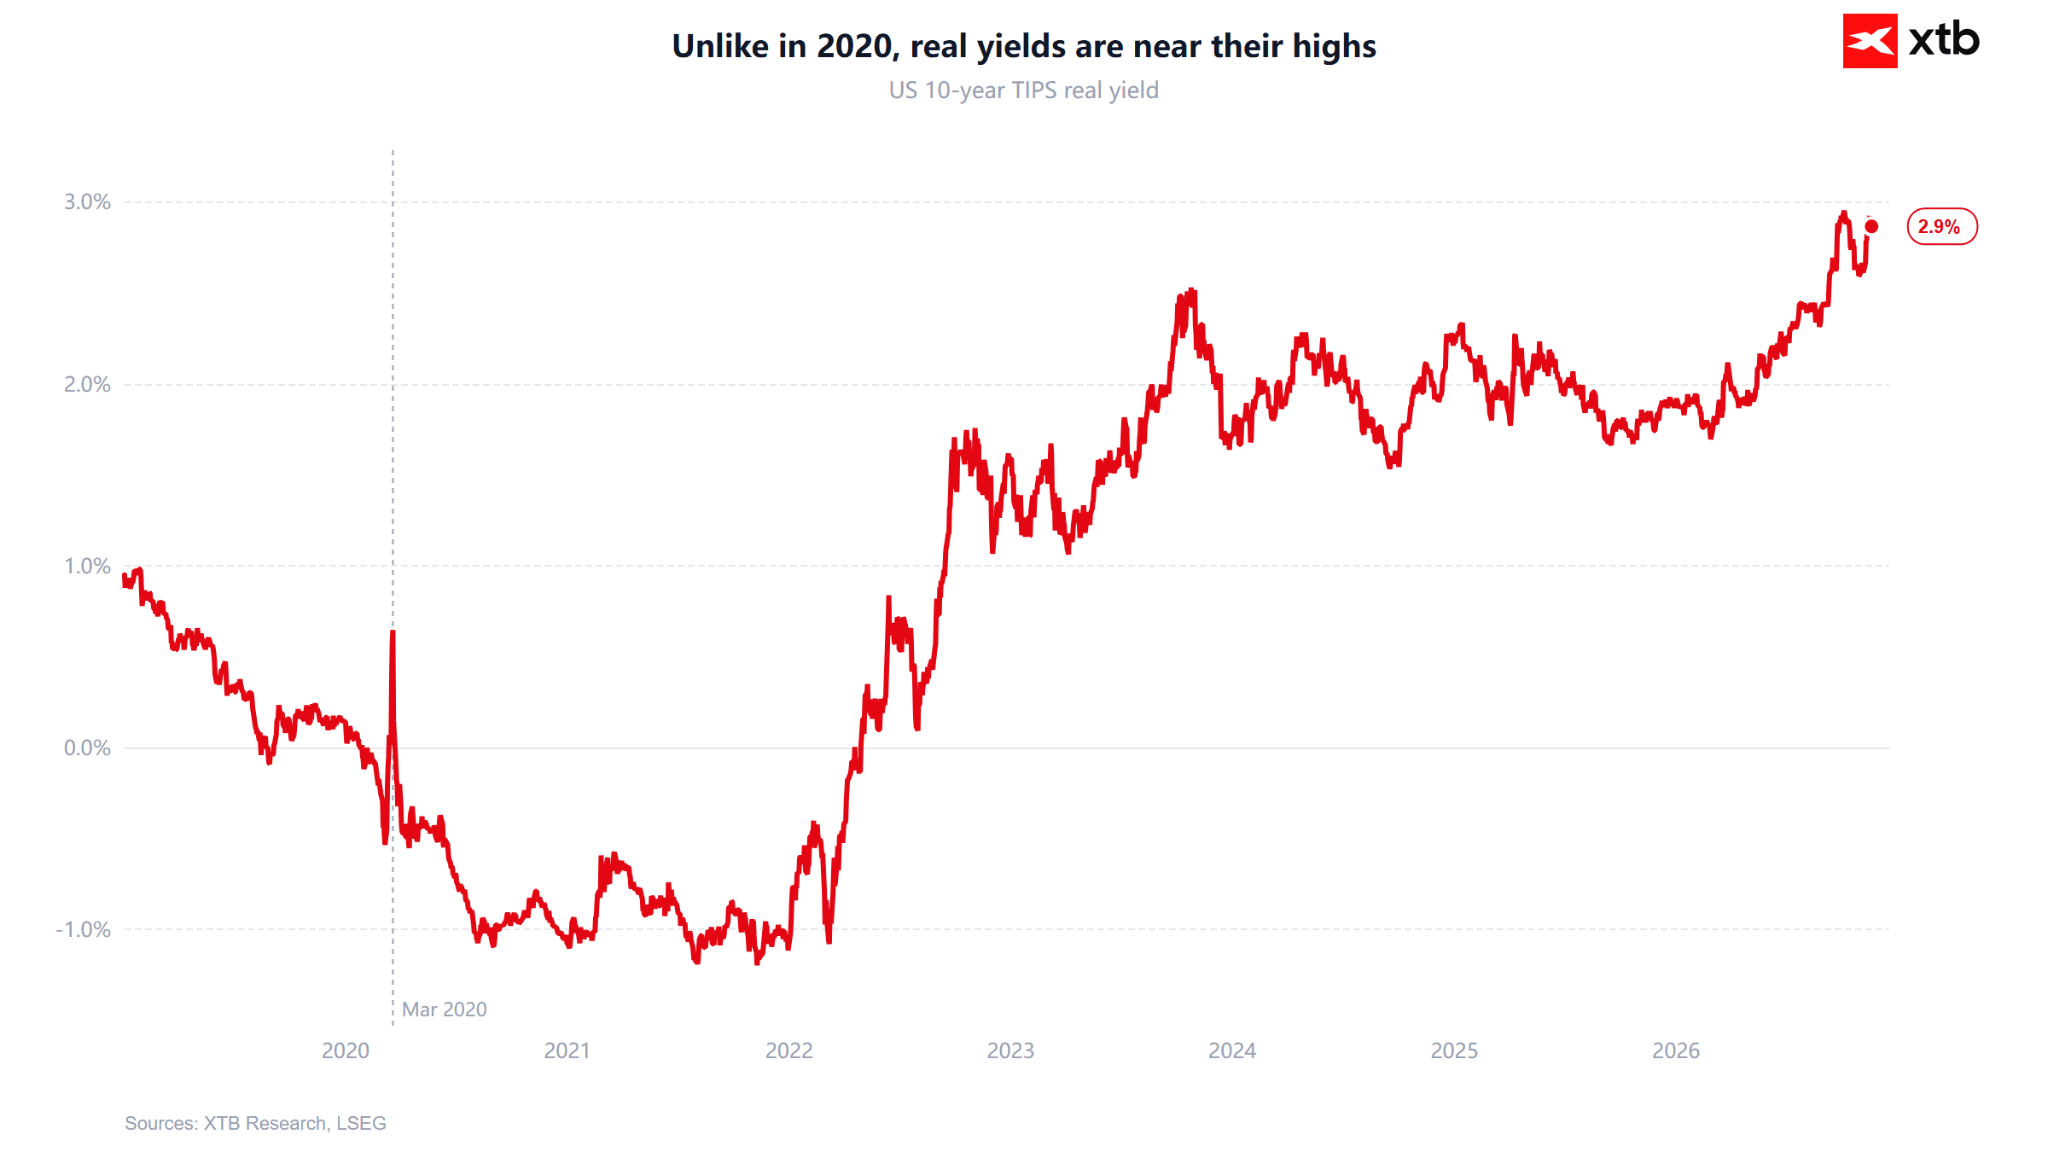
Rendimiento del bono del Tesoro de EE. UU. a 10 años: 5,008%, 28 cierres por encima del 5% este año. Rendimiento real del TIPS a 10 años: 2,86%, frente al 1,89% del día del máximo histórico del oro.
Índice del dólar DXY: 103,8, el más alto en 19 meses, cuarta semana consecutiva de subidas.
Nasdaq 100: -15% desde el máximo del 6 de octubre. MSCI World: -9% desde el máximo de agosto. Las bolsas asiáticas se encaminan a su peor semana desde 2020.
¿Es cuestión de liquidez? En parte, sí
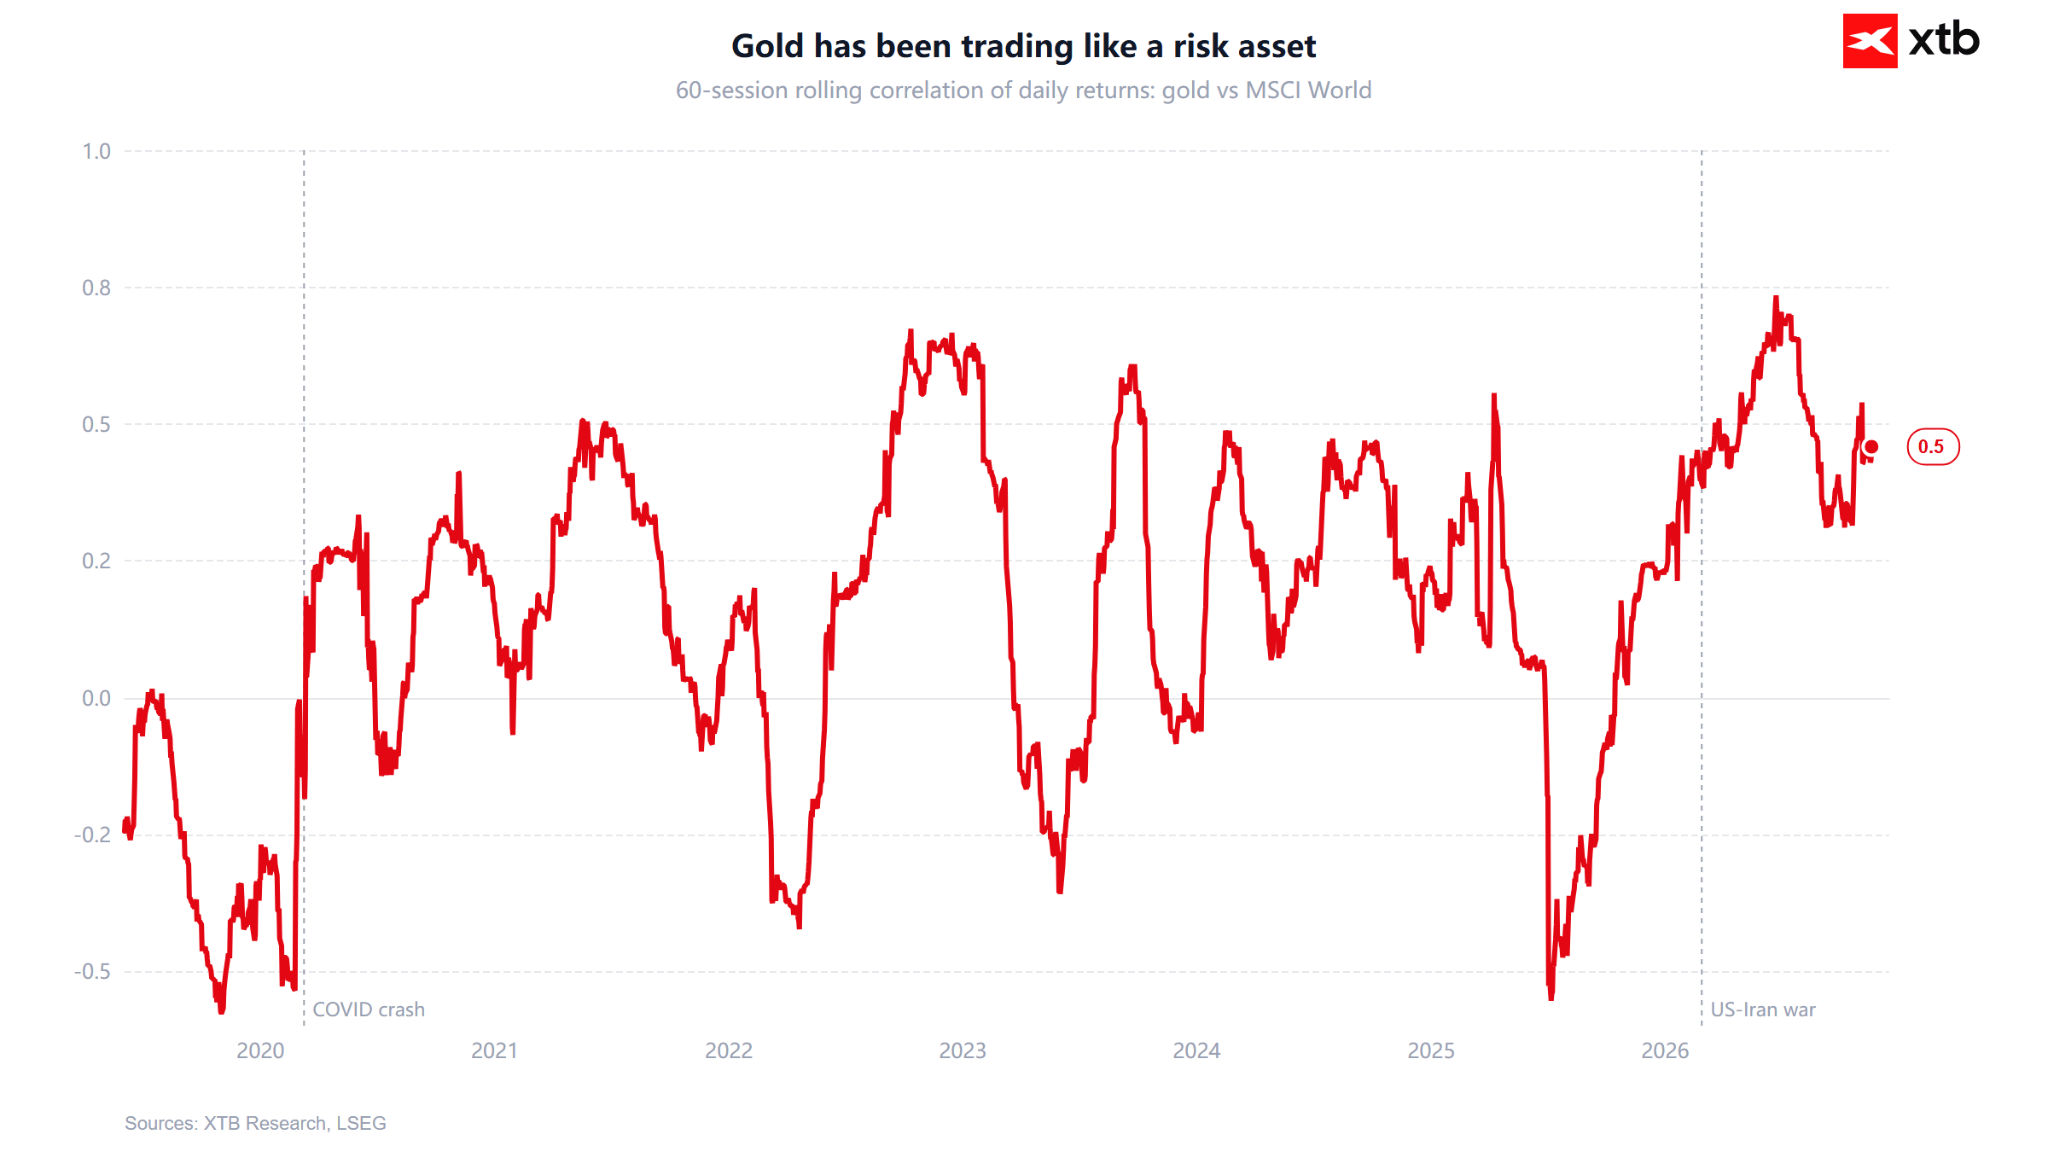
Esta semana, el oro cae junto con las acciones en lugar de moverse en sentido contrario a ellas. Desde el 30 de septiembre, el oro ha perdido un 13%, igualando al Nasdaq 100, mientras que la plata cae un 29%. La venta masiva en el mercado en general fue provocada por la inteligencia artificial. El debut bursátil de Anthropic no logró restaurar la confianza en el sector, los resultados de Nvidia no frenaron las caídas, y las bolsas taiwanesas viven su peor semana desde 1991. Goldman Sachs señala una "liquidez débil que amplifica los movimientos de precios". Es evidente que nos encontramos ante una liquidación forzada. El oro está cumpliendo su papel como fuente segura de capital para cubrir pérdidas derivadas, por ejemplo, de las caídas bursátiles. Los inversores venden lo que tienen con beneficio y lo que puede liquidarse rápidamente para cubrir pérdidas y llamadas de margen en acciones. Tras dos años de mercado alcista, el oro era ese activo.
Vale la pena destacar que no se trata de un episodio aislado. Este año, el oro se ha comportado como un activo de riesgo. La correlación móvil a 60 sesiones de los rendimientos diarios entre el oro y el MSCI World se sitúa actualmente en 0,46, y promedió 0,48 en 2026. Entre 2019 y 2024, el promedio fue de 0,14. El oro se ha convertido en una posición masificada, en manos de los mismos inversores que poseen acciones tecnológicas. Cuando las acciones caen, el oro suele caer junto a ellas.
Sin embargo, la liquidez explica principalmente el ritmo de la caída, no su dirección. El oro viene depreciándose desde febrero, cuando las acciones aún subían. Los principales impulsores son los tipos de interés y el dólar estadounidense. La guerra con Irán elevó los precios de la energía (el Brent rondó los 120 USD en marzo y abril) y presionó la inflación al alza, mientras la Fed pasaba de recortar tipos a señalar subidas. Esta semana, Goolsbee y Paulson señalaron que los tipos tendrán que volver a subir. El oro no paga rendimiento, así que con los tipos reales cercanos al 3%, el coste de oportunidad de mantenerlo está en su nivel más alto en años.
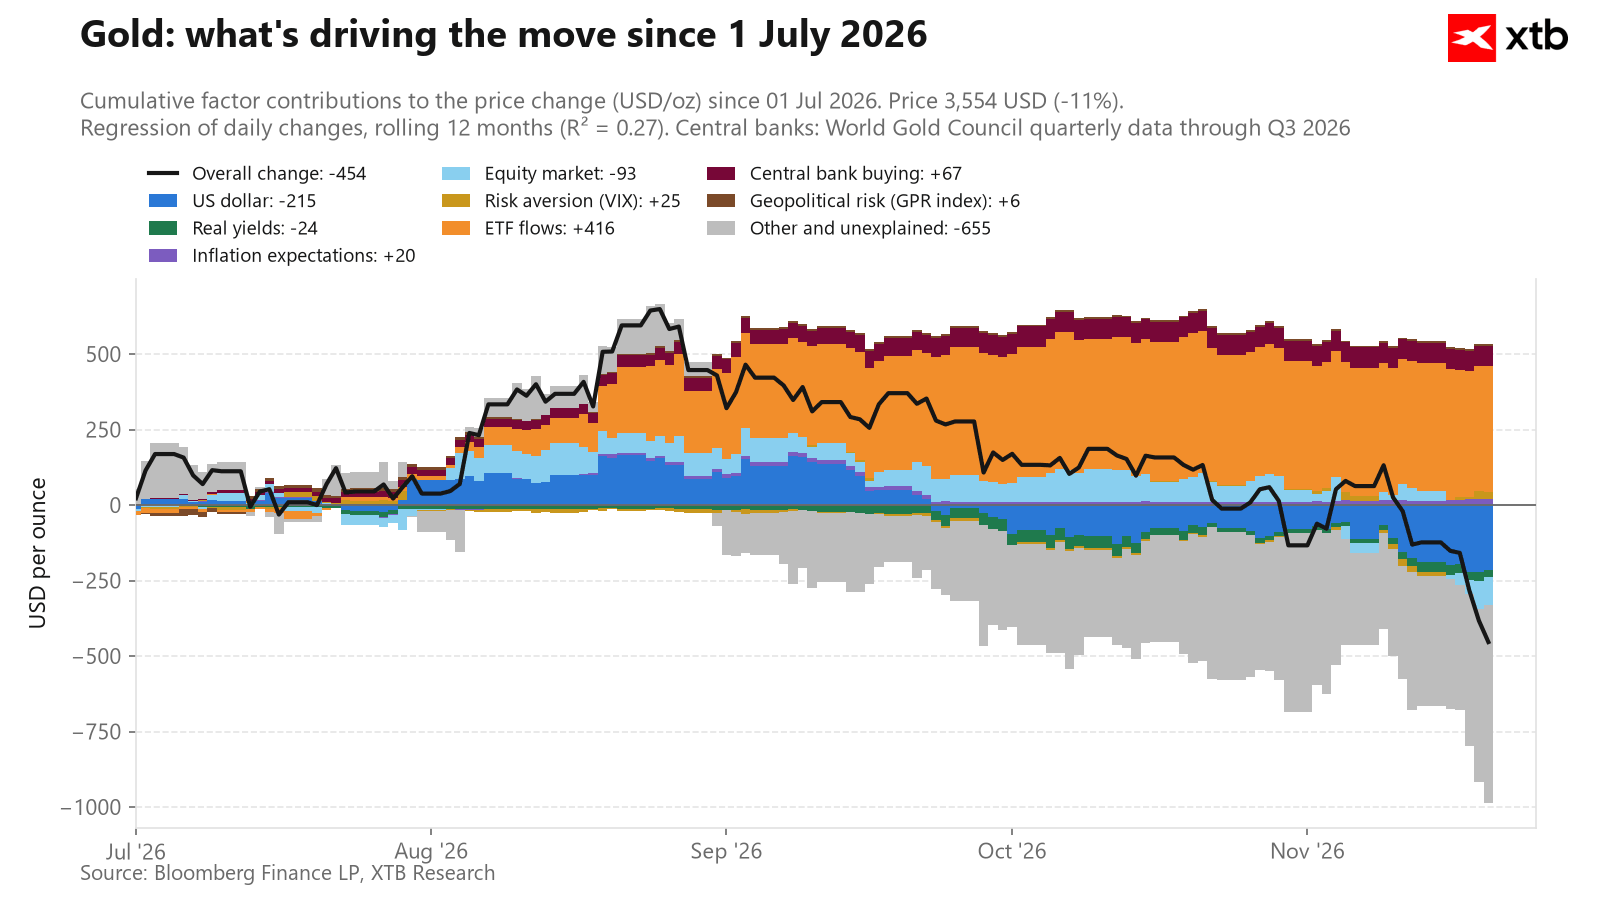
La mayor parte de los movimientos de precios a principios de año no podían explicarse por ningún factor concreto. Por lo tanto, se trataba de pura especulación o de la influencia de las preocupaciones geopolíticas. Actualmente, tampoco podemos explicar gran parte de las caídas del precio del oro, que podrían estar vinculadas precisamente a factores de liquidez.
¿Nos dirigimos hacia una repetición de 2020?
En cuanto a la trayectoria del precio del oro, la similitud es llamativa. El 9 de marzo de 2020, el oro alcanzó un máximo local (1.680 USD), y en las 8 sesiones siguientes perdió un 12,45%. Los inversores vendieron todo durante el desplome por la COVID. En 2026, desde el máximo local del 9 de noviembre (4.140 USD), el oro perdió un 12,5% en 8 sesiones, prácticamente idéntico. Hoy, en la novena sesión, la caída alcanza alrededor del 14%.
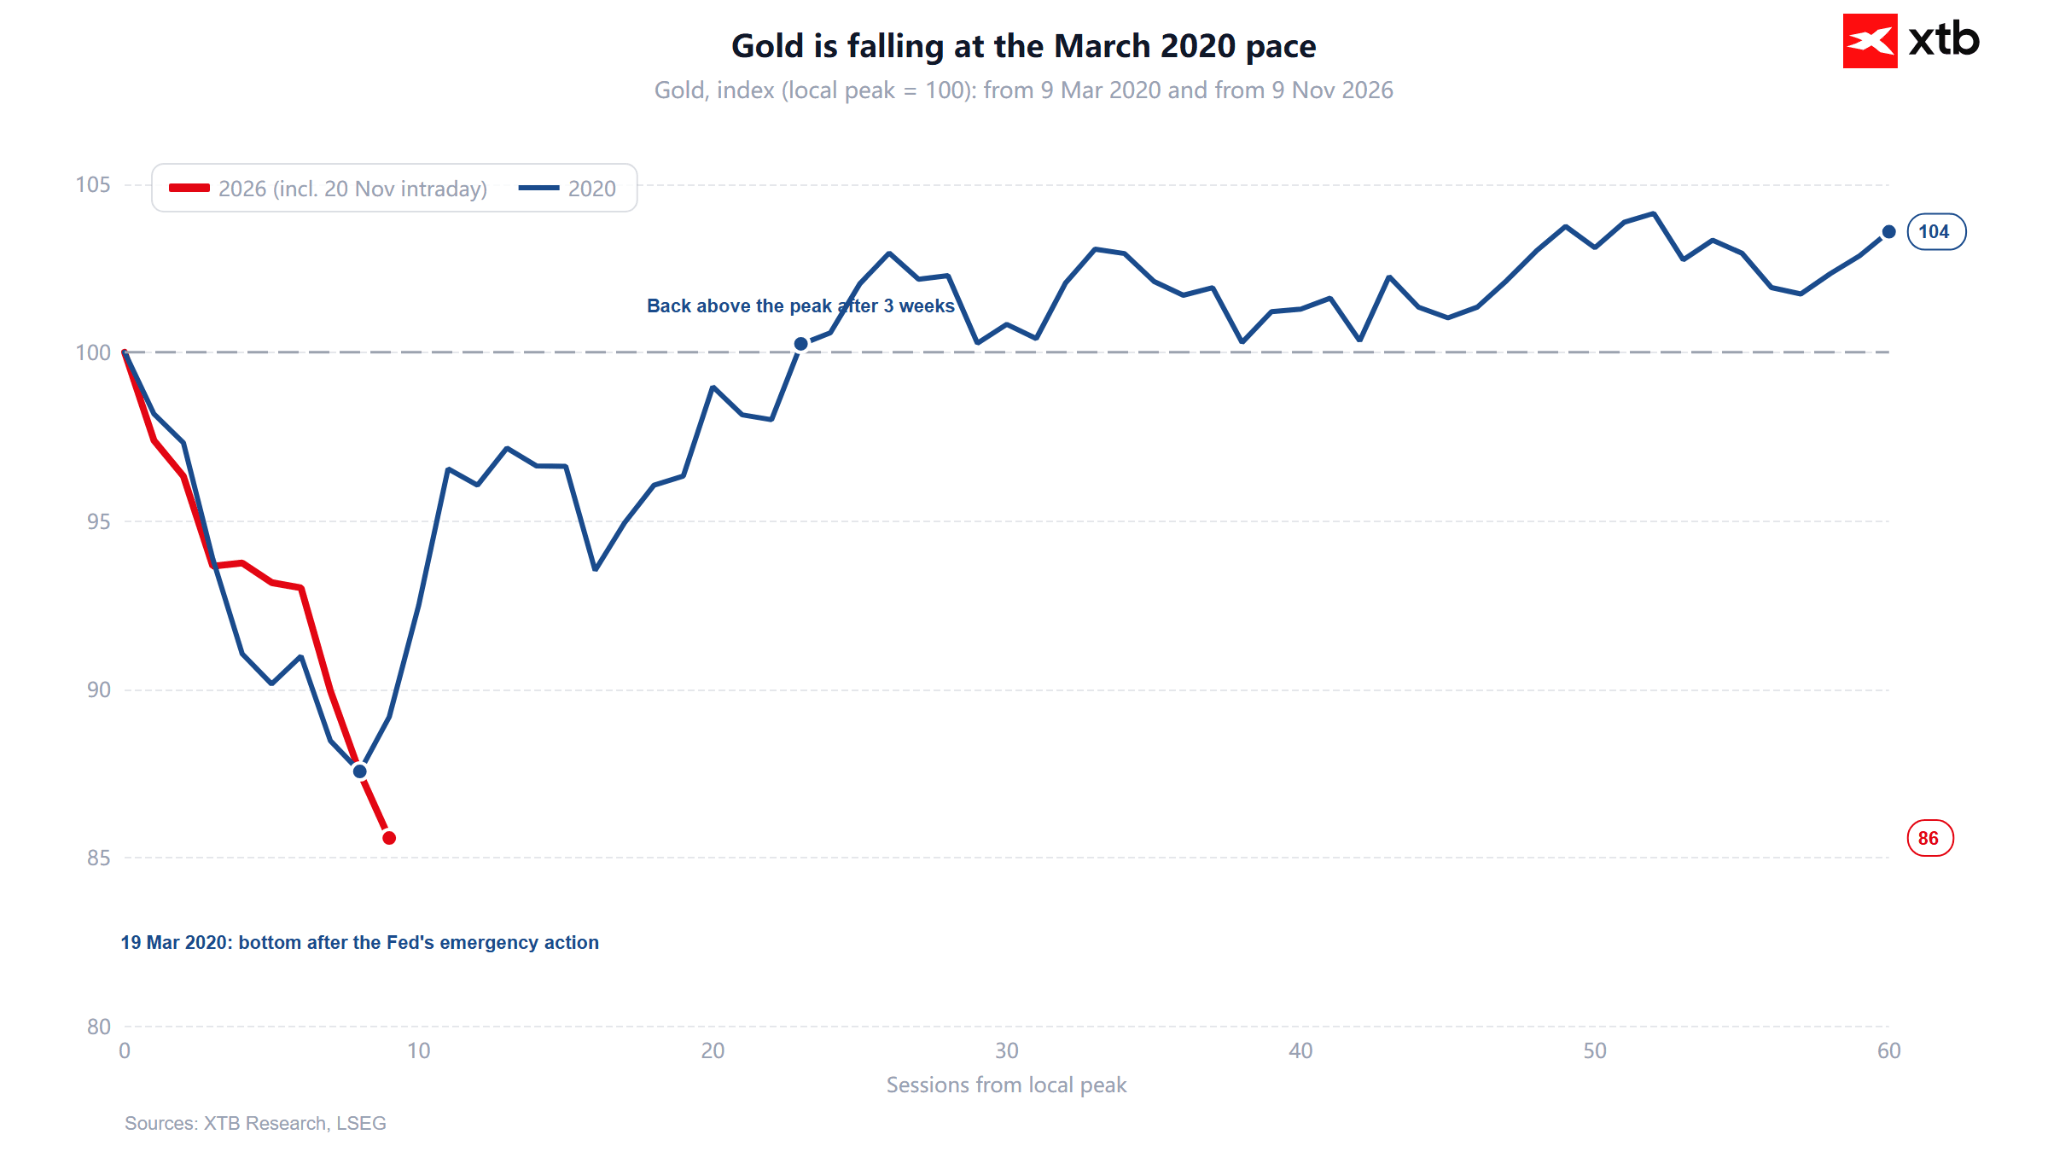
En 2020, el mínimo se produjo el 19 de marzo, y para el 9 de abril el oro ya había recuperado el nivel previo a la venta masiva. En agosto, marcó un nuevo récord de 2.064 USD, un 40% por encima del mínimo de marzo. Sin embargo, el rebote no se debió únicamente al agotamiento de la oferta. La Fed redujo los tipos de interés a cero, lanzó una QE ilimitada y líneas de swap, y el dólar comenzó a debilitarse. El rendimiento real del TIPS a 10 años cayó del +0,64% el día del mínimo al -1,09% en agosto.
Hoy, el rendimiento real se sitúa en el 2,86%, cerca del máximo del año (2,95% el 5 de octubre). En lugar de rescatar la liquidez, la Fed está señalando subidas de tipos, y el dólar estadounidense se encuentra en su nivel más fuerte en 19 meses. Así, aunque la trayectoria del precio parezca similar, las condiciones macroeconómicas son completamente opuestas.
Un escenario "2020" requeriría un giro en la política de la Fed. Esto podría ocurrir si la venta masiva de acciones de IA se convirtiera en un problema de crédito, por ejemplo debido a la deuda en el sector de centros de datos. En ese caso, la Fed tendría que priorizar la estabilidad financiera frente a la lucha contra la inflación. Mientras los precios de la energía mantengan la inflación elevada, ese giro resulta más difícil que en 2020. Sin él, es más probable una desaceleración de las caídas que una rápida recuperación en forma de V.
¿Reduce la cumbre Trump-Xi-Putin el riesgo geopolítico?
Este evento tiene un impacto marginal en los mercados y no es la causa de la venta masiva del oro. La Declaración de Shenzhen aborda la reforma de la ONU, el riesgo nuclear, la inmunidad diplomática y el suministro de combustible. No menciona ni Ucrania ni Irán. Según Breakingviews, la cumbre "no logró causar una impresión significativa en los mercados". Además, Putin descartó una tregua marítima y energética tras el ataque al puente de Crimea.
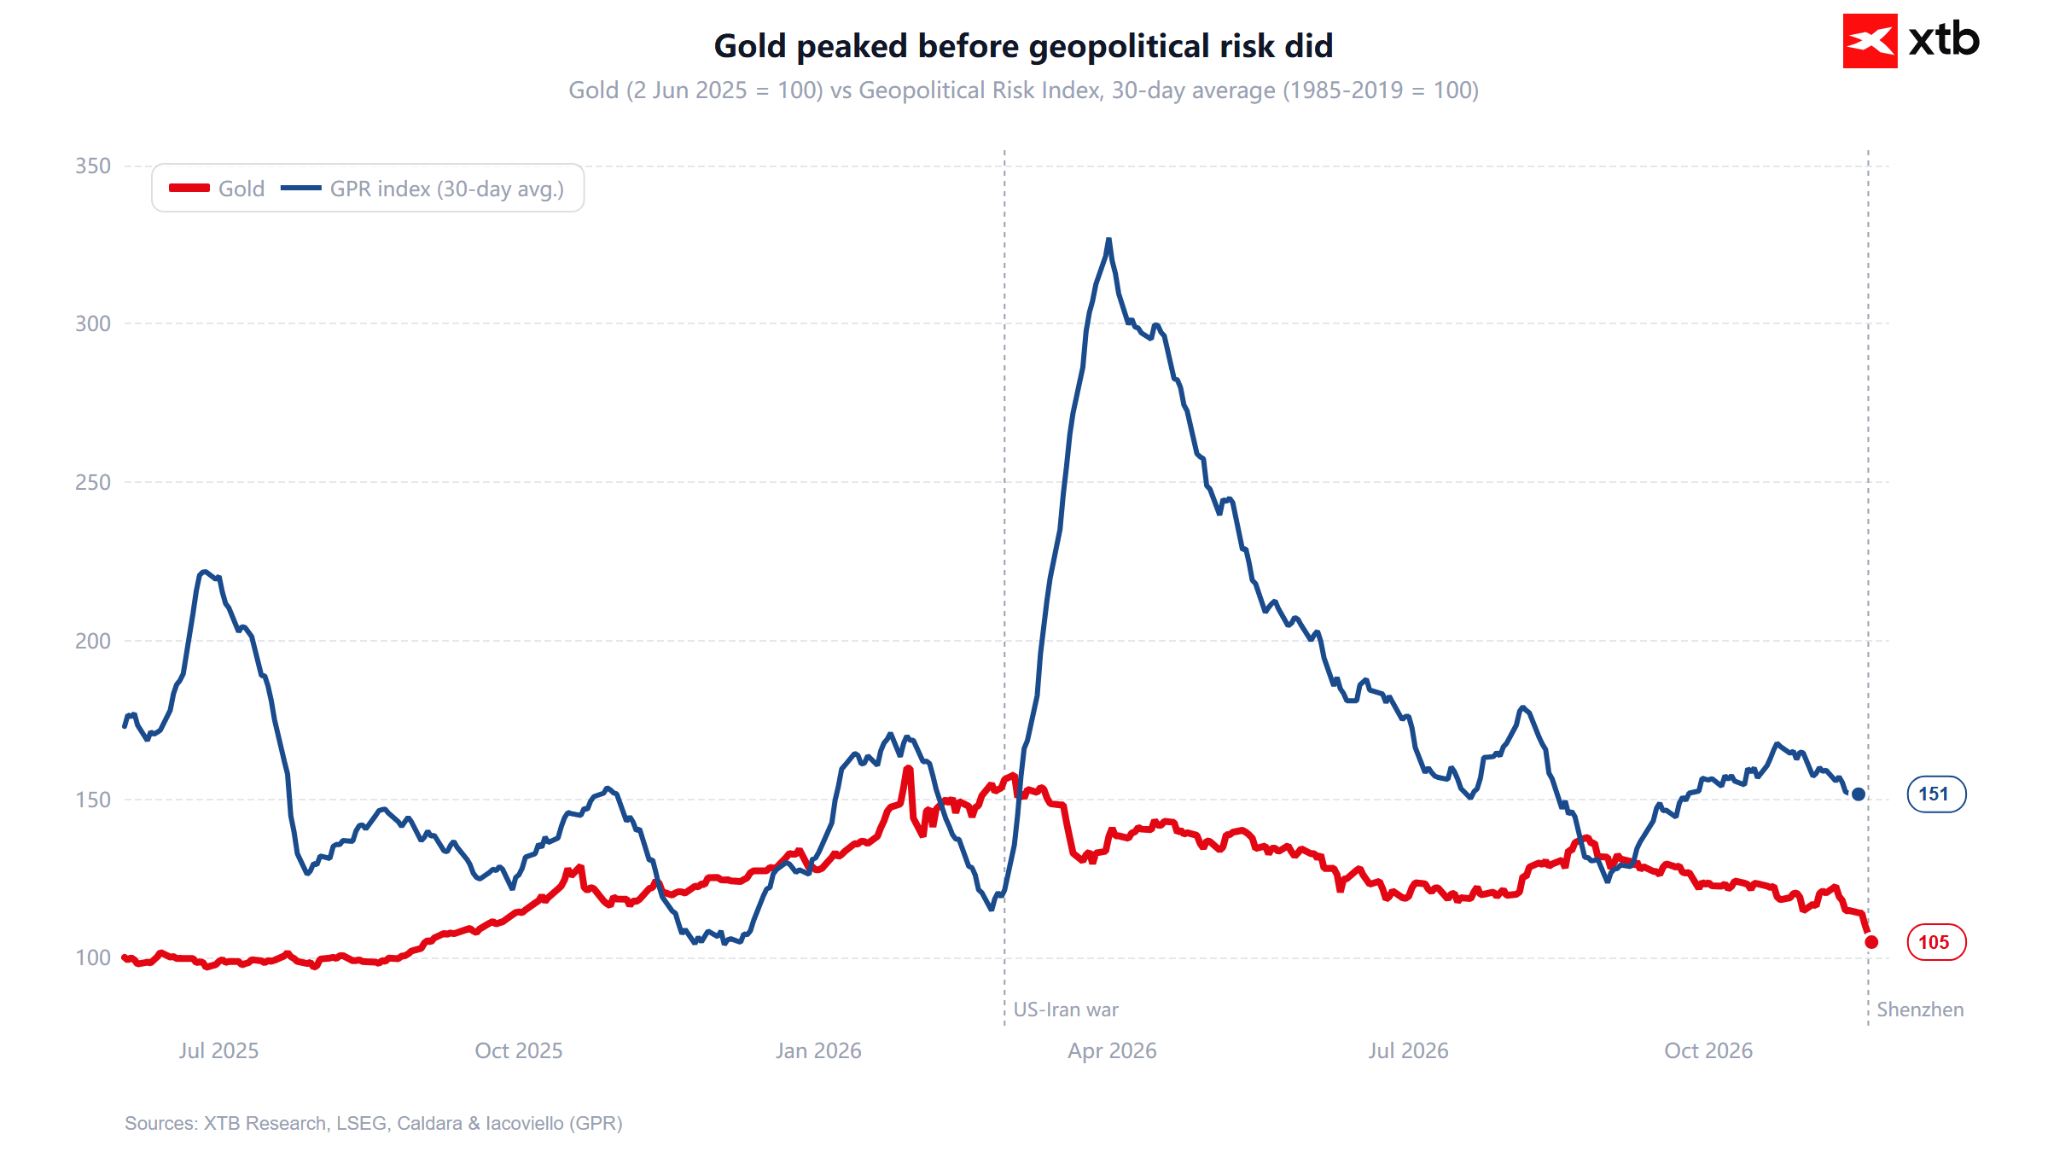
Más importante aún, el oro no sacó provecho alguno de la geopolítica este año. El índice de riesgo geopolítico GPR (Caldara e Iacoviello, media móvil de 30 días) alcanzó su máximo a finales de marzo en 327. El oro caía durante ese mismo periodo, porque la guerra implicaba precios del petróleo más altos, mayor inflación y una Fed más agresiva. Hoy, el GPR se sitúa alrededor de 151, todavía por encima de lo normal, pero lejos de su máximo. Paradójicamente, si la declaración sobre el impulso al suministro de combustible realmente reduce los precios de la energía, podría ayudar al oro a largo plazo al aliviar la presión para subir los tipos de interés.
¿Qué podría frenar la caída del oro?
Demanda física: las primas en India subieron a 17 USD/oz (desde 8 USD hace una semana) durante la temporada alta de bodas. Algunas partes del mercado enfrentan escasez de oro y plata físicos. En China, las primas oscilan entre 9 y 13 USD, y los inversores tratan la corrección como una oportunidad de compra.
Niveles técnicos: el análisis técnico apunta a un mercado extremadamente sobrevendido. Artículos de Reuters destacan una zona de soporte en 3.442-3.474 USD. Global X ve un "soporte muy débil" solo alrededor de 3.300-3.400 USD.
El posicionamiento especulativo en el informe de la CFTC muestra un número relativamente bajo de posiciones largas. Normalmente, alcanzar alrededor de 200.000 posiciones largas llevaba a un rebote bastante rápido. Sin embargo, cabe señalar que el posicionamiento neto no es especialmente bajo, principalmente debido al reducido número de posiciones cortas.
Señales de alerta: las exportaciones de oro suizas cayeron un 34% intermensual en octubre, hasta 109,7 toneladas, principalmente por el descenso de los envíos a Londres. Los ETF han comenzado a vender oro, plata y platino.
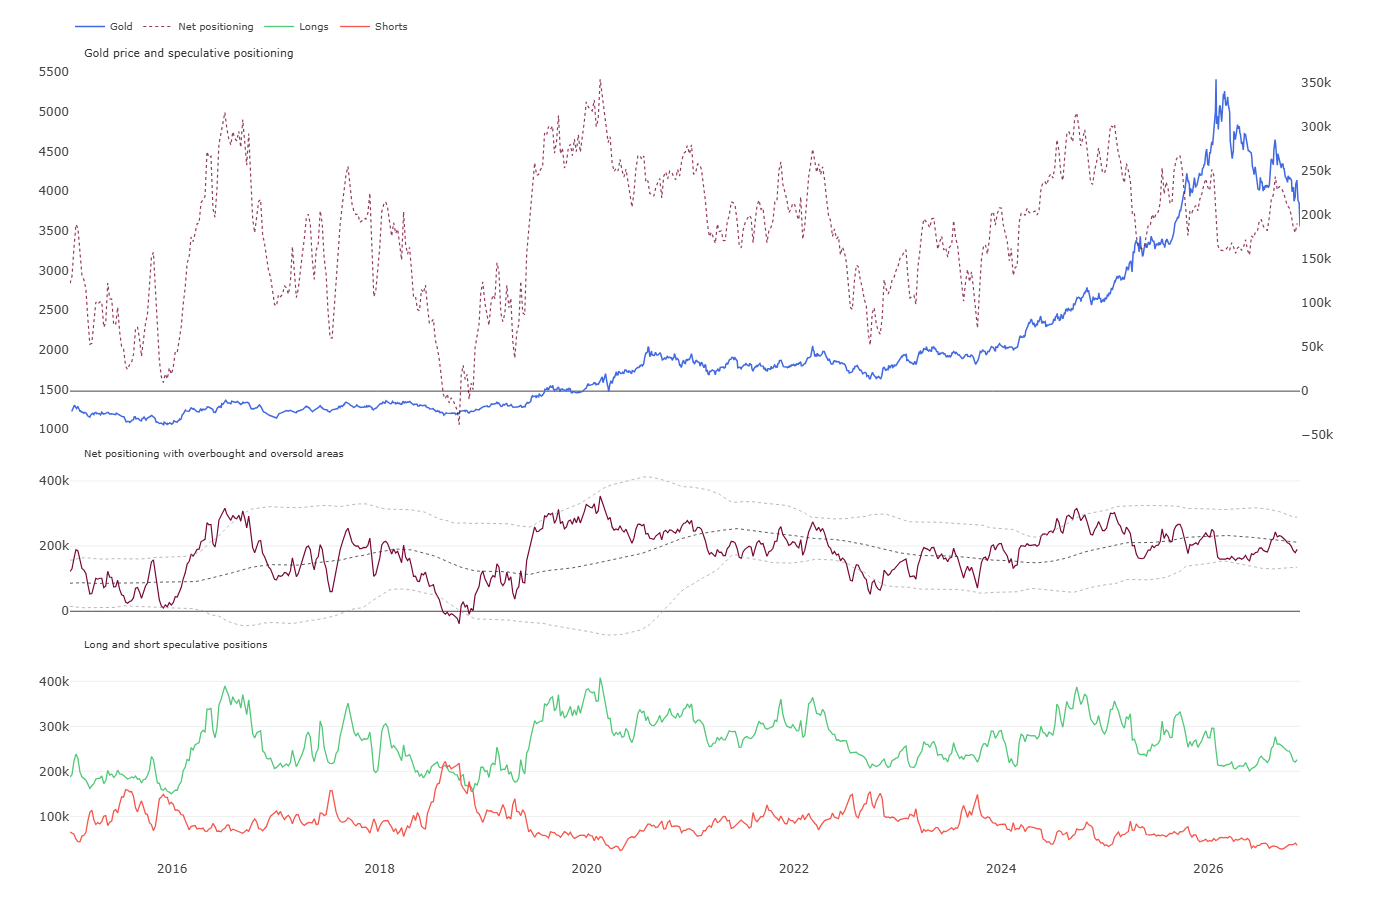
Posiciones especulativas según el informe COT, CFTC.
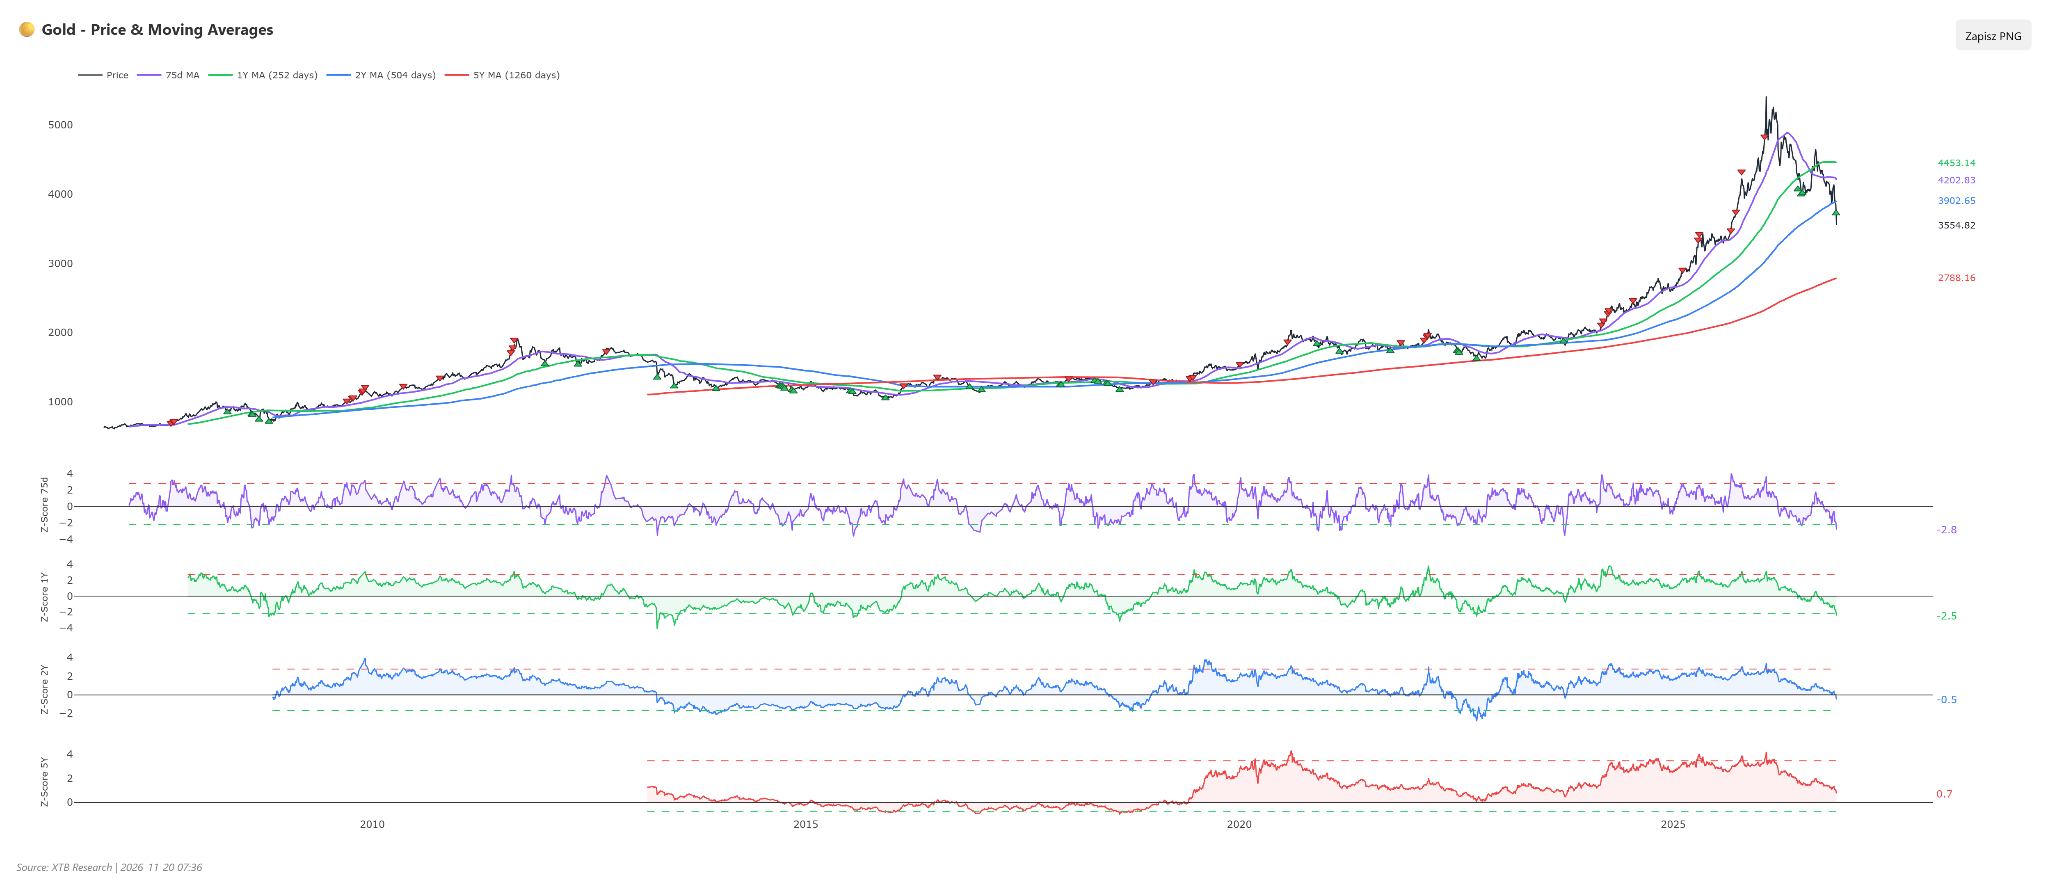
Las desviaciones respecto a las medias móviles de 75 sesiones y 1 año están comenzando a generar señales "débiles" de sobreventa. Una señal fuerte se produce tras cruzar de nuevo por encima de la desviación desde abajo.
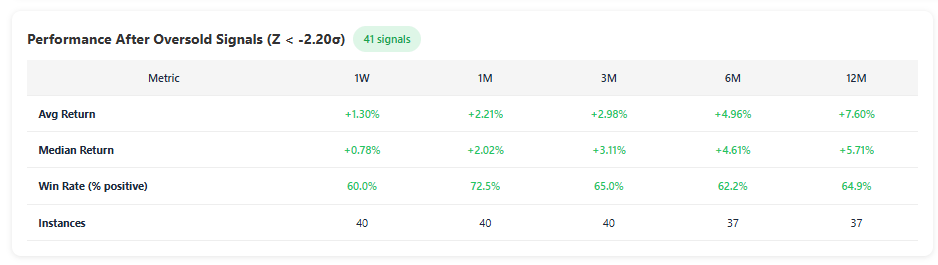
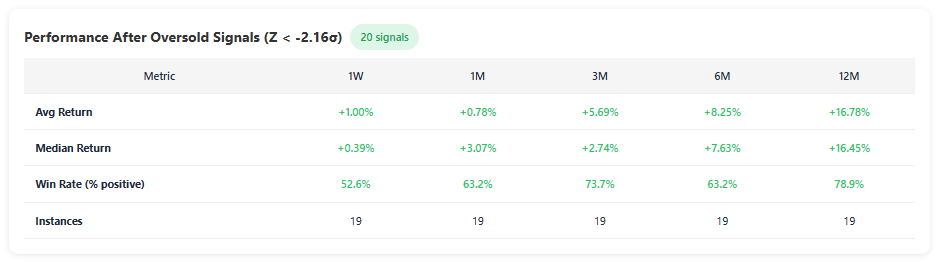
El comportamiento del precio tras cruzar desviaciones extremas respecto a la media móvil de 75 sesiones muestra que, en al menos el 60% de los casos, se produjeron rebotes tras generarse dichas señales. En un horizonte de un mes, la proporción sube al 70%.
Técnicamente, nos encontramos en tierra de nadie. Los niveles de soporte derivados de los máximos de precio se sitúan por encima de 3.400 USD. Se rompió por debajo del retroceso de Fibonacci del 50,0% de toda la onda alcista y de la expansión del 61,8% del último gran impulso bajista. Otros soportes de Fibonacci se encuentran en 3.260 y 3.060 USD. Aun así, cabe destacar el RSI extremadamente bajo, que a principios de este año generó señales de rebotes a corto plazo.
¿Qué hay detrás de las caídas del oro?
La venta masiva en el oro tiene tres capas. La base son los tipos de interés y el dólar: la guerra, que se esperaba que apoyara al oro, alimentó la inflación y revirtió la trayectoria de la política de la Fed. El acelerador es la liquidez: un desplome en las acciones de IA obliga a vender activos con beneficios, y el oro ha estado muy correlacionado con las acciones este año. La cumbre de Shenzhen es ruido de fondo en este contexto, no la causa subyacente. El comportamiento del precio se asemeja a marzo de 2020, pero aquel rebote lo creó la Fed al recortar los tipos a cero y llevar los rendimientos reales a terreno negativo. Hoy, la Fed hace lo contrario. Una repetición de 2020 solo es posible si el mercado obliga a la Fed a girar su política. Hasta entonces, es más probable una estabilización anclada en la demanda física que una recuperación rápida.


Calendario económico: datos definitivos y discursos de responsables de la Fed

PDD Holdings, dueña de Temu, sube más de 10% tras superar las expectativas de ganancias



Cierre de mercado: Anthropic acapara la atención en Wall Street. OPI récord, pero se desvanece el optimismo del mercado


El cobre pierde casi 17% desde máximos mientras China enfrenta una escasez histórica
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.