


Los futuros del trigo de Chicago suben hoy más de un 3%, ya que los inversores están descontando una reducción de la oferta más persistente en el contexto de la guerra en curso entre Ucrania y Rusia, con ambos bandos atacando las exportaciones y alterando rutas logísticas clave.
A pesar de las visitas de los diplomáticos estadounidenses Witkoff y Kushner a Moscú y Kiev, las esperanzas de avances diplomáticos en la guerra entre Rusia y Ucrania han vuelto a demostrar ser efímeras. Las caídas observadas en los últimos días provocaron cierta recogida de beneficios, ante la posibilidad de que un eventual acuerdo pudiera haber facilitado de nuevo las exportaciones de cereales a través del mar Negro.
La perspectiva de una reanudación de las negociaciones redujo por sí misma parte de la prima de riesgo geopolítico, pero dicha prima está regresando gradualmente a medida que las conversaciones parecen haberse estancado y no han logrado producir ningún avance significativo.
Moscú ha suspendido los derechos de exportación sobre el trigo, la cebada y el maíz hasta finales de 2026, en un intento de reducir los costes de los exportadores y mejorar la viabilidad económica de rutas de exportación alternativas. Sin embargo, persisten las limitaciones de capacidad tanto ferroviaria como portuaria. Estos cuellos de botella continúan limitando los volúmenes de los envíos y mantienen las preocupaciones sobre la oferta mundial.
Precio del trigo
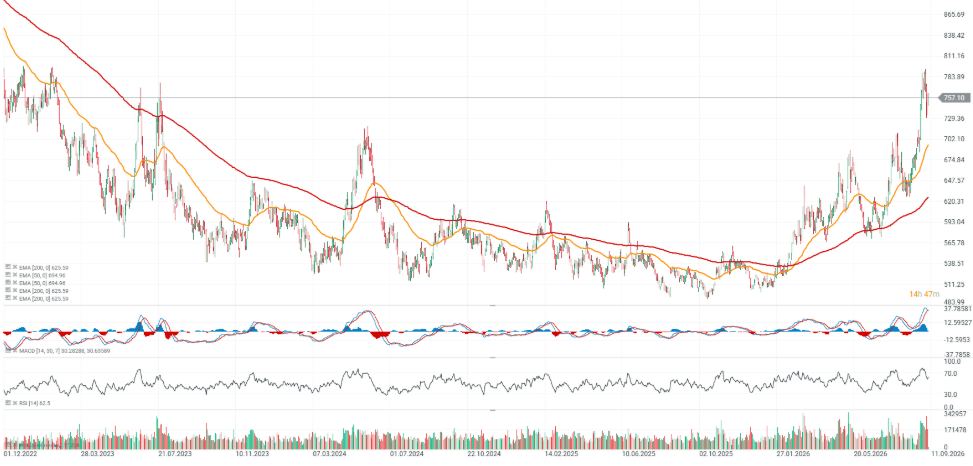
Durante las últimas sesiones, la presión vendedora sobre el trigo fue visible en todas las principales bolsas de materias primas, desde Estados Unidos hasta la francesa MATIF. La corrección después de que el trigo alcanzara niveles no vistos desde febrero de 2023 estaba destinada a ser pronunciada. Tras el festivo de ayer en Estados Unidos, los operadores del CBOT están regresando al mercado y vuelven a comprar trigo después de una caída de aproximadamente el 10%.
En estos momentos, la principal zona de soporte parece situarse en torno a los 730 centavos por bushel, mientras que la resistencia se encuentra cerca de los 790-795 centavos por bushel, según la evolución de los precios. Por debajo de ese nivel, podría encontrarse una zona de soporte importante alrededor de los 700-710 centavos por bushel, donde también hemos observado reacciones significativas del precio en el pasado.
Actualmente, el trigo cotiza un 20% por encima de su EMA de 200 días, una situación que históricamente ha sido poco frecuente y que apunta a una tendencia alcista muy dinámica. Los volúmenes vendedores dominaron durante las últimas sesiones. El RSI se ha enfriado hasta situarse alrededor de 60, mientras que el MACD muestra un posible cruce bajista de sus medias móviles.
Fuente: xStation
¿Qué reveló el último informe sobre el mercado del trigo?
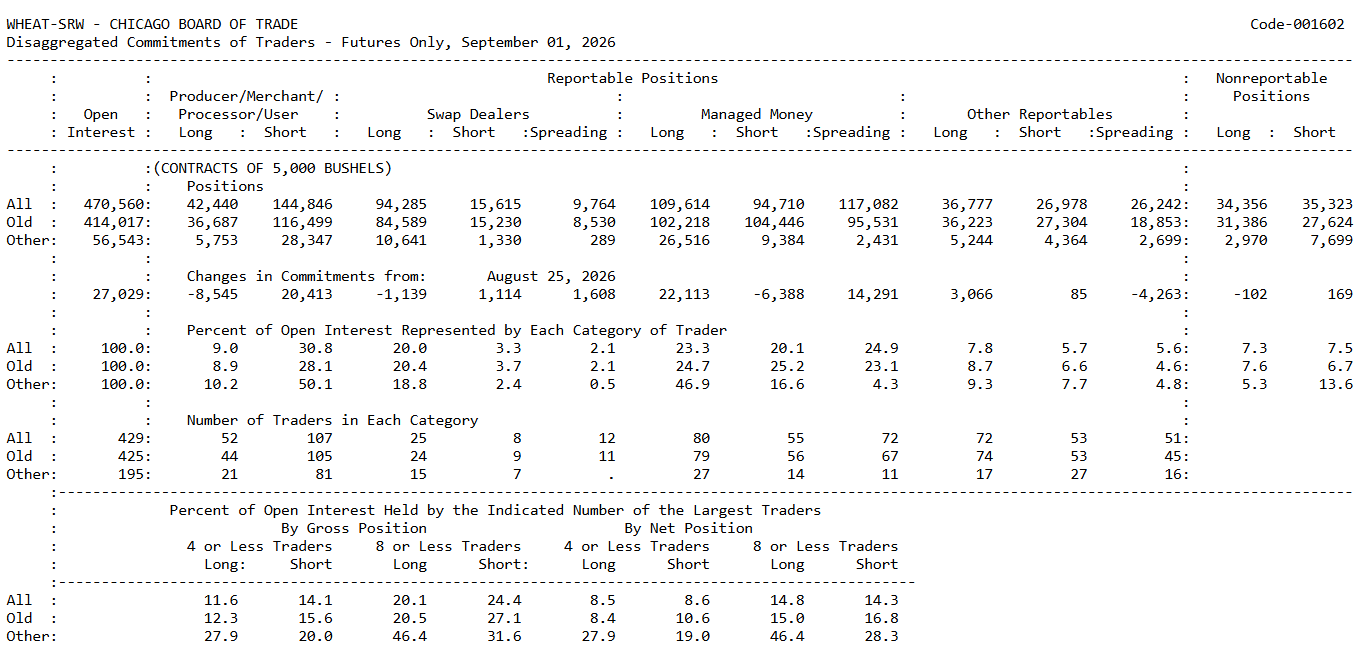
El último informe CoT (Commitments of Traders) sobre el trigo de Chicago muestra una clara divergencia entre el posicionamiento de los productores y el capital especulativo. Los fondos de inversión gestionados (Managed Money), que representan a los grandes especuladores, realizaron durante la semana un fuerte movimiento hacia posiciones largas, mientras que los operadores comerciales (Commercials), especialmente los productores y comerciantes (Producers/Merchants), que constituyen la parte más importante de la categoría comercial, incrementaron significativamente su exposición a posiciones cortas.
Es importante destacar que esto ocurrió al mismo tiempo que el interés abierto aumentó en 27.029 contratos, hasta alcanzar los 470.560 contratos. Esto sugiere que entró capital nuevo en el mercado, en lugar de que el movimiento estuviera impulsado únicamente por el cierre de posiciones existentes.
Actualmente, los Managed Money mantienen 109.614 contratos largos frente a 94.710 contratos cortos, lo que deja al grupo con una posición neta larga de aproximadamente 14.900 contratos. Una semana antes, los fondos todavía mantenían una posición neta corta de alrededor de 2.200 contratos. Esto significa que su posición neta mejoró en aproximadamente 17.100 contratos durante la semana.
Aún más importante es la estructura de este movimiento: los fondos aumentaron sus posiciones largas brutas en nada menos que 22.113 contratos, al mismo tiempo que redujeron sus posiciones cortas en 6.388 contratos. Esto indica una verdadera apertura de nuevas posiciones a favor de precios más altos, en lugar de tratarse únicamente de un cierre de posiciones cortas.
Los operadores comerciales se encuentran posicionados en el lado contrario. Actualmente, los productores y comerciantes (Producers/Merchants) mantienen 42.440 contratos largos y nada menos que 144.846 contratos cortos, lo que les deja con una posición neta corta de alrededor de 102.400 contratos. Una semana antes, su posición neta corta era de aproximadamente 79.800 contratos, lo que significa que su exposición neta negativa aumentó en alrededor de 22.600 contratos en tan solo una semana.
El cambio es muy claro: los operadores comerciales redujeron su exposición a posiciones largas en 8.545 contratos y, al mismo tiempo, añadieron nada menos que 20.413 nuevas posiciones cortas. Por tanto, los productores y comerciantes están aprovechando los actuales niveles elevados de precios para cubrir (hacer cobertura de) sus futuras ventas.
Esto significa que los grandes especuladores están construyendo cada vez más un escenario alcista, mientras que el lado físico del mercado está vendiendo agresivamente durante el repunte. El fuerte aumento de las posiciones cortas de los operadores comerciales también constituye una señal de advertencia: los precios más altos están atrayendo una oferta de cobertura natural cada vez mayor.
Fuente: CFTC, Commitment of Traders, September 1


Oro y plata: bonos en máximos de 2007 y dólar al alza

🔴 PREMERCADO: Oro cae 3% mientras el repunte del petróleo reaviva presión inflacionaria


📊Resumen del mercado: El petróleo empuja al alza los rendimientos y a la baja el oro (28/09/2026)

🪙Gráfico del día: ¿El Oro cae un 4 % y allana el camino hacia los 4.000 dólares❓
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.