

-
El dólar vuelve a rondar los 5,7850 reales, después de avanzar cerca de un 10% desde la zona de ruptura identificada anteriormente entre 5,24 y 5,33.
-
La incertidumbre fiscal de Brasil presiona al real, mientras la deuda pública alcanza el 82,9% del PIB y el Banco Central mantiene la Selic en el 13,75%.
-
Las expectativas económicas para 2027 se deterioran, con previsiones de mayor inflación, menor crecimiento y tasas de interés elevadas durante más tiempo.

-
El dólar vuelve a rondar los 5,7850 reales, después de avanzar cerca de un 10% desde la zona de ruptura identificada anteriormente entre 5,24 y 5,33.
-
La incertidumbre fiscal de Brasil presiona al real, mientras la deuda pública alcanza el 82,9% del PIB y el Banco Central mantiene la Selic en el 13,75%.
-
Las expectativas económicas para 2027 se deterioran, con previsiones de mayor inflación, menor crecimiento y tasas de interés elevadas durante más tiempo.
El dólar vuelve a rondar los 5,7850 reales. Para quien mira únicamente el diferencial de tipos, el movimiento plantea una pregunta: ¿cómo puede caer así una moneda cuyo banco central mantiene la Selic en el 13,75%?
En el análisis anterior seguíamos la ruptura del USD/BRL por encima de la zona comprendida entre 5,24 y 5,33. La idea era buscar compras del par mientras conservara esos niveles. Después de la primera subida llegó un retroceso, y ese descanso permitió plantear nuevas incorporaciones en el gráfico diario. Desde aquella zona, el dólar ha llegado a avanzar cerca de un 10% frente al real. Ha habido más de una oportunidad de seguir el movimiento porque el precio fue construyendo apoyos después de romper, en lugar de subir en una sola sesión.
Ahora la cuestión ha cambiado. Ya sabemos que la ruptura tuvo continuidad. Lo que debemos averiguar es si la presión sobre la moneda brasileña empieza a encontrar un límite o si el mercado seguirá exigiendo un precio cada vez mayor por mantener reales.
La incertidumbre fiscal de Brasil presiona al real brasileño
La explicación inmediata está en Brasilia. Tras las elecciones, los inversores esperaban conocer cómo afrontaría el próximo Gobierno el crecimiento del gasto público y el coste de financiar la deuda. El Ejecutivo presentó un paquete de ajuste con el que calcula ahorrar entre 50.000 y 60.000 millones de reales en 2027. El Senado aprobó su texto principal, pero todavía debía votar varias modificaciones antes de que la propuesta continuara su tramitación. Es una negociación abierta, y el mercado está valorando tanto las cifras anunciadas como la posibilidad de que las medidas se diluyan durante ese recorrido.
Hay un motivo para que una diferencia aparentemente pequeña en el proyecto provoque movimientos tan grandes en la divisa. Brasil ya paga muchos intereses. La deuda bruta del Gobierno general alcanzó el 82,9% del PIB en septiembre, frente al 78,6% con el que comenzó el año. Los intereses nominales acumulados durante los doce meses hasta septiembre sumaron 1,205 billones de reales, frente a 984.800 millones en el mismo período del año anterior. Una tasa elevada ayuda a defender la moneda, pero también encarece la financiación pública y dificulta estabilizar la deuda.
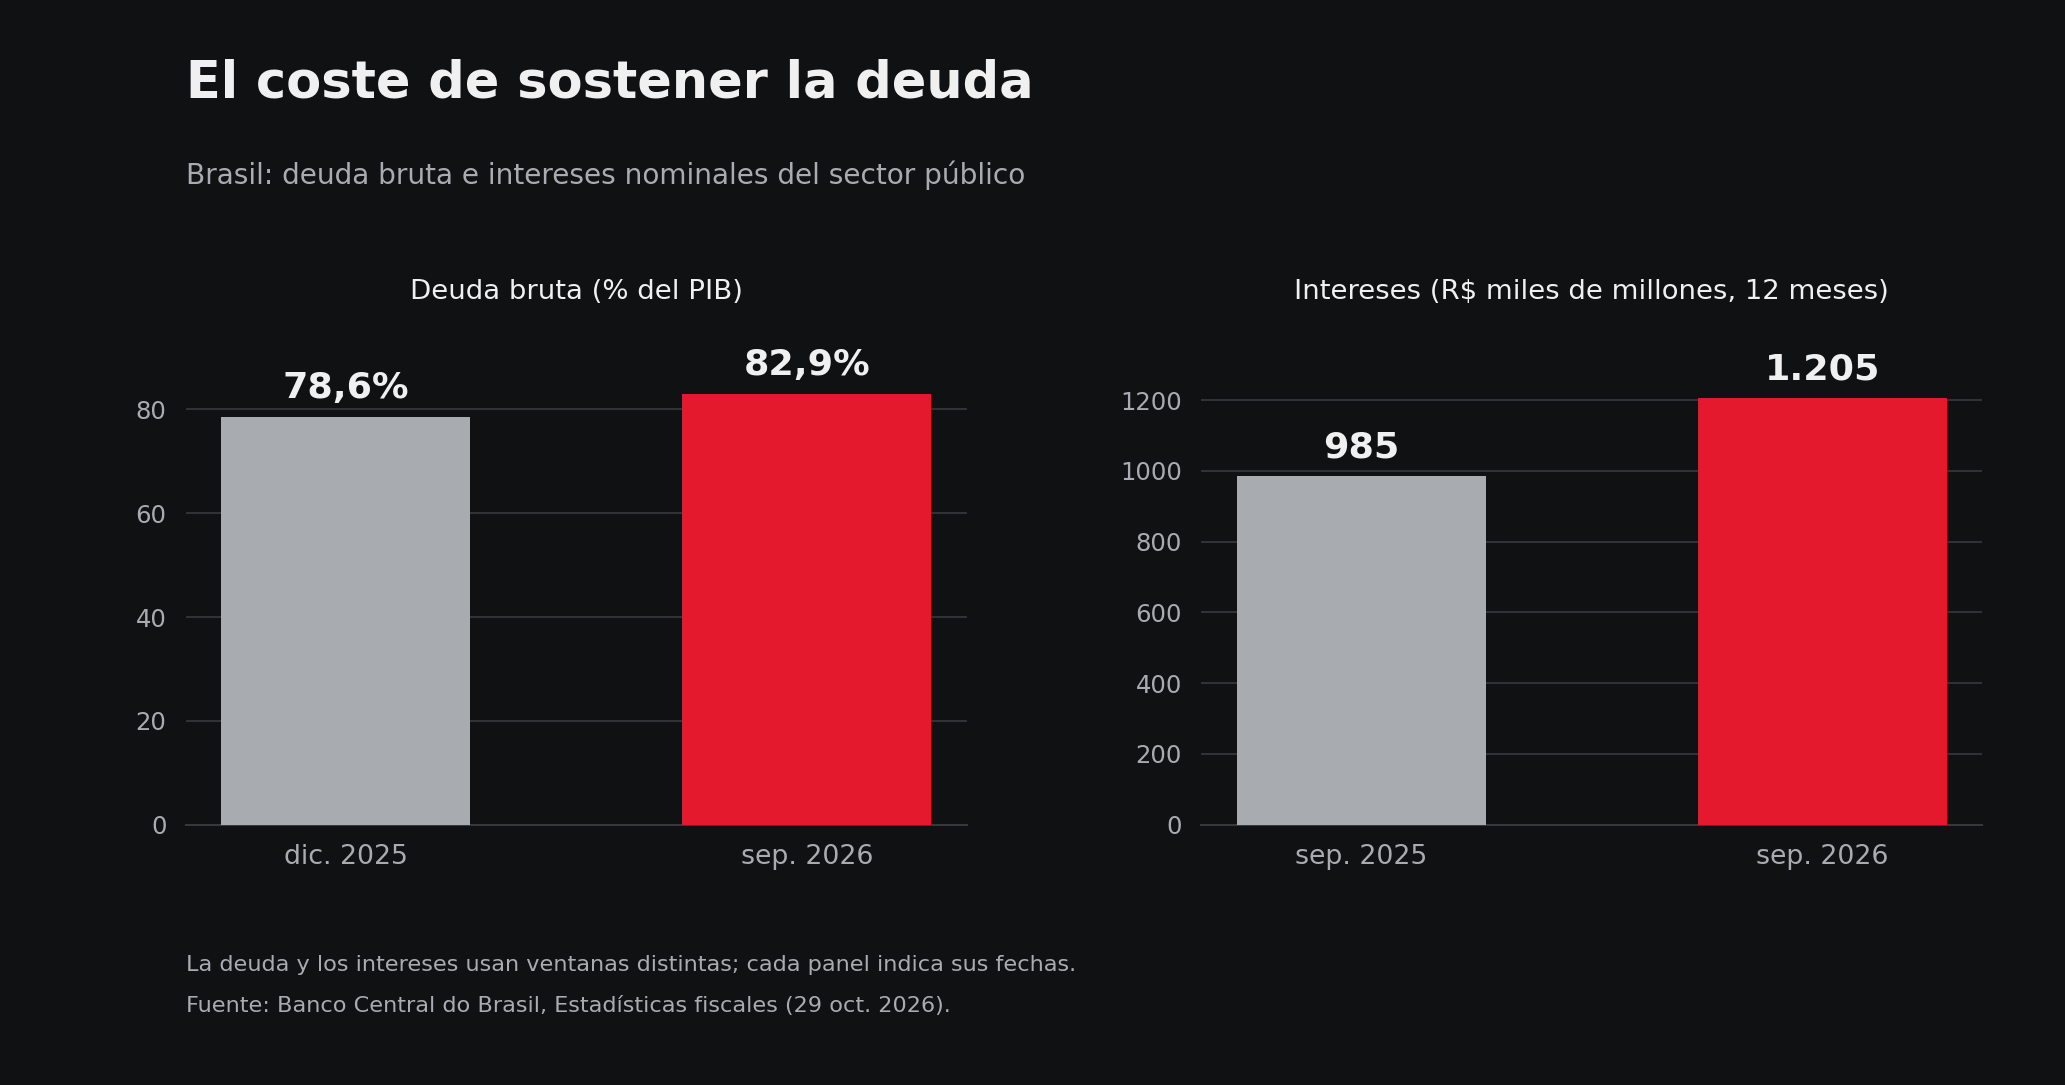 Gráficos de barras de la deuda pública y los intereses nominales de Brasil.
Ese es el problema que hay detrás de la cotización. Un inversor extranjero puede cobrar un interés atractivo en reales y aun así perder dinero al convertir su inversión de vuelta a dólares. Si la divisa se deprecia con rapidez, la rentabilidad ofrecida por los bonos deja de parecer tan generosa. Las ventas de activos brasileños alimentan entonces nuevas compras de dólares. El lunes coincidieron la caída del real, un descenso del 1,83% en el Ibovespa y la salida de capital extranjero que viene registrando la bolsa desde el proceso electoral.
La Selic en 13,75% no consigue frenar la depreciación del real
La inflación tampoco permite al Banco Central resolver la situación con una decisión sencilla. El índice de precios subió un 4,63% interanual en octubre, por encima del límite superior del intervalo de tolerancia de su objetivo del 3%. El dato mensual fue más moderado de lo previsto, un 0,14%, pero dentro de él los alimentos y bebidas aumentaron un 1,04%. La mejora de un mes alivia; todavía no demuestra que las presiones sobre los precios hayan desaparecido.
Por eso el Banco Central detuvo en noviembre los recortes de la Selic y la mantuvo en el 13,75%. En su comunicado señaló expresamente la incertidumbre fiscal y el deterioro de las expectativas de inflación. Una depreciación persistente del real puede encarecer productos importados y complicar aún más su trabajo. La institución tiene capacidad para mantener una política restrictiva, pero los tipos por sí solos no despejan las dudas sobre las cuentas públicas.
El cambio de expectativas se aprecia mejor al mirar hacia 2027. En apenas cuatro semanas, la mediana de los analistas consultados por el Banco Central elevó su previsión de inflación para ese año del 4,32% al 5,00%. Durante el mismo período redujo la previsión de crecimiento del PIB del 1,32% al 1,02% y subió la Selic esperada al cierre de 2027 del 12,00% al 12,75%. El mercado está contemplando, por tanto, menos crecimiento y tipos altos durante más tiempo. Son previsiones, sujetas a cambios, pero ayudan a entender por qué el real no encuentra alivio en la rentabilidad que ofrece actualmente.
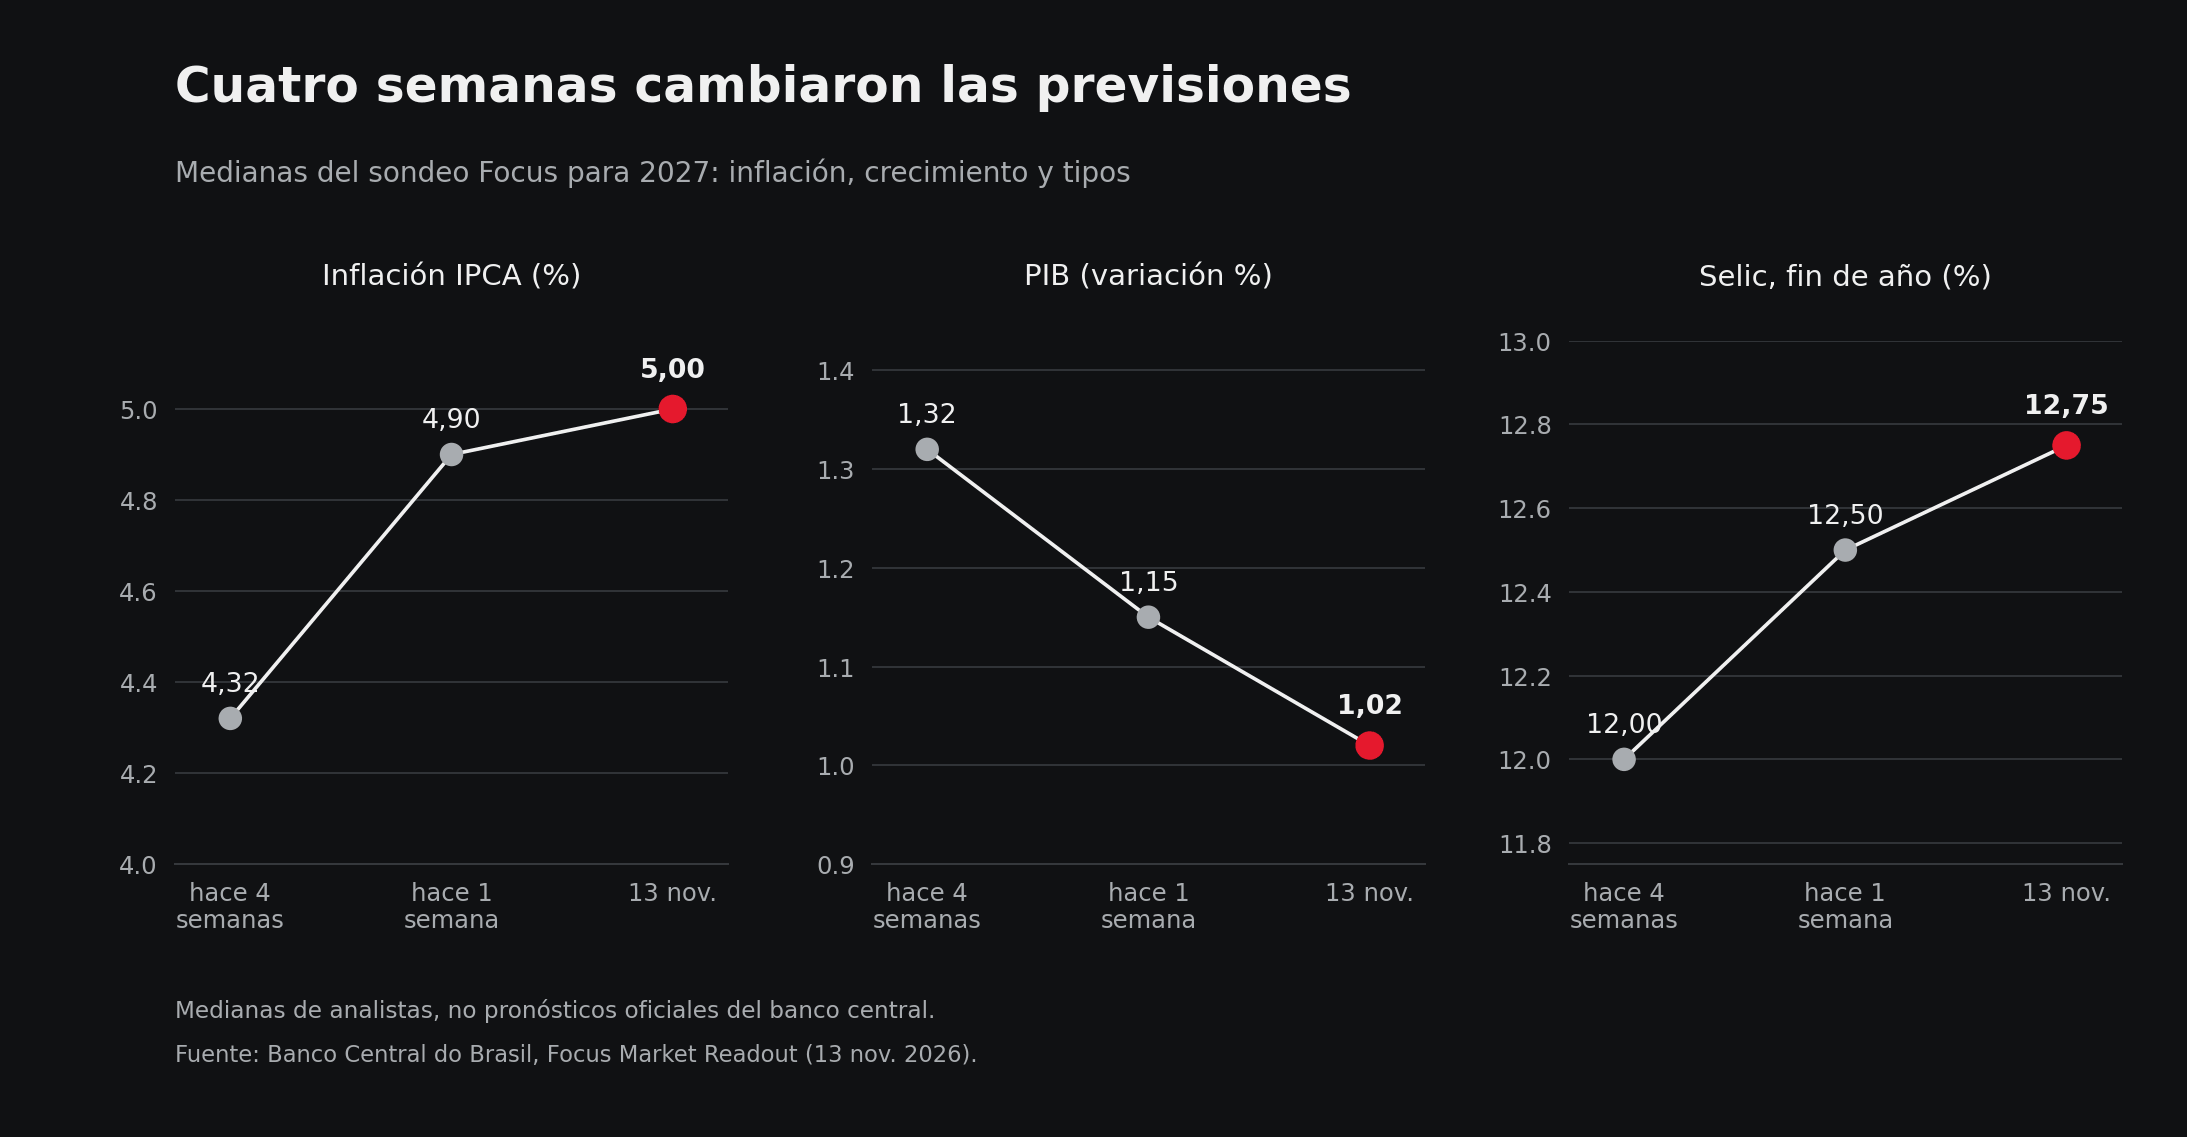 Tres gráficos de líneas con las previsiones de inflación, PIB y Selic de Brasil para 2027.
La fortaleza del dólar internacional añade presión sobre Brasil
También existe presión desde fuera. El dólar se ha fortalecido internacionalmente ante la perspectiva de una Reserva Federal más restrictiva. Cuando sube la remuneración esperada de los activos estadounidenses, los inversores exigen más para asumir el riesgo de otras monedas. El lunes, además, el Brent cayó un 3,55%. Brasil es un exportador relevante de petróleo, de modo que una caída de su precio puede restar apoyo a sus ingresos externos, aunque el efecto final sobre la economía dependa de más factores que una sesión de mercado.
¿Está descontando el mercado que el paquete fiscal fracasará? Sería precipitado afirmarlo. Una parte de las medidas todavía está en discusión, y la reacción del real expresa desconfianza sobre su alcance, su aprobación y su aplicación futura. Un acuerdo creíble podría reducir esa prima de riesgo y provocar un cierre rápido de posiciones compradoras de dólares. También podría ayudar una relajación de las rentabilidades estadounidenses. Después de una subida tan pronunciada del USD/BRL, los rebotes del real pueden ser bruscos incluso si la tendencia de fondo aún no ha cambiado.
Análisis técnico del dólar frente al real brasileño
Desde el punto de vista técnico, nuestro seguimiento de la ruptura ha funcionado. El USD/BRL superó la zona que vigilábamos entre 5,24 y 5,3389, retrocedió tras el primer impulso y volvió a subir. Ese retroceso fue relevante: ofreció una referencia para buscar nuevos movimientos alcistas en el gráfico diario sin tener que perseguir la primera vela de ruptura. Las sucesivas consolidaciones permitieron plantear varios trades a favor del dólar. En torno a 5,7850, la estructura sigue mostrando fortaleza del dólar y debilidad del real, pero la distancia recorrida aconseja esperar a ver dónde se forma el siguiente apoyo.
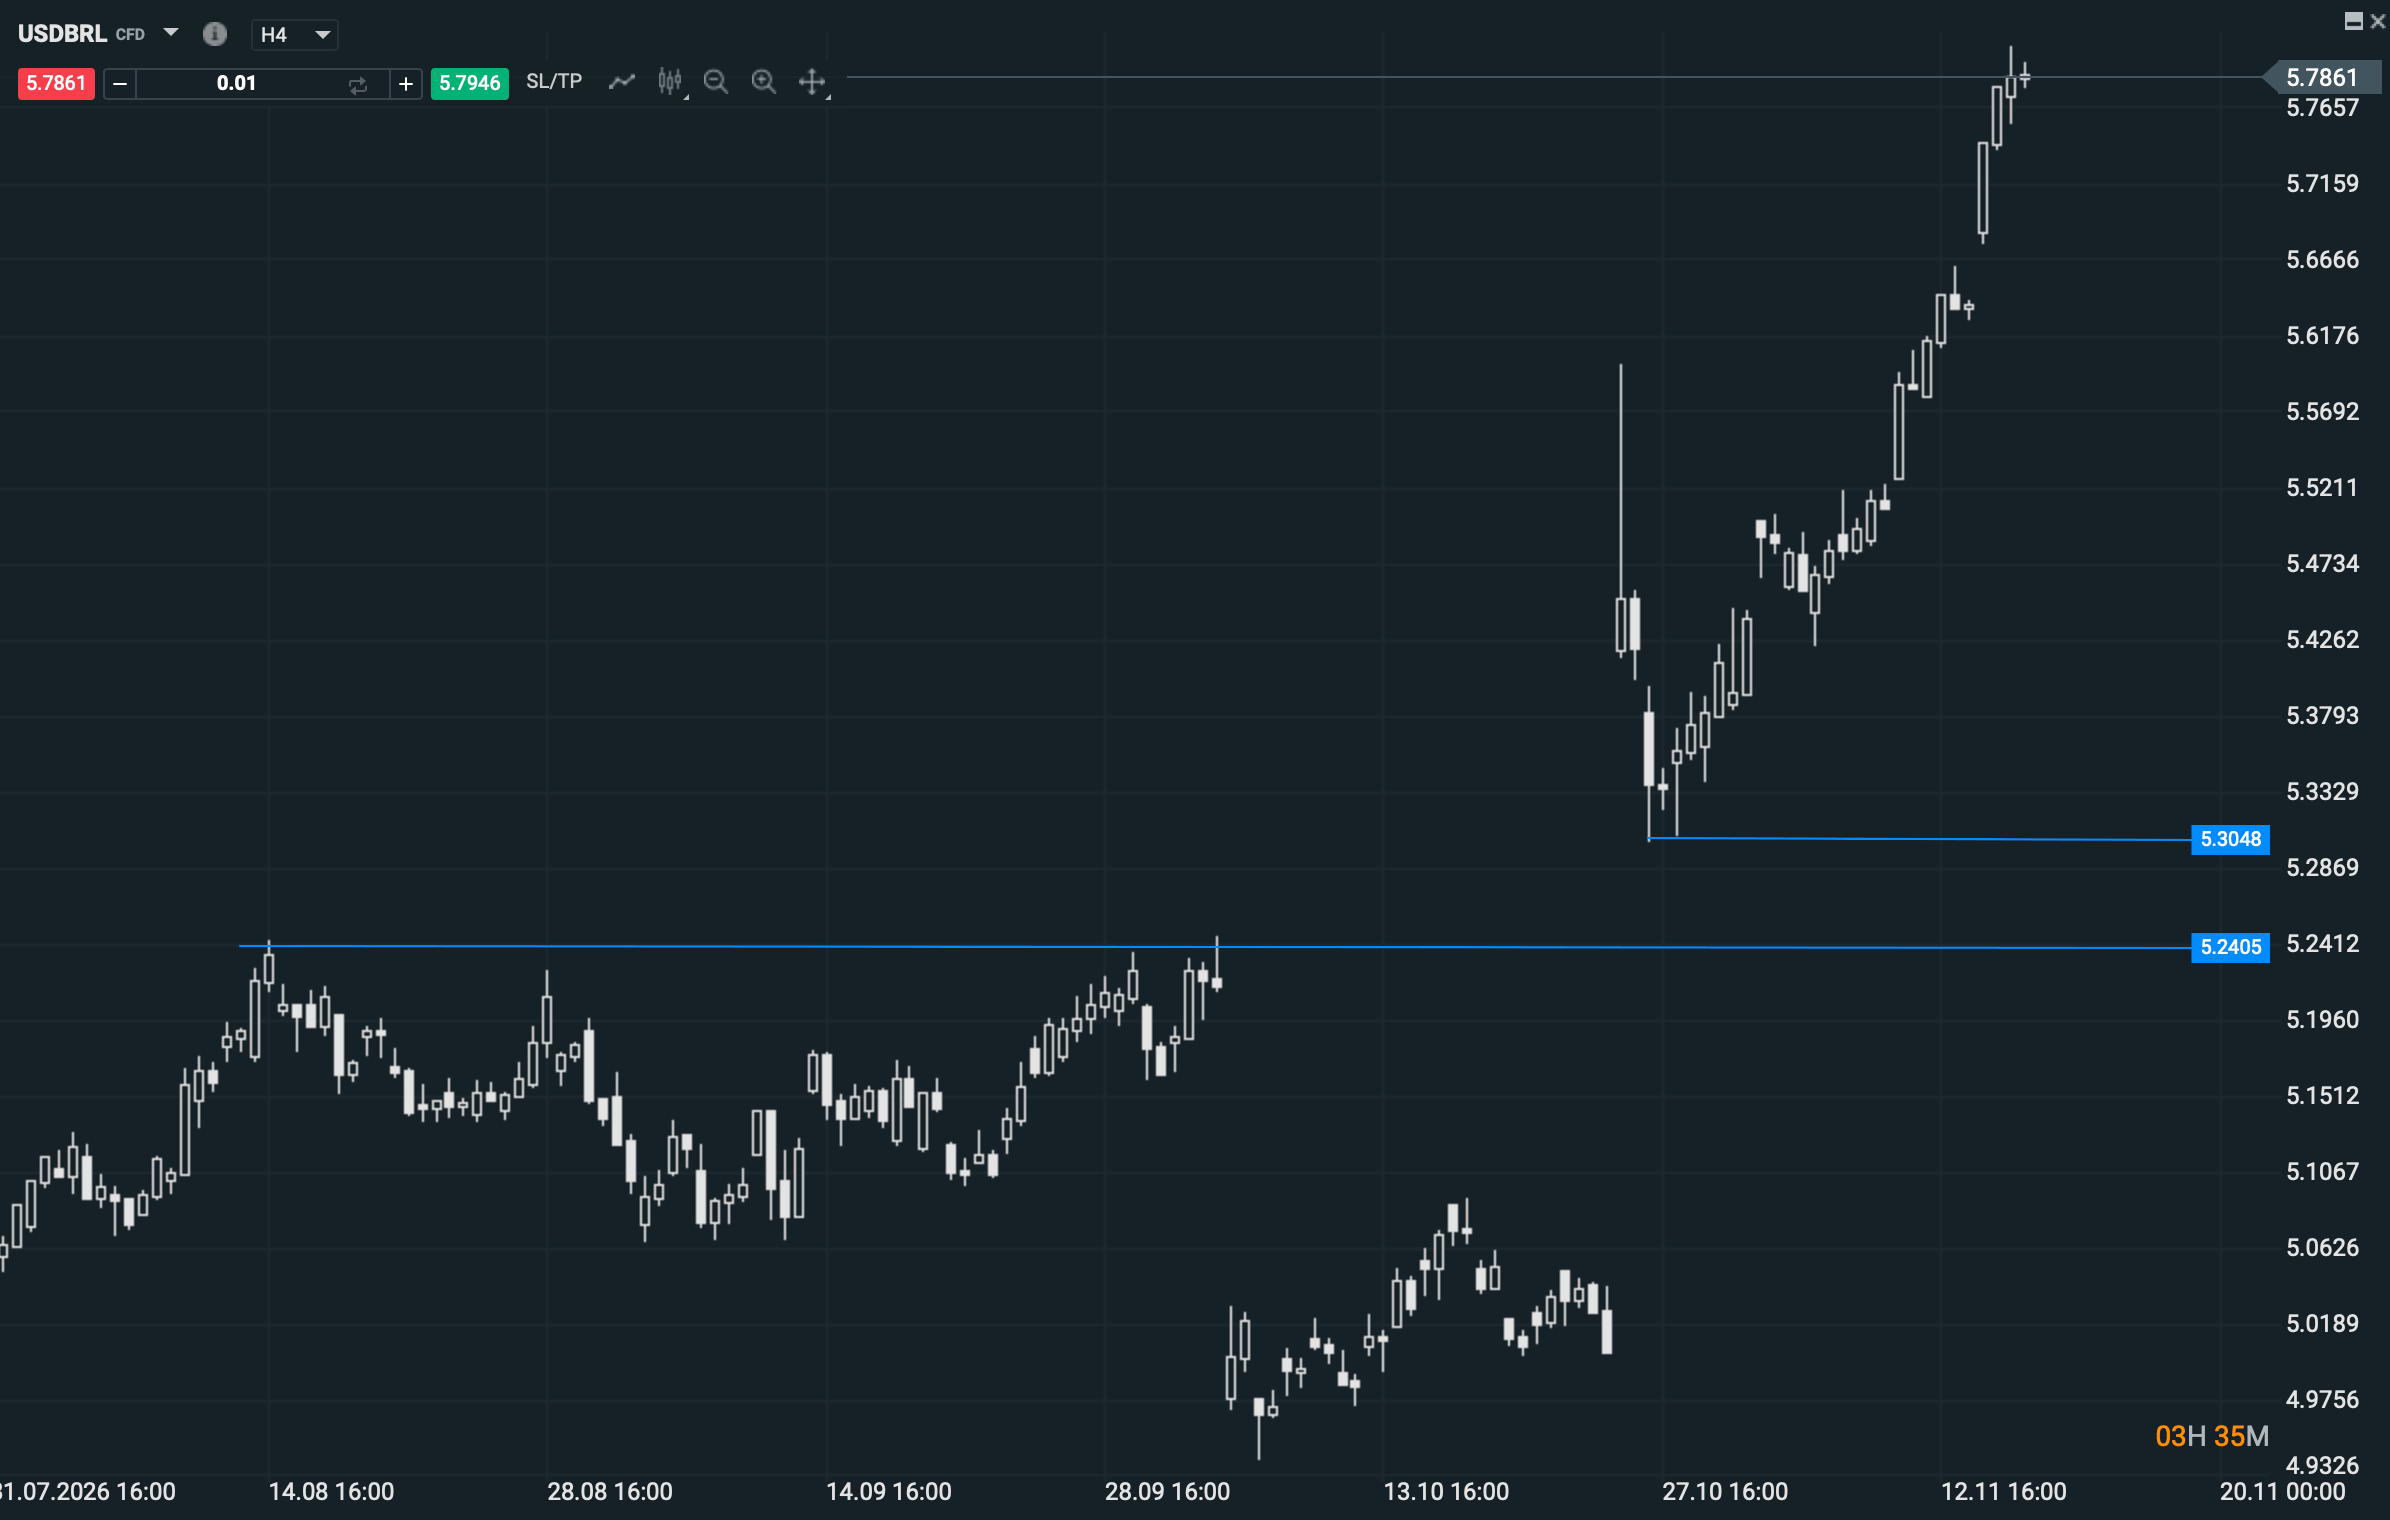 Gráfico de velas del dólar frente al real brasileño en temporalidad de cuatro horas, con niveles horizontales de precios.
Una corrección del USD/BRL, por sí misma, sería normal después de un avance cercano al 10%. Lo decisivo será la forma que adopte. Si el par descansa, conserva los soportes que vaya construyendo y vuelve a romper máximos, podremos seguir buscando incorporaciones a favor de la tendencia. Si una noticia fiscal favorable desencadena una caída rápida y el precio empieza a perder esos apoyos, habrá que dejar de tratar cada retroceso como una oportunidad automática de compra.
La sesión actual ofrece una primera prueba, con el paquete fiscal todavía en discusión y el dólar probando precios que no se veían desde abril de 2025. La ruptura que seguíamos ya dio el movimiento esperado. Ahora toca observar si el mercado encuentra razones para seguir pagando más de 5,78 reales por dólar o si Brasilia consigue ofrecer una respuesta suficientemente convincente para que parte de esas posiciones empiece a cerrarse.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


¿Siguen los bancos centrales comprando oro pese a la fuerte caída de su precio?



Resumen de mercados: Bolsas bajo presión, Iceye busca adquirir Avio

El DAX cae por segundo día consecutivo desde sus máximos históricos



Cierre de mercado: La caída de las tecnológicas presiona a los mercados y la Fed plantea escenarios para la IA
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.