

- La caída del Kospi es extraordinaria, pero el castigo está muy concentrado en Samsung Electronics y SK Hynix, mientras el Kosdaq ha mostrado una resistencia considerablemente mayor.
- La debilidad parece estar afectando primero al negocio de memoria, ante el avance de la china CXMT, y no necesariamente al conjunto de la demanda vinculada a inteligencia artificial.
- Históricamente, los desplomes superiores al 5% del Kospi no han anticipado automáticamente caídas posteriores en Wall Street: un mes después, la mediana del SOX, Nasdaq 100 y Micron ha sido positiva.
La caída de la bolsa surcoreana encendió rápidamente las alarmas en los mercados tecnológicos. El Kospi llegó a perder más de 7% durante la sesión del martes, activando mecanismos diseñados para frenar movimientos extremos, antes de moderar parte de las pérdidas y finalizar con una caída cercana al 5,5%. ¿Está Corea anticipando un problema más profundo para las acciones relacionadas con inteligencia artificial?
Los datos sugieren que, al menos por ahora, la respuesta requiere matices. El desplome es excepcional desde una perspectiva histórica, pero la presión está concentrada principalmente en los grandes fabricantes coreanos de memoria. Al mismo tiempo, los fundamentales publicados todavía no muestran una contracción comparable a la observada en las cotizaciones. Más que anunciar necesariamente el final del boom de la IA, el mercado podría estar cuestionando cuánto tiempo podrán mantenerse los extraordinarios márgenes y la escasez de memoria que han impulsado a Samsung, SK Hynix y Micron.
Una caída extrema, pero también extraordinariamente concentrada
El Kospi terminó la sesión con una caída de aproximadamente 5,46%, mientras Samsung Electronics perdió cerca de 7,4% y SK Hynix se desplomó alrededor de 10,1%.
La magnitud no es habitual, dentro de una muestra de más de 6.500 sesiones desde 2000, el movimiento diario se encuentra aproximadamente en el percentil 99,3 de severidad. En cinco sesiones, el índice acumula alrededor de -13,8%, un movimiento todavía más extremo, situado cerca del percentil 99,7. En términos sencillos, esto significa que caídas tan pronunciadas en un solo día solo ocurren en menos del 1% de los días de negociación, lo que resalta lo inusual y severo del movimiento.
Pero existe una segunda señal igualmente importante: el Kosdaq (índice de la bolsa surcoreana centrado en empresas de menor capitalización y elevado perfil de crecimiento) cayó solamente 1,4%. La diferencia de más de cuatro puntos porcentuales entre ambos índices sugiere que no estamos viendo una liquidación homogénea de todos los activos tecnológicos coreanos. El castigo está particularmente concentrado en las compañías que dominan el Kospi y, especialmente, en los fabricantes de memoria.
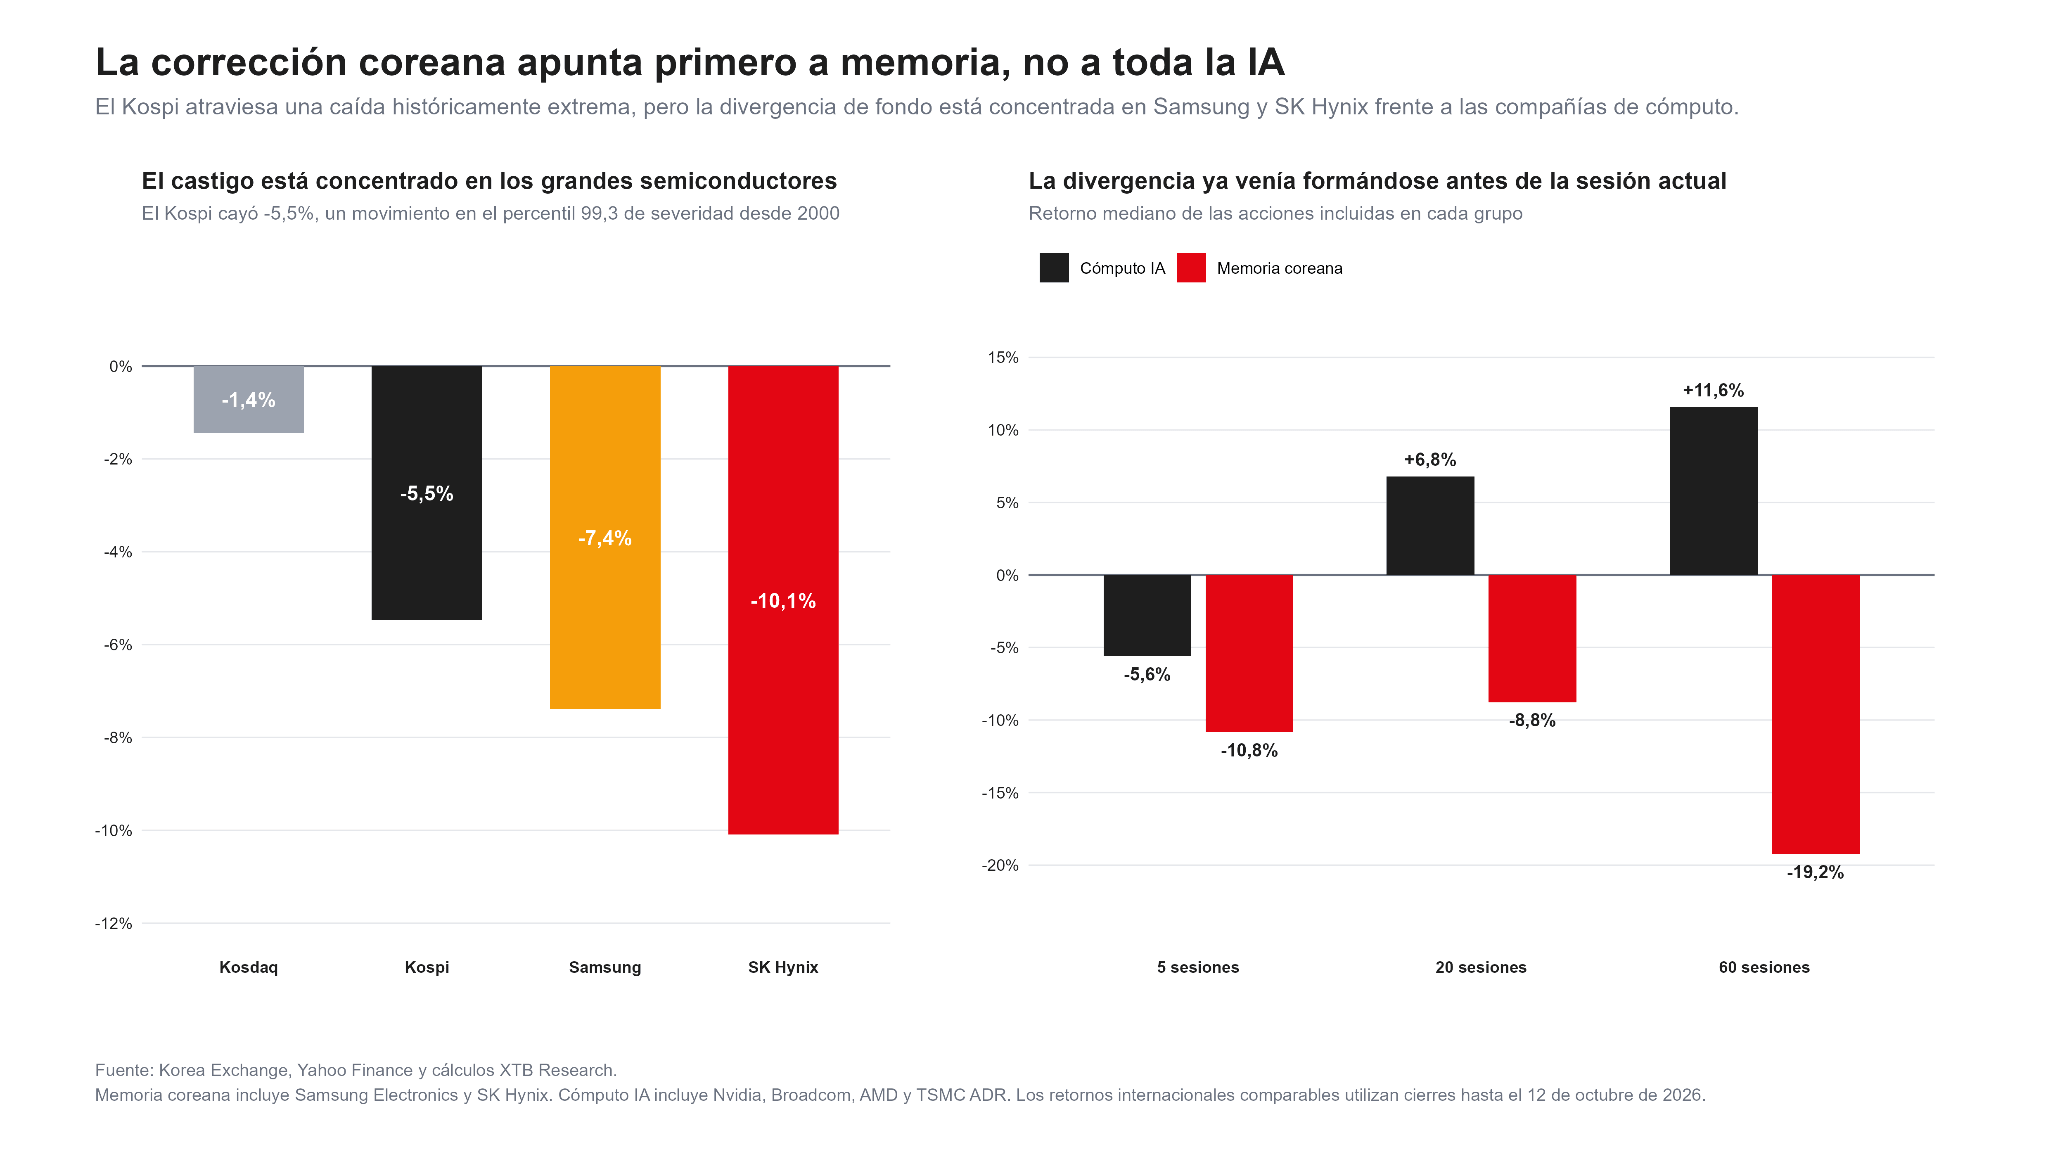
Esta diferencia también aparece al ampliar el horizonte, durante las últimas 20 sesiones, las acciones coreanas de memoria registran una caída mediana cercana al 8,8%. En 60 sesiones, el retroceso alcanza aproximadamente el 19,2%. En cambio, un grupo formado por Nvidia, Broadcom, AMD y TSMC, utilizado como referencia para el segmento de cómputo relacionado con IA, acumula una subida mediana cercana al 6,8% en 20 sesiones y al 11,6% en 60 sesiones. La divergencia, por tanto, comenzó bastante antes del desplome actual.
De escasez de memoria a riesgo de competencia
El principal catalizador ha sido el avance de ChangXin Memory Technologies (CXMT). El fabricante chino comunicó avances en una arquitectura DRAM más densa y prepara muestras de memoria HBM para servidores, entrando potencialmente en uno de los segmentos más rentables y estratégicos de la industria. El riesgo para Samsung, SK Hynix y Micron no es que CXMT capture inmediatamente una gran cuota del mercado de HBM, la preocupación está en otro lugar: si un nuevo competidor consigue aumentar la oferta futura de memoria avanzada, el mercado tendría que revisar sus expectativas sobre precios, escasez y márgenes.
Hasta ahora, la estructura del mercado ha sido muy favorable para los grandes fabricantes. Samsung, SK Hynix y Micron concentran la mayor parte del mercado global de DRAM, mientras CXMT mantiene todavía una presencia mucho menor. Además, los fabricantes coreanos continúan trabajando sobre generaciones más avanzadas de HBM. Por eso, la reacción bursátil parece estar descontando un deterioro potencial futuro más rápido que el observado actualmente en los datos operativos.
Los fundamentales todavía no acompañan el desplome de las acciones
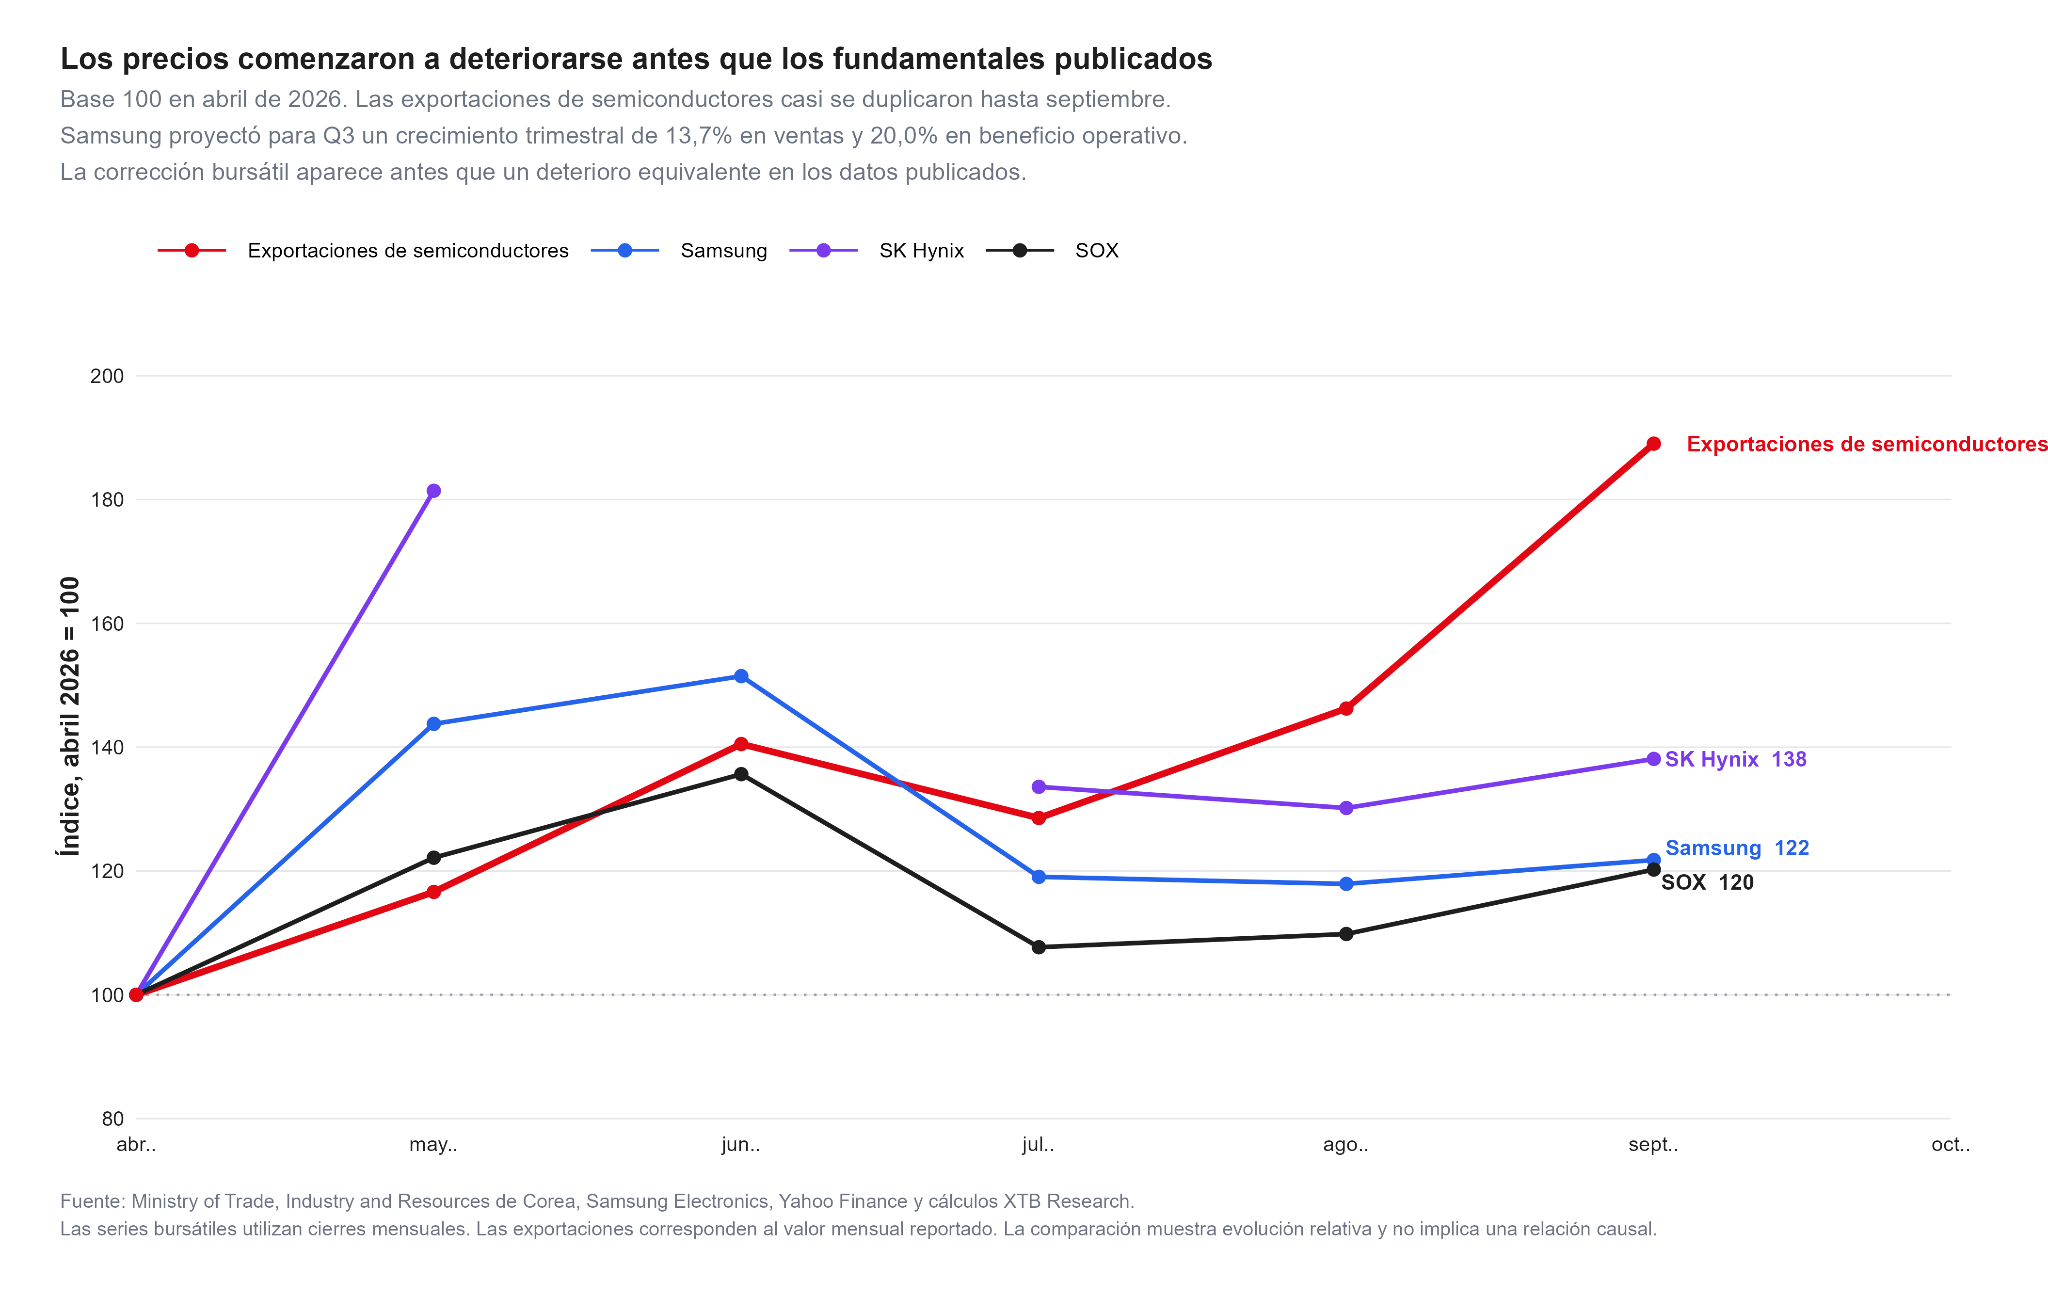
Las exportaciones surcoreanas de semiconductores alcanzaron aproximadamente US$60.300 millones en septiembre, frente a unos US$31.900 millones en abril. Eso supone un incremento cercano al 89% en apenas cinco meses. En términos interanuales, septiembre mostró un crecimiento extraordinariamente elevado, superior al 260%. Mientras tanto, las señales preliminares de Samsung tampoco apuntan a una contracción inmediata. Para el tercer trimestre, la compañía proyectó aproximadamente KRW 195 billones en ventas (aproximadamente US$142,5 mil millones, considerando un tipo de cambio de 1.368 KRW por USD), lo que implicaría un aumento trimestral cercano al 13,7%. El beneficio operativo proyectado aumentaría alrededor de 20% trimestral y muy por encima del nivel registrado un año antes.
El contraste es evidente, tomando abril como base 100, las exportaciones de semiconductores llegaron aproximadamente a 189 en septiembre. En ese mismo período, Samsung alcanzó cerca de 122, SK Hynix alrededor de 138 y el SOX aproximadamente 120. Las cotizaciones comenzaron, por tanto, a deteriorarse antes de que apareciera un deterioro equivalente en los datos publicados. Esto no significa que el mercado esté equivocado, las acciones descuentan expectativas futuras y pueden reaccionar antes que exportaciones o resultados. Pero el movimiento parece estar relacionado principalmente con expectativas de rentabilidad futura, competencia y valoración, más que con evidencia actual de un desplome de la demanda de IA.
¿El Kospi funciona realmente como indicador adelantado de Wall Street?
Aquí los datos históricos son bastante reveladores:
Existe cierta relación durante la misma jornada. Desde el cierre coreano hasta la posterior sesión estadounidense, la correlación del Kospi con el SOX ronda 0,19, con el Nasdaq 100 aproximadamente 0,15 y con Micron alrededor de 0,20.
Es decir, cuando Corea sufre una venta fuerte, es razonable observar algo de contagio inmediato hacia Estados Unidos.
Pero esa relación prácticamente desaparece cuando intentamos utilizar el Kospi para anticipar las sesiones siguientes.
A uno, dos, tres, cuatro o cinco días, las correlaciones son pequeñas e inestables. En otras palabras, una caída del Kospi puede transmitir aversión al riesgo durante la sesión estadounidense, pero históricamente no ha sido un indicador adelantado fiable de lo que ocurrirá después.
Eso resulta especialmente relevante ahora que el SOX también atraviesa una corrección importante.
¿Qué ocurrió después de otros desplomes del Kospi?
Desde 2000 se identifican 29 episodios independientes en los que el Kospi cayó al menos 5% en una sesión. La reacción inmediata de Wall Street ha sido negativa o débil en muchos casos, pero el comportamiento posterior resulta bastante diferente.
Un mes después de esos episodios, el retorno mediano fue aproximadamente:
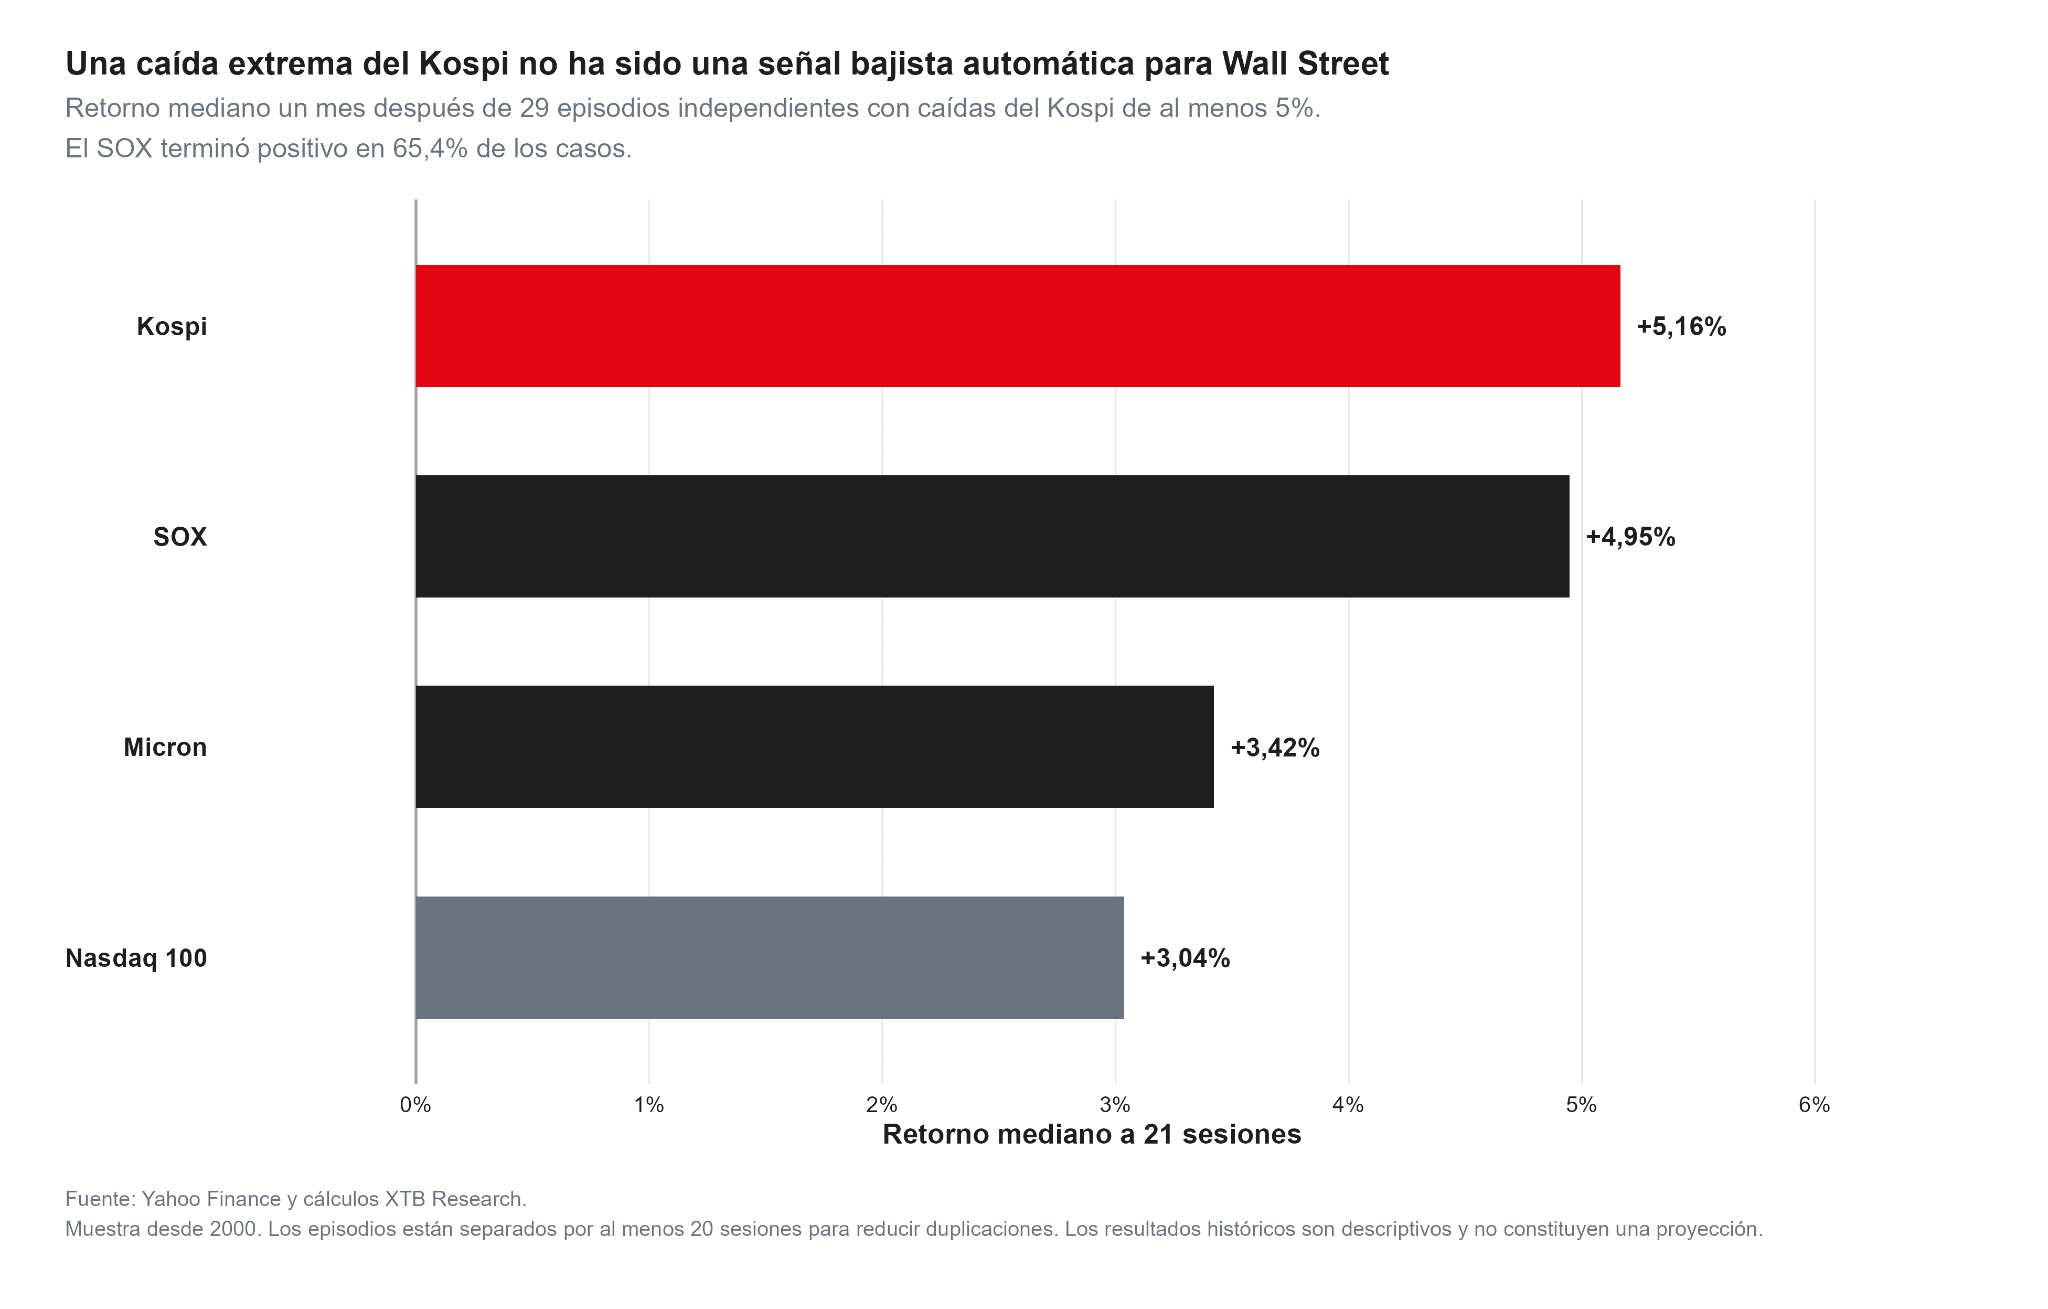
Además, el SOX terminó con rendimiento positivo un mes después en aproximadamente 65% de los episodios.
Estos resultados no deben entenderse como una predicción para el episodio actual, la muestra contiene solamente 29 eventos independientes y las circunstancias económicas fueron diferentes en cada caso. Pero sí permiten rechazar una interpretación demasiado simple de que históricamente, una caída extrema del Kospi no ha sido sinónimo de una caída posterior inevitable del Nasdaq o de los semiconductores estadounidenses. Incluso Corea ha tendido a rebotar después de episodios extremos, aunque el riesgo de nuevas pérdidas importantes tampoco desaparece. Aproximadamente un tercio de los episodios registró otra caída relevante posteriormente.
Micron sí merece una vigilancia especial
El impacto potencial no es idéntico para todas las acciones estadounidenses relacionadas con IA. Micron es probablemente la compañía más directamente expuesta porque participa precisamente en los mercados DRAM y HBM donde una expansión de CXMT podría ejercer mayor presión competitiva. Por eso el retroceso de Micron tiene una lectura diferente al de Nvidia o AMD.
Nvidia, AMD y Broadcom dependen del ecosistema de IA, pero su negocio central no consiste en fabricar DRAM. Utilizan memoria avanzada dentro de sus plataformas y aceleradores. Paradójicamente, si a largo plazo aparece una mayor oferta de HBM sin deteriorar la demanda final, unos precios de memoria más competitivos podrían reducir determinados costos de infraestructura. El problema sería distinto si las caídas de Samsung y SK Hynix reflejaran una desaceleración real de pedidos de servidores, centros de datos o aceleradores de IA. Por ahora, los datos presentados no muestran esa señal.
La verdadera alerta para la IA está en otro lugar
Que el Kospi no sea un indicador adelantado fiable no significa que pueda ignorarse la corrección. Las acciones de semiconductores llegan al episodio después de fuertes revalorizaciones, valoraciones exigentes y una exposición extraordinariamente elevada de los inversionistas al tema de inteligencia artificial. Además, los rendimientos de los bonos estadounidenses continúan cerca de máximos de décadas, incrementando el costo de capital y haciendo más difícil justificar múltiplos elevados. También existe una creciente discusión sobre la cantidad de deuda y gasto de capital necesaria para financiar centros de datos, redes, energía y aceleradores.
En ese contexto, CXMT puede funcionar como catalizador para una toma de beneficios que ya tenía otros motivos para producirse. Pero todavía existe una diferencia importante entre dos narrativas.
- Una sería que la demanda de IA está colapsando.
- La otra es que el mercado está empezando a cuestionar quién capturará los beneficios del crecimiento de la IA y durante cuánto tiempo podrán mantenerse los márgenes extraordinarios de determinados proveedores.
Los datos actuales encajan mucho mejor con la segunda.
Entonces, ¿está el Kospi alertando de problemas en las acciones de IA?
Sí está enviando una señal de riesgo, pero no necesariamente la señal que parece a primera vista. El mensaje más claro está dirigido al segmento de memoria, donde la entrada de competencia china puede modificar las expectativas de oferta, precios y rentabilidad. El comportamiento del Kosdaq, la resistencia relativa de las compañías de cómputo IA y la fortaleza de las exportaciones coreanas muestran que todavía no existe evidencia equivalente de un deterioro generalizado del ciclo de inteligencia artificial. Por eso, para Wall Street será más importante vigilar si la debilidad continúa expandiéndose desde Samsung, SK Hynix y Micron hacia Nvidia, Broadcom, AMD y el resto del SOX. Si el contagio permanece concentrado en la memoria, estaremos ante una rotación dentro del propio ecosistema de semiconductores. Si comienzan a debilitarse simultáneamente pedidos, exportaciones, resultados y gasto de capital en centros de datos, entonces la lectura sería mucho más preocupante. Por ahora, el Kospi parece estar cuestionando la rentabilidad futura de una parte del boom de la IA, no demostrando todavía que el boom haya terminado.



Apertura de EE. UU.: la temporada de resultados comienza con fuerza (13.10.2026)

Dólar hoy Colombia: abre sobre los $3.200 pese a la caída del dólar global


¿Qué necesitan el oro y la plata para recuperarse?


Previa IPC EE. UU.: gasolina al alza podría presionar la inflación y poner a prueba la paciencia de la Fed
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.