

-
Las valoraciones de Wall Street muestran señales de tensión, aunque las grandes tecnológicas actuales cuentan con beneficios reales y balances más sólidos que en 1999.
-
Las 10 mayores compañías concentran el 37,8% del S&P 500, mientras la inversión en inteligencia artificial alcanza niveles comparables a los del auge puntocom.
-
El principal riesgo es que las expectativas de beneficios y rentabilidad futura no justifiquen las inversiones actuales, especialmente en centros de datos e infraestructura de IA.

-
Las valoraciones de Wall Street muestran señales de tensión, aunque las grandes tecnológicas actuales cuentan con beneficios reales y balances más sólidos que en 1999.
-
Las 10 mayores compañías concentran el 37,8% del S&P 500, mientras la inversión en inteligencia artificial alcanza niveles comparables a los del auge puntocom.
-
El principal riesgo es que las expectativas de beneficios y rentabilidad futura no justifiquen las inversiones actuales, especialmente en centros de datos e infraestructura de IA.
Las burbujas rara vez se reconocen mientras se están formando. En tiempo real suelen parecer una historia razonable llevada un poco demasiado lejos, y solo después de la caída la frontera entre innovación y exceso parece evidente. La inteligencia artificial es una tecnología real, las empresas que la impulsan generan beneficios reales y la demanda de capacidad informática también lo es. La pregunta incómoda es otra: ¿cuánto de ese futuro ya está incluido en los precios y qué ocurriría si los beneficios tardaran más de lo previsto en justificar la inversión?
La comparación con 1999 resulta inevitable porque vuelven a coincidir una tecnología de propósito general, una carrera de inversión, una elevada concentración bursátil y la creencia de que las reglas económicas han cambiado. Pero una analogía útil no consiste en buscar imágenes idénticas. Sirve para separar tres cuestiones distintas: si las valoraciones son exigentes, si la financiación del auge es frágil y si las expectativas de beneficios pueden sostenerse. En el primer punto existen señales claras de tensión. En los otros dos, el mercado actual todavía conserva diferencias importantes respecto al final de la burbuja puntocom.
Valoraciones del S&P 500: ¿están las acciones demasiado caras?
La fotografía de las valoraciones admite dos lecturas. El Banco Central Europeo señaló en agosto que el CAPE del mercado estadounidense, que compara las cotizaciones con una media de beneficios reales de diez años, se encontraba cerca de su máximo histórico. Este indicador suaviza el ciclo y advierte de que el precio pagado por una unidad de beneficio normalizado es extraordinariamente elevado. La Reserva Federal llegó a una conclusión parecida en su informe de estabilidad financiera de mayo: las valoraciones de la renta variable permanecían en la parte alta de su distribución histórica y la prima de riesgo estimada estaba cerca de un mínimo de dos décadas.
Sin embargo, una métrica más próxima al ciclo de beneficios ofrece una imagen menos extrema. El PER adelantado de doce meses es de 18,7 veces para el S&P 500, por debajo de sus medias de cinco y diez años. No es una contradicción. El CAPE mira beneficios normalizados del pasado, mientras el PER adelantado depende de estimaciones futuras que han aumentado con rapidez. Por tanto, el debate no se reduce a si el múltiplo es alto. Depende de que las previsiones de beneficios sean alcanzables. Cuando el denominador esperado crece con fuerza, un índice puede parecer razonable aunque el precio absoluto sea elevado.
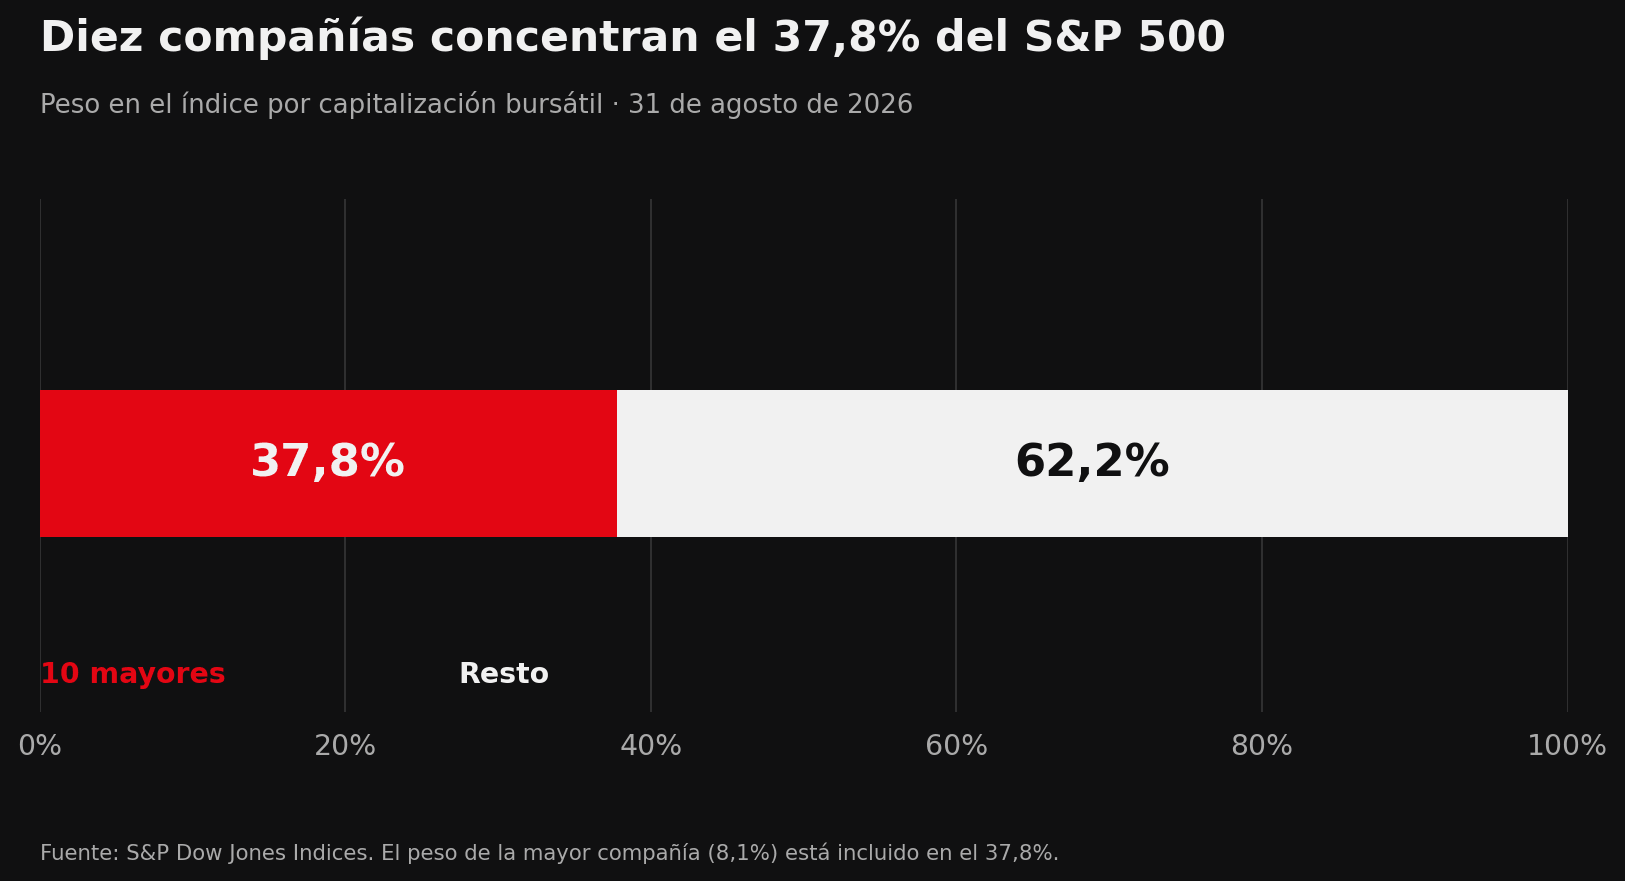
Los resultados conocidos hasta ahora proporcionan apoyo a la tesis optimista. Con un 24% de las compañías del S&P 500 habiendo publicado sus cuentas del tercer trimestre, el crecimiento combinado del beneficio por acción del 29,5% interanual. El 83% había superado las estimaciones, aunque la magnitud agregada de las sorpresas, un 2,1%, quedaba muy por debajo de los promedios históricos recientes. Ese detalle importa. Los beneficios crecen, pero el margen para sorprender a un mercado que ya espera mucho es menor. La valoración puede sostenerse si la expansión continúa, pero se vuelve sensible a cualquier revisión de expectativas.
La concentración del S&P 500 aumenta la dependencia de las grandes tecnológicas
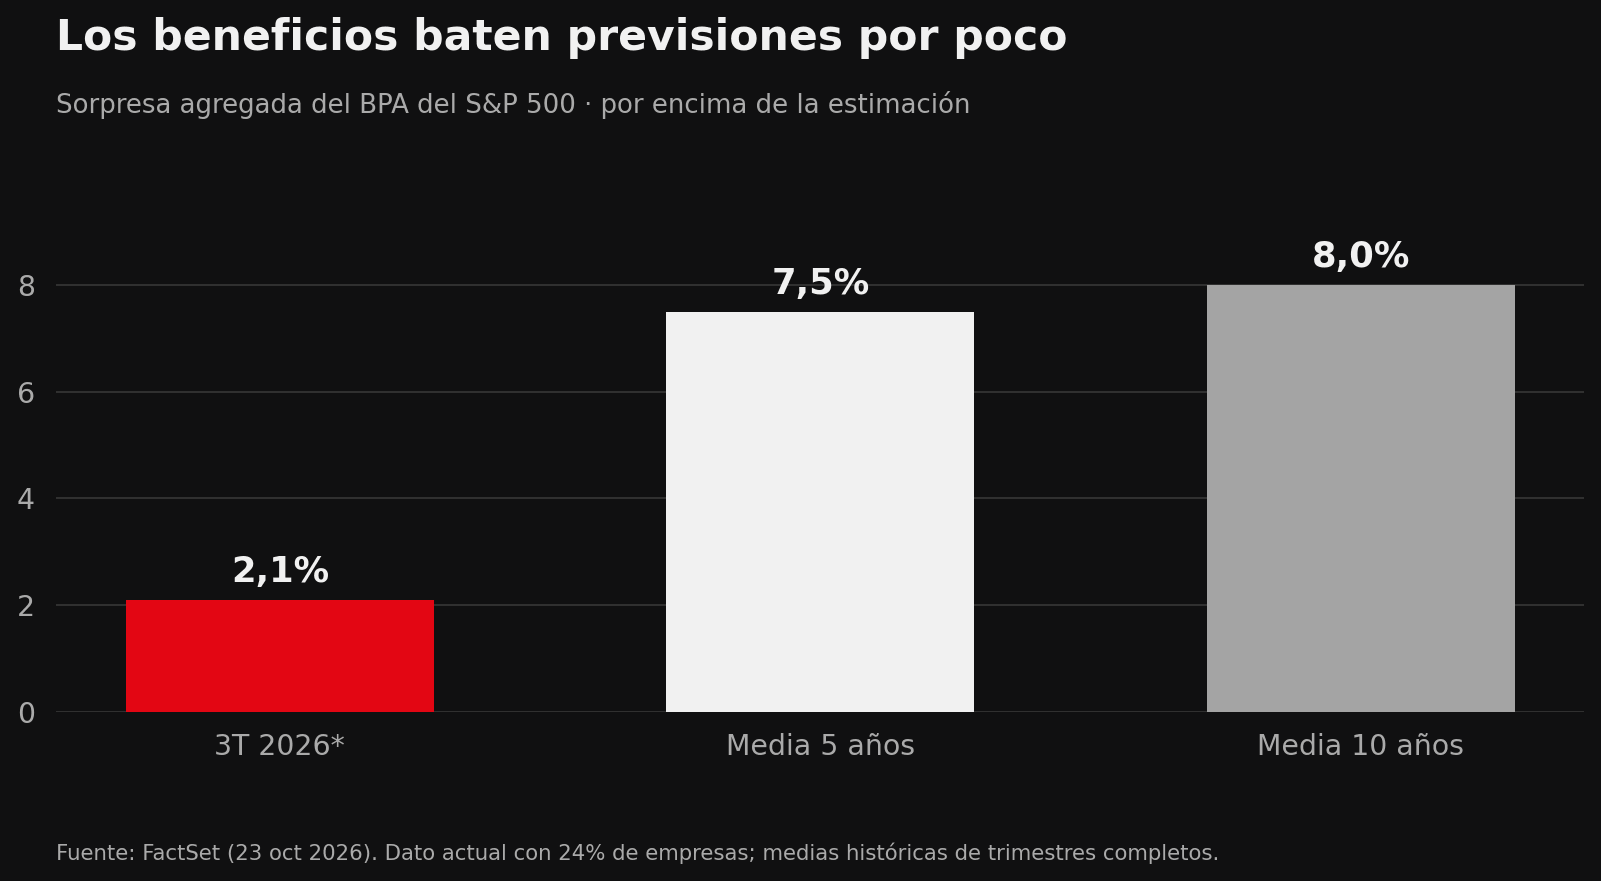
La concentración amplifica esa sensibilidad. S&P Dow Jones Indices sitúa el peso de las diez mayores compañías del S&P 500 alrededor del 37,8%, mientras la mayor empresa por sí sola representa en torno al 8,1%. La concentración no demuestra una burbuja, porque un índice ponderado por capitalización debe reflejar la creación de valor. Sí significa que una misma tesis económica condiciona una parte desproporcionada del mercado. Si los grandes proveedores de chips, nube, centros de datos y plataformas reducen sus expectativas, la diversificación aparente del índice protege menos de lo que su número de componentes sugiere.
La inversión en inteligencia artificial revive las comparaciones con 1999
Aquí aparece la semejanza más sólida con los años noventa: la inversión. Goldman Sachs calculó en julio que la inversión tecnológica estadounidense como proporción del PIB había superado el máximo de aquella década. Los planes de gasto de las mayores compañías de nube y computación para 2026 eran casi un 50% superiores a las estimaciones formuladas solo seis meses antes. El auge actual aún no tiene la duración ni la amplitud del ciclo puntocom, pero su escala ya es comparable. El mercado está financiando una infraestructura que necesitará años de utilización elevada para obtener retornos adecuados.
El riesgo no está en que los centros de datos sean inútiles. La fibra óptica instalada en la burbuja puntocom tampoco lo fue. El problema histórico consistió en pagar demasiado pronto por una capacidad que terminó beneficiando a la economía, pero no necesariamente a todos sus financiadores. Una tecnología puede transformar la productividad y, al mismo tiempo, producir rendimientos decepcionantes para quien adquiere acciones a un precio que presupone una posición dominante permanente. La creación de valor social y la apropiación de ese valor por las empresas cotizadas no son la misma cosa.
Goldman Sachs estima que las compañías relacionadas con la inteligencia artificial han añadido aproximadamente 27 billones de dólares de valor de mercado desde finales de 2022. Su escenario macroeconómico base asigna unos 9 billones de valor presente a los posibles ingresos de capital derivados del aumento de productividad. La distancia no prueba por sí sola una sobrevaloración, porque parte de los beneficios puede proceder de mercados globales, de reasignaciones dentro de la economía o de ventajas competitivas difíciles de modelizar. Pero indica que el precio actual exige hipótesis optimistas sobre la proporción del beneficio económico que capturarán estas compañías y sobre cuánto tiempo conservarán márgenes extraordinarios.
Por qué el mercado actual es diferente de la burbuja puntocom
La principal diferencia con 1999 está en quién lidera el ciclo. Entonces, numerosas empresas accedieron al mercado con ingresos escasos, pérdidas persistentes y modelos de negocio sin validar. Hoy las mayores beneficiarias de la inteligencia artificial cuentan con negocios dominantes, márgenes altos, efectivo y acceso a clientes empresariales. Sus cotizaciones no dependen únicamente de una promesa. Goldman Sachs destaca que los beneficios agregados han alcanzado máximos en lugar de deteriorarse, que los balances corporativos se han mantenido estables y que el déficit por cuenta corriente estadounidense se ha reducido, al contrario de lo ocurrido al final de los noventa.
Citi llega a una conclusión similar desde la financiación. En agosto estimaba que la carga de intereses del sector corporativo equivalía al 1,3% del producto, aproximadamente un tercio de la observada durante las burbujas puntocom e inmobiliaria. También señalaba que buena parte de la inversión se sufragaba con flujo de caja interno, no mediante una emisión indiscriminada de deuda y acciones. La producción de bienes de alta tecnología crecía un 11% interanual en junio, fuerte pero lejos del ritmo cercano al 50% registrado durante la fase más intensa del ciclo puntocom. Esta diferencia reduce el riesgo de una liquidación forzada generalizada si cambia el ánimo del mercado.
No significa que la financiación sea irrelevante. La Reserva Federal advierte de un apalancamiento elevado en los mayores fondos de cobertura y de tensiones entre compañías de menor calidad que dependen del crédito privado o de deuda a tipo variable. También recoge la preocupación de los participantes por el creciente uso de deuda para financiar inversión relacionada con inteligencia artificial. El núcleo del sistema parece más sólido que en otras burbujas, pero la vulnerabilidad puede estar desplazándose hacia proveedores de infraestructura, vehículos privados y empresas que intentan competir sin la misma capacidad de generación de caja que las grandes plataformas.
El riesgo de una burbuja de beneficios en la inteligencia artificial
El concepto más útil quizá no sea una burbuja de valoración, sino una burbuja de beneficios. Una acción puede cotizar a un múltiplo que parece defendible porque los analistas elevan el beneficio esperado durante los próximos dos años. Si ese beneficio procede de un gasto de capital excepcional, el verdadero interrogante llega cuando la construcción se normaliza. Los fabricantes de equipos y los proveedores de capacidad pueden disfrutar de una demanda extraordinaria durante la instalación, pero el mercado tiende a capitalizar ese nivel como si fuera permanente. La competencia, la caída del precio de la computación, la depreciación de activos y la negociación de los clientes pueden reducir la rentabilidad justo cuando aumenta la capacidad disponible.
También hay que observar quién paga por las aplicaciones. Hasta ahora, la inversión en infraestructura ha avanzado más deprisa que la monetización final. Las grandes plataformas pueden sostener el gasto durante bastante tiempo gracias a sus negocios existentes, pero sus accionistas exigirán una relación visible entre capital invertido, crecimiento de ingresos y flujo de caja. Si la adopción empresarial mejora la productividad, el auge podrá prolongarse y los beneficios se repartirán entre proveedores y usuarios. Si las empresas descubren que muchas aplicaciones son intercambiables o que el ahorro no compensa el coste, el ajuste recaerá sobre precios, utilización de centros de datos y retornos del capital.
Tres escenarios para Wall Street y las acciones de inteligencia artificial
El escenario favorable exige que el crecimiento de beneficios alcance progresivamente al precio. La adopción de inteligencia artificial elevaría productividad e ingresos, las grandes compañías financiarían la inversión con caja y la ampliación del mercado reduciría la dependencia de unas pocas acciones. En ese caso, podría producirse una digestión mediante tiempo, con rentabilidades más moderadas, antes que mediante una caída abrupta. Un PER adelantado que desciende gracias al beneficio sería una normalización saludable.
El escenario intermedio es una rotación. La infraestructura seguiría creciendo, pero el mercado trasladaría valor desde los proveedores que ya descuentan una demanda excepcional hacia compañías que usan la tecnología para reducir costes o crear nuevos servicios. El índice podría avanzar poco mientras cambia su liderazgo. Esta posibilidad encaja con una innovación auténtica y con valoraciones excesivas en segmentos concretos, sin necesidad de declarar que todo el mercado está en una burbuja.
El escenario adverso combina tres elementos: decepción de beneficios, mayor coste de capital y financiación más frágil. Una inflación persistente o tipos reales elevados reducirían el valor presente de ganancias lejanas. Al mismo tiempo, un menor crecimiento de la nube o una utilización inferior a la prevista obligaría a revisar los retornos de los centros de datos. Si las empresas endeudadas tuvieran que refinanciarse en ese momento, el ajuste dejaría de ser exclusivamente bursátil y podría afectar a la inversión y al empleo.
¿Estamos entonces en 1999? La respuesta más rigurosa es que existen ecos, no una copia. Las valoraciones normalizadas y la concentración justifican prudencia, y la magnitud de la inversión ya merece una vigilancia comparable a la de aquel periodo. Pero los líderes actuales son rentables, el gasto está mucho más respaldado por flujo de caja y el sistema corporativo agregado no exhibe todavía la misma dependencia de financiación externa. El mayor peligro consiste en utilizar esas diferencias como una garantía. En 1999, internet cambió el mundo, pero no evitó que el precio pagado por ese futuro fuera excesivo. Hoy la cuestión decisiva no es si la inteligencia artificial funcionará, sino qué beneficios podrá capturar cada empresa, durante cuánto tiempo y cuánto está pagando ya el inversor por esa respuesta.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.



📊 Resultados de los hiperescaladores: Alphabet y Microsoft. ¿Justificarán sus resultados las enormes inversiones?

Oro ante la Fed: ¿puede perder los US$4.000 y marcar nuevos mínimos?


Meta pierde 400.000 millones en 14 días y entra en mercado bajista

Dólar hoy Colombia: abre al alza sobre los $3.170 antes de la decisión de la Fed
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.