

- Los futuros del cacao en Londres caen un 2.5% y alcanzan mínimos de cuatro meses.
- El aumento de los inventarios de ICE hasta 3.75 millones de sacos presiona los precios a la baja.
- Los índices de materias primas planean reducir su exposición al cacao y generan ventas de fondos.
- Las llegadas de cacao a los puertos de Costa de Marfil caen un 45% interanual.

- Los futuros del cacao en Londres caen un 2.5% y alcanzan mínimos de cuatro meses.
- El aumento de los inventarios de ICE hasta 3.75 millones de sacos presiona los precios a la baja.
- Los índices de materias primas planean reducir su exposición al cacao y generan ventas de fondos.
- Las llegadas de cacao a los puertos de Costa de Marfil caen un 45% interanual.
Los futuros de cacao de Londres caen un 2,5% y prolongan una venta masiva que ya dura unas tres semanas, llevando los precios a sus niveles más bajos en aproximadamente cuatro meses. Los precios están bajo presión por el aumento de los inventarios de ICE, las ventas de fondos y las reducciones anunciadas en las ponderaciones del cacao en los principales índices de materias primas, aunque el soporte a medio plazo se mantiene debido a los riesgos de suministro relacionados con El Niño y a unas perspectivas de cosecha más débiles en África Occidental.
La venta masiva de futuros de cacao a ambos lados del Atlántico, de Nueva York a Londres, se ha acelerado a medida que aumentaba la actividad de los fondos y se deterioraba el panorama técnico tras varias semanas de caídas persistentes de los precios.
Una de las principales fuentes de presión es el aumento de los inventarios de ICE, que han alcanzado 3,75 millones de sacos, el nivel más alto en 2,5 años.
Al mismo tiempo, el S&P GSCI y el Bloomberg Commodity Index han anunciado planes para reducir su exposición al cacao, lo que aumenta las expectativas de ventas adicionales por parte de los fondos que replican estos índices.
Las entregas desde Costa de Marfil siguen siendo débiles, StoneX prevé que el mercado entre en déficit en la temporada 2026/27, mientras que un El Niño excepcionalmente fuerte eleva el riesgo de una menor producción en toda África Occidental.
¿Están los fondos empezando a anticiparse al reajuste de los índices?
Uno de los motores más importantes a corto plazo para el mercado del cacao ya no son solo los datos de cosecha, sino los flujos de capital. El S&P GSCI ha anunciado que la ponderación del cacao en el índice se reducirá a más de la mitad en 2027, mientras que el Bloomberg Commodity Index también planea reducir su exposición a esta materia prima.
Para el mercado de futuros, esto tiene implicaciones reales. Los fondos pasivos que replican esos índices tendrán que reducir sus posiciones durante el proceso formal de reajuste, y algunos inversores ya están intentando anticiparse a esos flujos. Como resultado, la presión vendedora puede estar impulsada no solo por los fundamentales, sino también por ajustes mecánicos de carteras, que pueden amplificar el impulso bajista a corto plazo.
El aumento de los inventarios debilita la narrativa de escasez crónica
El segundo gran pilar detrás de la caída actual son los inventarios. Las existencias de cacao en los almacenes supervisados por ICE han subido a 3,751 millones de sacos, el nivel más alto en unos 2,5 años. Esto marca un cambio significativo respecto al periodo en que el mercado estaba dominado por las preocupaciones sobre la disponibilidad física de cacao.
Cuanto mayores son los inventarios en la bolsa, menor es la prima por el acceso inmediato al cacao y más débil resulta el argumento para mantener precios extremadamente elevados. Además, las exportaciones nigerianas de granos de cacao aumentaron un 33% interanual en septiembre, hasta 19,343 mil toneladas, lo que refuerza la idea de que la disponibilidad a corto plazo ha mejorado.
África Occidental sigue siendo el mayor riesgo al alza
El argumento más sólido en contra de nuevas caídas proviene de Costa de Marfil y Ghana. En la semana que terminó el 8 de noviembre, las entregas a los puertos marfileños ascendieron a tan solo 55,3 mil toneladas, frente a más de 107 mil toneladas un año antes.
Las llegadas acumuladas en lo que va de temporada han caído un 45% interanual, hasta 228,5 mil toneladas. StoneX prevé que la producción mundial en la temporada 2026/27 descienda un 9,6%, hasta 4,74 millones de toneladas, mientras que se proyecta que el mercado pase de un amplio superávit en 2025/26 a un déficit de alrededor de 64 mil toneladas.
¿Podría El Niño cambiar rápidamente el equilibrio del mercado?
Los riesgos meteorológicos tampoco se pueden ignorar. El Centro de Predicción Climática de EE. UU. estima que el actual El Niño podría situarse entre los más fuertes de los últimos 75 años, y este tipo de patrón climático suele traer condiciones más cálidas y secas a África Occidental.
Esto eleva el riesgo de una menor humedad del suelo, un mayor estrés en los árboles de cacao y rendimientos más débiles. Las primeras estimaciones para Costa de Marfil apuntan a una producción de alrededor de 1,8 millones de toneladas, lo que supondría un descenso de hasta el 18% respecto a la temporada anterior, mientras que Ghana también se enfrenta al riesgo de una caída significativa en su producción.
La demanda envía señales mixtas
El panorama de la demanda dista mucho de ser claro. La molienda de cacao en Norteamérica cayó un 2,5% interanual en el tercer trimestre, lo que refuerza las preocupaciones de que los precios elevados están pesando sobre el consumo, mientras que la molienda en Asia se disparó un 29% interanual y aumentó un 3,2% en Europa.
Por ahora, los flujos de capital a corto plazo y el aumento de los inventarios juegan claramente a favor de los bajistas, pero los riesgos meteorológicos y los problemas de producción en África Occidental siguen limitando el margen para una normalización sostenida de los precios.
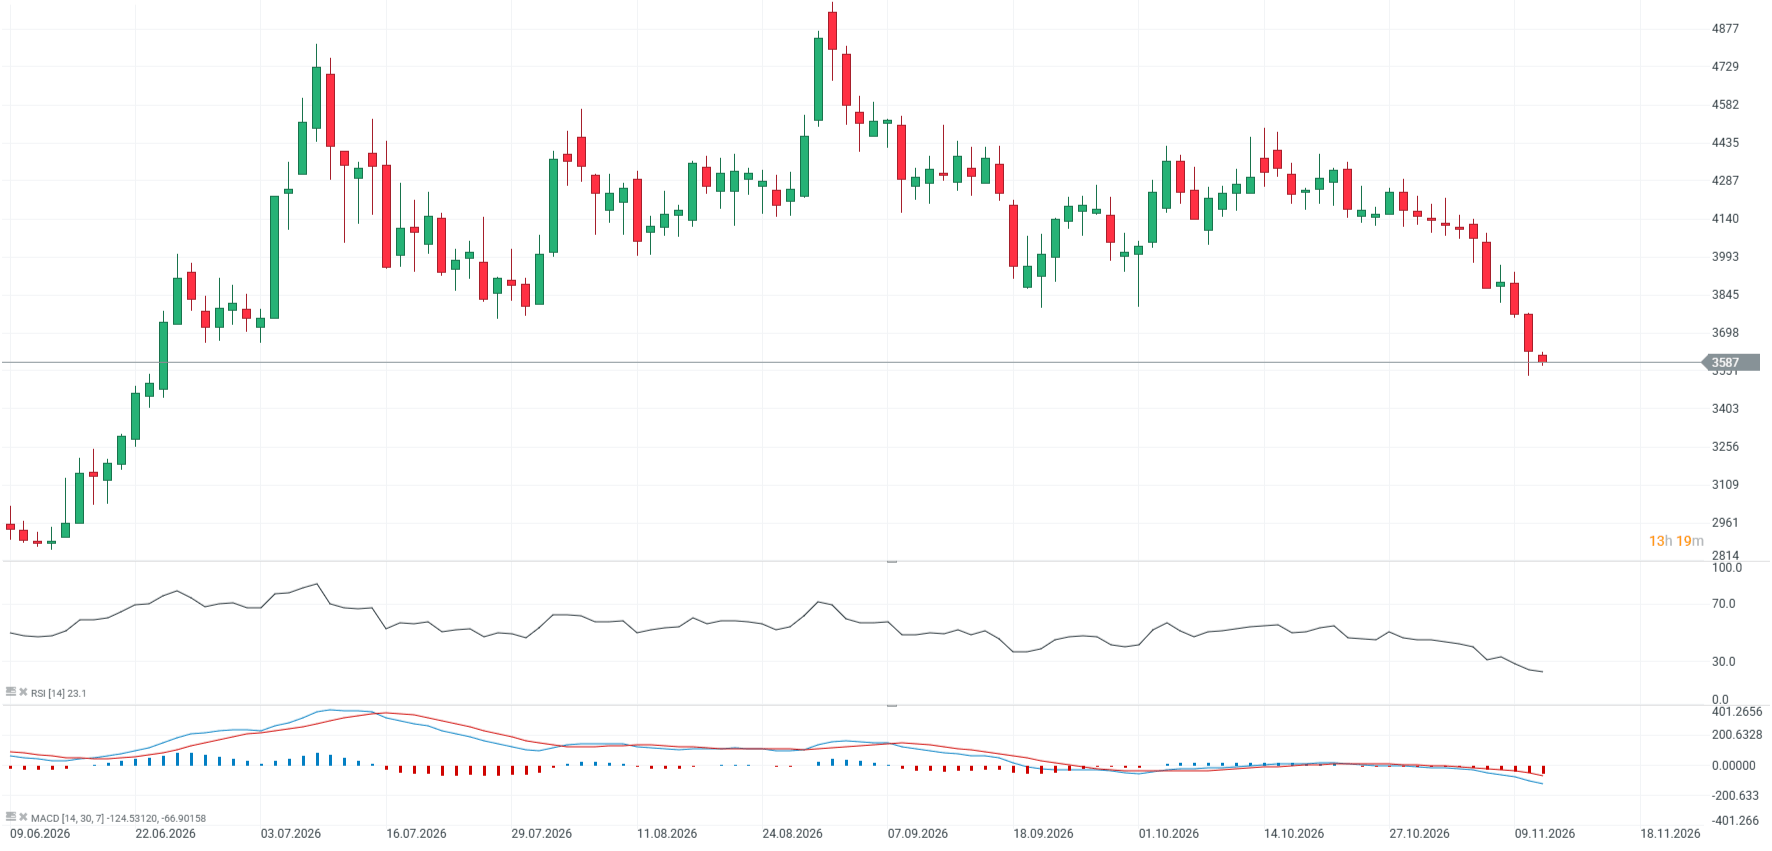
Gráfico del cacao (intervalo D1)
Los futuros de cacao en ICE Futures Europe están cayendo a niveles no vistos desde la segunda mitad de junio y ahora acumulan un descenso de casi el 30% desde el máximo histórico de GBP 5,000 por tonelada. Un riesgo clave para el mercado es que se sigan publicando datos de molienda mixtos que apunten a una demanda débil por parte de la industria alimentaria, junto con unos efectos limitados de El Niño y el continuo aumento de los inventarios de ICE. Solo en comparación con los niveles del 4 de noviembre, el contrato ya ha caído más de un 12%.
El contrato de precio del cacao europeo, basado en los precios de ICE Futures Europe en Londres, sigue en tendencia bajista y tiene previsto su rollover para el 12 de noviembre
 Fuente: XTB



Cierre de mercado: El IPC golpea a los mercados, la Fed endurece su postura y Wall Street cae


Resumen de materias primas: maíz, gas natural, cacao y petróleo (10.11.2026)

Precio del oro hoy: ¿se termina el repunte tras la inflación de Estados Unidos?

Fuerte caída del oro: un IPC más alto en EE. UU. abre la puerta a una subida de tasas de 50 puntos básicos
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.