

- El tipo de cambio USD/JPY se mantiene por debajo del nivel de 160.
- La inflación subyacente de Japón subió a 2,4% y supera el objetivo del Banco de Japón.
- El mercado anticipa una posible subida de tipos del Banco de Japón en diciembre.

- El tipo de cambio USD/JPY se mantiene por debajo del nivel de 160.
- La inflación subyacente de Japón subió a 2,4% y supera el objetivo del Banco de Japón.
- El mercado anticipa una posible subida de tipos del Banco de Japón en diciembre.
El USD/JPY se mantiene por debajo del nivel de 160, que se ha convertido en una de las referencias más importantes para el mercado en los últimos meses. El yen recibe un apoyo creciente de las expectativas sobre la política monetaria del Banco de Japón (BoJ), mientras que los últimos datos de inflación sugieren que las presiones sobre los precios en Japón vuelven a repuntar. Sin embargo, esto no significa necesariamente que un fortalecimiento sostenido del yen esté ya garantizado.
Las cifras de inflación de septiembre en Japón enviaron una señal importante al mercado. La inflación subyacente subió al 2,1% interanual, frente al 1,7% de agosto, situándose de nuevo por encima del objetivo del 2% del Banco de Japón. Aún más notable fue la inflación subyacente que excluye alimentos y energía, que se aceleró del 1,9% al 2,4%, superando las expectativas. Esta segunda métrica refuerza los argumentos a favor de continuar con la normalización de la política monetaria en Japón.
Como resultado, el mercado se centra cada vez más en la posibilidad de otra subida de tipos por parte del BoJ, muy probablemente en diciembre. Al mismo tiempo, no se puede ignorar el otro lado de la ecuación: Estados Unidos. La inflación sigue siendo una preocupación global, y la persistencia de las presiones sobre los precios podría limitar el margen de maniobra de la Fed. Para el USD/JPY, esto implica que el próximo movimiento no dependerá solo de la rapidez con la que Japón suba los tipos de interés, sino también de si el banco central estadounidense necesita mantener una postura restrictiva durante más tiempo del que el mercado descuenta actualmente.
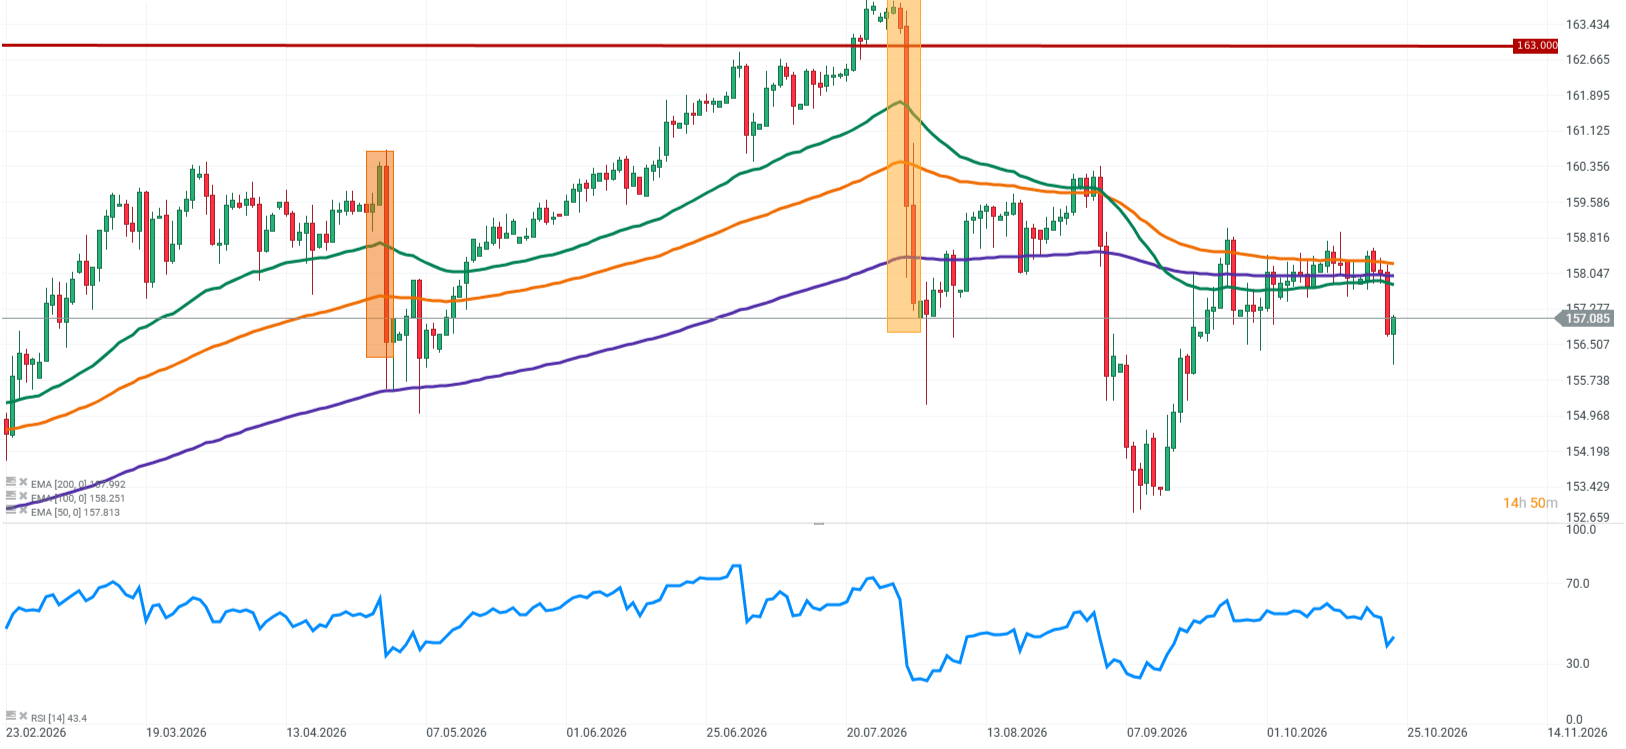
Fuente: XTB Research
Factores clave que condicionan actualmente al USDJPY
La inflación en Japón vuelve a situarse por encima del objetivo del BoJ
Los últimos datos de inflación de Japón refuerzan los argumentos a favor de continuar con la normalización de la política monetaria. El CPI general subió al 2,1% interanual en septiembre, frente al 1,9% del mes anterior. Se registró la misma lectura para la inflación subyacente, que excluye los alimentos frescos.
Sin embargo, la señal más importante procede de la medida que excluye tanto alimentos como energía. Este indicador repuntó del 1,9% al 2,4%, superando la previsión del 2,3%. Este dato es relevante porque ofrece una imagen más clara de si las presiones sobre los precios persisten más allá de los componentes más volátiles de la cesta del IPC.
Otro aspecto relevante es la aceleración de los precios de bienes y servicios. La inflación de los bienes aumentó al 2,8%, mientras que la de los servicios alcanzó el 1,5% interanual. Esto no significa necesariamente que las presiones sobre los precios sean igual de intensas en toda la economía, pero sugiere que el problema no se limita a un único componente de la cesta.
Para el Banco de Japón, esto representa un giro significativo. Durante años, uno de los mayores desafíos de la economía nipona fue una inflación persistentemente baja. Ahora, el banco central debe prestar mayor atención al riesgo de que las presiones sobre los precios se arraiguen, sobre todo teniendo en cuenta que la debilidad del yen encarece las importaciones y que los mayores costes energéticos podrían añadir más presión inflacionaria.
Los mercados descuentan con más fuerza otra subida de tipos
Las expectativas en torno a los próximos pasos del BoJ siguen siendo uno de los principales motores del yen. Tras la subida de tipos de septiembre hasta el 1,25%, los mercados señalan cada vez más a diciembre como el momento más probable para el siguiente movimiento. Un nuevo incremento hasta el 1,50% se ha convertido en un escenario plausible para los inversores, aunque la decisión final dependerá de los datos entrantes y de la comunicación del banco central.
La próxima reunión del BoJ, prevista para los días 29 y 30 de octubre, podría ser especialmente importante debido a la actualización de las proyecciones económicas y a las señales sobre la trayectoria futura de los tipos de interés. Mantener los tipos sin cambios no sería necesariamente negativo para el yen si el banco central indica al mismo tiempo que una subida en diciembre sigue siendo una posibilidad realista.
Por otro lado, la inflación por sí sola no garantiza un endurecimiento monetario rápido. El BoJ también debe valorar el estado de la economía, las condiciones del mercado laboral y la solidez de la demanda interna. Si las autoridades consideran que el repunte de los precios responde principalmente al encarecimiento de la energía y de las importaciones, podrían mostrarse más cautelosas.
Para el mercado de divisas, la cuestión clave no es solo si el BoJ subirá los tipos, sino qué senda señalará para las próximas decisiones. Cuanto mayor sea la convicción de que llegarán más subidas, mayor será el potencial de soporte continuado para el yen.
El nivel de 160 sigue siendo una referencia clave
El USD/JPY continúa por debajo de 160, y el mercado debe seguir teniendo en cuenta el riesgo de intervención por parte de las autoridades japonesas. En las últimas semanas, el par ha cotizado en un rango aproximado de 157 a 159, lo que sugiere que los inversores mantienen la prudencia antes de empujar al yen hacia otro periodo prolongado de debilidad.
El nivel de 160 es relevante tanto en el plano psicológico como en el fundamental. Una mayor depreciación del yen incrementa los costes de importación, lo que podría avivar las presiones inflacionarias en Japón. Al mismo tiempo, los movimientos bruscos en la divisa podrían aumentar la probabilidad de una respuesta oficial.
A pesar de ello, esto no implica que 160 represente una barrera infranqueable. Una intervención puede provocar una rápida apreciación del yen, pero sin un cambio en los fundamentos del mercado, sus efectos podrían ser efímeros.
La situación actual es especialmente interesante, ya que el yen podría recibir respaldo desde dos frentes: el aumento de las expectativas de más subidas de tipos por parte del BoJ y el riesgo de intervención. No obstante, una caída más sostenida del USD/JPY requeriría la confirmación de que las trayectorias previstas para los tipos de interés de Japón y Estados Unidos comienzan a converger de forma real.
La inflación no es solo un problema de Japón. La Fed también sigue bajo presión
Al analizar el USD/JPY resulta fácil centrarse de forma exclusiva en la inflación japonesa y en las expectativas sobre el BoJ. Sin embargo, el dólar sigue siendo el otro lado de la ecuación, y lo que ocurra en Estados Unidos podría tener la misma relevancia para el próximo movimiento del par.
Las presiones inflacionarias no se limitan a Japón. La subida de los precios energéticos y el riesgo de que los costes permanezcan elevados obligan a los bancos centrales de todo el mundo a mantener la cautela. Para la Fed, esto genera el riesgo de que una inflación persistente limite su margen para flexibilizar la política monetaria.
Con todo, sería prematuro dar por hecho que una mayor inflación conducirá automáticamente a nuevas subidas de tipos en Estados Unidos. La Reserva Federal debe equilibrar el riesgo de unos precios al alza con la situación del mercado laboral y las perspectivas de crecimiento económico. Por ello, los mercados no solo vigilarán los datos de inflación en sí, sino también si las presiones sobre los precios son lo bastante duraderas como para justificar una postura más restrictiva.
Los recientes movimientos en el mercado de bonos estadounidense reflejan la complejidad de esta relación. El rendimiento del bono del Tesoro estadounidense a 10 años cayó aproximadamente 13,5 puntos básicos el 22 de octubre, acercándose al nivel del 5%. El descenso estuvo vinculado, entre otros factores, a la creciente inquietud sobre las perspectivas económicas y a la demanda de activos refugio. Al mismo tiempo, los mercados redujeron las expectativas de nuevas subidas de tipos por parte de la Fed a corto plazo.
Esta es una señal relevante para el USD/JPY. Si los rendimientos de los bonos del Tesoro estadounidense siguen cayendo mientras el BoJ prepara al mercado para más subidas de tipos, el yen podría ganar margen para apreciarse. Por el contrario, si la inflación en Estados Unidos vuelve a sorprender al alza y la Fed señala que mantendrá la política restrictiva durante más tiempo, el dólar podría recuperar la iniciativa.
La brecha de política monetaria entre el BoJ y la Fed sigue siendo determinante
La relación entre la política monetaria de Japón y la de Estados Unidos sigue siendo el catalizador fundamental más relevante para el USD/JPY.
En el lado japonés, la inflación subyacente se sitúa por encima del objetivo, las expectativas de otra subida de tipos van en aumento y la normalización monetaria continúa sobre la mesa. El panorama estadounidense es más complejo. La inflación podría restringir el margen para recortes de tipos, mientras que un deterioro de las perspectivas económicas podría llevar al mercado a reducir sus previsiones sobre los tipos de interés futuros.
Un escenario favorable para el yen requeriría que el BoJ continúe subiendo los tipos mientras la Fed los mantiene sin cambios o inicia de forma gradual una relajación monetaria. En ese caso, el diferencial de tipos entre ambos países se estrecharía con el tiempo, restando atractivo a las estrategias que consisten en endeudarse en una divisa con menor rendimiento como el yen para invertir en activos con mayor rentabilidad en otros mercados.
Un escenario mucho menos favorable se plantearía si la inflación estadounidense persiste, la Fed mantiene una postura restrictiva y el BoJ se limita a subidas de tipos puntuales. En tales circunstancias, una mejora en las perspectivas del yen podría no bastar para consolidar una tendencia bajista sostenida en el USD/JPY.
Conviene recordar también que los mercados descuentan el futuro y no solo las decisiones inmediatas de los bancos centrales. Si una subida de tipos del BoJ en diciembre ya está descontada en gran medida, un incremento de 25 puntos básicos por sí solo podría no provocar una reacción significativa. Lo verdaderamente relevante podría ser si el banco central anticipa nuevas subidas de cara a 2027.
El USD/JPY aguarda su próximo catalizador
Las últimas cifras de inflación en Japón respaldan la continuidad del endurecimiento monetario y aportan una base para el soporte continuado del yen. Destaca especialmente el repunte de la inflación subyacente sin alimentos ni energía hasta el 2,4%, lo que apunta a presiones sobre los precios más intensas de lo que la cifra general del CPI sugiere por sí sola.
Al mismo tiempo, el USD/JPY se mantiene por debajo de 160, y el mercado debe ponderar tanto la posibilidad de una intervención como los cambios en las expectativas sobre la política del BoJ. No obstante, esto todavía no constituye una prueba suficiente para afirmar que la tendencia de fondo haya cambiado de forma definitiva.
Durante los próximos días, la atención se centrará especialmente en la comunicación del Banco de Japón en su reunión del 29 y 30 de octubre, en la evolución de los rendimientos de la deuda pública estadounidense y en nuevas señales sobre la inflación y la salud de la economía de Estados Unidos.
Si el BoJ abre con más claridad la puerta a una subida de tipos en diciembre mientras los rendimientos estadounidenses continúan bajo presión, el USD/JPY podría profundizar su caída. Si, por el contrario, los datos de Estados Unidos refuerzan la previsión de que la Fed mantendrá los tipos de interés elevados, el dólar podría recuperar terreno.
Por tanto, la pregunta clave ya no radica únicamente en si la inflación japonesa es suficiente para justificar otra subida de tipos. Los mercados consideran cada vez más esa opción. Lo determinante ahora es si el cambio de postura del BoJ tendrá la fuerza necesaria para reducir la ventaja del dólar, y si la política monetaria de la Fed se convertirá en otro factor que mantenga la presión sobre el yen.


Calendario económico: Datos preliminares del PMI y los resultados empresariales


Elecciones de EE.UU.: ¿cómo impactarían los resultados al dólar y al oro?

Dólar hoy en Colombia: abre bajo los $3.200 mientras se confirma el presupuesto por decreto


El yen japonés se fortalece frente al dólar y al euro: ¿puede continuar su recuperación?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.