

- El gas natural europeo cotiza en 95.41 EUR/MWh tras alcanzar máximos desde 2022.
- Los inventarios europeos se sitúan en el 75 por ciento, el nivel estacional más bajo desde 2009.
- Las interrupciones en Noruega y la menor llegada de GNL impulsan los precios al alza.
- El indicador RSI supera 73 puntos y muestra niveles de sobrecompra técnica muy elevados.
El gas natural europeo cotiza hoy a 95,41 EUR/MWh, y en las primeras operaciones el precio llegó a alcanzar los 97,5 EUR/MWh, su nivel más alto desde 2022. Supone la continuación de uno de los repuntes más dinámicos de precios en los mercados de materias primas este año: +8,78% semanal, +35,51% intermensual, +231,28% en lo que va de año y +205,21% interanual. Por el contrario, el Henry Hub estadounidense muestra un comportamiento opuesto, perdiendo un 7,09% mensual durante el mismo período y situándose en niveles en torno a 3 USD/MMBtu tras el último rollover, mientras que el contrato de noviembre cayó a 2,5 USD, teóricamente el más bajo desde 2024. La divergencia entre ambas orillas del Atlántico ha alcanzado magnitudes rara vez vistas en la historia de ambos mercados.
Fundamentales alcistas: los inventarios estacionales más bajos desde 2009
En el origen del movimiento actual se sitúa el estado del almacenamiento. Las reservas de gas europeas a 24 de octubre rondan el 75% de su capacidad (algunas lecturas indican el 74,6%), el nivel estacional más bajo desde que GIE comenzó a recopilar registros en 2009, frente a una media estacional de cinco años cercana al 90%. Alemania, el mercado más grande del continente, tiene sus inventarios a solo alrededor del 61%, aunque en términos de volumen el nivel aumentó ligeramente en la última semana (152,07 TWh frente a 151,63 TWh anteriores). Francia registra 108,00 TWh frente a 107,82 TWh previos.
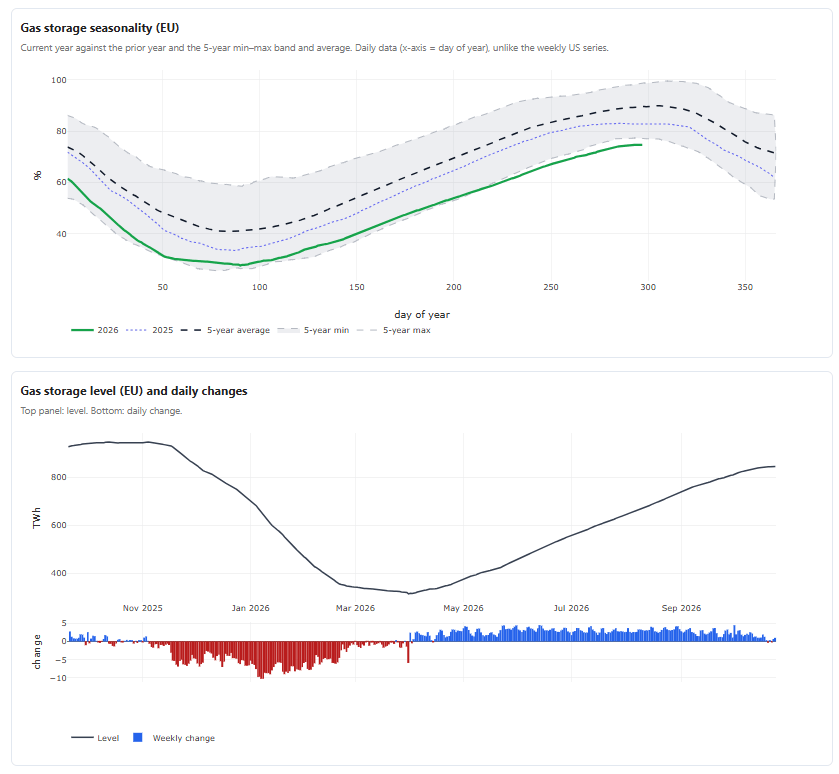 Cabe destacar que en los últimos días se produjeron situaciones en las que los inventarios no crecieron, lo que demuestra que el inicio de la temporada de calefacción podría generar movimientos de precios más pronunciados. Fuente: GIE, XTB
A esto se añade una serie de interrupciones en el suministro noruego, que en este momento crucial de la temporada está limitando los flujos hacia el continente. Gassco informa de restricciones en el yacimiento de Oseberg (7,7 mcm/d desde el 26 de octubre), Troll (6,1 mcm/d desde el 25 de octubre) y KárstØ (7,6 mcm/d desde el 25 de octubre), y previamente en Nyhamna (hasta 19,8 mcm/d), Åsgard y Ormen Lange. Además, existe un problema técnico en la terminal británica de St. Fergus (Serica Energy), donde se espera que el flujo permanezca restringido hasta el viernes.
Por encima de todo esto se encuentra el factor geopolítico. Los envíos de GNL de Oriente Medio a Europa siguen un 80% por debajo en tasa interanual debido a los problemas en el tránsito por el estrecho de Ormuz, y el mercado teme que Estados Unidos decida atacar a Irán en torno a las elecciones de mitad de mandato a principios de noviembre. Según se informa, Trump señaló que se acerca un "momento de decisión" respecto a Irán.
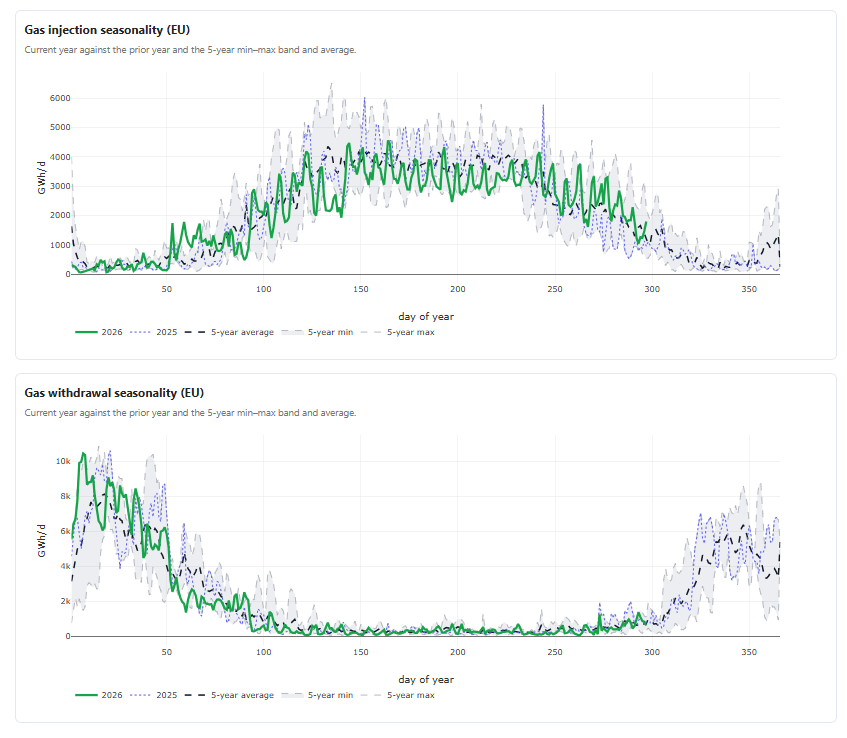
La inyección de gas en almacenamiento se está frenando con arreglo a la estacionalidad, pero la clave radicará en el comportamiento durante las próximas 2 o 3 semanas. Fuente: GIE, XTB
La referencia asiática dcotiza cerca de máximos de cuatro años por encima de 30 USD/MMBtu (contrato de diciembre +2,6% a 31,42 USD, enero +4% a 31,54 USD), lo que significa que Europa está perdiendo físicamente la puja de cargamentos de metaneros frente a los compradores asiáticos.
Las importaciones europeas de GNL en octubre cayeron por debajo de la media estacional de cinco años por primera vez desde agosto, a pesar de las previsiones estacionales de aumento.
Análisis técnico
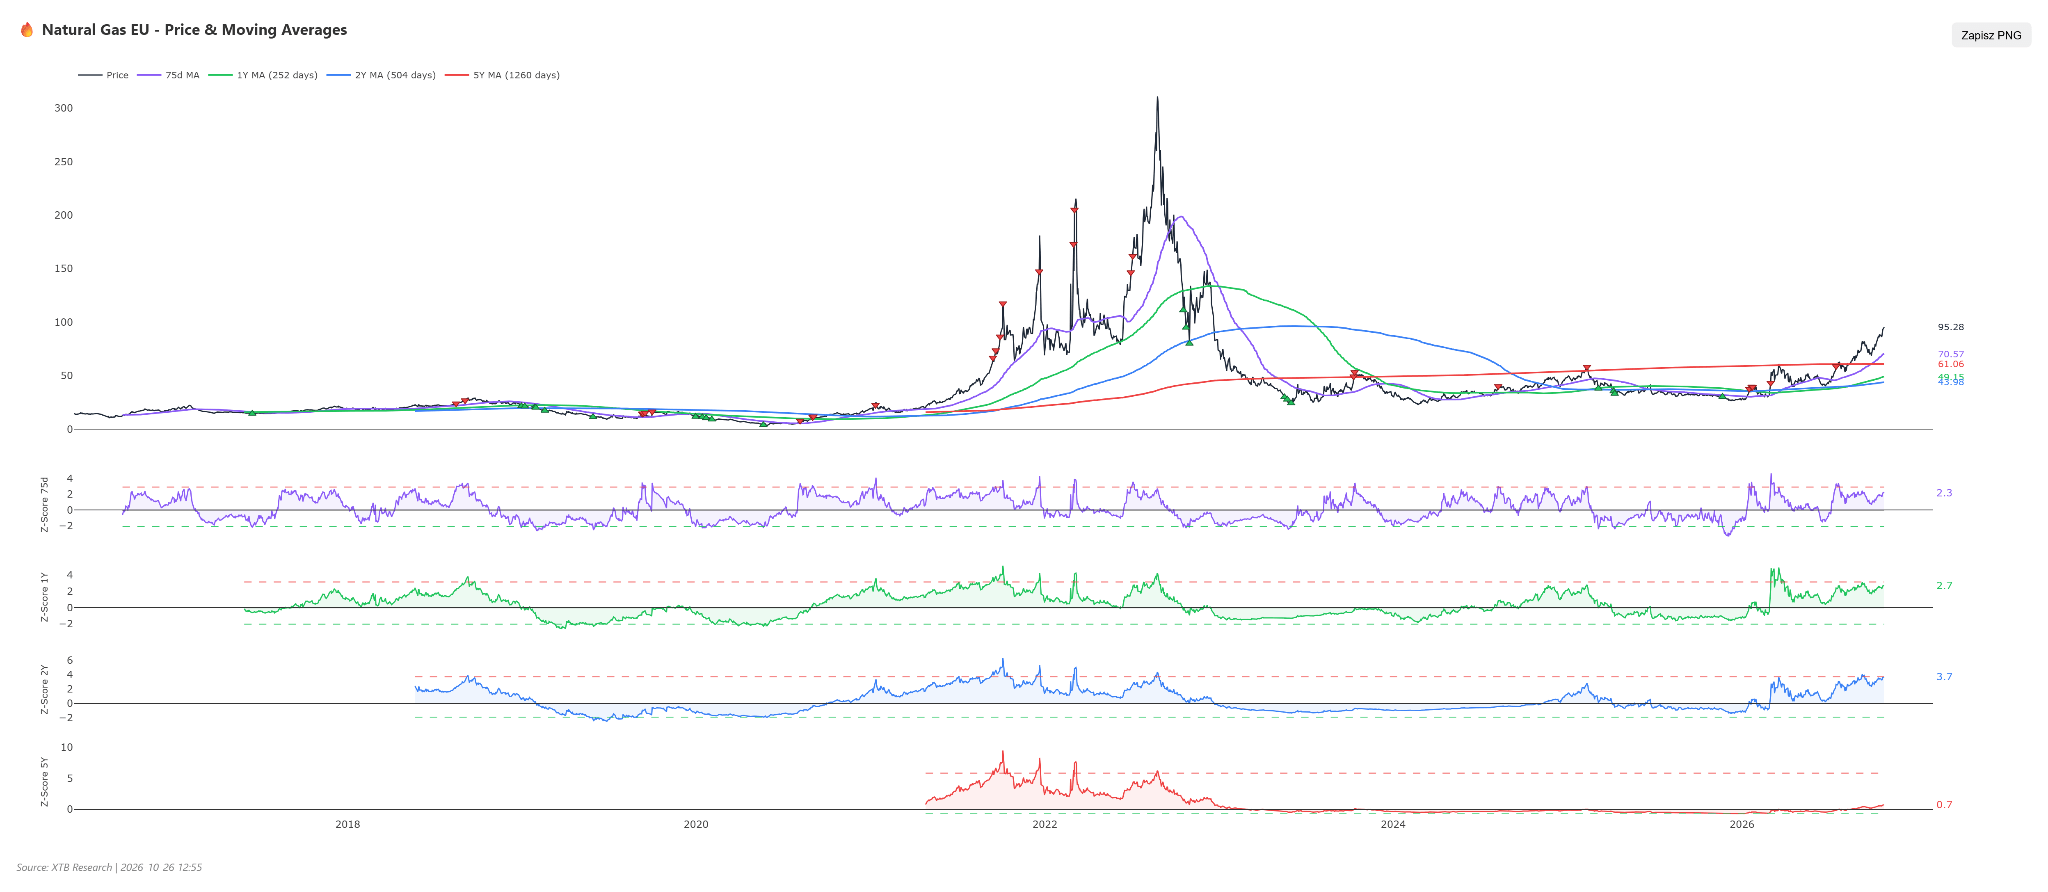
El gráfico diario de muestra un ejemplo de manual de una sólida tendencia alcista estructurada en dos ondas de impulso consecutivas, separadas por una corrección en torno a junio.
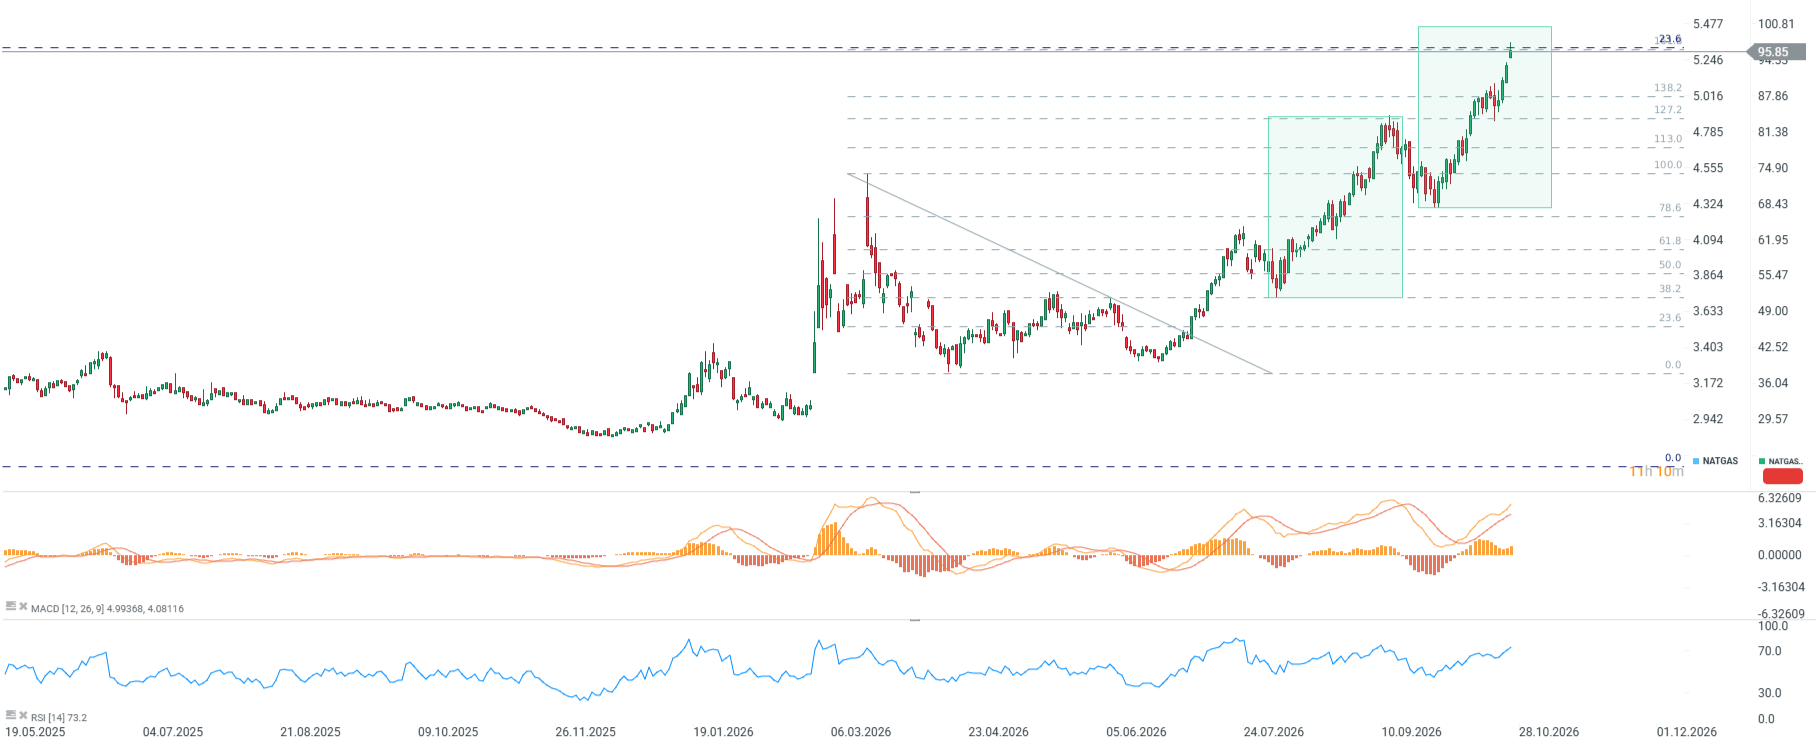
En el impulso alcista actual desde junio, asistimos a la tercera onda. Al compararla con la segunda onda mayor, el rango de movimiento apunta a un potencial hacia los 100 EUR/MWh. Al mismo tiempo, sin embargo, se observa una reacción al retroceso del 161,8% del impulso bajista posterior a marzo y al retroceso del 23,6%, que representa todo el gran impulso bajista de finales de 2022.
Los osciladores de impulso confirman la fortaleza del movimiento, pero también señalan claras condiciones de sobrecompra. El RSI(14) se sitúa en 73,3, en niveles de clara sobrecompra (por encima de 70), lo que históricamente precedió al menos a correcciones o consolidaciones a corto plazo. El MACD mantiene una estructura alcista con histograma creciente y líneas de señal sobre cero, aunque cabe destacar que durante la primera onda alcista en agosto, el histograma del MACD alcanzó valores notablemente más elevados que en la actualidad a un nivel de precios similar. Esto puede interpretarse como una señal temprana de debilitamiento del impulso (divergencia), aunque hasta ahora no confirmada por la acción del precio. El precio cotiza un 24,59% por encima de la SMA de 50 días, una desviación extrema que por sí misma incrementa la probabilidad de una corrección técnica que acerque el precio a la media móvil, al margen de los fundamentales.
El Z-score confirma la magnitud de la sobrevaloración en términos históricos: el Z-score a 1 año se sitúa en +2,73, a 2 años alcanza +3,71, e incluso el de 5 años, que era negativo (-0,34) hace seis meses, escaló a +0,75. Esto indica que el precio actual constituye un evento estadísticamente infrecuente en el contexto de los dos últimos años de negociación.
Escenarios
Escenario alcista. Una mayor escalada en torno al estrecho de Ormuz, acciones militares efectivas de Estados Unidos contra Irán y un déficit continuo de GNL de Oriente Medio, junto con la llegada de temperaturas más frías a Europa, impulsarían los precios a través de la barrera de 100 EUR hacia los 112-118 EUR/MWh. El mercado aún necesita reponer unos inventarios históricamente bajos, por lo que cualquier impulso de la demanda se traducirá en pujas agresivas por los cargamentos frente a los compradores asiáticos.
Escenario bajista. La desescalada de las tensiones en Oriente Medio, la reanudación del tránsito seguro por Ormuz y unas temperaturas suaves a principios de invierno eliminarían la amenaza de escasez física y propiciarían recogidas de beneficios tras el fuerte repunte. Bajo esta configuración, el precio podría descender hasta el soporte de 88,00 EUR, con potencial de profundizar las caídas hacia 75,50 EUR/MWh, especialmente dados los extremos niveles de sobrecompra según el RSI y el Z-score.
Resumen
El mercado europeo del gas afronta una situación inusual donde unos fundamentales sumamente ajustados (los inventarios estacionales más bajos desde 2009, una serie de interrupciones en Noruega y la competencia con Asia por cargamentos de GNL) coinciden con un aspecto técnico igualmente extremo (RSI superior a 73, Z-score a 1 año por encima de +2,7 y el precio un 24,6% sobre la SMA50). Esta combinación justifica un avance adicional hacia los 100 EUR en caso de noticias negativas procedentes de Oriente Medio o de frentes meteorológicos, al tiempo que expone al mercado a una corrección brusca ante la menor señal de desescalada.


Mercados a observar hoy: Brasil, CAC 40 y gas natural europeo (26.10.2026)


Lo que debes saber hoy: Semana clave, bancos centrales y resultados empresariales


Calendario económico: índice Ifo alemán, tensión en Oriente Medio y resultados en Wall Street



Elecciones en Brasil: Lula vuelve al poder y los mercados reaccionan con pánico
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.