

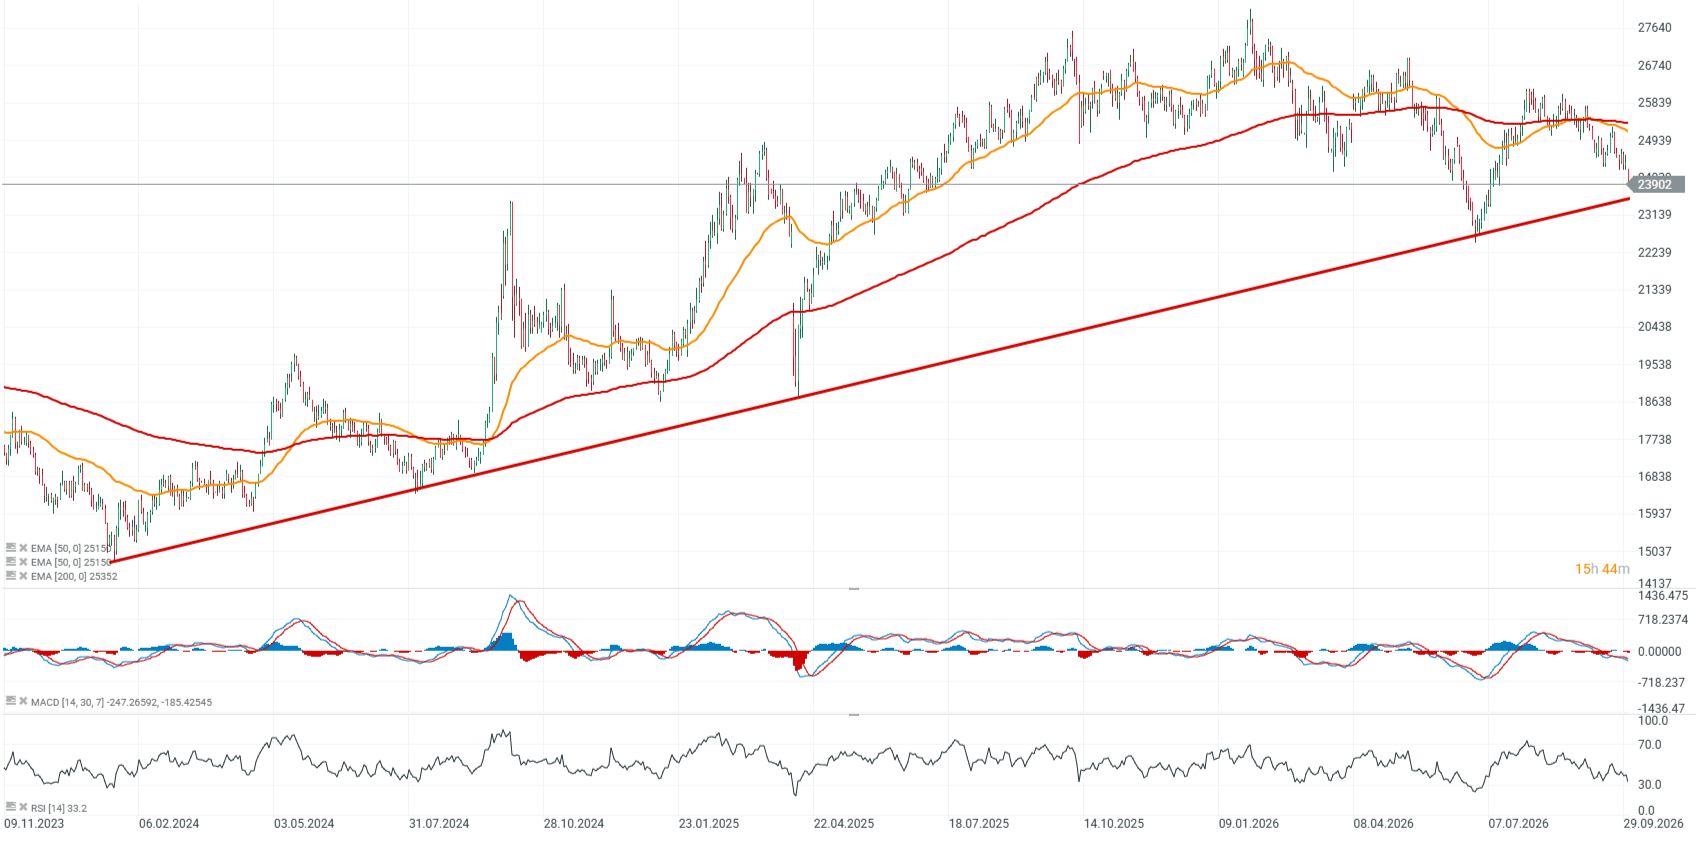
- La bolsa de Hong Kong registró una fuerte caída tras el periodo festivo y el índice Hang Seng bajó hasta un 3%.
- El sector financiero y las acciones tecnológicas lideraron las pérdidas arrastradas por la debilidad de la demanda interna.
- Las últimas medidas de estímulo de Pekín no convencieron a los inversores y el índice CSI 300 cayó a mínimos anuales.
El mercado bursátil de Hong Kong reabrió tras el periodo festivo con una fuerte oleada de ventas, en la que el Hang Seng cayó hasta un 3%, registrando su sesión más débil desde el 23 de marzo. Los inversores también están reaccionando negativamente a las últimas medidas de estímulo de Pekín, que hasta el momento no han logrado mejorar de forma sustancial las expectativas de crecimiento económico, mientras que los elevados rendimientos de los bonos del Tesoro de EE. UU. ejercen una presión adicional sobre el sentimiento.
La presión vendedora se concentra principalmente en el sector financiero: HSBC cae en torno a un 5,5%, AIA retrocede un 4,2%, mientras que Hong Kong Exchanges and Clearing baja un 1,5%.
Los principales valores tecnológicos también están bajo presión. Alibaba abrió con una caída de alrededor del 2,3%, Tencent bajó un 2,1%, Baidu un 3%, Xiaomi un 2,5%, JD.com un 2,6% y Meituan cerca de un 2%. JD Health es el valor blue chip más débil, con caídas de aproximadamente un 6,9%.
New World Development destaca frente a las caídas generalizadas, subiendo casi un 10% en las primeras operaciones. La compañía anunció que rescindirá el contrato del proyecto 11 SKIES antes de lo previsto y devolverá el proyecto a la Autoridad Aeroportuaria de Hong Kong el 1 de abril del próximo año.
Otro factor que pesa sobre el mercado es el cierre de las bolsas de la China continental por periodo festivo, lo que limita una fuente potencial de apoyo comprador interno. Los mayores rendimientos de los bonos del Tesoro de EE. UU. también están endureciendo las condiciones financieras para los activos de riesgo y añadiendo presión adicional sobre las valoraciones en toda la región.
Pekín no convence al mercado: la débil demanda, el sector inmobiliario y la tecnología intensifican la presión
El último paquete de medidas políticas de Pekín no ha logrado mejorar sustancialmente el sentimiento de los inversores. Las autoridades anunciaron apoyo crediticio adicional, medidas dirigidas al mercado inmobiliario y a las pequeñas empresas, así como inversiones en infraestructuras, mientras que el Banco Popular de China recortó el tipo de interés del préstamo suplementario pignorado a un año al 1,5%. La dificultad radica en que los mercados consideran que las medidas son demasiado limitadas para alterar de forma significativa las perspectivas de crecimiento o restablecer la confianza en los activos chinos.
La presión es generalizada. La débil demanda interna sigue siendo uno de los principales problemas a los que se enfrenta la economía, mientras que el sector inmobiliario continúa lastrando la actividad. El índice CSI 300 Real Estate cayó hasta un 9%, lo que refleja que los inversores no están convencidos de que las nuevas medidas basten para generar una recuperación duradera de las ventas de viviendas y mejorar las condiciones para los promotores. Al mismo tiempo, el paquete no incluyó un apoyo directo renovado a la renta variable, lo que limitó su impacto inmediato en el sentimiento.
Las ventas también se han extendido a la tecnología, que anteriormente había sido uno de los principales motores del repunte de la renta variable en China. El índice CSI Semiconductor cayó más de un 2% y se encamina a un descenso trimestral de alrededor del 32%, mientras que el índice CSI AI retrocedió un 1,2% y va camino de una pérdida trimestral de aproximadamente el 25%. Además, la actividad de los inversores se debilita antes de las vacaciones de una semana, con el volumen de negociación combinado en las bolsas de Shanghái y Shenzhen cayendo a su nivel más bajo desde julio de 2025.
Las ventas se extienden más allá de Hong Kong: las acciones chinas caen a mínimos de un año
En la China continental, el CSI 300 cayó hasta un 2,4%, situándose en su nivel más bajo en cerca de un año. Los fabricantes de chips y las empresas de componentes ópticos chinos también sufrieron fuertes caídas. Cambricon Technologies, GigaDevice Semiconductor, Zhongji Innolight y Eoptolink cayeron al menos un 5%, con los temores relativos a la competencia y a la geopolítica tecnológica actuando como catalizador inmediato. Las informaciones de que Pekín podría permitir a las empresas nacionales adquirir los chips más recientes de Nvidia han aumentado la presión sobre los fabricantes locales de semiconductores, que ya afrontan una intensa competencia. Al mismo tiempo, las restricciones propuestas por EE. UU. dirigidas a las empresas ópticas chinas han debilitado aún más el sentimiento hacia el sector.
Los inversores también siguen decepcionados con el resultado de las últimas conversaciones entre EE. UU. y China. Aunque se extendió la tregua comercial, el encuentro no ofreció el avance sustancial que esperaban algunos participantes del mercado. Como consecuencia, la debilidad afecta ahora tanto a la renta variable de Hong Kong como a la china continental, aumentando el riesgo de un mayor deterioro en la amplitud del mercado si persiste la presión sobre el sector tecnológico.
Gráfico del Hang-Seng (intervalo D1)
Fuente: xStation5


Resumen de la mañana: Wall Street al alza, Europa y Asia a la baja 🚩 Datos de empleo (NFP)


Estacionalidad de octubre: comienza el trimestre históricamente más fuerte del S&P 500


Cierre de mercado: acciones suben antes del dato de empleo de EE.UU.

¿Puede seguir subiendo la bolsa con tasas en máximos, petróleo volátil y dólar al alza?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.