

- India gana 4,1% en el último mes, mientras los mercados emergentes retroceden 9,7% y el Nasdaq 100 cae 9,1%, una divergencia que coincide con el ajuste de las acciones más expuestas a inteligencia artificial y semiconductores.
- Una parte de la resistencia india se explica por su menor exposición a grandes fabricantes tecnológicos asiáticos y por las compras institucionales domésticas, que en octubre compensaron ampliamente las ventas de inversores extranjeros.
- El movimiento todavía debe interpretarse como una rotación de corto plazo y no como liderazgo estructural: India pierde 10,4% en 2026 y cotiza con una prima de valoración superior al 100% frente al MSCI Emerging Markets.

- India gana 4,1% en el último mes, mientras los mercados emergentes retroceden 9,7% y el Nasdaq 100 cae 9,1%, una divergencia que coincide con el ajuste de las acciones más expuestas a inteligencia artificial y semiconductores.
- Una parte de la resistencia india se explica por su menor exposición a grandes fabricantes tecnológicos asiáticos y por las compras institucionales domésticas, que en octubre compensaron ampliamente las ventas de inversores extranjeros.
- El movimiento todavía debe interpretarse como una rotación de corto plazo y no como liderazgo estructural: India pierde 10,4% en 2026 y cotiza con una prima de valoración superior al 100% frente al MSCI Emerging Markets.
La corrección de las grandes tecnológicas está modificando temporalmente el mapa de liderazgo de los mercados globales. Durante el último mes, mientras el Nasdaq 100 perdió 9,1% y el conjunto de mercados emergentes retrocedió 9,7%, las acciones indias avanzaron aproximadamente 4,1%. En apenas un mes, India superó al índice de emergentes en 13,8 puntos porcentuales y al Nasdaq en 13,3 puntos. Octubre ya había anticipado este comportamiento, India ganó 2,2% durante el mes, frente a una caída de 8,6% del MSCI Emerging Markets y de 6,7% del Nasdaq 100. Los movimientos recientes parecen reflejar una rotación entre exposiciones bursátiles, a medida que aumenta el cuestionamiento sobre valoraciones, deuda y gasto de capital asociado a inteligencia artificial, mercados menos concentrados en hardware tecnológico han encontrado una ventaja relativa.
India se desacopla del castigo a tecnología y semiconductores
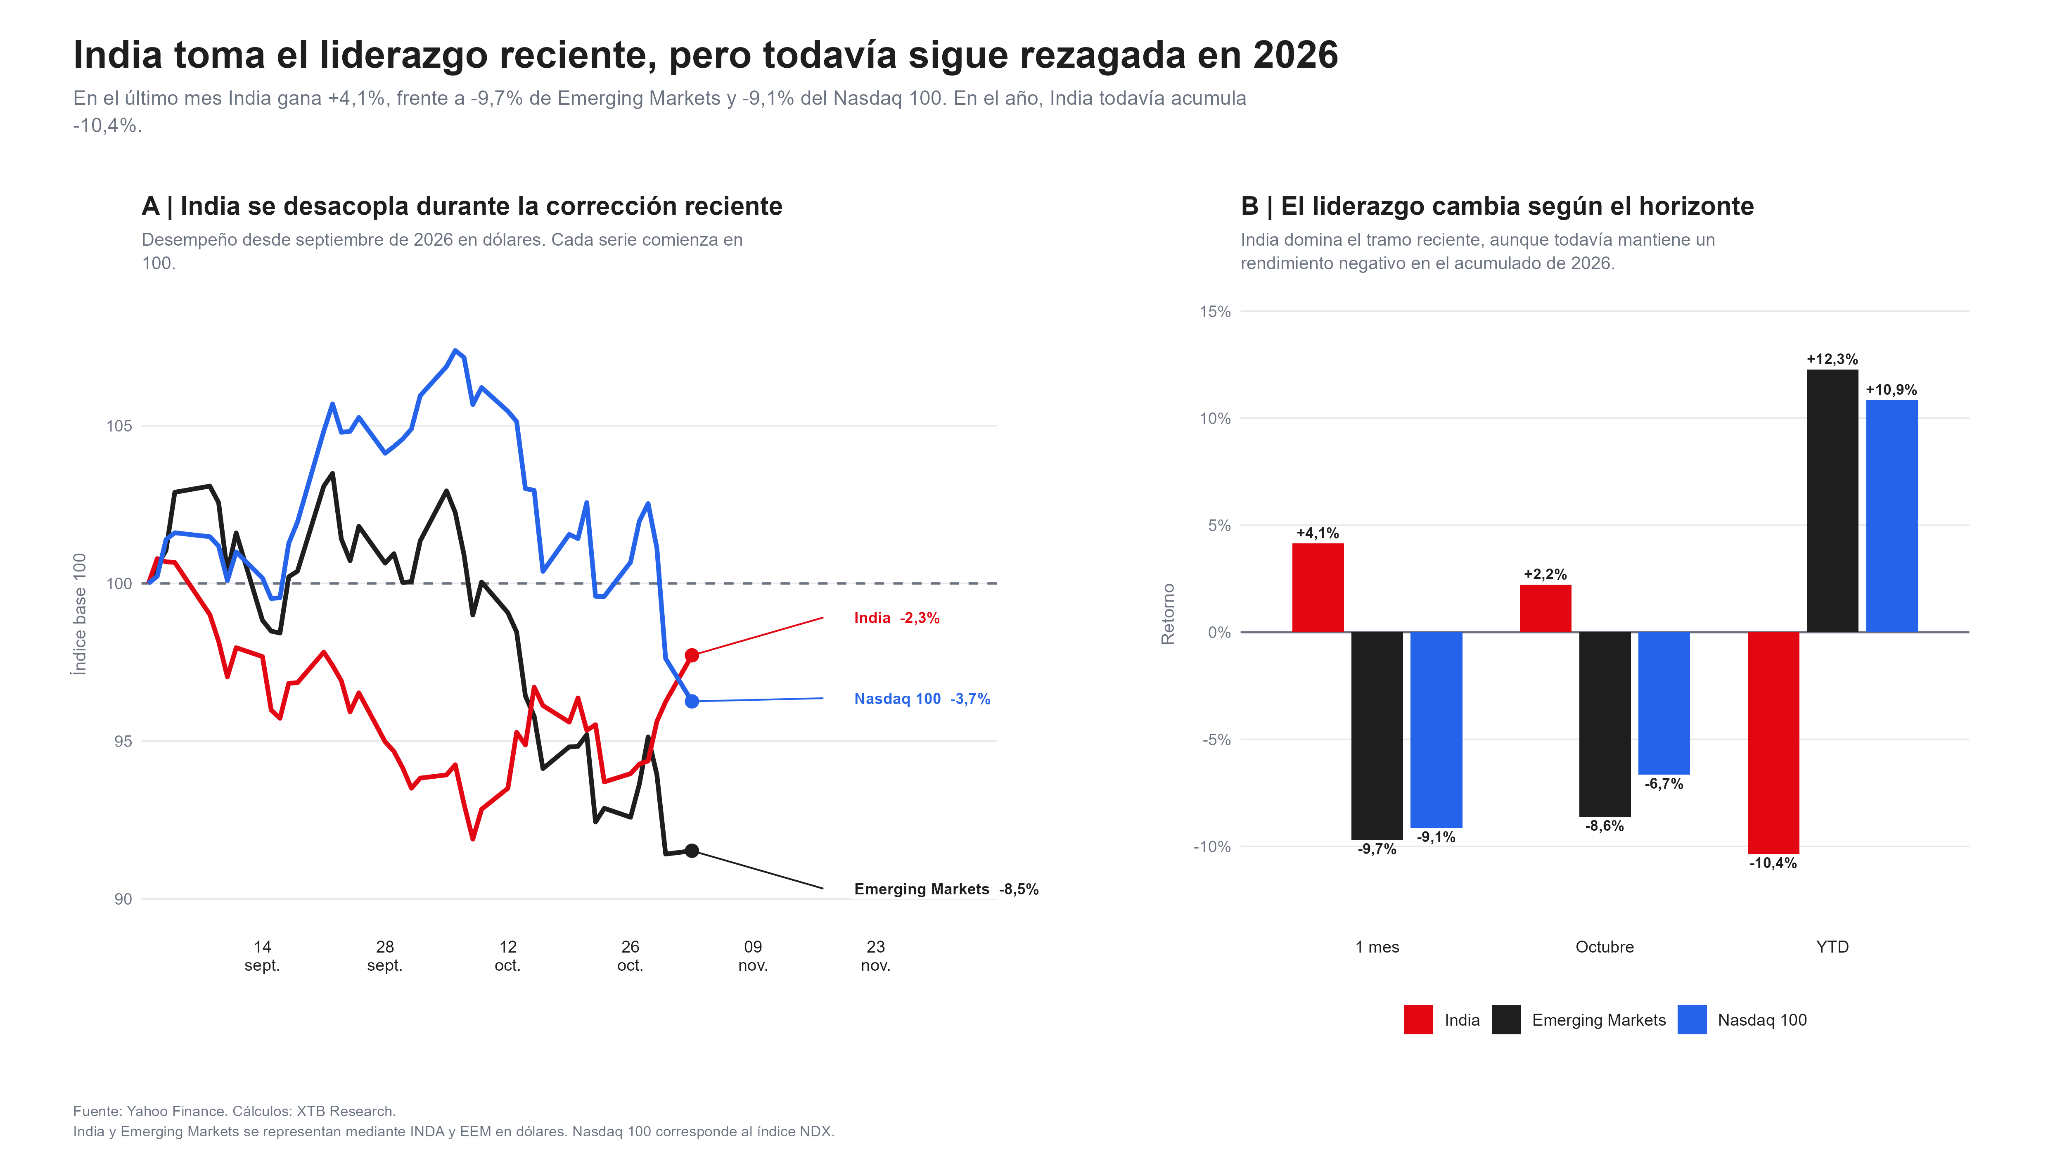
Tomando el comienzo de septiembre como base 100, India acumula una caída cercana al 2,5%, frente a un retroceso aproximado de 8,8% de Emerging Markets y de 5% del Nasdaq. El cambio se intensificó en las últimas semanas, en que el mercado indio pasó de ser uno de los grandes rezagados del año a ofrecer una de las mayores resistencias relativas durante la corrección. La distinción entre ambos horizontes es fundamental, porque India no está liderando 2026, en el acumulado anual todavía registra una pérdida de aproximadamente 10,4%, frente a ganancias de 12,3% para Emerging Markets y 10,9% para el Nasdaq 100.
Lo que está cambiando es la dirección marginal del capital, las ratios de fuerza relativa de India frente a Emerging Markets y frente al Nasdaq ya se encuentran por encima de sus medias de 50 y 100 sesiones. Técnicamente, eso aporta evidencia de que el cambio reciente empieza a extenderse más allá de unas pocas jornadas. Aun así, todavía sería prematuro concluir que comienza un nuevo ciclo estructural de liderazgo.
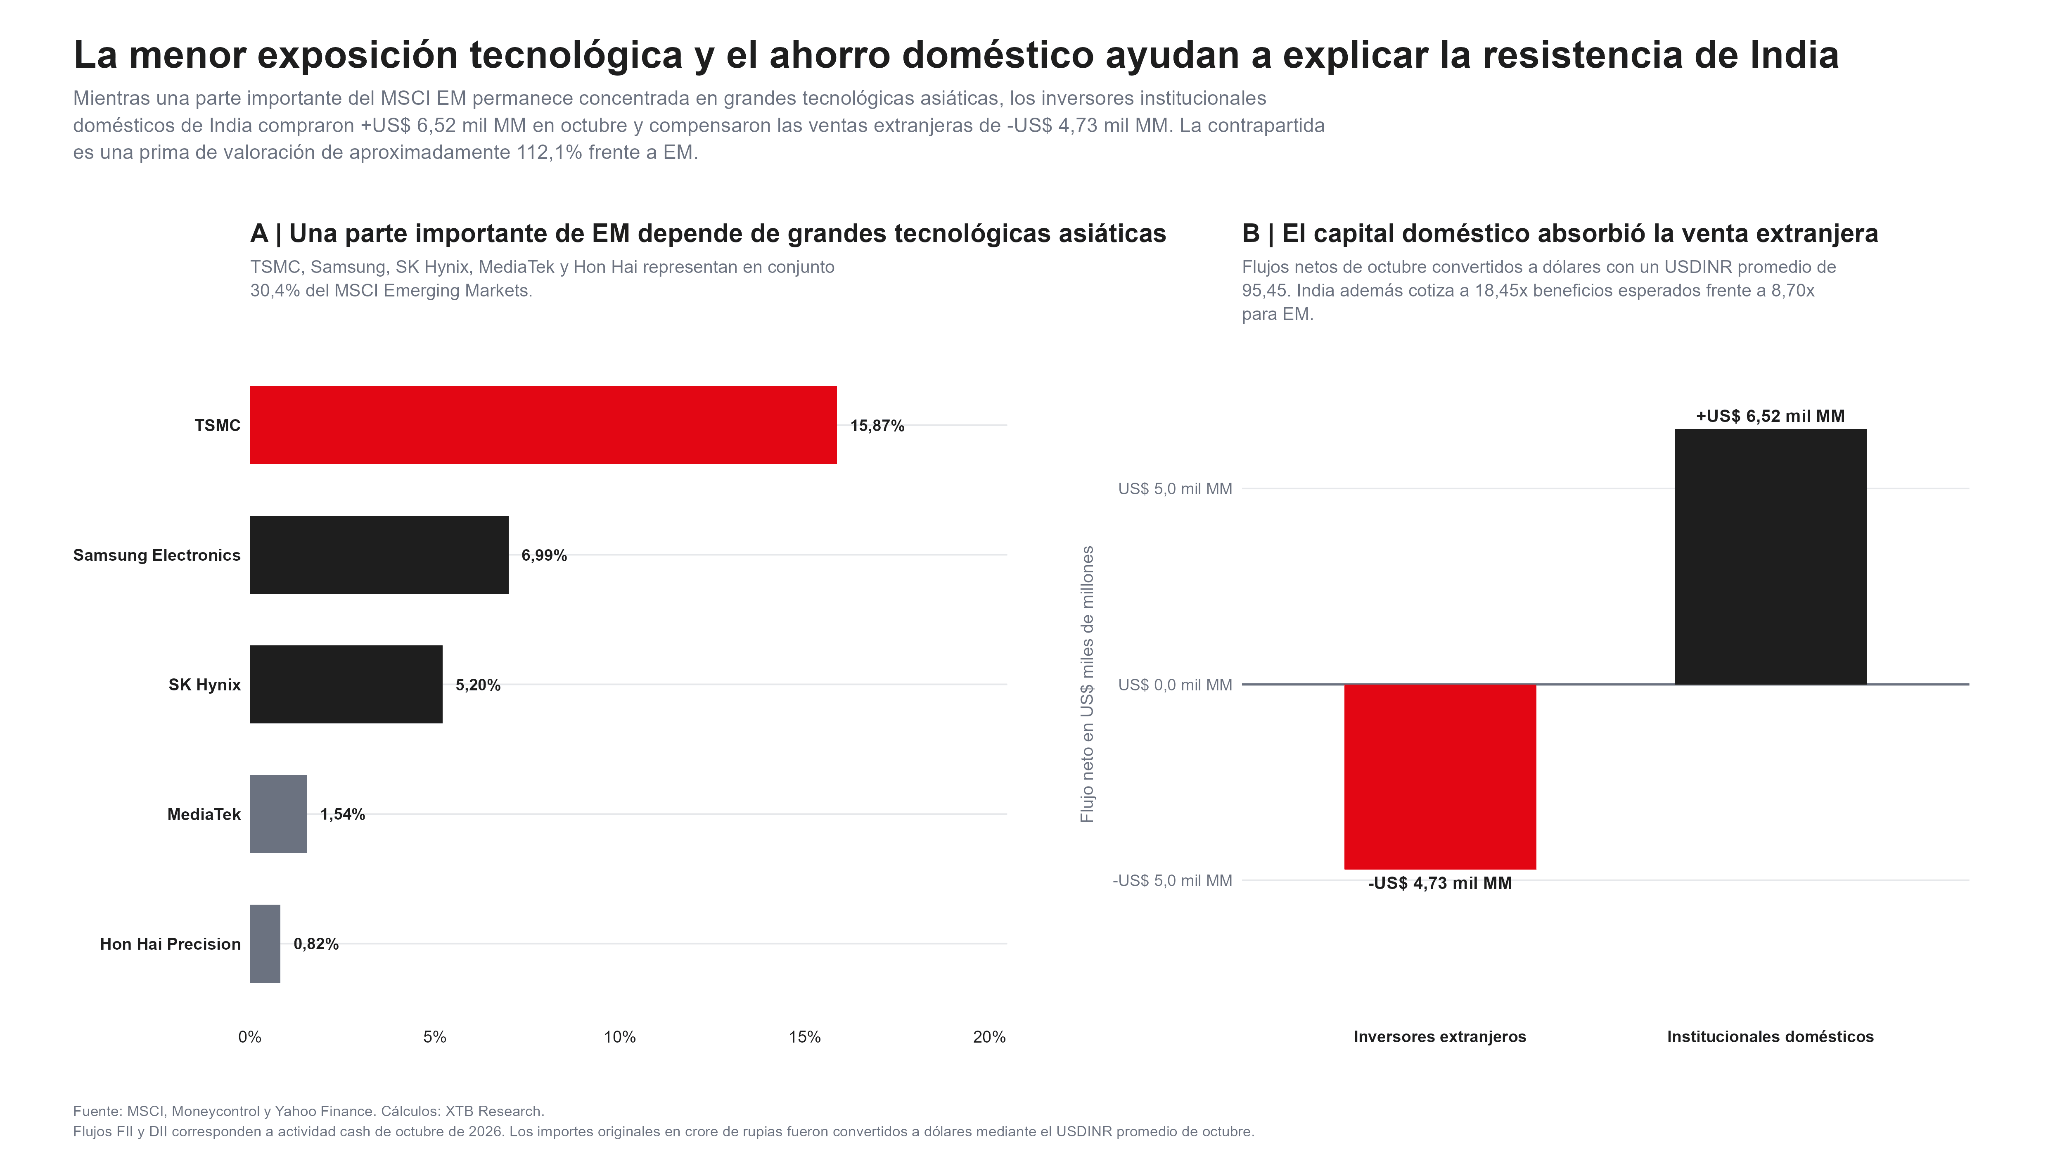
Parte de la explicación está en la composición de los índices, ya que solo TSMC, Samsung Electronics, SK Hynix, MediaTek y Hon Hai Precision representan conjuntamente alrededor del 30,4% del MSCI Emerging Markets. TSMC por sí sola pesa cerca de 15,9%. Samsung aporta otro 7% y SK Hynix aproximadamente 5,2%. Por tanto, cuando el mercado reduce exposición a semiconductores, infraestructura de inteligencia artificial y grandes compañías asiáticas vinculadas al ciclo tecnológico, el impacto sobre el índice de emergentes es muy significativo.
India presenta una estructura diferente, su bolsa tiene mayor representación de servicios financieros, consumo, industriales y servicios tecnológicos, y una exposición mucho menor al hardware y a los semiconductores que han concentrado buena parte del rally, y ahora de la corrección, de otros mercados asiáticos. Esa característica se ha convertido temporalmente en una ventaja, no significa que India esté desconectada del ciclo global. Significa que el canal de transmisión del ajuste tecnológico es menos directo.
El capital doméstico está actuando como amortiguador
Durante octubre, los inversores extranjeros registraron ventas netas equivalentes a aproximadamente US$4.730 millones en acciones indias. En cualquier otro contexto, una salida de ese tamaño podría haber representado una presión considerable sobre el mercado. Sin embargo, los inversores institucionales domésticos compraron cerca de US$6.520 millones durante el mismo periodo. El balance neto de ambos grupos terminó siendo positivo.
Esta dinámica ha adquirido mayor relevancia durante los últimos años, en que el crecimiento de fondos de inversión, planes de ahorro y participación local ha proporcionado a la bolsa india una fuente de demanda menos dependiente del capital extranjero. En octubre, esa base doméstica prácticamente permitió que el mercado ignorara unas ventas internacionales significativas. El comportamiento encaja con la lectura reciente de algunos estrategas sobre un posible “trade anti-IA”, ante el castigo de los activos más asociados a inteligencia artificial, parte del capital se desplaza hacia mercados y sectores que habían participado menos del rally anterior. Incluso dentro de India apareció ese movimiento, los servicios tecnológicos indios, que habían quedado rezagados durante buena parte de 2026, recuperaron terreno mientras algunos segmentos considerados beneficiarios directos del ciclo de IA comenzaron a perder impulso.
El principal problema es que India sigue siendo cara, el MSCI India cotiza aproximadamente a 18,45 veces beneficios esperados, frente a cerca de 8,70 veces para el MSCI Emerging Markets, eso implica una prima de valoración cercana al 112%. En términos de precio sobre valor libro, la prima india ronda el 40%, estas diferencias no son nuevas, dado que India, históricamente, ha negociado con múltiplos superiores debido a su crecimiento estructural, profundidad del mercado doméstico y composición sectorial.
La cuestión es cuánto margen existe para ampliar todavía más esa prima, si la rotación actual continúa porque los inversores simplemente quieren reducir exposición a semiconductores, India puede seguir beneficiándose aunque sus múltiplos permanezcan elevados. Pero para transformar ese movimiento en un liderazgo más duradero, el mercado necesitaría comprobar que los beneficios empresariales justifican pagar casi el doble que por el conjunto de emergentes. De lo contrario, el propio precio de entrada podría convertirse en un límite para la rotación.
Petróleo
India es un gran importador de energía, por lo que un petróleo elevado representa un deterioro de sus términos de intercambio, presión sobre inflación y un desafío adicional para la política monetaria. Eso explica por qué la caída reciente del crudo ha sido favorable para el mercado indio, si el petróleo continúa retrocediendo, mejora simultáneamente la perspectiva de inflación, balanza externa y márgenes empresariales.
En cambio, una nueva escalada significativa del crudo podría invertir parte de esa ventaja. Este punto es especialmente importante porque la rotación hacia India se produce cuando las expectativas de inflación de los hogares ya generan preocupación y el banco central enfrenta menos margen para adoptar una postura expansiva. Por ello, la continuidad del movimiento no depende únicamente de que el Nasdaq siga corrigiendo.
¿Puede India seguir superando al Nasdaq y a los emergentes?
Existen algunos factores esenciales que sostienen este marco propicio:
- Ajuste sostenido en IA y semiconductores: La continuidad de la corrección en las firmas líderes del sector preservaría los incentivos para diversificar la exposición tecnológica.
- Resiliencia y dinamismo del capital local: Que las compras del mercado interno sigan conteniendo las salidas de capital extranjero; un eventual retorno de los flujos internacionales fortalecería este impulso.
- Moderación en la cotización del crudo: Un barril de petróleo más asequible mitiga de manera directa una de las mayores vulnerabilidades macroeconómicas de la nación.
La principal amenaza aparece si estos tres elementos cambian simultáneamente, dado que una recuperación rápida del Nasdaq y de los semiconductores podría devolver el liderazgo a los activos que dominaron buena parte de 2026. Al mismo tiempo, nuevas salidas de extranjeros encontrarían un mercado doméstico con menor capacidad marginal de absorción, después de meses de fuertes compras institucionales y sobre todo, la elevada valoración deja menos espacio para errores.
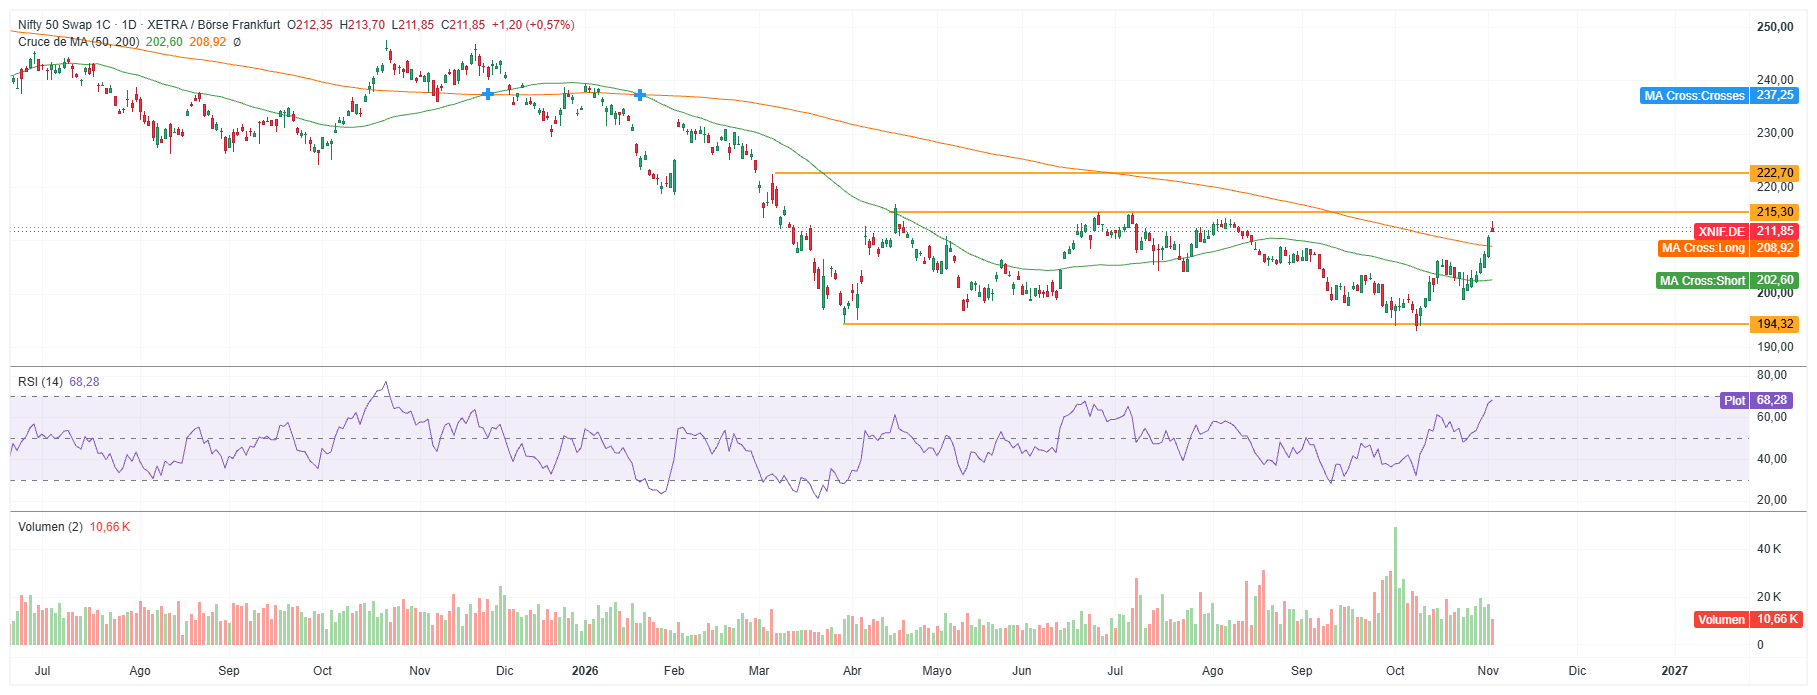
Gráfico del ETF Nifty 50 Swap 1C. Fuente: xStation5.


Oro cae más de 25% desde máximos: ¿está cerca de tocar piso?



Cierre de mercado: Los semiconductores impulsan Wall Street en jornada electoral y el petróleo cae por avances en las negociaciones (03.11.2026)
SpaceX cae cerca de un 40% en bolsa pese al fuerte crecimiento de sus utilidades


Disney prepara miles de despidos: ¿se está debilitando el empleo en EE.UU.?
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.