


-
Los fondos especulativos mantienen posiciones cortas cercanas a máximos históricos en los bonos del Tesoro estadounidense a 10 años, lo que aumenta el riesgo de un fuerte rebote si caen los rendimientos.
-
Las posiciones cortas extremas en el dólar australiano y el euro incrementan el riesgo de un posible short squeeze.
-
Los especuladores mantienen importantes posiciones largas en oro pese a la reciente caída de su precio, configurando un ejemplo clásico de operación excesivamente concentrada.
-
El gas natural enfrenta posiciones cortas extremas por parte de los fondos mientras los precios se estabilizan, creando condiciones para un posible repunte brusco.
-
Los gestores de fondos se encuentran fuertemente atrapados en posiciones largas sobre el real brasileño tras una pronunciada depreciación mensual.

-
Los fondos especulativos mantienen posiciones cortas cercanas a máximos históricos en los bonos del Tesoro estadounidense a 10 años, lo que aumenta el riesgo de un fuerte rebote si caen los rendimientos.
-
Las posiciones cortas extremas en el dólar australiano y el euro incrementan el riesgo de un posible short squeeze.
-
Los especuladores mantienen importantes posiciones largas en oro pese a la reciente caída de su precio, configurando un ejemplo clásico de operación excesivamente concentrada.
-
El gas natural enfrenta posiciones cortas extremas por parte de los fondos mientras los precios se estabilizan, creando condiciones para un posible repunte brusco.
-
Los gestores de fondos se encuentran fuertemente atrapados en posiciones largas sobre el real brasileño tras una pronunciada depreciación mensual.
Imaginemos una situación en la que casi todos los pasajeros de un crucero corren repentinamente hacia un mismo lado para observar el mismo fenómeno. Aunque el océano esté en calma, el barco comienza a inclinarse peligrosamente y basta una pequeña ola para que se desate el pánico. Esta es exactamente la imagen que presenta el último informe de la CFTC. Sin embargo, es necesario hacer una pequeña aclaración. Los datos disponibles actualmente corresponden a las posiciones registradas al 10 de noviembre, y muchas cosas pueden haber cambiado desde entonces. La publicación del último informe COT se retrasó debido al Día de los Veteranos en Estados Unidos.
Volviendo al análisis, los mayores participantes especulativos de los mercados de futuros han adoptado posiciones tan concentradas en una sola dirección en varios segmentos clave como no se había visto en años y, en algunos casos, nunca en la historia de los registros.
El denominador común de los últimos días es una convicción prácticamente absoluta en la fortaleza del dólar estadounidense y la resistencia de los rendimientos de su deuda, frente a una desconfianza casi total hacia las materias primas industriales y las monedas de otras economías. El problema es que, cuando todos ya han vendido, el mercado comienza a quedarse sin participantes dispuestos a abrir nuevas posiciones cortas. En esos momentos, los fundamentos pueden pasar a un segundo plano y dar paso a la mecánica pura del cierre de posiciones.
Deuda y divisas: Todos contra el resto del mundo
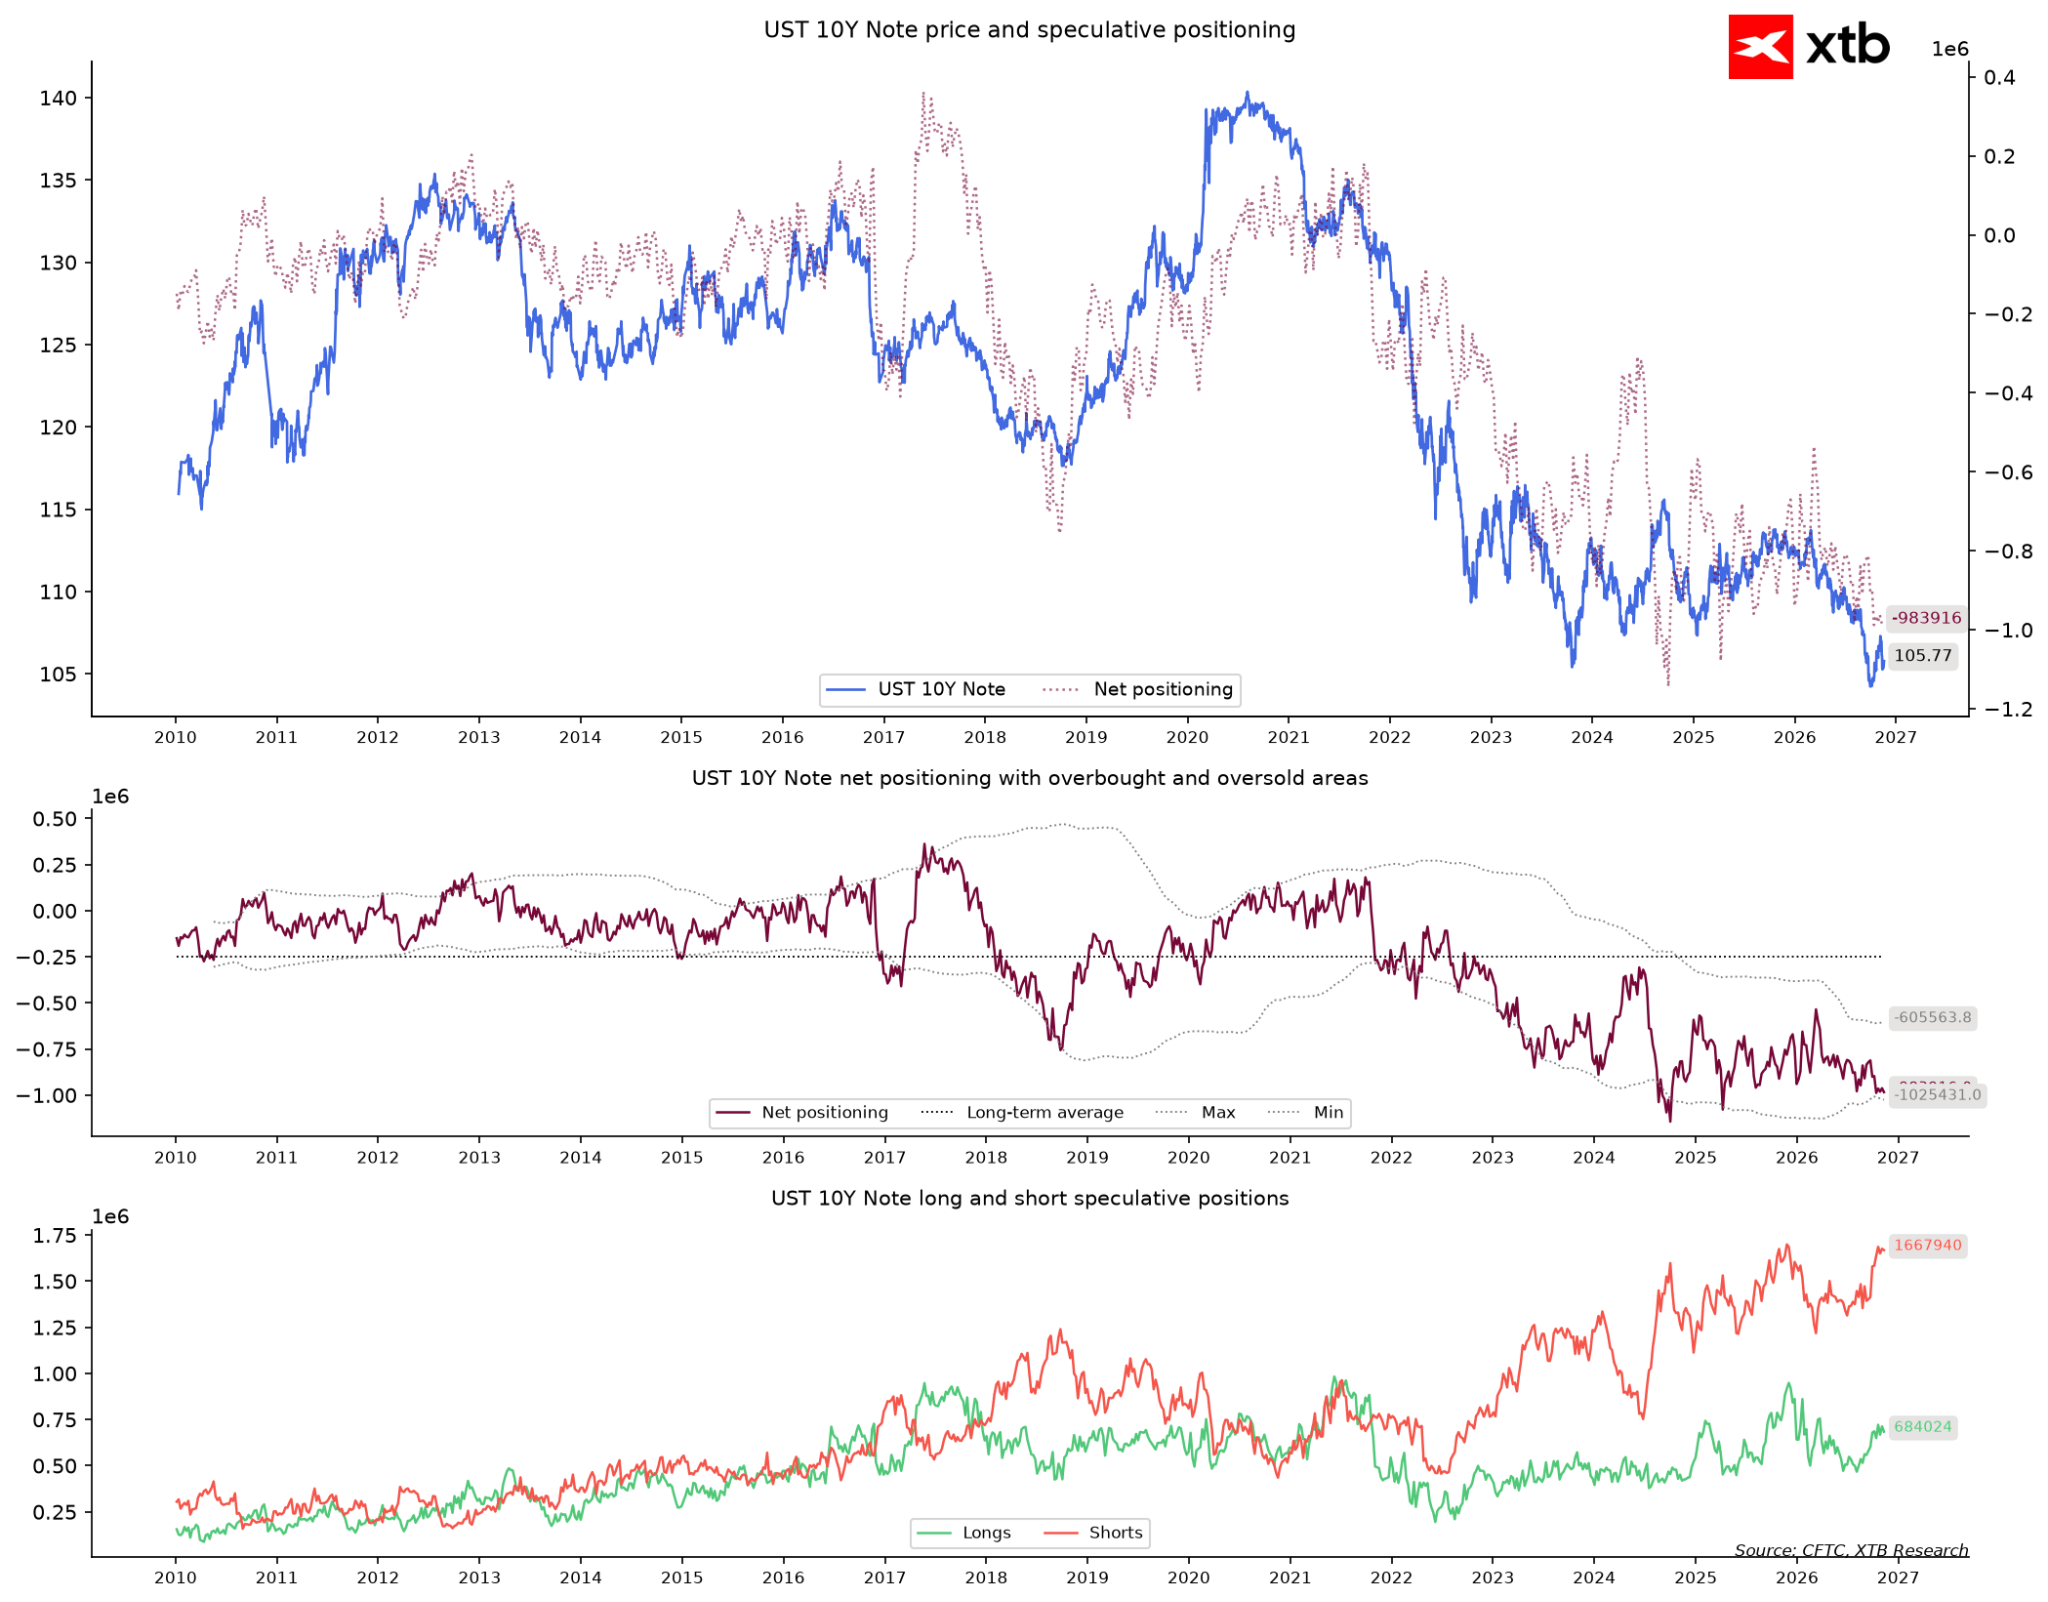
La situación más reveladora se observa en el mercado de deuda estadounidense. Los bonos del Tesoro estadounidense a 10 años presentan un escenario en el que los fondos especulativos mantienen una posición corta neta de casi 984.000 contratos, apostando por una caída de sus precios (es decir, por un aumento de los rendimientos). Estamos hablando de un nivel en el que los fondos muestran un posicionamiento más bajista que en el 99% de las semanas de toda la historia de negociación, mientras que apenas el 29% de sus posiciones corresponde a apuestas alcistas. Los inversionistas institucionales se comportan como si las tasas de interés estadounidenses nunca fueran a caer significativamente. En el lado opuesto de la operación se encuentran los productores y participantes que realizan coberturas, quienes acumulan apuestas récord a favor de una subida de los precios de los bonos. El mercado está tan tensionado como la cuerda de un arco: cualquier dato macroeconómico estadounidense más débil de lo esperado podría desencadenar una ola masiva de recompras de contratos.
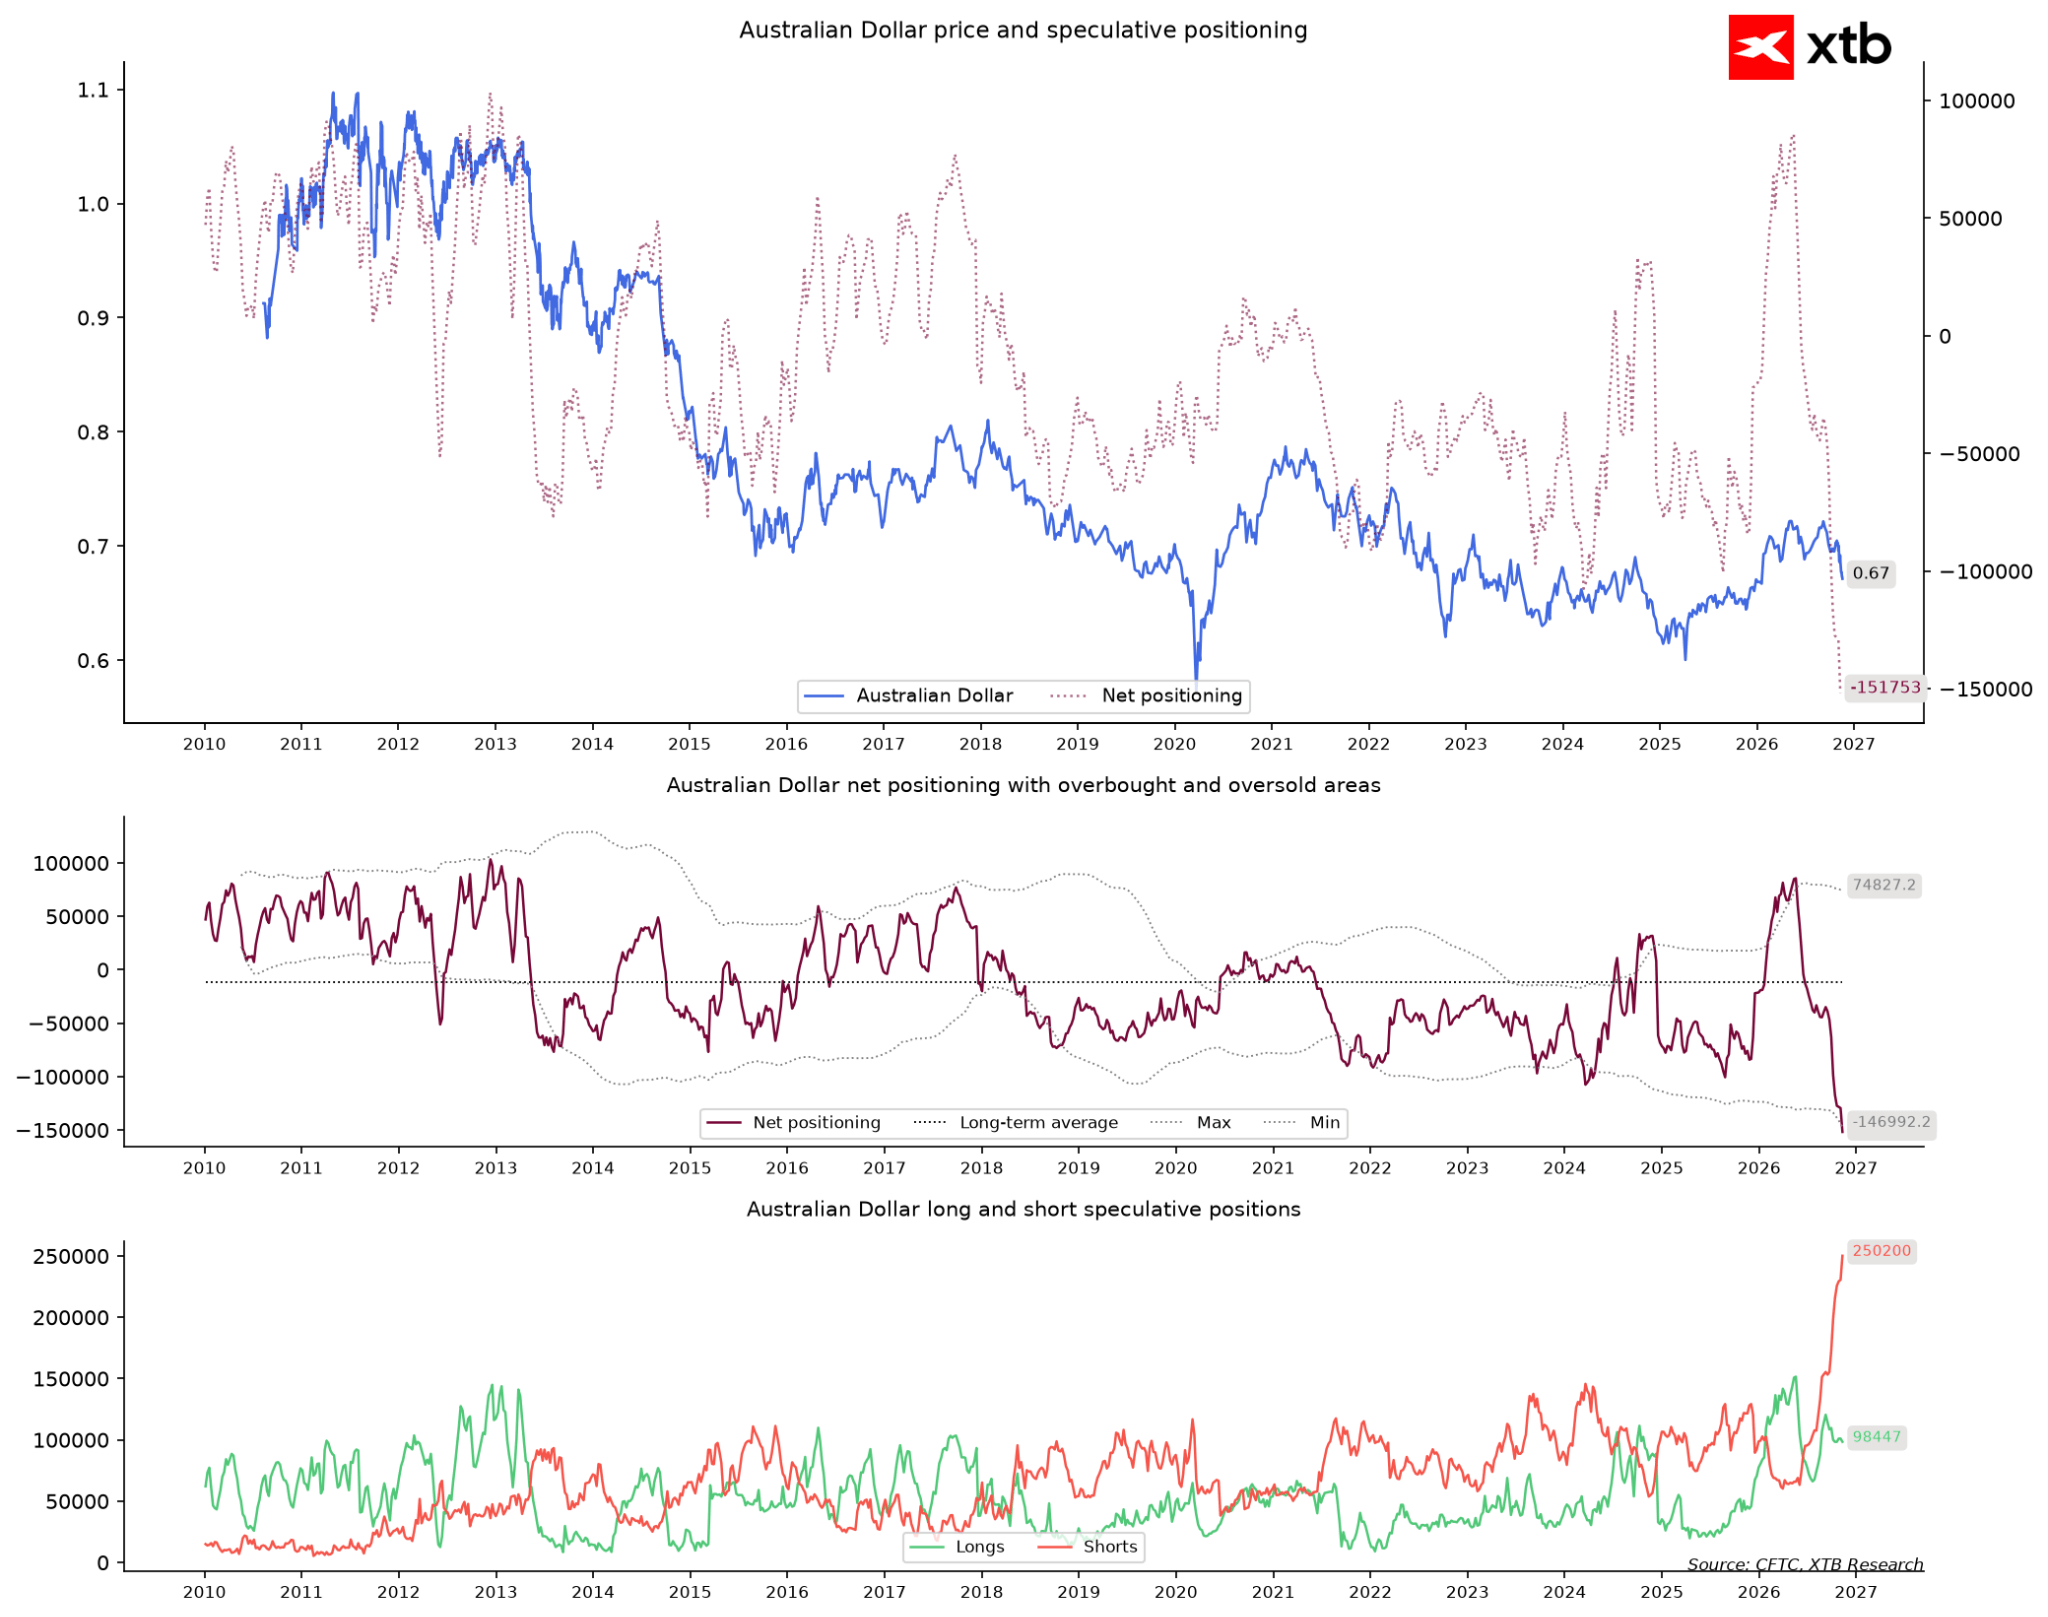
El mismo capital prácticamente ha descartado otras monedas. El dólar australiano se ha convertido en el objetivo de una presión vendedora sin precedentes, con los fondos ampliando su posición corta neta hasta 152.000 contratos. Este sentimiento es más pesimista que el registrado en el 100% de las observaciones históricas, y las apuestas bajistas representan más del 70% de todas sus posiciones. Una cantidad tan extremadamente elevada de posiciones cortas aumenta significativamente el riesgo de un short squeeze.
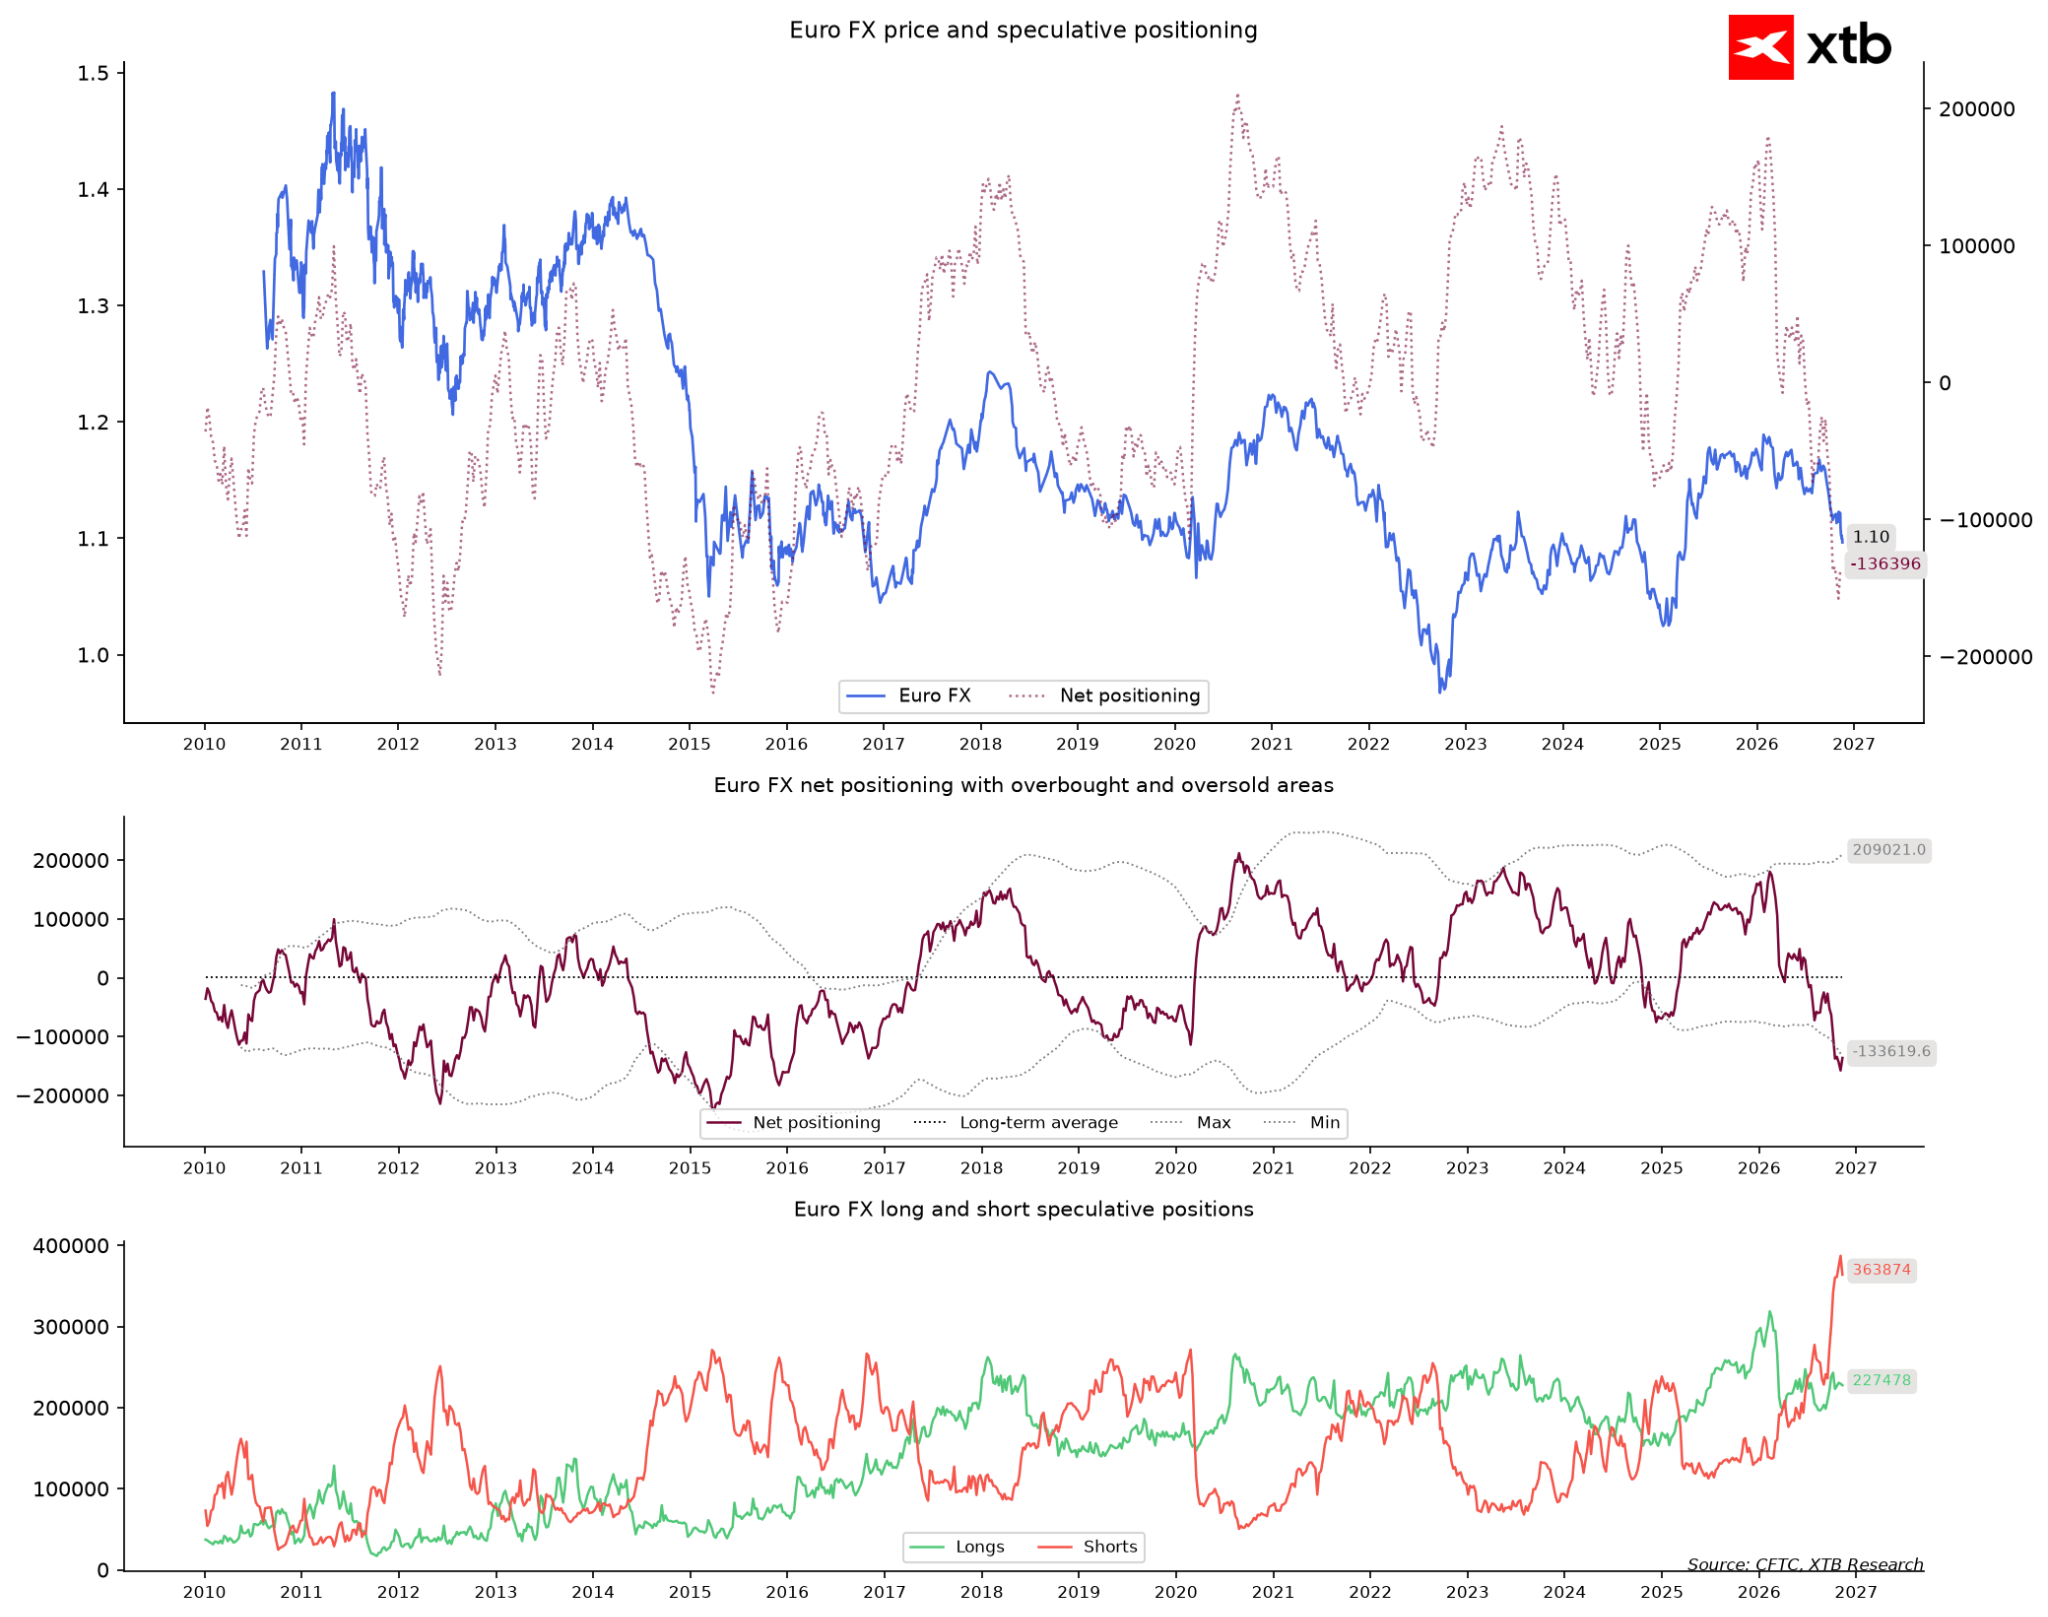
Una situación similar afecta al euro, donde los especuladores mantienen 136.000 contratos apostando por una caída del tipo de cambio, situándose entre los niveles de posicionamiento más bajistas de la historia. Los inversionistas están apostando por la divergencia entre la Fed y otros bancos centrales. La pregunta es: ¿qué ocurrirá cuando esta diferencia deje de ampliarse? Sin embargo, cabe destacar que el EUR/USD se encuentra cerca de 1,10 y que las posiciones cortas han comenzado a reducirse ligeramente.
Oro y plata: Posiciones excesivamente concentradas mientras se desvanece el brillo
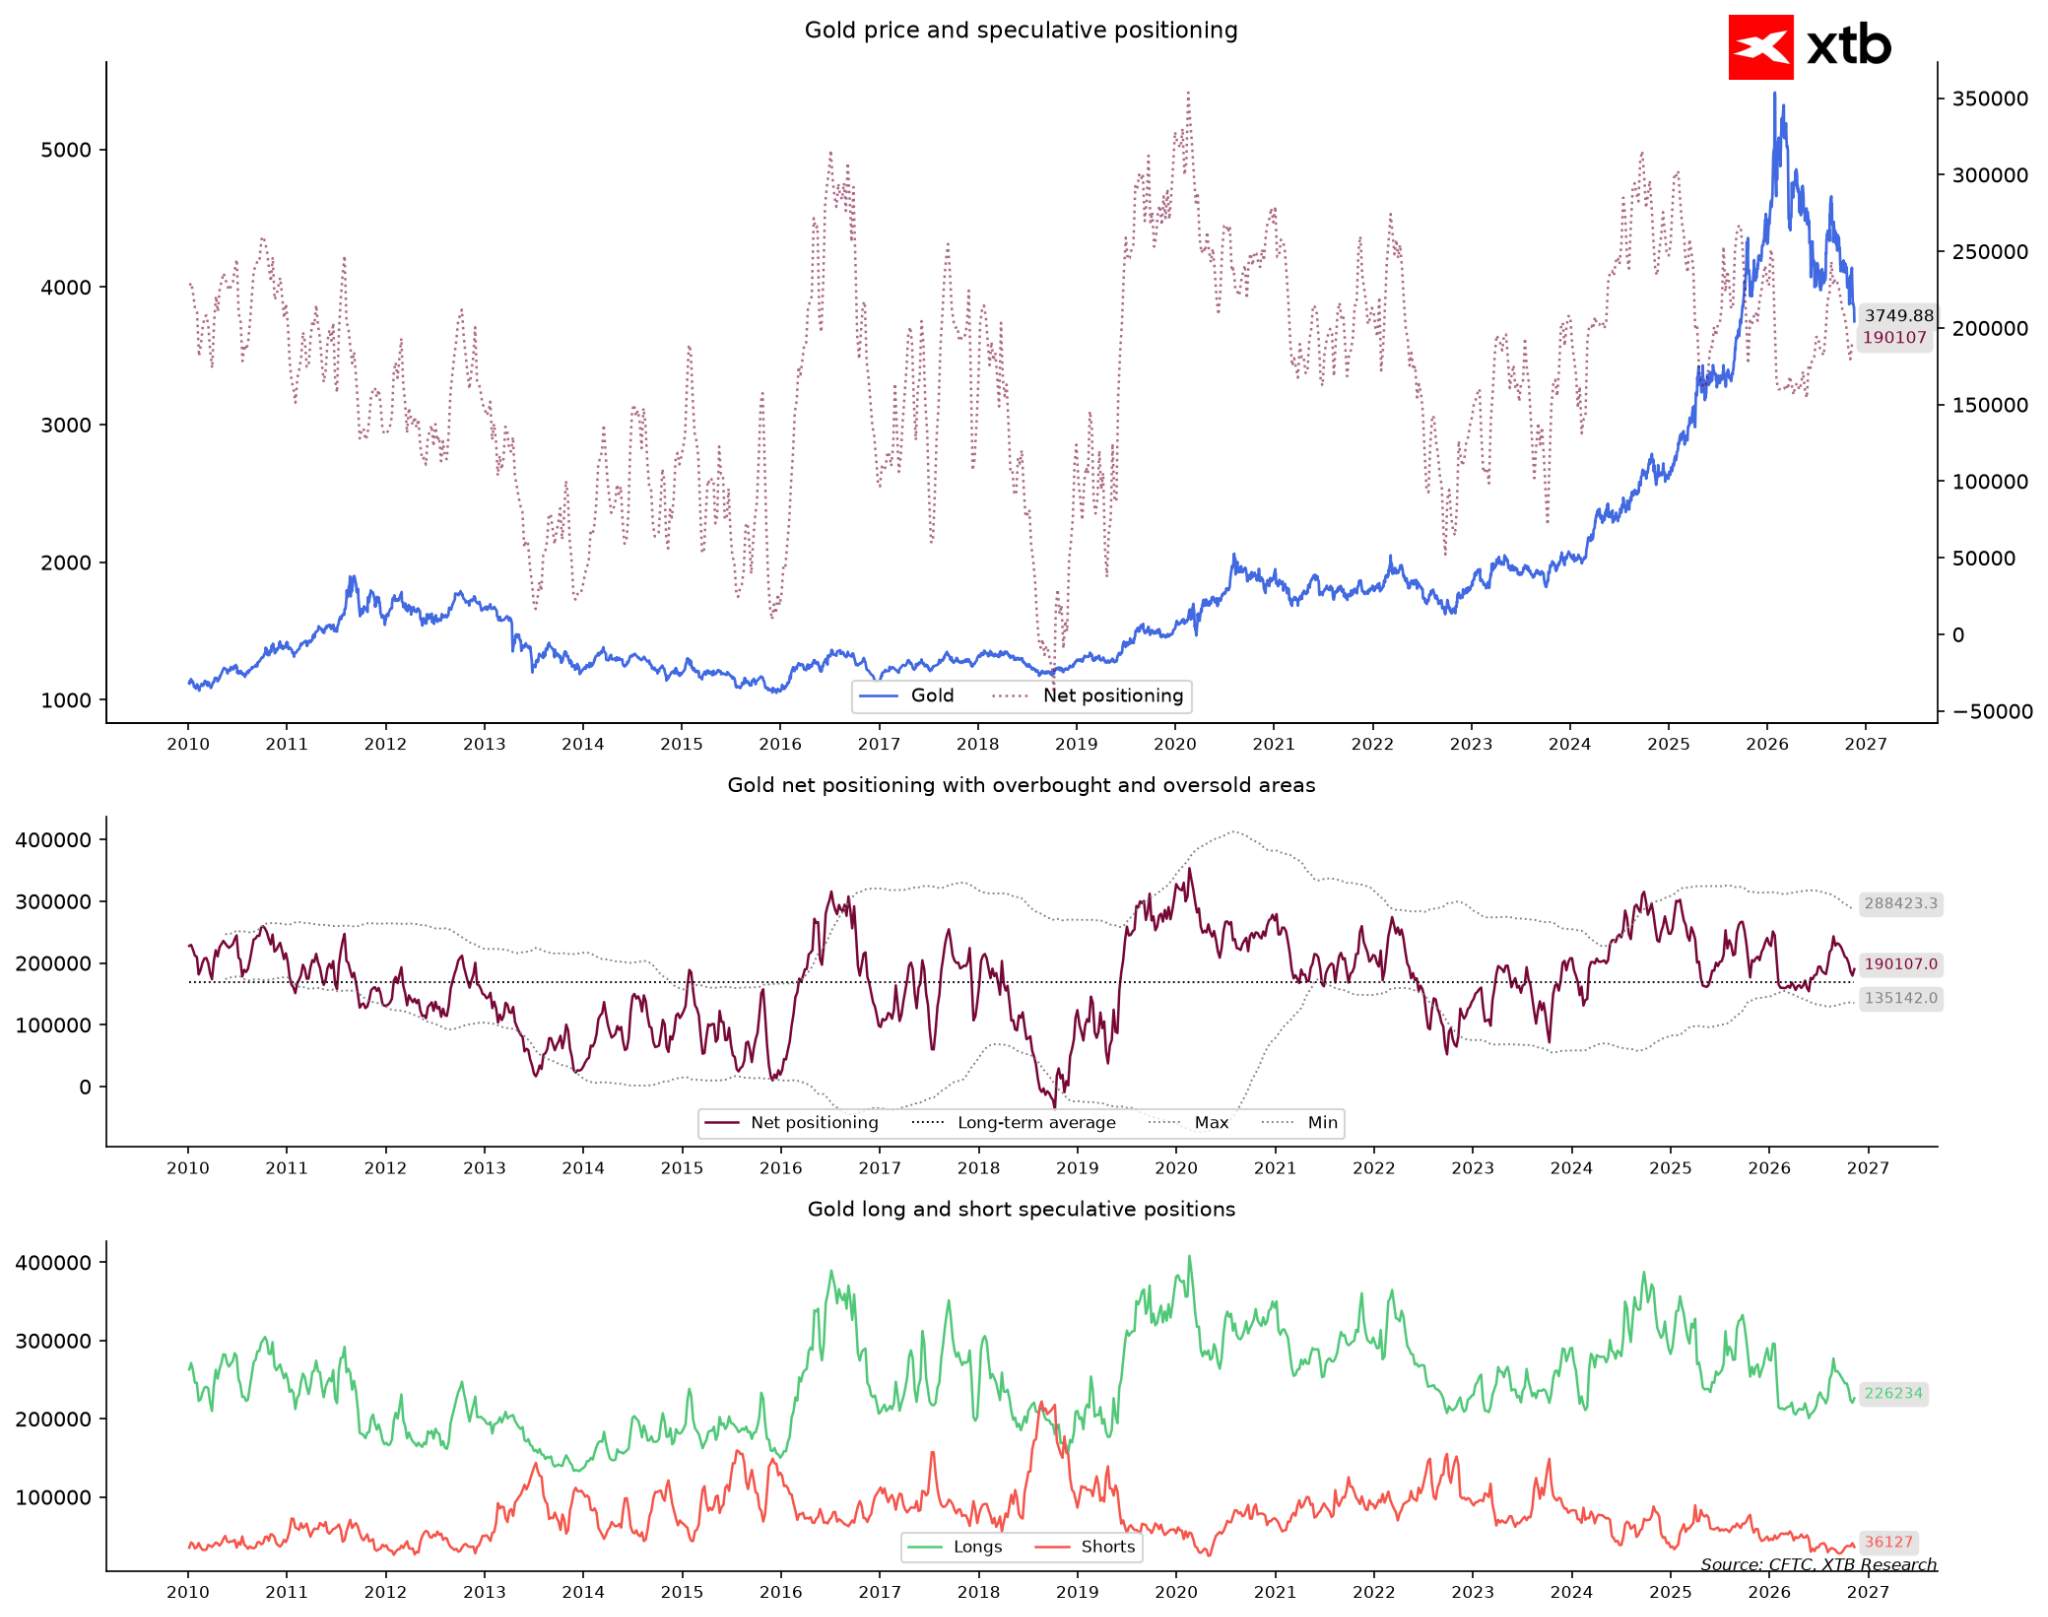
En el mercado de metales preciosos se observa una dinámica completamente diferente. A primera vista, los inversionistas podrían esperar que, tras una fuerte ola de ventas, el capital especulativo comenzara a retirarse. Nada más lejos de la realidad. El oro cayó más de un 9% durante el último mes (con un retroceso semanal cercano al 6%), descendiendo hacia los 3.750 dólares. Mientras tanto, los fondos compraron otros 11.000 contratos apostando por un alza, elevando la posición larga neta hasta 190.000 contratos. Nada menos que el 86% de todas las posiciones de los gestores de fondos en este mercado corresponde a apuestas por nuevas subidas. Se trata de una divergencia clásica: el precio cae con fuerza, mientras los especuladores siguen aumentando persistentemente sus apuestas alcistas. Por otro lado, al observar la evolución reciente, los compradores siguen mostrando una fortaleza relativamente limitada.
En contraste, la plata experimentó un verdadero desplome. Una caída superior al 20% durante el último mes (hasta alrededor de 45 dólares) llevó su cotización a niveles extremadamente bajos en relación con el último año. Los fondos mantienen una posición larga neta moderada de 19.000 contratos, reduciendo su exposición de manera mucho más disciplinada que en el oro. Esta diferencia sugiere que el oro podría ser actualmente un mercado mucho más vulnerable a nuevas decepciones: si una ola de ventas obliga a los compradores que entraron tarde a recortar sus pérdidas, la corrección podría acelerarse como una avalancha.
Gas natural y materias primas: Un resorte comprimido al límite
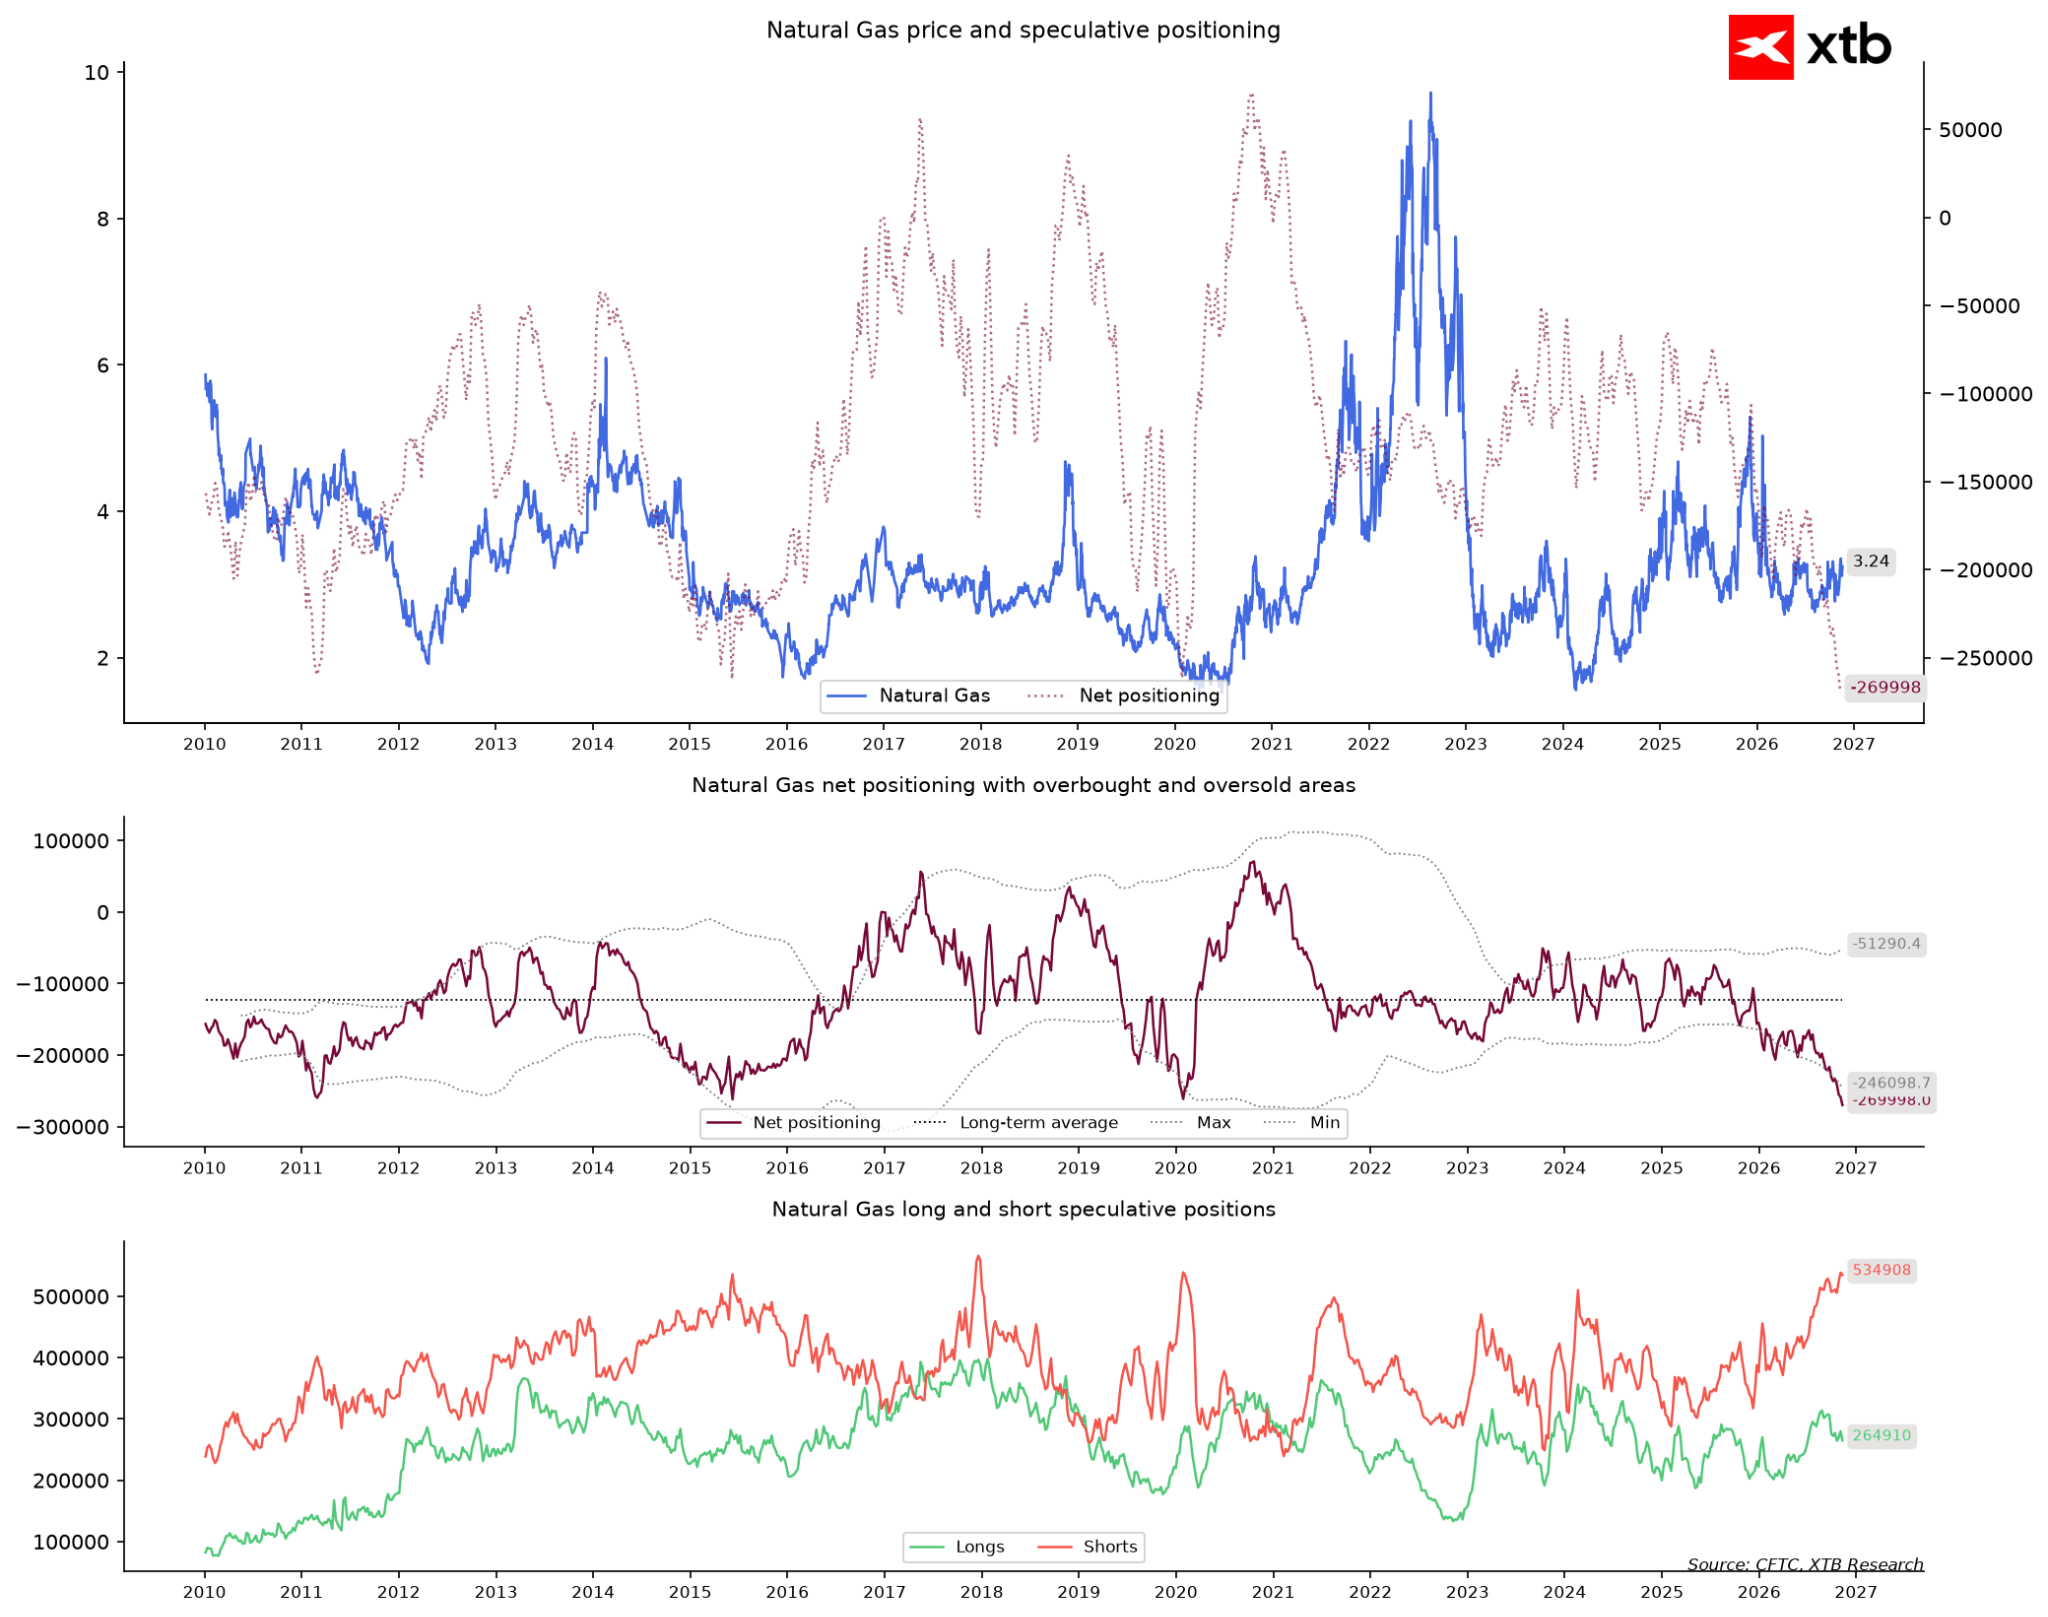
Si existe un mercado que presenta condiciones para un short squeeze clásico, ese es sin duda el gas natural. Los fondos especulativos mantienen una posición corta neta de nada menos que 270.000 contratos. Los indicadores son contundentes: actualmente, los fondos muestran un posicionamiento más pesimista que en el 100% de las semanas de la historia. Solo una de cada tres posiciones mantenidas por los fondos apuesta por un alza. Mientras tanto, el mercado no muestra intención de seguir cayendo: durante el último mes, el precio subió un 7%, estabilizándose alrededor de los 3,25 dólares. En el lado opuesto se encuentran los productores, que realizan coberturas mediante una posición larga superior a 260.000 contratos. Estamos ante un bloqueo total de posiciones: los especuladores apuestan por una nueva caída de los precios, pero el mercado ha dejado de reaccionar a los factores negativos. En este caso, bastaría un único episodio de frío intenso durante el invierno para forzar una reducción significativa de las posiciones cortas, lo que podría impulsar los precios incluso un dólar adicional por contrato.
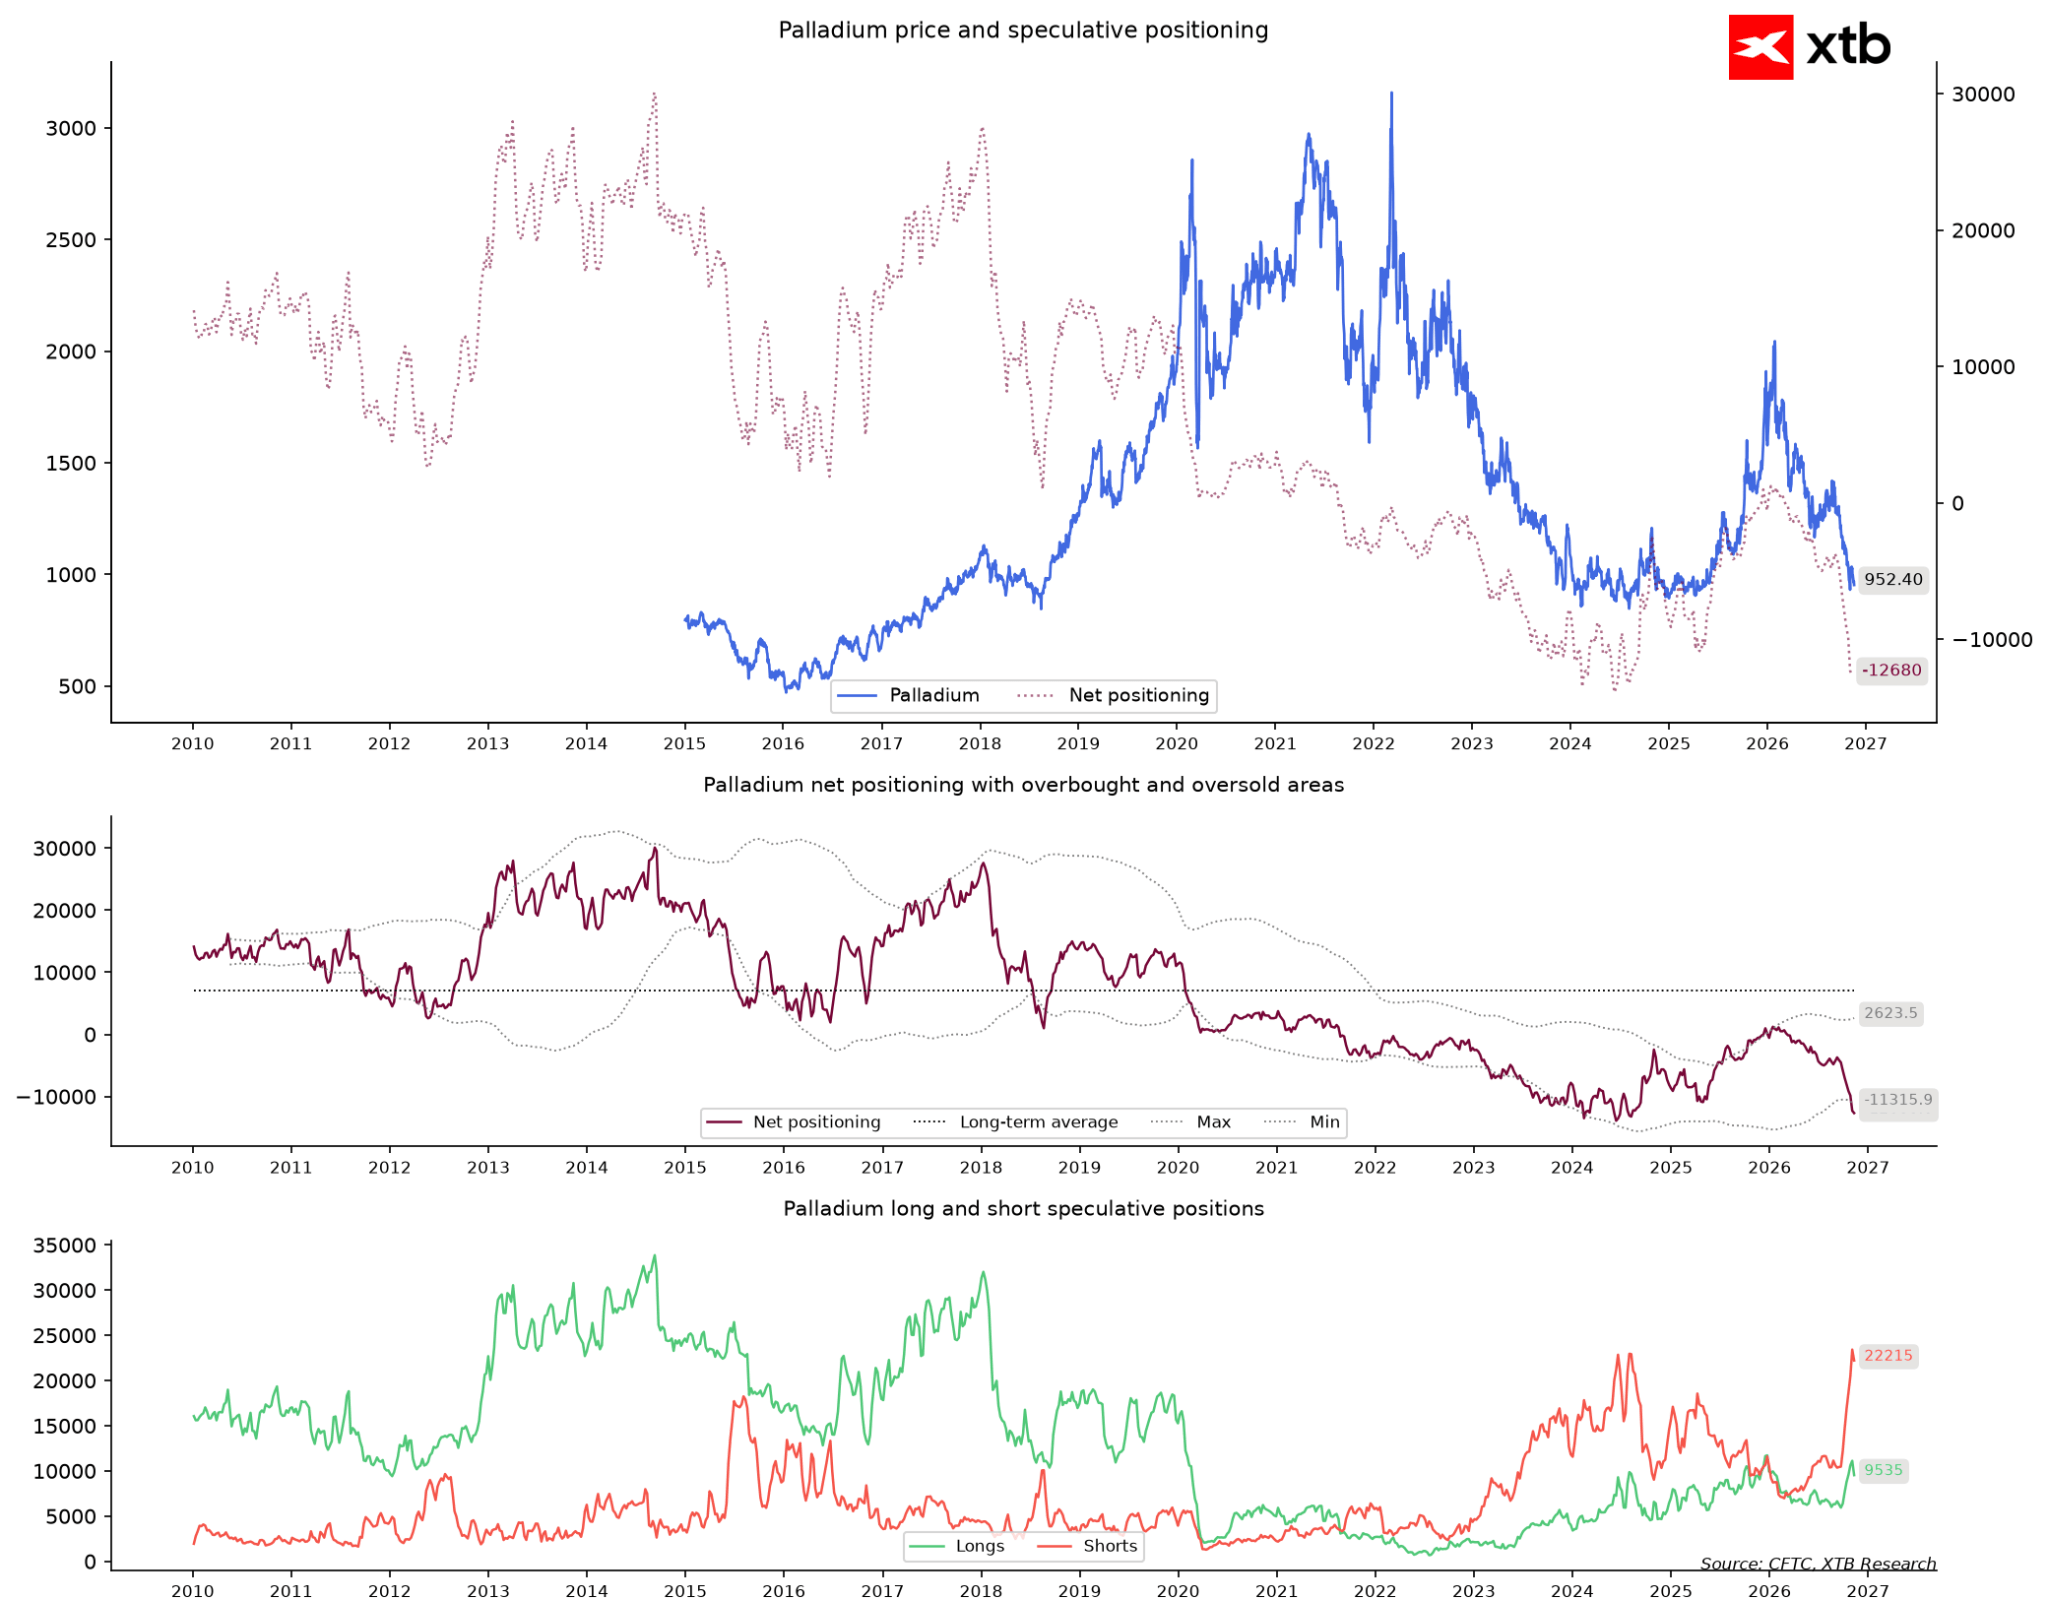
En una trampa casi idéntica se encuentra el paladio. Con un precio de 954 dólares (una caída superior al 14% en un mes), los fondos también alcanzaron un extremo histórico del 100% en sentimiento negativo, manteniendo una posición corta neta de 13.000 contratos. Cuando el pesimismo se vuelve absoluto, cualquier impulso de la demanda puede obligar a cerrar apresuradamente posiciones cortas a cualquier precio.
Divisas emergentes: Una dolorosa lección al intentar atrapar un cuchillo en caída
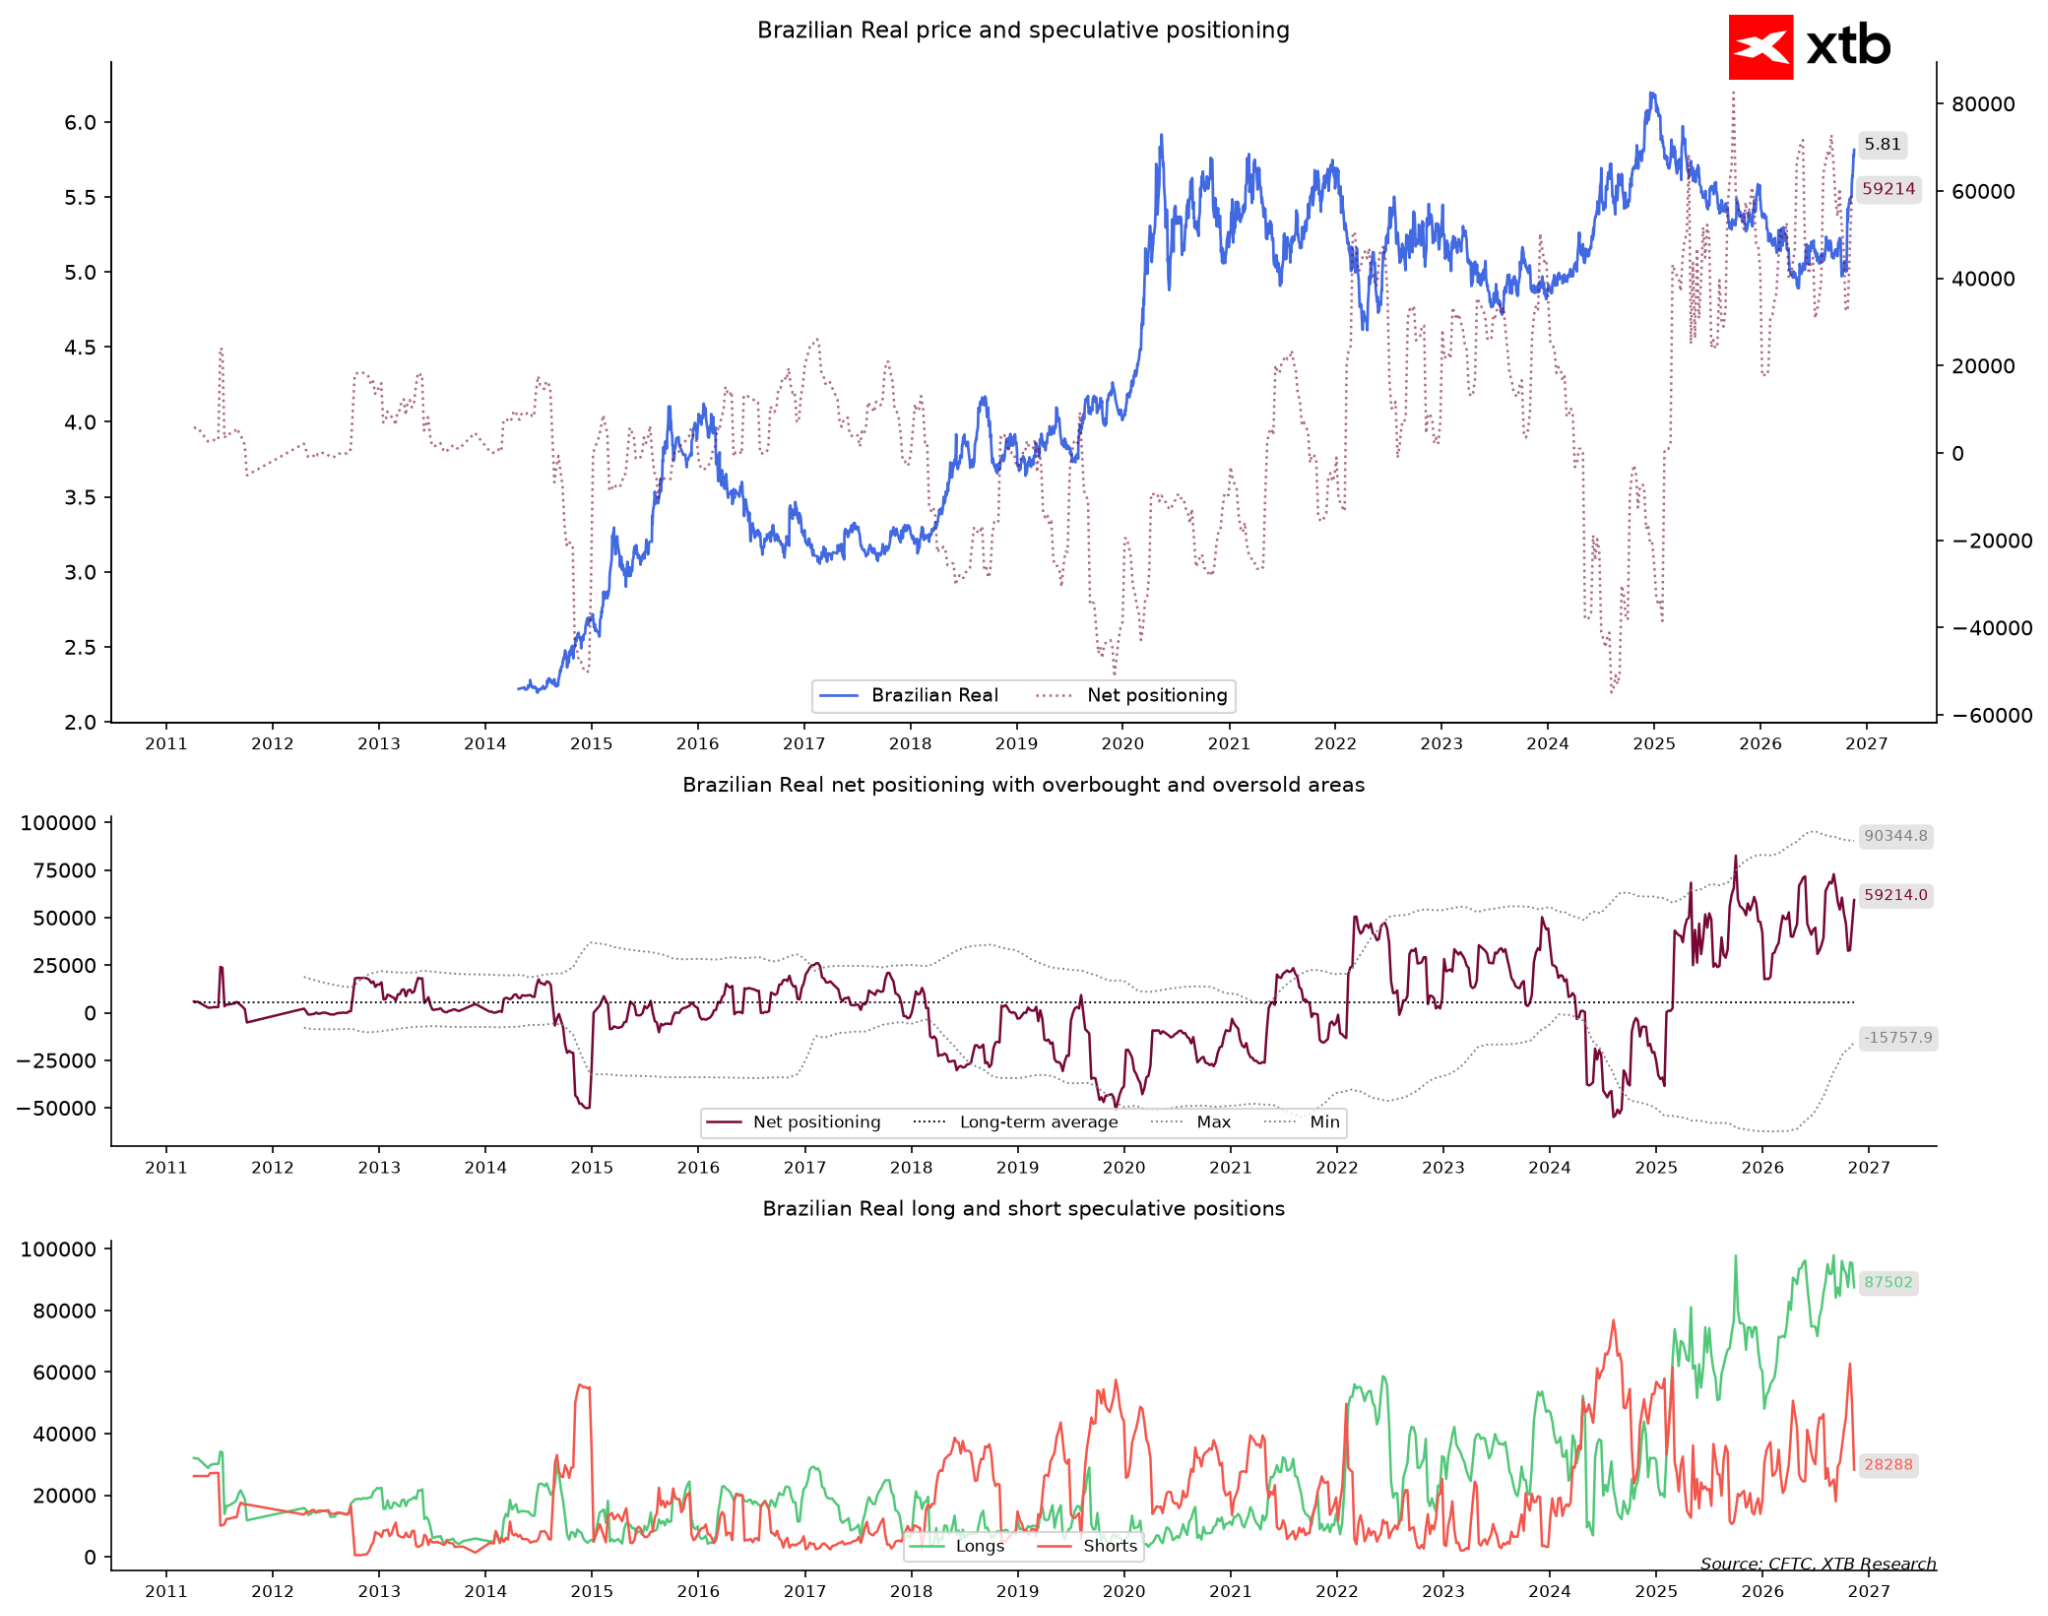
La trampa más peligrosa de las últimas semanas se produjo en el mercado de divisas emergentes, y su víctima fue el real brasileño. Los gestores de fondos confiaban casi sin reservas en la fortaleza de la moneda brasileña: su posición larga neta alcanza los 59.000 contratos, lo que representa un posicionamiento alcista superior al registrado en el 98% de las semanas de la historia (más de tres cuartas partes de sus posiciones apuestan por una apreciación del real).
Sin embargo, la realidad resultó implacable. El tipo de cambio USD/BRL subió más de un 15% en un mes, reflejando una fuerte depreciación de la moneda brasileña (la cotización del dólar terminó en niveles extremadamente elevados respecto del último año, situándose más de 3,5 desviaciones estándar por encima de la media). Los fondos quedaron fuertemente atrapados en el lado equivocado del mercado. Durante la última semana intentaron aumentar sus posiciones largas, pero con una tendencia alcista tan marcada del par frente al dólar, la presión para recortar pérdidas de manera forzada aumenta cada día.
Qué observar durante las próximas semanas
Una posible ruptura bajista del oro si no se produce una rápida recuperación. Si los precios del oro no logran regresar rápidamente por encima de los mínimos locales recientes, la concentración del 86% de las posiciones de los fondos en el lado comprador podría transformarse en una capitulación clásica. La señal de advertencia será una fuerte reducción de las posiciones largas mientras el precio rompe nuevos mínimos.
Condiciones para un short squeeze masivo en la deuda y el dólar australiano. Con posiciones cortas en máximos históricos en el mercado de bonos estadounidenses a 10 años y en la moneda australiana, estos mercados no necesitan noticias extraordinariamente positivas para experimentar un fuerte rebote: basta con que dejen de aparecer nuevos factores negativos. La primera señal de cambio de tendencia será un retroceso pronunciado de los rendimientos estadounidenses, que obligaría a los fondos a cerrar inmediatamente casi un millón de contratos cortos.
Capitulación de los especuladores en el real brasileño. Mantener obstinadamente posiciones largas en una moneda que se deprecia más de un 15% en un mes rara vez termina sin salidas dolorosas. Un indicador clave será el comportamiento del tipo de cambio USD/BRL alrededor de 5,80: una mayor debilidad de la moneda local obligaría a liquidaciones de posiciones por pánico, lo que paradójicamente podría marcar el suelo definitivo de esa moneda.
Los mercados pueden permanecer en niveles extremos durante más tiempo del que la lógica sugeriría, pero cuando ya no queda nadie dispuesto a sumarse al grupo de compradores o vendedores de una determinada posición, un cambio de dirección se convierte simplemente en cuestión de tiempo. Las mejores oportunidades rara vez aparecen donde se concentra toda la multitud; surgen con mucha mayor frecuencia en los lugares que esta abandona apresuradamente.
¿De dónde provienen estos datos y cómo interpretarlos?
Cada semana, la Comisión de Negociación de Futuros de Materias Primas de Estados Unidos (CFTC) publica el informe COT (Commitments of Traders), que desglosa cómo están posicionados los principales participantes del mercado de futuros. Nos interesan especialmente los fondos especulativos, grandes participantes que suelen seguir la tendencia, comprando cuando el mercado sube y vendiendo cuando cae. En el lado opuesto se encuentran los productores y participantes que realizan coberturas (hedgers), como agricultores, compañías mineras y refinerías, que buscan proteger los precios de sus materias primas físicas y suelen adoptar posiciones contrarias a las de los fondos.
Cuando señalamos que los fondos están posicionados de manera "extrema" o "más concentrada en una sola dirección que en el 95% de las semanas", estamos comparando sus posiciones actuales con los registros históricos de los últimos años. Un nivel extremo no constituye una señal por sí mismo —el mercado puede permanecer en esa situación durante semanas—, pero significa que, si ocurre algo contrario a las expectativas de la mayoría, el cierre de posiciones puede ser violento. De ahí surgen, entre otros fenómenos, los llamados short squeezes, que consisten en repuntes repentinos cuando quienes apuestan por caídas deben recomprar contratos apresuradamente.
Los datos de la CFTC reflejan las posiciones registradas hasta el martes y se publican el viernes, por lo que describen el posicionamiento del mercado con algunos días de retraso.


El oro cae un 2,5% 📉 ¿Entran los metales preciosos en un mercado bajista?

Dólar hoy Colombia: abre cerca de los $3.320 tras un crecimiento del PIB menor al esperado
El oro pierde los US$3.800 y toca mínimos de 14 meses: ¿por qué sigue cayendo?
🔴ANÁLISIS INTRADAY DE MERCADOS (18.11.2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.