

- El petróleo crudo WTI cotiza a 92,74$ por barril, con un alza del 61,96% en lo que va de año.
- El precio de la plata se sitúa cerca de los 60$ por onza, registrando un descenso semanal del 5,85%.
- El precio del cobre se sitúa en 14.393$ por tonelada métrica, respaldado por un marcado déficit de oferta.
La sesión de hoy en los mercados de materias primas registra un claro dominio del sentimiento bajista, en la que solo 6 de los 26 activos analizados cotizan en positivo. Una variación media diaria del -0,78 % refleja la presión de la oferta, que castiga con mayor dureza a los sectores agrícola y de materias primas blandas (soft commodities).
- Entre los activos que sufren las mayores caídas destacan el algodón y el cacao, con retrocesos superiores al 2%.
- El único grupo que muestra subidas claras sigue siendo el de los metales preciosos, liderado por el paladio y el oro, que intentan recuperarse de las pérdidas registradas a principios de semana.
- Al mismo tiempo, los indicadores estadísticos apuntan a fuertes anomalías históricas: el cobre y el zinc se mantienen significativamente por encima de sus promedios de los últimos cinco años, lo que contrasta con los severos recortes en el precio del ganado porcino.
- El contexto macroeconómico y geopolítico más amplio, que incluye informaciones sobre una posible prohibición de las exportaciones de diésel por parte de EE. UU. y la reanudación de los envíos de petróleo por parte de Arabia Saudí, aviva la preocupación por la estabilidad de las cadenas de suministro globales. A corto plazo, los inversores deberán vigilar de cerca la retórica en torno a la política energética estadounidense y los niveles clave de soporte técnico en el mercado de metales preciosos, en un entorno de continua inquietud por la inflación.
- El encarecimiento del crudo, impulsado entre otros factores por las tensiones en torno a Irán y las amenazas a las infraestructuras regionales, ejerce presión al alza sobre los tipos de interés y sobre las divisas de los países importadores de energía, al tiempo que afecta a la cotización del oro, que está poniendo a prueba sus niveles de soporte locales.
- En el corto plazo, los inversores tendrán que seguir muy atentos la evolución geopolítica en Oriente Medio y su impacto directo en los precios del combustible y la energía, tal y como han confirmado también las declaraciones de los representantes del Banco Central Europeo.
- Asimismo, resultarán relevantes para los mercados agrícolas e industriales las noticias relativas a la política comercial de China hacia las cosechas estadounidenses y las interrupciones de la oferta local, como los efectos del huracán Polo en México.
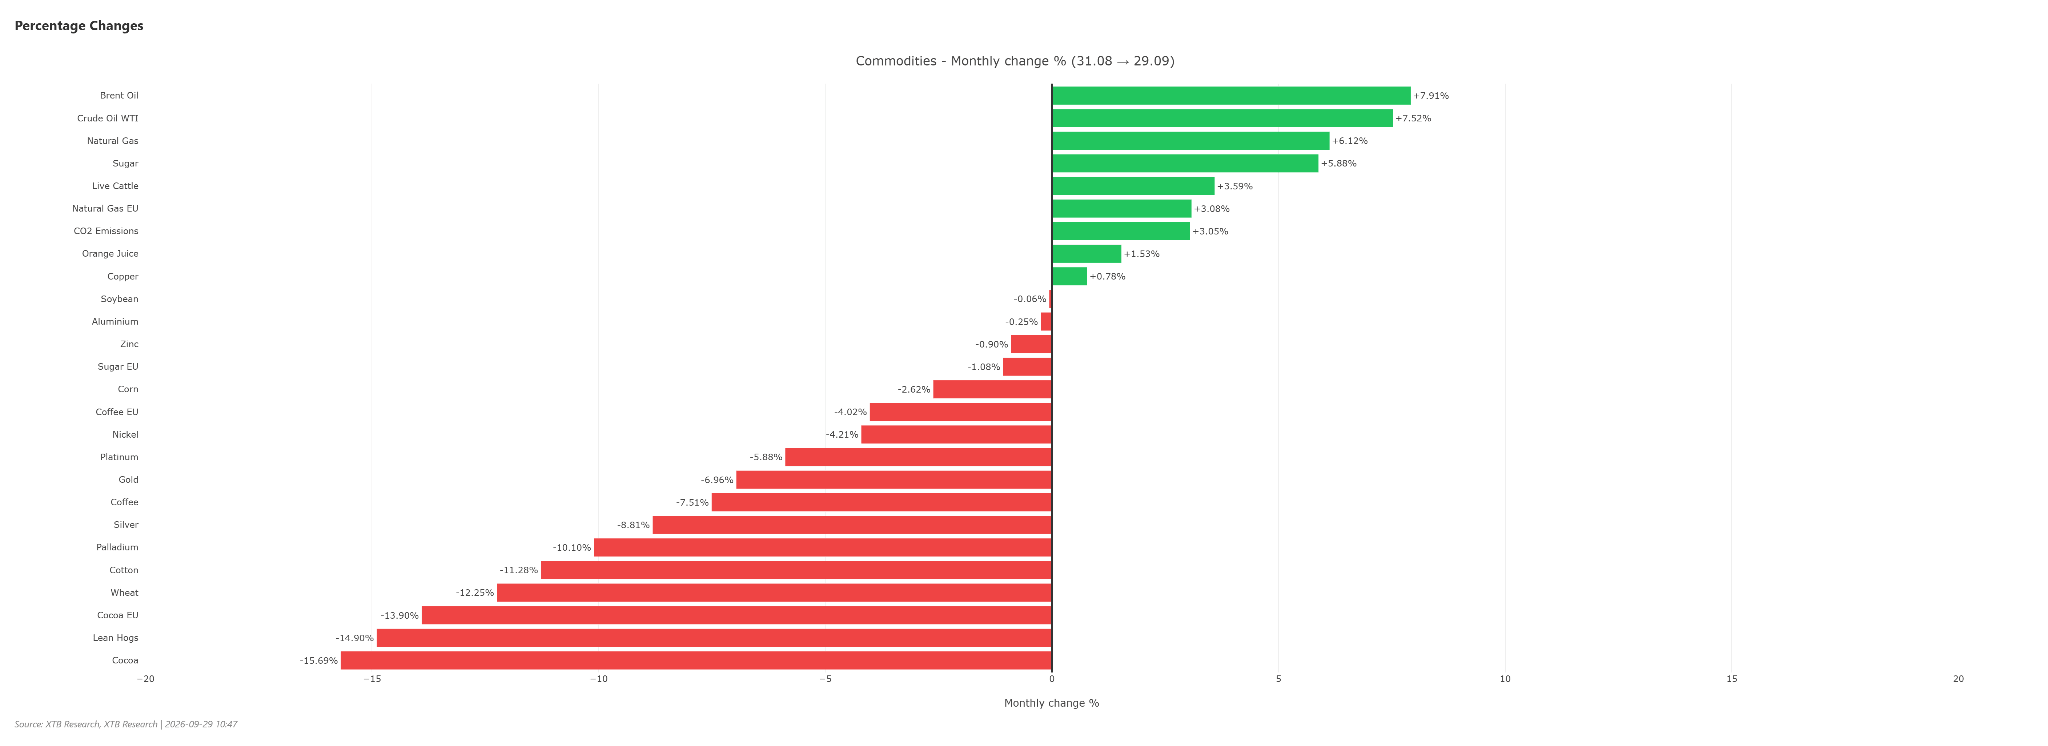 El mes pasado se produjo una corrección significativa en los mercados de materias primas, a excepción del sector energético. El azúcar, el ganado en pie y el zumo de naranja también ganaron valor. Fuente: XTB.
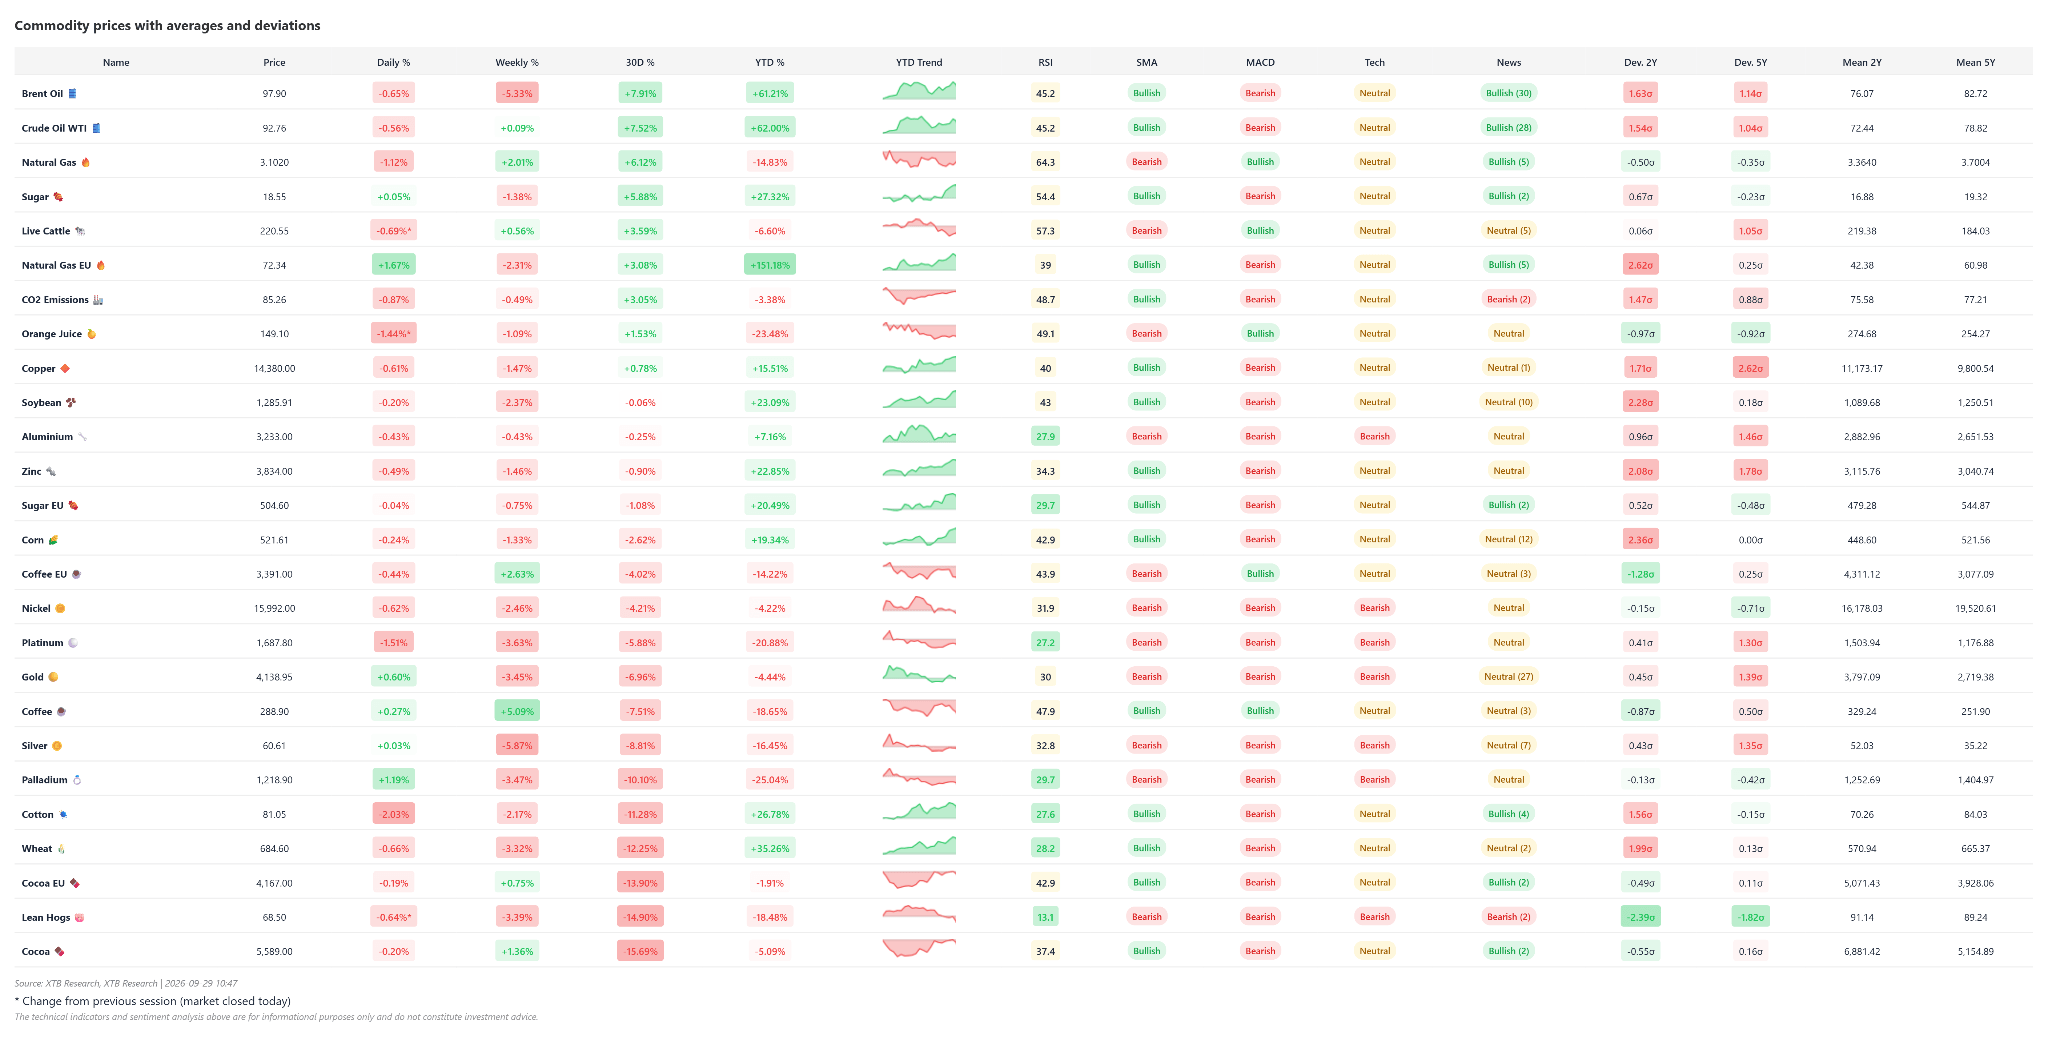 Ninguna de las materias primas parece actualmente extremadamente sobrecomprada al observar indicadores técnicos como el RSI, mientras que muchas de ellas muestran un sesgo bajista según el MACD. Fuente: XTB
Plata
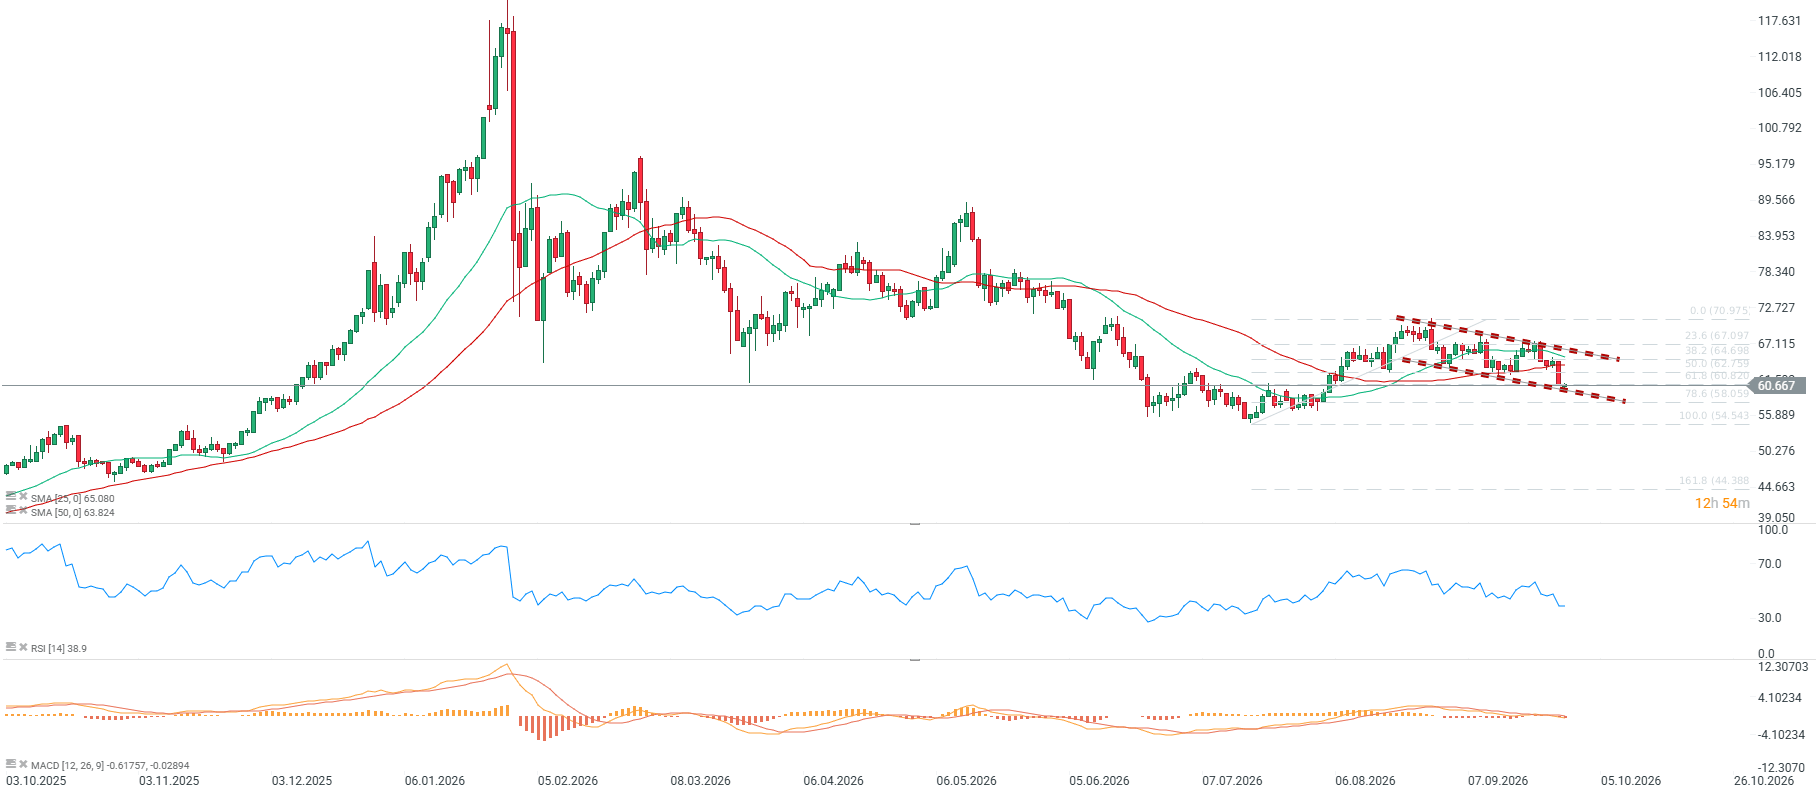
- El precio actual de la plata se sitúa ligeramente por encima de los 60$, registrando un descenso semanal del 5,85%, una caída mensual del 8,79% y una baja del 16,43% en lo que va de año, frente a un crecimiento interanual del 30,03%.
- El indicador RSI alcanzó un nivel de 33, acercando al mercado a territorio de sobreventa, y los indicadores técnicos clave mantienen una configuración bajista: la media móvil simple (SMA) refleja una tendencia a la baja, el indicador MACD genera señales de venta y el precio se sitúa un 5,01% por debajo de la media móvil de 50 días (SMA50) en un contexto de sentimiento bajista.
- Una ruptura por debajo de los 62$ por onza —en el nivel de retroceso del 50,0%— desencadenaría una perspectiva más bajista a corto plazo; no obstante, mantenerse en el nivel de los 60$ aún podría ofrecer a los alcistas una oportunidad de alza a medio plazo.
Gráfico de la plata con velas de un día
Contexto fundamental y de mercado
- La demanda física de plata se está fortaleciendo, tal y como reflejan los informes sobre el aumento de la demanda del metal precioso en los mercados de materias primas. Esto también se evidencia en los fondos cotizados (ETF), que mantienen elevadas sus tenencias de plata a pesar de las recientes ventas masivas en las bolsas.
- La política monetaria restrictiva de la Reserva Federal y su mantenida postura firme (hawkish) ejercen presión sobre los activos sin rendimiento frente a los máximos de varios años en las rentabilidades de los bonos del Tesoro estadounidense.
- A pesar de ello, el sentimiento institucional sigue siendo positivo, principalmente en el mercado del oro.
- El mercado mundial de la plata se enfrenta a una presión macroeconómica directa derivada de la combinación de un entorno de tipos de interés elevados y de un crédito restrictivo. El crecimiento del crédito en China se está reduciendo drásticamente, lo que podría lastrar a la plata a corto plazo.
- La crisis abierta en la región de Oriente Medio y los altos precios asociados a las materias primas energéticas generan un impulso inflacionista persistente que afecta a los costes operativos del sector minero.
- El posicionamiento de los fondos especulativos refleja una postura cautelosa hacia el metal, como indica un percentil del 47,3 % con una cuota de posiciones largas del 78,9 %.
- La caída mensual del 8,79 % en el precio de la plata coincide con un deterioro del sentimiento técnico, lo que ha llevado al indicador RSI hasta los 33 puntos y presiona niveles de soporte clave.
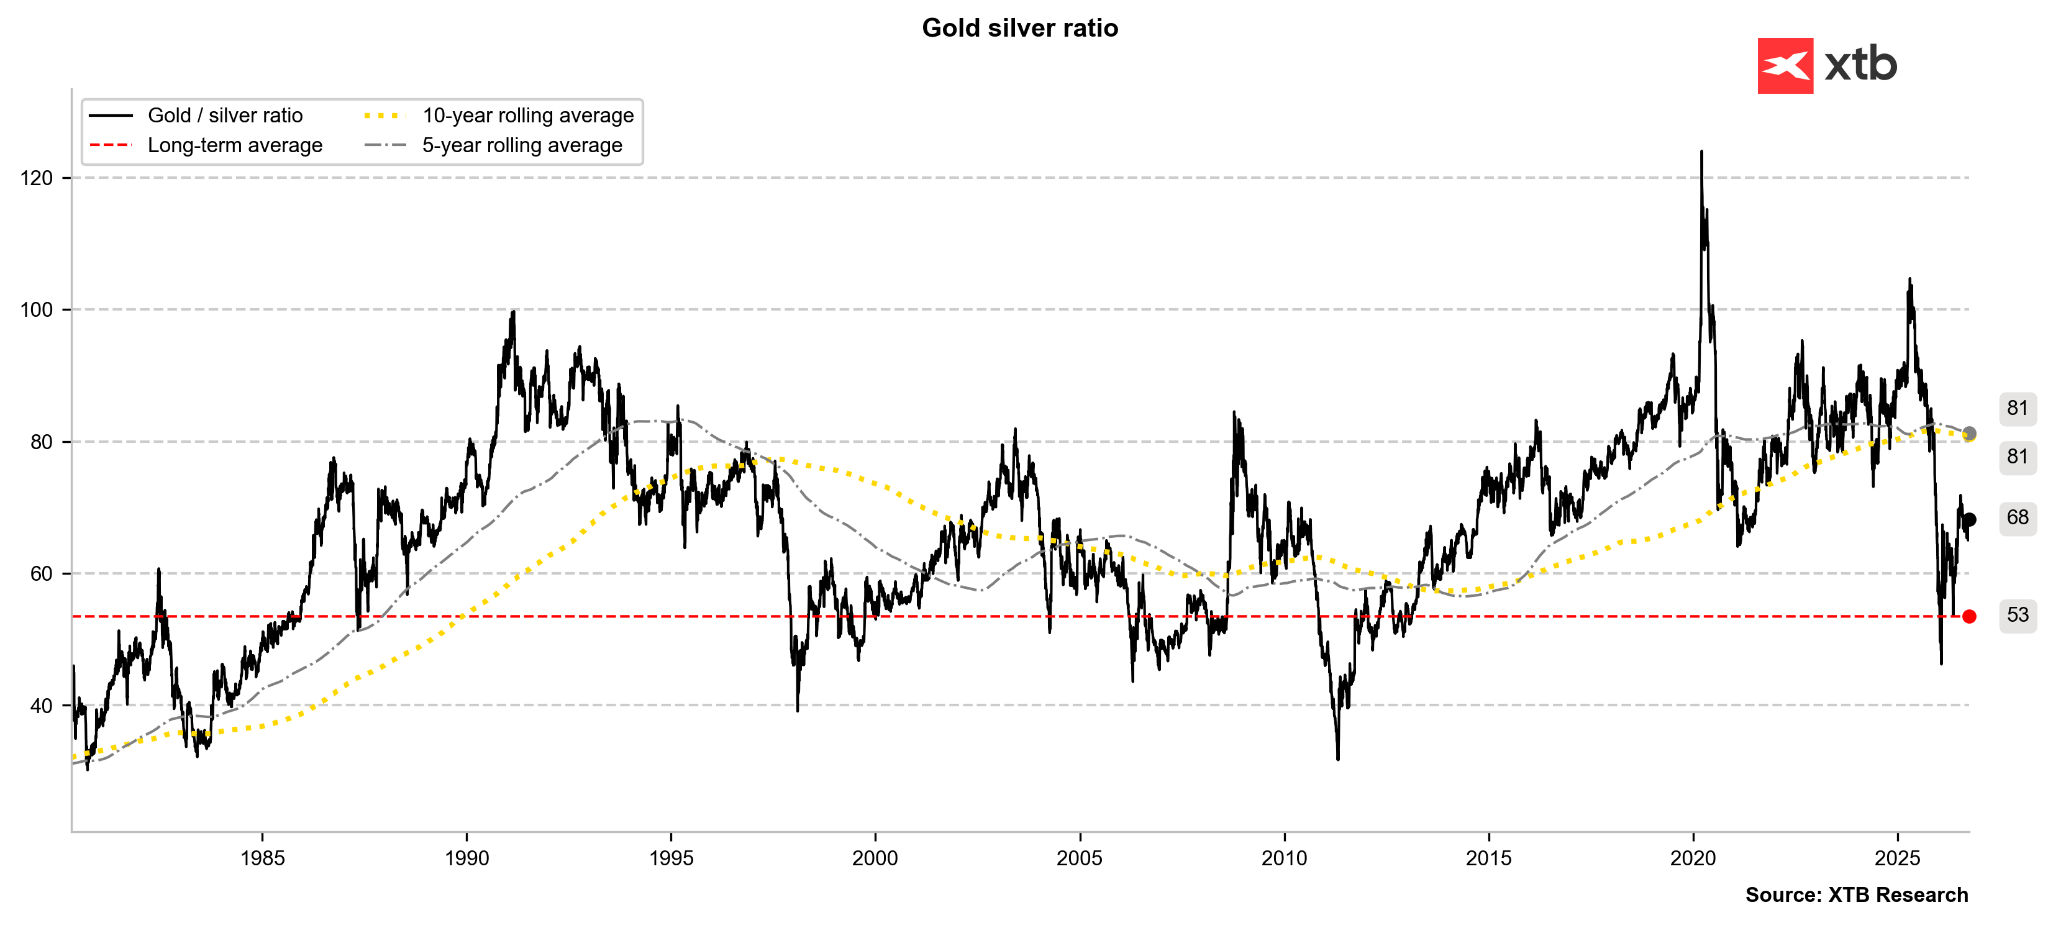
La ratio oro-plata se mantiene elevada en comparación con hace unos meses, pero la presión continuada de las rentabilidades de la deuda podría impulsar esta ratio hasta 70. Con un precio del oro en los 4.200$ por onza, la plata se valoraría exactamente en 60$, lo que significa que la plata parece cotizar actualmente a un valor adecuado. Fuente: Bloomberg Finance LP, XTB
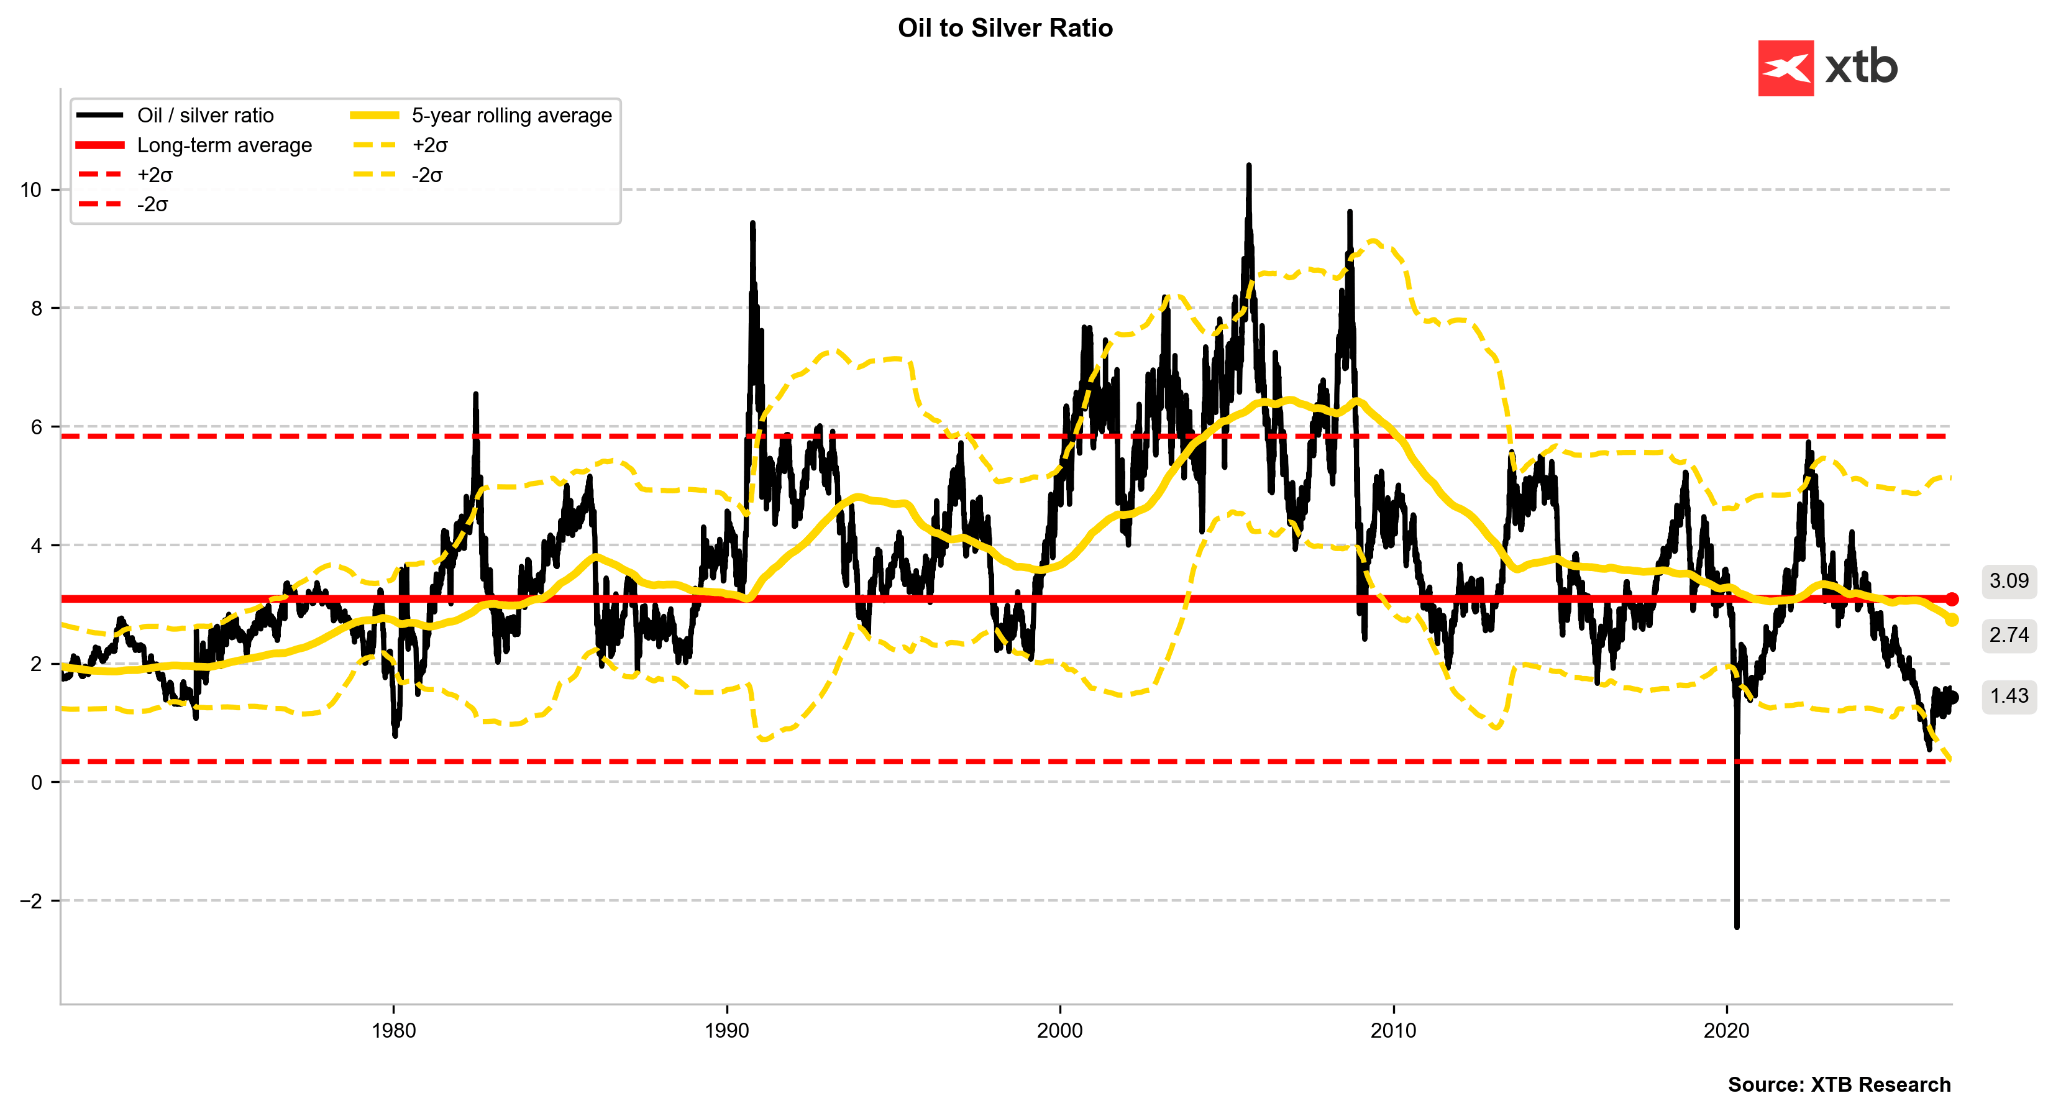
La ratio petróleo-plata se mantiene en niveles bajos, lo que recuerda en cierto modo a finales de la década de 1970. Por aquel entonces, la plata se recuperaba de un fuerte repunte en 1987 y posteriormente retrocedió durante 5 años. En 1990, una fuerte subida de los precios del petróleo elevó la ratio hasta 9. Fuente: Bloomberg Finance LP, XTB
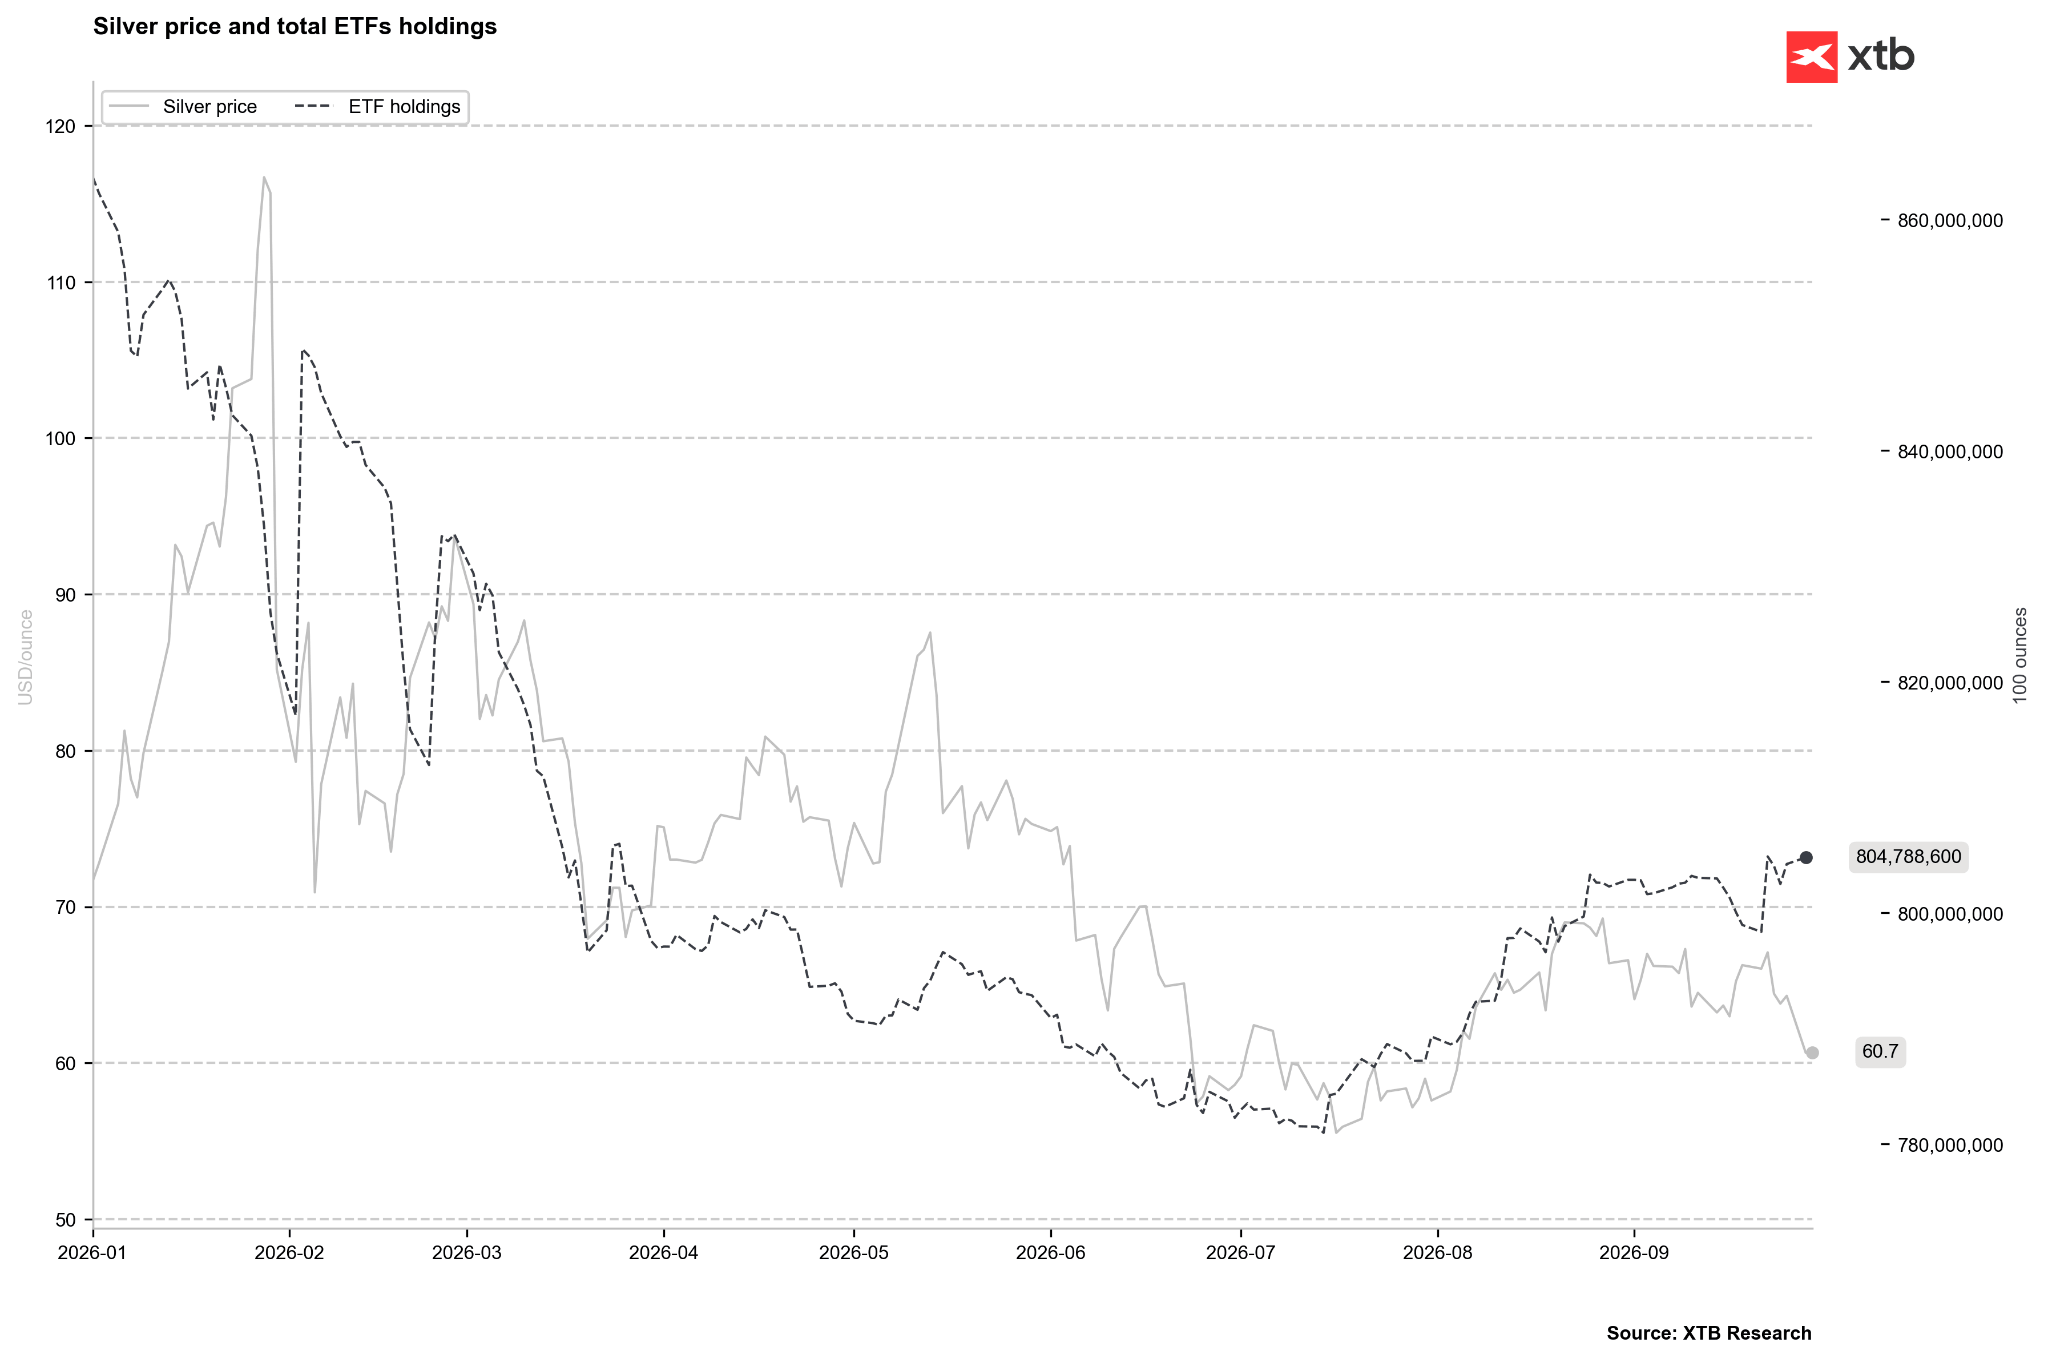
La esperanza de los alcistas reside en las elevadas tenencias de plata en los ETF, lo que sugiere que la caída de los precios podría ser temporal. Sin embargo, si los fondos empiezan a vender, no se puede descartar una caída más profunda por debajo de los 55$ por onza. Fuente: Bloomberg Finance LP, XTB
Valoración histórica (Z-score) y posicionamiento de la CFTC
- Los valores del Z-score para la plata se sitúan en -0,67 en un horizonte de 1 año (Z1Y), +0,43 en un horizonte de 2 años (Z2Y) y +1,35 en un horizonte de 5 años (Z5Y).
- Un análisis de la dinámica histórica del Z-score a 5 años muestra que este indicador se situaba en 2,54 hace seis meses, bajó a 1,41 hace tres meses, se fijó en 1,73 hace un mes y ahora ha vuelto a 1,35, lo que refleja un enfriamiento gradual de la prima de precio a largo plazo de la plata.
- Según los datos de la CFTC a 22 de septiembre de 2026, el posicionamiento neto especulativo se sitúa en 25.444 contratos, con un Z-score de -1,05 y un percentil histórico del 47,3 %.
- La variación semanal de las posiciones mostró un aumento de 118 contratos, mientras que la proporción de posiciones largas se situó en el 78,9 %.
- La síntesis de ambas perspectivas indica una divergencia moderada: un Z-score negativo en el posicionamiento especulativo cerca del percentil 47 junto con un RSI bajo de 33 sugiere que el mercado se encuentra en una fase de sobreventa local, aunque la ausencia de una infravaloración extrema en los contratos de futuros limita el riesgo inmediato de un estrangulamiento de cortos (short squeeze).
- Al mismo tiempo, la caída del precio junto con una menor valoración del Z-score a largo plazo confirma que la presión bajista está bien fundamentada en los flujos de capital actuales.
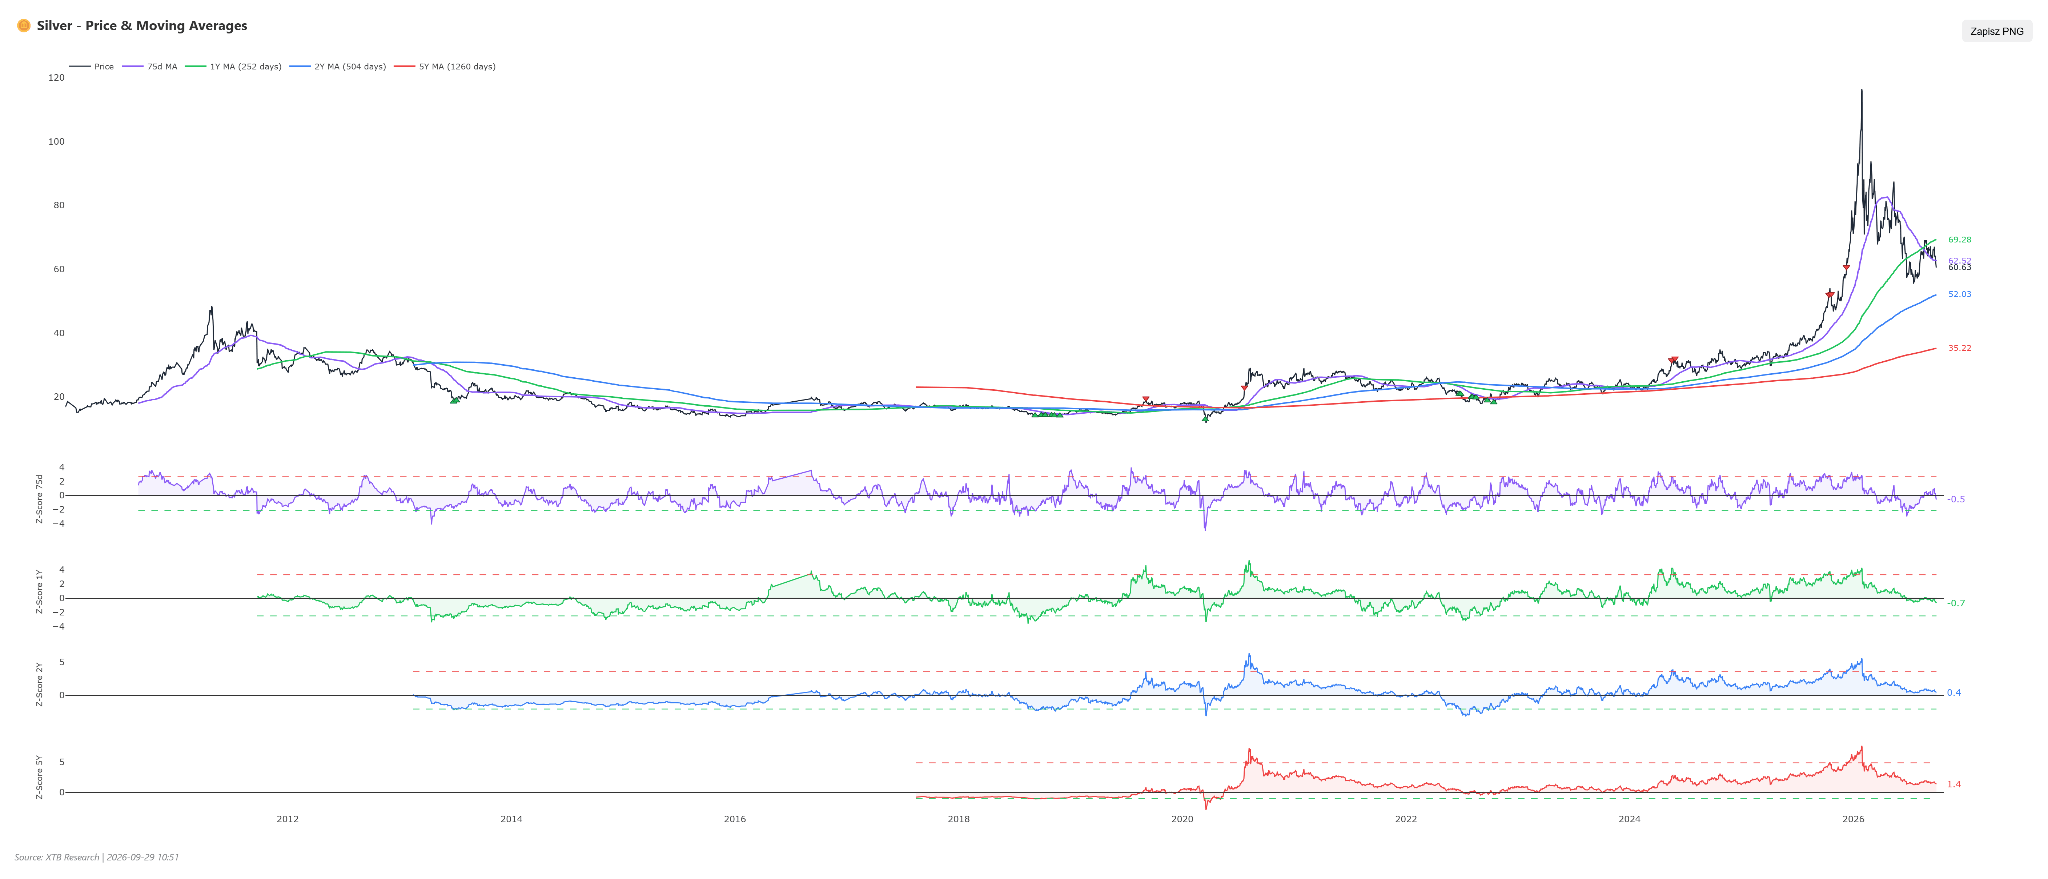
Actualmente, la plata no muestra grandes desviaciones respecto a sus medias móviles. Fuente: XTB
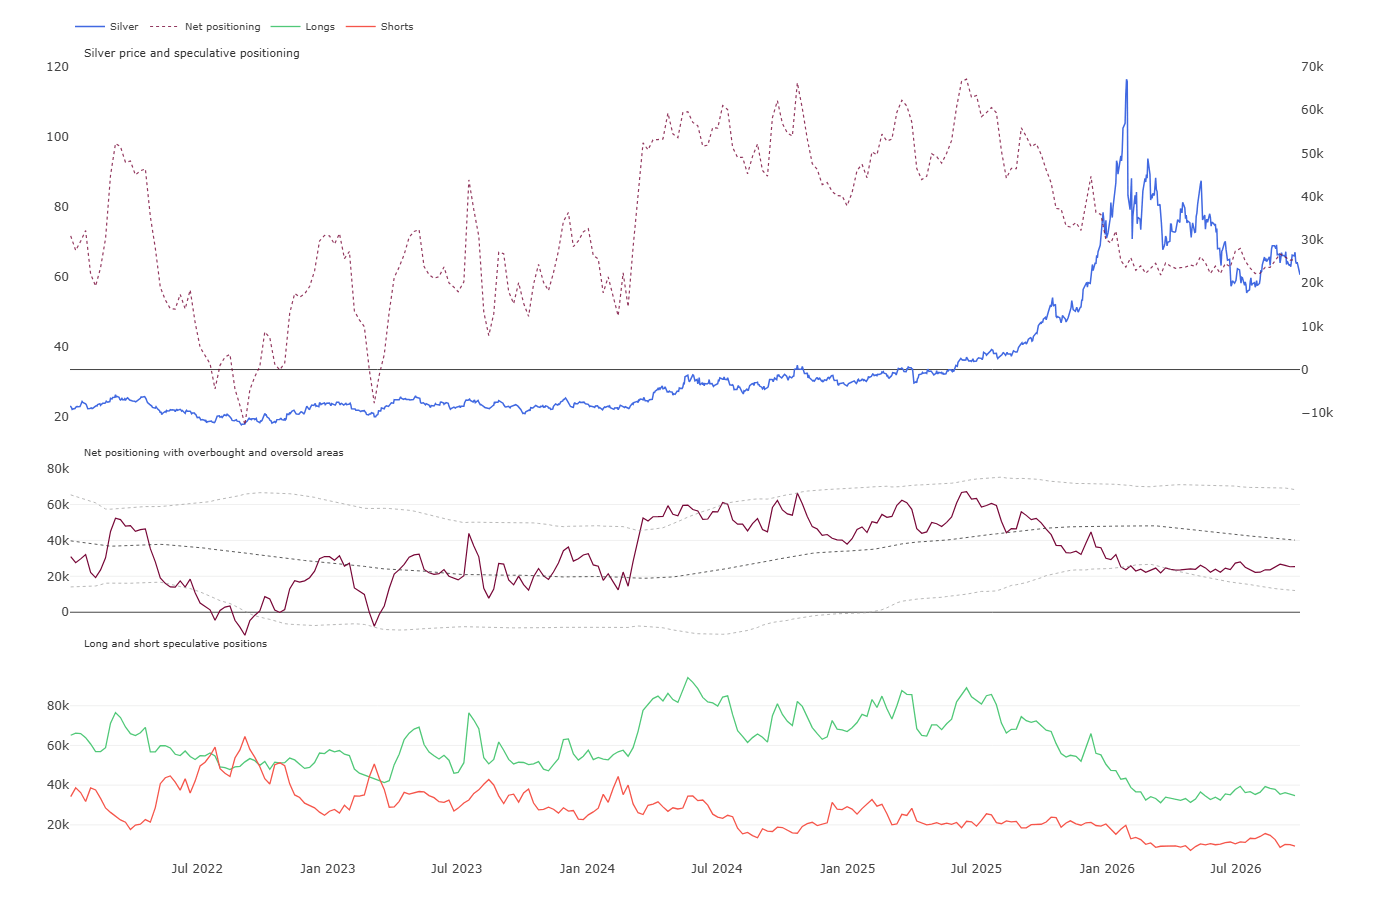
Prácticamente desde julio del año pasado hemos asistido a una clara reducción de las posiciones largas. En la actualidad, el interés abierto se mantiene en niveles bajos y las posiciones netas se desvían negativamente de la media, pero no muestran condiciones de sobreventa extrema como en el primer trimestre de este año. Fuente: Bloomberg Finance LP, XTB
Escenarios
-
Escenario alcista: Depende de una relajación de la presión de las rentabilidades de los bonos del Tesoro de EE. UU. y de una ruptura consolidada por encima de la resistencia técnica cerca de la media móvil simple de 50 periodos (SMA50). Esto requeriría el respaldo de entradas de flujo en los ETF y un repunte del RSI por encima de 50, abriendo el camino hacia la resistencia situada en torno a 64,50 y un retorno hacia los máximos cercanos a 68,00.
-
Escenario bajista: Se materializa si se mantiene la postura monetaria restrictiva (hawkish) junto con pérdidas adicionales por debajo de soportes técnicos clave. Dada la configuración bajista en los indicadores SMA y MACD y una nueva caída del RSI por debajo de 33, esto podría desencadenar una venta masiva más profunda que ponga a prueba niveles de precio en torno a 57,00, y potencialmente hasta 54,20 si la presión vendedora se acelera.
Cobre
- El precio del cobre cotiza actualmente en 14.393,0$ por tonelada métrica, con caídas semanales del 1,38 %, mientras que las ganancias intermensuales alcanzan el 0,87 %.
- En lo que va de año, esta materia prima de referencia sube un 15,62 %, y la rentabilidad interanual alcanza un destacado 39,77 %.
- El índice de fuerza relativa (RSI) se sitúa en 40 puntos, la media móvil SMA ofrece una señal alcista con una desviación del precio del 1,54 % por encima de la SMA50, mientras que el indicador MACD se mantiene en territorio bajista.
- El cobre permanece en una tendencia de consolidación alcista, manteniéndose por encima de niveles de 5 dígitos (precios LME) desde hace casi un año.
- En los últimos días no se ha conseguido batir el máximo histórico, pero la corrección actual aguanta en torno al retroceso de Fibonacci del 23,6 % del último impulso alcista y cerca de la SMA de 25 periodos.
Gráfico del cobre con velas de un día
Contexto fundamental y de mercado
- El mercado del cobre sigue estando estructuralmente distorsionado por la asimetría geográfica de los inventarios y la caída sistemática de la producción en minas clave.
- Los inventarios continúan redirigiéndose hacia Estados Unidos por el temor a nuevos aranceles y debido al creciente papel del cobre en los desarrollos tecnológicos emergentes.
- El balance global de oferta y demanda se caracteriza por un déficit en los envíos de carga física, lo que ejerce una presión al alza sobre las primas regionales.
- Sin embargo, la demanda industrial y de la construcción en las principales economías asiáticas está limitando el potencial alcista del cobre. El impulso crediticio de China indica que la subida del precio del cobre no se debe a factores del lado de la demanda.
- Los indicadores de la curva de futuros del cobre reflejan la relación de los contratos en horizontes anuales, mostrando valores de Z-score de 1,32 a 1 año, 1,72 a 2 años y 2,63 a 5 años.
- La actividad de fundición en las refinerías de cobre se enfrenta a restricciones de materia prima vinculadas a la disponibilidad de concentrado, lo que se traduce en unas tarifas de tratamiento y refinado (TC/RC) muy bajas.
- El sentimiento del mercado medido por indicadores sintéticos se mantiene neutral, reflejando el pulso entre unos sólidos fundamentos de oferta y la preocupación por la salud de la producción industrial global.
- El creciente temor a paros en la producción de algunas minas chilenas (huelgas, el fallecimiento de un trabajador en Escondida) mantiene los precios del cobre rozando máximos históricos.
- El descenso de los inventarios mundiales de cobre se ha pausado en cierta medida, mientras que la acumulación de existencias entre finales de 2025 y principios de 2026 responde al acopio de inventarios en EE. UU. Mientras tanto, en China seguimos viendo salidas de inventario que alcanzan mínimos extremos.
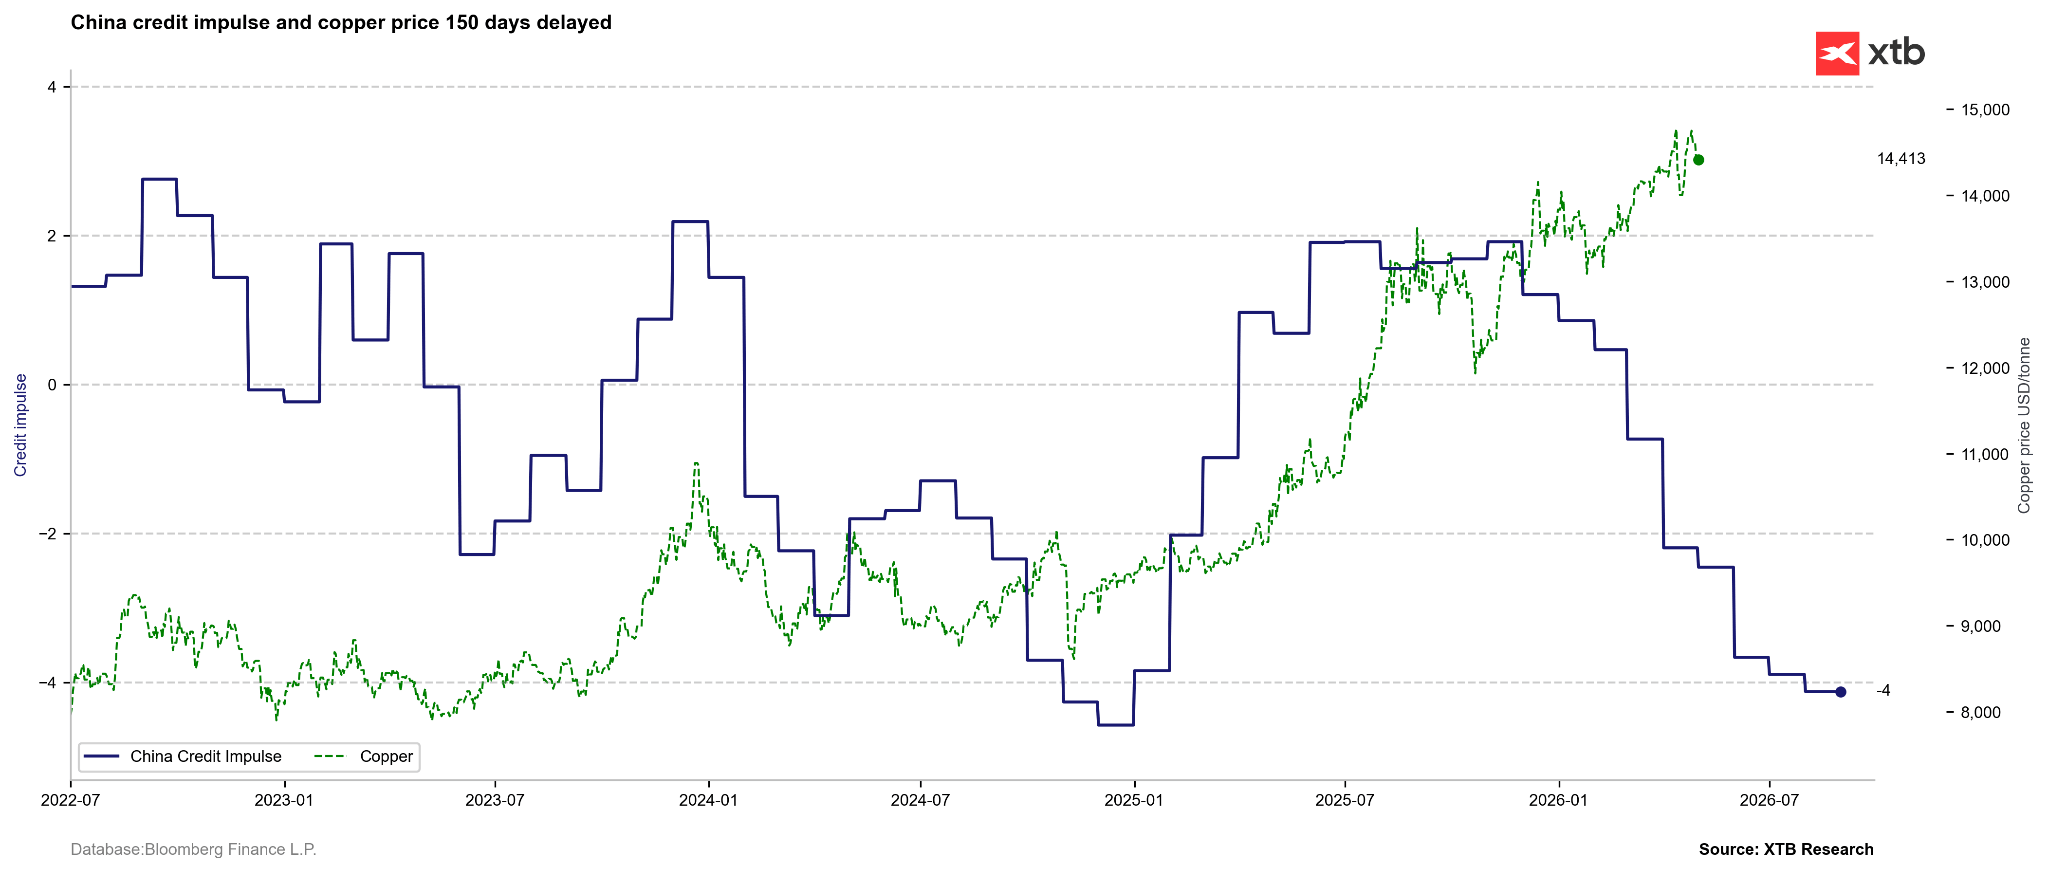
El impulso crediticio de China, que solía actuar como indicador adelantado, muestra actualmente que las subidas de precio del cobre están desconectadas de los factores de demanda. Fuente: Bloomberg Finance LP, XTB
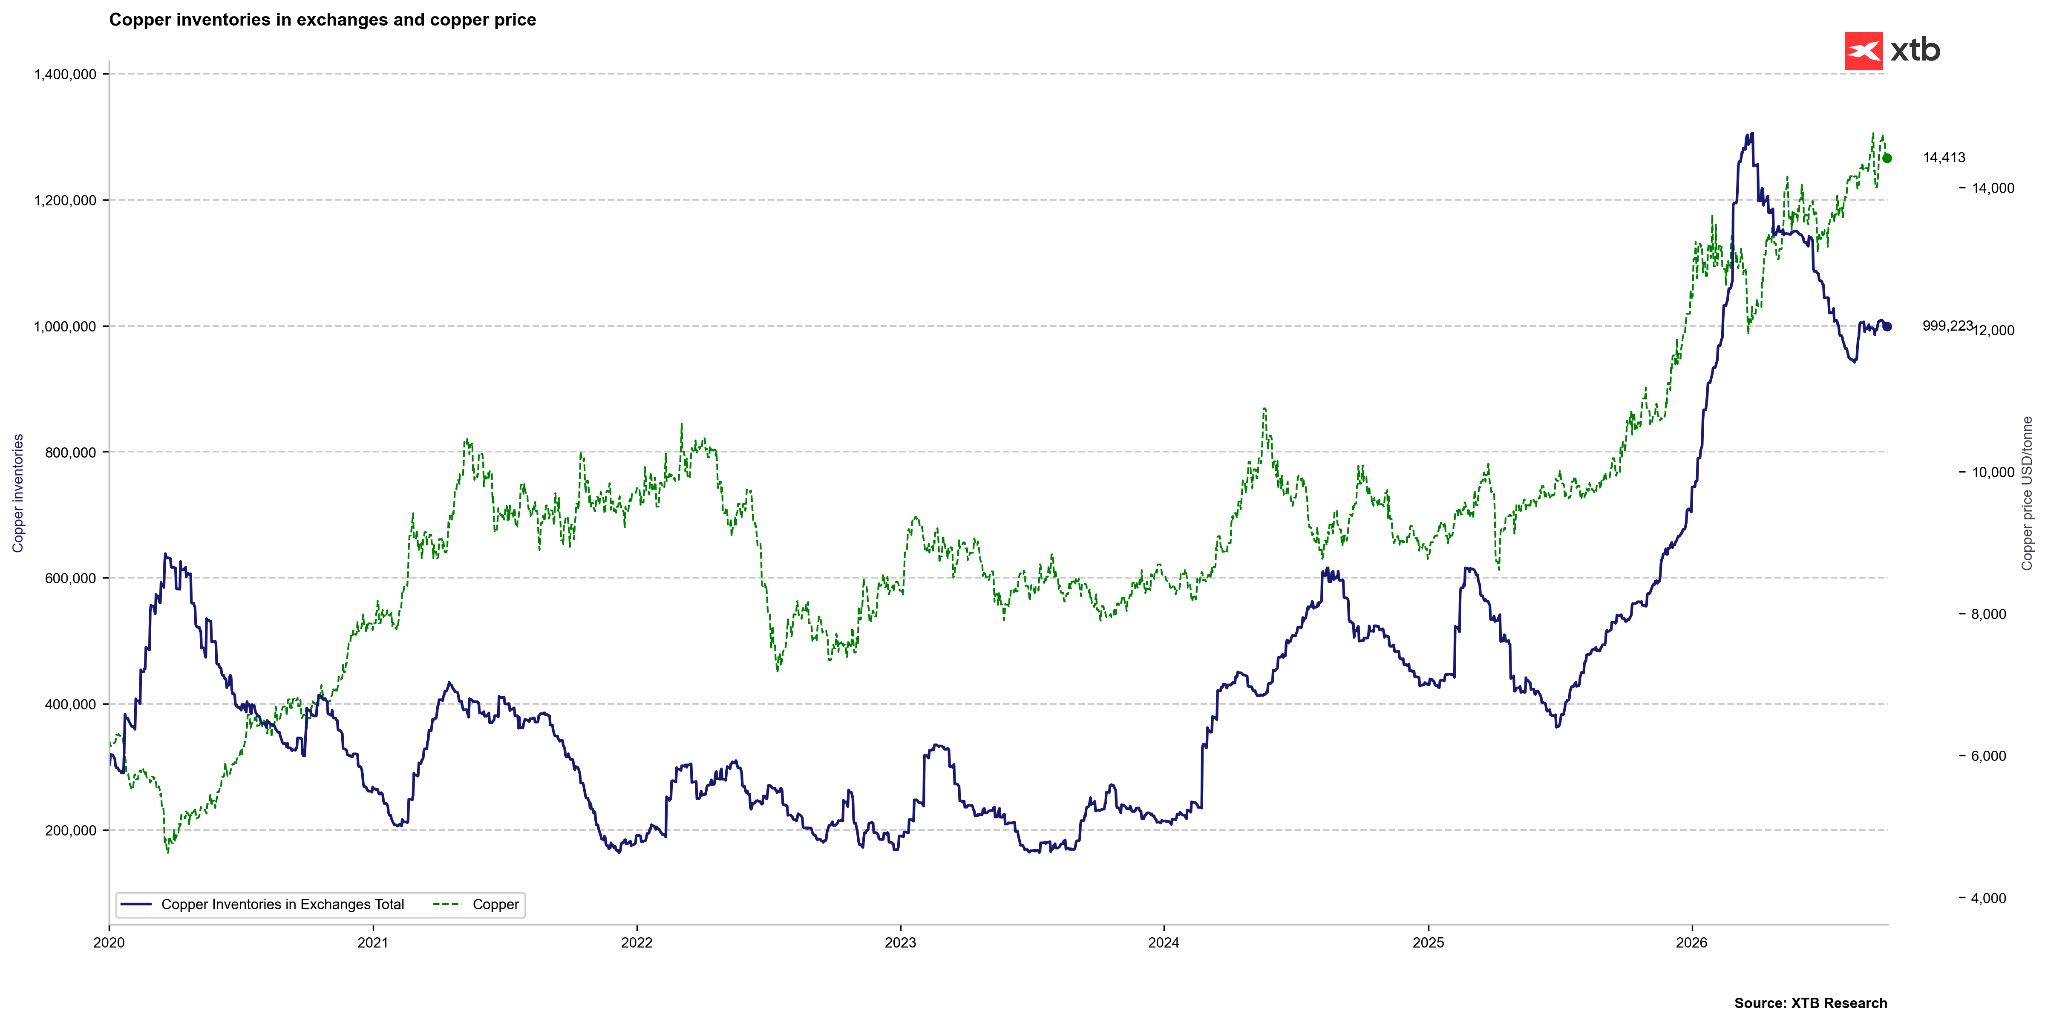
Los inventarios globales de cobre en los mercados organizados han frenado recientemente su caída y se están estabilizando. Fuente: Bloomberg Finance LP, XTB
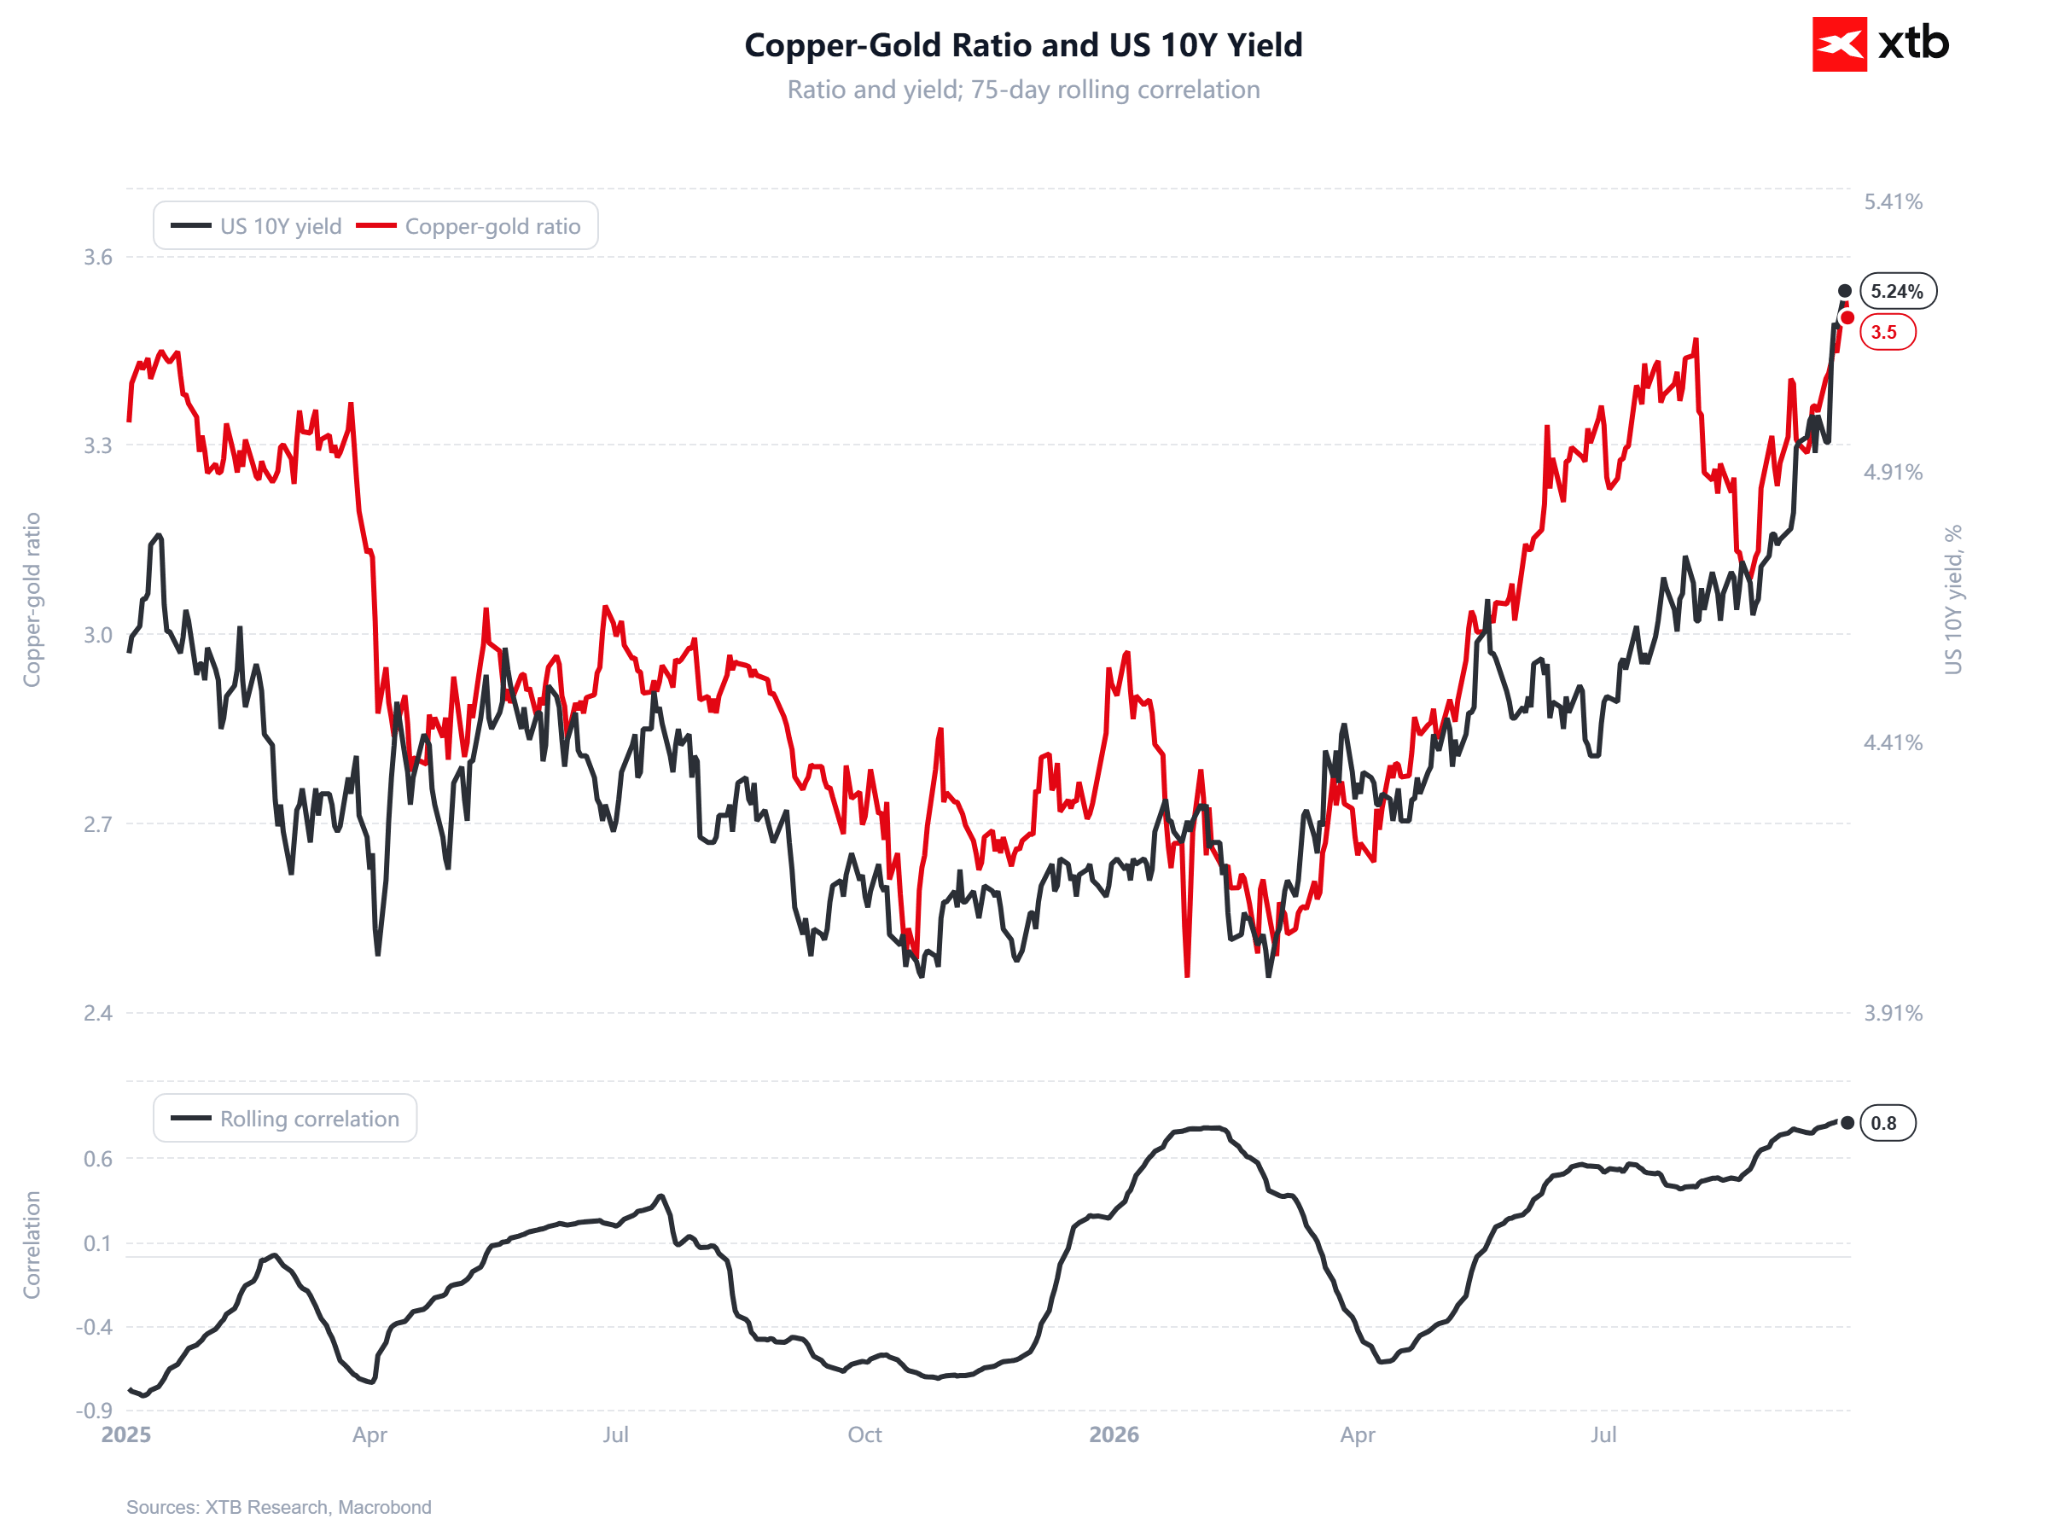
La ratio cobre-oro solía ser un importante indicador económico que señalaba el camino para las rentabilidades de la deuda. En la actualidad, las subidas del cobre obedecen principalmente a una historia de oferta a corto plazo y a temores a largo plazo de que la oferta no satisfaga la creciente demanda. Aún así, la ratio cobre-oro ha descontado bastante bien el aumento de las rentabilidades recientemente. Fuente: XTB
Valoración histórica (Z-score) y posicionamiento de la CFTC
- El Z-score del precio del cobre se sitúa en 1,32 en un horizonte de 1 año (Z1Y), 1,72 en un horizonte de 2 años (Z2Y) y alcanza 2,63 en un horizonte de 5 años (Z5Y).
- El Z-score a 5 años mostró una volatilidad notable en los últimos meses: hace seis meses se situaba en 2,17, hace tres meses subió a 2,62, hace un mes repuntó a 2,79 y ahora se ha estabilizado en 2,63.
- Según los datos de la CFTC a 22 de septiembre de 2026, el posicionamiento neto especulativo de los fondos alcanzó los 90.522 contratos largos, tocando el Z-score de la posición un nivel extremo de +2,12, correspondiente al percentil histórico 99,9 %.
- La variación semanal reflejó una fuerte entrada de capital especulativo (+15.388 contratos), elevándose la cuota de posiciones largas hasta el 76,9 %.
- Cabe destacar que los datos de la CFTC se refieren al cobre estadounidense, que cotiza en centavos de dólar por libra. Al mismo tiempo, los datos de posicionamiento en EE. UU. se correlacionan bien con los precios de Londres, que actualmente no muestran un diferencial (spread) significativo respecto a las cifras estadounidenses.
- Esta síntesis apunta a una fuerte divergencia entre las valoraciones basadas en desviaciones históricas y el agresivo posicionamiento especulativo. Un percentil elevado del 99,9 % y un aumento masivo de las posiciones netas largas junto con un sentimiento técnico neutral indican que el mercado está excesivamente masificado en el lado comprador (crowded).
- Esta estructura de posicionamiento incrementa drásticamente el riesgo de recogidas de beneficios repentinas y de una drástica corrección a la baja si surgen catalizadores macroeconómicos negativos o decepciones en los datos de demanda física.
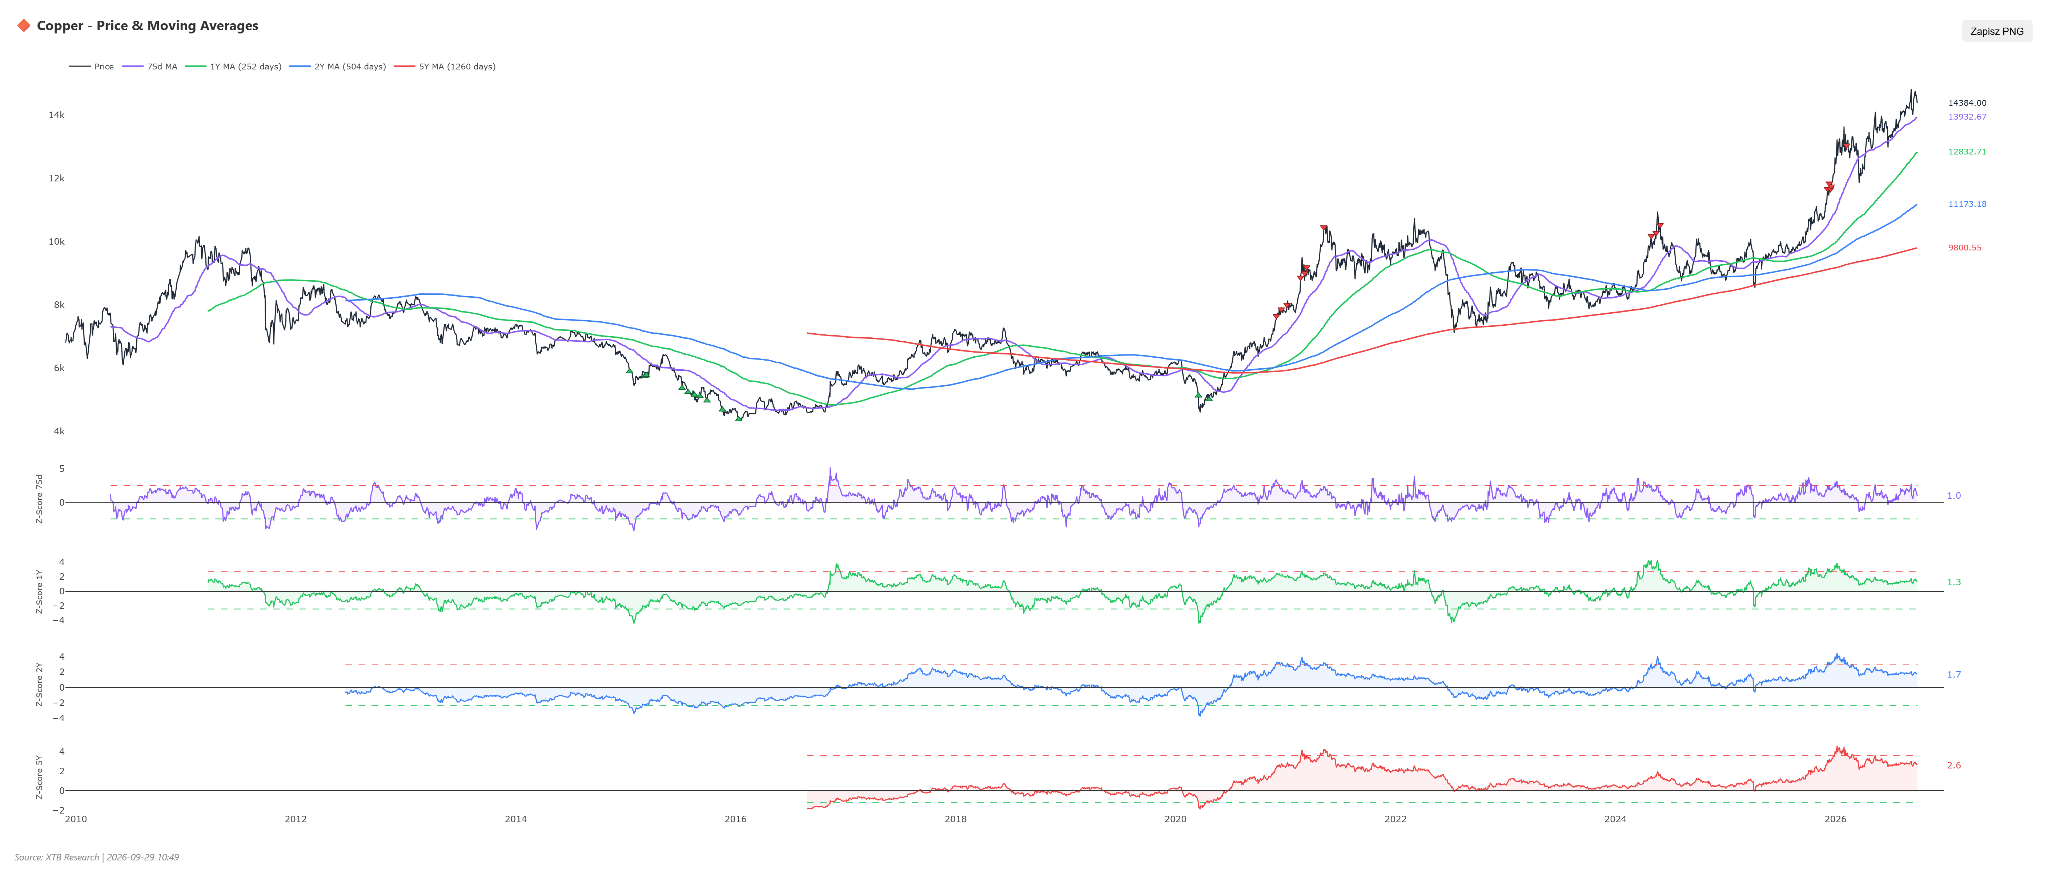
El cobre sigue estando visiblemente sobrecomprado si se observa la media a 5 años, pero el contexto previo en 2021-2022 sugiere que el metal puede consolidar durante un periodo prolongado en niveles elevados de desviación. Fuente: XTB
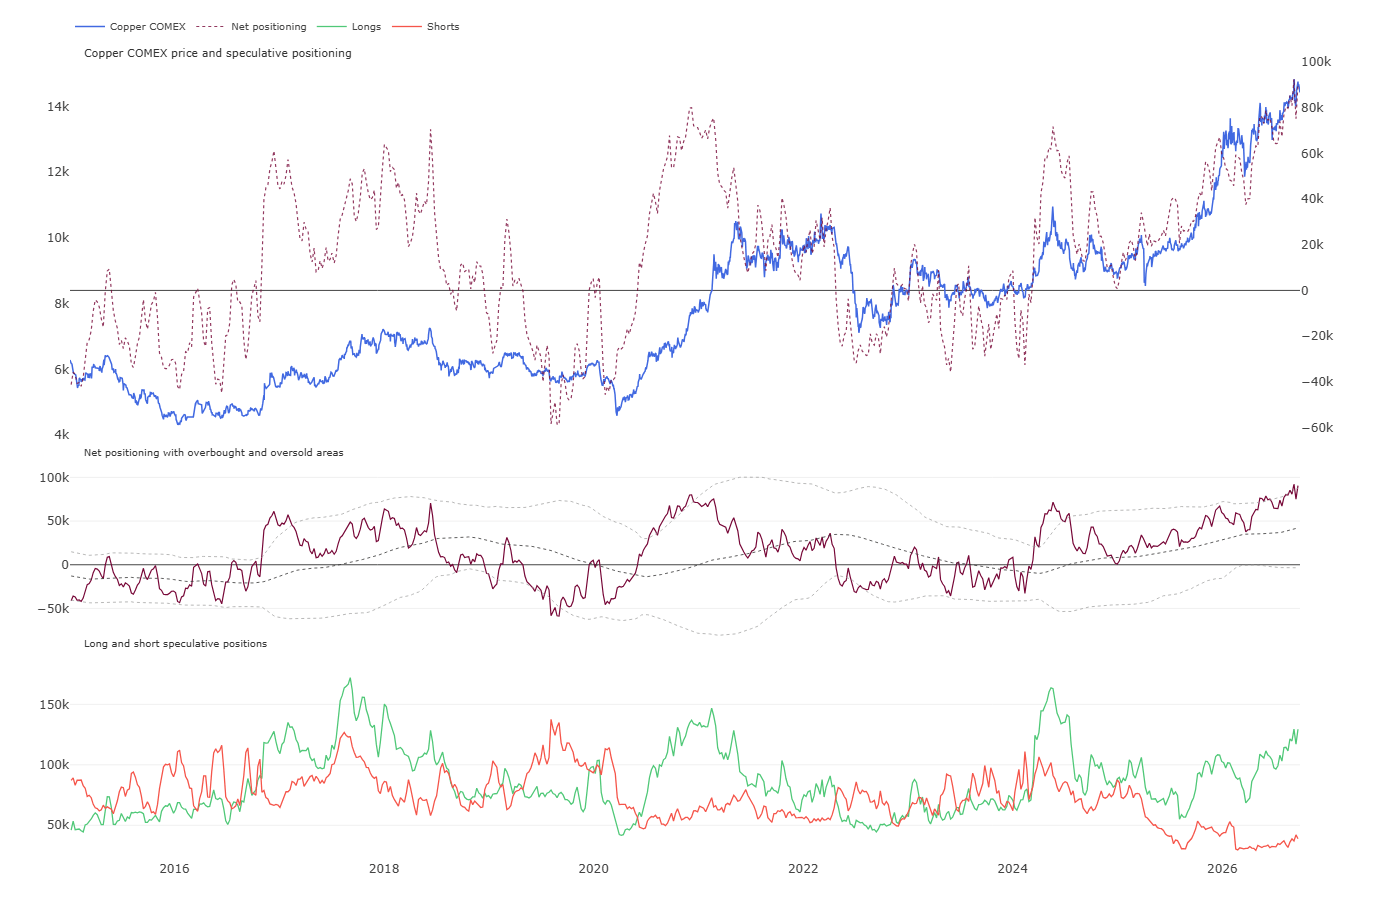
Las posiciones netas se encuentran actualmente cerca de territorio de sobrecompra extrema, pero históricamente solo un movimiento claro por encima de 2 desviaciones estándar activó una señal fuerte. Fuente: CFTC, XTB
Escenarios
-
Escenario alcista: Se materializa si el déficit físico de concentrado de cobre se profundiza aún más, ocurren interrupciones inesperadas en minas clave y la actividad industrial y de pedidos se acelera en los sectores de alta tecnología y energías renovables de China. Una condición necesaria es mantener el soporte en la media móvil SMA y defender los niveles de retroceso por encima de los 14.000 USD por tonelada. Con el sólido respaldo de los fondos y un posicionamiento neto permanentemente elevado, la cotización del cobre podría romper las resistencias técnicas y dirigirse hacia los 14.800–15.200 USD por tonelada.
-
Escenario bajista: Asume una oleada de ventas y la liquidación de las elevadísimas posiciones largas por parte de los inversores especulativos, lo que podría desencadenarse por el empeoramiento de los indicadores macroeconómicos o por una mayor entrada de chatarra de cobre en los mercados desarrollados. Las condiciones técnicas requieren una caída sostenida del RSI por debajo de 40, un cruce de las líneas del MACD a favor de los vendedores y una ruptura del precio por debajo del soporte clave en torno a los 14.150 USD por tonelada. Bajo una rápida liquidación del récord de posicionamiento especulativo, los precios del cobre podrían desplomarse hacia los 13.600–13.800 USD por tonelada.
Petróleo Crudo
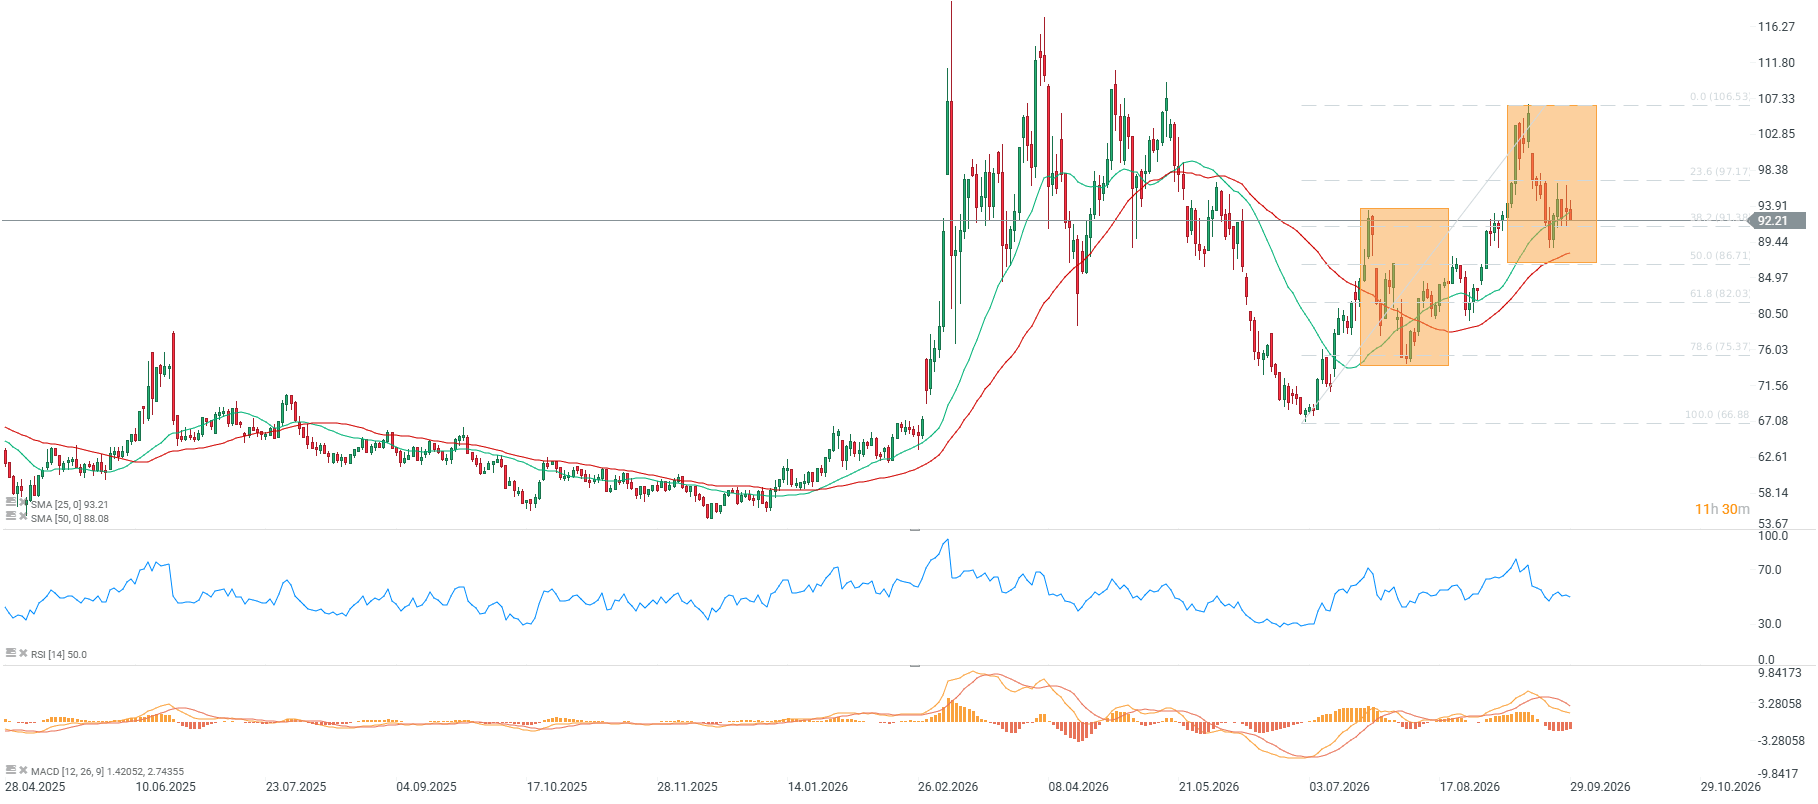
- El crudo WTI cotiza a 92,74 USD por barril, lo que refleja una ganancia mensual del 7,50 %, un fuerte repunte en el año (YTD) del 61,96 % y un incremento interanual del 48,57 %.
- El indicador RSI se sitúa en 45 puntos, señalando una posición de mercado neutral; la media móvil SMA mantiene una señal alcista, mientras que el indicador MACD genera una señal bajista.
- La cotización se mantiene un 5,28 % por encima de la SMA de 50 periodos bajo un sentimiento de mercado neutral, aunque las ganancias matinales han dado paso a un retroceso por debajo de la SMA25.
- No obstante, solo un movimiento por debajo del retroceso del 50,0 % señalaría un intento real de romper la tendencia alcista vigente desde principios de julio.
Gráfico del petróleo WTI con velas de un día
Contexto fundamental y de mercado
- Los futuros del crudo Brent para noviembre cayeron a 105 USD por barril, mientras que el contrato de diciembre luchó por volver a superar los 100 USD por barril.
- La recuperación parcial del tránsito por el estrecho de Ormuz hasta unos 7,4 millones de barriles por día (bpd), según el seguimiento de Kpler, permitió que las exportaciones totales de Oriente Medio aumentasen a 12,8 millones de bpd en septiembre. Algunos informes sugieren incluso que las exportaciones de la región alcanzaron en los últimos días hasta 17 millones de bpd.
- Sin embargo, el aspecto clave es que los costes asociados a las exportaciones de petróleo del Golfo Pérsico (seguros, transbordos) ascienden actualmente a entre 20 y 30 USD por barril. Por tanto, solo un acuerdo real podría provocar un desplome sostenido del precio por debajo del nivel de los 80 USD por barril.
- La alianza OPEC+ mantuvo sin cambios sus recortes de producción, con la producción de Arabia Saudí estabilizándose en torno a los 10,48 millones de bpd.
- La Agencia Internacional de la Energía (AIE) estima la capacidad excedente efectiva de la OPEC+ en solo 0,22 millones de bpd, lo que señala una ausencia de colchón de oferta.
- La EIA estadounidense prevé cierres forzosos de producción en el Golfo Pérsico por un promedio de 5,7 millones de bpd en el cuarto trimestre de 2026.
- Los anuncios de una posible prohibición de exportar diésel por parte de EE. UU. hicieron que los márgenes de refinado (crack margins) se desplomaran a mínimos mensuales, desanimando a las refinerías estadounidenses de comprar crudo y pesando sobre los precios del WTI, al tiempo que impulsaban al alza los precios del diésel en Europa.
- El presidente del parlamento iraní, Qalibaf, declaró a través de los medios estatales que ningún país de la región venderá su petróleo si Irán no puede vender el suyo, advirtiendo de que la falta de seguridad para Irán significa una falta de seguridad para las infraestructuras regionales.
- El Banco Central Europeo, a través de su representante Kazimir, destacó que los precios de la energía siguen siendo un factor macroeconómico clave.
- El Grupo Lufthansa señaló los precios del petróleo y los problemas de flota como los principales factores que anticipan otro año de retos operativos y financieros para la aerolínea.
- Argentina amenazó con emprender acciones legales y una demanda contra el Reino Unido a menos que se suspenda un proyecto de perforación petrolífera marina cerca de las islas Malvinas (Falkland Islands).
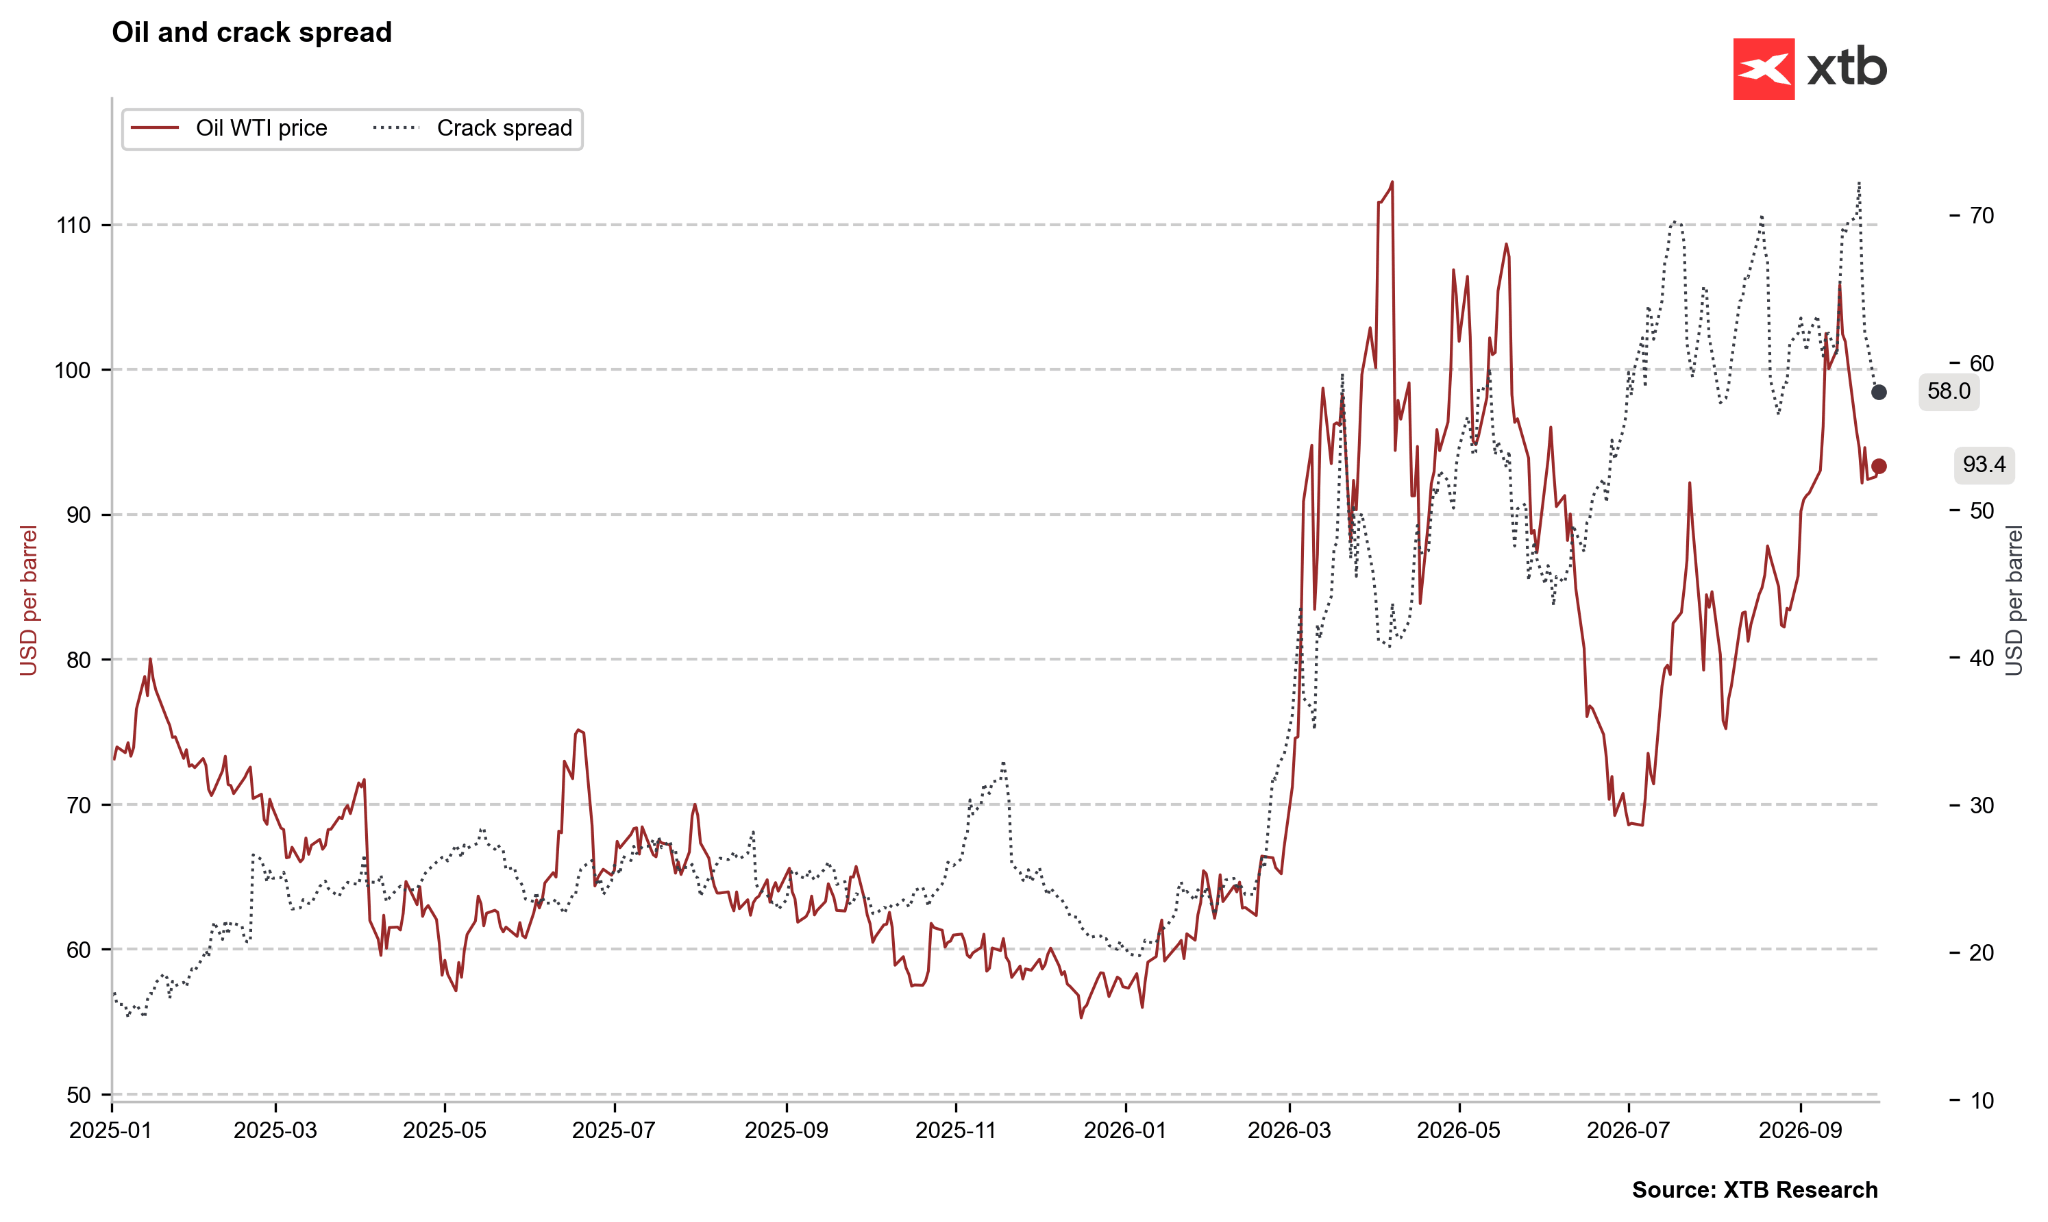
El crack spread está cayendo de forma visible, pero se mantiene en niveles históricamente altos. Fuente: Bloomberg Finance LP, XTB
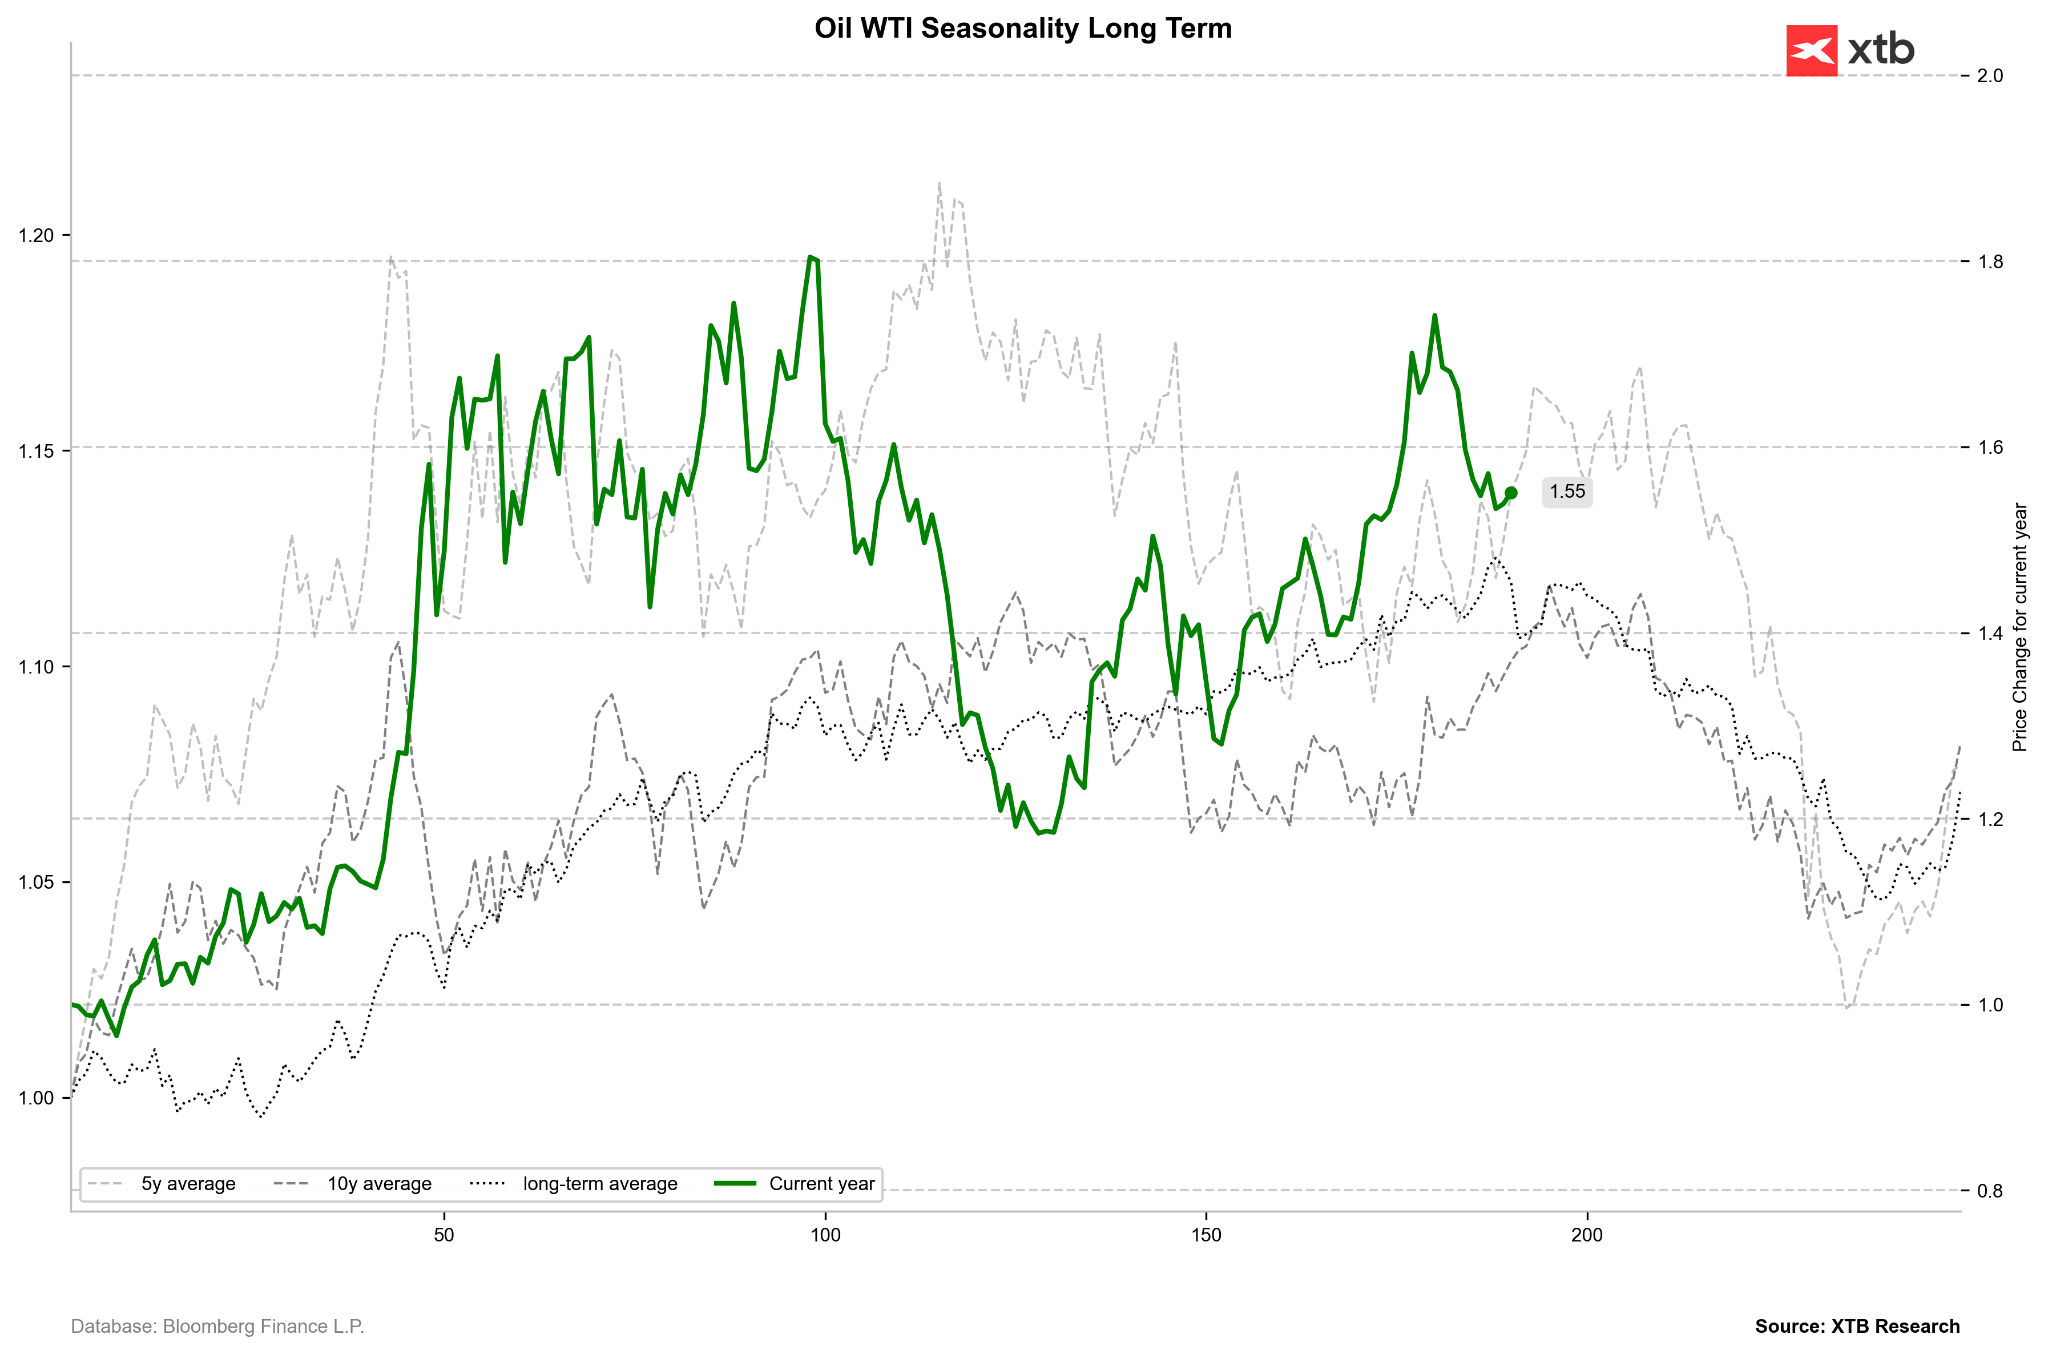
El crudo WTI se aproxima a un pico estacional. Las medias a largo plazo apuntan a correcciones de precios en el periodo octubre-noviembre. Fuente: Bloomberg Finance LP, XTB
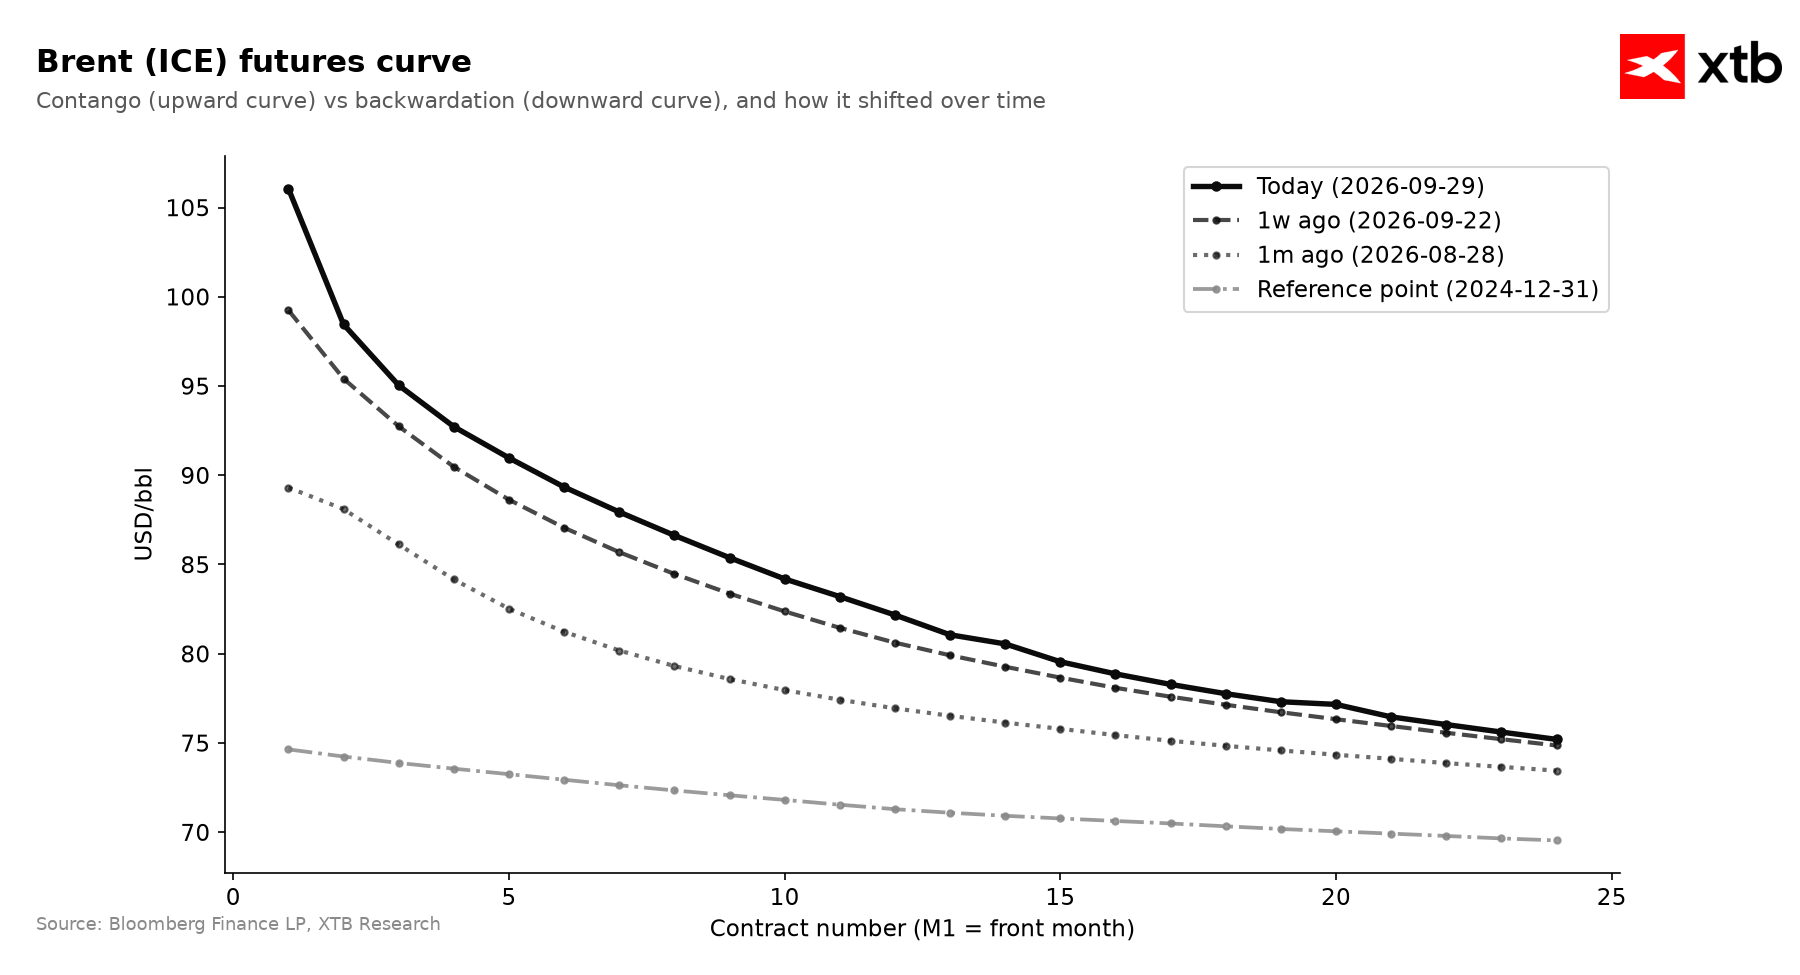
El diferencial de calendario (calendar spread) del tramo frontal en el Brent se encuentra exagerado debido principalmente al vencimiento de los contratos. Sin embargo, toda la curva está elevada, incluso ante los indicios de reanudación de las exportaciones desde Oriente Medio. Fuente: XTB
Valoración histórica (Z-score) y posicionamiento de la CFTC
- El Z-score del petróleo crudo se sitúa en Z1Y: +0,90, Z2Y: +1,54 y Z5Y: +1,04.
- En una perspectiva a 5 años, el Z-score mostró volatilidad, situándose en +0,37 hace un mes, -0,61 hace tres meses, +1,26 hace seis meses y estabilizándose actualmente en +1,04, reflejando un claro repunte en las valoraciones a medio plazo.
- Según los datos de la CFTC a 22 de septiembre de 2026, el posicionamiento neto especulativo alcanzó los +141.106 contratos, con un Z-score de -0,18 y un percentil del 58,1 %.
- El cambio semanal en la posición neta mostró un aumento de 5.201 contratos, situándose la cuota de posiciones largas en el 62,2 %.
- El posicionamiento especulativo se sitúa dentro de unos límites históricos moderados y no muestra oscilaciones extremas, lo que confirma un optimismo moderado en el mercado sin signos de una burbuja especulativa exagerada.
- Esto significa que la valoración actual se apoya más en factores fundamentales y geopolíticos sólidos que en un apalancamiento financiero creciente por parte de los especuladores.
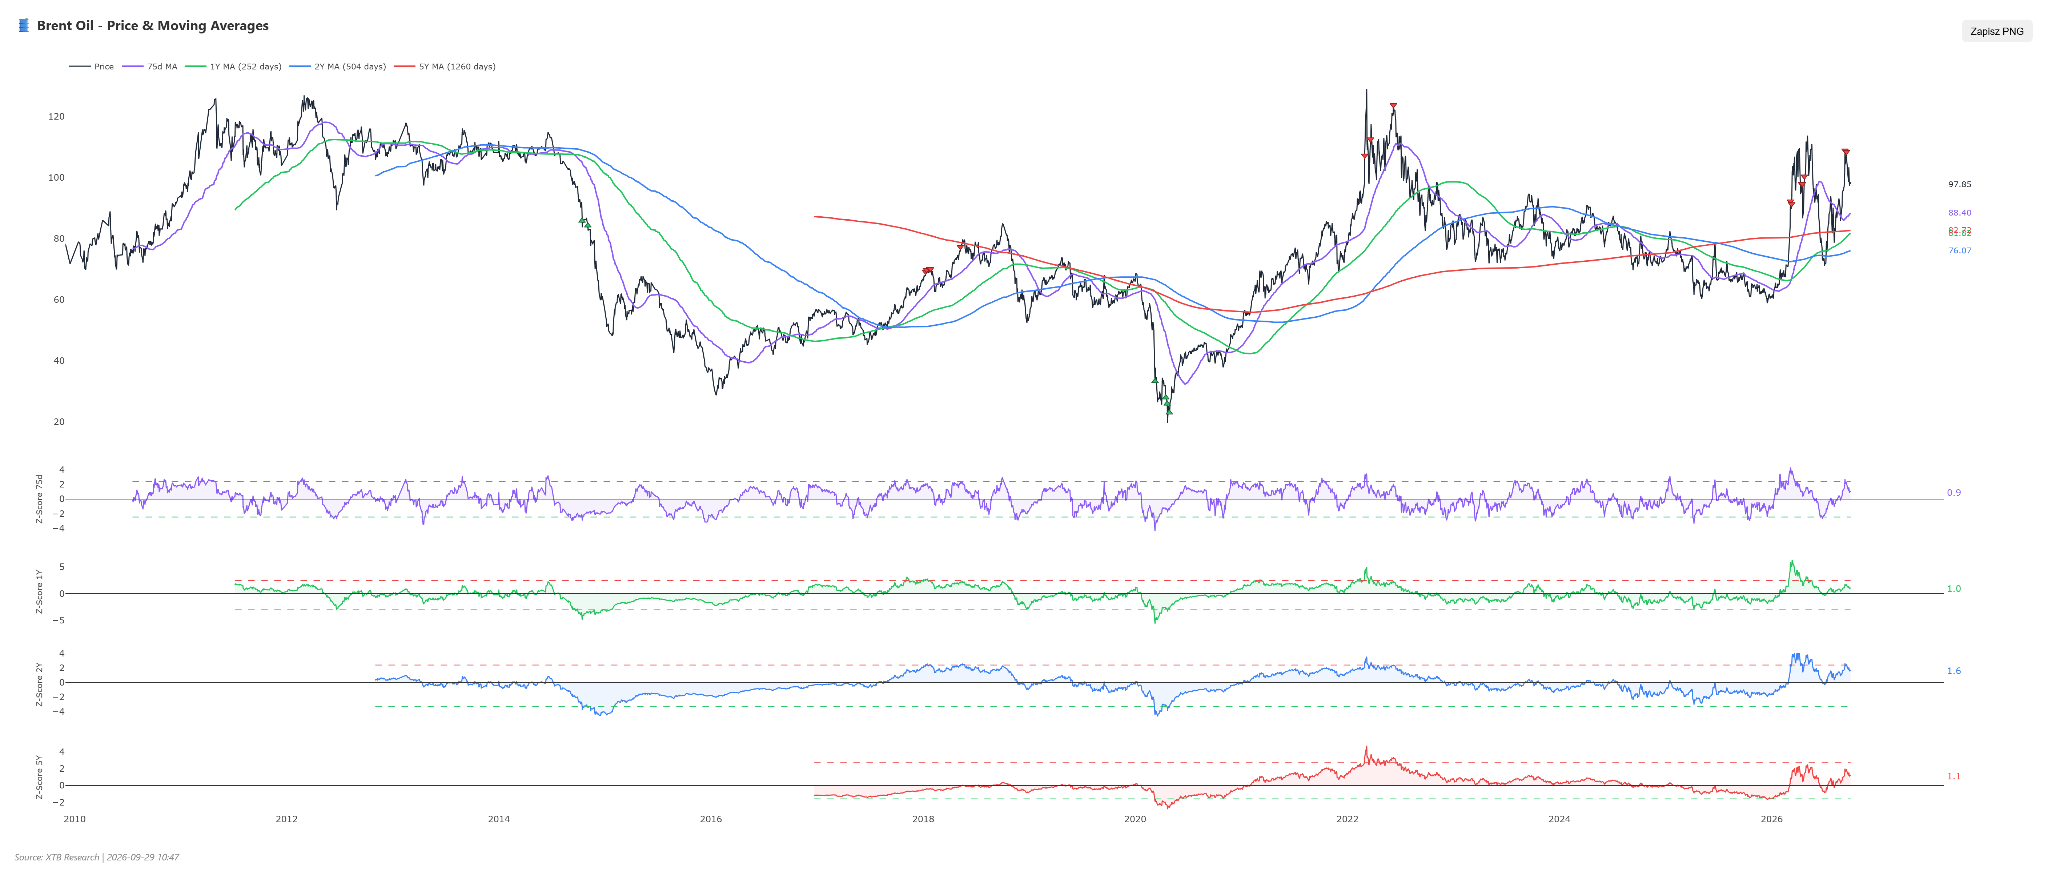
El petróleo ha mostrado recientemente una señal de sobrecompra a corto plazo en relación con las medias móviles a 3 meses y 2 años. Fuente: XTB
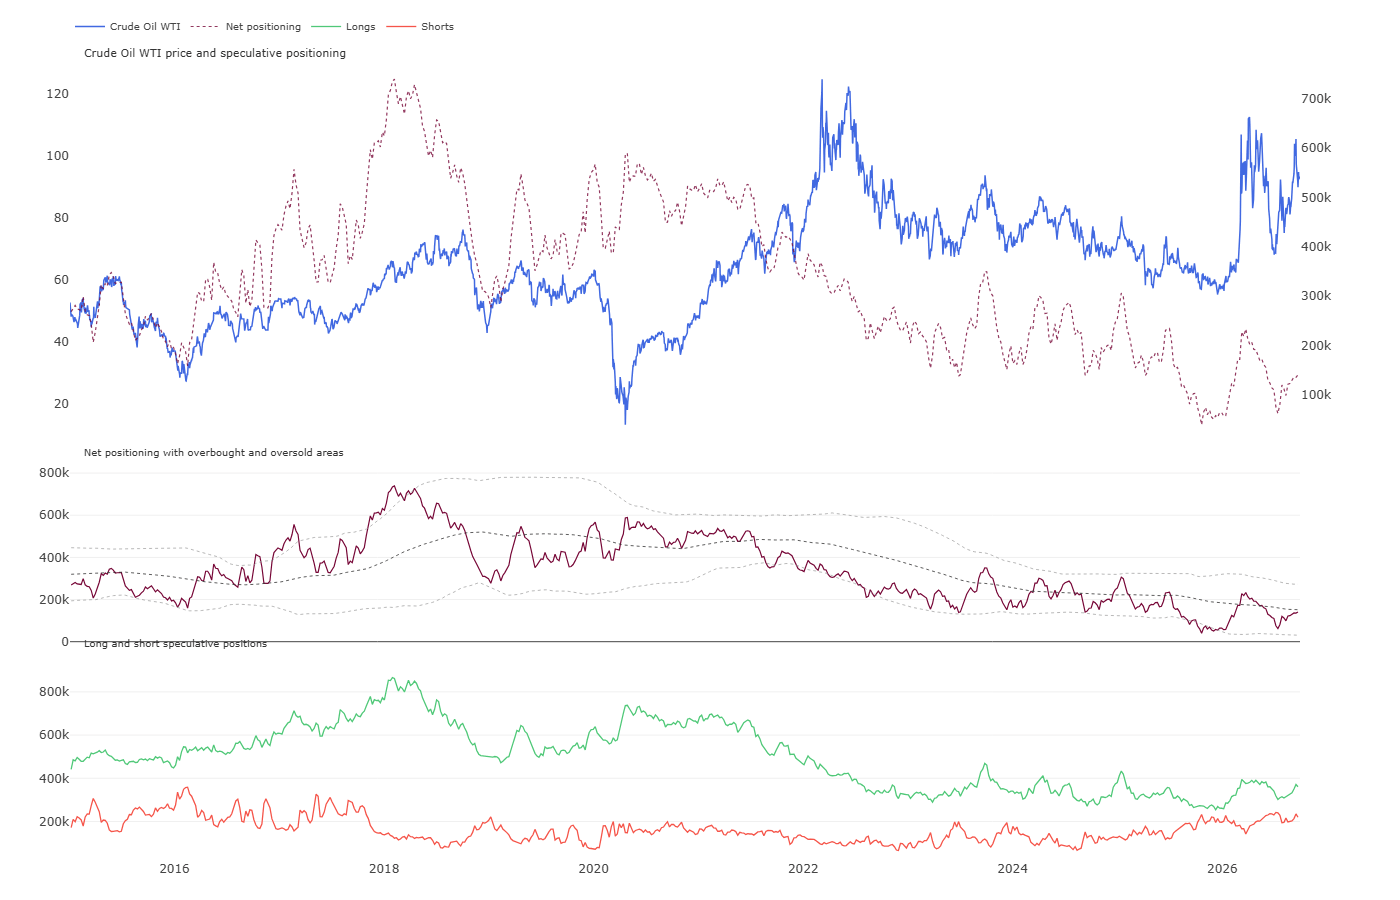
Recientemente observamos un ligero aumento de las posiciones largas, lo que situó las posiciones netas cerca de la media a 2 años. Un incremento de las posiciones largas por encima de 400.000 podría proporcionar una señal contraria de sobrevaloración moderada. Fuente: CFTC, XTB
Escenarios
-
Escenario alcista: Asume la materialización del riesgo geopolítico mediante un bloqueo prolongado de las rutas marítimas en Oriente Medio o una mayor escalada de tensiones en la región del Golfo Pérsico. Esto, dada la capacidad de producción excedente críticamente baja de la OPEC+ (0,22 millones de bpd), desencadenará un déficit físico severo. Un catalizador alcista adicional será el mantenimiento de un diferencial amplio entre el Brent y el WTI junto con un agravamiento de la crisis de productos en Europa vinculada a las restricciones de exportación de combustible en Norteamérica. Estas condiciones deberían llevar a romper resistencias técnicas, buscando la cotización del Brent por encima de los 110,00 USD por barril y el WTI estadounidense hacia los 98,00–100,00 USD por barril.
-
Escenario bajista: Plantea una distensión de las tensiones geopolíticas en el estrecho de Ormuz y una normalización plena y estable del tránsito marítimo por encima de las previsiones, acompañada de un descenso en los márgenes de refinado y la aplicación efectiva de los límites a la exportación de diésel en EE. UU. golpeando la demanda base en América. La presión bajista también se verá reforzada por las paradas programadas en las refinerías y la pérdida de impulso inflacionista, lo que forzaría acciones más restrictivas de los bancos centrales. El cumplimiento de estas condiciones técnicas y fundamentales arrastraría la cotización del WTI por debajo del soporte cercano a 88,00 USD por barril, y el Brent hacia los 90–95 USD por barril.
Café
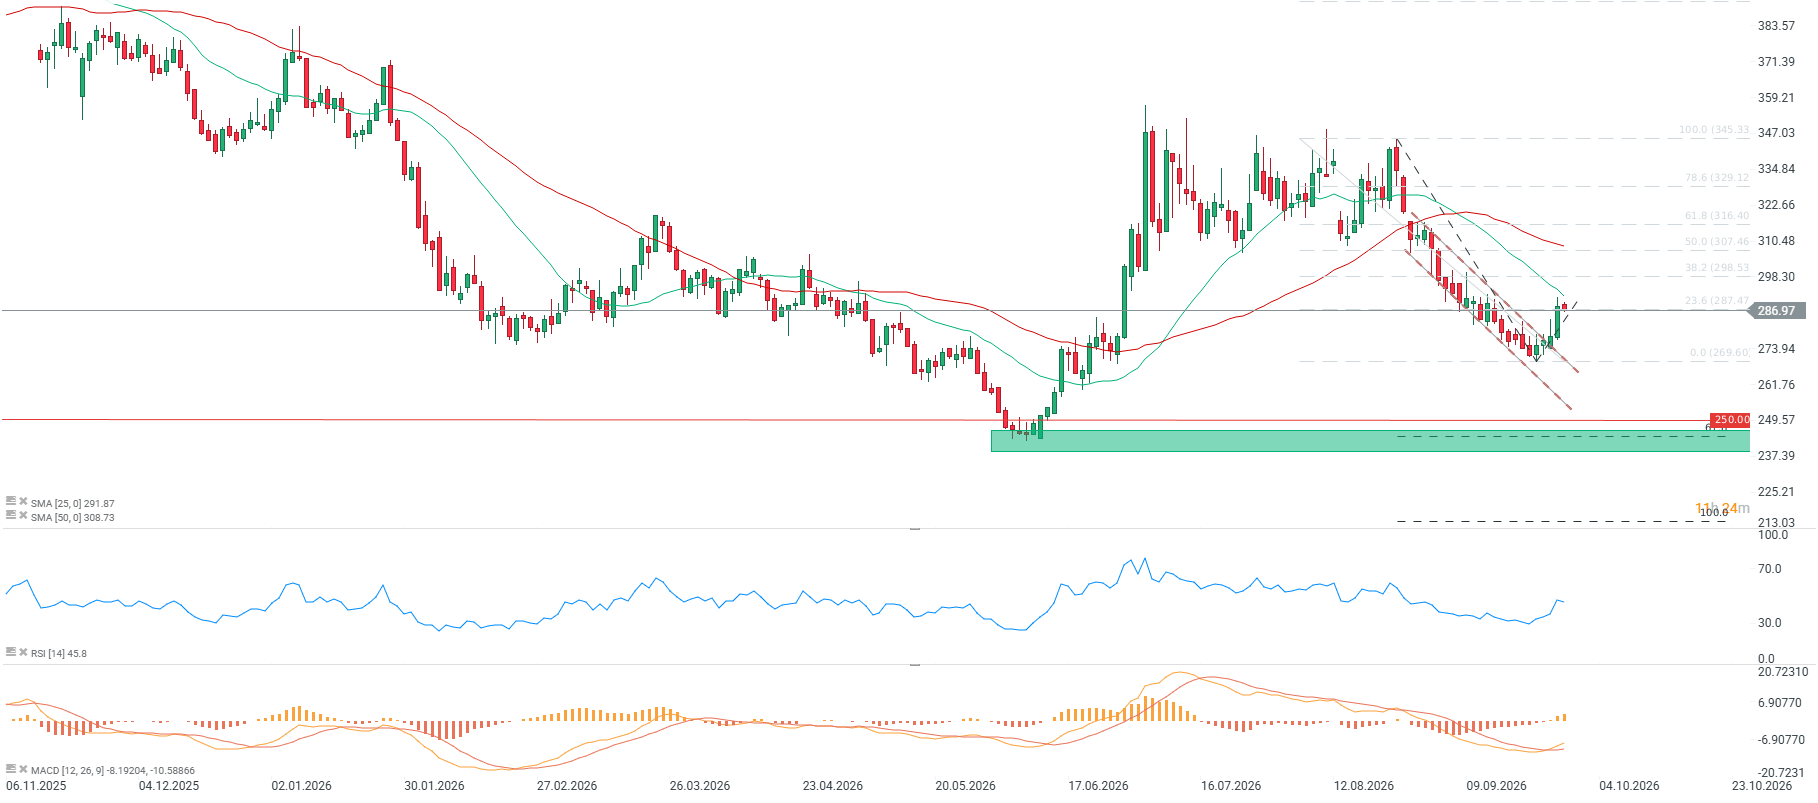
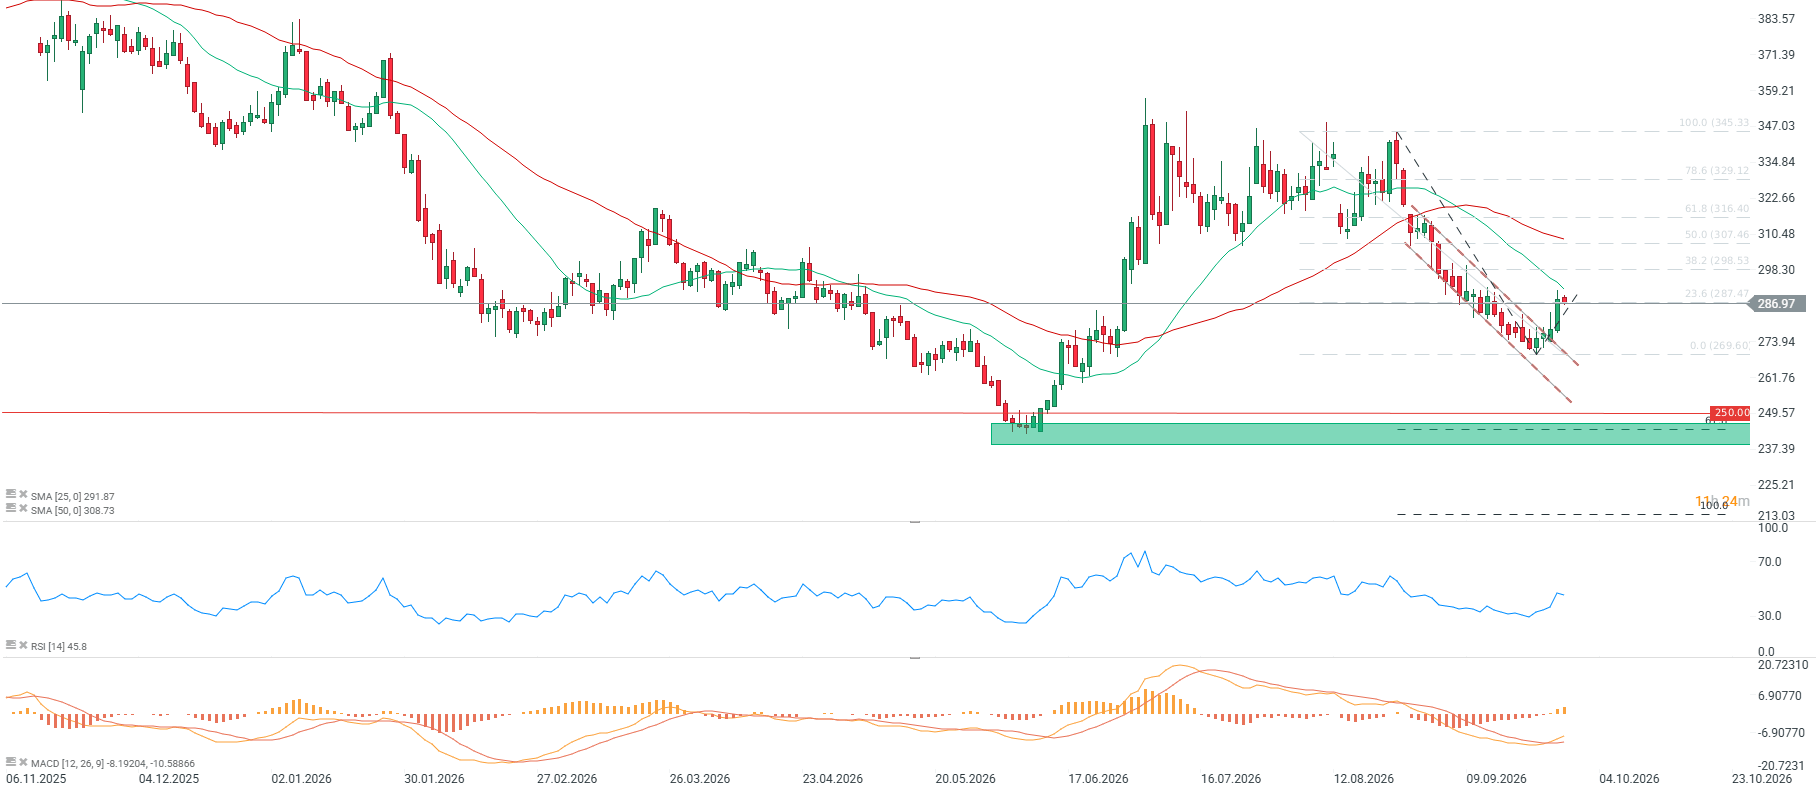
- El precio del futuro de café cotiza actualmente en 289,77, registrando una caída mensual del 7,23 %, un descenso en el año (YTD) del 18,41 % y una corrección interanual del 22,55 %.
- El indicador RSI se halla en un nivel neutral de 49 puntos, mientras que la media móvil SMA genera señales alcistas, respaldadas además por un indicador MACD al alza.
- La cotización se mantiene un 6,16 % por debajo de la media móvil de 50 sesiones en un contexto de sentimiento neutral.
- La ruptura de la directriz bajista genera una potencial señal alcista, pero solo un movimiento por encima de los 300 centavos por libra y por encima de la SMA25 ofrecería opciones de una recuperación sostenida e intentar alcanzar la zona del retroceso del 50,0 de la última onda bajista.
- Si el café no logra remontar por encima de los 290 centavos por libra, el salto actual podría ser solo una breve corrección antes de intentar caer hacia los mínimos de junio por debajo de los 250 centavos por libra, donde se encuentra la extensión del 61,8 del último tramo correctivo en la tendencia bajista de agosto-septiembre.
Gráfico del café con velas de un día
Contexto fundamental y de mercado
- Los futuros de café arábica registraron en Nueva York su mayor subida mensual, disparándose a finales de septiembre hasta un 4,6 % hasta los 2,915 USD por libra para entrega en diciembre tras romper un umbral técnico clave en los 2,84 USD por libra.
- Los fundamentos generales del mercado siguen sesgados a la baja, influenciados principalmente por el ritmo continuo de envíos desde Brasil de su masiva cosecha actual, que se espera supere holgadamente los 70 millones de sacos en total.
- Se estima que Brasil exportará entre 4,3 y 4,6 millones de sacos de café en septiembre, consistiendo la mayor parte en grano arábica, lo que los analistas consideran un volumen muy elevado.
- Las predicciones meteorológicas proyectan lluvias en Brasil para los próximos días, lo que debería estimular y favorecer la floración de cara a la próxima cosecha.
- Las precipitaciones en la mayor región productora de café arábica de Brasil alcanzaron los 29,7 mm la semana pasada, lo que representa el 112 % de la norma histórica para este periodo.
- Las regiones del sur y suroeste del estado de Minas Gerais representan habitualmente cerca del 30 % de la producción nacional de arábica, y la precipitación media histórica para esta época se sitúa en 26,4 mm, dentro de un rango de 0,6 mm a 79,4 mm.
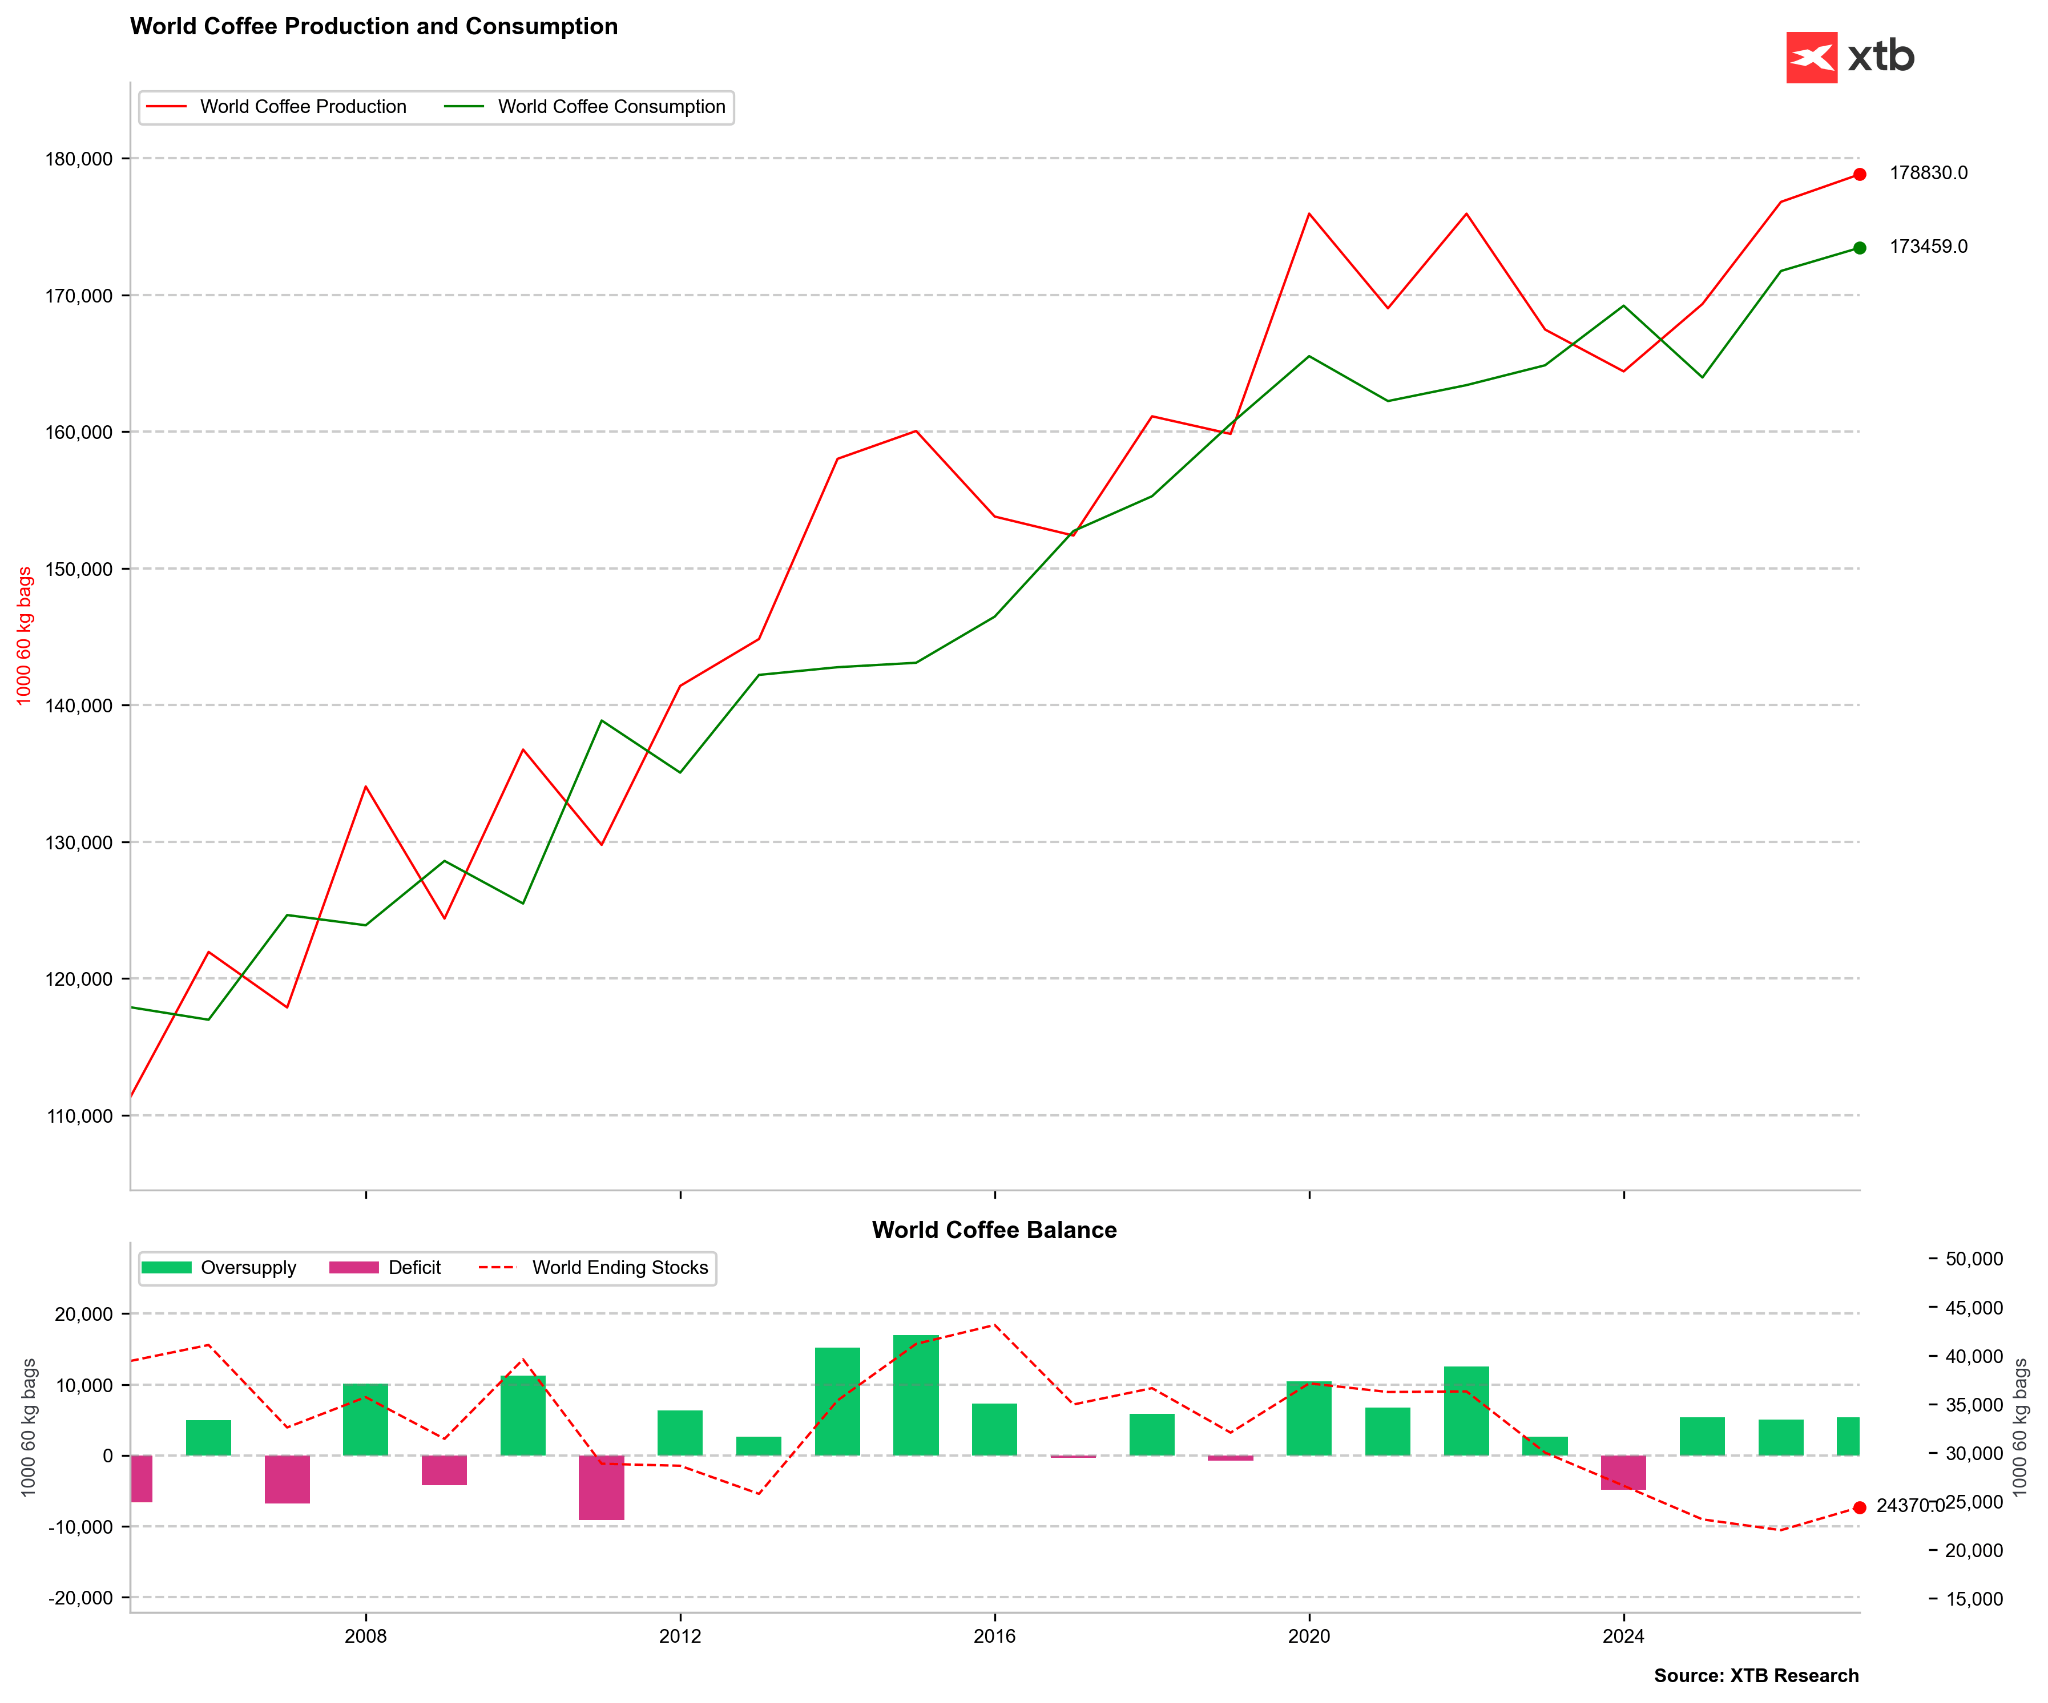
Según datos del USDA, la temporada 26/27 será otro año de fuerte exceso de oferta. Fuente: Bloomberg Finance LP, XTB
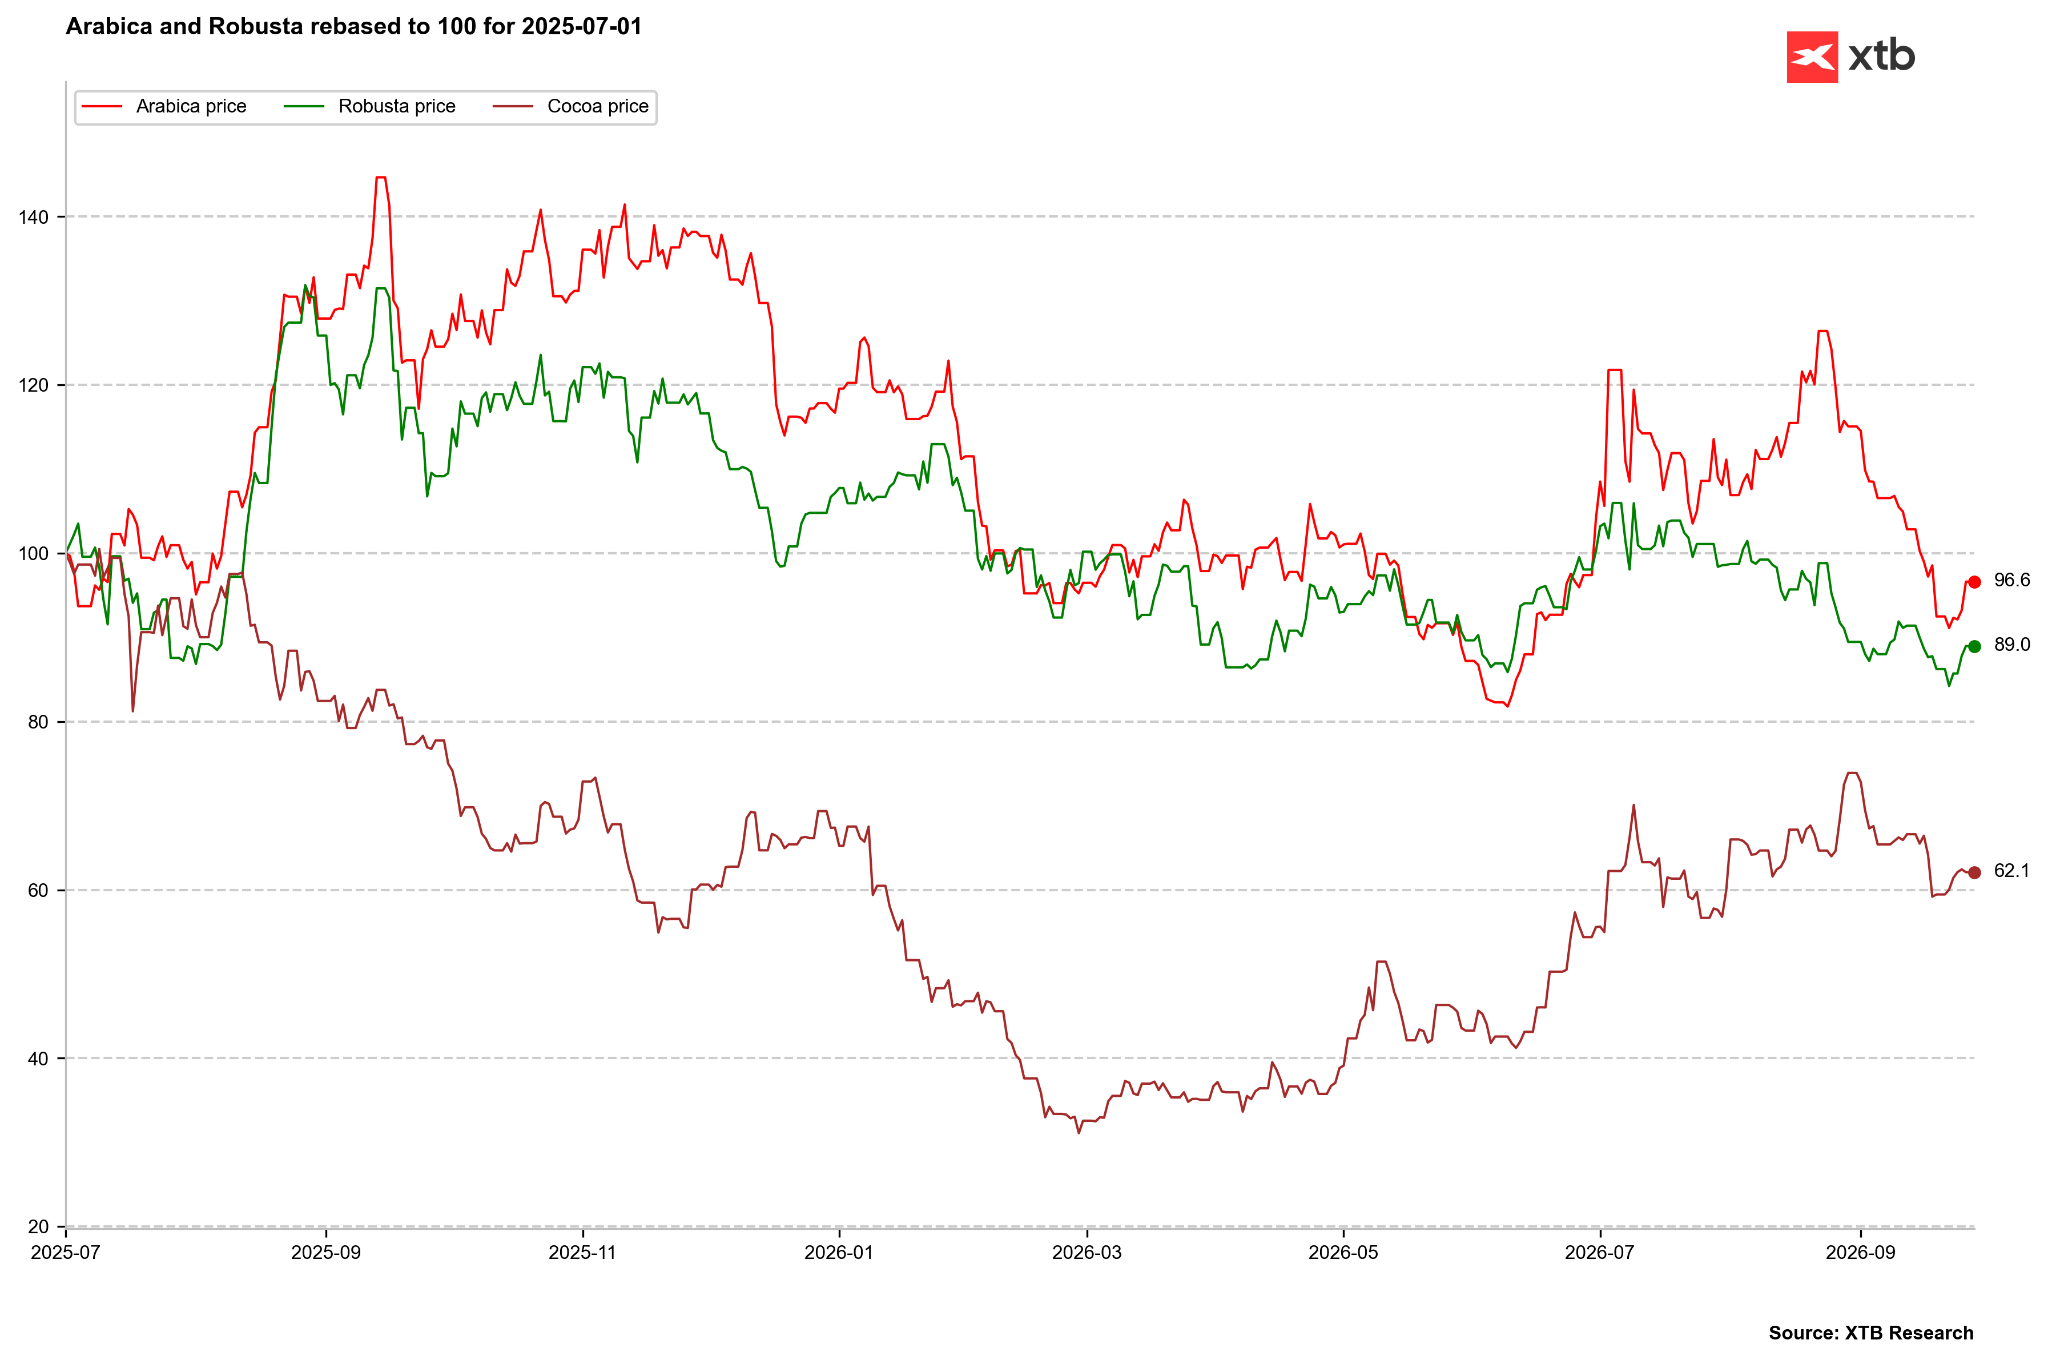
Los precios del arábica se ajustaron para equipararse a los severos descensos previos del robusta. Sin embargo, conviene recordar que el robusta podría afrontar riesgos alcistas dado el impacto de El Niño en las cosechas de Vietnam e Indonesia. Fuente: Bloomberg Finance LP, XTB
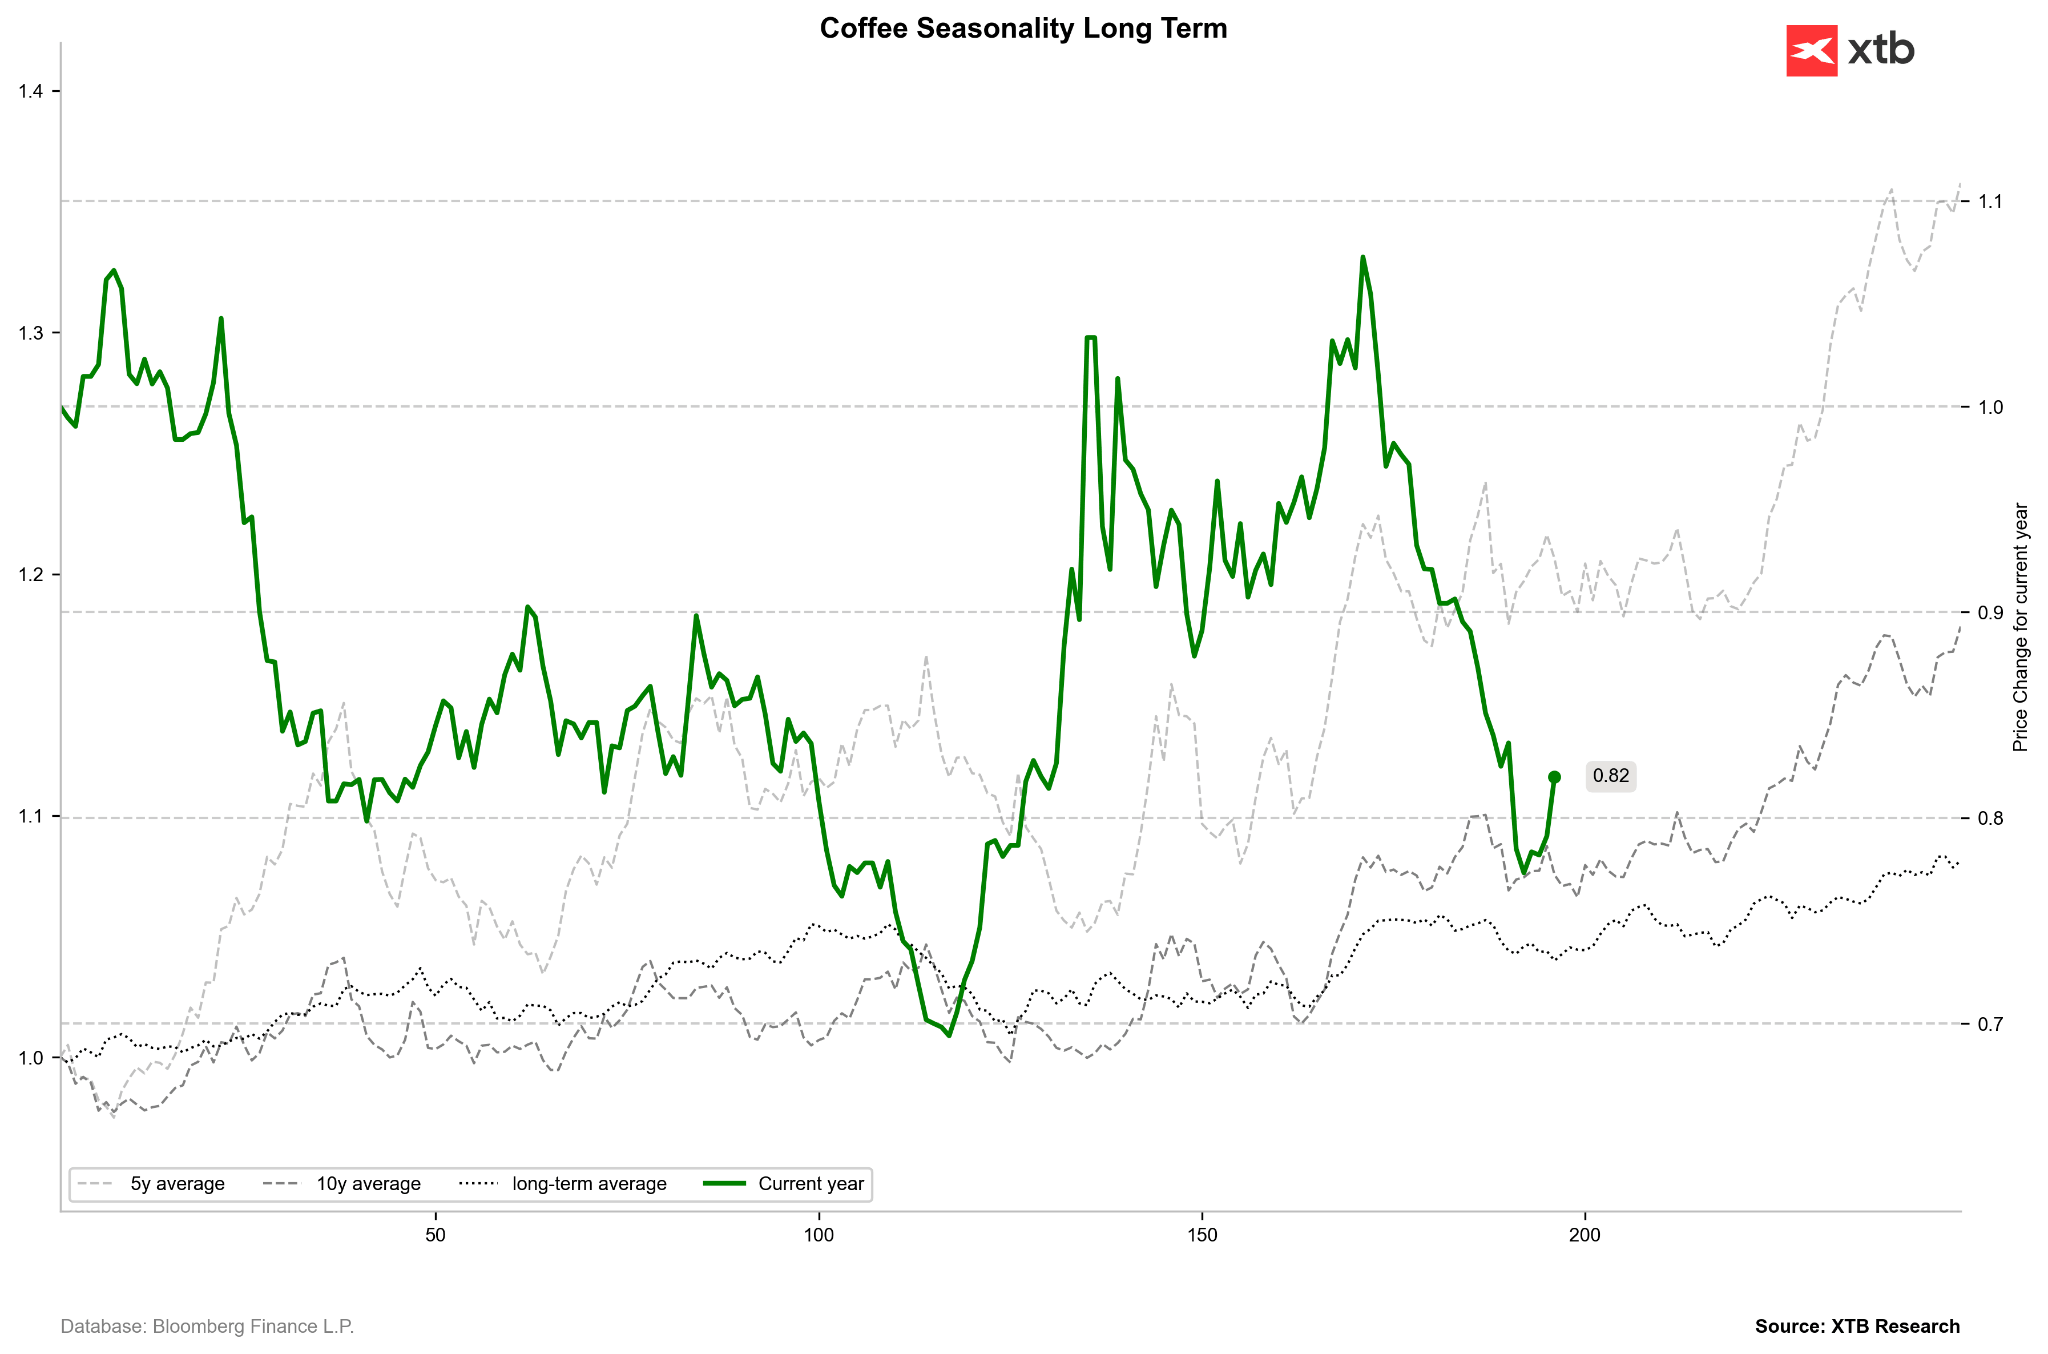
Atendiendo al comportamiento histórico del precio del café, la recta final del año ha sido tradicionalmente positiva. La estacionalidad muestra una consolidación hasta finales de noviembre. Fuente: Bloomberg Finance LP, XTB
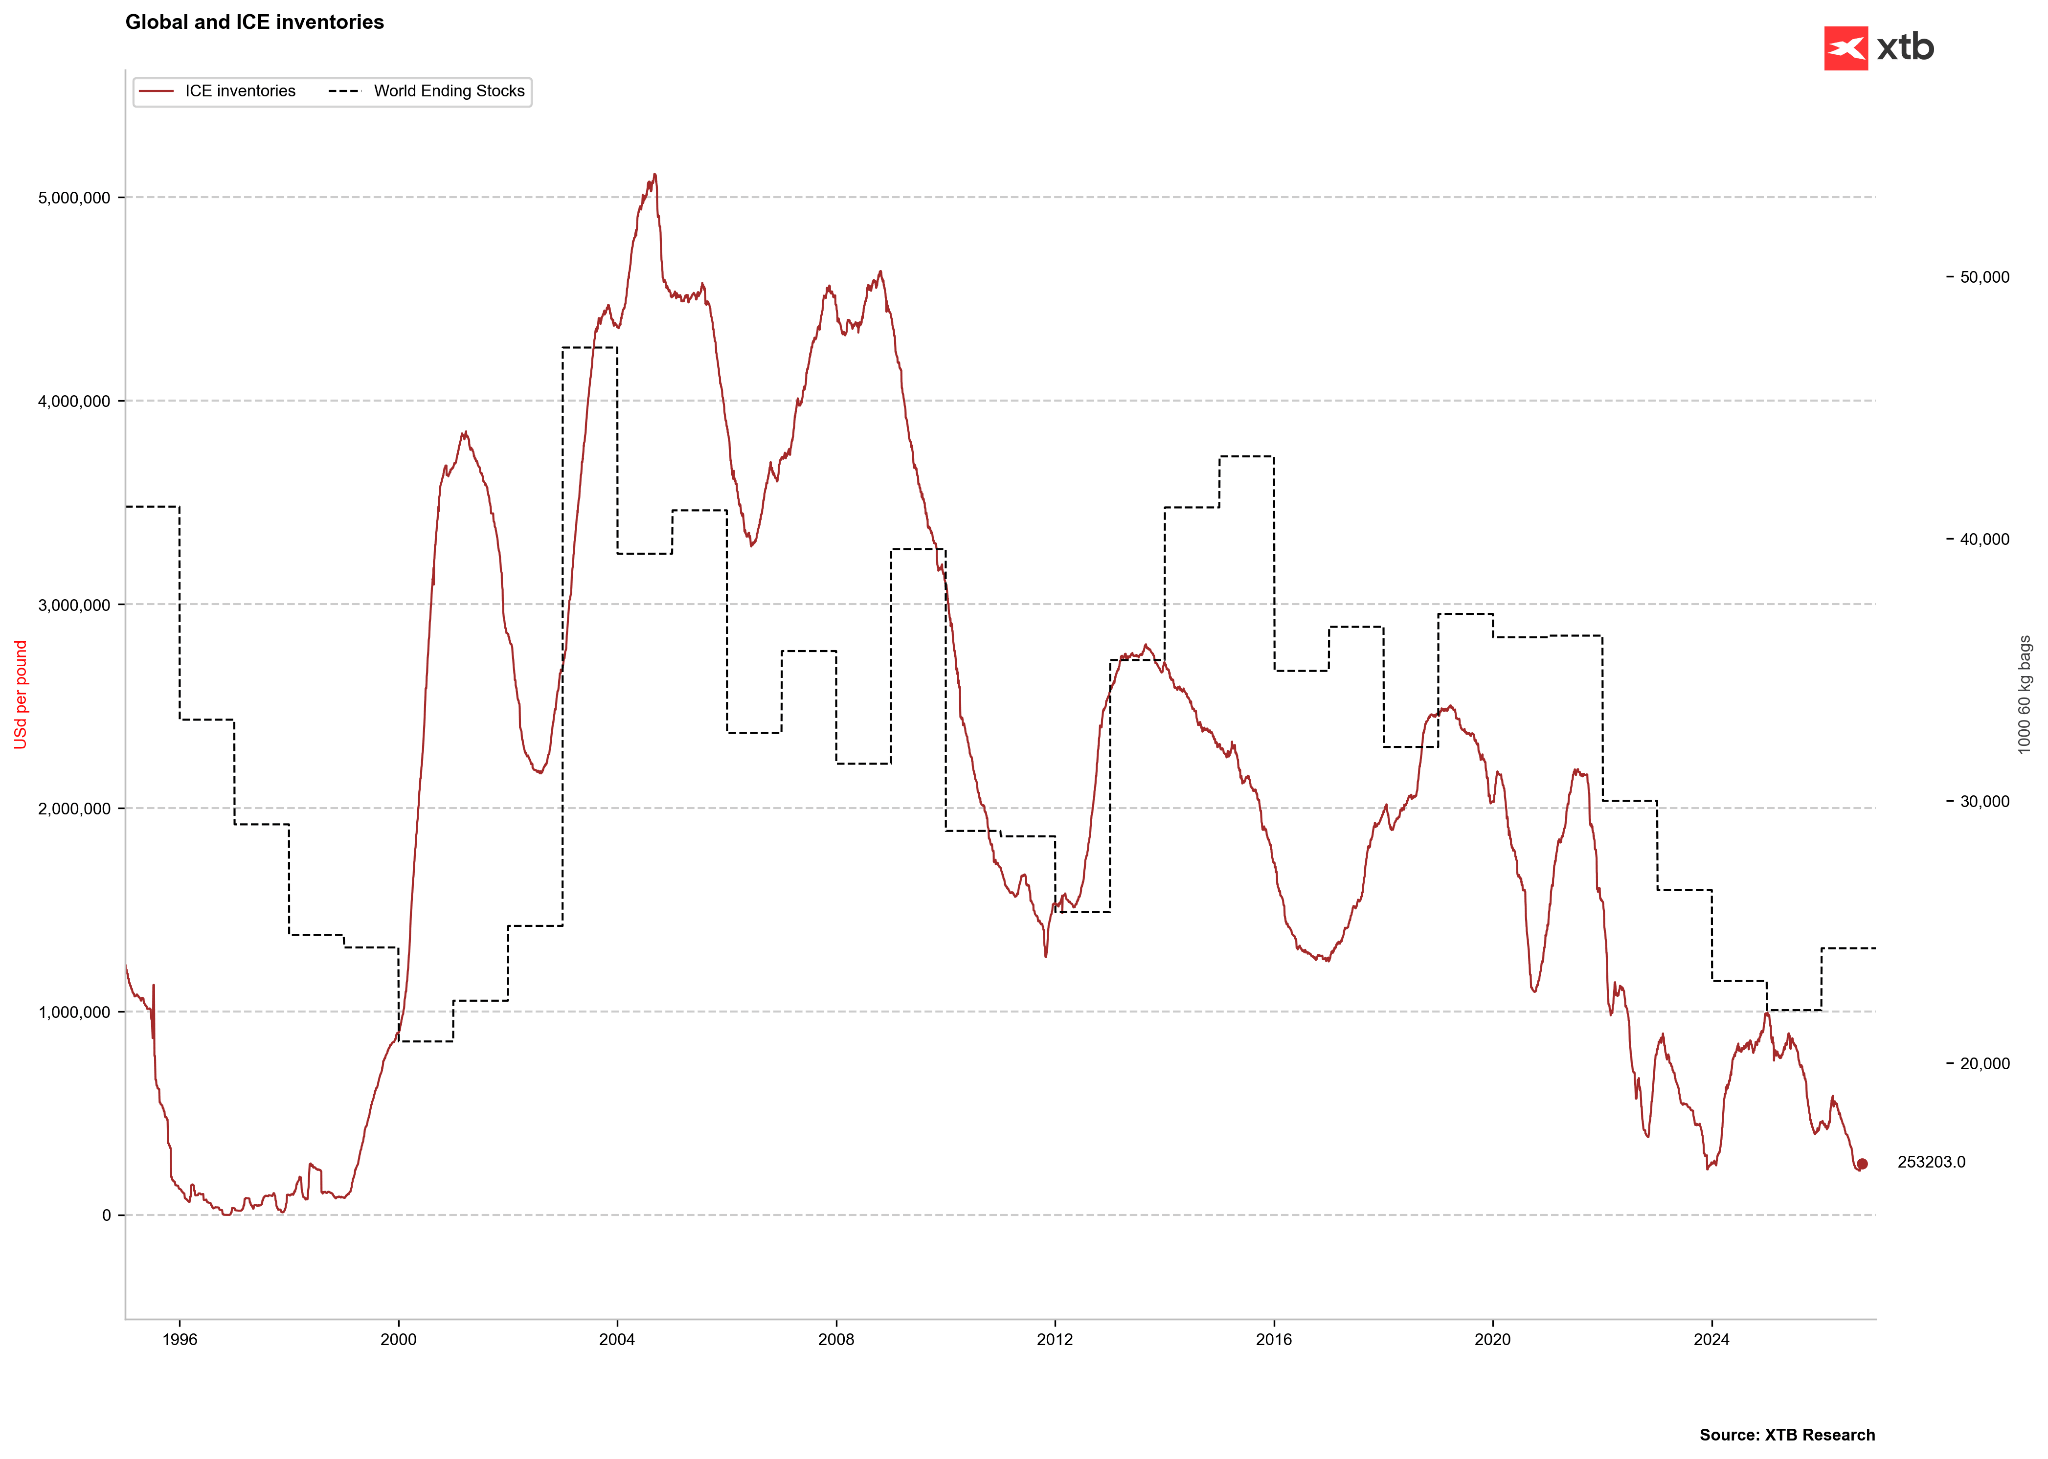
Se prevé que la temporada 26/27 traiga el primer aumento en los inventarios globales en muchos años, lo que también podría impulsar un repunte en las existencias de los mercados organizados. Fuente: Bloomberg Finance LP, XTB
Valoración histórica (Z-score) y posicionamiento de la CFTC
- El Z-score para el café se sitúa en -0,74 en un horizonte de 1 año, -0,85 en un horizonte de 2 años y +0,52 en un horizonte de 5 años.
- El análisis de la dinámica del Z-score a 5 años en los últimos seis meses muestra que se situaba en +0,96 hace seis meses, cayó a +0,43 hace tres meses, rebotó a +0,83 hace un mes y se ha estabilizado ahora en +0,52.
- Según los datos de la CFTC a 22 de septiembre de 2026, el posicionamiento neto especulativo fue de +10.273 contratos, con un Z-score de -1,52 y un percentil del 50,3 %.
- En términos semanales, se registró una reducción en la exposición especulativa de 5.197 contratos, alcanzando la cuota de posiciones largas el 57,0 %.
- Estos datos apuntan a un posicionamiento de los fondos especulativos moderado, justo en la mitad de su rango histórico (percentil cercano al 50 %).
- Este equilibrio confirma una valoración moderada basada en el Z-score de precios a medio plazo, sin presentar un riesgo inmediato de cierre forzoso de posiciones o de estrangulamiento de cortos (short squeeze), dejando al mercado en una fase de consolidación técnica condicionada por la evolución del tiempo meteorológico en Sudamérica.
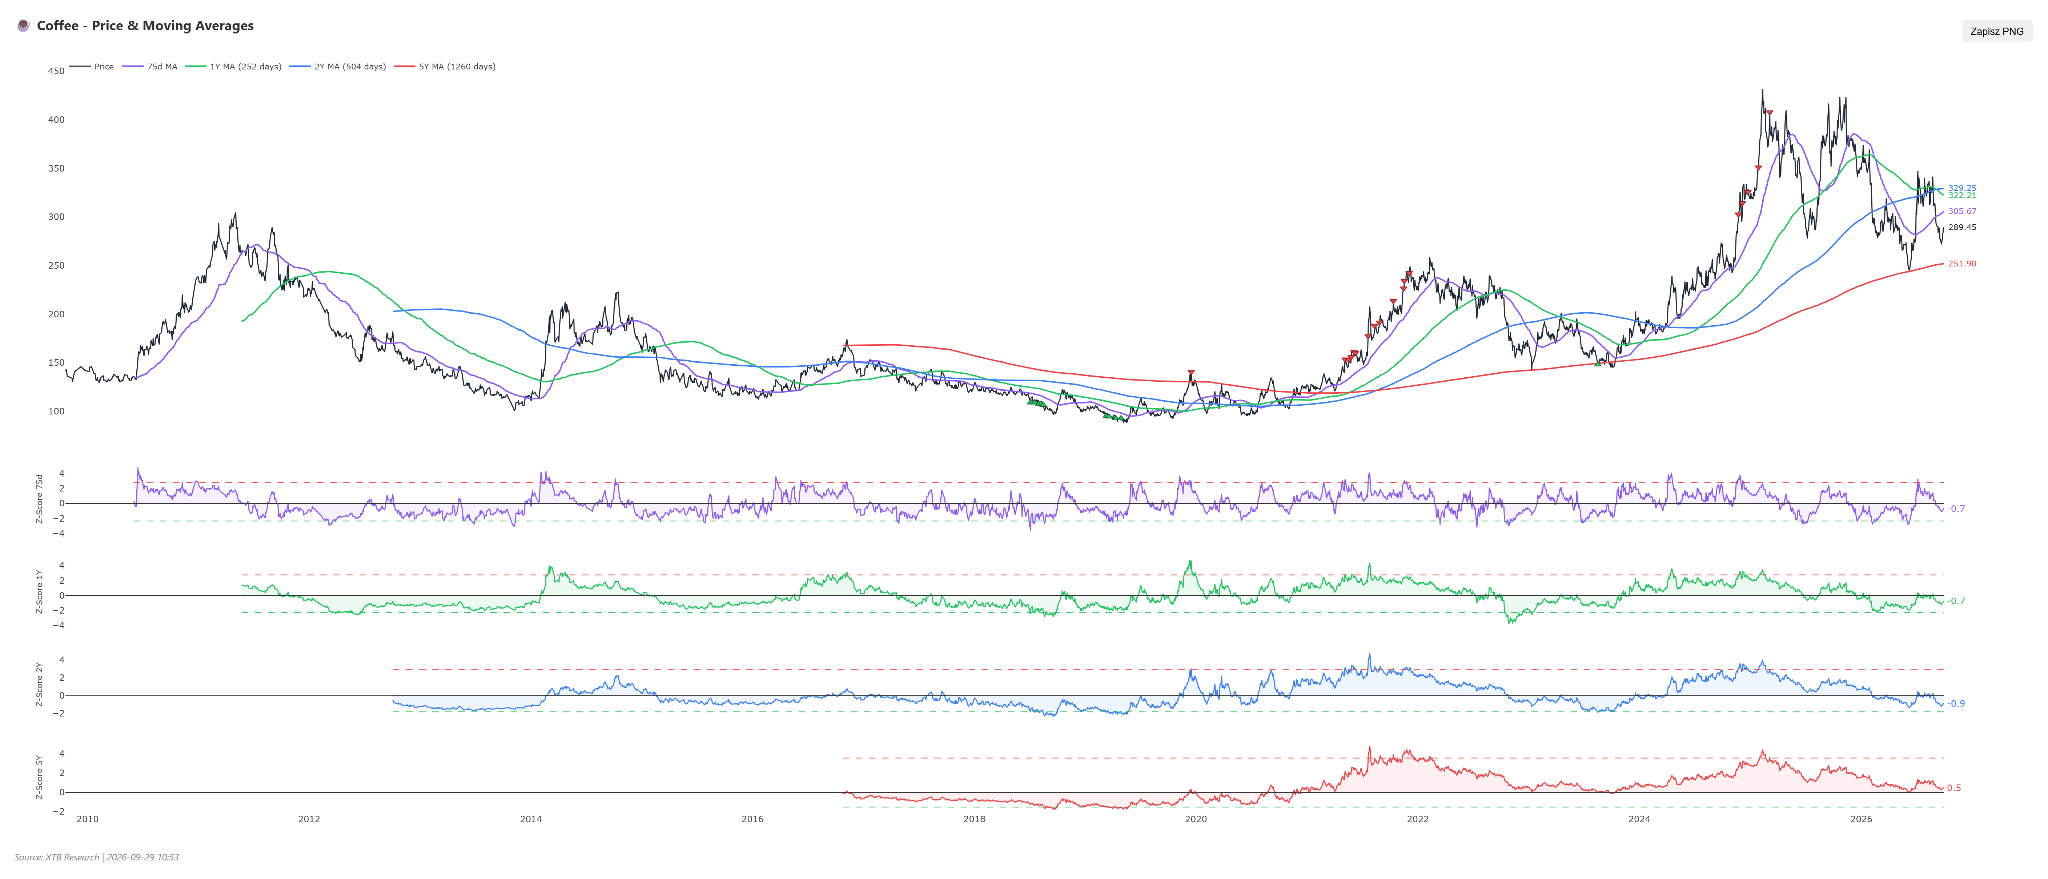
El café muestra desviaciones negativas respecto a las medias móviles de 3 meses a 2 años y cotiza muy cerca de su media a 5 años. Fuente: Bloomberg Finance LP, XTB
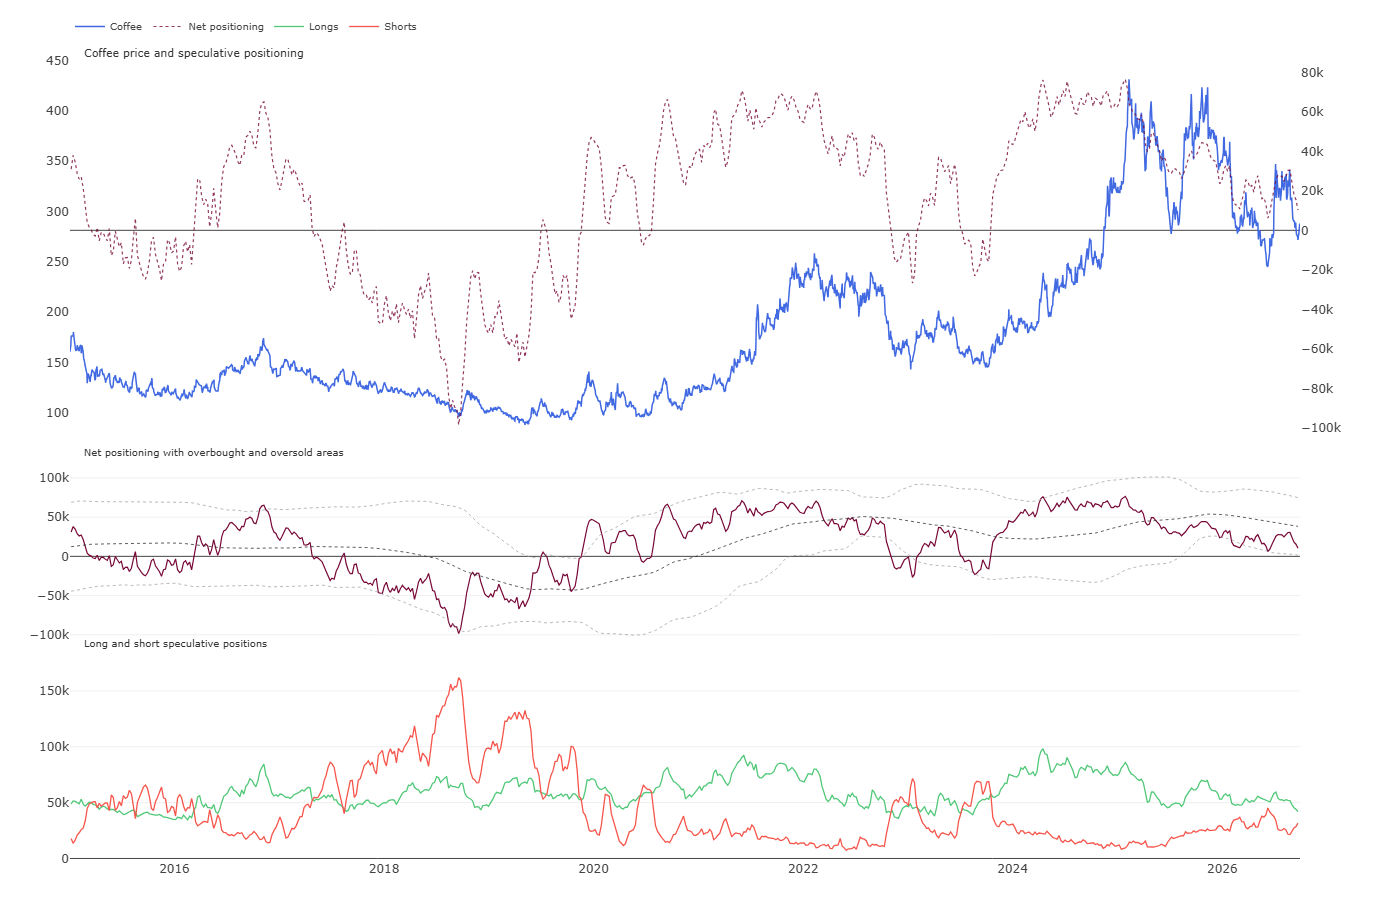
Las posiciones largas se redujeron recientemente hasta su nivel más bajo desde 2023. En aquel momento, el posicionamiento neto también fue negativo, actuando como un indicador contrario en dos ocasiones hace tres años. Fuente: CFTC, XTB
Escenarios
-
Escenario alcista: Se desarrolla si el impulso técnico actual se mantiene tras superar el soporte clave, combinado con anomalías meteorológicas adicionales o sequías puntuales en regiones productoras clave de Brasil que amenacen la cosecha del año que viene. Una condición necesaria es también mantener los indicadores de momento entre neutrales y alcistas junto con la ausencia de repuntes drásticos en los volúmenes de exportación sudamericanos. En ese entorno, los precios del café podrían extender su avance hacia la resistencia situada entre los 3,10 y 3,25 USD por libra.
-
Escenario bajista: Plantea el retorno de los fundamentos bajistas dominantes a nivel estructural, impulsado por la materialización de las abundantes lluvias pronosticadas que favorezcan una floración óptima para la nueva cosecha en Brasil, junto con un ritmo exportador récord y sostenido desde el país. Las condiciones técnicas requieren perder los niveles de soporte recientes y una caída del precio por debajo de los 2,75 USD por libra, lo que anularía las actuales señales de compra de la SMA y el MACD. En consecuencia, el precio del café podría deslizarse hacia la zona de soporte cercana a los 2,50–2,60 USD por libra.


Calendario económico: medida restrictiva del Banco de la Reserva de Australia (RBA) y una oleada de discursos de los responsables de los bancos centrales



Resumen de la mañana: Subida de los tipos de interés en Australia y nuevo repunte de los precios del petróleo


Cierre de mercado: venta masiva en bonos del Tesoro vuelve a presionar a las acciones


Resumen diario: falta de avances golpea a Wall Street y los metales preciosos
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.