

- Los precios del trigo se sitúan en 657 dólares por bushel, un 1,98% menos durante la semana.
- Los precios del gas natural se cotizan a 2,998 dólares por MMBtu en medio de menores inyecciones semanales de almacenamiento.
- Las cotizaciones del cacao alcanzan los 5.660 dólares por tonelada métrica con un aumento mensual del 6,92%.
- Los precios del azúcar se sitúan en 20,67 centavos por libra tras un aumento mensual del 13,20%.
Trigo
- El precio del trigo se sitúa actualmente en 657 USd/bu, lo que representa una caída semanal del 1,98 % y un descenso del 7,93 % a escala mensual, mientras mantiene sólidas ganancias en lo que va de año del 29,73 % y un aumento interanual del 31,49 %.
- El indicador RSI alcanzó los 40 puntos, reflejando la ventaja del lado de la oferta y aproximándose a la zona de sobreventa, mientras que el oscilador MACD genera una señal bajista.
- Las cotizaciones se encuentran un 6,54 % por debajo de la media móvil de 50 días, pero la estructura de la SMA a largo plazo aún conserva un carácter alcista.
- La principal resistencia técnica a corto plazo queda definida por la zona de la media SMA50 en torno a los 702–705 USd/bu, mientras que el soporte significativo más cercano se sitúa en la región de la barrera psicológica de los 650,00 USd/bu, cuya ruptura abre el camino hacia los mínimos del cambio de verano.
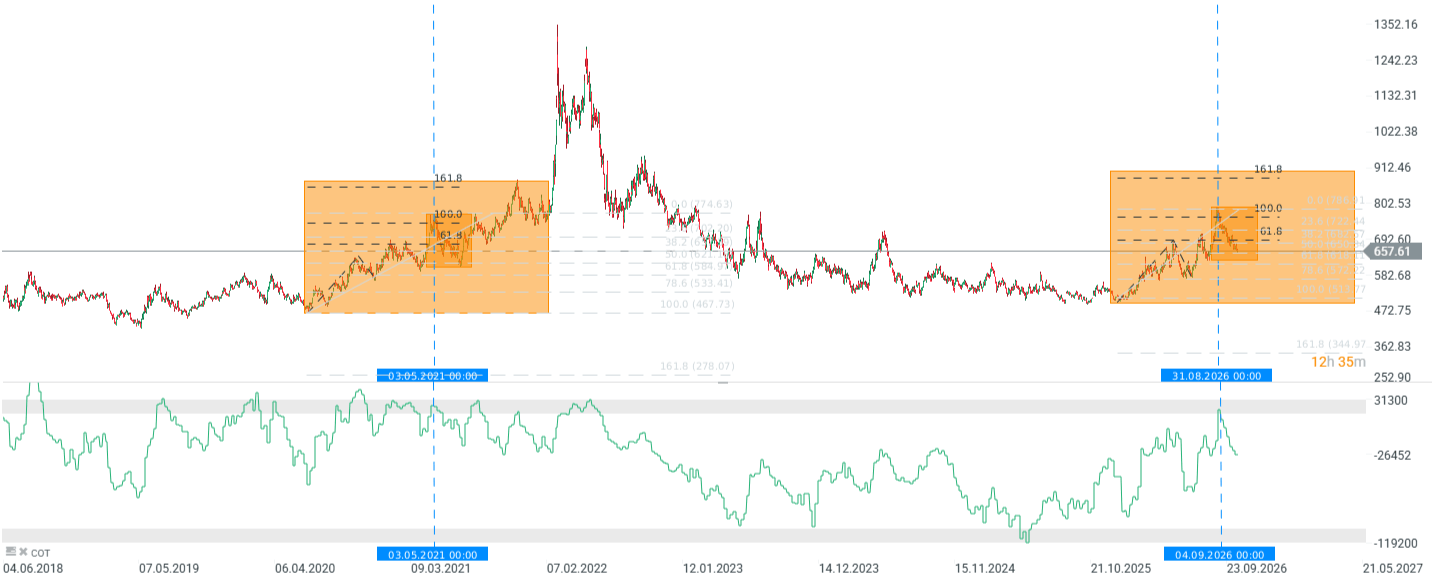
- Cabe destacar que la situación actual se asemeja bastante a la corrección de 2021: tanto en términos de niveles como en el propio comportamiento. En la actualidad, el precio ya ha caído hasta el retroceso del 50,0 del movimiento alcista. En 2021, esto también actuó como soporte.
- En cuanto a los rangos de movimiento, el soporte clave en esta estructura está cerca de los 630 centavos por bushel, mientras que las perspectivas de crecimiento se sitúan en torno a los 900 centavos por bushel.
- Tal escenario puede fundamentarse, por ejemplo, en nuevos problemas con el suministro de trigo procedente de Rusia y Ucrania, el impacto de El Niño y el empeoramiento de las perspectivas de producción en EE. UU. debido al encarecimiento de los fertilizantes.
Contexto fundamental y de mercado
- Los precios actuales del trigo se encuentran en sus niveles más bajos en dos meses, perdiendo más de un 13 % en comparación con el pico máximo de 3,5 años situado en 7,67 $ por bushel registrado el 28 de agosto.
- Se espera que las exportaciones rusas de trigo en octubre alcancen los 3,0 millones de toneladas según las previsiones de Rusagrotrans, lo que ha llevado a los analistas internacionales a revisar al alza los volúmenes totales de envío desde el país en el trimestre actual.
- Los exportadores rusos intensificaron el uso de los puertos del Báltico para el transporte de cereal, sorteando de forma eficaz los cuellos de botella y los retrasos en las terminales del sur, donde la actividad se detuvo en gran medida.
- Los mercados financieros y los operadores ignoraron en gran medida la reanudación de los ataques contra las infraestructuras de transporte marítimo en el mar Negro, centrando su atención en el elevado ritmo actual de despacho de grano ruso a través de corredores logísticos alternativos.
- Los renovados ataques militares en la cuenca del mar Negro entre Rusia y Ucrania impiden el restablecimiento completo de las rutas comerciales de exportación, manteniendo elevadas las primas de riesgo de flete en la región.
- Las primeras evaluaciones del estado de los cultivos en Victoria indican que Australia podría cosechar rindiendo volúmenes de trigo significativamente mayores de lo estimado inicialmente, señalando un claro alivio de la presión de suministro para los principales importadores del sudeste asiático y Oriente Medio.
- El persistente déficit de precipitaciones y las condiciones de sequía en las regiones agrícolas del noreste de Australia imponen un límite al potencial máximo de rendimiento, equilibrando los informes optimistas procedentes del sur del país.
- Las reservas de trigo en Estados Unidos registraron un fuerte repunte hasta alcanzar los 1,85 mil millones de bushels, frente a los 0,92 mil millones reportados en el período de balance anterior, lo que indica una acumulación notable de reservas en el mercado estadounidense.
- El Departamento de Agricultura de EE. UU. destinará un paquete de ayuda de emergencia de 8,000 millones de dólares para subsidiar el diésel a los agricultores estadounidenses, con el objetivo de frenar los costes operativos durante la campaña de cosecha de este año y el transporte de grano.
- Los colchones de almacenamiento globales en el segmento de cereales permanecen estructuralmente agotados tras las anteriores temporadas de déficit, lo que aumenta la sensibilidad de los precios del mercado físico del trigo ante interrupciones logísticas puntuales y anomalías meteorológicas.
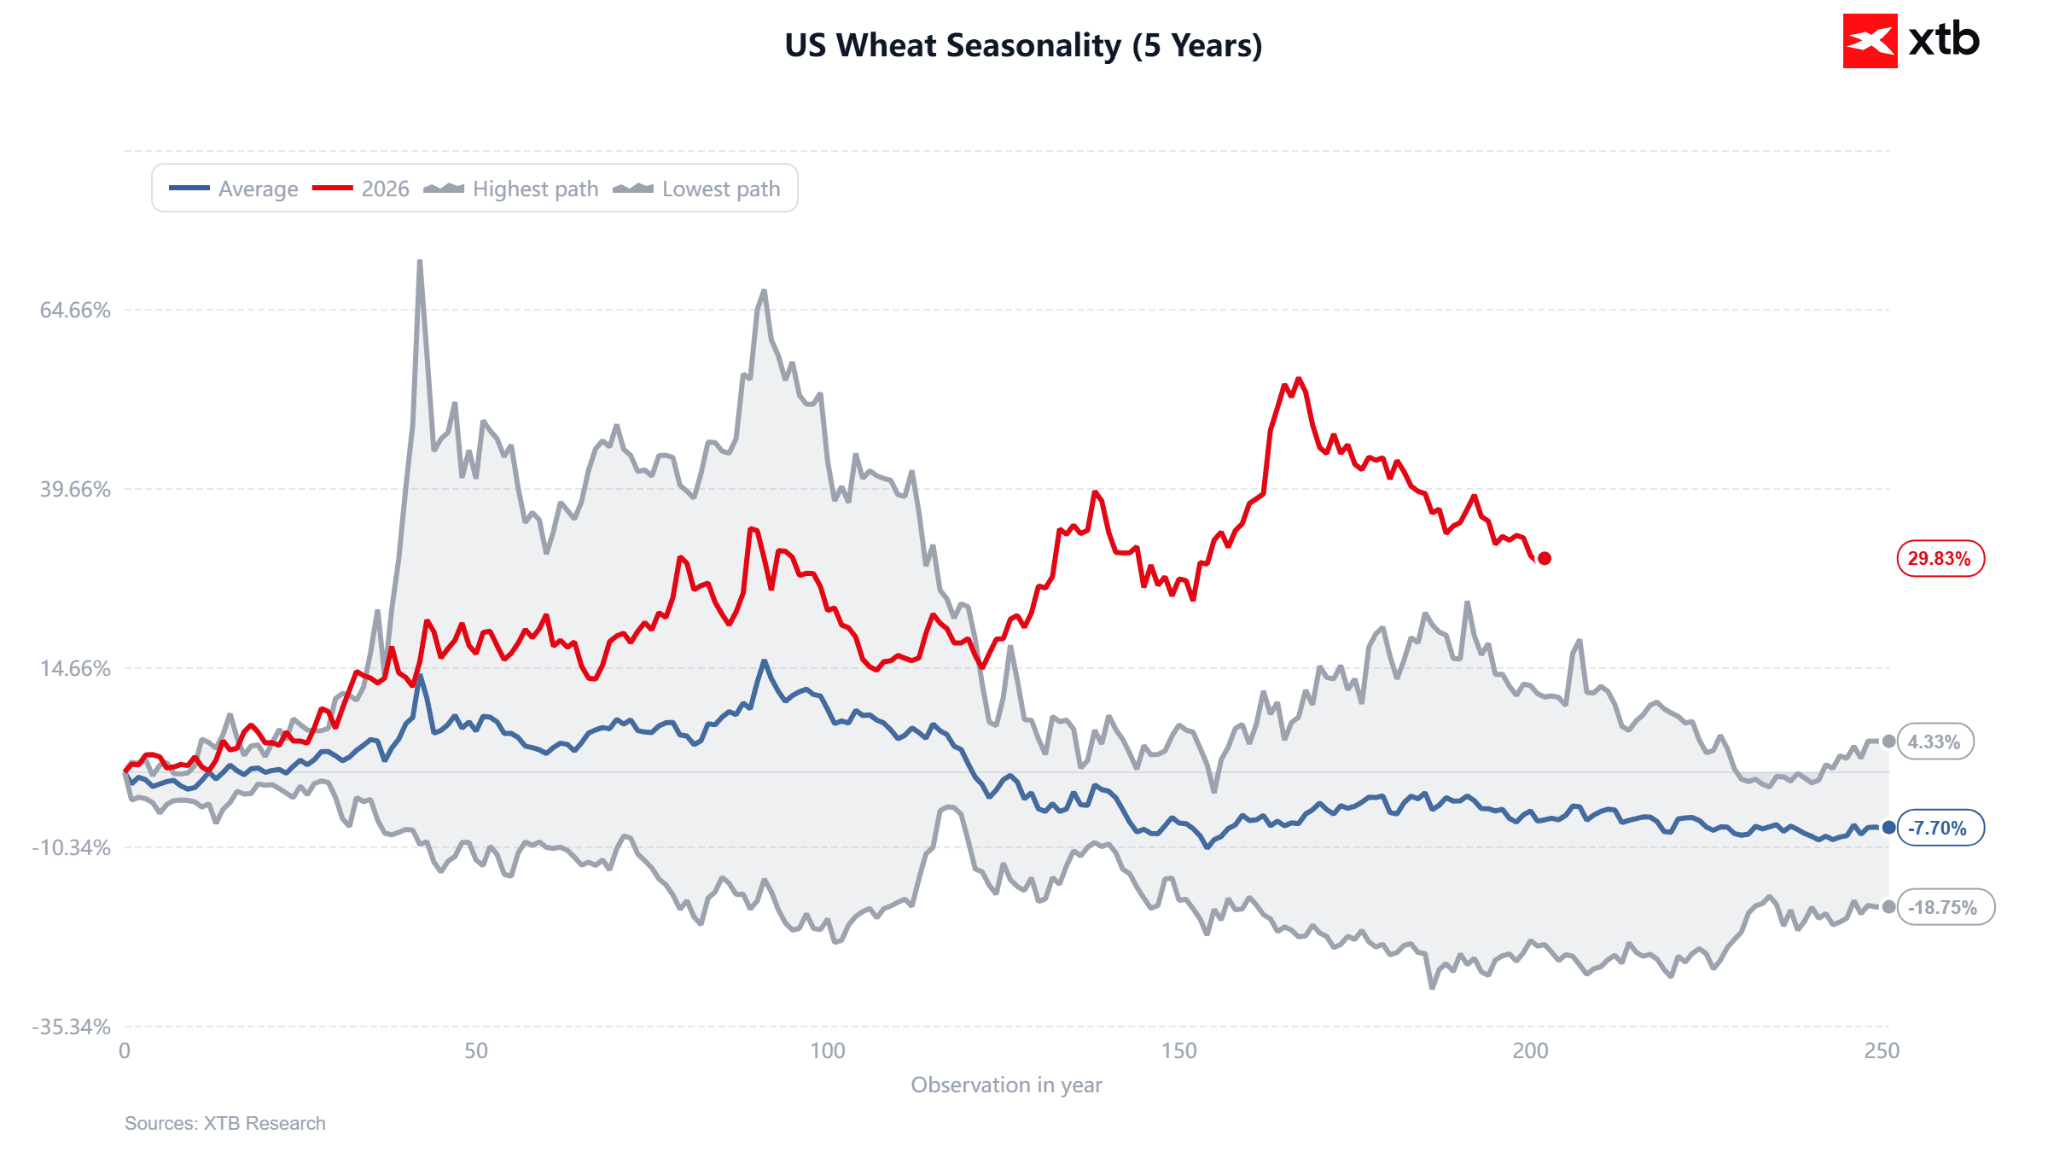 De acuerdo con la estacionalidad, los precios del trigo podrían bajar hasta finales de año, mientras que el inicio del primer y segundo trimestre suele ser alcista. Fuente: XTB
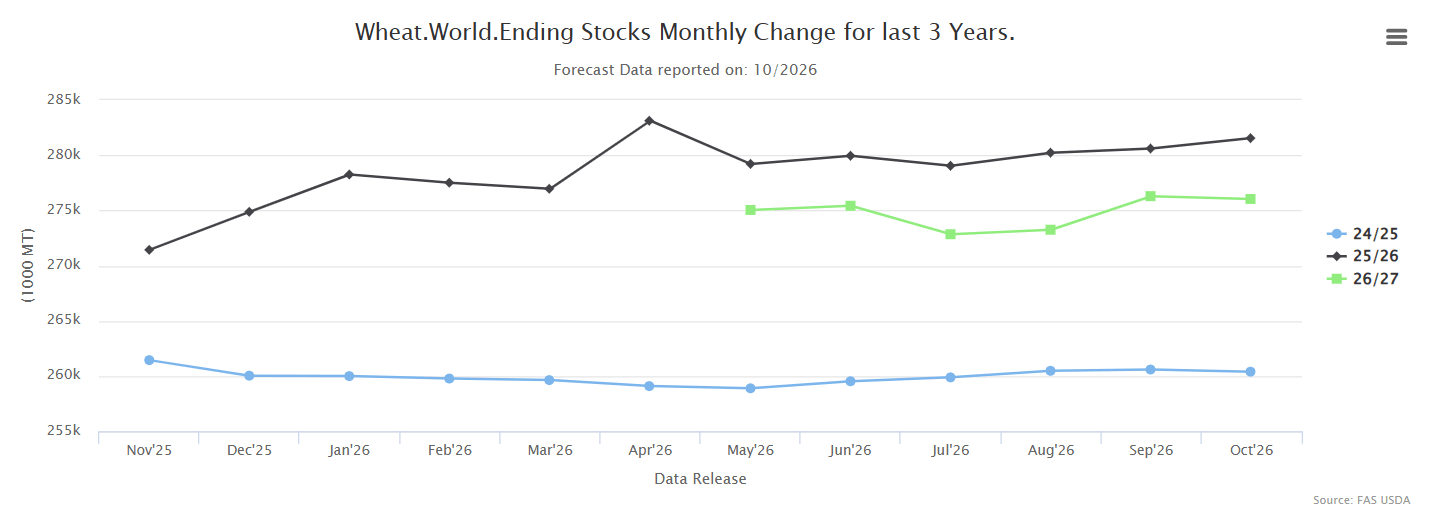 El último informe WASDE mostró una caída mínima en la previsión de existencias finales para la temporada 26/27. El año pasado, durante este período, tuvimos un aumento en las previsiones. Fuente: USDA
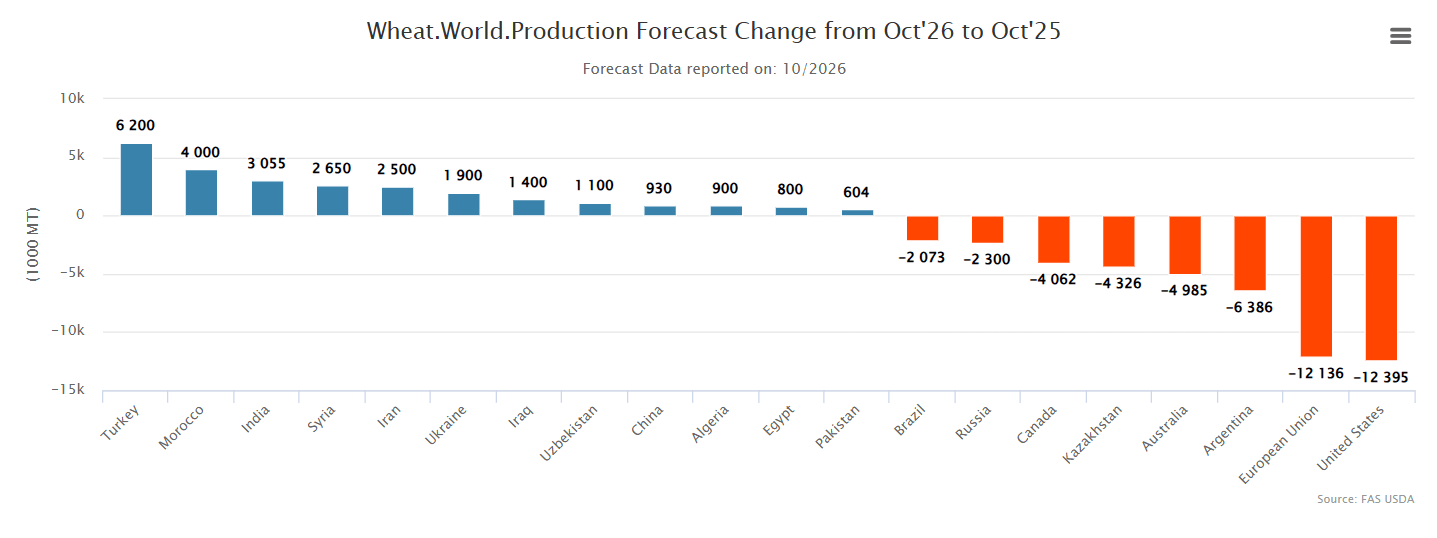
Cabe recalcar que la previsión de existencias más baja en comparación con el año anterior se debe principalmente a la evaluación de una importante caída de la producción en EE. UU., la UE, Argentina y Australia. Por eso, cualquier dato proveniente de EE. UU. y la UE resultará clave para las perspectivas del trigo el próximo año. Fuente: USDA
Valoración histórica (Z-score) y posicionamiento CFTC
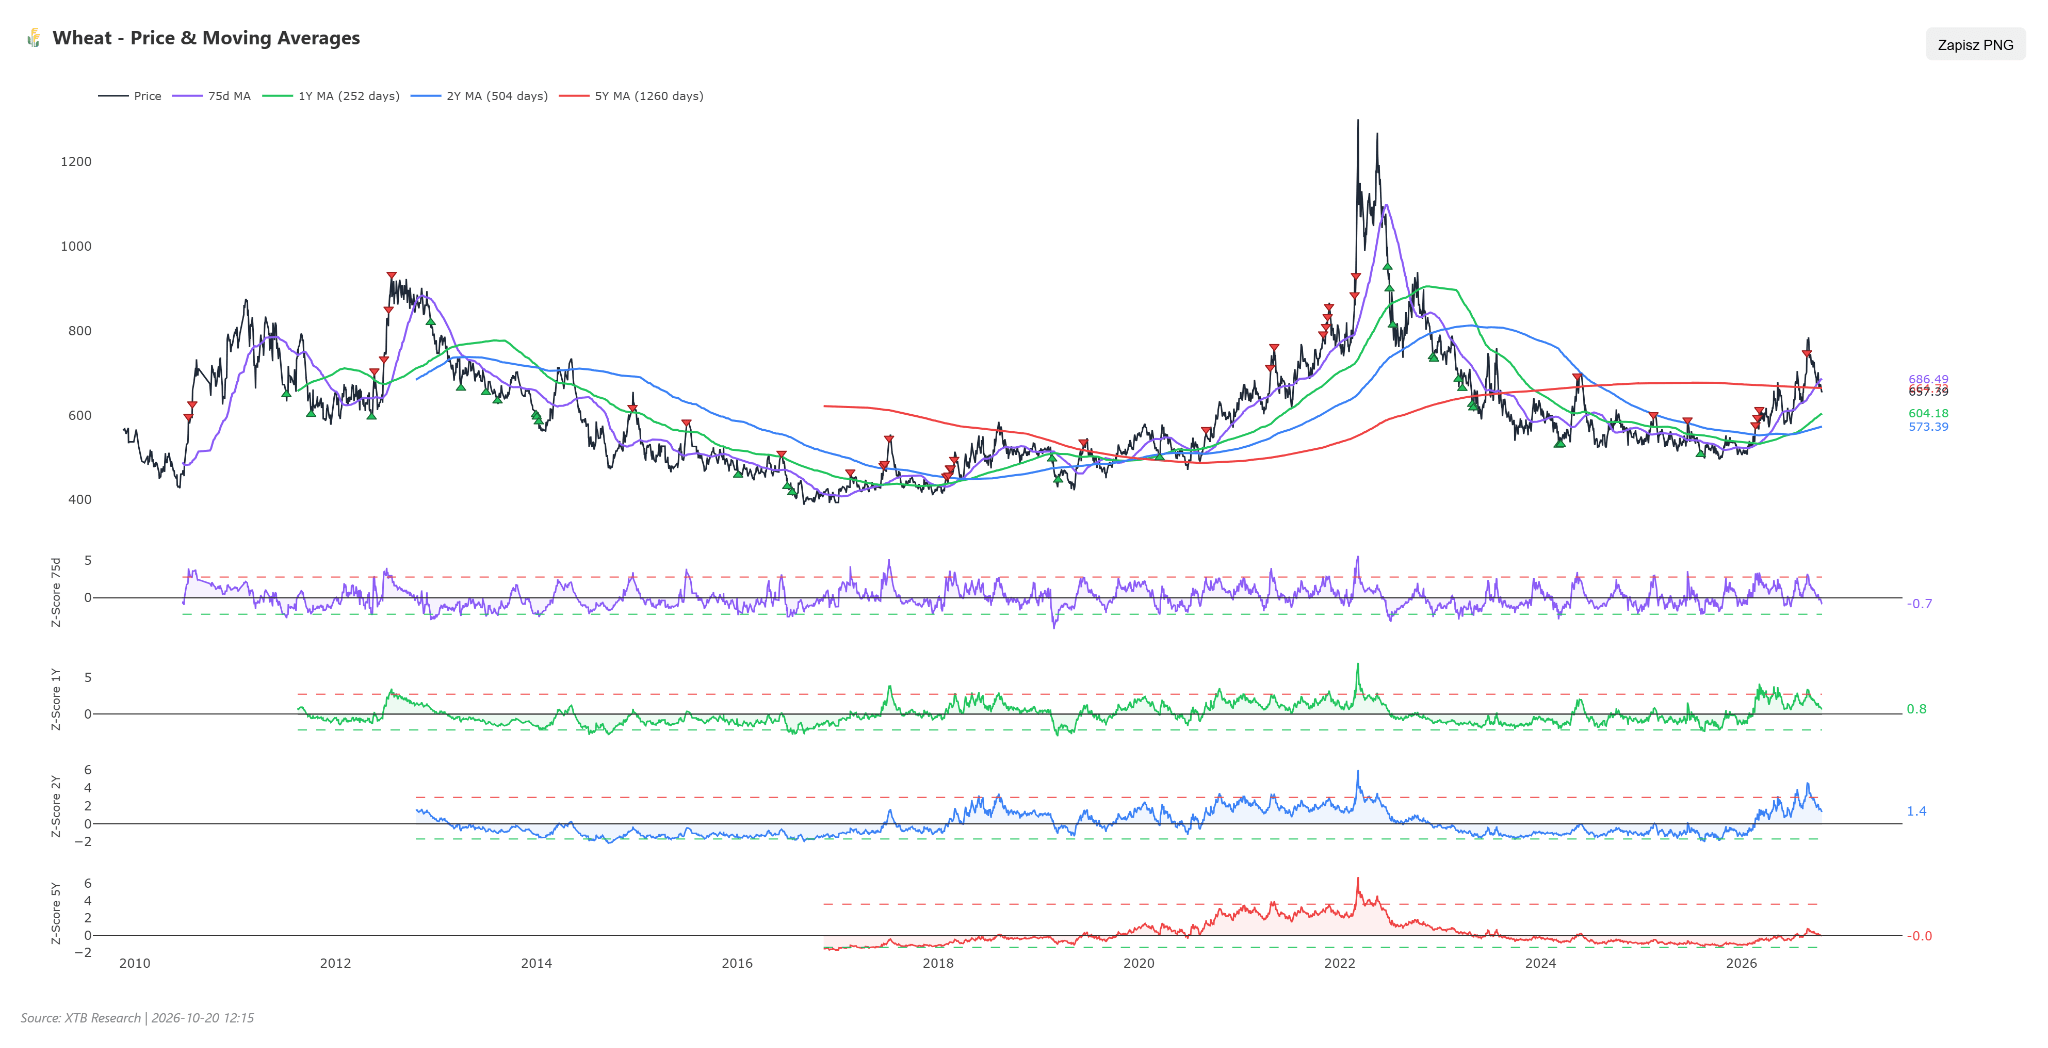
- Las métricas Z-score para los contratos de trigo muestran un panorama mixto según el horizonte temporal: el Z-score a un año se sitúa en +0,76, el de dos años alcanza +1,39, mientras que el indicador a cinco años se establece en -0,05.
- La evolución del Z-score a 5 años durante los últimos seis meses documenta el paulatino debilitamiento de la ola alcista. Hace medio año, esta métrica se encontraba profundamente en territorio negativo con -0,47, tras lo cual rebotó de manera constante hasta +0,10 hace tres meses y subió a +0,32 hace un mes.
- En las últimas semanas, sin embargo, el impulso se invirtió y el indicador retrocedió hacia cero, alcanzando su valor actual de -0,05, lo que refleja el retorno de la valoración a su promedio multianual.
- El informe CFTC del 13 de octubre de 2026 indica que los inversores especulativos mantienen una posición corta neta de -17.606 contratos, con un Z-score de +1,11 para este posicionamiento, situando el percentil histórico en el 38,8 %.
- En la última semana, los especuladores aumentaron su exposición corta, reduciendo el saldo neto en 1.558 contratos, y la cuota de posiciones largas en las carteras de los fondos cayó al 46,7 %.
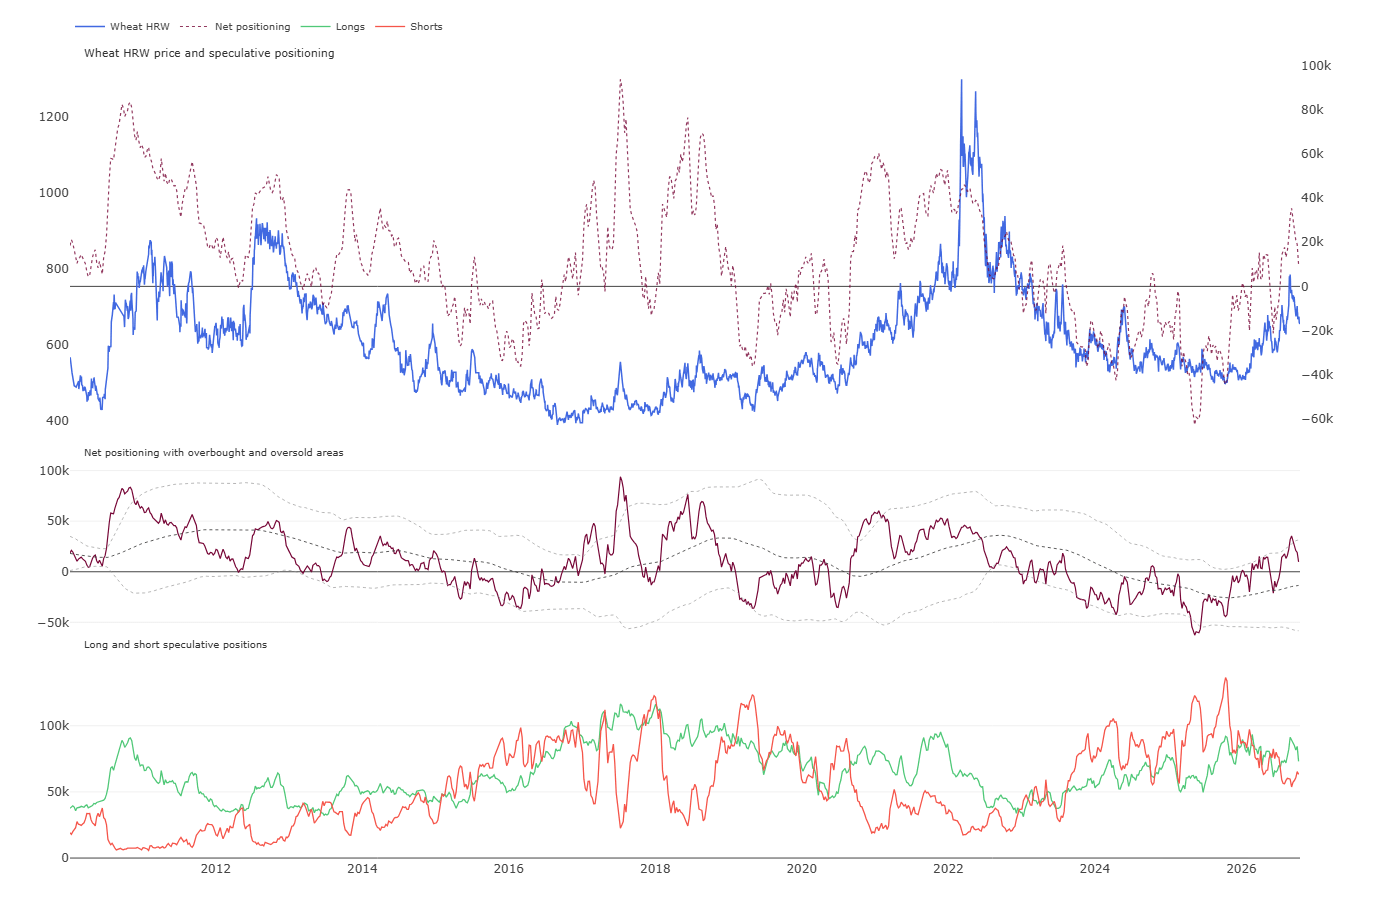
- La síntesis de ambas métricas revela coherencia entre el mercado al contado y la participación del capital financiero.
- El posicionamiento neto moderadamente negativo de los fondos y las ventas masivas de la semana pasada confirman la caída del Z-score a 5 años hacia niveles neutrales, lo que señala una falta de fe entre los inversores institucionales en la sostenibilidad de los picos de agosto.
- La estructura actual no muestra signos de condiciones extremas de sobrecompra ni niveles profundos y anómalos de sobreventa, lo que limita el riesgo de un estrangulamiento de cortos inmediato al tiempo que deja margen para nuevas caídas de precios si persiste una elevada oferta física.
Escenarios
- Escenario alcista: La condición para que las cotizaciones vuelvan a una tendencia alcista es una nueva escalada de las interrupciones del transporte marítimo en la cuenca del mar Negro, lo que provocaría una parálisis real de las exportaciones desde los puertos del sur y obligaría a los importadores a buscar grano más caro en Europa Occidental y EE. UU. Un catalizador adicional tendría que ser la profundización de la sequía en el noreste de Australia, lo que resultaría en una drástica reducción de las previsiones de cosecha locales. Desde un punto de vista técnico, la señal que activaría el escenario comprador será el retorno del indicador RSI por encima de los 50 puntos y una superación sostenida de la resistencia en la media móvil de 50 días cerca de los 705 USd/bu, abriendo el camino hacia la prueba de la zona de 725–735 USd/bu, con un objetivo a largo plazo en torno al pico de este año de 767 USd/bu. El escenario alcista es válido principalmente en un horizonte temporal más amplio.
- Escenario bajista: Las caídas continuadas siguen siendo el escenario de referencia bajo condiciones de ejecución completa del programa de exportación ruso en 3,0 millones de toneladas en octubre y un funcionamiento eficiente del corredor báltico. La presión bajista se verá acentuada por la materialización de altos rendimientos en el sur de Australia, inundando los mercados asiáticos con materia prima barata, combinado con la presión de la duplicación de las reservas en los almacenes de EE. UU. hasta los 1,85 mil millones de bushels. La confirmación técnica del dominio vendedor vendrá dada por la ruptura del soporte inmediato en los 650 USd/bu, lo que, bajo una disposición negativa del MACD, llevará las cotizaciones hacia la zona de los 630 USd/bu, y en una variante de oferta extrema conduciría a una caída hacia los mínimos de principios de año cerca de los 595–605 USd/bu.
Gas natural
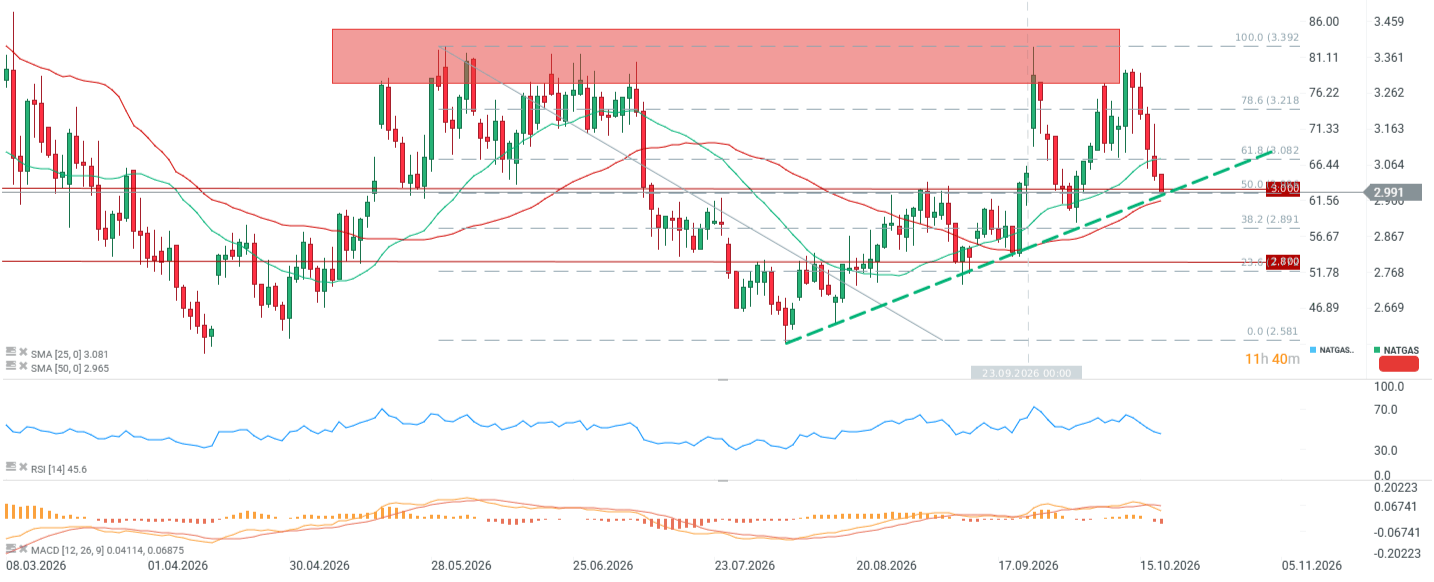
- Los precios del gas natural se sitúan en 2,998 $/MMBtu, registrando una caída semanal del 9,56 %, junto con un aumento mensual del 3,59 %, acumulando retrocesos en lo que va de año (YTD) del 17,68 % y un descenso del 13,92 % en un horizonte de 12 meses.
- El indicador RSI se ubica en un nivel neutral de 50 puntos, mientras que las lecturas de la media móvil simple (SMA) y el MACD generan señales bajistas, a pesar de que la valoración actual se mantiene un 1,11 % por encima de la media móvil de 50 períodos.
- El principal soporte técnico a corto plazo discurre por la zona de los 2.85–2,90 $/MMBtu, pondo a prueba la barrera psicológica de los 3,00 $/MMBtu, mientras que la resistencia principal viene fijada por el máximo local en el rango de los 3.20–3,28 $/MMBtu.
- El soporte definitivo para la tendencia alcista actual es la línea de tendencia alcista y la media SMA de 50. No obstante, el MACD está dando una clara señal de carácter bajista.
Contexto fundamental y de mercado
- Los datos oficiales de la Administración de Información de Energía de EE. UU. (EIA) mostraron una inyección semanal de combustible en las instalaciones subterráneas de almacenamiento de EE. UU. de 67 mil millones de pies cúbicos (bcf) en la semana finalizada el 9 de octubre, frente a los 85 bcf reportados en el informe anterior.
- El incremento actual del almacenamiento de 67 bcf resultó perceptiblemente inferior a las expectativas de consenso de los analistas de un aumento de 76 bcf y se mantuvo claramente por debajo del promedio estacional de 5 años para este período, situado en 90 bcf.
- El volumen total de almacenamiento de gas natural en los Estados Unidos se situó en 3,567 billones de pies cúbicos (tcf), dejando las reservas un 3,9 % por debajo del mismo período del año pasado, pero un 1,3 % por encima del promedio estacional multianual.
- La producción de gas en los 48 estados continentales de EE. UU. disminuyó en octubre hasta un promedio de 110,8 mil millones de pies cúbicos por día (bcf/d), retrocediendo desde los máximos históricos de 113,3 bcf/d registrados en agosto y septiembre. Sin embargo, la producción está comenzando a rebotar en la actualidad, lo que también ejerce una presión bajista sobre los precios.
- Las interrupciones operativas causadas por huracanes, las declaraciones de fuerza mayor en corredores de gasoductos clave y los trabajos de mantenimiento planificados y de emergencia tuvieron un impacto directo en la limitación de la oferta interna estadounidense.
- Los flujos promedio de gas de alimentación hacia las principales terminales de exportación de gas natural licuado (GNL) de EE. UU. se debilitaron a 17,5 bcf/d, cayendo desde el nivel de 17,9 bcf/d registrado en septiembre.
- Las previsiones meteorológicas a corto plazo pronostican temperaturas más suaves de lo habitual en la mayoría de las regiones de EE. UU. al menos hasta el 29 de octubre, lo que retrasa de forma efectiva el inicio de la demanda plena de calefacción y frena el consumo inmediato del sector eléctrico.
- Los precios de los cargamentos de GNL al contado en los mercados asiáticos superaron el umbral de los 30 $ por millón de BTU tras la escalada de los riesgos logísticos y de transporte en Oriente Medio, lo que aumentó las primas de riesgo de transporte global.
- En los mercados de gas europeos y estadounidenses, un repunte estructural de la demanda de energía procedente de infraestructuras de computación y centros de datos cobra un protagonismo cada vez mayor, creando una demanda inelástica a largo plazo para la generación de energía a partir de plantas alimentadas por gas.
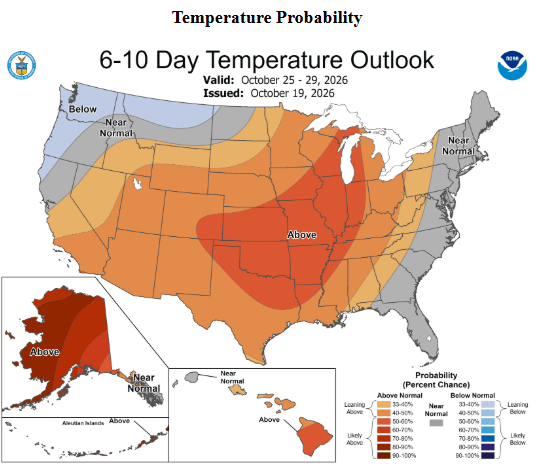 A corto plazo, se indican temperaturas ligeramente elevadas en los estados centrales, que concentran la mayor parte del gas consumido con fines de calefacción. Fuente: NOAA
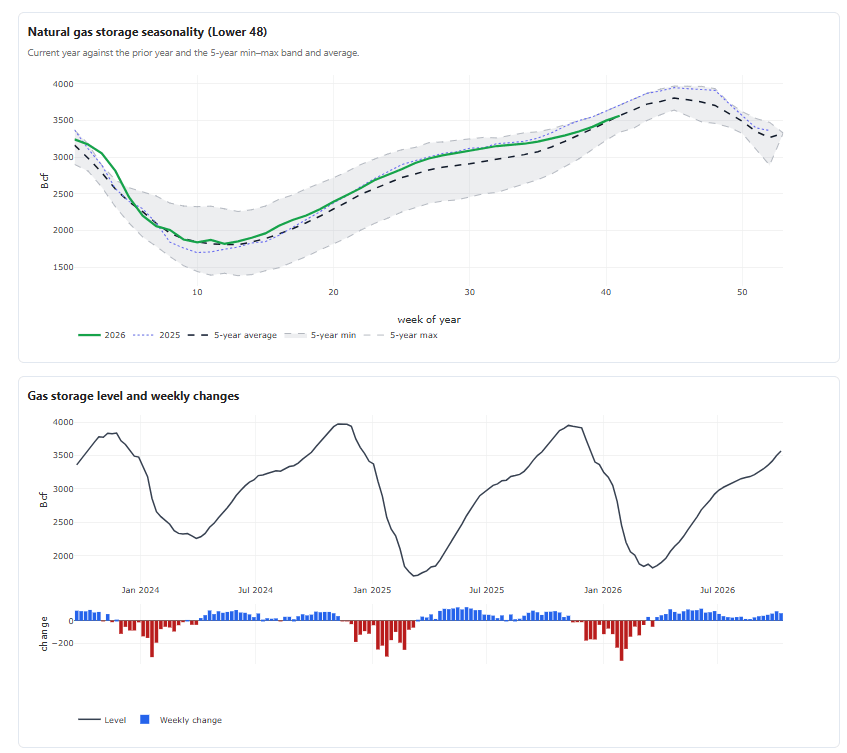 Las reservas están cerca de la media de 5 años, aunque los precios del gas han vuelto a ceder terreno. Sin embargo, el período de inicio del retiro del almacenamiento, que suele situarse a mediados de noviembre, resultará determinante. Fuente: EIA, XTB
Valoración histórica (Z-score) y posicionamiento CFTC
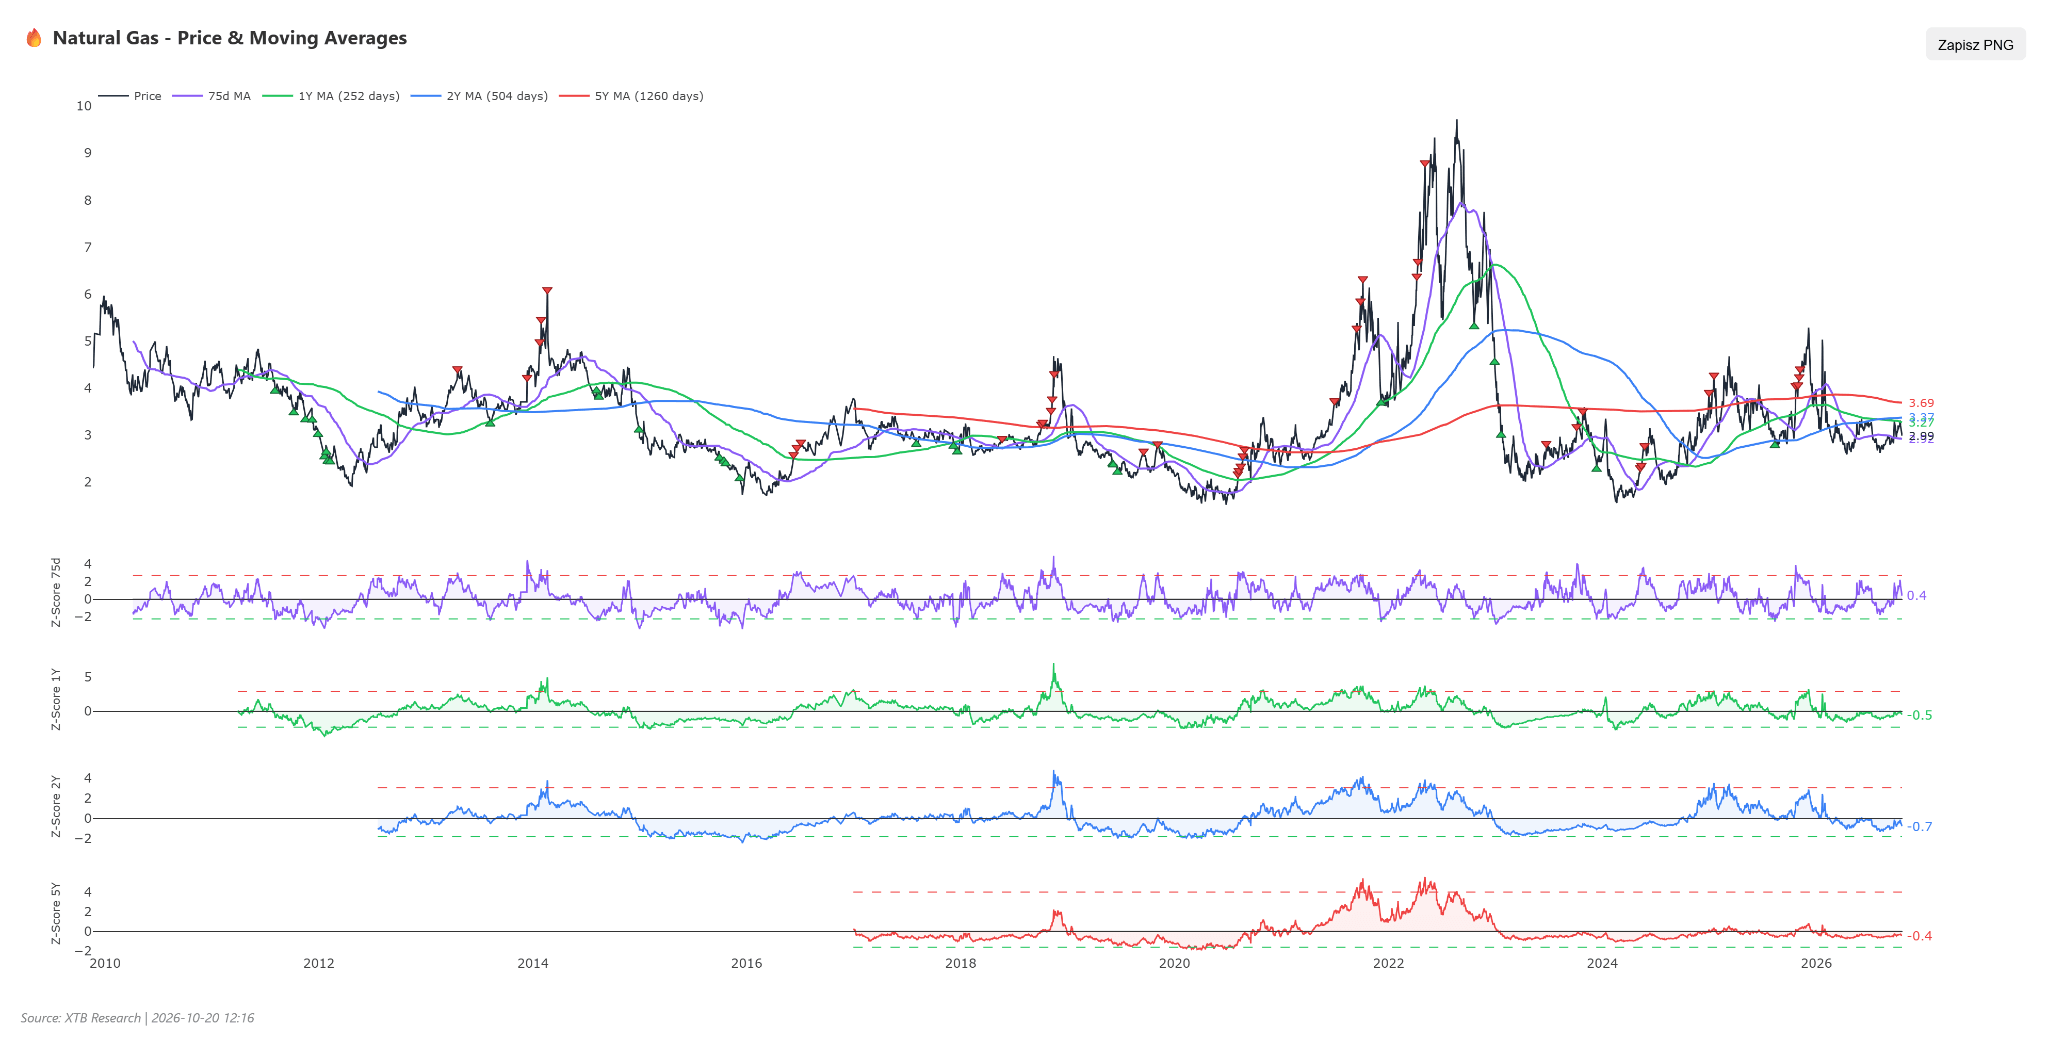
- El análisis de desviación estándar indica que el gas natural se sigue negociando por debajo de sus promedios multianuales, confirmado por valores de Z-score de -0,46 anualmente (Z1Y), -0,72 en un horizonte de dos años (Z2Y) y -0,40 en un horizonte de cinco años (Z5Y).
- El Z-score a 5 años mostró una tendencia ascendente progresiva en los últimos meses: rebotando desde el -0,60 registrado hace seis meses, subiendo a -0,55 hace tres meses, reduciendo luego la desviación negativa a -0,47 hace un mes, antes de estabilizarse en su valor actual de -0,40. Esto refleja una normalización paulatina y fundamental de la valoración y la salida del mercado de una profunda infravaloración.
- En la estructura del posicionamiento especulativo según los datos de la CFTC a 13 de octubre de 2026, los inversores no financieros mantenían una posición corta neta de -233.578 contratos.
- Esto corresponde a un indicador Z-score extremo de -2,02 y a un percentil histórico de tan solo el 1,3 %, representando las posiciones largas apenas un 35,2 % de las carteras de los fondos.
- A escala semanal, únicamente se registró una corrección menor en la relación de fuerzas, añadiendo 2.861 contratos para reducir la exposición corta neta.
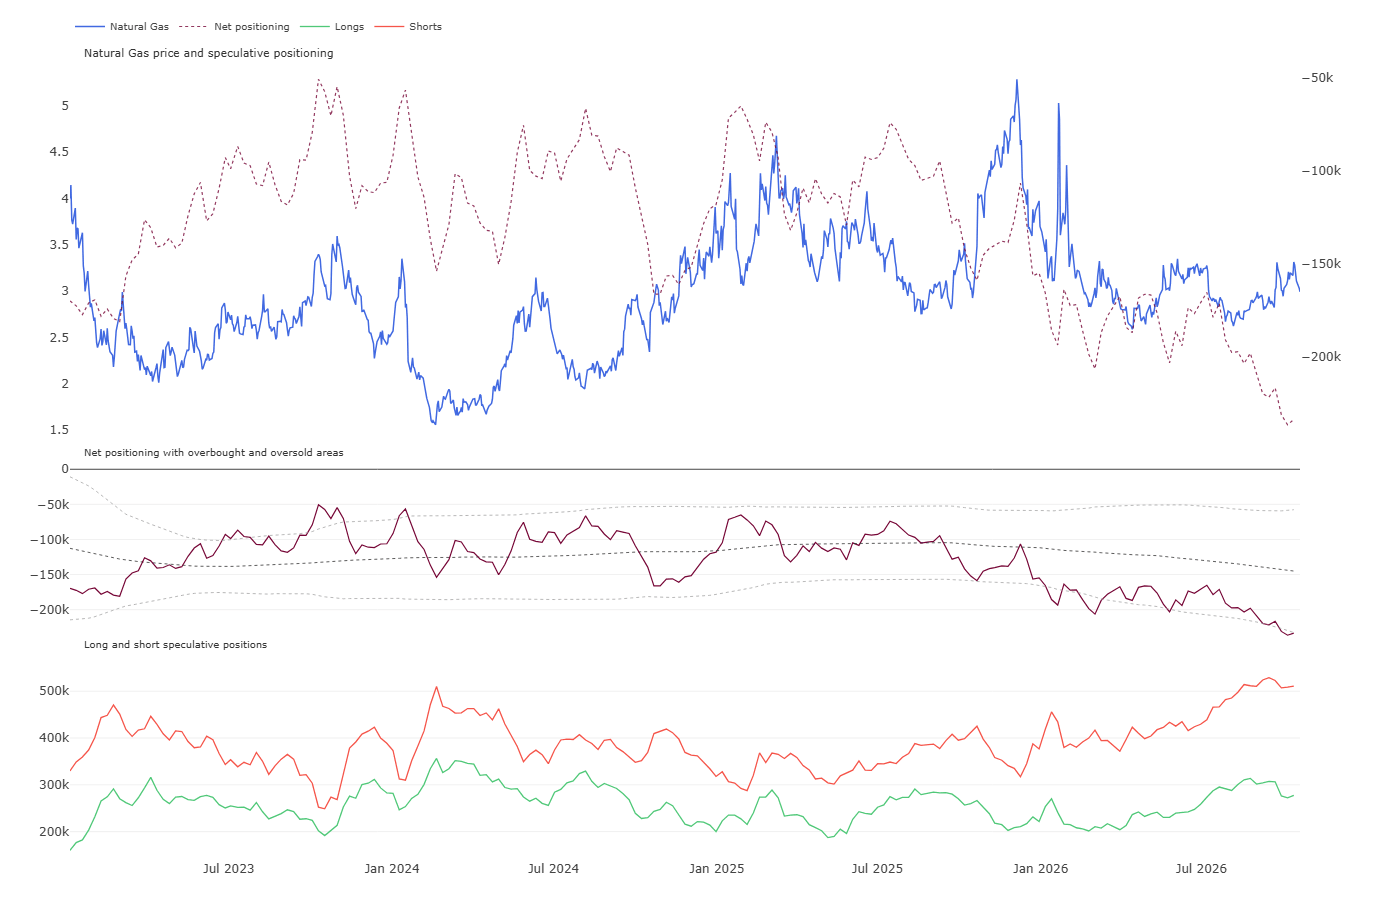
- La combinación de ambas medidas revela una marcada disparidad: el posicionamiento del capital especulativo es fuertemente bajista y no refleja del todo la mejora continua en la valoración observada en la subida del Z-score a 5 años.
- Este estado crea una asimetría de riesgo hacia una rápida cobertura de posiciones cortas por parte de los fondos (estrangulamiento de cortos). Con una cuota tan baja de posiciones largas, cualquier impulso en la oferta o un enfriamiento meteorológico podría desencadenar un movimiento de precios al alza dinámico y forzado.
Escenarios
- Escenario alcista: La ejecución del escenario de demanda asume la llegada de masas de aire ártico a los estados del centro y este de EE. UU. a principios de noviembre, impulsando con fuerza la demanda de calefacción mientras se mantiene la menor producción en la región de los 48 estados continentales por debajo de los 111 bcf/d. Un retorno concurrente de la demanda de gas de alimentación en las terminales de GNL por encima de los 18 bcf/d, combinado con el cierre forzado de cortos por parte de los fondos especulativos, romperá la barrera de los 3,10 $/MMBtu. En tales condiciones, una ruptura técnica de la resistencia en los 3,20 $/MMBtu abre la vía para alcanzar el objetivo trimestral del modelo en los 3,28 $/MMBtu, y más adelante hacia la prueba de la zona de los 3.45–3,50 $/MMBtu.
- Escenario bajista: Los retrocesos se acentuarán si persisten temperaturas altas por encima de la media durante la primera mitad de noviembre, sofocando la demanda de calefacción y dando lugar a inyecciones de almacenamiento superiores a lo normal, ampliando el superávit de reservas frente a la media de 5 años. La presión de la oferta se verá amplificada por una rápida recuperación hacia la capacidad de producción plena hasta niveles de finales del verano (113 bcf/d) y prolongadas interrupciones en las plantas de licuación de GNL de EE. UU. Una ruptura técnica y un cierre de sesión sostenido por debajo del soporte psicológico de los 2,90 $/MMBtu confirmará el dominio de las señales de las medias móviles y empujará las cotizaciones hacia los 2,75 $/MMBtu, con riesgo de caídas más profundas hasta los 2,60 $/MMBtu.
Cacao
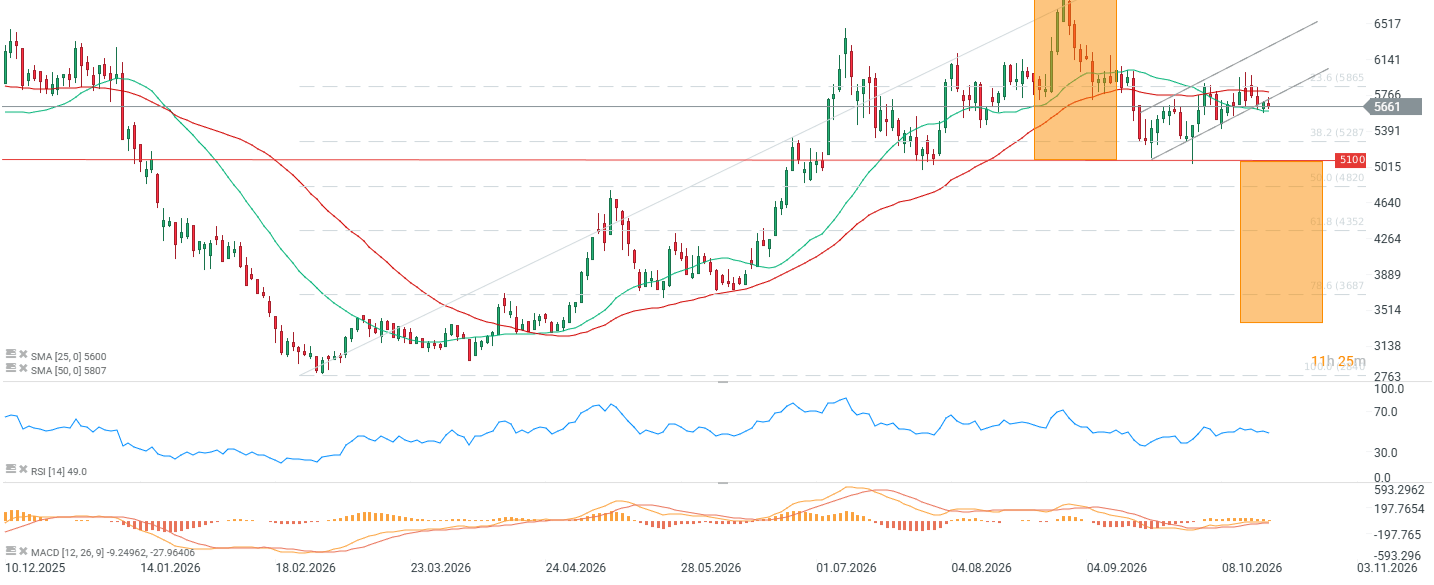
- Las cotizaciones del cacao se sitúan en 5.660 $/TM, registrando una moderada ganancia semanal del +0,46 % y una apreciación mensual dinámica del +6,92 %.
- En lo que va de año (YTD), el contrato cae un -3,40 %, mientras que la rentabilidad en los últimos doce meses se sitúa en el -4,26 %.
- El precio está un -2,12 % por debajo de la media móvil de 50 días, situando una resistencia local cerca de los 5.812 $/TM, mientras que el soporte técnico clave discurre por los mínimos de la reciente consolidación en los 5,350–5.400 $/TM.
- El RSI se mantiene relativamente alto, pero recientemente no muestra una señal clara. El MACD sigue en modo alcista, aunque su fuerza es muy baja.
- Mantenerse por encima de la SMA de 25 resulta clave actualmente para la tendencia alcista. Situarse por debajo abrirá la vía hacia la zona de soporte entre los 5.100 y 5.300.
Contexto fundamental y de mercado
- En la franja suroeste de Costa de Marfil, en la región de Grand-Béréby, la recolección temprana de la cosecha principal avanza en condiciones meteorológicas favorables sin lluvias excesivas, previéndose el pico de actividad a partir de noviembre.
- En las regiones orientales de Costa de Marfil, cerca de Damé, los granos cosechados de los almacenes sufren un intenso contrabando a través de la frontera hacia Ghana, lo que amenaza el cumplimiento de los contratos para los exportadores que ya han desembolsado anticipos a los agricultores.
- En Ghana, al norte de Acra, en la zona de Kwarbeng, llegaron chubascos aislados tras una severa sequía que hizo marchitar los frutos jóvenes (cherelles) y redujo significativamente las mazorcas maduras en los árboles.
- Los agricultores locales de Costa de Marfil y Ghana expresan preocupación por el tamaño y los parámetros de calidad de la próxima cosecha que llegará al mercado desde principios de 2027.
- En el sureste de Nigeria, en las plantaciones de la zona de Ikom (Osibi Etikpe), se está llevando a cabo una intensa recolección principal, con árboles cargados de mazorcas en proceso de maduración.
- En el suroeste de Nigeria, incluso cerca de Akure (poblado de Owo), se proyecta que los volúmenes de cosecha superen los niveles del año pasado gracias a las favorables condiciones de desarrollo de los cultivos y al adecuado secado de los granos.
- En Camerún, al noreste de Yaundé, en la región de Yoko, el sector de las plantaciones afronta una migración de mano de obra hacia otras industrias a causa de los bajos salarios, lo que retrasa los trabajos de campo durante una cosecha en fase de intensificación.
- En las regiones cacaoteras de Camerún, las persistentes lluvias destruyeron la superficie de las carreteras locales, bloqueando el transporte y el movimiento físico del grano de cacao hacia los puntos de recogida y los puertos.
- Las intensas lluvias registradas anteriormente en la franja cacaotera de Costa de Marfil perturbaron las operaciones de cosecha y retrasaron la entrega de materia prima a las terminales portuarias, mermando la disponibilidad inmediata de la cosecha en los puertos de San Pedro y Abidján.
- Las precipitaciones acumuladas en el cinturón cacaotero de África Occidental en Costa de Marfil y Ghana durante los últimos meses se mantuvieron por debajo de las normas climáticas multianuales, agravando el déficit de humedad del suelo.
- La posible activación y fortalecimiento de El Niño representa una amenaza de olas de calor y sequía en África Occidental, junto con riesgos de inundaciones y lluvias torrenciales que dañen las cosechas en América Latina, incluyendo al proveedor clave Ecuador.
- El mercado aguarda las cifras trimestrales de molienda de cacao para el T3 en Europa y América del Norte, cuya publicación está prevista para el 15 de octubre, las cuales revelarán la magnitud de la destrucción de la demanda de los consumidores causada por los altos precios.
- Los datos recientes sobre la demanda publicados en Asia y Europa alimentaron las expectativas de que la destrucción de la demanda haya llegado a su fin. Conviene señalar, sin embargo, que estos datos estaban vinculados a la compra de cacao a precios bajos desde principios de este año. No obstante, las perspectivas apuntan actualmente a unas cifras de demanda ligeramente mejores a corto plazo.
- La oferta, por otro lado, podría suponer un problema. Aunque los datos meteorológicos de África Occidental resultan alentadores, los riesgos de El Niño y las cifras de suministro ofrecen poco optimismo.
- Los agricultores marfileños entregaron 78 mil toneladas de cacao hasta el 18 de octubre, en comparación con las 133 mil toneladas del año anterior. Sin embargo, estas cifras también podrían verse distorsionadas por el reciente contrabando de cacao hacia Ghana.
- Las reservas de cacao subieron a un máximo de 2,25 años situándose en 3,6 millones de sacos.
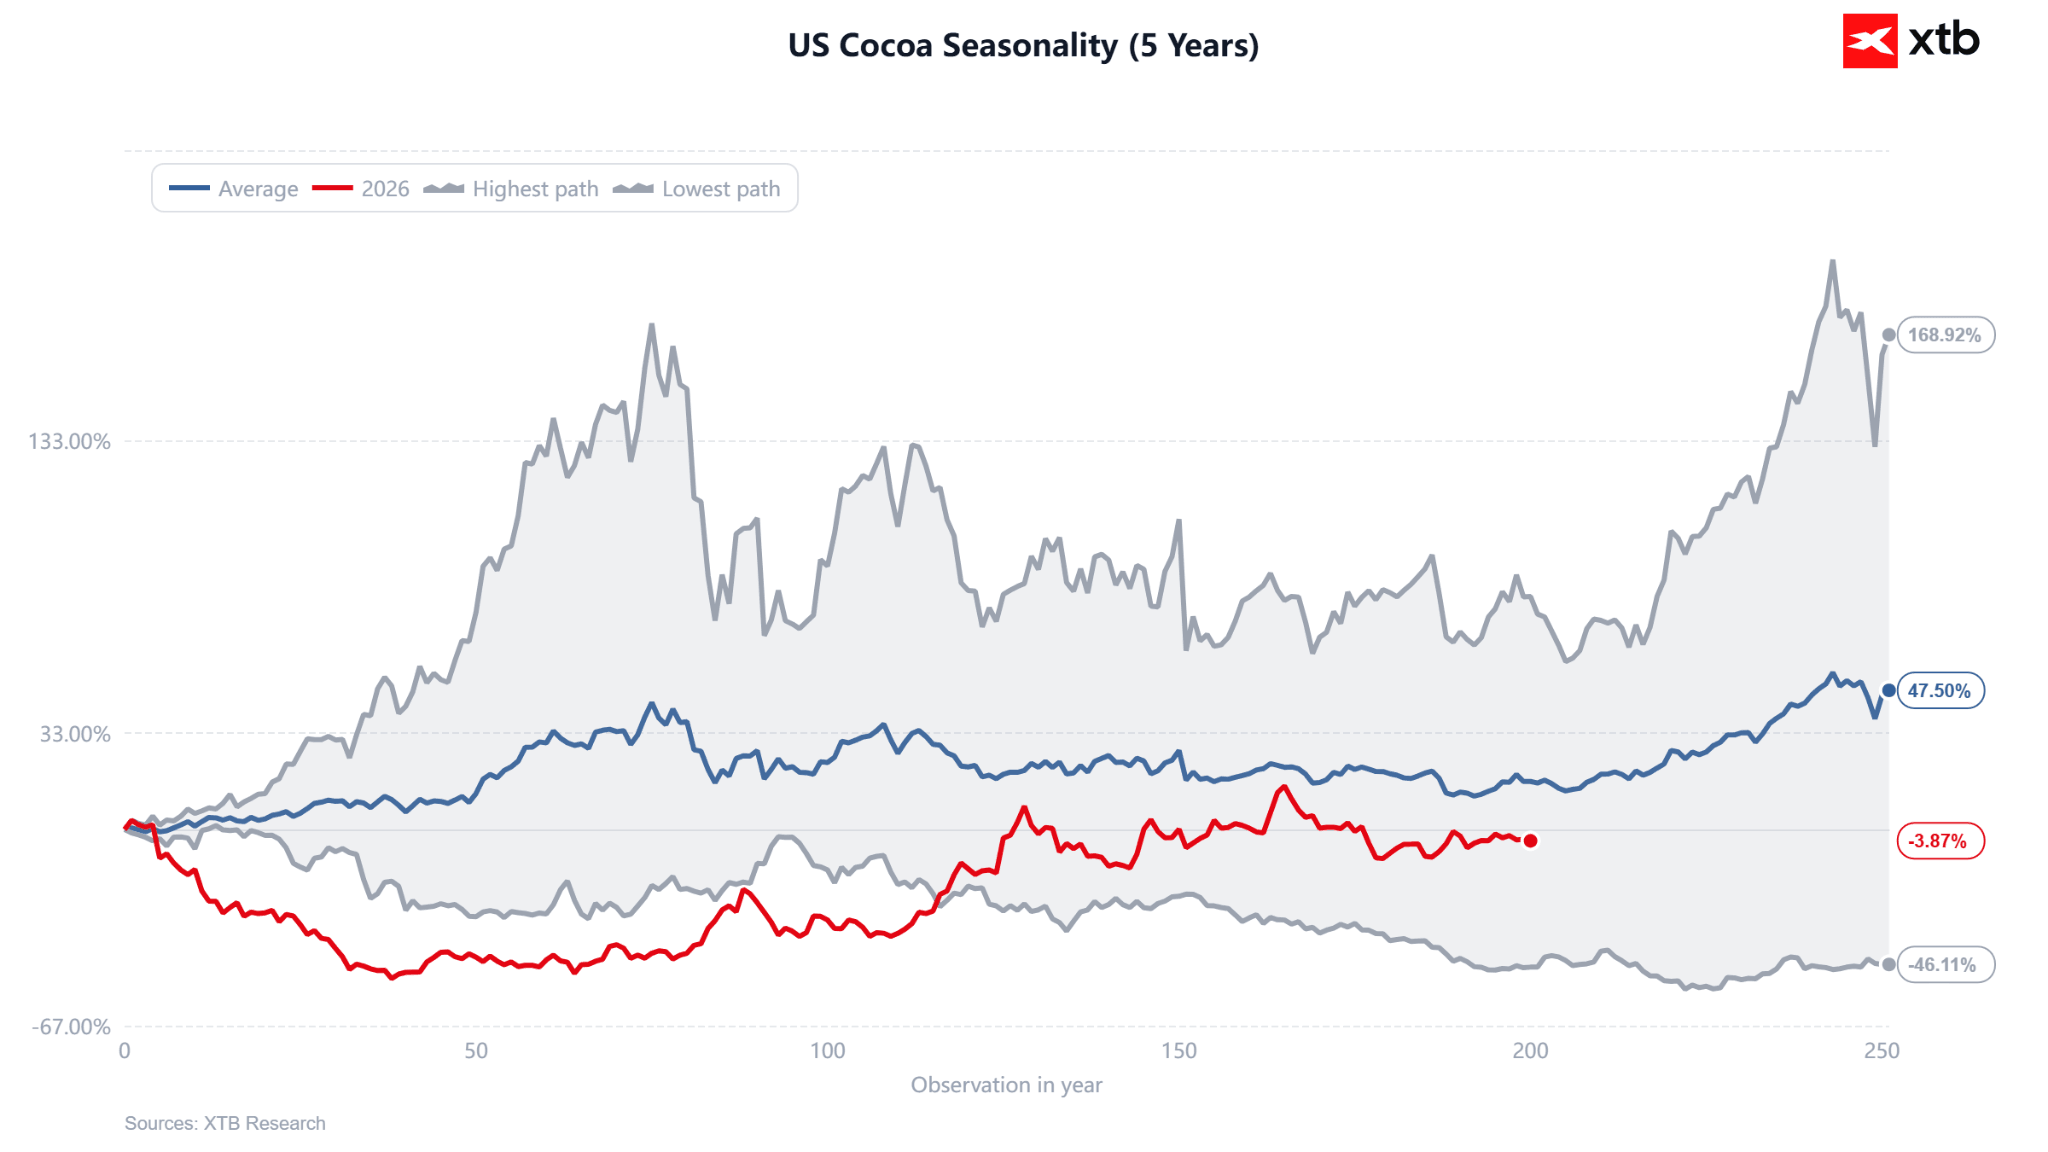 La estacionalidad del cacao indica que nos aproximamos a un posible punto para un rebote a finales de año. Fuente: XTB
Valoración histórica (Z-score) y posicionamiento CFTC
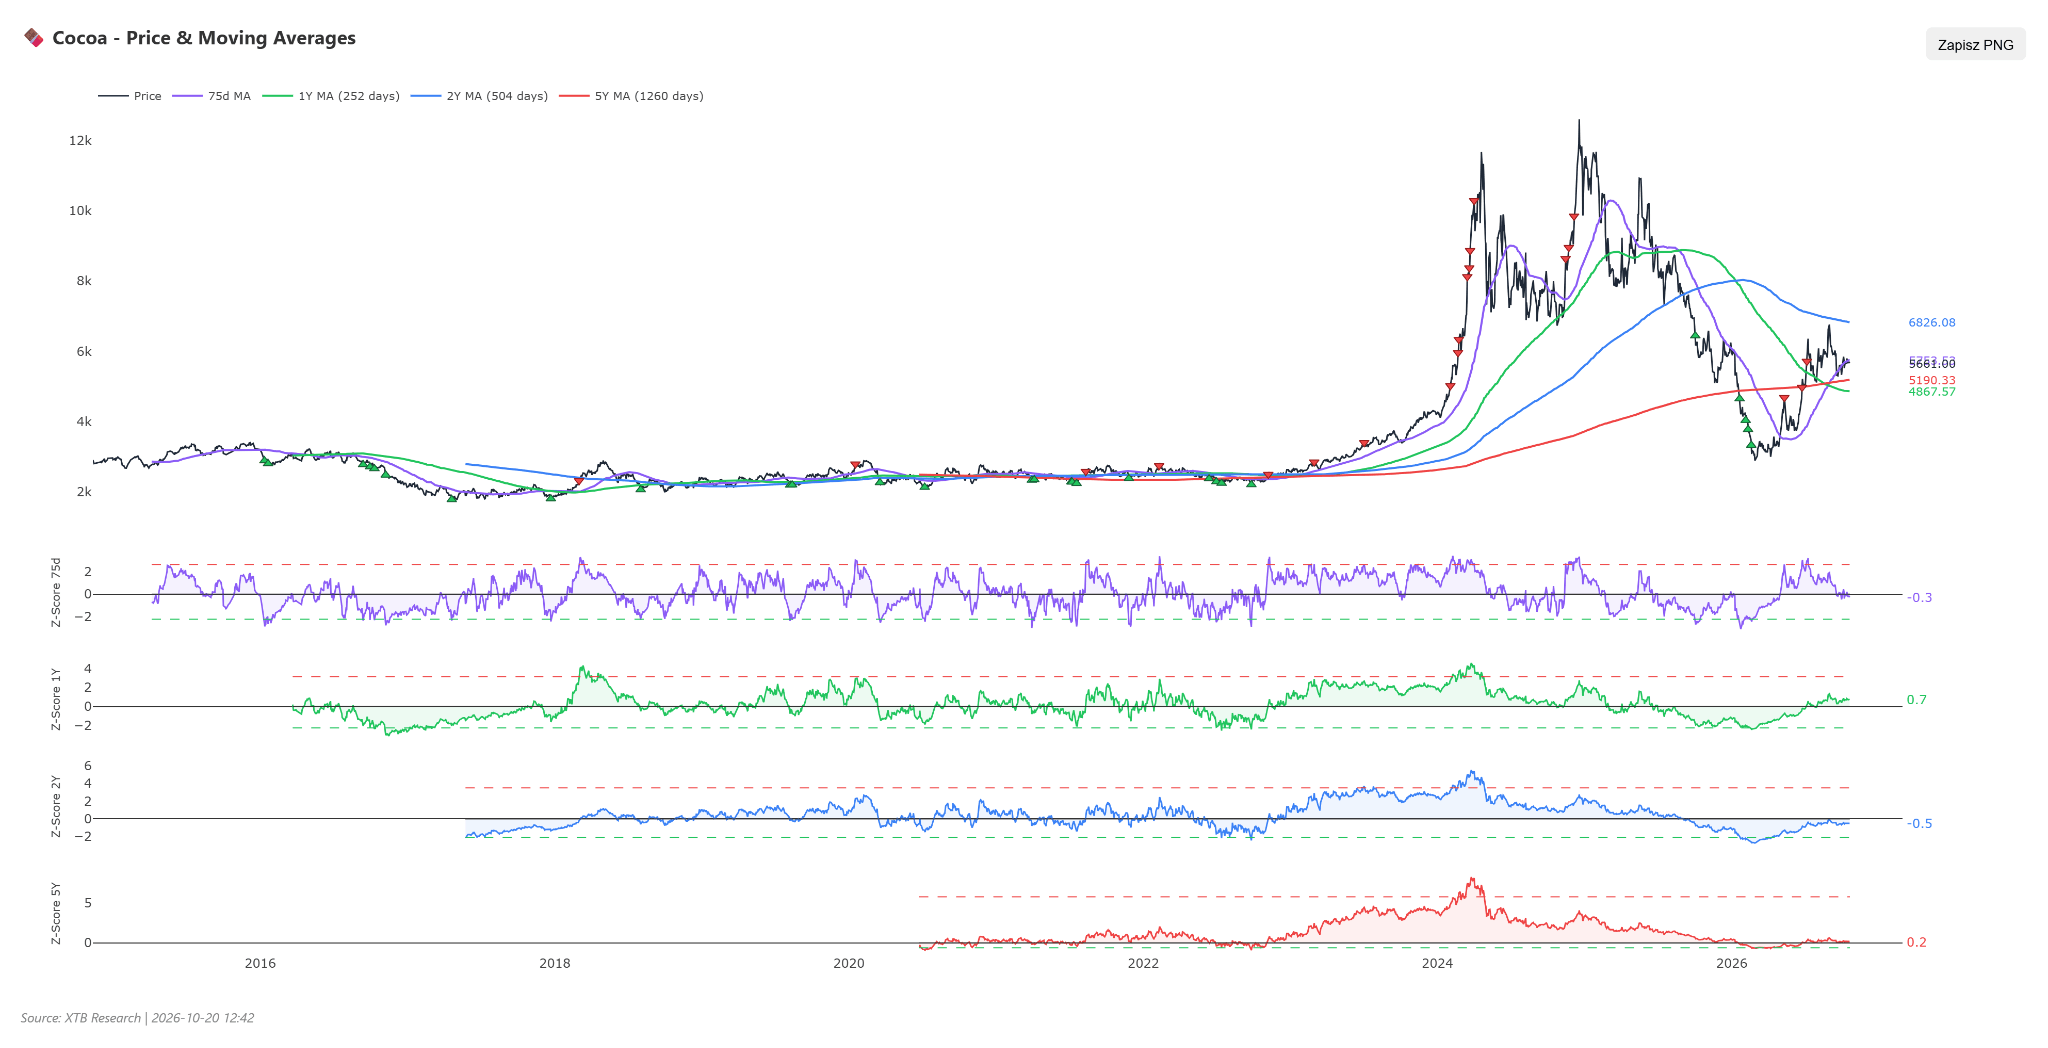
- La valoración estadística del cacao basada en el Z-score se sitúa en +0,74 en un horizonte de un año (Z1Y), en -0,49 en dos años (Z2Y) y en +0,19 en una perspectiva de cinco años (Z5Y).
- El análisis de la evolución del Z-score a 5 años en los últimos seis meses muestra un claro cambio de régimen de mercado: hace seis meses, este indicador se encontraba en un nivel negativo de -0,60, tras lo cual rebotó dinámicamente a +0,15 hace tres meses, subió luego a +0,18 hace un mes y finalmente se estableció en su nivel actual de +0,19.
- Esto indica el retorno de las cotizaciones cerca de sus promedios multianuales tras una fuerte venta previa.
- Los datos del informe CFTC del 13 de octubre de 2026 muestran que los inversores especulativos mantienen una posición corta neta de -8.736 contratos. El Z-score para el posicionamiento se sitúa en -0,74, ubicando el compromiso actual del capital especulativo en un bajo percentil histórico de 14,6, representando las posiciones largas solo el 44,1 %.
- A escala semanal, los inversores no comerciales comenzaron a reducir las posiciones cortas, comprando un neto de 1.912 contratos.
- No obstante, cabe destacar la reducción de posiciones cortas y el aumento de las largas. Si esta situación continúa, podría señalar un cambio de posicionamiento antes de la fase estacional clave en diciembre. El interés abierto en el cacao permanece muy bajo en comparación con la situación previa a 2023.
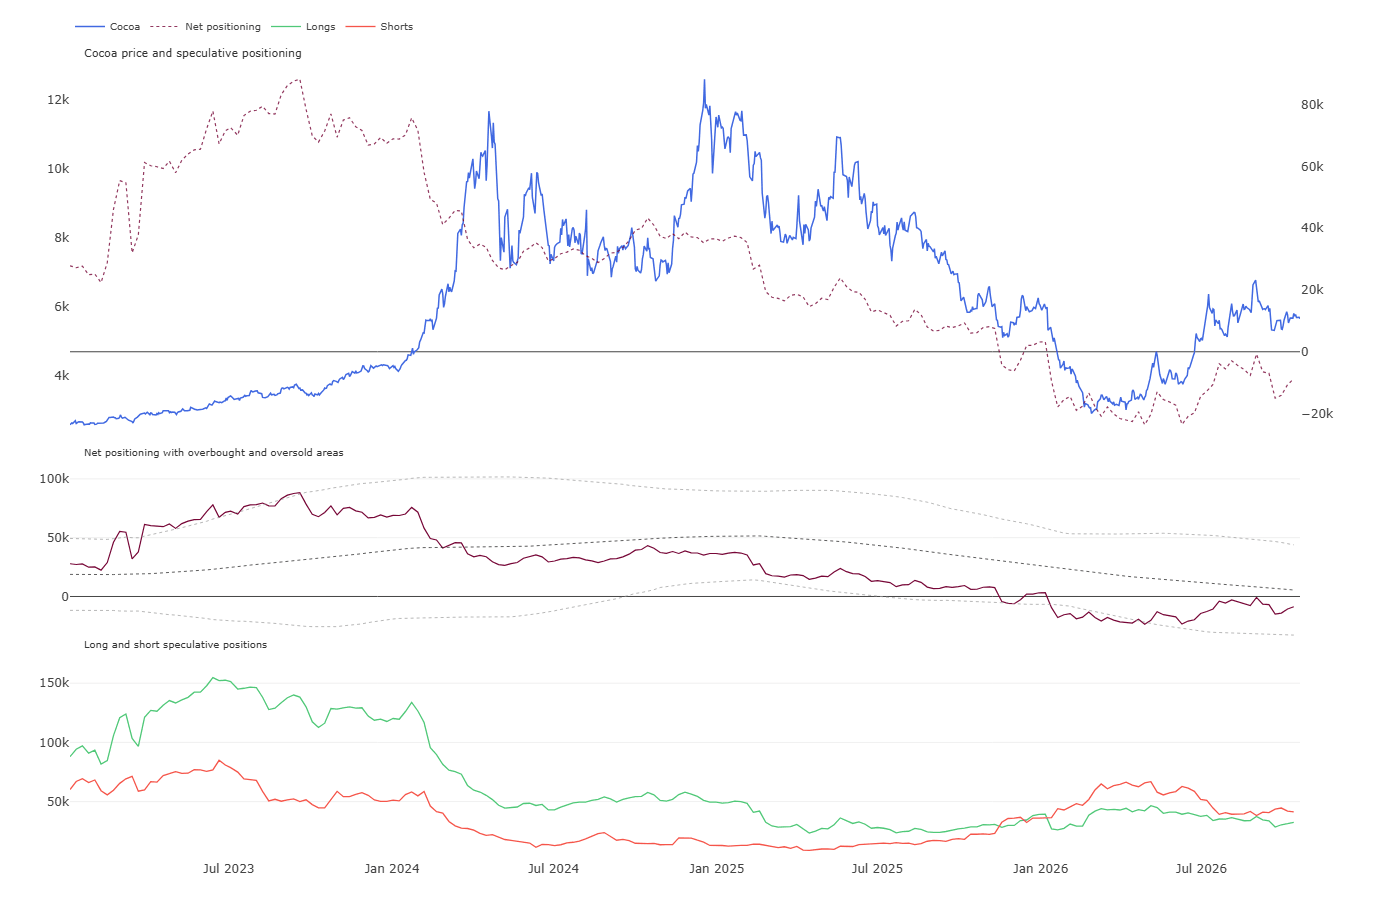
- El posicionamiento especulativo actual contradice claramente la valoración moderadamente positiva derivada del Z-score, reflejando el profundo escepticismo de los fondos respecto a la sostenibilidad de un rebote en los precios.
- Esta asimetría genera un alto riesgo de una rápida cobertura de posiciones cortas (estrangulamiento de cortos) en caso de surgir nuevos problemas meteorológicos en Ghana o empeorar la parálisis logística en Camerún, dado que el capital especulativo conserva amplio margen para reconstruir agresivamente posiciones largas.
Escenarios
- Escenario alcista: Unos déficits continuados de precipitaciones en Ghana que originen un secado masivo de las mazorcas, combinados con un fenómeno de El Niño en ascenso y una mayor parálisis del transporte de granos en una Camerún anegada por las lluvias, derivarán en un déficit de suministro en los puertos de exportación. Una ruptura técnica por encima de la media móvil de 50 días cerca de los 5.812 $/TM al tiempo que se fuerza el cierre de posiciones cortas por parte de los fondos de cobertura allanará el camino para probar la resistencia en los 6.150 $/TM y, en caso de datos de oferta más débiles procedentes de Costa de Marfil, un ascenso hacia los 6.500 $/TM.
- Escenario bajista: La estabilización de un tiempo favorable y sin lluvias en las plantaciones de la franja suroeste de Costa de Marfil, una cosecha fluida en Nigeria que supere los volúmenes del año pasado y la publicación de datos que muestren una profunda caída en la molienda de granos en Europa y Norteamérica desencadenarán una fuerte presión de la oferta. En estas condiciones, el soporte de los 5.400 $/TM se romperá, empujando las cotizaciones del cacao hacia los 5.400 $/TM y, posteriormente, hacia los 5.100 $/TM.
Azúcar
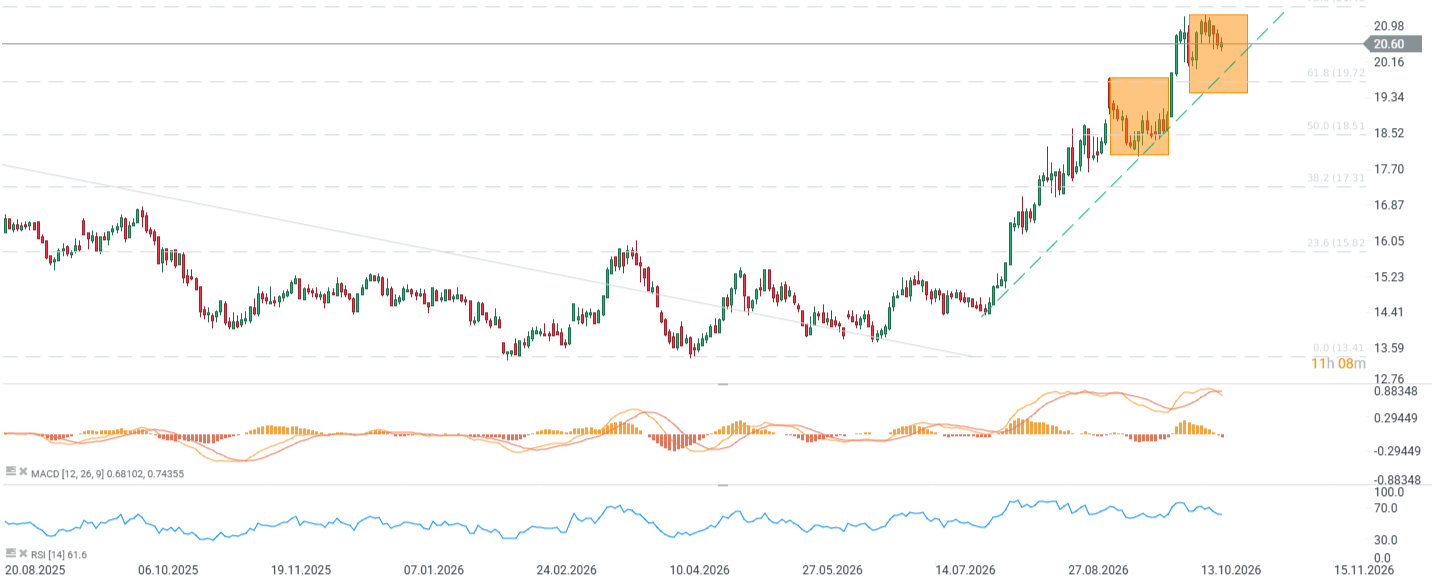
- Las cotizaciones del azúcar se sitúan en 20,67 centavos por libra, registrando una corrección semanal del 1,94 %, pero ganando un 13,20 % en un horizonte mensual, subiendo un 41,87 % en lo que va de año (YTD) y elevándose un 35,90 % a escala anual.
- El indicador RSI se situó recientemente por encima de los 70 puntos, pero cae actualmente hacia los 62 puntos.
- La combinación de indicadores de tendencia emite señales mixtas: la configuración de la media móvil simple (SMA) permanece en una formación alcista, mientras que el oscilador MACD ha entrado en una fase de enfriamiento bajista.
- La resistencia más cercana viene marcada por el máximo reciente en torno a los 21,20–21,50 centavos por libra, mientras que las zonas de soporte clave se concentran en el nivel de los 20,00 centavos y alrededor de la media móvil de 50 días cerca de los 18,72 centavos por libra.
Contexto fundamental y de mercado
- La producción mundial de azúcar en la temporada 2025/26 se prevé en un nivel récord de 189,3 millones de toneladas, lo que representa un aumento interanual del 4,6 % en comparación con los aproximadamente 181,0 millones de toneladas del ciclo 2024/25.
- El balance entre oferta y demanda experimenta un cambio dinámico: tras un déficit de casi 2,0 millones de toneladas en la temporada 2024/25, el mercado entra en un superávit estructural estimado entre 7,0 y 8,3 millones de toneladas, lo que supone el mayor exceso de oferta desde la temporada 2017/18.
- La firma de análisis StoneX proyecta un vuelco en el equilibrio para la temporada 2026/27, previendo un déficit global de 900.000 toneladas derivado de los episodios meteorológicos acumulados de El Niño entre los principales exportadores.
- En la franja agrícola del Centro-Sur de Brasil, la molienda acumulada de caña de azúcar alcanzó los 576 millones de toneladas a mediados de noviembre, dirigiéndose la cosecha total hacia los 40,0–45,0 millones de toneladas de azúcar, lo que supone un aumento del 2,1 % al 14,8 % interanual.
- Las plantas procesadoras en Brasil mantuvieron una combinación de producción fuertemente enfocada a la cristalización del producto, destinando más del 52 % del jugo de caña a la elaboración de azúcar a expensas de la generación de biocarburantes, incluso a pesar de los altísimos precios del petróleo crudo.
- La rápida expansión de la capacidad de producción de etanol de maíz en los estados brasileños de Mato Grosso y Goiás cubre las obligaciones nacionales de combustible, liberando a los ingenios tradicionales de caña de abastecer el mercado de carburantes y estimulando la máxima oferta de azúcar.
- Las precipitaciones superiores a lo normal en la región Centro-Sur de Brasil provocan retrasos periódicos en la recolección y el transporte de caña hacia los ingenios, limitando el ritmo inmediato de procesamiento de los cultivos en los puertos de exportación.
- En la India, la producción de azúcar se está recuperando hacia los 31,0–32,8 millones de toneladas, lo que representa una tasa de crecimiento anual del 18,8 % al 25,7 %, respaldada por unas lluvias monzónicas de verano un 8 % por encima del promedio a largo plazo en los estados de Maharashtra y Karnataka.
- Las autoridades de Nueva Delhi mantienen un estricto control sobre el mercado exterior, limitando administrativamente el volumen de sacarosa desviado hacia la producción de etanol y fijando un tope a la cuota total de exportación de azúcar de 1,5 millones de toneladas.
- En Tailandia, el segundo mayor exportador mundial con una cuota del 14 % del comercio global, la oferta en el ciclo 2025/26 ascendió a 11,0–11,3 millones de toneladas (un 12,0 % más interanual), pero las perspectivas para el ciclo subsiguiente apuntan a un riesgo de caídas en la cosecha de al menos un 17 % por debajo de la cota de los 10 millones de toneladas debido a crecientes riesgos de sequía.
- Las cosechas en la Unión Europea se están reduciendo al rango de 15,0–15,4 millones de toneladas (una caída interanual del 7,0 % al 9,6 %), y una ola de calor estival que azotó los cultivos de remolacha azucarera podría acentuar las reducciones de rendimiento hasta un 19 %, junto con restricciones a las importaciones ucranianas limitadas a 100.000 toneladas.
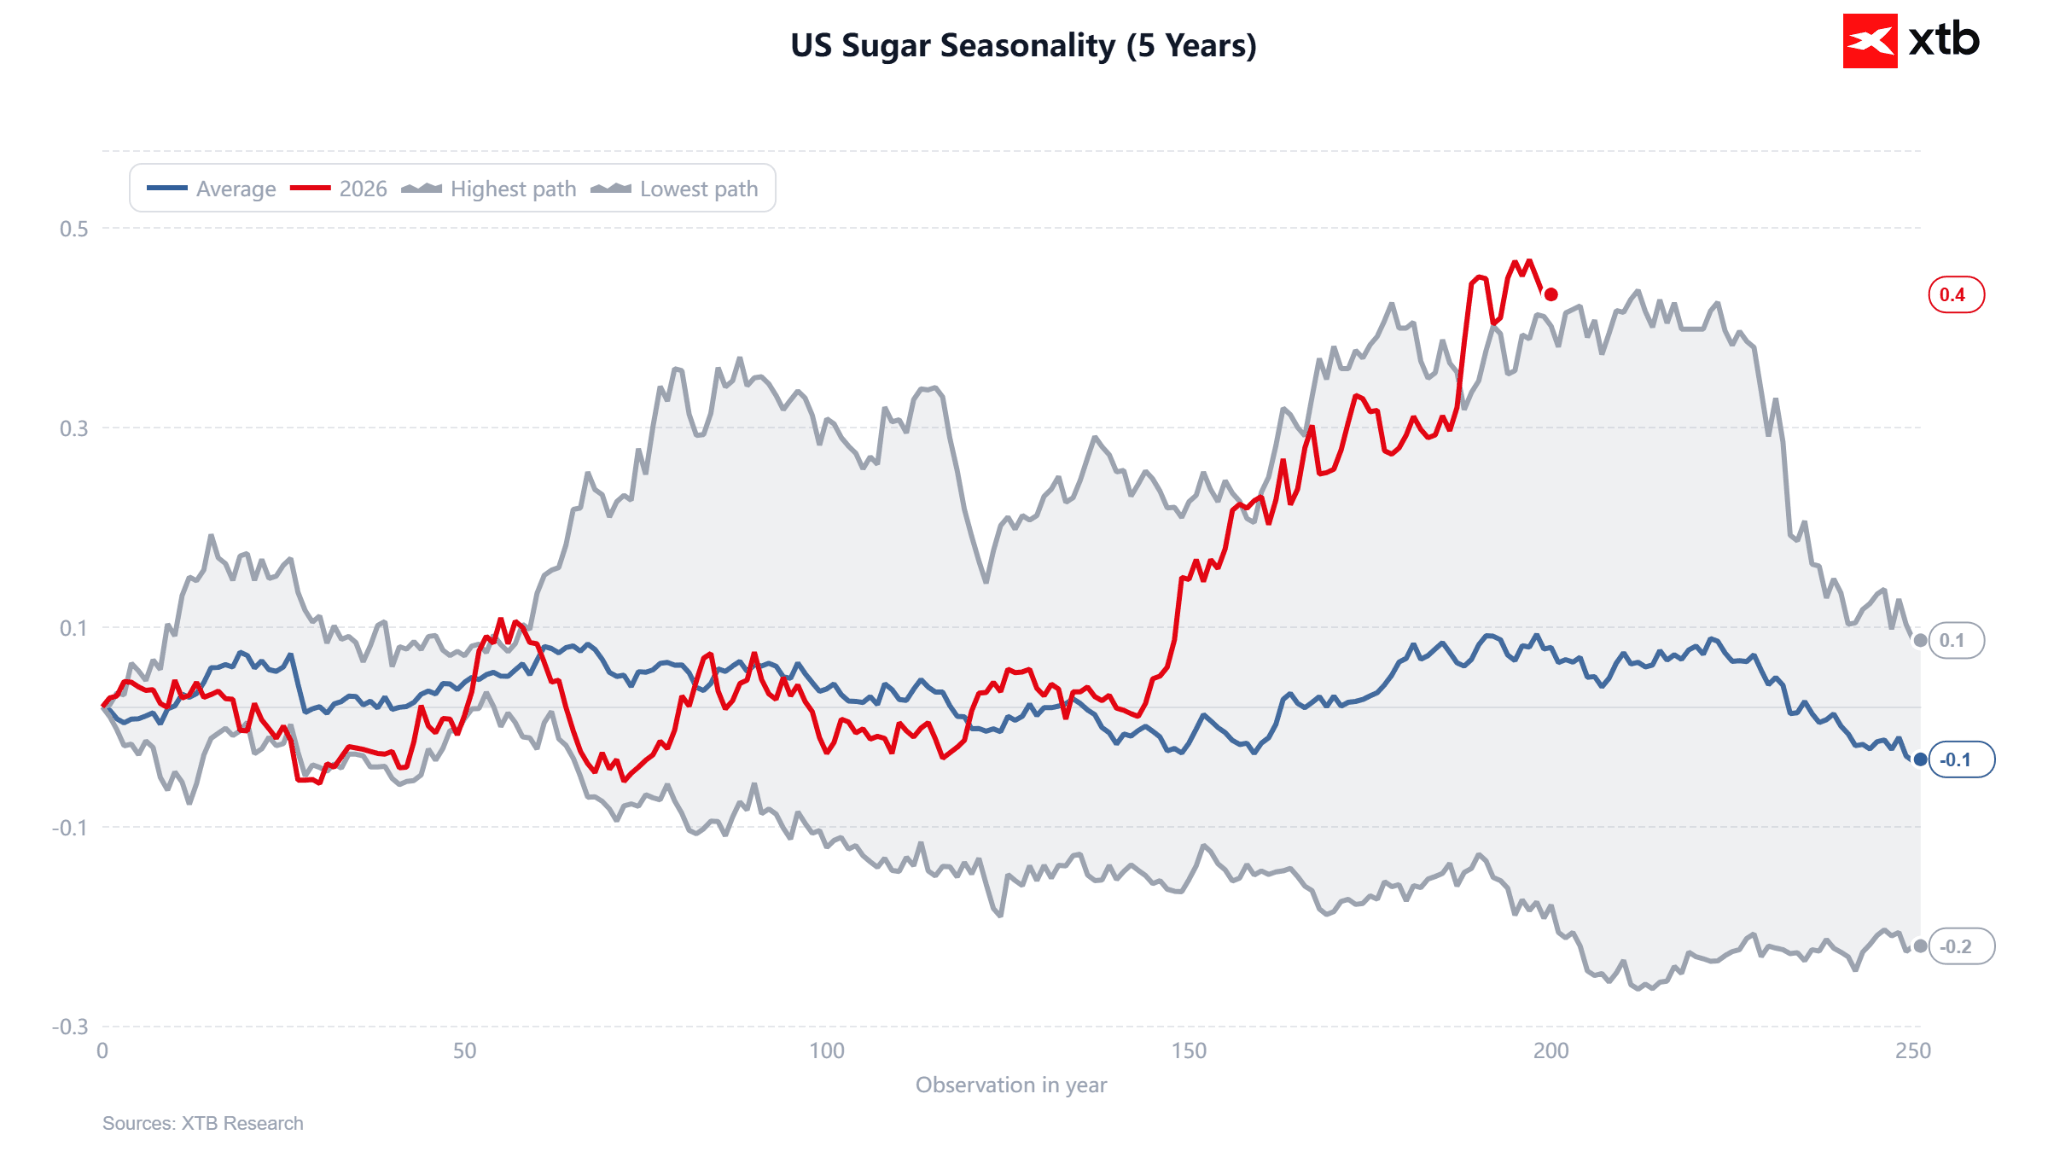
- El comportamiento del azúcar se alinea con los promedios a corto y largo plazo. Si la historia se repite, aguardan semanas de consolidación antes de una acusada caída de los precios a finales de año.
Valoración histórica (Z-score) y posicionamiento CFTC
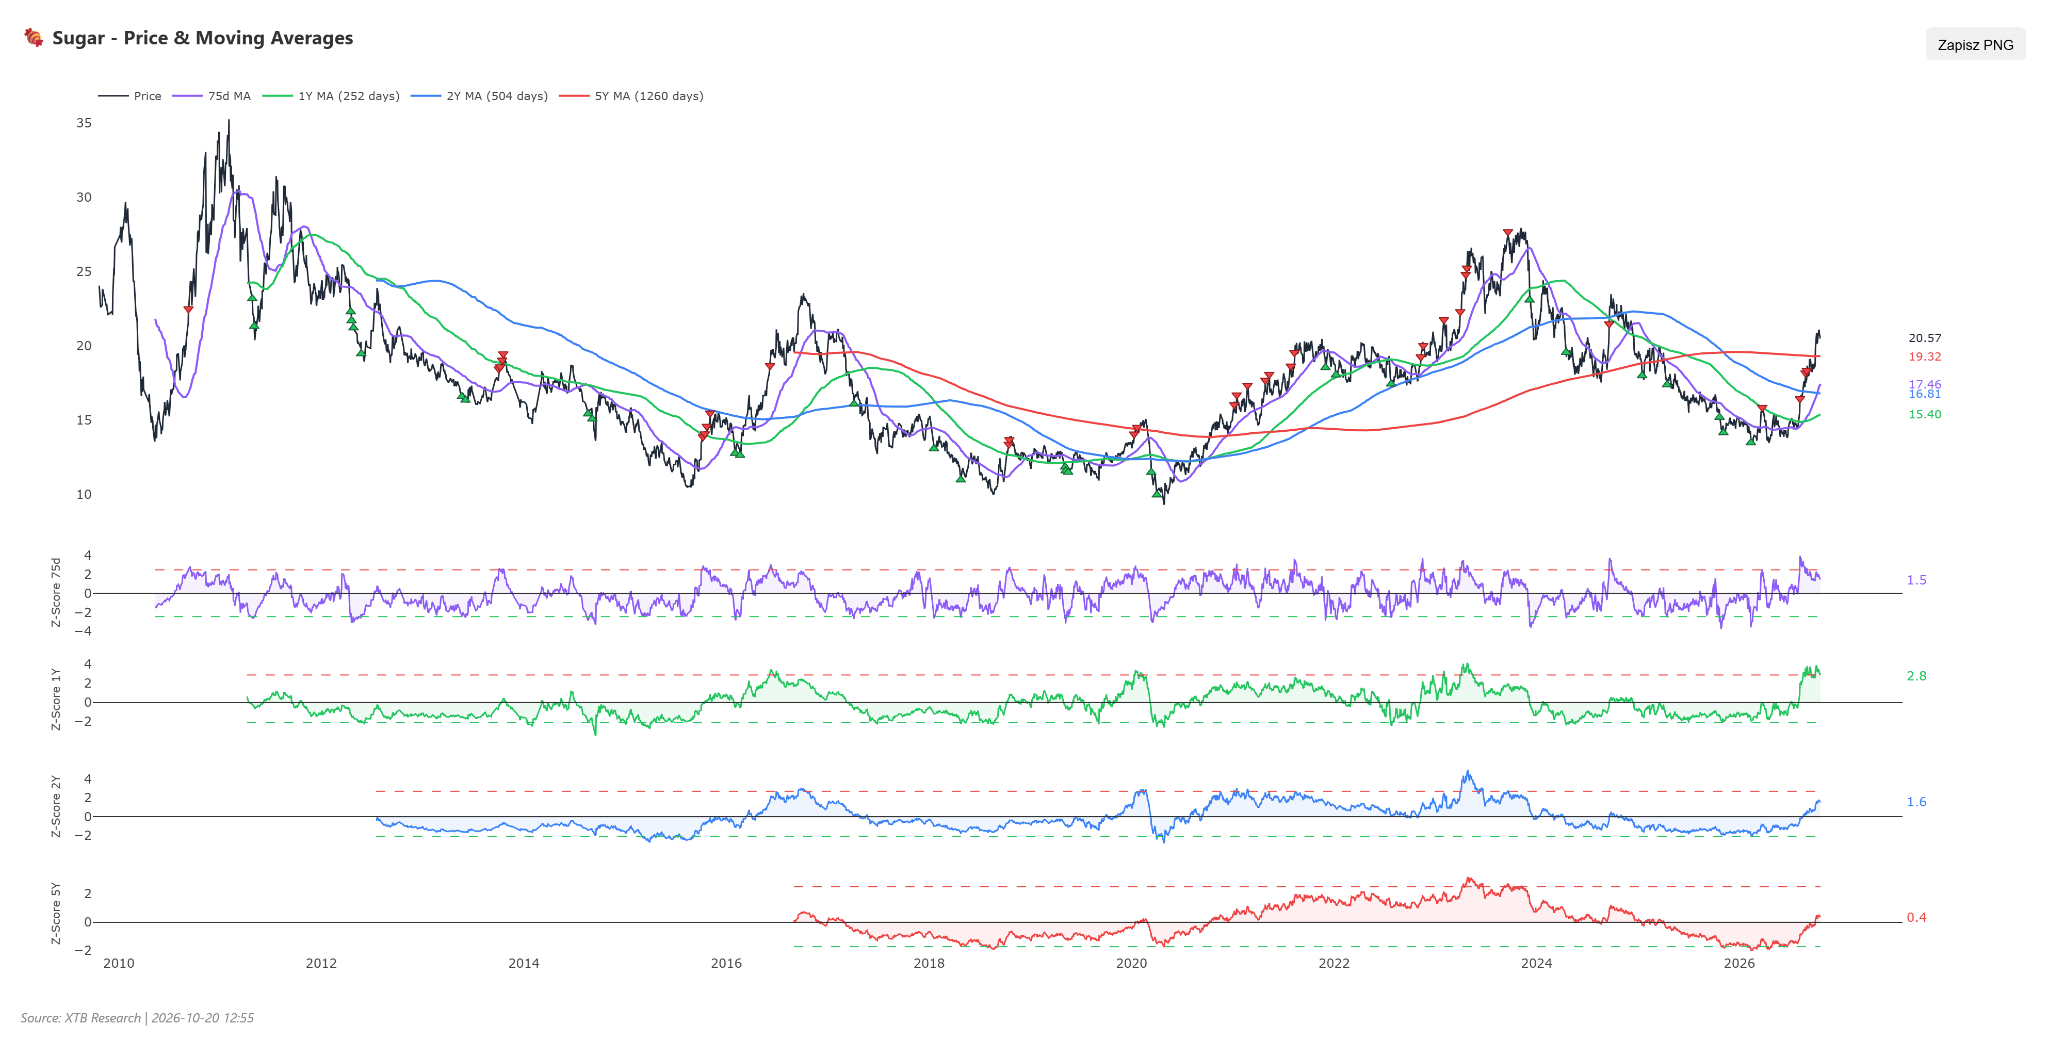
- El análisis de desviación estándar indica condiciones de sobrecompra significativas a corto plazo junto con una valoración moderada en horizontes multianuales.
- El Z-score a un año se sitúa actualmente en +2,89, mientras que el de dos años alcanza +1,63, lo que confirma una apreciación de precios dinámica en los últimos trimestres.
- En un horizonte de cinco años, el Z-score se ubica actualmente en +0,40, lo que marca un retorno a valores por encima del promedio histórico tras una profunda infravaloración.
- Hace solo seis meses, el Z-score a cinco años se encontraba en un nivel extremadamente bajo de -1,87, antes de rebotar ligeramente a -1,39 hace tres meses, subiendo a -0,32 hace un mes y continuando su dinámico movimiento ascendente hasta la lectura positiva actual.
- En el mercado financiero, los datos del informe CFTC del 13 de octubre de 2026 indican un fuerte dominio del capital especulativo, que mantiene una posición larga neta de 226.974 contratos.
- El Z-score para el posicionamiento especulativo alcanzó un nivel muy elevado de +2,48, equivalente al percentil 92,1 de la distribución histórica, confirmando una acumulación de apuestas alcistas raras veces vista, alcanzando las posiciones largas nada menos que el 68,6 % del total.
- En la última semana, los inversores institucionales incrementaron aún más su compromiso con el lado comprador, adquiriendo un neto de 9.699 contratos.
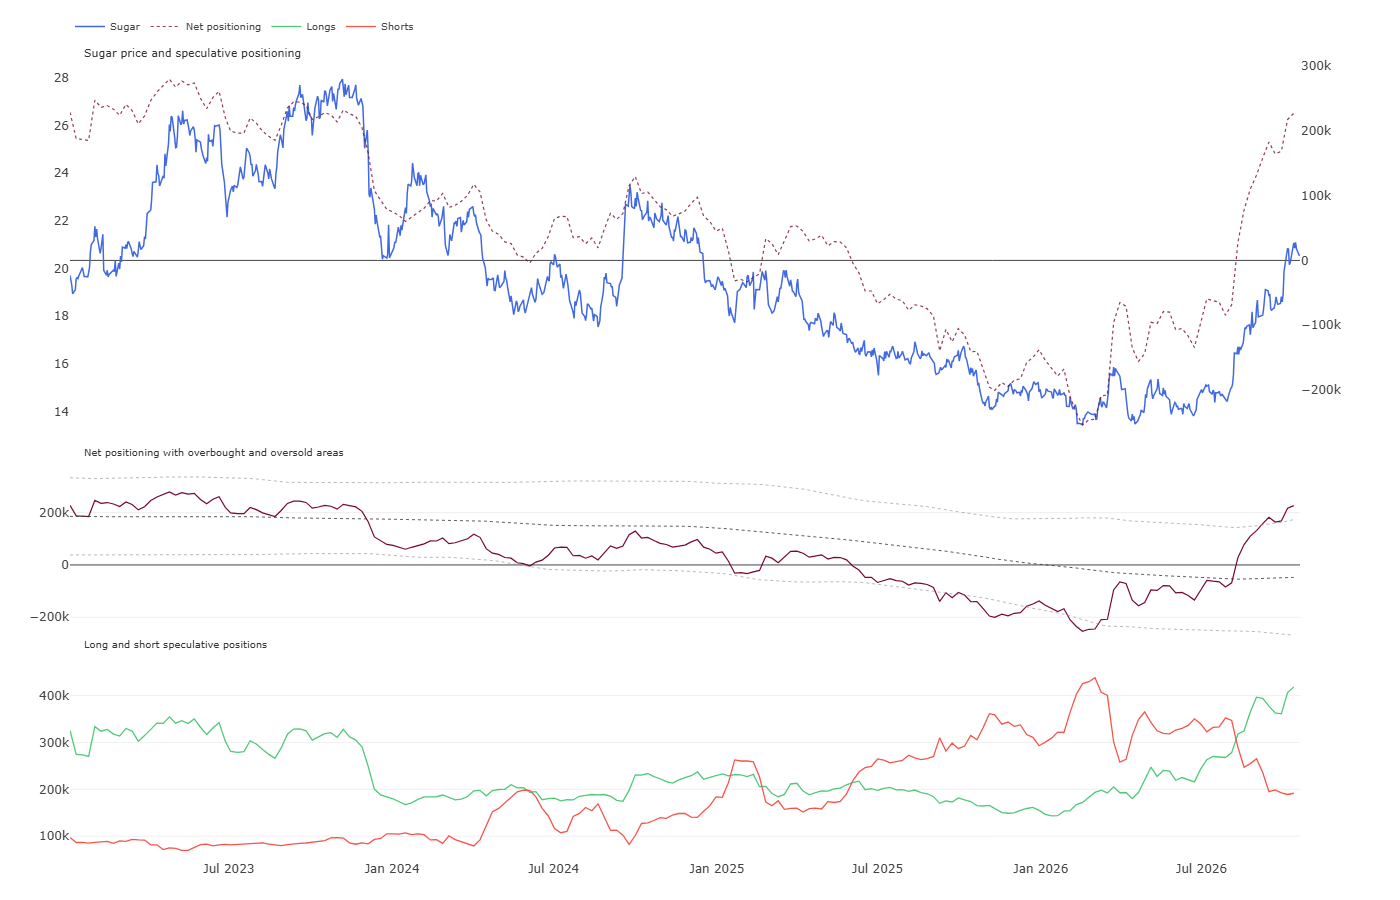
- La síntesis de la valoración histórica con la participación del capital muestra una coherencia total: un elevado Z-score de precios a un año se ve impulsado directamente por una concentración extrema de posiciones largas en manos de los fondos.
- Sin embargo, esta configuración genera un riesgo de mercado asimétrico, ya que un posicionamiento especulativo en niveles récord con un indicador RSI por encima de los 71 puntos deja al mercado vulnerable a una rápida ola de toma de beneficios y liquidación de posiciones largas si surgen señales de un cumplimiento fluido de las entregas desde Brasil o la India.
Escenarios
- Escenario alcista: La apreciación continuada de los precios requiere la materialización del déficit de balance proyectado por StoneX para la temporada 2026/27, motivado por las prolongadas alteraciones meteorológicas de El Niño en Tailandia y nuevas pérdidas en la cosecha de remolacha azucarera en Europa. Un factor de demanda adicional sería que el gobierno indio mantenga estrictas restricciones de exportación en 1,5 millones de toneladas junto con nuevas lluvias que bloqueen las cargas portuarias en la región Centro-Sur de Brasil. La confirmación técnica de la fuerza compradora será la ruptura sostenida de la resistencia en los 21,20 centavos por libra, abriendo el camino hacia ganancias que alcancen los 22,50–22,77 centavos por libra.
- Escenario bajista: Un movimiento correctivo se iniciará si el exceso de oferta estructural de la temporada 2025/26 (7,0–8,3 millones de toneladas) ejerce una presión directa sobre el mercado físico mediante la entrada fluida de suministro brasileño procedente de una molienda récord que alcance los 45 millones de toneladas. La liberación de capacidad exportadora, respaldada por la sustitución del etanol por biocarburantes de maíz y una relajación de las restricciones exportadoras por parte de Nueva Delhi, creará un impulso para un rápido cierre de posiciones cortas y la toma de beneficios por parte de los fondos especulativos situados en el percentil 92,1 de compromiso. Una señal técnica para caídas más profundas vendrá dada por la ruptura del soporte psicológico de los 20,00 centavos por libra, desencadenando una cascada de tomas de beneficios hacia la media móvil de 50 días cerca de los 18,72 centavos y, en un caso extremo, un descenso hacia los 17,50 centavos por libra.


📈La bolsa hoy: Sube el sector de la IA mientras el precio del petróleo se mantiene

El petróleo alcanza máximos de un mes: ¿puede superar los niveles del inicio de la guerra?


Mercados a observar hoy: CAC 40, libra esterlina y gas natural europeo (19 de octubre de 2026)


Lo que debes saber HOY: Semiconductores impulsan la recuperación del Nasdaq mientras Europa cae
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.