


Michael Burry publicó otra actualización de su cartera el 9 de septiembre. ¿Son los últimos cambios simplemente una gestión rutinaria del riesgo o forman parte de un movimiento más amplio?
A partir de los cambios en las posiciones, se puede inferir en primer lugar una disminución moderada, pero claramente visible, de la confianza de Burry respecto a la dirección de sus previsiones anteriores. Se observa una reducción notable en las posiciones cortas contra compañías tecnológicas en sentido amplio, estrechamente vinculadas a la IA.
En sus perfiles de redes sociales, justificó la decisión señalando que quería limitar la pérdida de valor de las opciones provocada por el paso del tiempo.
- Todavía mantiene apuestas mediante opciones put sobre Palantir y el fondo QQQ con vencimientos en 2027.
- Las mayores posiciones largas de Burry siguen siendo Lululemon, Molina Healthcare y MercadoLibre.
- Por el lado bajista, predominan Oracle, Palantir y Nebius. Entre las posiciones más pequeñas, también mediante opciones put, se encuentran Nvidia y un ETF del sector de semiconductores.
- Burry no reveló las asignaciones porcentuales actuales ni el tamaño de las reducciones.
Más vale tarde que nunca
Sin entrar en críticas excesivas, la cartera de Michael Burry constituye un caso de estudio interesante en varios aspectos. El primero es su elevada exposición a Lululemon. Burry ya invertía abiertamente en la compañía en el segundo trimestre de 2025. En ese momento, la acción se encontraba alrededor de un 50% por debajo de su máximo, lo que podría haber sugerido una oportunidad.
Al observar esta posición, rápidamente se puede llegar a la conclusión de que:
- Si una acción está barata, puede haber una buena razón para ello.
- Incluso si una acción está barata, puede abaratarse mucho más.
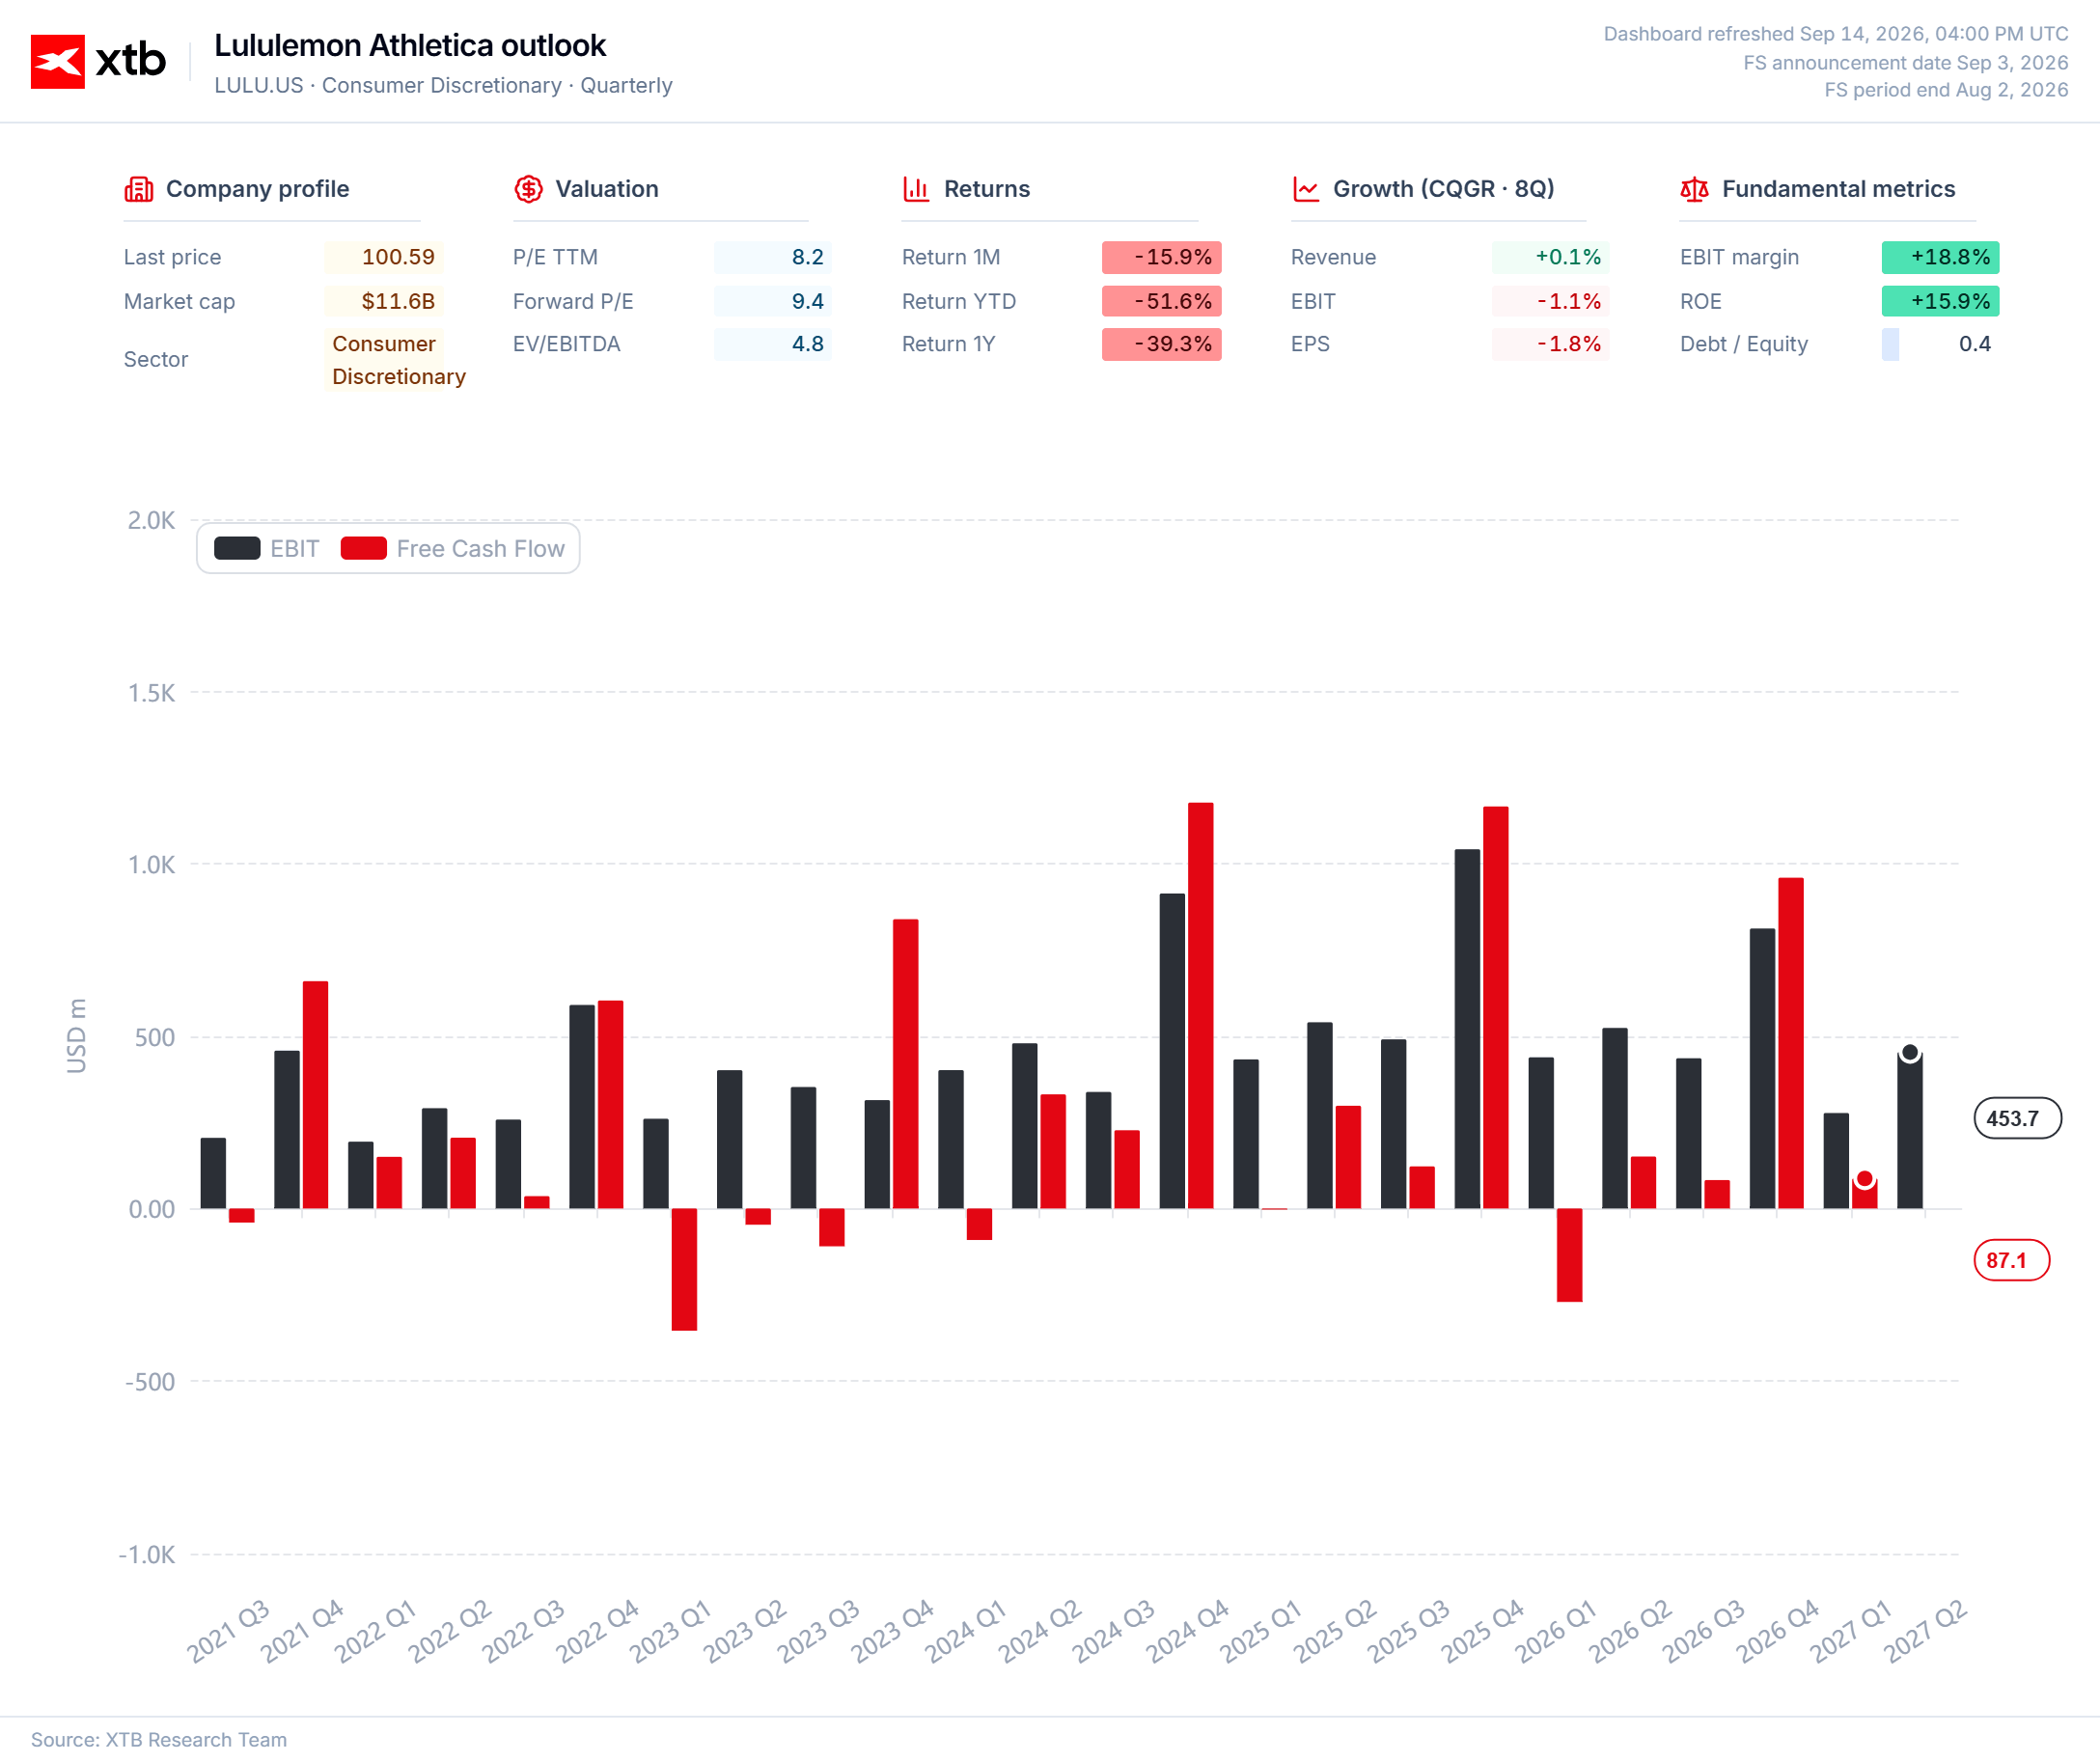
Burry sostiene que Lululemon tiene perspectivas de protagonizar una recuperación espectacular, comparándola con compañías como Abercrombie & Fitch o Ralph Lauren. La trayectoria de la empresa, tanto desde el punto de vista fundamental como en términos de la evolución del precio en el gráfico, sigue siendo marcadamente bajista. Sin embargo, el inversor no ignora los hechos y ha reconocido el deterioro de las perspectivas de la compañía.
El otro lado de la cartera es mucho más interesante. Palantir y Nvidia están clasificadas como compañías de "hipercrecimiento" debido al ritmo exponencial de crecimiento de los ingresos mientras mantienen márgenes elevados. El principal error de Burry en estos casos fue sospechar de fraude contable cuando no pudo establecerse ninguna evidencia, en lugar de admitir al menos un error parcial.
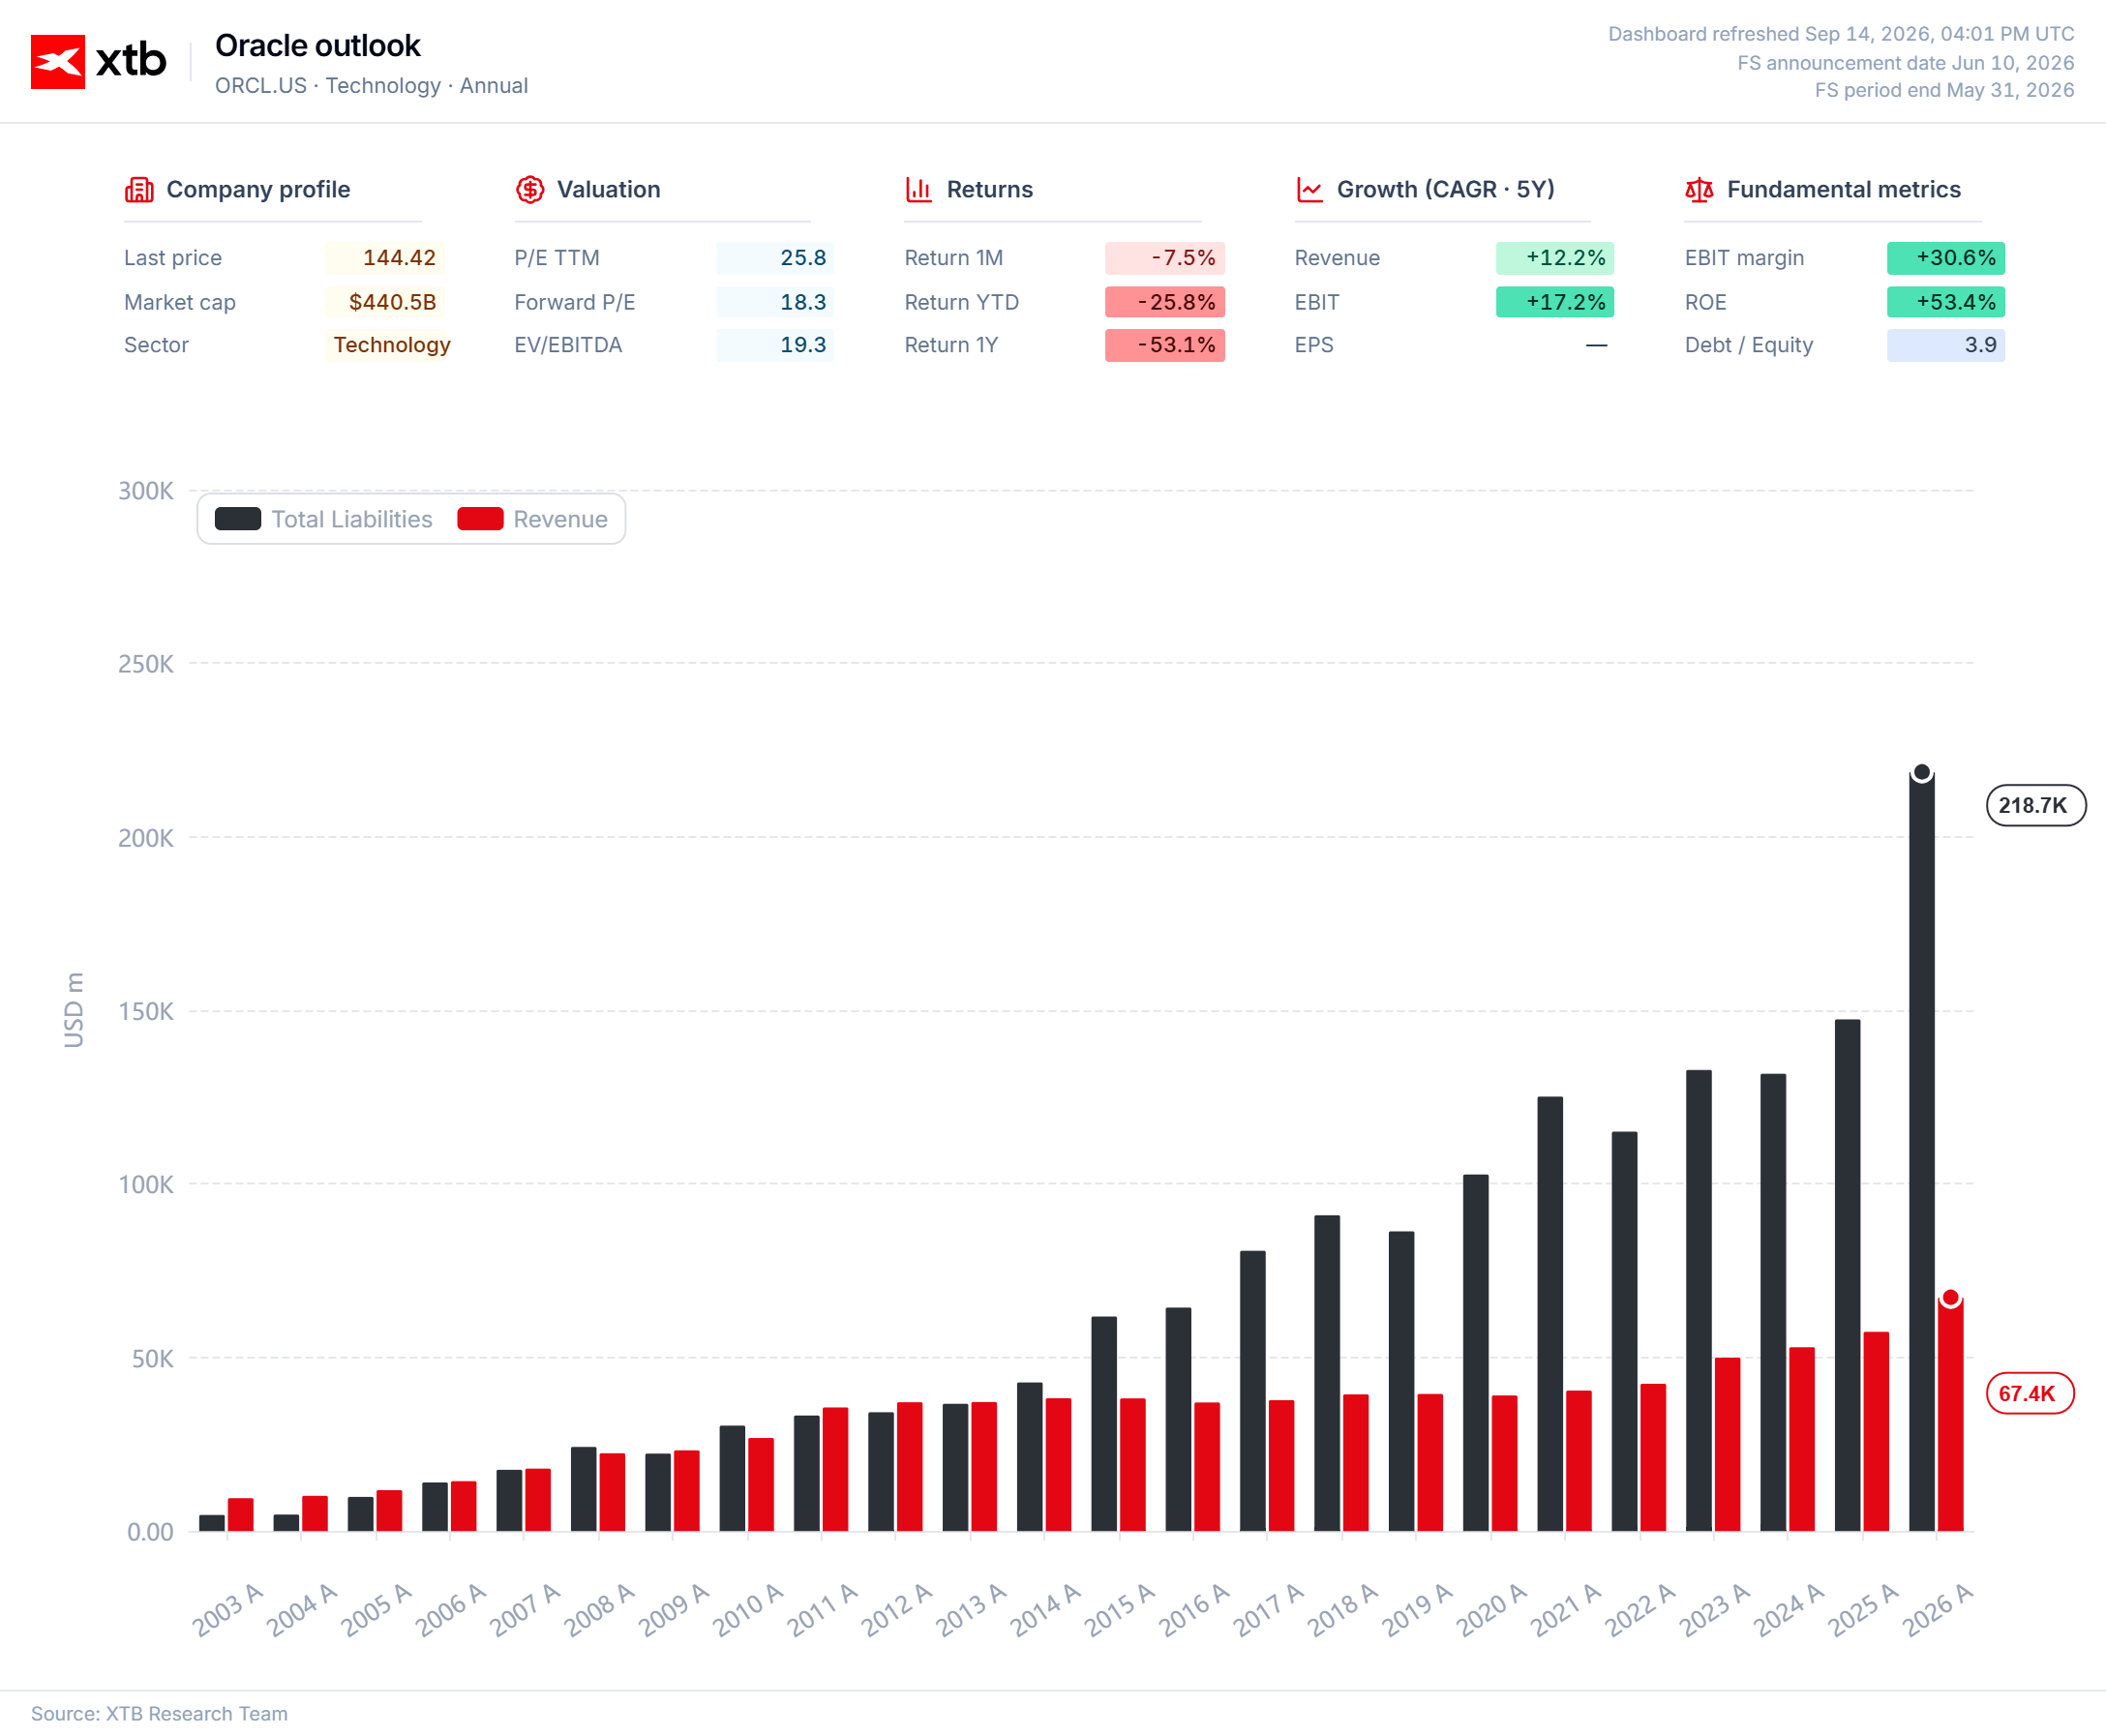
Oracle y Nebius ofrecen otra lección. Como señala Burry, estas compañías tienen un problema real con los niveles de deuda y la magnitud de la amortización y depreciación. El problema es que la tesis de Burry para estas acciones depende de que se materialice un escenario de riesgo bastante extremo, sin describir vías verificables que conduzcan a él.
Conclusiones
En el nuevo posicionamiento de Burry podrían observarse señales de capitulación y, yendo un paso más allá, de un "máximo" de valorización próximo seguido de una fuerte corrección de precios. Esa interpretación sería demasiado radical. El rebalanceo de la cartera apunta actualmente a cautela y preocupación respecto al sector tecnológico, al tiempo que reconoce que el impulso del mercado sigue siendo contrario a la tesis bajista y que los factores fundamentales que podrían justificar una corrección todavía no están actuando como catalizadores de un cambio en el sentimiento. Al mismo tiempo, por el lado del "crecimiento", un inversor experimentado, incluso uno con una fuerte confianza en la dirección de una compañía, no puede ignorar resultados persistentemente débiles que contradicen el escenario que está descontando el mercado.
La reducción tanto de las posiciones largas como de las cortas puede interpretarse como un aumento de la flexibilidad en un entorno de incertidumbre. La venta de parte de las posiciones mediante opciones put también pone de relieve la importancia del momento: incluso una evaluación correcta de una sobrevalorización puede generar una pérdida si la ola de ventas se produce después del vencimiento de los contratos.


Mercados a Observar Hoy: US100, OIL y SUGAR (14.09.2026)

Claves del día: Nasdaq bajo presión, petróleo al alza y oro en soporte clave

Resumen semanal de mercados: energía domina mientras bonos y oro sienten el shock de tasas

APERTURA DE EE. UU.: rebote en Wall Street pese al aumento de la inflación Subyacente y el salto de los rendimientos
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.