

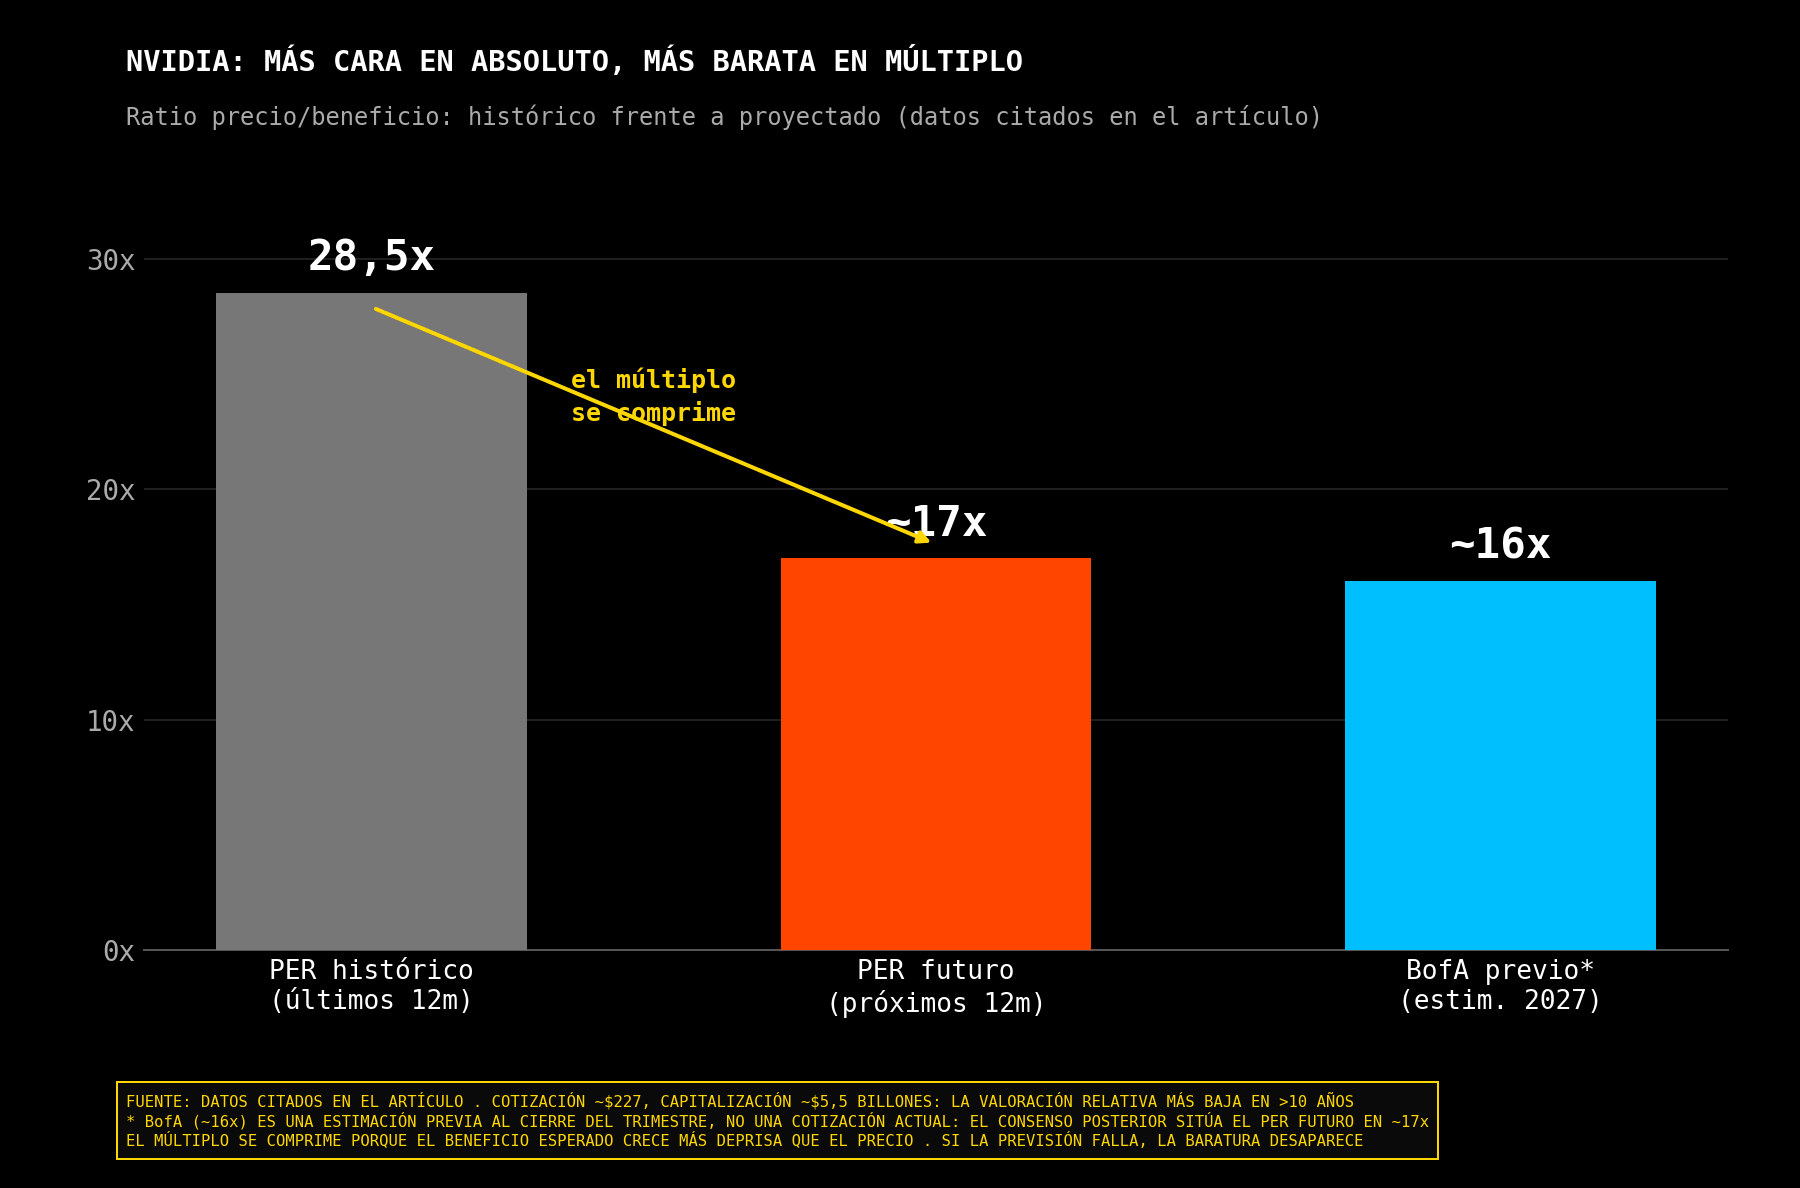
- Nvidia cotiza alrededor de 17 veces los beneficios estimados para los próximos doce meses, frente a un PER histórico cercano a 28,5 veces, pese a que su capitalización ronda los 5,5 billones de dólares.
- El crecimiento continúa siendo extraordinario: los ingresos trimestrales alcanzaron 96.221 millones de dólares y el negocio de centros de datos creció un 117% interanual, mientras la demanda comienza a diversificarse más allá de los grandes hiperescaladores.
- La aparente baja valoración depende de que las previsiones se cumplan. Competencia, China, compromisos de suministro, conversión de caja y una eventual desaceleración del gasto en IA siguen siendo los principales riesgos.

- Nvidia cotiza alrededor de 17 veces los beneficios estimados para los próximos doce meses, frente a un PER histórico cercano a 28,5 veces, pese a que su capitalización ronda los 5,5 billones de dólares.
- El crecimiento continúa siendo extraordinario: los ingresos trimestrales alcanzaron 96.221 millones de dólares y el negocio de centros de datos creció un 117% interanual, mientras la demanda comienza a diversificarse más allá de los grandes hiperescaladores.
- La aparente baja valoración depende de que las previsiones se cumplan. Competencia, China, compromisos de suministro, conversión de caja y una eventual desaceleración del gasto en IA siguen siendo los principales riesgos.
¿Cómo puede una empresa valorada en más de cinco billones de dólares parecer barata? La pregunta parece una contradicción, pero describe bien el momento de Nvidia. Su cotización ronda los 227 dólares y su capitalización bursátil se sitúa cerca de 5,5 billones, magnitudes que no sugieren modestia. Sin embargo, el precio equivale aproximadamente a 17 veces los beneficios estimados para los próximos doce meses, una de las lecturas más bajas de su historia reciente. No ha caído necesariamente el valor absoluto de la compañía. Ha crecido tan deprisa el denominador, los beneficios esperados, que el múltiplo se ha comprimido incluso con una acción mucho más cara que hace unos años.
La distinción es esencial. El PER futuro no es una cifra contable observada ni una garantía. Se calcula dividiendo el precio actual por una estimación agregada de beneficio por acción. Puede bajar porque la cotización cae, porque los analistas elevan sus previsiones o por ambas razones. En Nvidia domina el segundo mecanismo. El PER histórico, basado en los últimos doce meses, se mantiene alrededor de 28,5 veces, mientras el múltiplo sobre beneficios futuros se acerca a 17. La distancia entre ambos refleja expectativas de crecimiento extraordinario. También muestra el principal riesgo: si esas previsiones no se materializan, la aparente baratura puede desaparecer sin que el precio suba.
Los últimos resultados ayudan a entender por qué el consenso ha tenido que revisar sus modelos. Nvidia facturó 96.221 millones de dólares en su segundo trimestre fiscal de 2027, terminado el 26 de julio, un 18% más que en el trimestre anterior y un 106% más que un año antes. El negocio de centros de datos aportó 89.023 millones, con un crecimiento interanual del 117%. El beneficio neto GAAP alcanzó 59.688 millones y el beneficio diluido por acción fue de 2,46 dólares. Son datos observados y presentados ante la SEC, no proyecciones de mercado.
La escala importa tanto como la tasa de crecimiento. Duplicar ingresos cuando una empresa parte de una base pequeña es frecuente en tecnología. Hacerlo cuando la facturación trimestral se aproxima a 100.000 millones de dólares es excepcional. Nvidia ya no depende únicamente de vender procesadores gráficos. Su propuesta incluye sistemas completos, redes, interconexión, software, bibliotecas y servicios que convierten el centro de datos en una fábrica de inteligencia artificial. Esa integración eleva el ingreso por instalación y fortalece el coste de cambiar de proveedor.
La rentabilidad añade otra dimensión. El margen bruto GAAP fue del 75%, frente al 72,4% de un año antes. El beneficio operativo alcanzó 63.734 millones, más del doble que en el mismo trimestre del ejercicio anterior. Un negocio capaz de crecer a tres dígitos y conservar tres cuartas partes de cada dólar de ventas antes de gastos operativos merece un múltiplo superior al de una compañía industrial madura. El mercado, sin embargo, no valora solo el presente. Intenta decidir cuánto durará esa combinación antes de que la competencia, el coste de componentes o la normalización del gasto de los clientes reduzcan el margen.
La propia guía de Nvidia mantiene una velocidad elevada. Para el tercer trimestre fiscal, la empresa espera ingresos de 108.000 millones de dólares, con un margen de variación del 2%, y un margen bruto del 74%, más o menos 50 puntos básicos. La previsión no incluye ingresos de computación para centros de datos en China. Esa exclusión limita el riesgo de que las restricciones comerciales conviertan ventas hipotéticas en una decepción, aunque también confirma que uno de los mayores mercados del mundo apenas contribuye al escenario base.
Nvidia cotiza cerca de 17 veces sus beneficios futuros
Antes de estos resultados, Bank of America calculaba que Nvidia cotizaba a unas 16 veces el beneficio proyectado para 2027, su múltiplo futuro más bajo en diez años. Aquella cifra fue una estimación publicada antes del cierre del trimestre y no debe tratarse como una cotización actual. Tras las nuevas cuentas y las revisiones de consenso, el mercado sitúa el PER de los próximos doce meses alrededor de 17 veces. La conclusión cualitativa sobre la compresión del múltiplo se mantiene, pero el dato correcto depende ahora de unas previsiones de beneficios más recientes.
La demanda de Nvidia se diversifica más allá de los gigantes tecnológicos
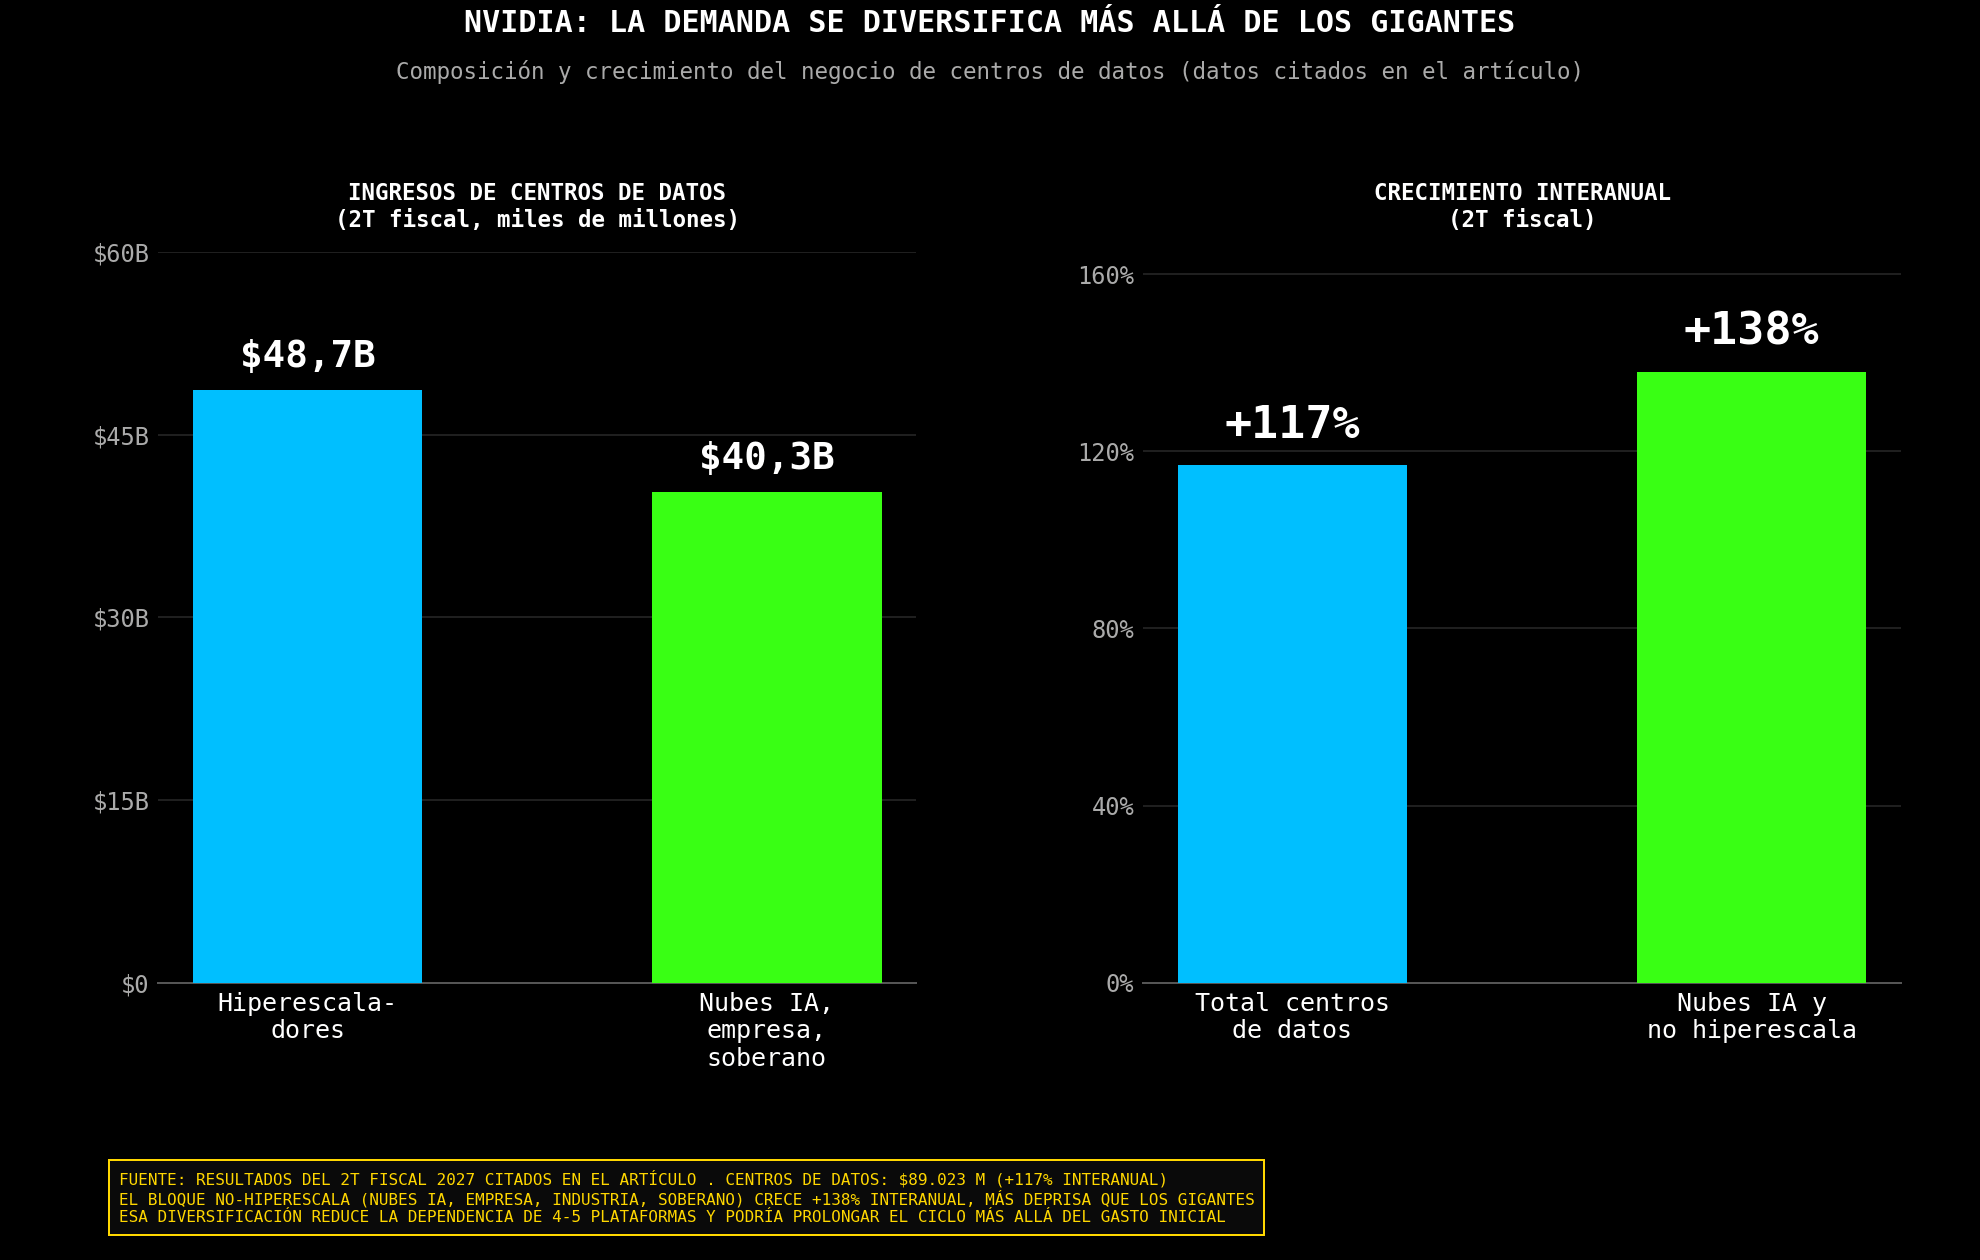
El argumento favorable empieza por la demanda. Los ingresos de centros de datos se repartieron entre 48.710 millones procedentes de clientes hiperescaladores y 40.313 millones de nubes de inteligencia artificial, empresas, industria y clientes soberanos. El segundo bloque creció un 25% trimestral y un 138% interanual, más deprisa que los hiperescaladores. Esa diversificación importa porque reduce, al menos parcialmente, la dependencia de cuatro o cinco grandes plataformas estadounidenses. Si gobiernos, fabricantes, compañías farmacéuticas, automoción y proveedores especializados construyen capacidad propia, el ciclo puede prolongarse más allá del gasto inicial de las grandes tecnológicas.
La transición de entrenamiento a inferencia es otro soporte. El entrenamiento concentra enormes compras puntuales, mientras la inferencia convierte el uso cotidiano de modelos en consumo recurrente de computación. Agentes, búsquedas, programación, publicidad, robótica y vehículos autónomos requieren responder millones de consultas con baja latencia. Nvidia intenta capturar ese mercado con sistemas completos y aceleradores especializados. Si cada nueva aplicación genera más tokens útiles y monetizables, la demanda puede crecer incluso cuando los modelos se vuelvan más eficientes. El ahorro por unidad suele estimular el consumo total, un fenómeno conocido en otros mercados de infraestructura.
Vera Rubin será una de las próximas pruebas para Nvidia
Vera Rubin es la prueba más inmediata. La compañía afirma que la plataforma está en producción y que ya funciona en socios como Microsoft Azure, Google Cloud, Oracle, CoreWeave y Nebius. El ritmo de adopción determinará si Nvidia puede mantener la expansión mientras Blackwell Ultra madura. Los ciclos de producto más rápidos dificultan la entrada de competidores, pero también elevan la complejidad de fabricación, refrigeración, red y suministro eléctrico. Una arquitectura excelente no genera ingresos si los centros de datos no consiguen energía, memoria y capacidad de instalación a tiempo.
Ahí aparece uno de los riesgos menos visibles del múltiplo. Los compromisos futuros de Nvidia aumentaron de 119.000 millones de dólares en el trimestre anterior a 279.000 millones, principalmente por acuerdos de compra de memoria. Asegurar componentes protege la producción en un mercado escaso, pero obliga a anticipar una demanda que debe continuar varios años. Si el ciclo se enfría, esos compromisos pueden presionar inventarios, precios o flujo de caja. Si la demanda se mantiene, se convierten en una ventaja competitiva porque los rivales tendrán más dificultades para acceder a memoria de alto ancho de banda y otros componentes críticos.
El flujo de caja crece, pero merece una lectura separada
El flujo de caja merece una lectura separada del beneficio. La empresa generó 24.100 millones de dólares de efectivo operativo en el trimestre y 21.341 millones de flujo de caja libre no GAAP. Ambos quedaron muy por debajo del beneficio neto porque aumentó el capital circulante y se pagaron impuestos. La diferencia no invalida la rentabilidad, pero recuerda que el crecimiento consume efectivo cuando obliga a financiar inventarios, anticipos y capacidad. Nvidia emitió además 25.000 millones en deuda sénior sin garantía. Para una compañía con semejante generación de caja, el balance sigue siendo fuerte, aunque el mercado debe vigilar la conversión del beneficio contable en efectivo.
La asignación de capital también está cambiando. Nvidia devolvió aproximadamente 26.000 millones de dólares a los accionistas mediante recompras y dividendos durante el trimestre y mantenía 99.000 millones de autorización para recomprar acciones. Al mismo tiempo, invierte en proveedores, clientes y plataformas de inteligencia artificial. Esa estrategia fortalece el ecosistema, pero plantea una pregunta incómoda: ¿hasta qué punto el proveedor está financiando la demanda de sus propios productos? La respuesta depende de la calidad de cada inversión, de su tamaño frente al flujo de caja y de si los clientes finales generan ingresos independientes.
La compañía ha anunciado acuerdos con Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR para movilizar más de 500.000 millones de dólares de capital de terceros destinado a infraestructura de inteligencia artificial, sujeto a acuerdos definitivos. El uso de financiación especializada puede acelerar la construcción sin cargar todo el riesgo en el balance de Nvidia. También introduce estructuras más complejas, contratos a largo plazo y sensibilidad al coste de capital. En un entorno con el bono estadounidense a diez años cerca del 5%, la rentabilidad económica de cada centro de datos debe competir con una alternativa libre de riesgo mucho más exigente.
Competencia, China y concentración: los riesgos para Nvidia
La competencia es otro elemento que el PER de 17 veces podría estar anticipando. AMD amplía su presencia en aceleradores y procesadores, los grandes proveedores de nube diseñan chips propios y la inferencia abre espacio a arquitecturas especializadas. Nvidia conserva ventajas en CUDA, redes, software y disponibilidad de sistemas completos, pero una cuota extraordinaria atrae inversión y presión regulatoria. La pregunta no es si aparecerán alternativas, sino si podrán ofrecer un coste total de propiedad suficientemente bajo y una experiencia de desarrollo comparable para romper la fidelidad del ecosistema.
China representa un riesgo específico. Nvidia indicó que las ventas de productos Hopper para centros de datos al país fueron inferiores al 1% de los ingresos de esa división en el trimestre, y excluyó China de su guía de computación. Eso reduce la dependencia inmediata, pero no elimina el coste de oportunidad. Las restricciones de exportación pueden acelerar el desarrollo de competidores locales y cerrar una fuente futura de crecimiento. Cualquier flexibilización abriría potencial adicional, mientras un endurecimiento afectaría la cadena de suministro y las relaciones comerciales incluso si el escenario base no incluye ventas.
La concentración de clientes tampoco desaparece con la diversificación. Los hiperescaladores siguen aportando más de la mitad del negocio de centros de datos y deciden sus presupuestos de capital con años de antelación. Si el retorno de las aplicaciones de inteligencia artificial decepciona, esas compañías podrían moderar el gasto. El mercado no necesita una caída absoluta para revisar el múltiplo, basta con que el crecimiento esperado pase de extraordinario a normal. Cuando las estimaciones son tan elevadas, una desaceleración leve puede producir grandes cambios en el valor presente.
Análisis técnico de las acciones de Nvidia
Desde una perspectiva técnica prudente, la zona de 206 dólares ha funcionado como referencia reciente para la acción, mientras 236 dólares delimita el área donde el mercado ha encontrado ventas. Por debajo, 206 y 189 dólares son niveles psicológicos útiles para evaluar la profundidad de una corrección. No son señales de entrada o salida. Además, estos niveles corresponden a la acción ordinaria de Nvidia en Nasdaq.
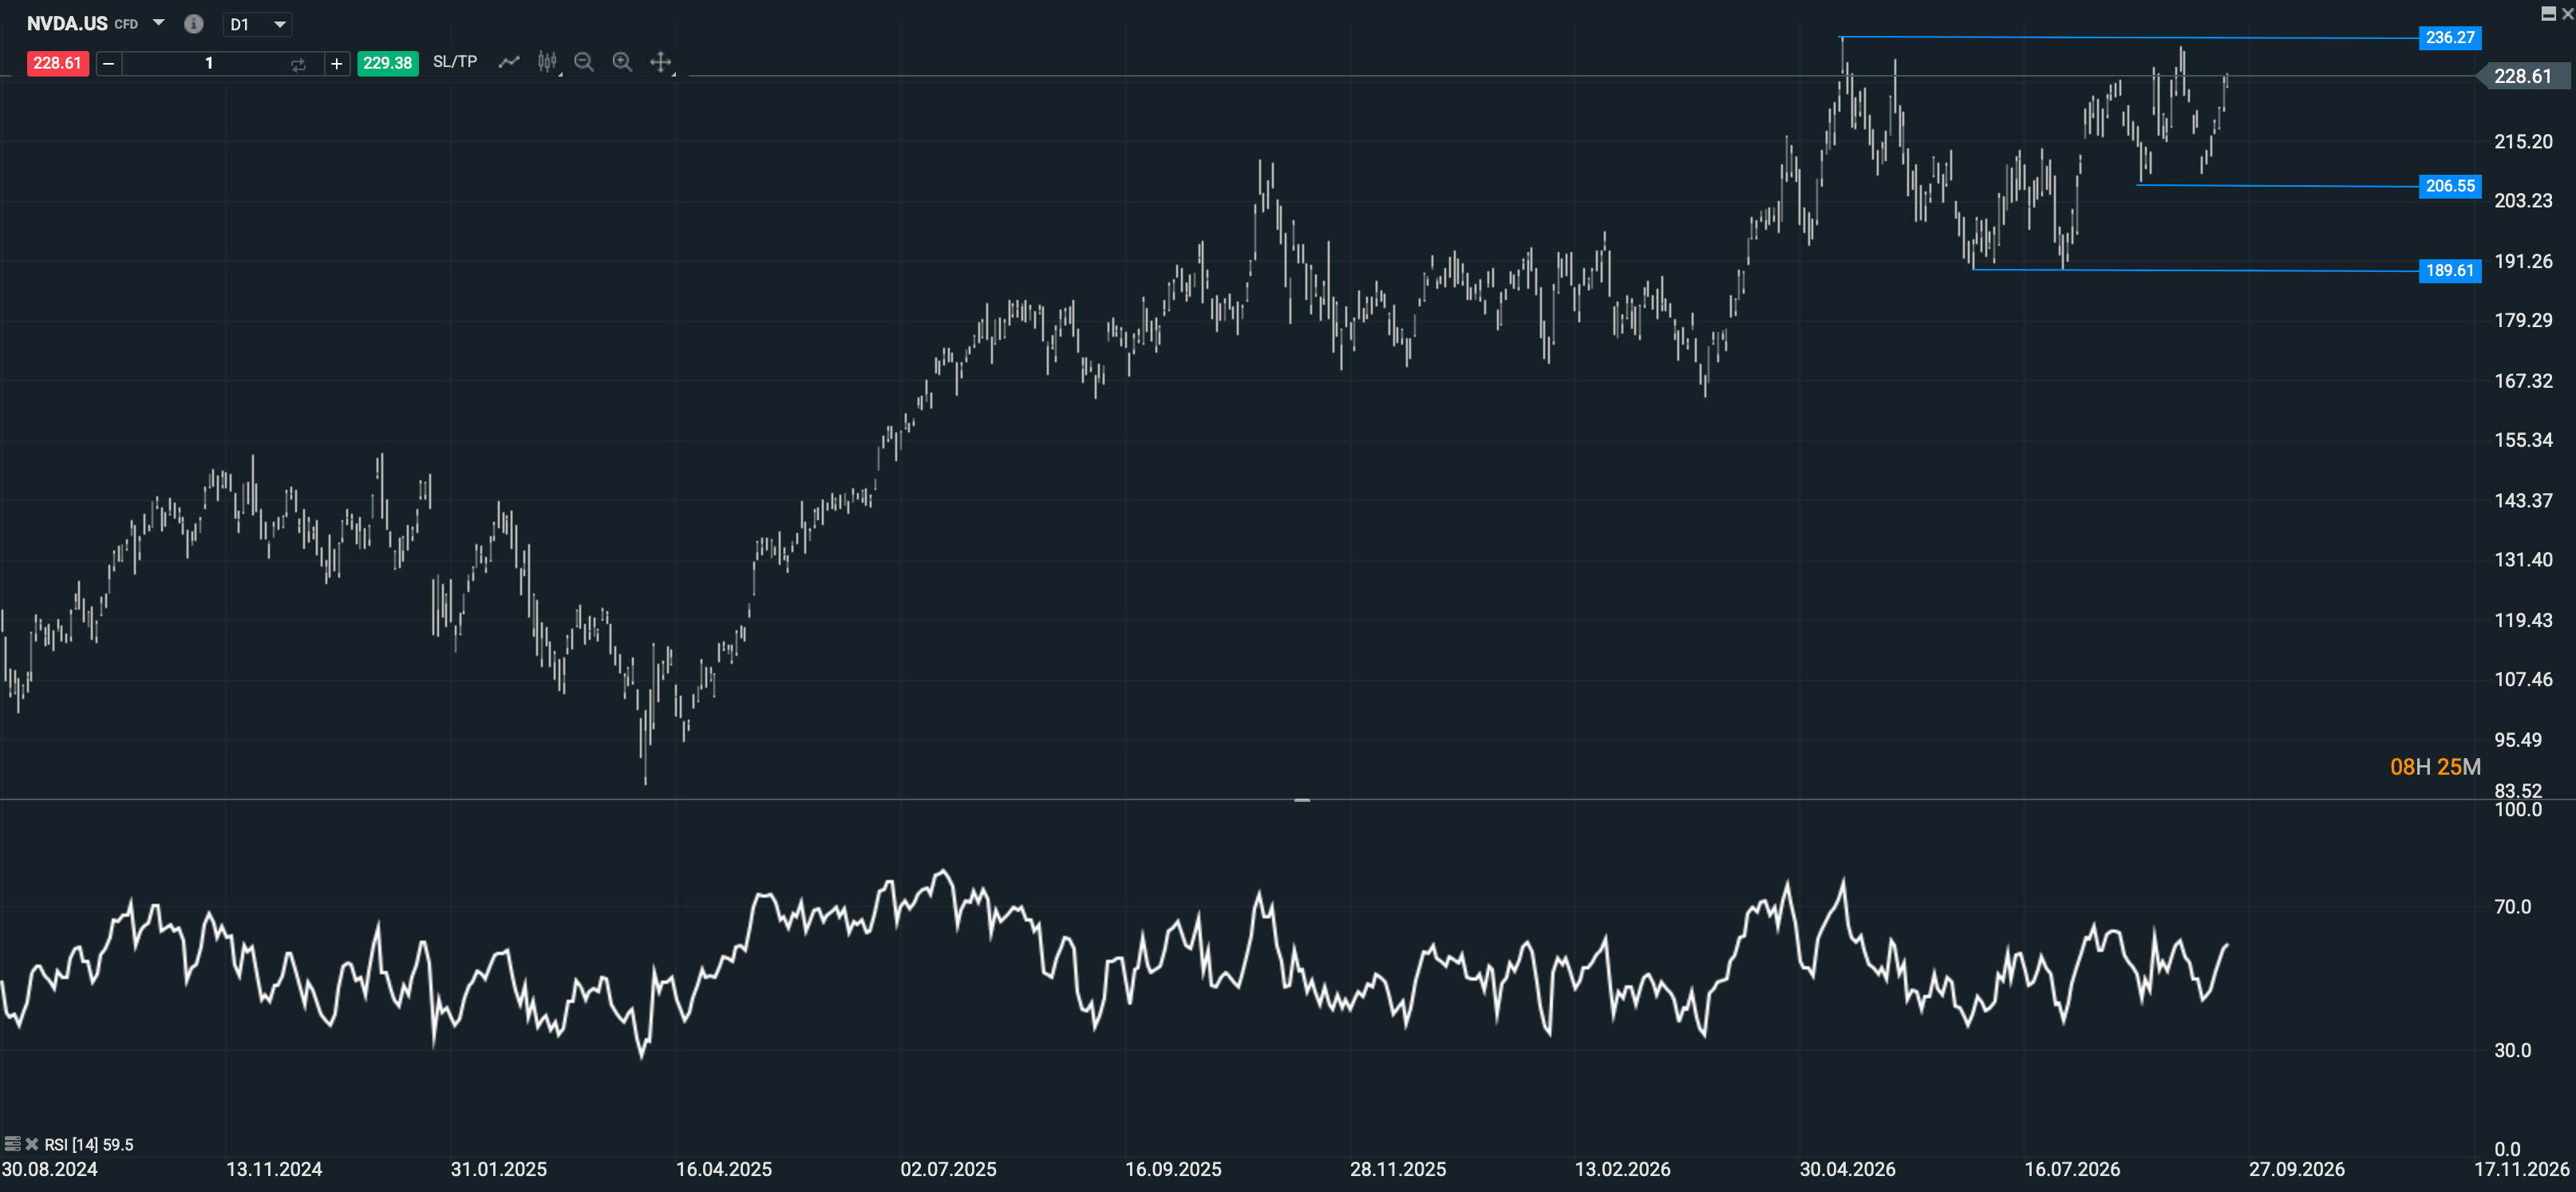 Evolución reciente de las acciones de Nvidia en gráfico diario. Fuente: xStation5
Tres escenarios para las acciones de Nvidia
Escenario favorable
El escenario favorable combina una transición fluida hacia Vera Rubin, márgenes próximos al 74%, crecimiento sostenido de la inferencia y revisiones al alza del beneficio por acción. En ese caso, un PER futuro cercano a 17 veces podría resultar conservador incluso con una capitalización gigantesca.
Escenario intermedio
El escenario intermedio contempla ingresos todavía crecientes, pero con normalización de márgenes, mayor competencia y un coste de capital alto. La acción podría avanzar menos que sus beneficios y mantener un múltiplo comprimido durante tiempo.
Escenario adverso
El escenario adverso no necesita el colapso de la inteligencia artificial. Bastaría una combinación de retrasos en centros de datos, menor utilización, presión de memoria, deterioro de la conversión de caja y recortes en el gasto de los grandes clientes. También existe el riesgo de que las estimaciones de los próximos doce meses incorporen una perfección operativa difícil de repetir. Cuanto más rápido crece el denominador del PER, más vulnerable se vuelve la etiqueta de barato a una revisión de beneficios.
¿Está barata Nvidia?
La valoración mínima de una década es, por tanto, un dato sugerente, no una conclusión. Nvidia ha transformado el crecimiento de beneficios hasta el punto de que su acción parece menos cara en términos relativos mientras su valor absoluto alcanza cifras históricas. La oportunidad reside en la posibilidad de que el mercado subestime la duración del ciclo de inteligencia artificial. El riesgo está en confundir una previsión con un beneficio ya ganado. Para decidir qué pesa más, habrá que observar la adopción de Vera Rubin, la conversión de caja, los compromisos de suministro y, sobre todo, si los clientes consiguen obtener retornos económicos de toda la capacidad que están construyendo.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


Nasdaq sube y Dow Jones cae: ¿rotación o debilidad del mercado?



APERTURA DE EE. UU.: la tecnología busca motivos para subir, con la diplomacia de fondo



Gráfico del día: Ya hemos dejado atrás una sesión récord para los futuros del Nasdaq 100 (con un pequeño asterisco)


Resumen de la mañana: Los mercados mundiales se suben a la ola de la IA, aumentan las tensiones geopolíticas y los bancos centrales adoptan una postura restrictiva (22/09/2026)
Este material ha sido elaborado por XTB. Su contenido tiene fines exclusivamente informativos y no constituye, en ningún caso, una asesoría personalizada ni una recomendación de inversión sobre instrumentos, mercados o estrategias específicas. La información aquí contenida no considera los objetivos, la situación financiera ni el perfil de riesgo de ningún inversionista en particular. Antes de invertir en cualquier instrumento financiero, le recomendamos informarse sobre los riesgos involucrados y verificar si el producto es adecuado para su perfil. El desempeño pasado no garantiza resultados futuros. Toda decisión de inversión basada en este material será responsabilidad exclusiva del inversionista. XTB Agente de Valores SpA no se hace responsable por pérdidas directas o indirectas, incluidos daños patrimoniales o pérdida de beneficios, derivados del uso o confianza depositada en esta información.